

محتويات المقال:
- ما المقصود بالإدارة المالية؟
- ما أهمية الإدارة المالية؟
- ما هي أهداف الإدارة المالية؟
- ما هي مبادئ الإدارة المالية؟
- ما هي أنواع الإدارة المالية؟
- ما هي استراتيجيّات الإدارة المالية؟
- ما هي وظائف الإدارة المالية؟
- ما هي فروع وأقسام الإدارة المالية؟
- أهم مؤشرات الإدارة المالية
- التحديات التي تواجه الإدارة المالية
- ما الفرق بين الإدارة المالية والمحاسبة؟
- ما الفرق بين الإدارة المالية في القطاعين العام والخاص؟
- نصائح لتنظيم وتحسين الإدارة المالية
- كيف يساعدك دفترة في إدارة مالية أكثر كفاءة؟
- الأسئلة الشائعة
تعتبر الإدارة الماليّة من الإدارات الأساسيّة والمحوريّة في أيّة مؤسسة، والتي يُقاس نجاحها بمدى إسهامها في تحقيق أهداف المؤسسة بعيدة المدى من خلال حسن استغلال مواردها الماليّة، وتوسّع دور الإدارة الماليّة مع تطوّر مشهد إدارة الأعمال لتشمل مجالاتها الحديثة متابعة أسواق المال وصفقات الاندماج والاستحواذ وغيرهما من جوانب الاستثمار جنبًا إلى جنب مع مصادر التمويل المحتملة.
يستعرض هذا المقال تعريف الإدارة الماليّة وأهميّـتها وأقسامها المختلفة، كما يوضح المبادئ التي تقوم عليها والأهداف التي تسعى لتحقيقها في مؤسسّات القطاعين العام والخاص.
ما المقصود بالإدارة المالية؟
يُشير مصطلح الإدارة المالية إلى مجموعة المهام المُتعلقة بتخطيط وتنظيم وتوجيه ورقابة الموارد المالية للمؤسسة، بهدف استخدامها بالشكل الأمثل الذي يحقق أهداف المؤسسة الاستراتيجية، وتبدأ الإدارة المالية السليمة من تحديد مصادر التمويل المناسبة، مرورًا بكيفية استثمار هذه الأموال وتوزيعها على الأنشطة المختلفة، وصولًا إلى ضمان الربحية والسيولة والنمو المستدام للمؤسسة على المدى الطويل.
وعادةً ما يقود الإدارة المالية في المؤسسات الكبيرة المدير المالي (CFO) بالتعاون مع إدارات المحاسبة والخزينة والتخطيط الاستراتيجي، بينما يقوم صاحب العمل نفسه أو محاسب مسؤول عن الجوانب المالية بتنفيذ مهام الإدارة المالية في المؤسسات الصغيرة والمنشآت المبتدئة.
وتعتمد آلية عمل الإدارة المالية بشكل أساسي إلى تعظيم القيمة السوقية للمؤسسة من خلال زيادة ثروة الملاك أو المساهمين على المدى الطويل، وليس فقط تحقيق أرباح آنية، وضمان توافر السيولة الكافية لمواجهة الالتزامات قصيرة الأجل دون التأثير على الأنشطة التشغيلية، بالإضافة إلى الموازنة بين العائد من القرارات المالية ودرجة المخاطرة من خلال اختيار الخيار الذي يحقق أفضل عائد ممكن مقابل مستوى مخاطرة مقبول، وأخيرًا تجنب هدر الأموال أو تجميدها في أصول غير منتجة.
ما أهمية الإدارة المالية؟
تبلغ الإدارة الماليّة من الأهميّة ما يجعلها إدارةً لا غنى عنها لأي مؤسسّة سواء كانت تابعة للقطاع العام أو الخاص، فبالإضافة إلى توجيه الموارد وحسن استغلالها، تستفيد المؤسسات من وظائف الإدارة المالية بعدّة أوجه نستعرضها في السطور التالية:-
استخدم حاسبة الاستثمار لمعرفة قيمة العائد من الاستثمارات المختلفة وهامش الربح
ما هي أهداف الإدارة المالية؟
تمتلك الإدارة الماليّة أهدافًا أساسيّة تتركّز مجهوداتها في سبيل تحقيق الهدف الرئيسي لللإدارة المالية والمتمثل في بقاء ونمو المؤسسّة، ومن ضمن أهداف الإدارة المالية:
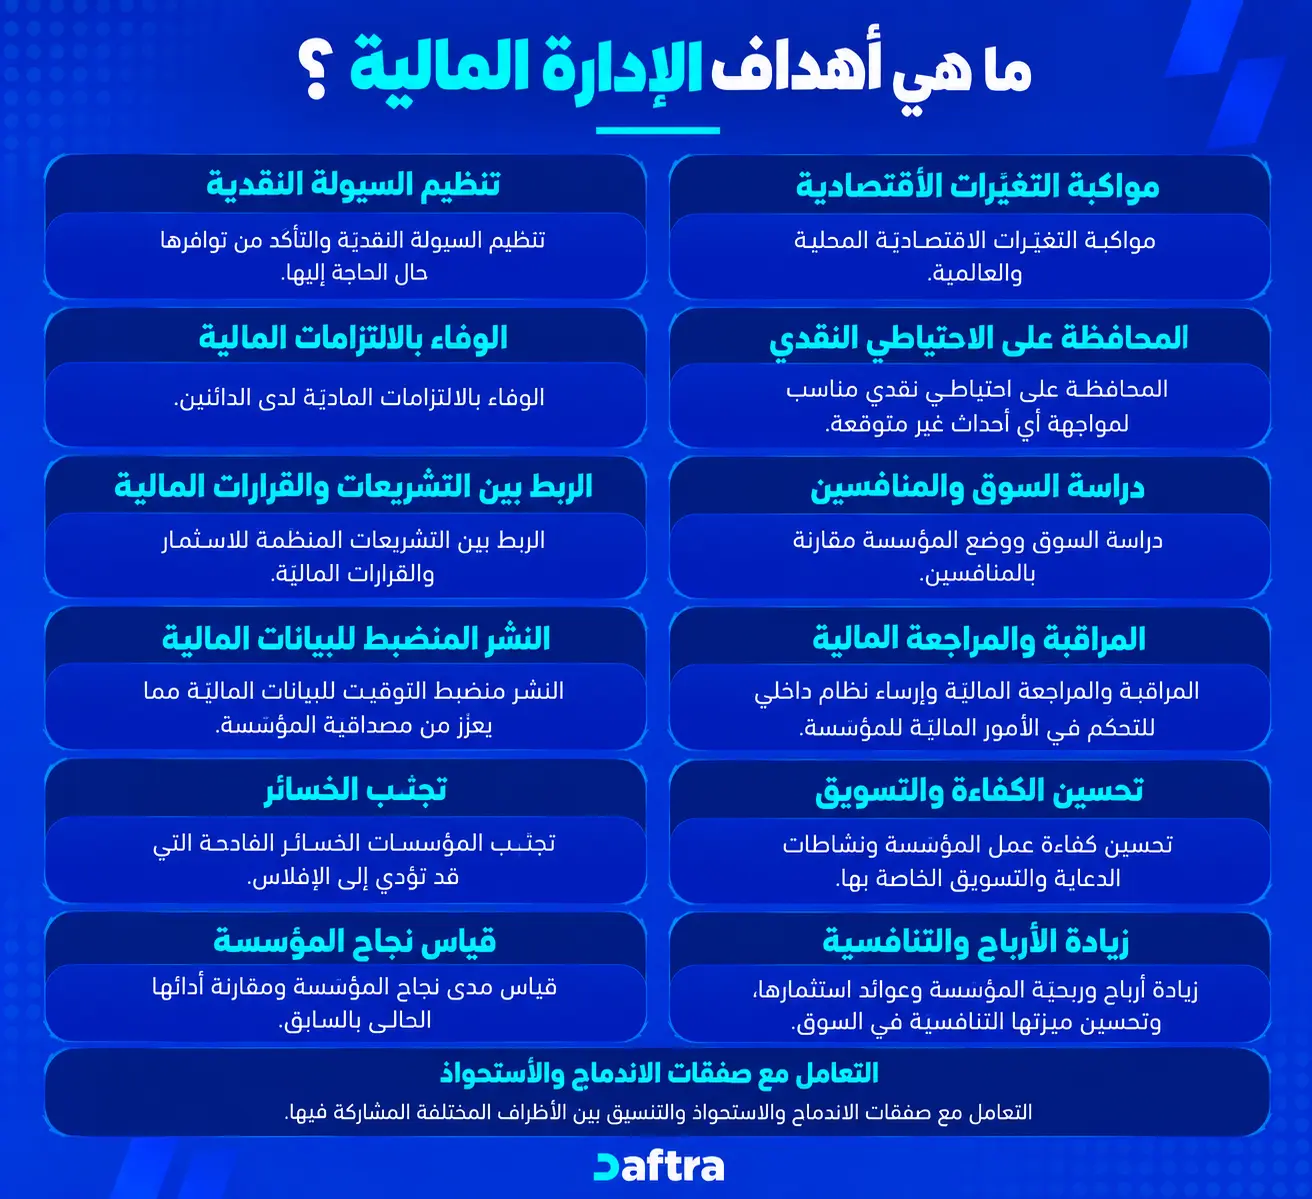
- تنظيم السيولة النقديّة والتأكّد من توافرها حال الحاجة إليها.
- مواكبة التغيّرات الاقتصاديّة المحليّة والعالميّة.
- الوفاء بالالتزامات الماديّة لدى الدائنين.
- المحافظة على احتياطي نقدي مناسب لمواجهة أي أحداث غير متوقّعة.
- الربط بين التشريعات المنظِّمة للاسثمار والقرارات الماليّة.
- دراسة السوق ووضع المؤسسة مقارنة بالمنافسين.
- النشر منضبط التوقيت للبيانات الماليّة مما يعزّز من مصداقيّة المؤسسّة.
- المراقبة والمراجعة الماليّة وإرساء نظام داخلي للتحكّم في الأمور الماليّة للمؤسسّة.
- تجنيب المؤسسات الخسائر الفادحة التي قد تؤدي إلى الإفلاس.
- تحسين كفاءة عمل المؤسسّة ونشاطات الدعاية والتسويق الخاصة بها.
- قياس مدى نجاح المؤسسّة ومقارنة أدائها الحالي بالسابق.
- زيادة أرباح وربحيّة المؤسسّة وعوائد استثمارها، وتحسين ميزتها التنافسيّة في السوق.
- التعامل مع صفقات الاندماج والاستحواذ والتنسيق بين الأطراف المختلفة المشاركة فيها.
ما هي مبادئ الإدارة المالية؟
تُبنى الإدارة الماليّة على عدّة مبادئ رئيسية ينبغي اتباعها لإقامة إدارة ماليّة ناجحة، وفيما يلي أبرز أساسيات الإدارة المالية:-
- الشفافيّة: تُبنى الإدارة المالية في الأساس على مبدأ الشفافية التي تتيح وصول الأطراف المعنيّة إلى المعلومات الماليّة اللازمة.
- التوثيق: التنظيم والتوثيق الدقيق والمتّسق للتقارير الماليّة أهم سمات الإدارة المالية التي تعكس نزاهة المؤسسّة.
- اتباع المعايير المحاسبيّة: امتثال الإدارة المالية للمعايير المحاسبية المتعارف عليها لتُبنى القرارات الماليّة على أساس صلب وواقعي.
- الهيكلية أو المنهجية: تعمل الإدارة المالية بمبدأ تحديد هيكل أو منهجيّة ثابتة يجري اتباعها باستمرار لضمان كفاءة وفاعلية الأداء المالي.
- المساءلة الدوريّة: يحكم الإدارة المالية مبدأين أساسيين هما الرقابة والمساءلة ، مما يضمن تحديد وتصحيح أي انحرافات في التعاملات الماليّة.
- التقييم المستمر: المراجعة والتقييم أحد خصائص الإدارة المالية التي تُقيس مدى فاعليّة أوجه الإنفاق الحاليّة في توريد الأرباح للمؤسسّة.
- الاستمرارية: إثبات الصحة المالية من خلال ضمان استمراريّة وفاء المؤسسّة بالتزاماتها بالتوازي مع استمرار أنشطتها الإنتاجيّة أو الخدميّة وتحقيق الأرباح.
- التوجيه: القيادة والإشراف والتوجيه الإداري الرشيد لرأس مال الشركة من أفراد وأصول وسيولة ماليّة.
ما هي أنواع الإدارة المالية؟
يختلف تصنيف أنواع الإدارة المالية إما حسب الجهة المُطبقة عليها، أو تصنيف أنواع الإدارة المالية في إطار الوظائف التي تقوم بها، نستعرض في السطور التالية أنواع الإدارة المالية حسب جهة التطبيق والوظائف:-
و يُركز تصنيف أنواع الإدارة المالية حسب الوظيفة منها على "ماذا تدير الإدارة المالية" بدلاً من "لمن تُدار" كما هو في أنواع الإدارة المالية للجهات، وتشمل أنواع الإدارة المالية حسب الوظائف التالي:-
تخطيط وإدارة الموازنة الرأسمالية:- تركيز الإدارة المالية على تحديد أفضل الاستثمارات طويلة الأجل التي تستحق إنفاق أموال الشركة عليها، وذلك بمقارنة العائد المتوقع من كل خيار بتكلفته قبل اتخاذ القرار.
تكوين هيكل رأس المال:- تحديد المزيج الأمثل بين التمويل بالدين (قروض وسندات) والتمويل بالملكية (أسهم وأرباح محتجزة) لتمويل عمليات الشركة، وذلك في إطار الموازنة بين السيطرة على القرار وتكلفة التمويل ومستوى المخاطرة.
إدارة رأس المال العامل:- التأكد من توفر سيولة كافية لتغطية المصروفات اليومية بواسطة إدارة التوازن بين الأصول المتداولة في مقابل الالتزامات المتداولة قصيرة الأجل.
إعداد وتحليل التقارير المالية:- تجميع بيانات الإيرادات والمصروفات في التقارير المالية مثل قائمة الدخل والميزانية، لاستخراج مؤشرات أداء مهمة مثل صافي الربح وهامش الربح، مما يساعد الإدارة على فهم الوضع المالي واتخاذ قرارات مبنية على بيانات دقيقة.
إدارة دورة الإيرادات:- متابعة كيف ومتى تحصل الشركة على أموالها من عملائها، من لحظة تقديم الخدمة أو المنتج وحتى تحصيل الدفعة فعلياً، مما يضمن تدفق نقدي منتظم ومستقر، وتحسين التنبؤ المالي والتخطيط، وتقليل الديون المعدومة والتأخر في السداد، ودعم إتخاذ القرارات التشغيلية.
ما هي استراتيجيّات الإدارة المالية؟
تختلف مراحل الإدارة المالية نتيجة لاختلاف المؤسسّات من حيث الحجم والأهداف وغيرهما من الخصائص، وبالتالي تحتاج كل مؤسسّة إلى تحديد مقاربة الإدارة الماليّة الأمثل لها والتي تلبي احتياجاتها، لهذا نستعرض فيما يلي أبرز استراتيجيات الإدارة المالية المنطقية والأكثر اتباعًا:-
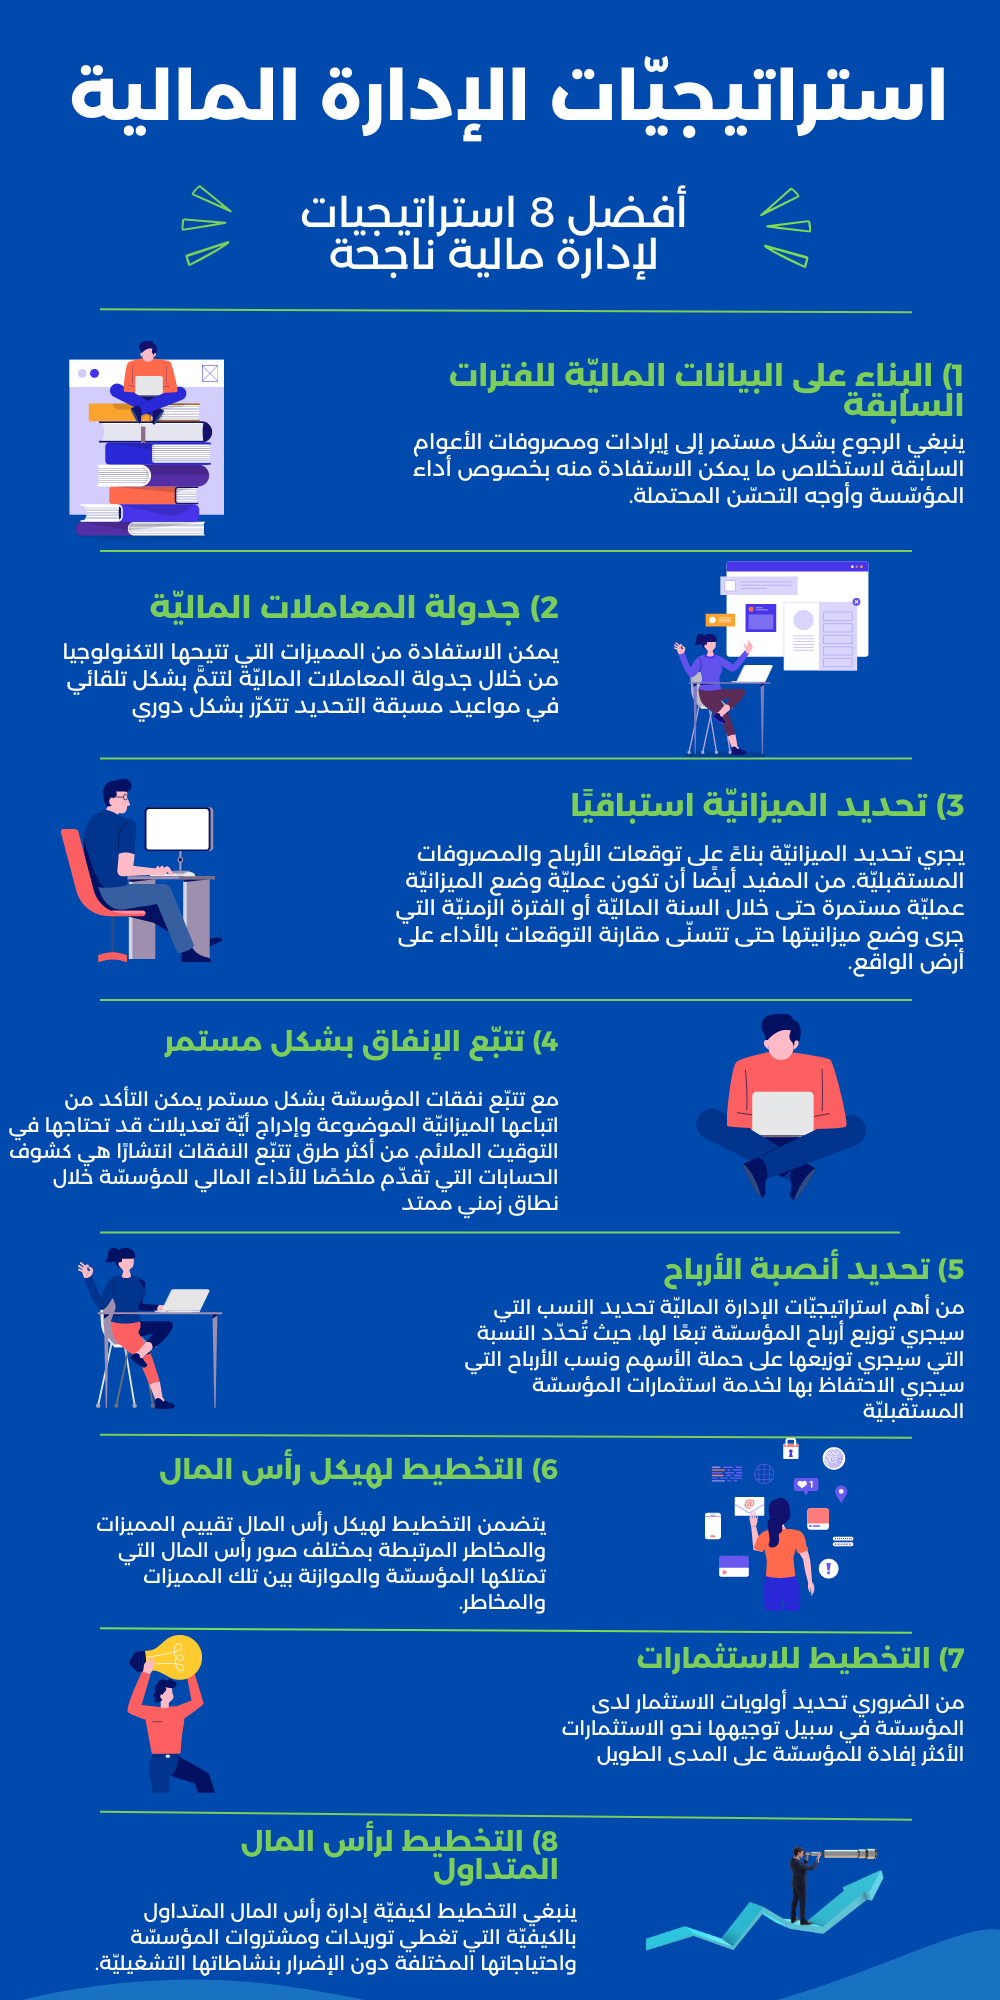
1- البناء على البيانات الماليّة للفترات السابقة
ينبغي الرجوع بشكل مستمر إلى إيرادات ومصروفات الأعوام السابقة لاستخلاص ما يمكن الاستفادة منه بخصوص أداء المؤسّسة وأوجه التحسّن المحتملة.
ويمكن الاستفادة من أرقام الأعوام السابقة أيضًا واعتبارها مرجعيّة لقياس مدى تقدّم أو تأخر الأداء المالي، ويُتيح من خلال برنامج المحاسبة المتكامل بنظام دفترة مقارنة البيانات المالية عبر فترات زمنية مختلفة من خلال التقارير المالية التي يوفرها نظام دفترة عن الربح والخسارة، والميزانية العمومية.
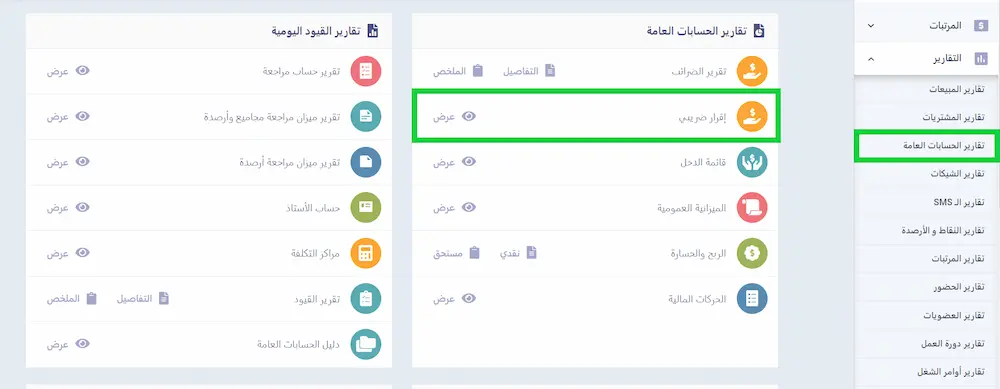
فضلاً عن ذلك يُمكن الاستفادة من الحلول الذكية المتاحة في نظام دفترة والمتمثلة في إمكانية الحصول على تقارير مخصصة من دليل الحسابات في لوحة تحكم النظام، ومن ثم تحليل الأداء المالي بشكل أدق للفترات السابقة.
2- جدولة المعاملات الماليّة
يمكن الاستفادة من المميزات التي تتيحها التكنولوجيا من خلال جدولة المعاملات الماليّة لتتمَّ بشكل تلقائي في مواعيد مسبقة التحديد تتكرّر بشكل دوري. تساهم الجدولة في الحفاظ على النظام والدقة في المعاملات الماليّة، خاصّة فيما يخص الوفاء بالالتزامات الماليّة للمؤسسّة.
ويُمكن الاستفادة من نظام دفترة في جدولة المعاملات المالية من خلال برنامجي برنامج المبيعات وبرنامج المشتريات، وذلك من خلال المزايا والحلول المؤتمتة التي يوفرها النظام لتسهيل تتبع المعاملات المالية بدقة وتحقيق إدارة مالية أكثر كفاءة وفاعلية.
ومن أبرز مميزات نظام دفترة السحابي في تتبع المعاملات المالية:-
- إعداد وإنشاء الفواتير الإلكترونية المعتمدة وفقًا لمتطلبات هيئة الزكاة والدخل، أو اشتراطات مصلحة الضرائب المصرية، أو شروط دائرة ضريبة الدخل والمبيعات الأردنية، وتساعد هذه الفواتير على تتبع المعاملات المالية بدقة أكبر.
- يساعد نظام دفترة في إدارة المدفوعات المستحقة عن المعاملات المالية حسب حالة الدفع، مما يضمن عدم تأخير التحصيل وتوفير السيولة النقدية.
- إمكانية ربط الحسابات البنكية بنظام دفترة لتتبع المعاملات المالية بشكل مباشر ودقيق.
3- تحديد الميزانيّة استباقيًا
غالبًا ما يجري تحديد الميزانيّة بناءً على التنبؤ بالأرباح والمصروفات المستقبليّة مما يساهم في رسم صورة تقريبيّة لاحتياجات المؤسسّة الماليّة والتزاماتها.
ومن المفيد أيضًا أن تكون عمليّة وضع الميزانيّة عمليّة مستمرة حتى خلال السنة الماليّة أو الفترة الزمنيّة التي جرى وضع ميزانيتها حتى تتسنّى مقارنة التنبؤات المالية بالأداء على أرض الواقع.
4- تتبّع الإنفاق بشكل مستمر
مع تتبّع نفقات المؤسسّة بشكل مستمر يمكن التأكد من اتباعها الميزانيّة الموضوعة وإدراج أيّة تعديلات قد تحتاجها في التوقيت الملائم، ويُمكن الاستفادة من برنامج حساب ومتابعة المصروفات للشركات من نظام دفترة في تسجيل وتصنيف المصروفات وتتبعها أليًا، وإمكانية الحصول على تقارير مفصلة عن المصروفات.
ومن أكثر طرق تتبّع النفقات انتشارًا هي كشوف الحسابات التي تقدّم ملخصًا للأداء المالي للمؤسسّة خلال نطاق زمني ممتد.
5- تحديد أنصبة الأرباح
من أهم استراتيجيّات الإدارة الماليّة تحديد النسب المالية التي سيجري توزيع أرباح المؤسسّة تبعًا لها، حيث تُحدّد النسبة التي سيجري توزيعها على حملة الأسهم ونسب الأرباح التي سيجري الاحتفاظ بها لخدمة استثمارات المؤسسّة المستقبليّة.
يمكنك استخدم حاسبة نسبة الربح لمعرفة قيمة الربح الاجمالي والصافي والربح التشغيلي للعمليات المختلفة
6- التخطيط لهيكل رأس المال
يتضمن التخطيط لهيكل رأس المال تقييم المميزات والمخاطر المرتبطة بمختلف صور رأس المال التي تمتلكها المؤسسّة والموازنة بين تلك المميزات والمخاطر.
ويساعدك برنامج إدارة الأصول بنظام دفترة على تقييم وإدارة الأصول بأنواعها.
7- التخطيط للاستثمارات
من الضروري تحديد أولويات الاستثمار لدى المؤسسّة في سبيل توجيهها نحو الاستثمارات الأكثر إفادة للمؤسسّة على المدى الطويل. يشمل التخطيط في هذا السياق اتخاذ القرارات المتعلّقة بزيادة أو خفض استثمارات المؤسسّة في مجال أو جهة معيّنة أو حتى سحبها تمامًا.
8- التخطيط لرأس المال العامل
ينبغي التخطيط لكيفيّة إدارة رأس المال العامل بالكيفيّة التي تغطي توريدات ومشتروات المؤسسّة واحتياجاتها المختلفة دون الإضرار بنشاطاتها التشغيليّة.
اقرأ ايضا: ما هو العائد المركب وكيف يمكنك حسابه
ما هي وظائف الإدارة المالية؟
تشمل وظائف الإدارة المالية مجموعة من المهام الأساسية التي تُدار عبر مراحل متتالية بدءً من التخطيط وحتى التنفيذ والتقييم، ويضمن تسلسل هذه الوظائف بشكل صحيح الاستخدام الأمثل للموارد المالية للمؤسسة، فيما يلي أهم وظائف الإدارة المالية:-
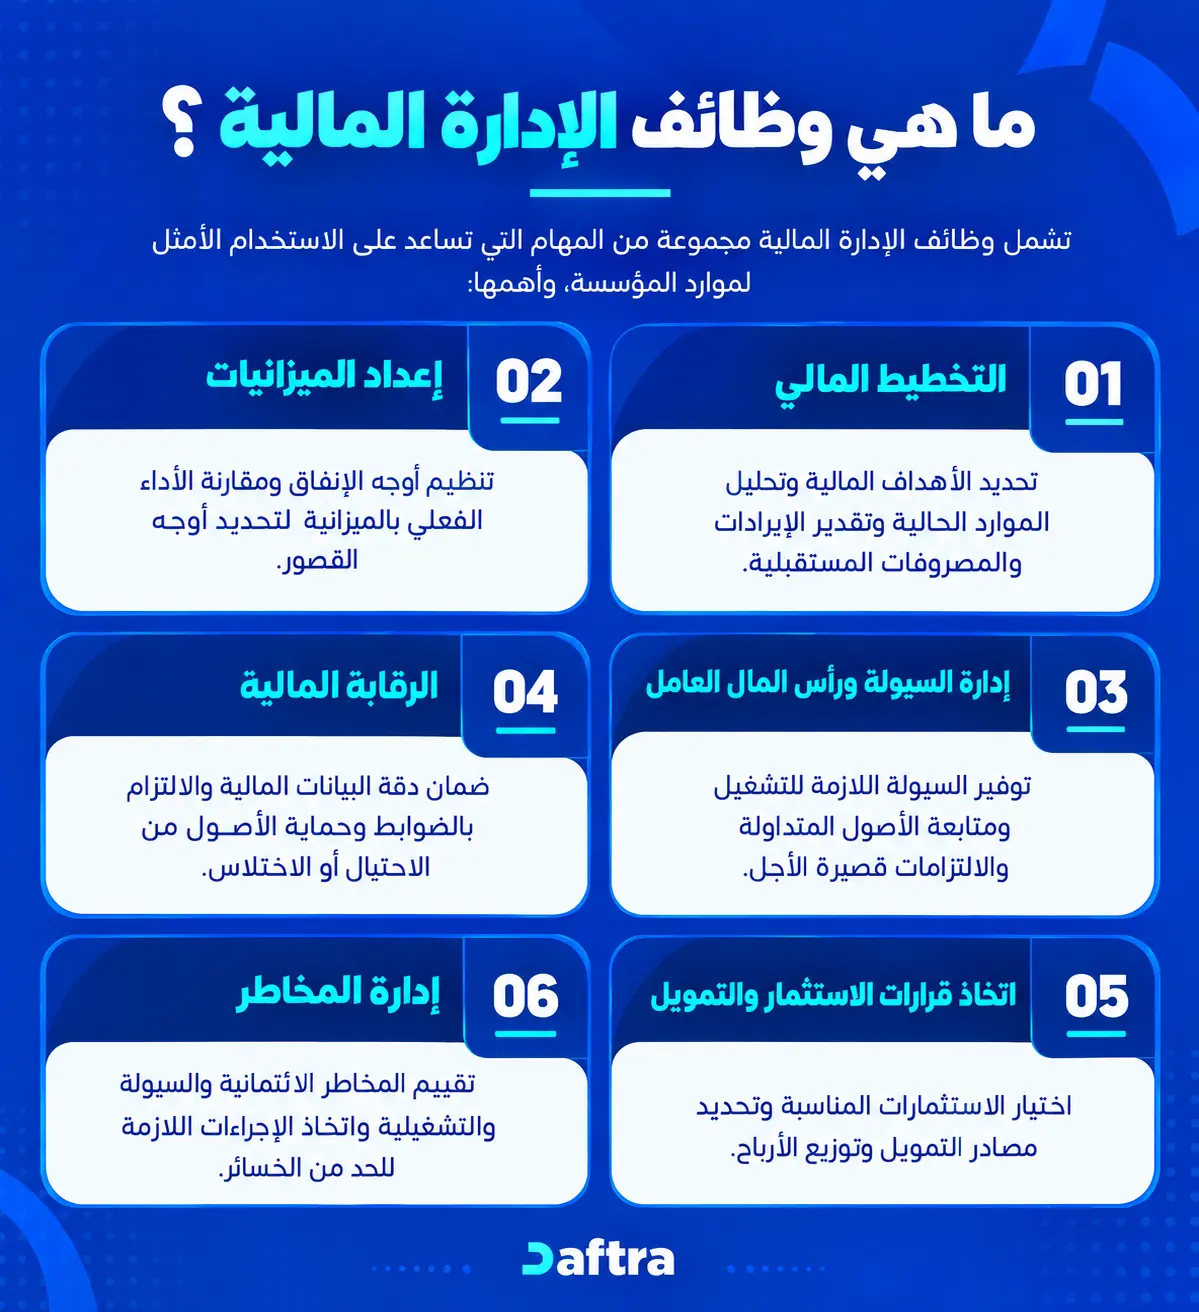
1- التخطيط المالي
تبدأ الإدارة المالية بتحديد أهداف المؤسسة الاستثمارية والتحليل المالي لمواردها الحالية، ثم الإنتقال إلى تقدير إيرادات ومصروفات المنشأة المستقبلية، لتُبنى على أساسها خطة العمل المالية، وعليه يتم وضع الإجراءات التنفيذية التي تنظم معالجة البيانات المالية وتُوزع المسؤوليات بين العاملين، بما يضمن دقة التنفيذ وسرية البيانات، ومحاسبة المسؤولين في حال حدوث فساد أو اختلاس.
2- إعداد الميزانيات
يُساهم وضع الميزانية في الحدّ من إهدار موارد المؤسسة، وتحديد أوجه الإنفاق التي تحتاج إلى تعديل سواء بالزيادة أو النقصان، بما يوازن بين مختلف الاحتياجات ويُبقي الإنفاق ضمن حدود مدروسة، وتُفيد هذه الميزانيات في تحديد الأداء المالي للمؤسّسة من خلال مقارنة وتقييم مدى لإلتزام بها، ومن ثم تحديد أوجه القصور من خلال احتساب معدل دوران الأصول أو النسب المالية.
3- إدارة السيولة ورأس المال العامل
تتولى الإدارة المالية مهمة توفير السيولة اللازمة لتشغيل المؤسسة يومياً، وذلك من خلال متابعة الأصول المتداولة سهلة التحويل إلى نقد (كالمخزون والذمم المدينة)، وهذا يضمن قدرة المؤسسة على تسديد ما عليها من خصوم والتزامات في الوقت المناسب دون تعطل.
4- الرقابة الماليّة
تشتمل وظيفة الرقابة في الإدارة المالية الرقابة على مدى الالتزام بالضوابط التي تؤسّسها المؤسسة لضمان صحّة ودقّة بياناتها الماليّة وامتثالها للوائح والقوانين المنصوص عليها، ومن ضمن أوجه الرقابة الماليّة التأكّد من تأمين الأصول الماليّة وحمايتها من أيّة عمليات احتيال أو اختلاس، وحفظ حقوق المستثمرين.
وتتضمن الرقابة المالية استخدام بعض الأوراق التجارية، وكذا إخلاء الطرف من خلال استخدام المخالصات المالية لإبراء الذمم، بالإضافة إلى طرق التدقيق والمراجعة المحاسبية.
5- اتخاذ قرارات الاستثمار والتمويل
تنقسم وظيفة قرارات الإدارة المالية إلى شقين هما:-
- القرارات الإستثمارية:- اختيار الأصول الأنسب لتوظيف أموال المؤسسة فيها، سواء أصولاً ثابتة طويلة الأجل كالأراضي والآلات، أو أصولاً متداولة يسهل تسييلها لنقدية في أي وقت.
- القرارات التمويلية:- تحديد مصادر التمويل الملائمة لتغطية احتياجات المؤسسة المختلفة، وذلك بناءً على العائد المتوقع وفترة السداد وعوامل أخرى، مع تحديد كيفية توزيع الأرباح في إطار الموازنة بين ما يُحتفظ به لتغطية المصروفات والتوسع المستقبلي، وما يُوزع على المستثمرين وحملة الأسهم.
6- إدارة المخاطر
تعمل الإدارة المالية على حصر ديون المؤسسة، واتخاذ القرارات الاستثمارية بالاستعانة بمقاييس واستراتيجيات دقيقة خاصة في الأوقات والظروف الإقتصادية الغير مستقرة، إذ تُساعد هذه المقاييس في تقييم احتمالات التعرض لخسارة مالية وتوفير الضوابط التعويضية اللازمة، ومن أبرز أنواع المخاطر التي تُديرها الإدارة المالية المخاطر الائتمانية، ومخاطر السيولة، والمخاطر التشغيلية.
اقرأ ايضا: ما هي نسبة الرفع المالي وأهميتها
ما هي فروع وأقسام الإدارة المالية؟
تنقسم الإدارة الماليّة إلى عدّة فروع ويُعنى كلّ فرعٍ بجانب من جوانب الإدارة، وتكون نشاطاتهم مجتمعةً ومكمِّلة لبعضها البعض، ويمكن تقسيم فروع الإدارة المالية إلى التالي:
1- المحاسبة والتحليل المالي:
يفيد التحليل المالي في حساب إيرادات ومصروفات المؤسسّة وتحليلها بغرض رسم صورة واقعيّة لموقف المؤسسّة المالي، والتي تستخدم فيما بعد في تقييّم الأداء المالي للمؤسّسة وتحديد أوجه القصور فيه وذلك من خلال بعض الأدوات كاحتساب معدل دوران الأصول أو النسب المالية.
2 - الجانب التنفيذي:
تُحتم الإدارة المالية المُفاضلة بين عدة من أوجه الإنفاق في المؤسسّات، ويكون ذلك حسب الموارد والأولويات المُتغيرة من فترة لأخرى، وعليه ينبغي الموازنة بين تلك الجوانب عند اتخاذ القرارات الماليّة، إذ يُعدّ الجانب التنفيذي في الإدارة الماليّة من أهم فروعها المصيرية لبقاء وازدهار عمل المؤسسّة.
3- التقرير المالي:
يقصد بالتقرير المالي توثيق أوجه إنفاق الموارد الماليّة للمؤسّسة بدقّة مع دعمها بالمستندات اللازمة، وملاحظة أيّة انحرافات في الإنفاق عن الخطّة والأهداف المؤسسيّة الموضوعة سلفًا.
أهم مؤشرات الإدارة المالية
لا يُمكن الاكتفاء بحجم المبيعات وحده لقياس الأداء المالي، بل يتطلب الأمر استخدام مؤشرات مالية دقيقة لتقييم الأداء المالي بموضوعية، فيما يلي جدول توضيحي لأهم المؤشرات واستخداماتها:-
استعانت إحدى شركات التجزئة بنا لتقييم أدائها المالي، وفي البداية لاحظنا أن الإدارة تعتبر الفرع صاحب المبيعات الأعلى هو الفرع الأفضل أداءً، ولذلك كانت تخطط لزيادة الاستثمار فيه، ولكن عند تحليل مؤشراته المالية، وجدنا أن الفرع يتحمل مصروفات تشغيلية مرتفعة، ويقدم خصومات أكبر، ويحتفظ بمخزون يفوق احتياجاته، وهو ما جعل هامش ربحه والعائد على الاستثمار أقل من فرع آخر يحقق مبيعات أقل، وعليه استخدمنا مقاييس مثل:-
هامش الربح:- الذي كشف عن أن الفرع ذا المبيعات الأعلى يحقق أرباحاً أقل نسبياً بسبب الخصومات الكبيرة والمصروفات التشغيلية المرتفعة، رغم ضخامة إيراداته الظاهرية.
العائد على الاستثمار:- أظهر أن الأموال المستثمرة في هذا الفرع لا تُستغل بكفاءة مقارنة بالفرع الآخر، وبالتالي كان العائد الفعلي مقابل حجم الاستثمار كان أضعف.
دوران المخزون:- وضح أن الفرع يحتفظ بمخزون أكبر من احتياجه الفعلي، وهذا نتج عنه أموال مُعطلة وغير مُستغلة بدل أن تُحول إلى مبيعات أو سيولة.
نسبة المصروفات إلى الإيرادات:- أظهرت أن نسبة كبيرة من إيرادات الفرع كانت تُستهلك في التشغيل، ما يقلّص الربح الصافي فعلياً رغم ارتفاع رقم المبيعات.
كانت النتيجة بعد تطبيقنا لهذه المقاييس، تحولت معايير تقييم الفروع من الاعتماد على حجم المبيعات فقط إلى تقييم شامل يقيس الربحية وكفاءة استخدام الأموال، وبناءً على ذلك أعادت الشركة توجيه قرارات التوسع والاستثمار نحو الفروع الأكثر كفاءة فعلياً، وليس الأعلى مبيعاً فقط، مما ساعدها على تحسين تخصيص الموارد وتعظيم العائد الحقيقي على استثماراتها.
اقرأ ايضا: ما هي نسب النشاط وأهميتها
التحديات التي تواجه الإدارة المالية
رغم ما ذكرناه في السطور السابقة من أهمية إدارة المالية ووظائفها التي تقوم بها لضمان استقرار المؤسسة ونموها، إلا أن تطبيق الإدارة المالية قد يواجه بعض التحديات التي يجب الانتباه لها مثل:-
- نقص السيولة حتى مع تحقيق مبيعات جيدة، وتحدث هذه الأزمة إذا كانت هناك فجوة زمنية بين دفع الالتزامات وتحصيل المستحقات من العملاء.
- إرتفاع تكاليف التشغيل، وشراء الموارد، وفوائد التمويل، وهذا كله يؤثر على هامش الربح ويُخفضه، مما يستدعي مراقبة مستمرة ومراجعة دورية لأوجه الإنفاق.
- تقلبات السوق والتغير في العرض والطلب، أو أسعار المواد الخام، أو الظروف الاقتصادية العامة، وكل هذا يجعل التخطيط المالي أكثر صعوبة وتزيد من عدم اليقين.
- صعوبة التنبؤ المالي وبناء توقعات دقيقة للإيرادات والمصروفات المستقبلية، بسبب الحاجة إلى بيانات مُحدثة بإستمرار، وقد يؤدي التقدير الخاطئ إلى قرارات استثمارية أو تمويلية غير موفقة.
- تأخر العملاء عن السداد أو عدم سدادهم، خصوصاً عند منح مدد ائتمان طويلة دون متابعة كافية.
- تغير أسعار الفائدة فعلى سبيل المثال يؤدي ارتفاع أسعار الفائدة إلى رفع تكلفة التمويل بالدين، هذا إلى جانب تطلب متابعة التغيرات التشريعية والضريبية متابعة مستمرة لضمان الامتثال وتجنّب الغرامات.
لاحظنا عند تقديم استشارتنا المالية لأحد شركات التوزيع بعد مراجعة وضعها المالي أنها تحقق مبيعات جيدة لكنها تتعثر أحيانًا في سداد الموردين، وعليه توجهنا لتحليل دورة النقد وعندها وجدنا أن الشركة تسدد قيمة مشترياتها خلال فترة قصيرة، بينما تمنح عملاءها مددًا أطول للسداد تحت بند "التسهيلات الائتمانية" لجذب العملاء، هذا بالإضافة إلى وجود مخزون بطيء الحركة يستهلك جزءًا كبيرًا من السيولة.
تمكّنا من تسليط الضوء على المشكلة الحقيقية التي لم تكن في إنخفاض الإيرادات بل في الفجوة الزمنية بين خروج النقد وتحصيله، وعليه نصحنا العميل بتنفيذ الحلول التالية:-
- مراجعة شروط الائتمان الممنوحة للعملاء.
- وضع أولويات لتحصيل الديون المتأخرة.
- تقليل شراء الأصناف بطيئة الحركة.
- التفاوض على مدد سداد أفضل مع بعض الموردين.
وبعد تطبيق كافة الحلول التي قدمناها للشركة أصبحت الإدارة المالية فيها أكثر قدرة على توقع احتياجاتها النقدية وتنظيم الالتزامات قبل مواعيد استحقاقها.
ما الفرق بين الإدارة المالية والمحاسبة؟
يكمن الفرق الرئيسي بين المحاسبة والإدارة المالية في التتابع والتكامل بينهم، فبينما تُركز المحاسبة على تسجيل وقياس وعرض البيانات المالية لتوفير صورة دقيقة، تقوم الإدارة المالية بالتتابع بإستخدام هذه الصور الشاملة التي وفرتها المحاسبة في التخطيط واتخاذ قرارات التمويل والاستثمار وإدارة الموارد، فيما يلي مقارنة بأهم الفروق الجوهرية:-
ما الفرق بين الإدارة المالية في القطاعين العام والخاص؟
الفرق بين الإدارة المالية في القطاع العام والإدارة المالية في القطاع الخاص يكمن في التركيز، حيث تُركز الإدارة المالية في القطاع العام على تقديم الخدمات العامة واستدامة الموارد، أما الإدارة المالية في القطاع الخاص فهي تركز بشكل أكبر على تحقيق الربح للأطراف المعنية.
فيما يلي أبرز الأوجه التي توضح الفرق بين الإدارة المالية في القطاعين العام والخاص:-
1- الإدارة المالية في القطاع الخاص
في القطاع الخاص تعود ملكيّة رءوس الأموال للمستثمرين ورجال الأعمال ومن أمثلتها الشركات المقدِّمة للخدمات والمنتجات. تهتم الإدارة الماليّة في القطاع الخاص بتقييم أرباح المؤسسّة والظروف التنافسيّة في الأسواق وتعدّ الأكثر شيوعًا بين أنواع الإدارة الماليّة المختلفة.
- الأهداف: تهدف مؤسسات القطاع الخاص في أغلب الأحيان إلى تحقيق الأرباح بشكلٍ أساسي وزيادة عائدات المؤسسّة وتوسيع استثماراتها، وقد تساهم المؤسسّة في تحقيق بعض الأهداف المجتمعيّة بشكلٍ غير مباشر.
- التمويل: تتمثّل مصادر التمويل الأساسيّة لمؤسسات القطاع الخاص في الأرباح غير الموزّعة والقروض واستثمارات المساهمين.
- الاستثمار: يُقاس نجاح القرارات الاستثماريّة في القطاع الخاص عادة بالعائد الذي يحققّه ذلك الاستثمار.
2- الإدارة المالية في القطاع العام
تقوم الإدارة الماليّة في هذا القطاع بمتابعة إنفاق المال العام المملوك لوزارات ومؤسسات الدولة المختلفة.
- الأهداف: تضع الإدارة الماليّة في القطاع العام نصب عينها أهدافًا متعلّقة بالرفاه الاجتماعي وتحسين جودة الحياة للمواطنين.
- التمويل: تختلف مصادر تمويل القطاع العام عن القطاع الخاص، حيث تشملُ الضرائب وإيرادات الرسوم والتراخيص، وأرباح الدولة من أصولها واستثماراتها بالإضافة إلى الاقتراض.
- الاستثمار: لا يشكّل الربح الأولويّة في اتخاذ القطاع العام قراراته الاستثماريّة، بل يأتي في المرتبة الثانيّة بعد تحقيق المنفعة العامة للدولة.
وتتشابه الإدارة الماليّة في القطاع العام مع الإدارة المالية في المؤسسات غير الهادفة للربح، من حيث إيلاء كليهما أهميّة للأثر المجتمعي والمعنوي. على الرغم من ذلك تختلف المنظمات غير الهادفة للربح عن القطاع العام من حيث مصادر التمويل ومنافذ الاستثمار.
نصائح لتنظيم وتحسين الإدارة المالية
يعدّ تأسيس وإبقاء إدارة ماليّة ناجحة للمؤسسّة مهمّة ضروريّة وتحديًا غير هيّن للقائمين عليها، قد يساعد اتباع النصائح التاليّة في تحسين الإدارة المالية للشركات والأفراد:-
1- تخصيص صندوق للطوارئ:
من الضروري لنجاح الإدارة الماليّة تخصيص صندوق لتمويل حالات الطوارئ، ويحدّد المبلغ المناسب بناءً على حجم نشاطات الشركة. يعتبر الخبراء ادّخار نفقات ثلاثة أشهر من نفقات التشغيل تمويلًا كافيًا لصندوق الطوارئ، ويُنصح باستثمار ذلك المبلغ بما يجعله مصدرًا للربح.
2- تحديد خيارات تمويل المؤسسّة:
يساعد تحديد المموّلين المحتملين مُسبقًا في سرعة الوصول إلى التمويل المطلوب مما يسرّع وتيرة إنجاز أعمال المؤسسّة. تساعد الإدارة الماليّة الناجحة أيضًا في تسهيل وصول المموّلين المحتملين إلى المعلومات التي يحتاجونها لاتخاذ قرار منح التمويل للمؤسسّة، كما تقدّم لهم صورة مطمئنة عن شفافيّة تعاملات المؤسسّة.
3- الاستفادة من المميزات الضريبيّة:
تحقُّق الاستفادة من المميّزات الضريبيّة مكاسبًا أكبر للمؤسسّة وتجنّبها مصروفاتٍ زائدة. ينبغي على المسئولين عن الإدارة الماليّة الإلمام بالقوانين واللوائح الضريبيّة التي تنطبق على مؤسساتهم لإعداد تقارير صحيحة من الناحيّة القانونيّة ومفيدة للمؤسسّة من الناحية الماليّة.
بالإضافة إلى ما سبق ينبغي العمل على إدراج سياساتٍ تستفيد من المميّزات الضريبيّة المتاحة في نشاطات الشركة اليوميّة.
4- المراجعة المستمرّة للشؤون الماليّة:
تعدُّ المراجعة الدوريّة للشئون الماليّة أمرًا ضروريًا للإحاطة بمصروفات المؤسسّة وإيراداتها ومعدّل نموها.
وتساهم المراجعة أيضًا في التعرّف على أوجه وأنماط المخاطر الماليّة المحتملة مثل تأخر التوريدات أو دفع المستحقّات من قبل أيٍّ من الأطراف الذين تتعامل معهم المؤسّسة. علاوة على ذلك، يعدّ امتلاك تقارير ماليّة محدّثة ودقيقة أحد متطلبات الحصول على التمويل الخارجي.
كيف يساعدك دفترة في إدارة مالية أكثر كفاءة؟
برنامج التقارير من دفترة ينقل لك وضعك الحالي والسابق ويعينك على التنبؤ بمستقبل شركتك المالي مما يعينك على إدارته من خلال وضع الخطط والآليات المبنية على أرقام هذه التقارير.
كما يوفر لك النظام إدارة محكمة للعمليات التشغيلية والمحاسبية والجوانب الإدارية الأخرى كإدارة الموارد البشرية والمخزون، حمل دفترة الآن واستمتع بنسخة مجانية لمدة أسبوعين.
الأسئلة الشائعة
ما هو الفرق بين المالية والإدارة المالية؟
يكمن الفرق بين المالية والإدارة المالية في الشمولية والتطبيق، حيث أن المالية تُشير بشكل نظري وعام إلى علم المال والمحاسبة وما يتعلق بالأسواق المالية، والاستثمارات، والمخاطر المالية العامة، بينما تُطبق الإدارة المالية الاستراتيجيات العملية لجوانب علم المال داخل المؤسسات.
ماذا يسمى خريج الإدارة المالية؟
يُمكن أن يُسمى خريج الإدارة المالية بأكثر من مسمى ووصف وظيفي مثل اخصائي مالي، أو محلل مالي، أو مستشار مالي، أو مدير مالي.
ما هي مهام الإدارة المالية في الجهات الحكومية؟
تتمثل المهام الرئيسية للإدارة المالية في الجهات الحكومية في:-
- إعداد الميزانيات للجهات الحكومية وتخصيص الموارد.
- تحديد أولويات الإنفاق ومراقبتها وتتبعها.
- إدارة المخاطر المالية المحتملة.
- إعداد التقارير المالية للأرباح والخسائر والأصول والالتزامات، وتحليل الأداء المالي بالمؤشرات والنسب المالية المختلفة.
ما هي علاقة الإدارة المالية والمحاسبة؟
العلاقة بين الإدارة المالية والمحاسبة هي علاقة تكاملية، حيث توضح المحاسبة أسس ومبادئ الإدارة المالية التي ستسير عليها لاتخاذ القرارات المالية الاستراتيجية.
ما هو تخصص الإدارة المالية؟
تخصص الإدارة المالية هو أحد تخصصات المحاسبة التي تركز على إدارة الموارد المالية للشركات وما يرتبط بها من إيرادات، ونفقات، وأصول، وخصوم.
ما الفرق بين الإدارة المالية للشركات والإدارة المالية للمشاريع؟
الفرق بين الإدارة المالية للشركات والإدارة المالية للمشاريع يكمن في مبدأ العمومية أو النطاق، حيث تركز الإدارة المالية للشركات على إدارة الجانب المالي للكيان ككل، وتهدف الإدارة المالية للشركات على تحقيق الأهداف المالية طويلة الأجل مثل الاستدامة والاستقرار المالي.
أما الإدارة المالي للمشاريع فتركز على إدارة الجانب المالي لمشروع محدد لتحقيق أهدافه قصيرة الأجل.
ما الفرق بين الإدارة المالية الشخصية والإدارة المالية العامة؟
الفرق بين الإدارة المالية الشخصية والإدارة المالية العام هو نطاق التطبيق، حيث تُطبق الإدارة المالية الشخصية على الشؤون الفردية مثل إدارة الدخل الشخصي، خطط التقاعد، أما الإدارة المالية العامة تركز على إدارة الإيرادات والنفقات العامة للدولة بهدف تحقيق الاستقرار المالي والتنمية الاقتصادية.
ما هي خطة الإدارة المالية؟
تُشير خطة الإدارة المالية إلى المراحل والاستراتيجيات التي ستعمل الإدارة المالية من خلالها مثل تحديد الأهداف المالية، ووضع الميزانية، وتقييم الأوضاع المالية، وتحديد مصادر التمويل، وإدارة المخاطر.
ما هي مجالات تطبيق الإدارة المالية؟
المجالات الرئيسية لتطبيق الإدارة المالية تتمثل إعداد الميزانية، وتكوين هيكل رأس المال، وإدارة رأس المال العامل.
ما هي مهارات الإدارة المالية؟
تتمثل المهارات التي يجب امتلاكها لتحقيق إدارة مالية رشيدة في:-
- القدرة على تحليل البيانات والمؤشرات والنسب المالية.
- الإلمام بالمفاهيم المالية الأساسية مثل التكاليف، والدخل، ورأس المال، والأصول، والخصوم وغيرها، وفهم اتجاهات السوق والتأثيرات الاقتصادية.
- المهارات التقنية والقدرة على استخدام البرامج والأنظمة المحاسبية.
- التوجيه والقيادة والقدرة على اتخاذ قرارات مالية مدروسة ومبنية على تحليلات منطقية.
ما هو نظام الإدارة المالية (FMS)؟
نظام الإدارة المالية هو نظام برمجي متكامل يُستخدم لأتمتة وتنظيم العمليات المالية داخل المؤسسة، بدءاً من تسجيل المعاملات وحتى إعداد التقارير واتخاذ القرارات، مما يُقلل من الاعتماد على الجداول اليدوية والعمليات المتفرقة، ويوفّر بيانات دقيقة وفي الوقت الفعلي، و يُسهّل الرقابة الداخلية، ويقلّل من الأخطاء البشرية، ويسرّع اتخاذ القرار المالي، ومن أبرز هذه الأنظمة برنامج دفترة السحابي الذي يجمع بين عدة وظائف في نظام واحد مثل
- تسجيل القيود اليومية وإدارة دفتر الأستاذ.
- متابعة الحسابات الدائنة والمدينة.
- إدارة الموازنات والتخطيط المالي ومقارنتهم بالأداء الفعلي.
- إدارة النقدية والسيولة.
- توليد القوائم المالية ومؤشرات الأداء تلقائياً.
- تتبع قيمة الأصول واستهلاكها عبر الزمن.
ما هي أهم التقارير التي تعتمد عليها الإدارة المالية؟
أهم التقارير التي تعتمد عليها الإدارة المالية:-
- تقرير قائمة الدخل.
- تقرير الميزانية العمومية أو قائمة المركز المالي.
- تقرير التدفقات النقدية من الأنشطة التشغيلية والاستثمارية والتمويلية.
- تقرير الموازنة التقديرية مقابل الفعلي.
- تقرير التدفق النقدي المتوقع.
- تقرير أعمار الذمم.
- تقرير المؤشرات المالية.
ختاماً تجري ممارسة الإدارة الماليّة في مختلف ِأنواع المؤسّسات -سواء كانت عامّة أم خاصّة- وعلى جميع مستوياتها الإداريّة وتعتبر سببًا أساسيًا من أسباب نجاح المؤسسّة وبقائها. تتضمّن مهام الإدارة الماليّة التحليل تجميع وتحليل البيانات وهو ما يتمثل في التسيير المالي والتخطيط واتخاذ القرارات والتعامل مع حالات الطوارئ والمتغيّرات في بيئة العمل الداخليّة والخارجيّة.
لا تقتصر أهداف الإدارة الماليّة على متابعة التعاملات الماليّة للمؤسسّة فحسب، بل تتّسع لتشمل نجاحها وتحقيق أهدافها وتوفير الموارد التي تعينها على معالجة الصعوبات التي تطرأ في رحلة تحقيق تلك الأهداف.




 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون