

الأصول المتداولة وعلاقتها بدورة التشغيل والفرق بينها وبين الأصول غير المتداولة
محتويات المقال:
- ملخص المقال
- ما هي الأصول المتداولة؟
- متى يُصنف الأصل كأصل متداول؟
- ما هي أهمية الأصول المتداولة؟
- لماذا سميت الأصول المتداولة بهذا الاسم؟
- ما هي أنواع الأصول المتداولة؟
- ما هي الأمثلة المختلفة على الأصول المتداولة؟
- ما العلاقة بين الأصول المتداولة ودورة التشغيل؟
- كيف يتم حساب الأصول المتداولة؟
- ما هو الفرق بين الأصول المتداولة والغير متداولة؟
- ما الفرق بين الأصول المتداولة والخصوم المتداولة؟
- دور الأصول المتداولة في التحليل المالي
- التحديات المتعلقة بإدارة الأصول المتداولة
- أفضل الممارسات لإدارة الأصول المتداولة بكفاءة
- كيف تُصنف الأصول المتداولة في دليل حسابات دفترة؟
- أسئلة شائعة حول الأصول المتداولة
حتى تعرف سيولة اى مؤسسة يمكنك النظر على أصولها المتداولة. ومن هذا المنطلق يمكننا القول أن الأصول المتداولة هي التي تعبر عن النقود أو ما يمكن تحويله إلى النقود. وكل الممتلكات القصيرة الأجل التي لا تستمر أكثر من عام يمكنها أن تكون أصل متداول حتى تستطيع المؤسسة التصرف فيه
ومن المتعارف عليه أن الأصول المتداولة تكون في المركز المالي للمنشأة لذلك يمكن معرفة سيولة المؤسسة بالنظر إلى مركزها المالي ومعرفة تصنيفها أيضًا وأنواعها المختلفة. وتعبر أيضًا عن القدرة المالية للمنشأة ما إذا كانت تستطيع إنفاق المدفوعات الخاصة بها أم لا
لذلك فى هذا المقال سنتعرف بالتفصيل عن تعريف الأصول المتداولة وأنواعها وكيف يمكننا حسابها والفرق بينها وبين الأصول الثابتة وكل الأسئلة المرتبطة بالأصول المتداولة
ما هي الأصول المتداولة؟
الأصل المتداول هو الأصل الذي تتوقع المنشأة تحقيقه أو بيعه أو استهلاكه خلال دورة التشغيل العادية، أو تحتفظ به بشكل أساسي بغرض المتاجرة. كما يُمكن أن يصنف الأصل كأصل متداول إذا كانت المنشأة تتوقع تحقيقه خلال 12 شهرًا من تاريخ التقرير المالي، أو إذا كان نقدا أو ما يعادله من النقد، وذلك وفقا لشروط التصنيف الواردة في معيار IAS.
متى يُصنف الأصل كأصل متداول؟
وفقا لمعيار IAS 1، يصنف الأصل كأصل متداول إذا تحقق واحد من المعايير التالية:
- تتوقع المنشأة تحقيق الأصل أو بيعه أو استهلاكه ضمن دورة التشغيل العادية.
- يكون الأصل محتفظا به بشكل أساسي بغرض المتاجرة.
- تتوقع المنشأة تحقيق الأصل خلال 12 شهرا من تاريخ التقرير المالي.
- يكون الأصل نقدا أو ما يعادله من النقد، ما لم يكن استخدامه أو استبداله مقيدا لتسوية التزام لمدة لا تقل عن 12 شهرا بعد تاريخ التقرير المالي.
ما هي أهمية الأصول المتداولة؟
يمكن معرفة أهمية الأصول قصيرة الأجل للشركات من خلال تأثيرها على العمليات المالية، ودورها في استقرار الوضع المالي للشركة، وقدرتها على تحويل أي أصل لمصدر مالي خلال فترة زمنية محددة، وفيما يلي نستعرض بعض النقاط الخاصة بأهمية الأصول المتداولة:
- عند وجود أى أزمة بالمنشأة من السهل التصرف فى الأصول المتداولة لسرعة تحويلها إلى نقدية.
- تعبر عن سيولة أى منشأة عن طريق حساب جميع الأصول المتداولة.
- معرفة الوضع المالي للمؤسسة وبالتالي وضع القرارات المستقبلية بشكل صحيح.
- تحدد المخاطر المحتملة لوضع المؤسسة وذلك يساعد في تحديد إمكانية وجود الاستثمار من عدمه.
- يوضح مجموع الأصول المتداولة معرفة تسديد الديون المستقبلية للمؤسسة أم لا.
- استمرار العمليات اليومية حيث تساعد الأصول المتداولة الشركة على توفير السيولة التي تحتاجها لتسيير أعمالها اليومية، مثل دفع رواتب الموظفين وسداد المصروفات وشراء المواد والمستلزمات اللازمة لاستمرار العمل.
وبالتالي لا غنى عن الأصول المتداولة في أى منشأة ويحاول أصحاب الشركات والمحاسبين تعظيم قيمتها بالمركز المالي وهو ما يتطلب إدارة مالية احترافية.
لماذا سميت الأصول المتداولة بهذا الاسم؟
سميت الأصول المتداولة بهذا الاسم لأنها تتحول أو تستخدم ضمن دورة التشغيل العادية للمنشأة. وتشمل الأصول التي تتوقع الشركة بيعها أو استهلاكها أو تحويلها إلى نقد خلال فترة قصيرة، وغالبا خلال سنة مالية واحدة ويساعد وجود هذه الأصول على توفير السيولة اللازمة لتغطية الالتزامات والاحتياجات المالية قصيرة الأجل.
ما هي أنواع الأصول المتداولة؟
الأصول متداولة لها عدة أنواع في الشركات، ويمكن تحويلها إلى نقد في خلال فترة زمنية محددة وتختلف هذه الفترة حسب نوع الأصل المُراد تحويله إلى مال وفيما يلي نستعرض الأنواع المختلفة للأصول المتداولة:
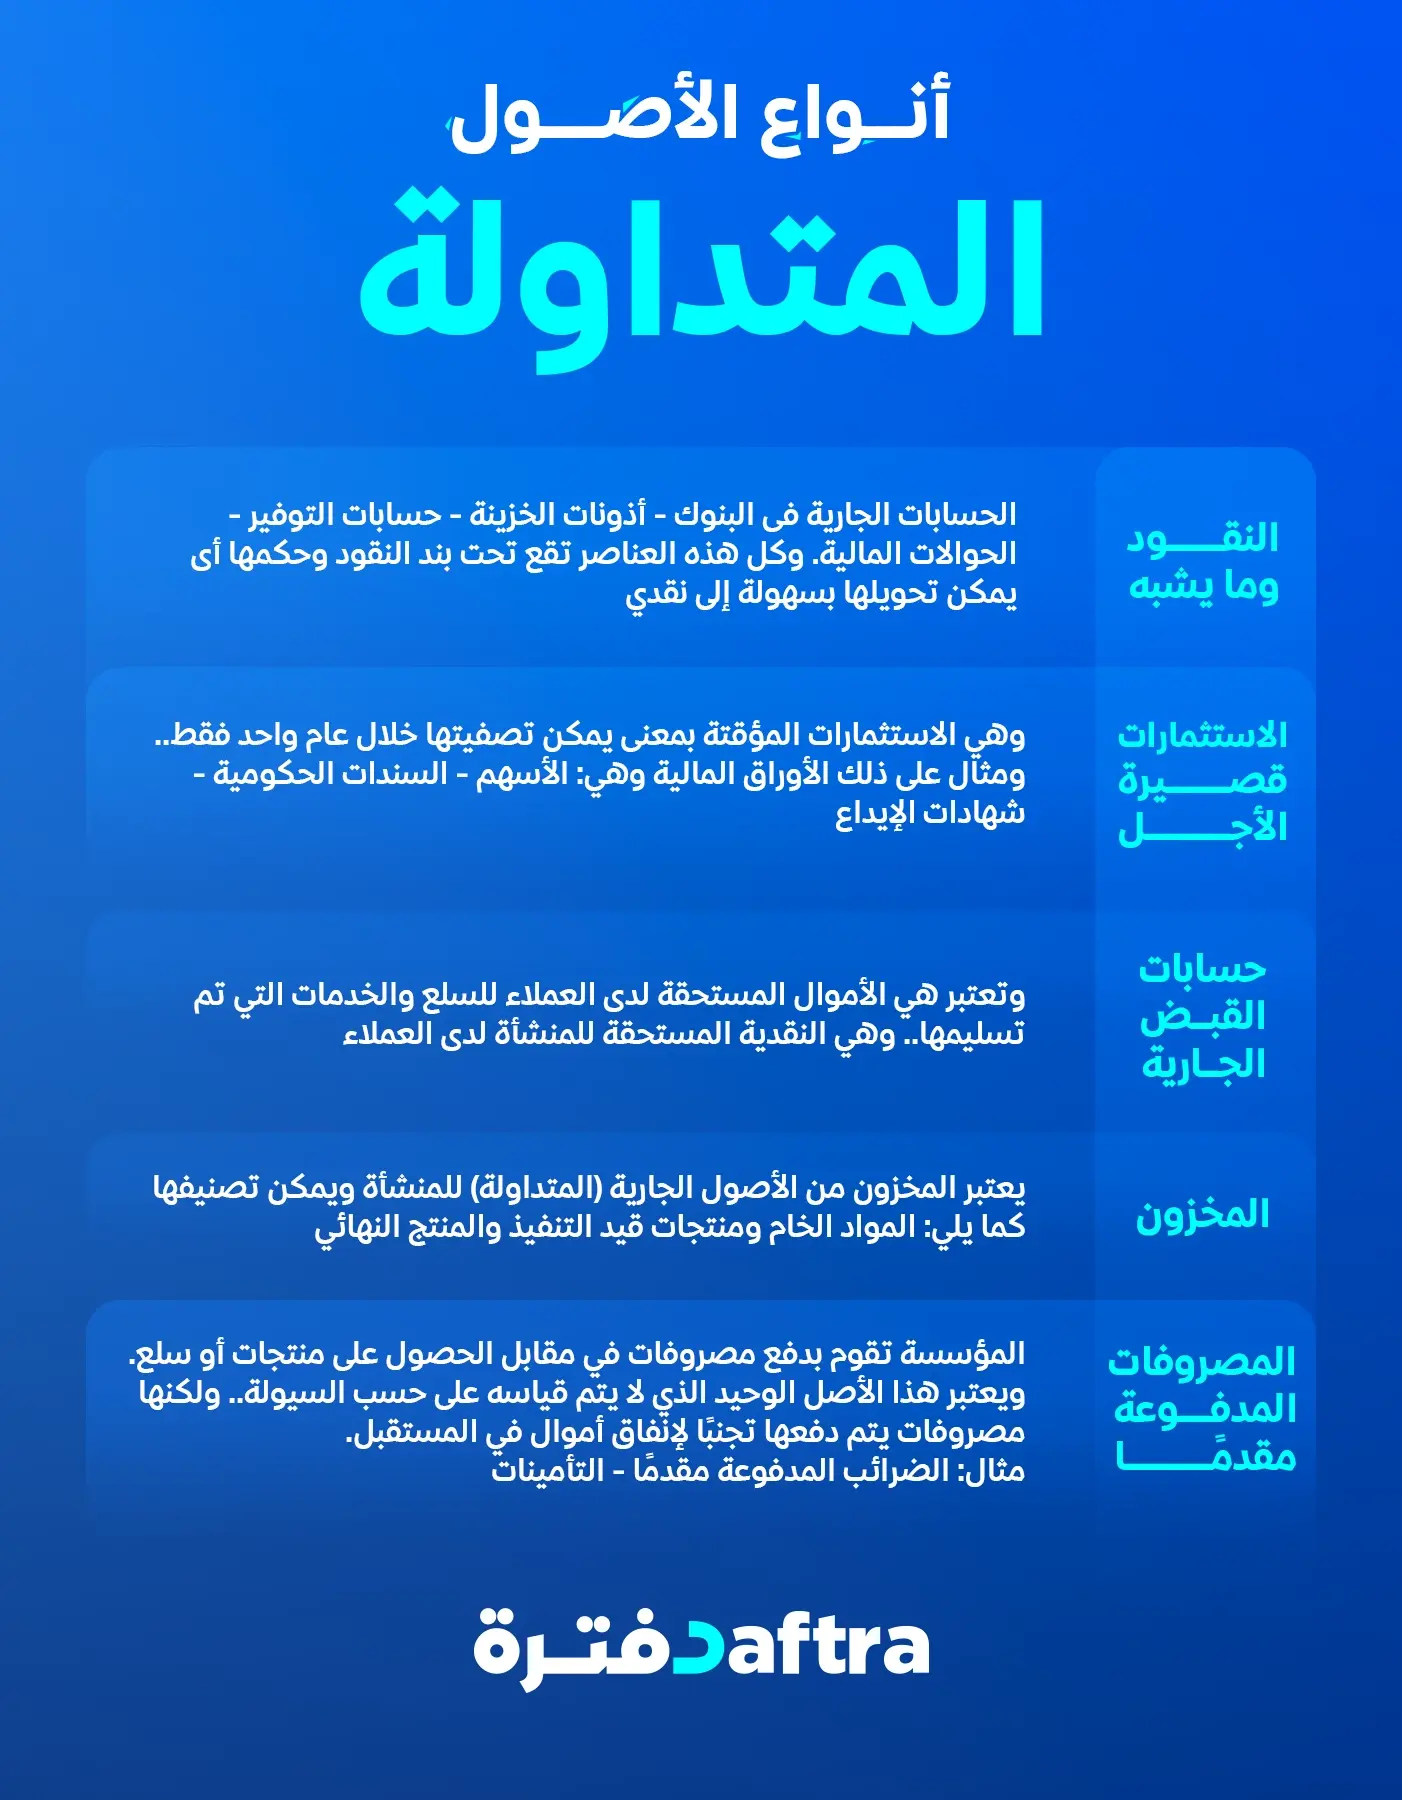
1- النقود وما يشبهها:
أى مؤسسة تمتلك سيولة من الأموال ولكن ما الذي يعتبر فى حكم النقود ويعتبر أصل متداول؟
يمكن أن يكون الحسابات الجارية فى البنوك - أذونات الخزينة - حسابات التوفير - الحوالات المالية.
وكل هذه العناصر تقع تحت بند النقود وحكمها أى يمكن تحويلها بسهولة إلى نقدية.
مثال: شركة تجزئة لديها رصيد نقدي في حسابها الجاري بالبنك يمكنها استخدام النقود لسداد فواتير الموردين والمصروفات اليومية بسهولة، وذلك يُساعدها على مواصلة العمليات التشغيلية دون الحاجة إلى بيع أصول أخرى.
2- الاستثمارات قصيرة الأجل:
وهي الاستثمارات المؤقتة بمعنى يمكن تصفيتها خلال عام واحد فقط. ومثال على ذلك الأوراق المالية وهي:
الأسهم - السندات الحكومية - شهادات الإيداع.
مثال: شركة لديها فائض في السيولة لا تحتاج إلى استخدامه في الوقت الحالي، فبدلًا من ترك هذه الأموال دون استثمار، قررت توجيه جزء منها إلى أسهم أو سندات حكومية أو شهادات إيداع يمكن تصفيتها خلال فترة قصيرة. وبذلك تستفيد الشركة من أموالها مؤقتًا، مع الاحتفاظ بإمكانية تحويل الاستثمار إلى نقد عند ظهور حاجة للسيولة أو تغير خطتها المالية.
استخدم حاسبة الاستثمار الآن لمعرفة قيمة الربح العائد من الاستثمار من خلال المبلغ المستثمر
3- حسابات القبض الجارية:
وتعتبر هي الأموال المستحقة لدى العملاء للسلع والخدمات التي تم تسليمها. وهي النقدية المستحقة للمنشأة لدى العملاء.
مثال: باعت شركة بضاعة لأحد العملاء على الحساب، وسلمته البضاعة على أن يسدد قيمتها لاحقًا. في هذه الحالة، تمثل قيمة البضاعة حسابًا من حسابات القبض المستحقة للشركة لدى العميل، إلى أن يتم تحصيل المبلغ.
4- المخزون:
يعتبر المخزون من الأصول الجارية (المتداولة) للمنشأة ويمكن تصنيفها كما يلي:
المواد الخام
منتجات قيد التنفيذ
المنتج النهائي.
ويعتبر المخزون من أهم الأصول المتداولة فى حالة وجود مبيعات كبيرة وبذلك يتم تحويل المخزون إلى نقدية بسهولة.
مثال: تمتلك شركة ملابس مجموعة من الملابس الجاهزة للبيع إلى جانب الأقمشة التي تستخدمها في تصنيع الملابس والقطع التي لا تزال تحت التصنيع. وتعد هذه المواد والمنتجات مخزونًا لدى الشركة لأنها مخصصة للبيع أو للاستخدام في عملية الإنتاج.
5- المصروفات المدفوعة مقدمًا:
المؤسسة تقوم بدفع مصروفات في مقابل الحصول على منتجات أو سلع. ويعتبر هذا الأصل الوحيد الذي لا يتم قياسه على حسب السيولة. ولكنها مصروفات يتم دفعها تجنبًا لإنفاق أموال في المستقبل.
مثال: دفعت شركة قيمة إيجار مقرها مقدمًا لفترة قادمة، وعلى الرغم من دفع المبلغ بالفعل، فإنها لم تستفد من كامل فترة الإيجار بعد. لذلك يُسجل المبلغ المدفوع مقدمًا كمصروف مدفوع مقدمًا ضمن الأصول المتداولة، ثم يُحمل مصروف على الفترات التي تستفيد فيها الشركة من الإيجار.
وبعد توضيح الأنواع المختلفة للأصول المتداولة نلاحظ أن معظمها يتمثل في النقود وما يشبها والمخزون والاستثمارات قصيرة الأجل الخاصة بالشركة والمصروفات المدفوعة مقدماً ، ويمكن إدراج أمثلة مختلفة لها فيما يلي.
ما هي الأمثلة المختلفة على الأصول المتداولة؟
استكمالاً لنقطة الأنواع المختلفة للموجودات المتداولة يمكننا عرض أمثلة مختلفة على الأصول المتداولة، وذلك سواء كانت أصول تمتلكها الشركة في الوقت الحالي أو أصول بعيدة مثلا عن الشركة، وفيما يلي بعض من هذه الأصول المتداولة:
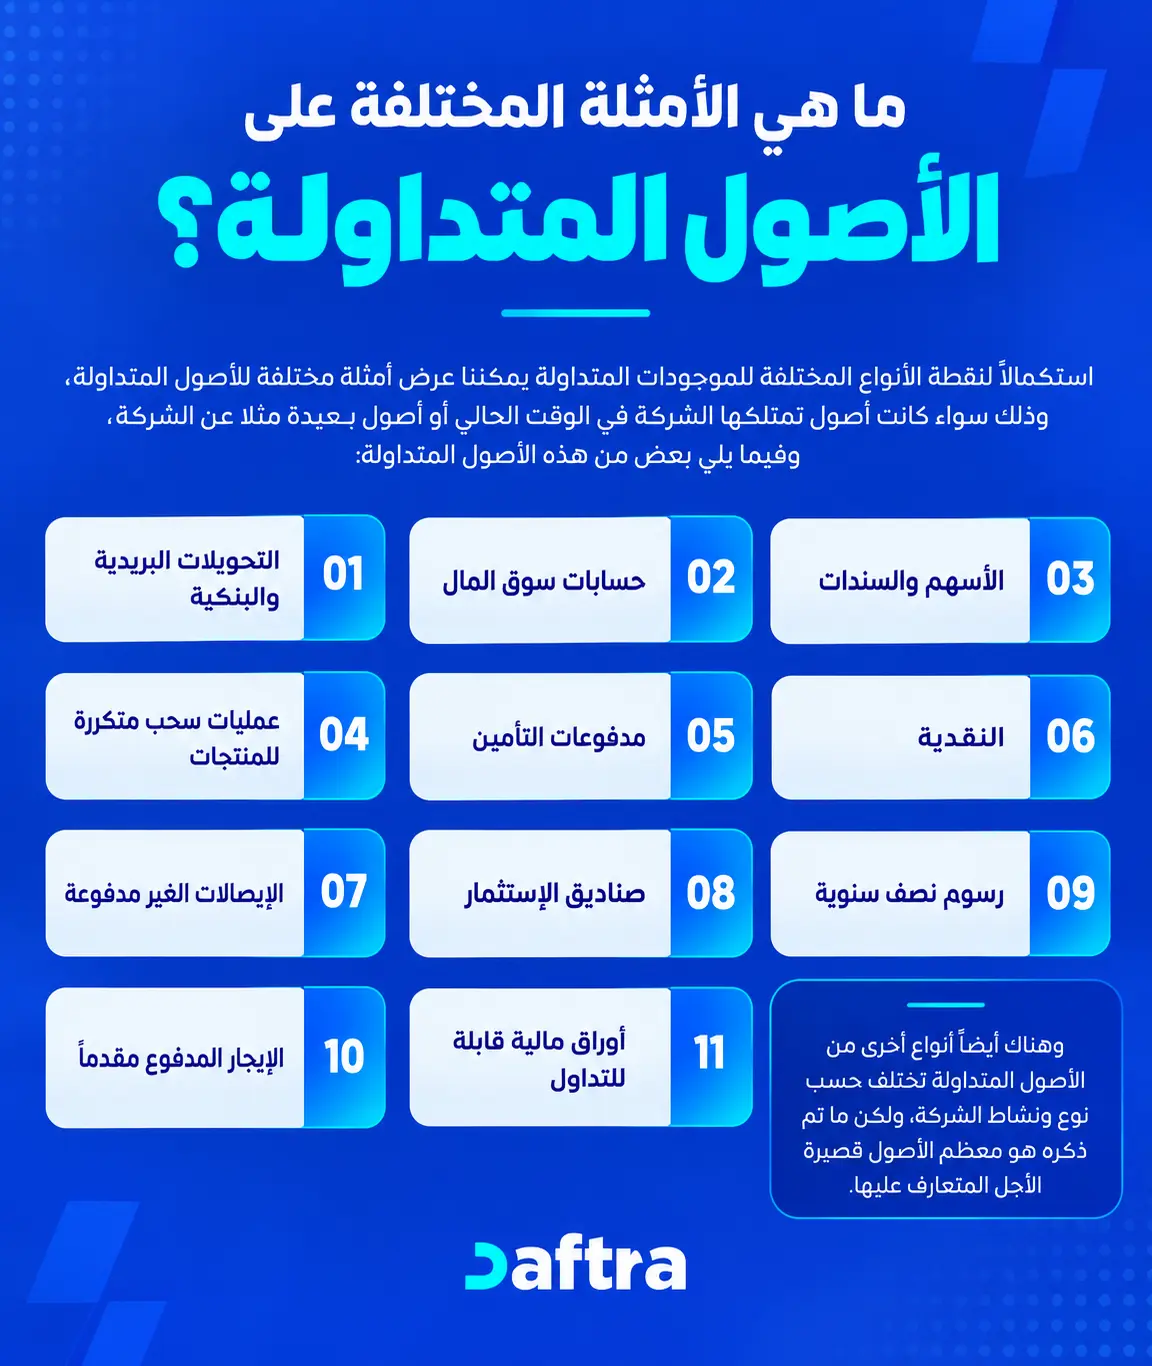
- التحويلات البريدية والبنكية
- حسابات سوق المال
- الأسهم والسندات
- عمليات سحب متكررة للمنتجات
- مدفوعات التأمين
- النقدية
- الإيصالات الغير مدفوعة
- صناديق الإستثمار
- رسوم نصف سنوية
- الإيجار المدفوع مقدمًا
- أوراق مالية قابلة للتداول
وهناك أيضا أنواع أخرى من الأصول المتداولة تختلف حسب نوع ونشاط الشركة، ولكن ما تم ذكره هو معظم الأصول قصيرة الأجل المتعارف عليها.
ما العلاقة بين الأصول المتداولة ودورة التشغيل؟
ترتبط الأصول المتداولة بشكل مباشر بدورة التشغيل (Operating Cycle) في الشركة، وهي الفترة التي تستغرقها المنشأة لتحويل مواردها المستخدمة في النشاط إلى نقد من خلال عملياتها التشغيلية. وتشمل هذه الدورة عدة مراحل متتابعة، تبدأ بشراء المخزون، ثم بيع المنتجات، وتنتهي بتحصيل المبالغ المستحقة من العملاء.
يرتبط تصنيف الأصل بأصل متداول بقدر ارتباطه بدورة التشغيل، فإذا كان من المتوقع أن يتحول الأصل إلي نقد أو يُستهلك خلال دورة التشغيل العادية للمنشأة فإنه يُصنف من ضمن الأصول المتداولة.
كيف يتم حساب الأصول المتداولة؟
لحساب الأصول المتداولة هناك أكثر من خطوة يمكننا من خلالها معرفة حجم الأصول الجارية داخل الشركة، ويساعد حساب الأصول المتداولة في تقييم الوضع المالي للشركة، وفيما يلي سنقوم بشرح تفصيلي لكل خطوة من خطوات الإجابة عن سؤال (كيف احسب الأصول المتداولة؟)
1- حساب النقدية:
في هذه الخطوة من خطوات حساب الأصول قصيرة الأجل يتم جمع النقود السائلة بالإضافة إلى كل المصروفات النثرية والحسابات الجارية.
فعلى سبيل المثال: إذا كان لدى المؤسسة أموال سائلة 50 ألف ﷼ وكان رصيدها فى الحسابات الجارية 100 ألف ﷼ والمصروفات النثرية 40 ألف ﷼ فيمكن حساب النقدية فى بند الأصول المتداولة كالتالى:
50 ألف + 100 ألف + 40 ألف = 190 ألف ﷼ في حساب النقدية.
ويمكنك من خلال الحلول المتوفرة في نظام دفترة معرفة النقود السائلة في الشركة من خلال برنامج إدارة الأصول، ومن خلال تقارير برنامج المبيعات في دفترة يُمكن معرفة المصروفات النثرية.
2- إجمالي الاستثمارات قصيرة الأجل:
يتم جمع كل الإستثمارات قصيرة الأجل، فعلى سبيل المثال إذا كانت المؤسسة تملك 30 ألف ﷼ من الأسهم و 20 ألف من شهادات الإيداع إذًا إجمالي حساب الاستثمارات قصيرة الأجل هو 50 ألف ﷼.
3- إجمالي حسابات القبض الجارية:
يتم جمع كافة مستحقات المنشأة لدى العملاء سواء تم التحصيل أم لا.
ويمكنك معرفة المستحقات الشركة لدى العملاء من خلال برنامج إدارة العملاء في نظام دفترة ومتابعة كل المدفوعات المستحقة عند كل عميل.
4- حساب إجمالي المخزون:
يمكن حساب المخزون فى نهاية العام بالمعادلة التالية:
قيمة المخزون في بداية العام + صافي المشتريات - تكلفة البضاعة المباعة
5- حساب المصروفات المدفوعة مقدماً:
يمكن حساب المصروفات المدفوعة بالمعادلة التالية:
المصروفات المدفوعة = مصروفات الفترة+ المصروفات المستحقة أول الفترة- المصروفات المستحقة أخر الفترة.
6- حساب إجمالي الأصول المتداولة:
يمكن حساب إجمالي الأصول المتداولة بالمعادلة التالية:
إجمالي الأصول المتداولة= النقدية + الذمم المدينة + المخزون + الاستثمارات قصيرة الأجل + المصروفات المدفوعة مقدمًا + أي أصول متداولة أخرى.
على سبيل المثال:
إذا كان مخزون أول المدة بقيمة 100 ألف ﷼ وكان صافي المشتريات لهذا العام 150 ألف ﷼ وكانت تكلفة البضاعة المباعة في هذه المدة هي 75 ألف ﷼
إذّا قيمة المخزون النهائي هو= 100 + (150 - 75) = 175 ألف ﷼.
وفي النهاية لحساب إجمالي الأصول المتداولة يجب اتباع هذه المعادلة:
النقدية + ما يساوي النقد + إجمالي الاستثمارات قصيرة الأجل + حسابات القبض الجارية + المخزون + وجميع المصروفات المدفوعة مقدمًا + إجمالي الأصول الأخرى.
و تستطيع من خلال برامج إدارة المخزون والجرد من نظام دفترة معرفة قيمة المخزون في بداية العام، وعلى أساسه يمكنك حساب إجمالي المخزون، وايضا يمكن معرفة صافي المشتريات من خلال برنامج إدارة المشتريات في دفترة الذي يساعدك علي معرفة ما تم شراؤه خلال فترة معينة.
ما هو الفرق بين الأصول المتداولة والغير متداولة؟
يمكن اختصار الفرق بين الأصول المتداولة والأصول الغير متداولة في أن الأصول المتداولة هي أصول يمكن تحويلها لنقد في فترة زمنية قصيرة، وتدعم العمليات التشغيلية قصيرة الأجل، بينما الأصول الغير متداولة يمكن تحويلها لنقد في فترة زمنية كبيرة وتدعم العمليات التشغيلية طويلة الأجل.
في الفيديو التالي ستتعرف على الفرق بين الأصول المتداولة والأصول غير المتداولة وستتعرف علي كيفية إضافة الأصول وإدارتها داخل برنامج دفترة.
اقرأ ايضا: ما هو الاستهلاك في المحاسبة؟
ما الفرق بين الأصول المتداولة والخصوم المتداولة؟
الأصول المتداولة هي ممتلكات للمنشأة يمكن تحويلها إلى نقدية بسهولة، وتزيد من رأس المال العامل، وتُعبر عن سيولة المنشأة، بينما الخصوم المتداولة هي التزامات على الشركة يجب تسويتها في مدة قصيرة، وتُخفض من قيمة رأس المال العامل، كما أنها تشكل تهديدا على سيولة المنشأة.
دور الأصول المتداولة في التحليل المالي
تعتبر الأصول المتداولة من العناصر المهمة عند تقييم سيولة الشركة ووضعها المالي على المدى القصير من خلال النظر إلى حجمها مقارنة بالالتزامات المتداولة وايضاً مدى سهولة تحويلها إلي نقد. فإن وجود أصول متداولة بقيمة مرتفعة لا يعني بالضرورة أن الشركة تتمتع بسيولة جيدة.
عند تحليل الأصول المتداولة، يتم التركيز على مدى قدرة الشركة على توفير النقد اللازم للوفاء بالتزاماتها قصيرة الأجل في مواعيد استحقاقها.
لأنها تدخل في حساب عدد من المؤشرات المالية مثل رأس المال العامل ونسبة التداول والنسبة السريعة ومن خلال هذه المؤشرات يمكن التعرف على مدى قدرة الشركة على تغطية التزاماتها قصيرة الأجل باستخدام أصولها المتداولة وتختلف درجة السيولة من اصل الى آخر.
من أهم المؤشرات التي يعتمد عليها التحليل المالي:
ولتوضيح دور الأصول المتداولة في التحليل المالي، نعود إلى المشكلة التي مرت بها الشركتان سابقا، حيث يظهر الفرق في السيولة بشكل واضح عند النظر إلى شركتين كانت قيمة الأصول المتداولة لديهما متساوية لكن مكونات هذه الأصول كانت مختلفة:
كانت الشركة الأولى تمتلك 250 ألف ريال نقدية و150 ألف ريال مستحقات من العملاء وقريبة من التحصيل بالإضافة إلى 100 ألف ريال من المخزون سريع الحركة وكان لديها بذلك جزء كبير من الأصول المتداولة يمكن تحويله إلى نقد بسهولة عند الحاجة.
أما الشركة الثانية فكانت تمتلك 50 ألف ريال نقدية و200 ألف ريال مستحقات متأخرة إلى جانب 250 ألف ريال من المخزون وكان جزء كبير منه راكدًا ورغم أن إجمالي الأصول المتداولة لديها بلغ 500 ألف ريال إلا أن قدرتها على توفير السيولة لم تكن بنفس مستوى الشركة الأولى.
ظهر هذا الفرق عندما احتاجت الشركة الثانية إلى سيولة لتغطية التزاماتها قصيرة الأجل فلم يكن من السهل تحويل جزء كبير من مستحقاتها المتأخرة ومخزونها الراكد إلى نقد خلال وقت قصير.
في المقابل كانت الشركة الأولى أكثر مرونة في توفير السيولة لأن لديها نسبة أكبر من الأصول النقدية والأصول القريبة من التحول إلى نقد.
وهنا أدركت الشركة أن متابعة قيمة الأصول المتداولة وحدها لا تكفي وأنها بحاجة إلى رؤية أوضح لحركة السيولة والأصول وما يرتبط بها من بيانات مالية، لذلك لجأت إلى برنامج دفترة لتنظيم بياناتها المالية ومتابعة الأصول المتداولة وحركة السيولة في مكان واحد والذي ساعدها على تكوين صورة أوضح عن وضعها المالي واتخاذ قراراتها بناء على بيانات أكثر وضوحًا.
وبالرغم من أن كل شركة كانت تمتلك 500 ألف ريال من الأصول المتداولة كانت الشركة الأولى في وضع أفضل من ناحية السيولة وقدرتها على سداد التزاماتها قصيرة الأجل وهذا يوضح أن تقييم السيولة لا يعتمد على إجمالي الأصول المتداولة فقط بل يتطلب النظر إلى مكونات هذه الأصول ومدى سهولة وسرعة تحويلها إلى نقد عند الحاجة.
اقرأ ايضا: ما هو معدل دوران الأصول؟
التحديات المتعلقة بإدارة الأصول المتداولة
التحديات التي تتعلق بإدارة الأصول المتداولة كالأتي:
- إدارة المخزون: إذا كانت مستويات المخزون مرتفعة جدًا، فقد تؤدي إلى توقف رأس المال والذي يجعل من المستحيل تلبية الاحتياجات النقدية الفورية.
- التضخم وتقلب الأسعار: ارتفاع تكلفة إعادة تعبئة المخزون والمواد الخام يؤثر على حجم رأس المال العامل المطلوب.
- تحصيل الحسابات المستحقة: قد يؤثر التأخير في تحصيل المستحقات من العملاء على التدفق النقدي.
- اختلال التوازن بين السيولة و الاحتفاظ بالأصول: الشركة قد تمتلك قدراً كبيراً من الأصول المتداولة، لكن لا يعني بالضرورة توفر سيولة فورية، فقد يكون جزء كبير منها مرتبطاً بالمخزون والذي يُحد من قدرتها على توفير النقد اللازم.
أفضل الممارسات لإدارة الأصول المتداولة بكفاءة
- تبسيط عملية حسابات القبض: يساعد تحصيل المستحقات في مواعيدها على تحسين التدفق النقدي والحفاظ على السيولة اللازمة لتلبية احتياجات الشركة. ولتقليل تأخر التحصيل، يمكن للشركات وضع سياسات ائتمانية واضحة، وإرسال الفواتير في مواعيدها، وتقديم حوافز تشجع العملاء على الدفع المبكر كذلك، تسهل أدوات الأتمتة متابعة المستحقات وإرسال التذكيرات في الوقت المناسب، مما يجعل إدارة حسابات القبض أكثر تنظيمًا ويساعد على تسريع عملية التحصيل.
- الحفاظ على مستوى المخزون الأمثل: يعد الحفاظ على مستوى المخزون الامثل امرا اساسيا لتجنب تراكم المخزون او نفاده. ويمكن للشركات تحقيق ذلك من خلال استخدام ادوات التنبؤ بالطلب، ومتابعة معدل دوران المخزون.
- مراقبة مؤشرات الأداء الرئيسية بإنتظام: يساعد تحليل النسب المالية، مثل نسبة السيولة ونسبة السيولة السريعة ونسبة دوران المخزون، الشركات على قياس مدى كفاءة ادارة الاصول المتداولة.
- التنبؤ بالتغيرات الموسمية والتخطيط لها: العديد من الشركات تشهد تقلبات موسمية في التدفق النقدي والطلب على المخزون ومن خلال التخطيط المسبق لمواجهة هذه التقلبات، كما يُمكن للشركات تخصيص الموارد بكفاءة كبيرة وبالتالي تجنب حدوث نقص في المخزون.
كيف تُصنف الأصول المتداولة في دليل حسابات دفترة؟
نجد في دليل الحسابات الموجودببرنامج دفترة المحاسبي تحت بند الأصول قسم الأصول المتداولة، ويتم تفريعه إلى أنواع كل منها أحد تصنيفات الأصول المتداولة وهم كالتالي:
- الخزينة
- البنك
- المخزون
- المدينون
- أوراق القبض
- عهد الموظفين
- المشتريات (المردودات)
- تغيير عملة
- مبالغ تحت التحصيل
- السلف
هذا بالإضافة إلى إمكانية إضافة تصنيفات جديدة للأصول المتداولة وهناك برنامج شامل لإدارة الأصول، بالضغط على أي منها تستعرض القيود المحاسبية والعمليات الخاصة بهذه الأصول، والنقد المتاح، وهو ما يمكنك معرفة إجماله لتقدير موقفك المالي وقدر السيولة المتوفرة في حسابك في الوقت الحالي.
أسئلة شائعة حول الأصول المتداولة
هل القروض أصول متداولة؟
هناك حالتين للإجابة على هذا السؤال:
- حالة أن القرض تم منحه للمؤسسة في هذه الحالة فهو دين والتزام على المنشأة
- حالة أن المؤسسة هي التي منحت القرض لشخص آخر في هذه الحالة فهو قرض ممنوح
ولكن فى حالة أن القرض قصير الأجل و مدته لا تزيد عن عام واحد فإنه في الحالة الأولى خصوم متداولة.
أما فى الحالة الثانية فهو أصول متداولة.
ما علاقة رأس المال العامل بـ الأصول المتداولة؟
هناك معادلة شهيرة توضح العلاقة بين رأس المال العامل والأصول المتداولة وهي:
رأس المال العامل = الأصول المتداولة - الخصوم المتداولة
لذلك أي مؤسسة تريد تحديد رأس المال العامل فأنها تحدد أولًا إجمالي الأصول المتداولة مطروحًا منها إجمالي الخصوم المتداولة.
هل المخزون أصول متداولة؟
المخزون يعامل كأصل متداول طالما المنشأة تنوي بيعه خلال العام ولأن المخزون هو المصدر الأساسي للإيرادات ويعتبر ذو سيولة عالية مقارنة بالأصول الغير متداولة.
ما هو صافي الأصول المتداولة؟
صافي الأصول المتداولة هي المبلغ المتبقي من إجمالي قيمة الأصول المتداولة بعد سداد ديون (الالتزامات المتداولة) أو ما يعرف برأس المال العامل.
ويمكن أن تكون قيمتها موجبة أو سالبة وتعتبر مؤشرًا للأعمال التجارية الخاصة بالمنشأة.
وفي حالة زيادة الأصول المتداولة عن الخصوم المتداولة فهذا يعني أن المؤسسة قادرة على سداد ديونها.
أما إذا كانت الخصوم المتداولة أكبر من الأصول المتداولة فهذه يدل على عجز المؤسسة عن سداد ديونها.
ما هو مصطلح Zero working capital؟
هذه المصطلح يعني أن رأس المال العامل يساوي صفر أي أن:
الأصول المتداولة - الخصوم المتداولة = صفر
أو الأصول المتداولة = الخصوم المتداولة.
هل البنك من الأصول المتداولة؟
نعم، الرصيد المتوفر في البنك يُعد من الأصول المتداوله لأنه يمثل نقدية متاحة للمنشأة ويمكن استخدامها في سداد الالتزامات وتمويل العمليات اليومية.
هل المدينين من الأصول المتداولة؟
نعم المدينون من الأصول المتداولة لأنهم يُمثلوا الأشخاص أو الشركات التي تدين للشركة بمبالغ مالية نتيجة لبيع البضائع أو تقديم الخدمات على الحساب، ويكون من المتوقع تحصيل المبالغ المستحقة منهم خلال الدورة التشغيلية العادية للشركة والتي عادة ما تكون خلال سنة واحدة.
هل اوراق القبض أصول متداولة؟
نعم تعتبر أوراق القبض من الأصول المتداولة وهي وثائق تمثل مطالبات مالية قابلة للتحصيل و التحويل إلى نقد خلال الدورة التشغيلية العادية للشركة.
هل البضاعة من الأصول المتداولة؟
تعتبر البضاعة من الأصول المتداولة لأنها تشمل السلع والمنتجات التي تحتفظ بها الشركة لغرض إعادة بيعها، ومتوقع أن تتحول إلى نقد خلال الدورة التشغيلية للشركة من خلال عملية البيع على أن يكون ذلك خلال مدة لا تزيد عن عام واحد فقط.
كم نسبة الأصول المتداولة؟
نسبة الأصول المتداولة الجيدة تكون من 2:1 وتُشير هذه النسبة أن الشركة تمتلك ضعف الأصول المتداولة مقارنة بالخصوم المتداولة، ويُمكن حساب نسبة الأصول الجارية من خلال المعادلة الآتية (الأصول المتداولة / الخصوم المتداولة = النسبة).
هل رأس المال من الأصول المتداولة؟
لا، رأس المال ليس من الأصول المتداولة وإنما يُشير إلى المبالغ المالية التي تُستخدمها الشركة لتشغيل الأعمال التجارية، وتمويل الأنشطة الاستثمارية، بينما الأصول المتداولة تُشير إلى السيولة التي يُمكن من خلالها إدارة العمليات اليومية، و تغطية الالتزامات قصيرة الأجل.
كيف يتم ترتيب الأصول المتداولة حسب السيولة؟
يتم ترتيب الأصول حسب السيولة من الأكبر إلى الأقل قيمة ويكون الترتيب كالتالي:-
- النقدية في الصناديق والحسابات الجارية.
- الأوراق المالية قصيرة الأجل مثل الأسهم والسندات.
- المخزون المتمثل في البضائع.
- الحسابات المستحقة على العملاء.
ما هي خطوات جرد الأصول المتداولة؟
- تحديد الفترة الزمنية لجرد الأصول الجارية.
- تشكيل الفريق المسؤول عن عملية الجرد.
- جمع كافة بنود الأصول المتداولة المتاحة خلال الفترة الزمنية المُحددة للجرد.
- تحديد طريقة تقييم الأصول من المخزون والحسابات المدينة، وتختلف هذه الطرق ما بين طريقة التكلفة، وطريقة القيمة السوقية، وطريقة التدفقات النقدية، وطريقة النسب المالية.
- استخدام نظام محاسبة سحابي مُتكامل مثل برنامج دفترة لجمع بيانات الأصول المتداولة بدقة من خلال السجلات المالية، والفواتير وغيرها.
- القيام بعملية الجرد الفعلي للأصول المتداولة.
- توثيق نتائج الجرد، وتسجيل أي فروقات للأصول بين السجلات الفعلية والسجلات المحاسبية.
- تحليل الفروقات والتحقق من أسبابها.
- تحديث السجلات المحاسبية بناءً على نتائج الجرد.
- إعداد تقرير الجرد متضمنًا التوصيات اللازمة التي تساعد على إدارة الأصول المتداولة بكفاءة.



 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون