

كل ما تريد معرفته عن قائمة التدفقات النقدية و مكوناتها وكيفية إعدادها
محتويات المقال:
- ملخص المقال
- ما هي قائمة التدفقات النقدية ؟
- ما هي مكونات قائمة التدفقات النقدية؟
- ما هو صافي التدفق النقدي؟
- ما هو الهدف من قائمة التدفقات النقدية؟
- ما هي خطوات إعداد قائمة التدفقات النقدية
- متي يتم إعداد قائمة التدفقات النقدية؟
- شكل قائمة التدفقات النقدية
- ما هي الطريقة المباشرة في بيان التدفقات النقدية؟
- ما هي الطريقة غير المباشرة لإعداد التدفق النقدي؟
- أمثلة عملية على إعداد قائمة التدفقات النقدية
- أخطاء شائعة عند إعداد قائمة التدفقات النقدية
- قائمة التدفقات النقدية في دفترة
- الأسئلة الشائعة
إذا كنت تفكر في استثمار أموالك في إحدى الشركات وما زلت حائرًا في اتخاذ القرار، أو كنت تخشى أن تضع أموالك في شراء أسهم بإحدى المؤسسات الاقتصادية قبل أن تتأكد من إمكانية تحقيق الأرباح، فأنت بحاجة إلى الاطلاع على قائمة التدفقات النقدية «Cash Flow Statement» الخاصة بتلك المؤسسة؛ للتعرف على الأوضاع المالية لها بشكل واضح.
حيث يساعد الاطلاع على قائمة التدفقات النقدية في استبيان الأوضاع المالية للمؤسسة، والتعرف بدقة على النتائج المترتبة على ما تقوم به من نشاطات خلال فترة زمنية محددة.
هذا الأمر يساهم في تحديد نقاط قوة وضعف المؤسسة، وبالتالي يسهل من عملية اتخاذ القرار بشأن التعامل معها من عدمه، لكن في البداية يجب أن نتعرف على مفهوم قائمة التدفقات النقدية للشركات بالتفصيل، ومكوناتها، وأهدافها، وكيفية إعدادها بالخطوات.
ما هي قائمة التدفقات النقدية ؟
قائمة التدفقات النقدية (Statement of Cash Flows) هي بيان مالي يوضح عمليات التدفق النقدي التي دخلت إلى الشركة والتي خرجت منها. نتيجة العمليات والأنشطة الاقتصادية والتشغيلية والتمويلية والاستثمارات التي قامت بها المؤسسة خلال فترة زمنية محددة من العام المالي لتوضح بذلك وضع الشركة المالي.
كما تظهر جميع التدفقات المالية والمصروفات التي أنفقتها الإدارة من أجل تنفيذ وإتمام أنشطتها التجارية والاستثمارية. ويُعد هذا البيان المالي من أهم الأدوات التي تساعد في إدارة وتحليل أداء المؤسسة من الناحية الاقتصادية، وذلك بالتعاون مع كل من قائمة المركز المالي «الميزانية العمومية» وقائمة الدخل وبيان الأرباح والخسائر
حيث أصبحت كل مؤسسة مُلزمة بإعداد تلك القوائم الثلاث وفقًا لمجموعة من المعايير المحاسبية المعتمدة في معظم دول العالم. وتساهم تلك القوائم المالية في إمكانية التنبؤ بالوضع النقدي للمؤسسة؛ لوضع الخطط الاقتصادية الملائمة على المدى القصير، حيث تمكن إدارة المؤسسة من اتخاذ القرارات بناءً عملية تحليل شاملة للنشاط الاقتصادي.
ما هي مكونات قائمة التدفقات النقدية؟
يرى بعض المتخصصين أن قائمة التدفقات النقدية هي الأكثر واقعية مقارنة بجميع البيانات المالية الأخرى؛ لأنها تتبع عمليات النقد التي تقوم بها المؤسسة من خلال 3 مكونات أساسية وهي أنشطة التشغيل والاستثمار والتمويل إليك عناصر قائمة التدفقات النقدية بالتفصيل
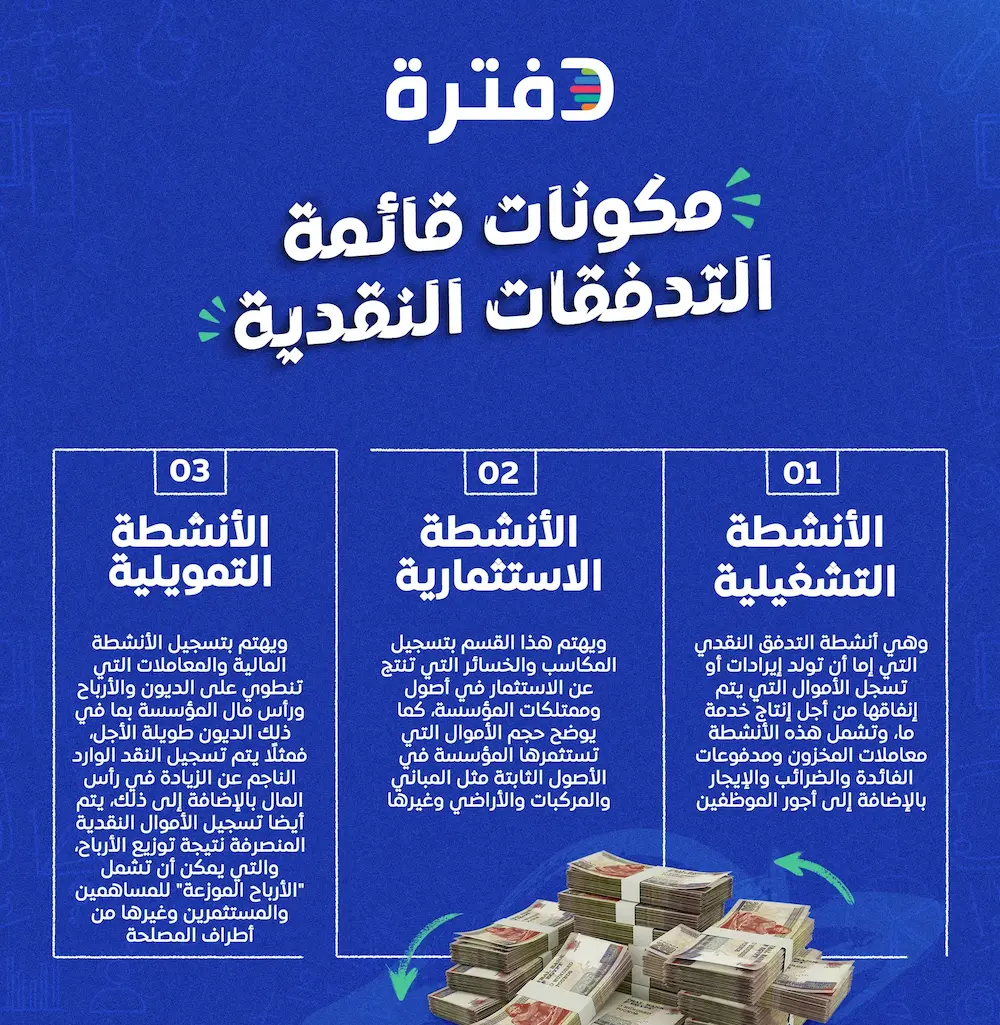
التدفقات النقدية من الأنشطة التشغيلية
وهي أنشطة التدفق النقدي التي إما أن تولد إيرادات أو تسجل الأموال التي يتم إنفاقها من أجل إنتاج خدمة ما، وتشمل هذه الأنشطة معاملات المخزون ومدفوعات الفائدة والضرائب والإيجار بالإضافة إلى أجور الموظفين.
التدفقات النقدية من الأنشطة الاستثمارية
ويهتم هذا القسم بعرض التدفقات النقدية الناتجة عن بيع واقتناء الأصول طويلة الأجل والاستثمارات المؤهلة، كما يوضح حجم الأموال التي تستثمرها المؤسسة في الأصول الثابتة مثل المباني والمركبات والأراضي وغيرها.
التدفقات النقدية من الأنشطة التمويلية
ويهتم بتسجيل الأنشطة المالية والمعاملات التي تنطوي على الديون والأرباح ورأس مال المؤسسة بما في ذلك الديون طويلة الأجل، فمثلًا يتم تسجيل النقد الوارد الناجم عن الزيادة في رأس المال بالإضافة إلى ذلك، يتم أيضا تسجيل الأموال النقدية المنصرفة نتيجة توزيع الأرباح، والتي يمكن أن تشمل "الأرباح الموزعة" للمساهمين والمستثمرين وغيرها من أطراف المصلحة.".
ويمثل مجموع تلك المكونات ما يُعرف باسم «صافي التدفق النقدي».
بدلا من إعداد قائمة التدفقات النقدية يدويا نقدم لك في قسم النماذج المحاسبية نموذج قائمة التدفقات النقدية Excel مجانا جاهز للتحميل وقم بفقط بملئ البيانات الخاصة بشركتك والنموذج سيحسب لك ما النتائج
ما هو صافي التدفق النقدي؟
ويُعرف صافي التدفق النقدي على أنه الفرق بين المدفوعات النقدية والإيصالات النقدية الخاصة بأي مؤسسة، ويتم حساب هذا الفارق بشكل شهري أو ربع سنوي أو سنوي، حيث يوضح حجم الأموال التي تحتاج إليها المؤسسة من أجل عمليات التوسع أو إجراء الأبحاث في مجال عملها أو شراء معدات حديثة أو حتى عملية سداد الديون المتراكمة عليها. ويمكن أن تشمل هذه الأموال الاستثمارات قصيرة الأجل التي تتطلب تدفقات نقدية
حيث تتمثل مُعادلة حساب صافي التدفق النقدي فيما يلي: صافي التدفق النقدي = التدفقات النقدية الناتجة عن الأنشطة التشغيلية + التدفقات النقدية الناتجة عن الأنشطة الاستثمارية + التدفقات النقدية الناتجة عن الأنشطة التمويلية.
وإذا كان ناتج هذه المعادلة يُشير إلى وجود صافي تدفق نقدي إيجابي فهذا الأمر يعتبر نقطة قوة للمؤسسة، بينما تحقيق صافي تدفق نقدي سلبي أمرٌ مقلقٌ خاصة وإذا تكرر أكثر من شهر، لكنه لا يعني بالضرورة أنك في خطر.
حيث أنه يمكن أن يرجع سبب حدوث هذا التراجع إلى استثمارك في إقامة منشأة جديدة أو تحديث المعدات التي تعمل بها؛ مما سيحقق نتائج إيجابية واضحة بعد الانتهاء منه قد يعوض هذا التراجع. لذا من المهم للغاية تحليل أسباب حدوث التراجع في صافي التدفق؛ للتمكن من التعامل معه بشكل صحيح ودقيق، لكن إلى أي مدى تبلغ أهمية وجود قائمة التدفقات النقدية؟
ما هو الهدف من قائمة التدفقات النقدية؟
تحظى قائمة التدفقات النقدية بأهمية كبيرة في الشق الاقتصادي للمؤسسات، حيث تساعد في توضيح الآثار النقدية المترتبة على مختلف الأنشطة الاقتصادية التي تنفذها الشركة خلال فترة زمنية محددة، وتعمل هذه القائمة على إيضاح قدرة المؤسسة على زيادة النقد المتوفر لديها لسداد الالتزامات وتنفيذ خطط التطوير سواء كانت على المدى القصير أو الطويل، فيما يلي أهم أهداف قائمة التدفقات النقدية:-
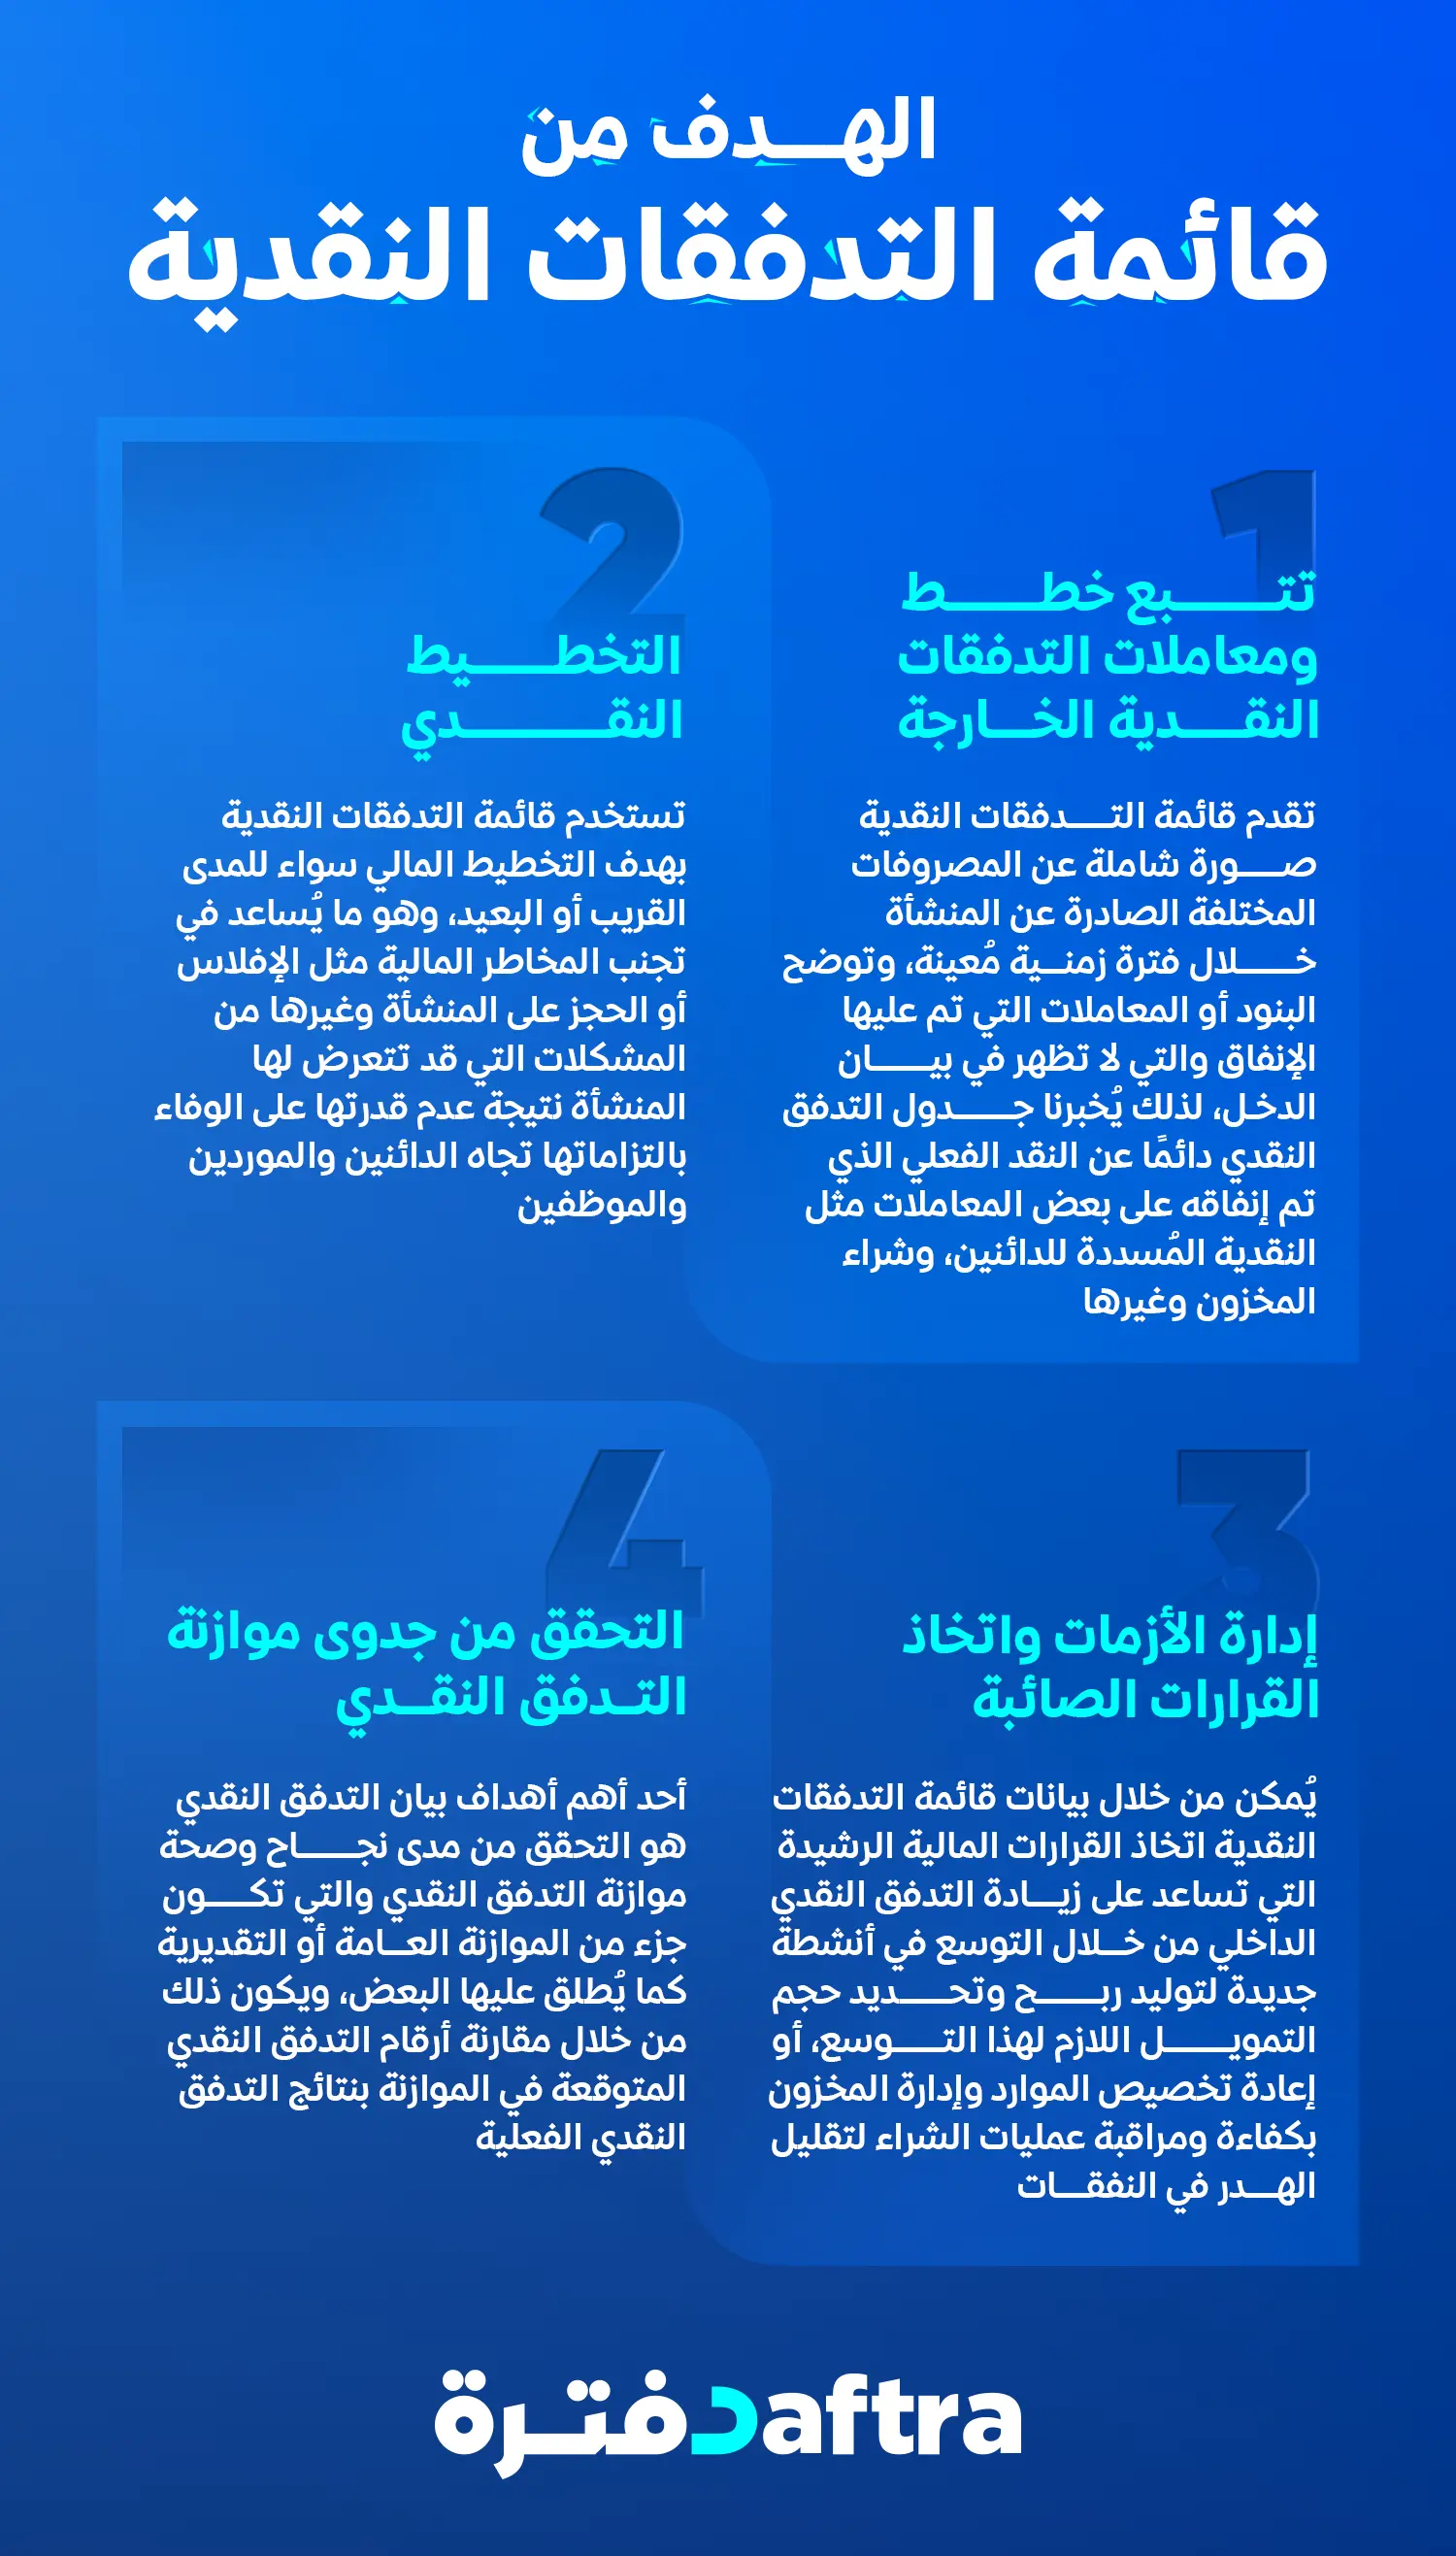
تتبع خطط ومعاملات التدفقات النقدية الخارجة
تقدم قائمة التدفقات النقدية صورة شاملة عن المصروفات المختلفة الصادرة عن المنشأة خلال فترة زمنية مُعينة، وفي الجانب المقابل توضح البنود أو المعاملات التي تم عليها الإنفاق والتي لا تظهر في بيان الدخل، لذلك يُخبرنا جدول التدفق النقدي دائمًا عن النقد الفعلي الذي تم إنفاقه على بعض المعاملات مثل النقدية المُسددة للدائنين، وشراء المخزون وغيرها.
التخطيط النقدي
تستخدم قائمة التدفقات النقدية بهدف التخطيط المالي سواء للمدى القريب أو البعيد، وهو ما يُساعد في تجنب المخاطر المالية مثل الإفلاس أو الحجز على المنشأة وغيرها من المشكلات التي قد تتعرض لها المنشأة نتيجة عدم قدرتها على الوفاء بالتزاماتها تجاه الدائنين والموردين والموظفين، إضافة إلى ذلك يساعدنا بيان التدفق النقدي على التنبؤ بالمتغيرات الاقتصادية بعيدة المدى التي يُمكن أن تؤثر على المنشأة ومنها حجم النمو الاقتصادي لنطاق عمل المؤسسة، والسياسات الاقتصادية الحكومية، والتضخم وأسعار الفائدة، والتغييرات الديموغرافية للسكان التي تؤثر بالطبع على عمليات البيع والشراء.
وتُعتبر قائمة التدفقات النقدية دليل قوي يساعد المسؤولين عن إدارة الشؤون المالية وصُناع القرار على توقع التدفقات النقدية اللازمة لتحقيق الأهداف قصيرة الأجل، والتنبؤ بتوقعات منطقية بشأن الوضع المالي للمنشأة في المستقبل، ومن ثم استخدام هذه التوقعات في تغيير الخطط والأولويات لتعظيم الإنتاجية والربحية وتحقيق الاستدامة والاستقرار المالي للمؤسسات.
التحقق من جدوى موازنة التدفق النقدي
أحد أهم أهداف بيان التدفق النقدي هو التحقق من مدى نجاح وصحة موازنة التدفق النقدي والتي تكون جزء من الموازنة العامة أو التقديرية كما يُطلق عليها البعض، ويكون ذلك من خلال مقارنة أرقام التدفق النقدي المتوقعة في الموازنة بنتائج التدفق النقدي الفعلية.
فإذا كان لا يوجد فرق فهذا دليل على صحة الموازنة، وإذا كان الفارق إيجابي أي حققت المنشأة تدفق نقدي داخلي أكثر من المتوقع له في الموازنة ويعرف بـ (الفائض النقدي) فهذا دليل أكبر على نجاح المنشأة وقوة أدائها ووضعها المالي، أما إذا كان الفارق سلبي من خلال ظهور إنفاق زائد على الأصل الرأسمالي أكثر من المتوقع له في الموازنة فإن هذا يُسبب ما يُعرف بـ (العجز النقدي) في هذه الحالة يجب تحليل أسباب هذا الفرق واتخاذ الإجراءات اللازمة للوصول إلى الحد الأمثل من الرصيد النقدي.
تساعد المعرفة ببيانات النقد الداخل إلى المؤسسة والخارج منها، على التركيز في الوسائل والطرق التي يُمكن من خلالها توليد نقد من أنشطة أخرى لزيادة الربح، مثل استخدام المخزون بكفاءة، أو تحصيل المستحقات بشكل أسرع، أو التأخر في دفع الفواتير المستحقة والمفاوضة على أحسن وسائل ووقت للدفع.
يمكنك تحميل نموذج لحساب التدفق النقدي المتوقع
إدارة الأزمات واتخاذ القرارات الصائبة
يُمكن من خلال بيانات قائمة التدفقات النقدية اتخاذ القرارات المالية الرشيدة التي تساعد على زيادة التدفق النقدي الداخلي من خلال التوسع في أنشطة جديدة لتوليد ربح وتحديد حجم التمويل اللازم لهذا التوسع، أو إعادة تخصيص الموارد وإدارة المخزون بكفاءة ومراقبة عمليات الشراء لتقليل الهدر في النفقات، وغيرها من القرارات التي تساعد على إدارة الأزمات المالية وتُعظم الربحية والتدفق النقدي الإيجابي.
بدلاً من استخدام الطريقة التقليدية في إعداد قائمة التدفق النقدي، يمكنك الاستعانة ببرنامج دفترة المحاسبي الذي يساعدك على تحديد حسابات الأصول الثابتة، وتقديم جميع قيود اليومية، والتحقق من عمليات القروض وسدادها، وتوزيعات الأرباح بشكل تلقائي.
ما هي خطوات إعداد قائمة التدفقات النقدية
لإعداد قائمة التدفقات النقدية ستحتاج إلى تجميع وتحليل حركة النقد وما في حكمه من خلال فترة مالية محددة، ومن ثم تصنيف التدفقات وفقًا لطبيعة النشاط إلى تشغيلية واستثمارية وتمويلية. ويمكنك إعاداد التدفقات النقدية من الأنشطة التشغيلية باستخدام الطريقة المباشر أو الطريقة غير المباشرة، ولكن يظل تصنيف التدفقات إلى الأنشطة الثلاثة هو الأساس في عرض القائمة.
إليك أهم خطوات إعداد قائمة التدفقات النقدية:
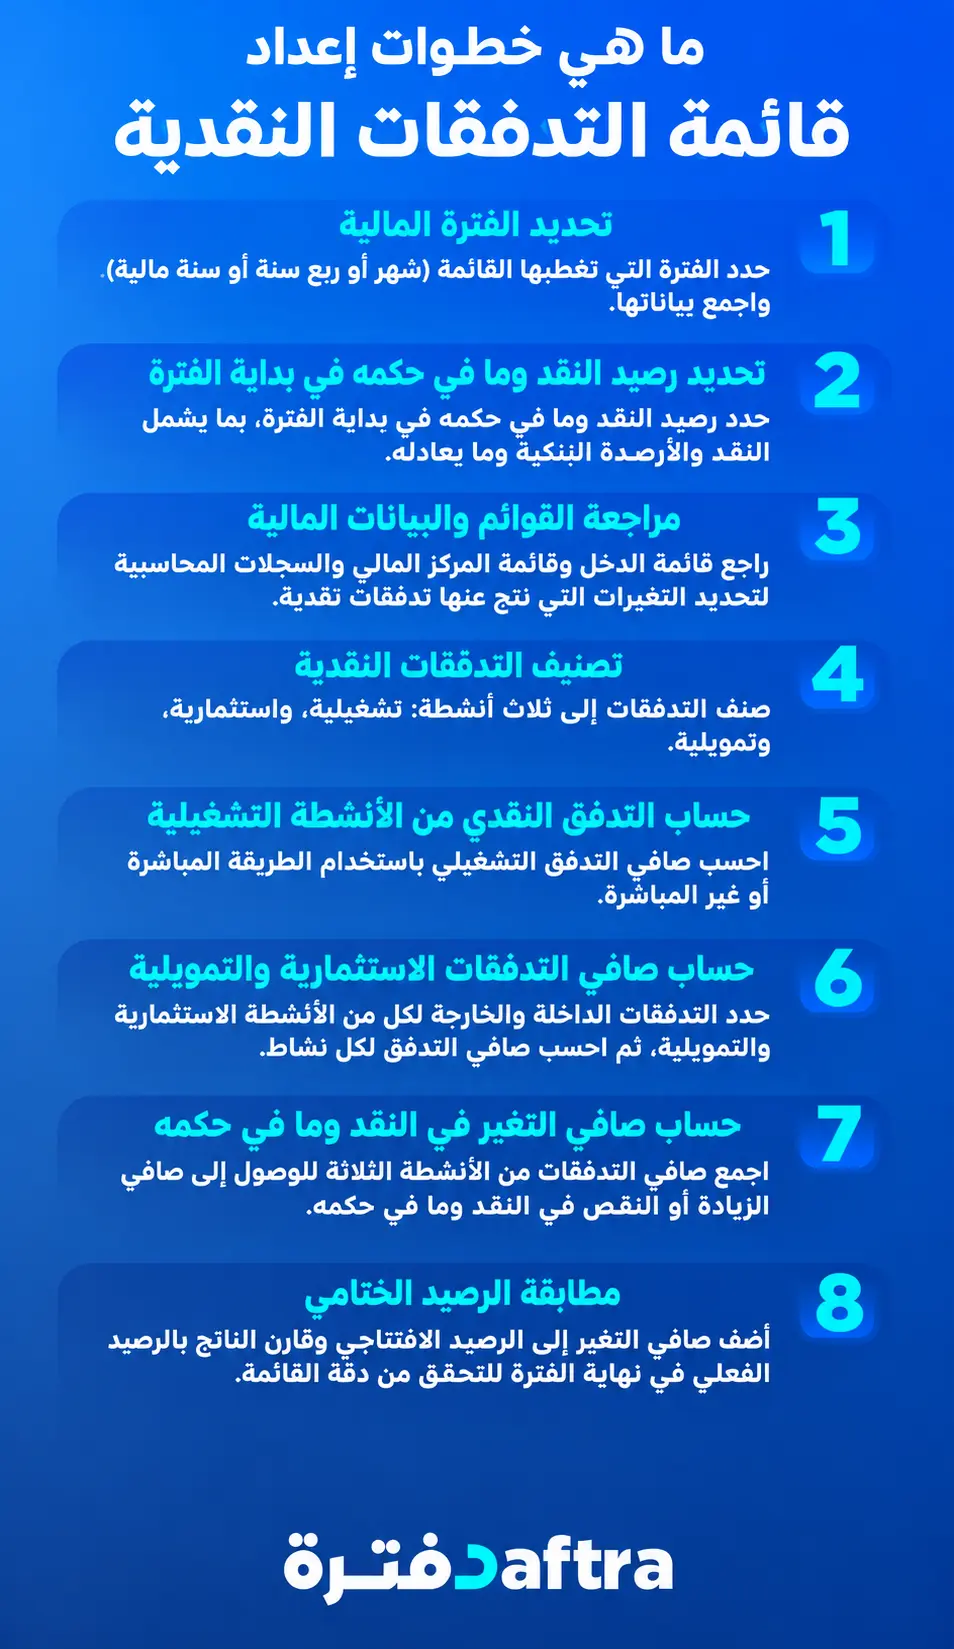
تحديد الفترة المالية
ابدأ بتحديد الفترة التي تغطيها في القائمة من شهر أو ربع سنة أو سنة مالية، ثم اجمع البيانات المالية لتلك الفترة.
تحديد رصيد النقد وما في حكمه في بداية الفترة
حدد رصيد النقد وما في حكمه في بداية الفترة المالية، بما يشمل الأرصدة النقدية والحسابات المصرفية وما ينطبق عليه تعريف النقد وما في حكمه وفقًا للمعيار المحاسبي ذي الصلة.
مراجعة القوائم والبيانات المالية
راجع قائمة الدخل وقائمة المركز المالي والسجلات المحاسبية، بالتركيز على التغيرات في الأصول والالتزامات وحقوق الملكية التي ترتب عليها تدفقات نقدية خلال الفترة.
تصنيف التدفقات النقدية
تصنف التدفقات النقدية إلى ثلاث أقسام:
- الأنشطة التشغيلية، التدفقات المرتبطة بالأنشطة الرئيسية المولدة لإيرادات المنشأة، مثل المحصل من العملاء والمدفوعات للموردين والموظفين.
- الأنشطة الاستثمارية، التدفقات من اقتناء أو بيع الأصول طويلة الأجل والاستثمارات الأخرى التي لا تدخل ضمن ما في حكم النقد.
- الأنشطة التمويلية، التدفقات التي تؤدي إلى تغيرات في حجم ومكونات حقوق الملكية والاقتراض، مثل الحصول على التمويل وسداد أصل القروض وتوزيعات الأرباح وفق متطلبات التصنيف والإفصاح المطبقة.
حساب التدفق النقدي من الأنشطة التشغيلية
يمكن حساب صافي التدفق النقدي من الأنشطة التشغيلية باستخدام الطريقة المباشرة أو الطريقة غير المباشرة، ويختلفان في طريقة عرض التدفقات التشغيلية، بينما لا يعني استخدام إحداهما تغيير تصنيف التدفقات الاستثمارية والتمويلية.
حساب صافي التدفقات الاستثمارية والتمويلية
بعد تحديد التدفقات الداخلة والخارجة المتعلقة بالأنشطة الاستثمارية والتمويلية، احسب صافي التدفق النقدي لكل نشاط على حدة.
حساب صافي التغير في النقد وما في حكمه
اجمع صافي التدفقات النقدية من الأنشطة التشغيلية والاستثمارية والتمويلية للوصول لصافي الزيادة أو النقص في النقد وما في حكمه خلال الفترة.
صافي التغير في النقد وما في حكمه = صافي التدفق التشغيلي + صافي التدفق الاستثماري + صافي التدفق التمويلي
مطابقة الرصيد الختامي
أضف صافي التغير في النقد وما في حكمه إلى الرصيد الافتتاحي وقارن الناتج بالرصيد الفعلي للنقد وما في حكمه في نهاية الفترة للتأكد من اكتمال البيانات ودقة القائمة.
متي يتم إعداد قائمة التدفقات النقدية؟
تعد قائمة التدفقات النقدية عن الفترة المالية التي تغطيها القوائم المالية للمنشأة، وتوضح مصادر النقد واستخداماته خلال تلك الفترة. ويمكن إعداد قائمة التدفقات النقدية على أساس شهري أو ربع سنوي للإدارة والتحليل الداخلي، كما تعد عن السنة المالية ضمن القوائم المالية ذات الغرض العام وفق المتطلبات المحاسبية المطبقة على المنشأة.
وعند إعداد القوائم المالية السنوية، تدعم قائمة التدفقات النقدية تفسير التغير في النقد وما في حكمه بين بداية الفترة ونهايتها، من خلال بيان أثر الأنشطة التشغيلية والاستثمارية والتمويلية على هذه الأرصدة.
شكل قائمة التدفقات النقدية
توضح قائمة التدفقات النقدية حركة النقد وما في حكمه خلال الفترة المالية، مع تصنيف التدفقات إلى الأنشطة التشغيلية والاستثمارية والتمويلية. ويحبذ أن يوضح النموذج رصيد النقد في بداية الفترة، وصافي التغير خلال الفترة ثم رصيد النقد وما في حكمه في نهايتها.
إليك تصور عن شكل قائمة التدفقات النقدية:
| جدول التدفق النقدية لشركة اربيانكو عن الفترة المالية المُحددة من 1/1/2026 وحتى 2026/6/30 | ||||||
| بيان | يناير | فبراير | مارس | ابريل | مايو | يونيو |
| التدفقات النقدية من الأنشطة التشغيلية | ||||||
| المتحصلات النقدية من العملاء | XX | XX | XX | XX | XX | XX |
| المدفوعات النقدية للموردين | XX | XX | XX | XX | XX | XX |
| مصاريف إدارية | XX | XX | XX | XX | XX | XX |
| أجور ورواتب | XX | XX | XX | XX | XX | XX |
| تدفقات نقدية تشغيلية واردة أخرى | XX | XX | XX | XX | XX | XX |
| تدفقات نقدية تشغيلية صادرة أخرى | XX | XX | XX | XX | XX | XX |
| مجموع التدفقات النقدية من الأنشطة التشغيلية | XX | XX | XX | XX | XX | XX |
| صافي التدفقات النقدية من الأنشطة التشغيلية | ||||||
| التدفقات النقدية من الأنشطة الاستثمارية | ||||||
| بيع الممتلكات والمعدات | XX | XX | XX | XX | XX | XX |
| نقدية من بيع الأصول الرأسمالية | XX | XX | XX | XX | XX | XX |
| شراء معدات وأصول جديدة | XX | XX | XX | XX | XX | XX |
| اقراض | XX | XX | XX | XX | XX | XX |
| تدفقات نقدية استثمارية واردة أخرى | XX | XX | XX | XX | XX | XX |
مجموع التدفقات النقدية من الأنشطة الاستثمارية
| XX | XX | XX | XX | XX | XX |
| صافي التدفقات النقدية من الأنشطة الاستثمارية | ||||||
| التدفقات النقدية من الأنشطة التمويلية | ||||||
| إصدار الأسهم | XX | XX | XX | XX | XX | XX |
| الاقتراض | XX | XX | XX | XX | XX | XX |
| توزيعات الأرباح | XX | XX | XX | XX | XX | XX |
| مدفوعات القروض | XX | XX | XX | XX | XX | XX |
تدفقات نقدية تمويلية واردة أخرى | XX | XX | XX | XX | XX | XX |
تدفقات نقدية تمويلية صادرة أخرى | XX | XX | XX | XX | XX | XX |
| مجموع التدفقات النقدية من الأنشطة التمويلية | XX | XX | XX | XX | XX | XX |
| صافي التدفقات النقدية من الأنشطة التمويلية | ||||||
| المجموع الكلي للتدفقات النقدية خلال الفترة المالية | ||||||
ما هي الطريقة المباشرة في بيان التدفقات النقدية؟
تعتمد الطريقة المباشرة لاحتساب التدفقات النقدية على تجميع كافة المعاملات التي ترتب عليها دفع أو استلام أي مبالغ نقدية خلال الفترة الزمنية التي يشغلها بيان المدفوعات النقدية، وتتم من خلال حساب جميع المبالغ التي تم تحصيلها نقديًا من خلال أنشطة العمليات ثم طرح جميع المصروفات التي تم إنفاقها على هذه الأنشطة.
ويتم الحساب بهذه الطريقة من خلال المعادلات التالية:
أ- حساب النقد المقبوض من العملاء
النقد المقبوض من العملاء = صافي المبيعات + النقص في المدينين وأوراق القبض – الزيادة في المدينين وأوراق القبض
ب- النقد المقبوض من المصادر الأخرى
مجموع النقد المقبوض من المصادر الأخرى = الدخل من الفوائد أو أرباح الأسهم + النقص في الإيرادات المستحقة غير المقبوضة - الزيادة في الإيرادات المستحقة غير المقبوضة
ج- النقد المدفوع للموردين
ويتم على معادلتين وهما:
قيمة المشتريات = تكلفة البضاعة المباعة + الزيادة في مخزون البضاعة – النقص في مخزون البضاعة
النقد المدفوع للموردين = قيمة المشتريات + النقص في الذمم الدائنة – الزيادة في الذمم الدائنة
د- النقد المدفوع على المصاريف
النقد المدفوع على المصاريف = مجموع المصاريف خلال الفترة (دون الاستهلاكات والاطفاءات) + الزيادة في المصاريف المدفوعة مُقدمًا + النقص في المصارف المُستحقة غير المدفوعة – النقص في المصارف المدفوعة مُقدمًا – الزيادة في المصاريف المُستحقة غير المدفوعة.
ما هي الطريقة غير المباشرة لإعداد التدفق النقدي؟
الطريقة غير المباشرة هي إحدى طرق إعداد التدفقات النقدية من الأنشطة التشغيلية، وتعتمد على البدء بصافي الربح أو الخسارة وفقًا لقائمة الدخل، ثم إجراء تعديلات محاسبية للوصول إلى صافي التدفق النقدي التشغيلي الفعلي خلال الفترة. وتعزز هذه الطريقة بيان الفرق بين الربح المحاسبي الذي تحققه المنشأة والنقد الناتج عن عملياتها التشغيلية.
وتعتمد الطريقة غير المباشرة على تعديل الربح أو الخسارة من خلال إضافة المصروفات غير النقدية، مثل الإهلاك، واستبعاد أثر المكاسب والخسائر المتعلقة بالأنشطة الاستثمارية أو التمويلية، بالإضافة إلى تعديل التغيرات في بنود رأس المال العامل، مثل المخزون والذمم المدينة والدائنة.
إليك خطوات إعداد التدفق النقدي بالطريقة غير المباشرة:
- ابدأ بصافي الربح أو الخسارة، استخدم نتيجة الأعمال المحاسبية للفترة المالية.
- عدل البنود غير النقدية، أضف المصروفات غير النقدية مثل الإهلاك، أو قم بالتعديلات المناسبة على البنود الأخرى التي أثرت في الربح دون أن ينتج عنها تدفق نقدي.
- استبعد المكاسب والخسائر غير التشغيلية ذات الصلة، مثل الربح من بيع أصل ثابت، حيث أن المتحصلات النقدية من البيع تصنف ضمن الأنشطة الاستثمارية.
- عدل التغيرات في رأس المال العامل، طرح الزيادة في المخزون والذمم المدينة التشغيلية مع مراعاة طبيعة كل بند وأثره النقدي.
- احسب صافي التدفق النقدي من الأنشطة التشغيلية، بعد إجراء التعديلات اللازمة، نصل إلى صافي النقد الناتج عن الأنشطة التشغيلية أو المستخدم فيها.
مثال:
شركة تجارية حققت صافي ربح قدره 100,000 ريال خلال شهر سبتمبر 2026، وكانت بياناتها المحاسبية تتضمن التالي:
| البيان | المبلغ (ريال) |
| صافي الربح | 100,000 |
| إضافة: مصروف إهلاك | 10,000 |
| خصم: الزيادة في الذمم المدينة | (15,000) |
| خصم: الزيادة في المخزون | (5,000) |
| إضافة: الزيادة في الذمم الدائنة | 8,000 |
| صافي التدفق النقدي من الأنشطة التشغيلية | 98,000 |
يتبين لنا من هذا المثال أن صافي التدفق النقدي من الأنشطة التشغيلية بلغ 98,000 ريال رغم أن صافي الربح بلغ 100,000 ريال، وذلك بسبب اختلاف توقيت تحصيل المبيعات وسداد الالتزامات، بجانب تعديل مصروف الإهلاك الذي أثر في الربح المحاسبي دون أن يمثل تدفق نقدي خلال الفترة.
مهم: تستخدم الطريقة غير المباشرة لتحديد التدفقات النقدية التشغيلية فقط، أما التدفقات النقدية من الأنشطة الاستثمارية والتمويلية فتعرض بصورة منفصلة وفقًا لطبيعة كل معاملة ومتطلبات معيار المحاسبة الدولي IAS 7.
أمثلة عملية على إعداد قائمة التدفقات النقدية
فيما يلي نموذج عملي على إعداد قائمة التدفقات النقدية بالطريقة المباشرة وغير المباشرة، بالاعتماد على بيانات مالية افتراضية متسقة لإحدى الشركات السعودية عن السنة المالية المنتهية في 2020/12/31، وذلك لتوضيح كيفية حساب التدفقات النقدية من الأنشطة التشغيلية والاستثمارية والتمويلية.
1- إعداد قائمة التدفقات النقدية بالطريقة غير المباشرة
| تفصيلي | إجمالي | البنود |
| التدفقات النقدية من الأنشطة التشغيلية | ||
| 70000 | صافي الربح قبل الفوائد والضرائب | |
| +30000 | مصروف الإهلاك | |
| -5500 | الزيادة في المخزون | |
| +8000 | الزيادة في الحسابات الدائنة | |
| +6000 | النقص في الحسابات المدينة | |
| -17000 | النقص في المصروفات المستحقة | |
| -7000 | ضريبة الدخل المدفوعة نقدًا | |
| -18000 | الفوائد المدفوعة نقدًا | |
| 66500 ريال سعودي | صافي التدفقات النقدية من الأنشطة التشغيلية | |
| التدفقات النقدية من الأنشطة الاستثمارية | ||
| +50000 | المتحصلات النقدية من بيع استثمارات طويلة الأجل | |
| -20000 | المدفوعات النقدية لشراء آلات ومعدات وأصول ثابتة أخرى | |
| 30000 ريال سعودي | صافي التدفقات النقدية من الأنشطة الاستثمارية | |
| التدفقات النقدية من الأنشطة التمويلية | ||
| +40000 | المتحصلات النقدية من قروض طويلة الأجل | |
| -12000 | سداد أقساط قروض وسندات | |
| -9500 | توزيعات أرباح نقدية | |
| 18500 ريال سعودي | صافي التدفقات النقدية من الأنشطة التمويلية | |
| 66500 + 30000 + 18500 = 115000 ريال سعودي | صافي التغير في النقد وما في حكمه | |
2- إعداد قائمة التدفقات النقدية بالطريقة المباشرة
في الطريقة المباشرة، يتم حساب التدفقات التشغيلية من خلال المقبوضات والمدفوعات النقدية الفعلية. ولتطبيق المثال باستخدام البيانات نفسها، نفترض أن المبيعات بلغت 144500 ريال، وتكلفة البضاعة المباعة 31500 ريال، والمصروفات التشغيلية بخلاف الإهلاك 13000 ريال.
وبناءً على انخفاض الحسابات المدينة بمقدار 6000 ريال، تبلغ النقدية المحصلة من العملاء 150500 ريال. وتبلغ النقدية المدفوعة للموردين 29000 ريال بعد مراعاة زيادة المخزون والحسابات الدائنة، بينما تبلغ المصروفات التشغيلية المدفوعة نقدًا 30000 ريال بعد مراعاة انخفاض المصروفات المستحقة بمقدار 17000 ريال.
| تفصيلي | إجمالي | البنود |
| التدفقات النقدية من الأنشطة التشغيلية | ||
| +150500 | النقدية الواردة من العملاء | |
| -29000 | النقدية المدفوعة للموردين | |
| -30000 | النقدية المدفوعة للمصروفات التشغيلية | |
| -7000 | النقدية المدفوعة لضريبة الدخل | |
| -18000 | النقدية المدفوعة لمصروفات الفوائد | |
| 66500 ريال سعودي | صافي التدفقات النقدية من الأنشطة التشغيلية | |
| التدفقات النقدية من الأنشطة الاستثمارية | ||
| +50000 | المتحصلات النقدية من بيع استثمارات طويلة الأجل | |
| -20000 | المدفوعات النقدية لشراء آلات ومعدات وأصول ثابتة أخرى | |
| 30000 ريال سعودي | صافي التدفقات النقدية من الأنشطة الاستثمارية | |
| التدفقات النقدية من الأنشطة التمويلية | ||
| +40000 | المتحصلات النقدية من قروض طويلة الأجل | |
| -12000 | سداد أقساط قروض وسندات | |
| -9500 | توزيعات أرباح نقدية | |
| 18500 ريال سعودي | صافي التدفقات النقدية من الأنشطة التمويلية | |
| 66500 + 30000 + 18500 = 115000 ريال سعودي | صافي التغير في النقد وما في حكمه | |
أخطاء شائعة عند إعداد قائمة التدفقات النقدية
قد تظهر قائمة التدفقات النقدية صحيحة من حيث الأرقام، ولكن بعض أخطاء تصنيف المعاملات أو تسجيلها قد تجعلها تعطي صورة غير دقيقة عن مصدر النقد واستخداماته.
ومن أبرز الأخطاء الشائعة عند إعداد قائمة التدفقات النقدية:
الاعتماد على حركة الحساب البنكي فقط
لا تكفي مراجعة حركة الحساب البنكي وحدها، حيث يجب تحليل طبيعة كل معاملة وتصنيفها ضمن النشاط التشغيلي أو الاستثماري أو التمويلي، مع مراعاة النقد وما في حكمه والحسابات النقدية الأخرى ذات الصلة.
تصنيف التدفقات ضمن نشاط غير صحيح
وضع التدفق النقدي في قسم خطأ قد يؤدي إلى إعطاء صورة مضللة عن أداء النشاط.
اعتبار التحويلات بين حسابات الشركة تدفقات نقدية جديدة
حيث أنه يعتبر نقل من حساب إلى آخر لذلك لا يتم احتسابه كتدفق نقدي جديد عند إعداد القائمة، إذا كان التحويل بين النقد وما في حكمه ويستوفي شروط المعالجة المناسبة.
عدم مطابقة الأرصدة النقدية
يجب التأكد من أن رصيد النقد وما في حكمه في نهاية الفترة يتفق مع رصيد بداية الفترة بعد إضافة صافي الزيادة أو النقص في النقد وما في حكمه خلال الفترة.
الخلط بين الربح والتدفق النقدي
تحقيق الربح لا يعني بالضرورة زيادة في النقد، فقد تتضمن المبيعات مبالغ لم تحصل بعد كما قد تؤثر المصروفات غير النقدية على الربح (مثل الإهلاك) دون أن ينتج عنها تدفق نقدي خلال الفترة.
من واقع تجاربنا، وخلال مراجعة قائمة التدفقات النقدية لإحدى الشركات، تبين أن إعداد القائمة كان يعتمد بشكل أساسي على حركة الحسابات البنكية خلال الفترة. وعلى الرغم من أن إجمالي المبالغ الداخلة والخارجة من الحسابات كان متوافق مع أرصدة البنك، فإن تصنيف بعض العمليات لم يكن يعكس طبيعتها الفعلية.
فعلى سبيل المثال، ظهرت حصيلة قرض بنكي ضمن التدفقات النقدية من الأنشطة التشغيلية، بينما سجل شراء معدات ضمن المصروفات التشغيلية، كما ظهرت بعض التحويلات بين الحسابات البنكية التابعة للشركة كتدفقات نقدية جديدة، رغم أنها مجرد عمليات نقل للنقد بين حسابات الشركة نفسها.
ومن هنا، راجعنا المعاملات، وقمنا بتصنيف حصيلة القرض ضمن الأنشطة التمويلية، وأدرجنا شراء المعدات ضمن الأنشطة الاستثمارية، واستبعدنا التحويلات الداخلية من التدفقات النقدية، ثم تمت مطابقة رصيد النقد وما في حكمه في بداية الفترة مع صافي التغير في النقد للوصول إلى رصيد نهاية الفترة.
لم يتغير إجمالي النقد الموجود في الشركة بعد التصحيح، لكن تغير توزيع التدفقات بين الأنشطة، فأصبحت القائمة توضح بصورة أدق مصادر النقد وكيفية استخدامه.
قائمة التدفقات النقدية في دفترة
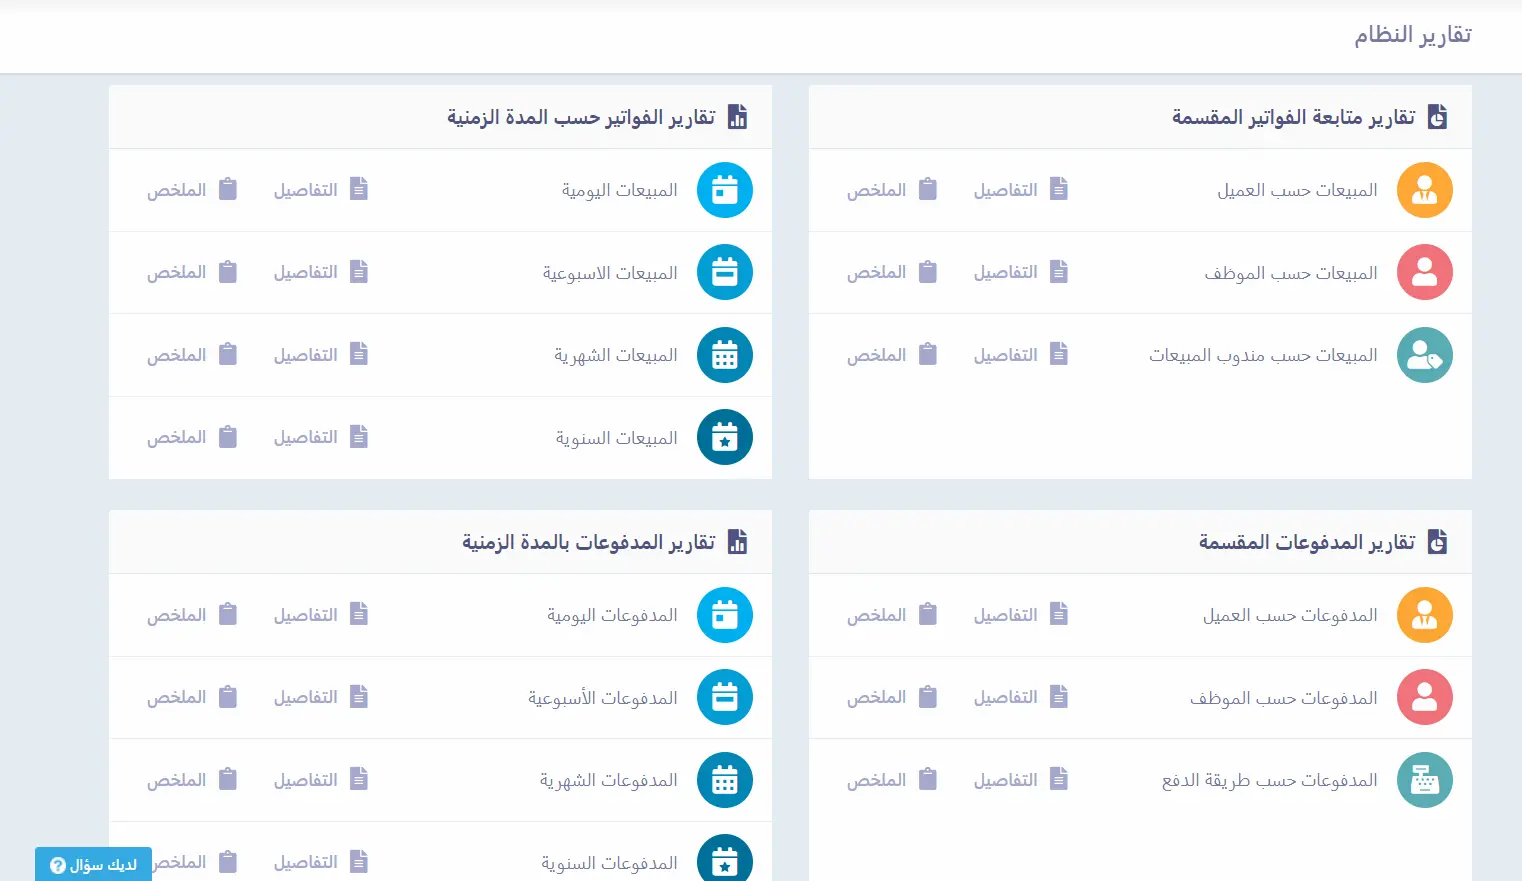
القوائم المالية المختلفة تعتبر ثمرة العمليات المحاسبية، وتعد وثائق حساسة حيث تتم مشاركتها مع الجهات الخارجية لا مع الموظفين فقط، لذا يساعدك برنامج المحاسبة من دفترة في استخراج قائمة التدفقات النقدية بسهولة وبطريقة آلية، دون الحاجة للإعداد الآلي أو استخدام برامج كالإكسيل. ويوفر لك البرنامج طرق كثيرة للتحكم في شكل التقرير وطريقة عرضه بحسب ما يناسب عملك وهدفك من هذا التقرير بالذات، ولن يكلفك الأمر أدنى وقت أو مجهود ولا حتى معرفة محاسبية مسبقة، كل ما عليك أن تتوجه لقائمة التقارير بالنظام وتختار تقارير الحساب العامة، ثم تضغط على التقرير المراد ليقوم دفترة بتهيئته لك.
الأسئلة الشائعة
ما هي قائمة التدفقات النقدية في البنوك؟
قائمة التدفقات النقدية في البنوك هي عبارة عن تقرير مالي يضم كل من حركة النقود الداخلة والخارجة في البنك خلال فترة زمنية معينة.
ما هو الفرق بين قائمة الدخل وقائمة التدفقات النقدية؟
الفرق بين قائمة الدخل وقائمة التدفقات النقدية أنهم يركزون على جوانب مختلفة في عرض البيانات والمعلومات المالية، يركز قائمة الدخل على عرض الإيرادات والمصروفات خلال فترة زمنية معينة، بينما قائمة التدفق النقدي تركز على النقد وما في حكمه أي التدفقات الداخلة والخارجة من حساب الشركة خلال فترة زمنية معينة.
ما هي المخصصات في قائمة التدفقات النقدية؟
المخصصات في قائمة التدفقات النقدية هي مصروفات غير نقدية يتم إثباتها في قائمة الدخل لتقليل الربح ولكنها لا تمثل خروج فعلي للنقد من الشركة. وتهدف إلى تعديل صافي الربح المحاسبي للوصول إلى صافي النقد الفعلي الناتج من التشغيل.
ما هو الفرق بين الأنشطة التشغيلية والاستثمارية والتمويلية في قائمة التدفقات النقدية؟
الفرق بين الأنشطة التشغيلية والاستثمارية والتمويلية في قائمة التدفقات النقدية يتمثل في الآتي:
- الأنشطة التشغيلية هي عمليات يومية يتم تخصيص مبالغ مالية بهدف توليد الإيرادات مثل بيع المنتجات.
- الأنشطة الاستثمارية هي عمليات متعلقة بشكل أساسي على شراء وبيع الأصول طويلة الأجل.
- الأنشطة التمويلية هي عملية إصدار أسهم أو سندات أو الحصول على قروص بهدف تمويل رأس المال.
ما هو تحليل قائمة التدفقات النقدية؟
تحليل قائمة التدفقات النقدية هي عبارة عن فهم كيفية توليد الشركة للنقد وكيفية إنفاقه، للعمل على وضع خطط ونصائح مستقبلية، وتقييم مدى استقرار الشركة المالي.
ما هو التدفق النقدي الحر؟
التدفق النقدي الحر هو النقد المتبقي لدى المنشأة من أنشطتها التشغيلية بعد خصم المدفوعات النقدية اللازمة لاقتناء الأصول طويلة الأجل التي تحتاج المنشأة للحفاظ على نشاطها أو تطويره مثل المعدات والمباني.
ما هي مؤشرات التدفقات النقدية؟
مؤشرات التدفقات النقدية هي مجموعة نسب ومقاييس تساعد على تحليل قدرة المنشأة على توليد النقد والوفاء بالتزاماتها واستخدام النقد بكفاءة. ومنها نسبة التدفق النقدي التشغيلي ونسبة تغطية التدفقات النقدية للديون ونسبة التدفق النقدي الحر.
ما هو الفرق بين التدفق النقدي والتدفق المالي؟
التدفق النقدي يشير إلى حركة النقد وما في حكمه إلى داخل المنشأة وخارجها خلال فترة معينة، أما التدفق المالي فهو يعبر عن حركة الأموال أو الموارد المالية بين الأطراف داخل المنشأة.
ما هي التدفقات النقدية الداخلة والخارجة؟
التدفقات النقدية الداخلة هي المبالغ التي تدخل إلى المنشأة وتزيد النقد وما في حكمه مثل المتحصلات النقدية من العملاء، أما التدفقات النقدية الخارجة فهي المبالغ التي تدفعها المنشأة وتؤدي لانخفاض النقد وما في حكمه مثل المدفوعات للموردين والموظفين.
ختامًا، بعد أن تناولنا في هذا الموضوع كل ما تحتاجه لفهم أهمية قائمة التدفقات النقدية وأبرز مكوناتها وكيف إعدادها، يُمكن القول إن قائمة التدفقات النقدية من أهم الأدوات المالية في نظامك المحاسبي التي ستساعدك في الحفاظ على الرصيد النقدي الأمثل للمنشأة، ويعد بيان التدفق النقدي مفتاح قوي لحل لغز كيفية التنبؤ بالتدفقات النقدية التي ستحصل عليها المنشأة في المستقبل، مما يساعد أصحاب الأعمال على وضع خطط فعالة للاستفادة من الفرص المُتاحة وتفادي الأخطار المالية المتوقعة بشكل مُسبق.


 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون