

محتويات المقال:
- ملخص المقال
- ما هو المدين؟
- ما هو الدائن؟
- ما الفرق بين الدائن والمدين؟
- الحسابات المدينة والحسابات الدائنة
- كيف يؤثر المدين والدائن على الحسابات المختلفة؟
- شرح تأثير الدائن والمدين في المحاسبة
- ما القواعد التي تحكم الدائن والمدين فى المحاسبة المالية؟
- فيما يُستخدم المدين والدائن في المحاسبة؟
- تصنيفات الدائن والمدين
- أمثلة عملية مختلفة على المدين والدائن
- الأخطاء الشائعة عند تسجيل المدين والدائن
- ما أسباب الخلط بين المدين والدائن؟
- تطبيق عملي على المدين والدائن
- حسابات المدين والدائن في دفترة
- الأسئلة الشائعة
من أشهر المصطلحات فى المحاسبة المالية هو المدين والدائن.. فلا يوجد محاسب لا يعرف هذه المصطلحات. ولكن هناك بعض الأسباب التي تدفعنا للحديث عن المدين والدائن ليس فقط لأن المحاسبة المالية تقوم على الدائن والمدين.
وإنما لأن الحسابات المدينة والدائنة لأى منشأة وتحديد هذه الحسابات وعدم الخلط بينها مهمة كبيرة لعدم حدوث أخطاء فى الحسابات المختلفة للمنشأة مثل قيود اليومية ودفتر الأستاذ والقوائم المالية.
من أهم الأشياء بالنسبة لأي صاحب أعمال معرفة الأموال الداخلة والخارجة للمنشأة لذلك ظهر مصطلح المدين والدائن وهذا يؤدي إلى دقة السجلات المختلفة والوضع المالي الخاص بالمؤسسة. لذلك سنتعرف على الدائن والمدين بالتفصيل.
ما هو المدين؟
القيد المدين هو الجانب المدين من القيد المحاسبي، ويُستخدم لإثبات الزيادات في حسابات الأصول والمصروفات، كما يُستخدم لإثبات النقصان في حسابات الخصوم وحقوق الملكية والإيرادات. ويُسجل هذا الجانب في الجهة اليسرى من الحساب في دفتر الأستاذ.
وفي نظام القيد المزدوج، يقابِل كل مبلغ مدين مبلغًا دائنًا أو أكثر بالقيمة نفسها، بحيث يتساوى إجمالي المدين مع إجمالي الدائن، مما يحافظ على توازن السجلات المحاسبية.
أما الطرف المدين هو الشخص أو الجهة التي تكون ملزمة بسداد مبلغ مالي أو التزام مستحق لطرف آخر، مثل الحصول على قرض أو شراء سلع وخدمات على الحساب. ويمكن أن يكون المدين فردًا أو شركة، ويلتزم بسداد المبلغ وفقًا للشروط المتفق عليها، سواء مع فوائد أو بدونها.
على سبيل المثال: إذا اشترت مؤسسة أثاثًا بقيمة 50,000 ريال، ودفعت منه 20,000 ريال نقدًا، على أن تسدد المبلغ المتبقي لاحقًا. في هذه الحالة، تُعد المؤسسة المدين بمبلغ 30,000 ريال لأنها ملزمة بسداد هذا المبلغ للمورد، بينما يُعد المورد الدائن لأنه له حق مالي مستحق لدى المؤسسة.
أما من ناحية القيد المحاسبي، فيُسجل حساب الأثاث مدينًا بمبلغ 50,000 ريال، ويُسجل النقدية دائنة بمبلغ 20,000 ريال، بينما يُسجل حساب الموردين دائنًا بمبلغ 30,000 ريال.
ومرادف كلمة "مدين" مستدين، أو مقترض، أو ملزم، أو مستحق، أو حامل ديون، فكل هذه المصطلحات هي مرادفات لمفهوم المدين في المحاسبة وهو الطرف الذي يكون مُلزم بدفع مبلغ من الأموال إلى طرف آخر.
ما هو الدائن؟
القيد الدائن هو الجانب الدائن من القيد المحاسبي، ويُستخدم لإثبات الزيادات في حسابات الخصوم وحقوق الملكية والإيرادات، كما يُستخدم لإثبات النقصان في حسابات الأصول والمصروفات. ويُسجل هذا الجانب في الجهة اليمنى من الحساب في دفتر الأستاذ.
وفي نظام القيد المزدوج، يقابِل كل مبلغ دائن مبلغًا مدينًا أو أكثر بالقيمة نفسها، بحيث يتساوى إجمالي الدائن مع إجمالي المدين، مما يحافظ على توازن السجلات المحاسبية.
أما الطرف الدائن فهو الشخص أو الجهة التي يكون لها حق مالي مستحق لدى طرف آخر، مثل تقديم قرض أو بيع سلع وخدمات على الحساب. ويمكن أن يكون الدائن فردًا أو شركة أو مؤسسة مالية، ويحق له استرداد المبلغ المستحق وفقًا للشروط المتفق عليها، سواء مع فوائد أو بدونها.
على سبيل المثال: منحت مؤسسة أحد العملاء سلفة بقيمة 5,000 ريال، على أن يلتزم العميل برد المبلغ للمؤسسة. في هذه الحالة، تُعد المؤسسة الدائن لأنها لها حق مالي مستحق لدى العميل، بينما يُعد العميل المدين لأنه ملزم برد مبلغ السلفة للمؤسسة.
ومرادف كلمة "دائن" مُقرض، أو مُعطي، فكل هذه مرادفات لمصطلح الدائن وهو الجهة أو الطرف أو الشخص التي تُقدم إئتمان للطرف الأخر، على أن يتم استرداد هذا الائتمان في صورة نقود أو سلع سواء بفوائد أو لا خلال فترة زمنية معينة.
ما الفرق بين الدائن والمدين؟
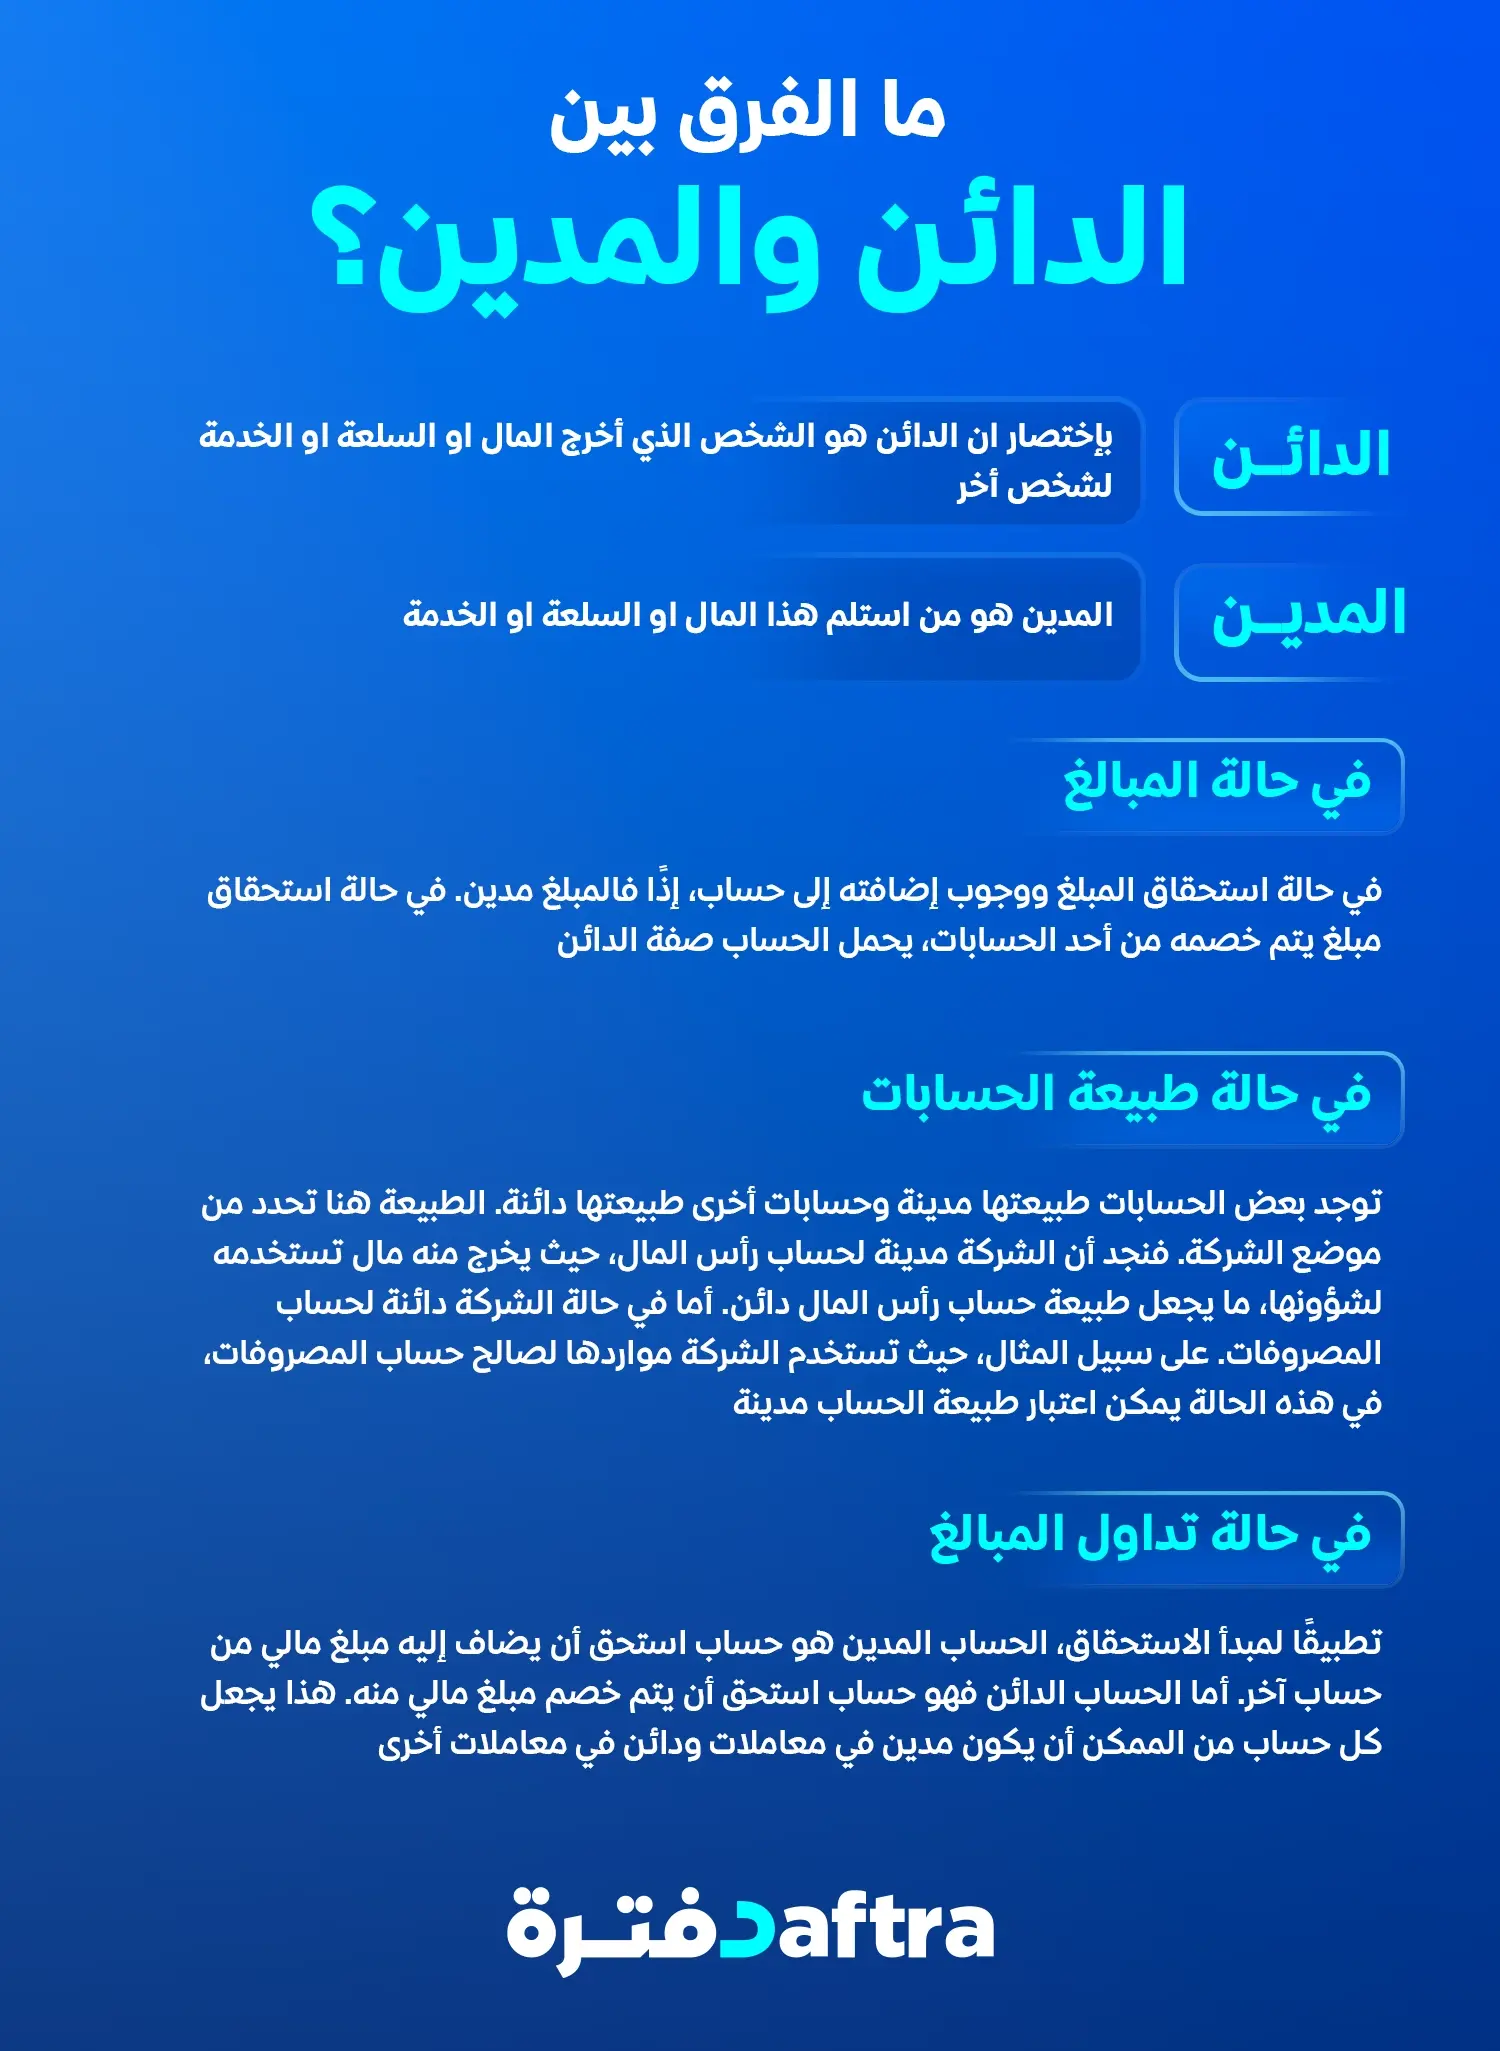
المدين والدائن هما طرفان أساسيان في نظام القيد المزدوج، ويُستخدمان لتسجيل كل معاملة مالية في الحسابات. يُسجل المدين في الجانب الأيسر من الحساب، بينما يُسجل الدائن في الجانب الأيمن.
ولا يعني مصطلح «مدين» دائمًا أن المنشأة عليها دين، كما لا يعني «دائن» دائمًا أن المنشأة لها أموال مستحقة لدى طرف آخر؛ فالمعنى يختلف بحسب السياق المحاسبي ونوع الحساب.
ويظهر الفرق بينهما بشكل أساسي في تأثير كل منهما على الحسابات:
| وجه المقارنة | المدين | الدائن |
| مكان التسجيل | الجانب الأيسر من الحساب | الجانب الأيمن من الحساب |
| الأصول | يزيدها | يقللها |
| المصروفات | يزيدها | يقللها |
| الخصوم | يقللها | يزيدها |
| حقوق الملكية | يقللها | يزيدها |
| الإيرادات | يقللها | يزيدها |
الحسابات المدينة والحسابات الدائنة
هناك 5 حسابات أساسية توضح قاعدة المدين والدائن لأي منشأة، وتُستخدم هذه الحسابات لمتابعة الأموال التي تُستلم أو تُعطي في إطار المعاملات التجارية، وتتمثل هذه الحسابات في:
1- الأصول:
وهي الموارد التي تمتلكها المؤسسة ولها قيمة سواء كانت أراضي - نقود - اثاث - مباني - مخزون وغيرهم من حسابات الأصول المختلفة. وتتأثر هذه الحسابات عند زيادتها أو نقصانها ويمكنها أن تكون مرة مدينة واخرى دائنة. وذلك يترتب على حسب حالتها.
فإذا تم شراء أرض خاصة للمنشأة فهنا يعتبر حساب الأرض مدين. ولكن إذا تم بيع أحد الأصول مثل الأثاث فهنا الأثاث يصبح دائن.
2- المصروفات:
وهي التكاليف التي تحدث أثناء العملية التجارية مثل الأجور والمرتبات والكثير من مصروفات التشغيل الخاصة بالمنشأة.
وفي أغلب الوقت تأتي هذه المصروفات كـ حساب مدين. لأن المصروف بطبيعته مبالغ تخرج من المنشأة. ويصبح في هذه الحالة دين يجب سداده.
3- الخصوم:
وهي الأموال المستحقة على المنشأة لشخص أو مؤسسة اخرى مثل: الحسابات مستحقة الدفع مثل: الأجور المستحقة.
لذلك أي التزام على المؤسسة يعتبر من حسابات الخصوم، مع العلم أن حسابات الخصوم عند زيادتها تعتبر حساب دائن أما في حالة النقصان تعتبر مدينة.
4- الإيرادات:
وهي النقود التي تتدفق إلى المنشأة عن طريق المبيعات. وتأتي الإيرادات كحساب دائن، وفي حالة زيادة الإيرادات تصبح دائنة ولكن إذا انخفضت تصبح مدينة.
5- حقوق الملكية:
وهي الأصول مطروح منها الخصوم وتعتبر هي حقوق المالكين بعد صافي الأصول. ويمكن أن تكون: أسهم الخزينة - الأرباح المحتجزة - رأس المال المدفوع لذلك إذا زادت هذه الحسابات فهي تعتبر حساب دائن. أما إذا انخفضت تعتبر مدينة.
كيف يؤثر المدين والدائن على الحسابات المختلفة؟
يوضح جدول الدائن والمدين تأثير الحسابات المختلفة للمنشأة أما دائن أو مدين وذلك يترتب على الزيادة والنقصان للحساب.
ولذلك نجد على سبيل المثال: أن المصروفات تُسجل في الجانب المدين عند زيادتها، لأن طبيعتها مدينة. أما عند انخفاضها، فيُسجل الانخفاض في الجانب الدائن. ولا يعني ذلك أن المنشأة أصبحت مدينة أو دائنة؛ فمصطلحا المدين والدائن هنا يشيران إلى جانبي القيد المحاسبي، وليس إلى وجود دين مستحق على المنشأة أو لها.
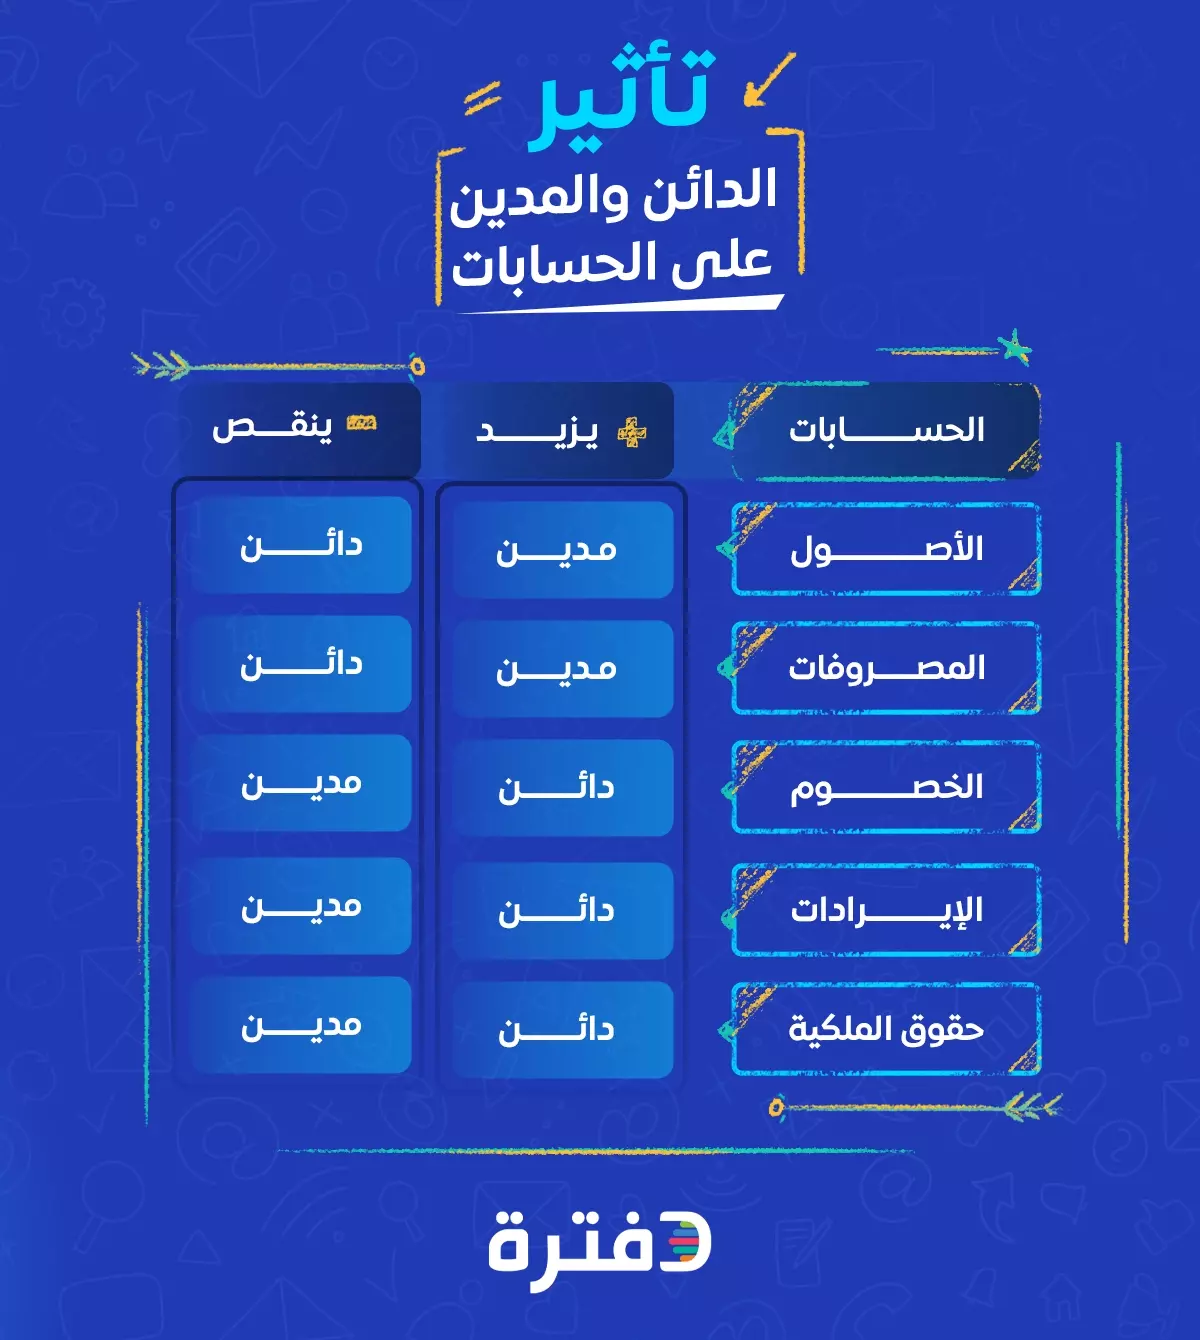
| الحساب | طبيعته | عند الزيادة | عند النقصان |
| الأصول | مدينة | مدين | دائن |
| المصروفات | مدينة | مدين | دائن |
| الخصوم | دائنة | دائن | مدين |
| الإيرادات | دائنة | دائن | مدين |
| حقوق الملكية | دائنة | دائن | مدين |
شرح تأثير الدائن والمدين في المحاسبة
عند إضافة دين للحساب المدين فأن مبلغ الدين يزيد فى جميع الحسابات المدينة ويقل فى الحسابات الدائنة مثال على ذلك: حساب المصروفات والأصول وأرباح الأسهم.
فى الحسابات الدائنة عند زيادة القيمة يصبح الحساب دائن وعند تخفيضها تصبح مدينة والحسابات التي تنطبق عليها القاعدة هي: الإيرادات والخصوم وحقوق الملكية.
في المعاملات التجارية يجب أن يكون مجموع المبالغ المدينة يساوي مجموع المبالغ الدائنة ولذلك إذا كان الحساب غير متوازن فلا يقبل في أي من دفاتر المحاسبة المختلفة ولا في القوائم المالية.
ويرجع سبب تأثير الدائن والمدين على الحسابات المختلفة إلى المعادلة المحاسبية الشهيرة وهي:
الأصول = الخصوم + حقوق الملكية ولذلك يجب فهم المدين بشكل جيد حتى يتم تحديدها من البداية بشكل سليم ولا يحدث أي أخطاء بدايةً من القيود اليومية حتى القوائم المالية سواء المركز المالي أو قائمة الدخل.
اقرأ أيضًا: 8 أمثلة محلولة على تمارين على قيود اليومية
ما القواعد التي تحكم الدائن والمدين فى المحاسبة المالية؟
يحكم الدائن والمدين في المحاسبة المالية مجموعة من القواعد الأساسية التي تختلف حسب نوع الحساب نفسه، وتضمن هذه القواعد دقة السجلات المحاسبية، وشفافية التقارير المالية التي يتم إنشاؤها بناء على البيانات الواردة من هذه السجلات، وتتمثل القواعد التي تحكم الحسابات الدائنة والمدينة في:-
1- مبدأ القيد المزدوج
يجب أن تؤثر كل معاملة مالية مُدخلة على حسابين على الأقل، بحيث يتساوى إجمالي المبالغ المدينة مع إجمالي المبالغ الدائنة في القيد المحاسبي.
2- تحديد الحسابات
يجب تصنيف وتحديد الحسابات بوضوح، حيث تُعتبر الحسابات الدائنة عادةً خصوم، بينما تُعتبر الحسابات المدينة أصول، وفي قيد تسجيل الحسابات الدائنة والمدينة يتم تسجيل الزيادة في الأصول كمدين، بينما تُسجل الزيادة في الالتزامات أو حقوق الملكية كدائن.
3- تسوية الحسابات
تسوية الحسابات الدائنة والمدينة بانتظام مثل كشوفات الحسابات البنكية وتقارير الموردين، وذلك بهدف ضمان دقة السجلات المالية.
4- توثيق الحسابات والإبلاغ عنها
يجب توثيق كل معاملة دائنة أو مدينة في الحساب المناسب والصحيح، مما يُساعد في تتبع المعاملات وتدقيق الحسابات، ويجب الإبلاغ عن هذه الحسابات بدقة وشفافية في التقارير المالية مما يساعد في تقييم الوضع المالي واتخاذ القرارات الصائبة.
فيما يُستخدم المدين والدائن في المحاسبة؟
يُستخدم المدين والدائن في تسجيل مختلف المعاملات المحاسبية.
1- البيع نقدًا:
هنا حساب النقدية يزيد وبالتالي يصبح مدين. وحساب الإيرادات يزيد وبالتالي يكون دائن.
2- النقد المستلم من حسابات القبض:
إذًا حساب النقدية يصبح مدين وحسابات القبض دائنة.
3- توريدات تم شراؤها من المورد:
هنا التوريدات تعتبر مصروفات وبالتالي هنا زادت فأصبحت مدينة أما حساب النقدية هنا فهو دائن لأنها انخفضت بقيمة التوريدات.
4- كشف مرتبات الموظفين:
هنا حساب النقدية انخفض برواتب الموظفين فأصبح دائن أما حساب الرواتب زاد فهو مدين.
5- البيع الآجل:
حسابات القبض تصبح مدينة وحساب الإيرادات يصبح دائن لأن الإيرادات هنا زادت.
6- شراء المخزون من المورد نقدًا:
حساب المخزون زاد يصبح مدين أما حساب النقدية انخفض يصبح دائن.
7- شراء المخزون من المورد بالائتمان:
و حساب المخزون يعتبر مدين أما حسابات القابلة للدفع تصبح دائنة.
تصنيفات الدائن والمدين
تصنيف حسابات المدين والدائن في المحاسبة يكون له أهمية كبيرة في تقييم المخاطر المالية، وتحسين إدارة التدفق النقدي، وتحليل الأداء المالي بدقة، وتسهيل عمليات المراجعة والتدقيق للحسابات والتقارير المالية، والحفاظ على توازن القيد المزدوج، وفيما يلي تصنيف أبرز الحسابات المستخدمة في المحاسبة المالية وتحديد ما إذا كانت دائنة أو مدينة:
- الأرباح: تُعد الأرباح من العناصر التي تزيد حقوق الملكية، ولذلك يكون رصيدها الطبيعي دائنًا. أما الخسائر فتؤدي إلى انخفاض حقوق الملكية ويكون رصيدها الطبيعي مدينًا.
- أوراق الدفع: تكون أوراق الدفع دائنة لأنها تُمثل إلتزام على الشركة يجب سداده إلى الطرف الأخر، وعند سداد قيمة الورقة، ينخفض الالتزام ويُسجل حساب أوراق الدفع مدينًا.
- المشتريات: تُصنف المشتريات في الجانب المدين لأنها يترتب عليها زيادة في الأصول والمصروفات.
- العملاء: يكون حساب العملاء عادةً مدينًا؛ لأنه يمثل مبالغ مستحقة للمنشأة لدى العملاء. أما الدفعات المقدمة من العملاء فتُسجل عادةً في حساب التزامات مثل «دفعات مقدمة من العملاء»، ويكون رصيد هذا الحساب دائنًا؛ لأنه يمثل التزامًا على المنشأة تجاه العميل.
- المخصص: يُصنف عادةً دائنًا عند إثبات مخصص يمثل التزامًا أو خسارة متوقعة على المنشأة، بينما يُسجل مصروف المخصص مدينًا عند تكوينه.
- الخزينة:- تُصنف الخزينة على أنها مدينة عند استلام النقود والمدفوعات، وتكون الخزينة دائنة في حالة صرف أو خروج النقود منها مما يترتب عليه نقص أموال الخزينة.
- النقدية:- تُعامل النقدية كتنصيف دائن أو مدين نفس معاملة الخزينة، فتكون النقدية مدينة عند زيادتها، ودائنة عند نقصانها.
أمثلة عملية مختلفة على المدين والدائن:
هنا سيتم توضيح بعض العمليات فى دفاتر القيد المزدوج:
مؤسسة (1) البيع لأحد العملاء المنتج الخاص بها بقيمة 5000 ﷼ نقدًا.
نتيجة هذه العملية كالتالي: تم زيادة النقدية بقيمة 5000 ﷼، وزيادة الإيرادات بنفس القيمة. لذلك هنا النقدية (مدين) الإيرادات (دائن) ويمكن تسجيلها في دفتر اليومية كالآتي:
| الحساب | نوع المعاملة | مدين | دائن |
| النقدية | تحصيل قيمة البيع نقدًا | 5,000 | |
| الإيرادات | إثبات إيراد البيع | 5,000 |
مؤسسة (2) شراء مبنى جديد بالائتمان مقابل 300 ألف ﷼.
نتيجة هذه العملية كالتالي: زادت قيمة الأصول الثابتة (المباني) بقيمة 300 ألف ﷼ وزادت خصوم المنشأة بنفس القيمة لأن المنشأة لم تدفع قيمة المبنى. لذلك هنا الأصول الثابتة (مدين) وحساب الخصوم (دائن) ويمكن تسجيلها فى دفتر اليومية كالآتي:
| الحساب | نوع المعاملة | مدين | دائن |
| الأصول الثابتة (المباني) | شراء مبنى بالائتمان | 300,000 | |
| الخصوم | إثبات المبلغ المستحق للمورد | 300,000 |
مؤسسة (3) بيع شحنة منتجات بالاجل بقيمة 7000 ريال.
نتيجة هذه العملية كالتالي: زادت قيمة الإيرادات بقيمة 7000 ريال و حسابات القبض المستحقة زادت بنفس القيمة. لذلك هنا حسابات القبض (مدين) وحساب الإيرادات (دائن) ويمكن تسجيلها في دفتر اليومية كالآتي:
| الحساب | نوع المعاملة | مدين | دائن |
| حسابات القبض | إثبات المبلغ المستحق من العميل | 7,000 | |
| الإيرادات | إثبات إيراد البيع الآجل | 7,000 |
مؤسسة (4) شراء بضاعة نقدًا بقيمة 1,000 ريال، بالإضافة إلى ضريبة القيمة المضافة بنسبة 15%.
اشترت المؤسسة بضاعة من أحد الموردين نقدًا بقيمة 1,000 ريال سعودي قبل ضريبة القيمة المضافة. وبما أن ضريبة القيمة المضافة في السعودية تبلغ 15%، فإن قيمة الضريبة المستحقة على عملية الشراء تبلغ 150 ريالًا، ليصبح إجمالي المبلغ المدفوع للمورد 1,150 ريالًا.
لتسجيل العملية محاسبيًا، يُسجل حساب المخزون في الجانب المدين بقيمة 1,000 ريال، ويُسجل حساب ضريبة القيمة المضافة القابلة للاسترداد في الجانب المدين بقيمة 150 ريالًا، بينما يُسجل حساب النقدية في الجانب الدائن بإجمالي المبلغ المدفوع، وهو 1,150 ريالًا.
| الحساب | نوع المعاملة | مدين | دائن |
| المخزون | شراء المخزون | 1,000 | |
| ضريبة القيمة المضافة القابلة للاسترداد | ضريبة القيمة المضافة VAT 15% | 150 | |
| النقدية | سداد قيمة الشراء | 1,150 |
مؤسسة (5) بيع بضاعة نقدًا بقيمة 5,000 ريال قبل ضريبة القيمة المضافة.
بما أن ضريبة القيمة المضافة VAT تبلغ 15%، فإن قيمة الضريبة على عملية البيع تبلغ 750 ريالًا، ليصبح إجمالي المبلغ المحصل من العميل 5,750 ريالًا.
لتسجيل العملية محاسبيًا، يُسجل حساب النقدية في الجانب المدين بإجمالي المبلغ المحصل، بينما يُسجل حساب المبيعات في الجانب الدائن بقيمة البيع قبل الضريبة، ويُسجل حساب ضريبة القيمة المضافة المستحقة في الجانب الدائن بقيمة الضريبة.
| الحساب | نوع المعاملة | مدين | دائن |
| النقدية | قيمة البيع شامل الضريبة | 5,750 | |
| المبيعات | قيمة البضاعة قبل الضريبة | 5,000 | |
| ضريبة القيمة المضافة المستحقة | ضريبة القيمة المضافة 15% | 750 |
الأخطاء الشائعة عند تسجيل المدين والدائن
يُعد تسجيل المدين والدائن من أساسيات المحاسبة، لكن الخطأ فيه لا يعني دائمًا أن المشكلة واضحة في الأرقام. أحيانًا يكون المبلغ صحيحًا، لكن يتم تسجيله في الحساب الخطأ، أو يُسجل القيد في الفترة المحاسبية غير المناسبة. ومع تكرار هذه الأخطاء، قد تظهر أرصدة غير دقيقة وتنعكس آثارها على التقارير المالية.
ومن أكثر الأخطاء التي يجب الانتباه إليها عند تسجيل المدين والدائن:
1
عكس المدين والدائن:
من الأخطاء المتكررة تسجيل المعاملة في الجانب المعاكس لطبيعة الحساب. فالأصول والمصروفات تزداد عادةً بالمدين، بينما تزداد الالتزامات وحقوق الملكية والإيرادات بالدائن.
على سبيل المثال، عند تحصيل مبلغ من عملية بيع نقدية، يُسجل المبلغ في حساب النقدية كمدين، بينما يُسجل الإيراد كدائن. عكس الطرفين يؤدي إلى أرصدة لا تعكس طبيعة المعاملة بشكل صحيح.
2
تسجيل المعاملة في الحساب غير الصحيح
قد يكون مبلغ القيد صحيحًا ومتوازنًا من حيث المدين والدائن، ومع ذلك تكون المعاملة مسجلة في حساب غير مناسب. يحدث ذلك، مثلًا، عند تسجيل شراء أصل طويل الأجل كمصروف عادي.
هذا النوع من الأخطاء قد لا يظهر عند مراجعة تساوي المدين والدائن، لكنه يؤثر في أرصدة الحسابات وفي دقة البيانات المالية.
3
عدم تسجيل طرف من أطراف القيد
كل معاملة محاسبية تعتمد على طرف مدين وطرف دائن على الأقل. لذلك، تسجيل أحدهما وإغفال الآخر يجعل القيد غير مكتمل وقد يؤدي إلى عدم توازن ميزان المراجعة.
وقد يحدث ذلك بسبب نسيان تسجيل الحساب المقابل أو حذف أحد الأسطر أثناء إدخال البيانات.
4
إدخال مبلغ غير صحيح
أحيانًا يكون الخطأ في الرقم نفسه، وليس في تحديد الحساب. قد تتم كتابة مبلغ أقل أو أكبر من القيمة الفعلية، أو إضافة صفر بالخطأ، مما يؤدي إلى ظهور فرق في أرصدة الحسابات.
ومن أمثلة ذلك تسجيل معاملة بقيمة 4,580 بدلًا من 4,850. ورغم أن الفرق قد يبدو بسيطًا، فإن تكرار مثل هذه الأخطاء يؤثر في دقة السجلات.
5
تسجيل المعاملة أكثر من مرة
قد تُسجل المعاملة نفسها مرتين، خصوصًا عند إدخال عدد كبير من العمليات يدويًا أو عند استيراد البيانات. وفي هذه الحالة تظل القيود متوازنة، لكن الأرصدة تصبح أعلى من قيمتها الفعلية.
لذلك، لا يكفي التأكد من تساوي إجمالي المدين والدائن؛ بل يجب أيضًا التأكد من أن كل معاملة سُجلت مرة واحدة فقط.
6
تسجيل المعاملة في الفترة المحاسبية الخاطئة
يمكن أن يكون القيد صحيحًا من حيث الحساب والمبلغ، لكنه مسجل في شهر أو سنة مالية غير صحيحة. ويؤثر ذلك في النتائج المالية للفترة، خصوصًا عند إعداد التقارير أو مقارنة أداء الشركة بين الفترات.
لذلك، من المهم مراجعة تاريخ المعاملة والتأكد من تسجيل الإيرادات والمصروفات في الفترة التي تخصها.
7
حذف وصف المعاملة أو كتابته بشكل غير واضح
لا يقتصر تسجيل القيد الصحيح على إدخال المبلغ والحسابات فقط؛ فالوصف الواضح يساعد على معرفة سبب تسجيل المعاملة والرجوع إليها لاحقًا.
أما الأوصاف المختصرة جدًا أو غير المحددة، فقد تجعل مراجعة القيود أكثر صعوبة، خاصة عند وجود عدد كبير من العمليات أو الحاجة إلى تفسير معاملة قديمة.
8
إهمال مطابقة الحسابات ومراجعة القيود
قد تمر بعض الأخطاء دون ملاحظة إذا لم تتم مراجعة الحسابات بشكل دوري. وتساعد مطابقة الحسابات ومراجعة ميزان المراجعة على اكتشاف الفروقات، والقيود المكررة، والمعاملات الناقصة، وغيرها من مشكلات التسجيل.
ولا يعني تساوي المدين والدائن بالضرورة أن جميع القيود صحيحة؛ فقد يكون القيد متوازنًا رغم تسجيل المعاملة في الحساب الخطأ.
ما أسباب الخلط بين المدين والدائن؟
قد يكون من السهل الخلط بين المدين والدائن، خاصةً أن معناهما في المحاسبة يختلف عن المعنى المعتاد لهما في التعاملات المالية اليومية. ففي المحاسبة، لا يعني المدين بالضرورة خروج الأموال، ولا يعني الدائن بالضرورة دخولها إلى الحساب، وإنما يُستخدم كل منهما لتسجيل حركة القيمة داخل الحسابات والحفاظ على توازن المعاملة.
ومن أبرز الأسباب التي تجعل فهم المدين والدائن مربكًا:
- اختلاف المعنى عن الاستخدام المصرفي اليومي: ما يُفهم عادةً على أنه خصم من الحساب أو إضافة إليه لا يتطابق بالضرورة مع طريقة استخدام المدين والدائن في المحاسبة. لذلك قد يكون من الصعب في البداية ربط المصطلحين بما يحدث فعليًا في الحسابات المحاسبية.
- اختلاف تأثيرهما حسب نوع الحساب: لا يؤدي المدين أو الدائن دائمًا إلى زيادة الرصيد أو خفضه بالطريقة نفسها. فالمدين يزيد الأصول والمصروفات والخسائر، بينما يزيد الدائن الالتزامات وحقوق الملكية والإيرادات والأرباح. وفي المقابل، يؤدي المدين إلى خفض الالتزامات وحقوق الملكية والإيرادات، بينما يؤدي الدائن إلى خفض الأصول والمصروفات والخسائر.
- ارتباط كل قيد بحساب آخر: في نظام القيد المزدوج، لا تُسجل المعاملة من جانب واحد؛ إذ يكون لكل معاملة قيد مدين وقيد دائن، ويجب أن يتساوى إجماليهما. لذلك يحتاج فهم المعاملة إلى النظر إلى الحسابات المتأثرة معًا، وليس إلى المدين أو الدائن بشكل منفصل.
- اختلاف طبيعة الحسابات: للحسابات طبيعة مدينة أو دائنة بحسب الجانب الذي يزيد رصيدها. فالأصول، على سبيل المثال، لها رصيد مدين طبيعي لأنها تزداد مع القيود المدينة، بينما تزداد حسابات الالتزامات وحقوق الملكية والإيرادات مع القيود الدائنة.
- وجود نظامين مختلفين لتسجيل المعاملات: نظام القيد الفردي لا يستخدم مفهوم المدين والدائن، بينما يعتمد نظام القيد المزدوج عليهما لتسجيل كل معاملة في حسابين على الأقل بقيود متساوية ومتعاكسة. وقد يزيد ذلك من صعوبة استيعاب المصطلحين لمن اعتاد على تسجيل المعاملات بطريقة مبسطة.
في النهاية، يصبح فهم المدين والدائن أوضح عند النظر إلى نوع الحساب أولًا، ثم معرفة ما إذا كان القيد يؤدي إلى زيادة رصيده أو خفضه. فالمصطلحان لا يعملان بشكل منفصل، بل معًا ضمن نظام القيد المزدوج للحفاظ على توازن الحسابات.
اقرأ ايضا: أهمية وأنواع كتب المحاسبة
تطبيق عملي على المدين والدائن
هل تجد صعوبة في التمييز بين المدين والدائن؟ إذا كنت تتردد أحيانًا في تحديد ما إذا كان الحساب مدينًا أم دائنًا، فأنت لست وحدك. فهم الفرق بينهما قد يكون مربكًا في البداية، خاصةً لأن تأثير المدين والدائن يختلف باختلاف نوع الحساب والمعاملة.
لذلك، صممنا هذه الأداة لمساعدتك على التدرب على التمييز بين المدين والدائن بطريقة عملية بدلًا من الاعتماد على الحفظ فقط. ستعرض لك الأداة مجموعة من المعاملات المحاسبية، وعليك تحديد ما إذا كان كل حساب مدينًا أو دائنًا أو غير متأثر، ثم يمكنك التحقق من إجابتك ومعرفة الإجابة الصحيحة.
ومع تجربة أمثلة مختلفة، ستتمكن من فهم طريقة تأثير المدين والدائن على الحسابات المختلفة، وتصبح عملية تحديدهما أسهل مع الوقت.

تدرّب على تحديد المدين والدائن
اختر مثالًا محاسبيًا، ثم حدّد طبيعة كل حساب واضغط على «تحقق من الإجابة».
حسابات المدين والدائن في دفترة
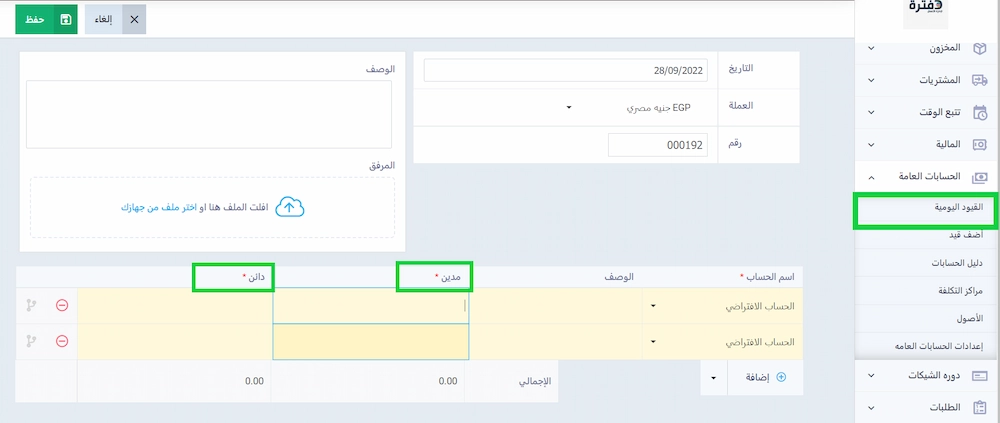
عند قيامك بأي معاملة في برنامج الحسابات من دفترة يتم إنشاء القيد تلقائيًا والذي بدوره يُرحل المعاملة لحساب المدينون أو الدائنون في دليل الحسابات، دون حاجة لأي مجهود إضافي منك لإثبات القيود المحاسبية أو تسجيله بدليل الحسابات. وبضبطك طرفي المعاملات المحاسبية اليومية والمستمرة الخاصة بك، تستطيع رصد أرباحك وخسائرك، والوصول لأقصى نقطة من الربحية يمكنك أن تصل لها.
الأسئلة الشائعة
هل الدائن هو المشتري؟
لا، الدائن ليس المشتري وإنما البائع الذي يقدم السلعة أو الخدمة بمقابل للمدين وهو المشتري.
ما هي أنواع الدائنين الثلاثة؟
يُنصف نوع الدائن إلى ثلاث فئات وهي: الدائن العادي الذي لا يحمل أي ضمان لاسترداد دينه، والدائن الذي يحمل ضمان بإسترداد دينه سواء بالرهن أو أي ضمان آخر، والدائن الممتاز ويكون له الأولوية في التقدم على غيره من الدائنين للحصول على دينه من المدينين.
ماذا يعني فائدة دائنة؟
الفائدة الدائنة هي العوائد على الاستثمارات أو الودائع التي يدعها الأفراد لدى الكيان الأخر.
متى يكون الإيراد دائناً؟
يكون الإيراد دائنًا عندما يُزيد من أصول الشركة ويقلل من التزاماتها.
ماذا يحدث إذا كنت مدينًا للدائنين؟
في حال كنت مدينًا للدائنين فهذا يعني أنك مطالب بسداد مبلغ مالي للجهة الدائنة، ويجب السداد في الوقت اللازم حتى لا يترتب أي إجراءات قانونية مثل الحبس أو الغرامة.
ما هي أنواع الفوائد الدائنة؟
تتضمن أنواع الفوائد الدائنة فوائد القروض والسندات والودائع.
وهنا ينتهي بنا القول أن المدين والدائن والفرق بينهما من الأساسيات التي لا غنى عنها فى المحاسبة المالية لذلك أصبح من الصعب أن هناك محاسب مالي لا يعرف الفرق بينهما أو يتم الخطأ في تحديد أيًا من الحسابات مدينة ودائنة. حتى لا يحدث أي خطأ فى التسجيل القيود اليومية مرورًا بدفتر الأستاذ وميزان المراجعة حتى الوصول للمركز المالي.


 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون