

محتويات المقال:
- ملخص المقال
- ما هو تعريف مفهوم أساس الاستحقاق؟
- ما هو تعريف مفهوم الأساس النقدي؟
- ما الفرق بين الأساس النقدي وأساس الاستحقاق؟
- مثال على المحاسبة على أساس الاستحقاق
- مثال على المحاسبة على الأساس النقدي
- أنواع التسويات المحاسبية في أساس الاستحقاق مع أمثلة
- ما هي مميزات وعيوب أساس الاستحقاق؟
- ما هي مميزات وعيوب الأساس النقدي؟
- ما هي استخدامات أساس الاستحقاق والأساس النقدي؟
- كيفية الاختيار بين أساس الاستحقاق والأساس النقدي
- لماذا التحول من الأساس النقدي إلى أساس الاستحقاق؟
- احتسب القيود على الأساس المحاسبي الذي تفضله من خلال دفترة
يعتبر توافر المعلومات والبيانات المالية أحد المؤشرات حول مدى نجاح المؤسسة، ودرجة نموها، فقد شهدت أنظمة المحاسبة ومعالجة المعلومات نمواً كبيراً، نظراً للتطور التكنولوجي وتنامي عولمة الاقتصاد.
باتت هناك شكوك حول مدى فاعلية الأسس والأنظمة المحاسبية التي تقوم بجمع المعلومات المالية والمحاسبية، وهي التي تساهم في صنع القرار وتقييم الأداء، وتختلف الأسس والأنظمة المحاسبية في كل مؤسسة، وفقًا للمتغيرات الاقتصادية والمالية التي تتحكم في عمل المؤسسة، وذلك بالتزامن مع تطور معايير المحاسبة الدولية.
ونتيجة لذلك تباينت الآراء التي تقارن بين الأساس النقدي وأساس الاستحقاق في تسجيل المعلومات والبيانات المالية، وفي هذا المقال، سنتعرف على ماهية الأساس النقدي وأساس الاستحقاق بالتطبيق العملي، بجانب شرح أبرز أنواع حسابات أساس الاستحقاق، كل ذلك وأكثر مع تقديم مقارنة شاملة لأبرز الفروق بين الأساس النقدي وأساس الاستحقاق.
ما هو تعريف مفهوم أساس الاستحقاق؟
يعتبر أساس الاستحقاق هو الطريقة التي يتم من خلالها تسجيل وحفظ البيانات والمعاملات المحاسبية بتاريخ وقوع الحدث، بغض النظر عن دفع أو استلام النقدية، فعلى سبيل المثال، في حالة التعاقد على شراء سلع معينة، يتم إجراء المعاملات المحاسبية بالرغم من عدم الدفع نقداً أو استلام النقدية.
وطبقاً لأساس الاستحقاق، يتم تسجيل جميع الإيرادات التي تخص الفترة أو الدورة المالية سواء تم تحصيلها أم لا، كما يتم تسجيل جميع المصروفات في الدفاتر سواء دُفعت أم لم تُدفع بعد، وبالإضافة إلى ذلك يعد أساس الاستحقاق هو الأكثر استخداماً في المؤسسات التجارية.
ويساعدك برنامج دليل الحسابات في نظام دفترة على تسجيل قيود المعاملات اليومية، وترصيدها بدقة، فضلاً عن عرض سجلات الحسابات في دفتر الأستاذ العام للأصول والخصوم، والمصروفات والإيرادات، وما يتعلق بهم من حسابات فرعية، وبالتالي توفير البيانات المالية اللازمة لتطبيق أساس الاستحقاق بدقة.
ما هو تعريف مفهوم الأساس النقدي؟
يعد الأساس النقدي أهم الطرق المحاسبية التي يتم من خلالها تسجيل وحفظ المعاملات المحاسبية والمالية، وذلك عند دفع النقدية أو استلام النقدية، أي أنه يتمركز حول النقدية وحركة التدفقات النقدية، ولا تسجل العمليات المالية في الدفاتر إلا بعد حدوث تحصيل أو دفع نقدي للمبالغ المستحقة.
والمبدأ العام للأساس النقدي في المحاسبة، هو ضرورة الدفع نقداً حتى يتم إجراء المعاملات المحاسبية، وتسجيل المصروفات والإيرادات في الدفاتر.
ويساعدك برنامج محاسبة متكامل لإدارة الشركات من نظام دفترة السحابي على تطبيق الأساس النقدي بدقة، وذلك من خلال باقة الحلول الذكية المؤتمتة التي يوفرها البرنامج لإدارة المصروفات والإيرادات وتتبعهم حسب التصنيف الدقيق، وإدارة مراكز التكلفة.
ما الفرق بين الأساس النقدي وأساس الاستحقاق؟
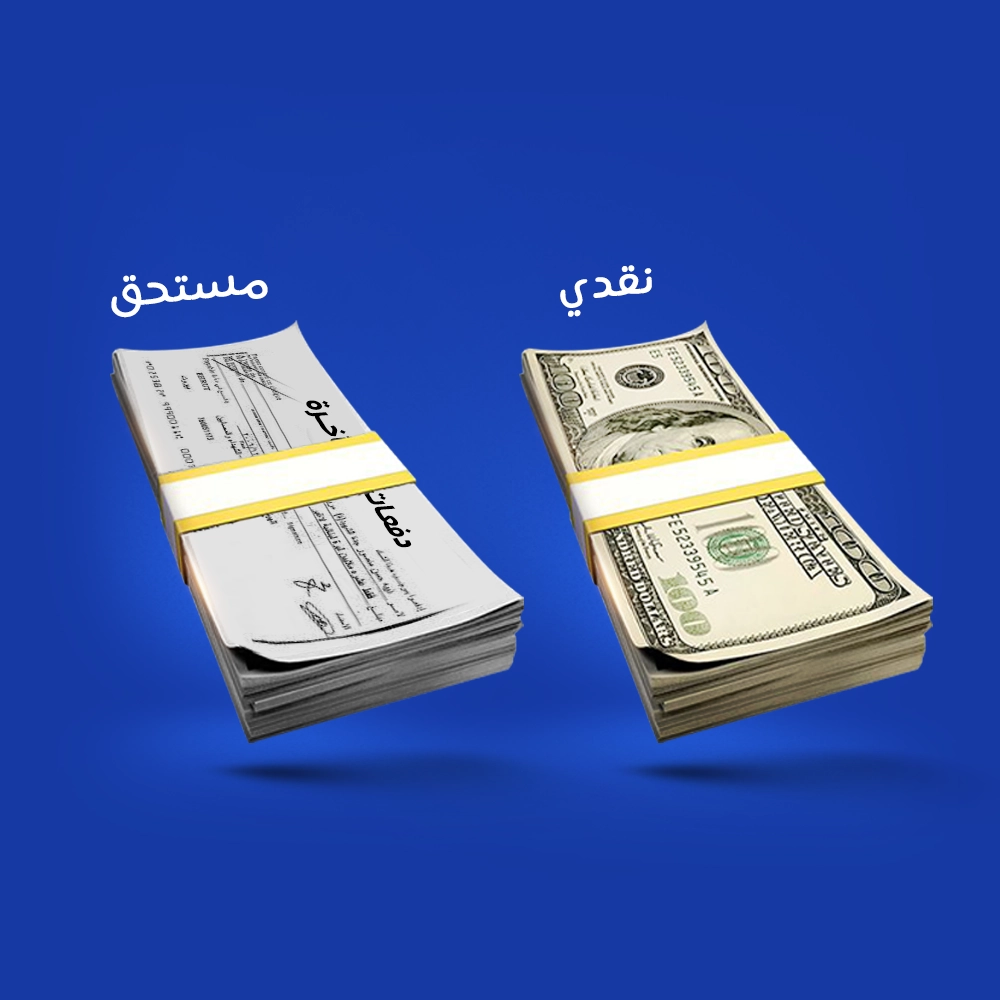
يكمن الفرق الرئيسي بين الأساس النقدي وأساس الاستحقاق في توقيت الاعتراف بالإيرادات والمصروفات، حيث إن أساس الاستحقاق يعترف بالإيرادات عند اكتسابها، والمصروفات عند تكبدها بغض النظر عن وقت الدفع أو الاستلام الفعلي، وهذا على عكس الأساس النقدي الذي يعترف بالإيرادات والمصروفات في الوقت الفعلي للصرف أو الدفع.
وبعد مناقشة التعريف الخاص بكلاً من الأساس النقدي وأساس الاستحقاق، فيما يلي أبرز الفروقات بينهما:
1- طريقة التطبيق
يتطلب الأساس النقدي قليل من المهارة بالنسبة للمراجعين والمحاسبين ويسهل تطبيقه، على عكس أساس الاستحقاق الذي يتطلب تدريبات للعاملين ودمج سجلات، بجانب التطبيق من خلال استخدام أنظمة وتقنيات متطورة.
2- تكلفة الاستخدام
يتميز الأساس النقدي بانخفاض تكاليف تطبيقه؛ نظرًا لسهولة إجراءاته التي تقتصر على تسجيل العمليات عند حدوث التدفق النقدي الفعلي (قبض أو دفع)، وعلى الجانب الأخر يتطلب تطبيق أساس الاستحقاق تكاليف أعلى؛ كونه يستلزم توظيف محاسبين متخصصين ذوي كفاءة عالية للتعامل مع تعقيدات التسويات والقياس المحاسبي المستحقات والمخصصات والإهلاك، كما تتطلب المحاسبة على أساس الإستحقاق متابعة مستمرة ودقيقة للعمليات المالية على مدار الفترة المحاسبية، وليس فقط عند حدوث التدفقات النقدية.
3- درجة سهولة الفهم والتطبيق لكل أساس محاسبي
يُعد الأساس النقدي أكثر بساطة وسهولة في الفهم، نظرًا لاعتماده على مبدأ مباشر وهو تسجيل العمليات عند حدوث القبض أو الدفع الفعلي دون الحاجة إلى تقديرات أو حسابات معقدة، أما أساس الاستحقاق يُلزم بتتبع معايير تدقيق الحسابات التي توفر إطارًا موحدًا يقلل من الاجتهادات الشخصية المتعلقة بالحسابات ويسهّل عملية التطبيق والمراجعة.
4- دقة وشمولية المعلومات المالية
يساعد أساس الاستحقاق على إدارة التدفقات النقدية، حيث يوفر معلومات وبيانات حول تكاليف الأنشطة والمشاريع المستقبلية ومصروفاتها، بجانب معلومات حول النقدية والالتزامات، مما يوضح الوضع المالي للشركة أو المؤسسة، ويساعد في عملية التقييم والمساءلة، بعكس الأساس النقدي والذي يوفر بعض المعلومات الرئيسية فقط دون الدخول في تفاصيل.
يؤخذ على الأساس النقدي عدم توفير معلومات حول الأصول غير النقدية، بعكس أساس الاستحقاق الذي يوفر معلومات حول كافة أنواع الأصول.
5- تقييم المركز المالي
يتميز أساس الاستحقاق بالمصداقية والشفافية، على عكس الأساس النقدي، وخاصة أنه يعجز عن تقديم تصور ورؤية حول المركز المالي للمؤسسة، كما يتميز أساس الاستحقاق بالشمولية على عكس الأساس النقدي.
6- أولوية الاستخدام عند إنشاء التقارير المالية
يساعد أساس الاستحقاق المحاسبي على تقديم صورة شاملة عن الموارد المالية الخاصة بالمنشأة، على الجانب الأخر لا يوفر الأساس النقدي نفس درجة الدقة في التقارير المالية مقارنة بأساس الاستحقاق الذي يساعد على متابعة بعض المؤشرات الأساسية للقوائم المالية مثل قائمة الدخل وقائمة المركز المالي.
مقارنة سريعة بين الاختلافات الرئيسية لأساس الاستحقاق والأساس النقدي
| الاختلاف | أساس الاستحقاق | الأساس النقدي |
|---|---|---|
| توقيت التسجيل | وقت تحقق الإيراد أو تكبد المصروف، بصرف النظر عن حركة النقد. | وقت استلام أو دفع النقد فعليًا فقط. |
| دقة الأداء المالي | أكثر دقة وشمولاً لأنه يعكس الأصول والالتزامات والحقوق كاملة. | أقل دقة، لأنه يعكس السيولة الفعلية فقط دون الديون أو المستحقات. |
| يناسب من | الشركات المتوسطة والكبيرة، والمنشآت المُلزمة بمعايير IFRS . | المنشآت والمشروعات الناشئة التي تعمل في إطار محدود من المعاملات البسيطة. |
| التسويات | مطلوبة في نهاية كل فترة مالية سواء للمستحقات أو المقدمات. | غير مطلوبة عادةً. |
أنواع التسويات المحاسبية في أساس الاستحقاق مع أمثلة
لا يكفي تسجيل القيود اليومية العادية فقط لكي يعكس أساس الاستحقاق الصورة المالية الحقيقية للمنشأة، بل يحتاج المحاسب في نهاية كل فترة مالية إلى إجراء ما يُعرف بقيود التسوية وهي قيود يتم من خلالها تعديل الحسابات بحيث تُحمل كل فترة مالية بما يخصها فعليًا من إيرادات ومصروفات، بصرف النظر عن توقيت التحصيل أو السداد النقدي.
وتُصنف هذه التسويات حسب توقيت حدوث الخدمة أو الحصول على السلعة مقابل توقيت حركة النقد الفعلية، وفيما يلي أبرز أنواع التسويات المحاسبية في أساس الاستحقاق مع أمثلة عملية توضح طريقة معالجتها:
1- تسوية المصروفات المستحقة
المصروفات المستحقة هي تكاليف استفادت منها المنشأة فعليًا خلال الفترة المالية، لكنها لم تسدد قيمتها نقدًا حتى تاريخ إقفال الحسابات، وبالتالي يتم إجراء تسوية محاسبية لها بناء على أساس الاستحقاق.
2- تسوية الإيرادات المستحقة
الإيرادات المستحقة هي مبالغ اكتسبتها المنشأة فعليًا نتيجة تقديم خدمة أو بيع بضاعة، لكنها لم تُحصل نقدًا بعد حتى نهاية الفترة المالية.
قد يهمك أيضًا: تحميل نموذج حساب الذمم المدينة
3- تسوية المصروفات المقدمة
المصروفات المقدمة هي مبالغ نقدية سددتها المنشأة مسبقًا مقابل خدمة أو منفعة ستحصل عليها خلال فترات مالية مستقبلية.
4- الإيرادات المقدمة (غير المكتسبة)
الإيرادات المقدمة هي مبالغ قبضتها المنشأة فعليًا من عملائها قبل تقديم الخدمة أو تسليم البضاعة المتعاقد عليها.
ما هي مميزات وعيوب أساس الاستحقاق؟
كما اتفقنا في السطور السابقة أن أساس الاستحقاق المحاسبي يقدم للشركات صورة أكثر دقة عن أدائها المالي، إلا أن هذا لا يعني أن أساس الاستحقاق خاليًا من العيوب والتحديات، فالبرغم من كونه يساعد على تسجيل الإيرادات والمصروفات في الفترة التي تخصها فعليًا بغض النظر عن موعد تحصيل النقد أو دفعه، إلا أنه يجعل متابعة التدفقات النقدية الفعلية أكثر تعقيدًا، لذا نوضح في مقارنة توضيحية مميزات أساس الاستحقاق مقابل عيوبه، بما يساعدك كمحاسب أو صاحب عمل على فهم تأثيرات هذا الأسلوب المحاسبي على دقة التقارير المالية واتخاذ القرارات.
ما هي مميزات وعيوب الأساس النقدي؟
رغم المزايا العدة التي يوفرها الأساس النقدي من البساطة والوضوح وسهولة التطبيق، مما يجعله مناسبًا لبعض المنشآت التي لا تتطلب أنظمتها المحاسبية مستوىً مرتفعًا من التعقيد، إلا أنه رغم ذلك كله يؤخذ عليه بعض العيوب والسلبيات التي تؤثر على دقة عرض المركز المالي ونتائج النشاط، وخاصة فيما يتعلق بعدم الاعتراف بالحقوق والالتزامات في وقت الدفع فقط، لذا نوضح في هذه المقارنة مميزات الأساس النقدي مقابل عيوبه بما يُمكنك من تحديد مدى ملاءمته لطبيعة المنشأة واحتياجات العمليات المحاسبية:-
يتميز الأساس النقدي بالتكلفة المنخفضة نسبياً من ناحية تسجيل المعاملات المالية والإجراءات المحاسبية، وهي مناسبة لأصحاب المشاريع الصغيرة.
يعطي الشركات والمؤسسات صورة دقيقة عن مقدار النقدية الموجودة في الوقت الحالي.
يعتبر الأساس النقدي موضوعي، وذلك لأنه لا يخضع للأحكام أو الأهواء الشخصية، بمعنى أنه لا يمكن تطبيق أي تقديرات شخصية عليه بسبب خياراته المحدودة.
يتميز بسهولة التطبيق، وسهولة إعداد القوائم والمعالجات المالية من خلاله، لذلك فهو المفضل في الاستخدام من قبل العديد من المحاسبين
يمكن الاعتماد على نتائج الأساس النقدي في إعداد الموازنة المستقبلية، بجانب تنفيذ الموازنة العامة.
لا يشترط الأساس النقدي أي تسويات محاسبية في نهاية الفترة المالية.
لا يساعد في توفير معلومات وبيانات توضح رؤية قصيرة أو طويلة المدى حول المركز المالي والاقتصادي للمؤسسة.
لا يفرق بين النفقات الرأسمالية والنفقات الجارية، وهو مما يؤثر على الحساب الختامي للشركة.
يتجاهل وجود الديون والمصروفات، وهو ما يهدد مبدأ الشفافية، ويؤثر بشكل كبير على عملية اتخاذ القرارات.
صعوبة التنبؤ بتكاليف المشاريع والأنشطة المستقبلية، والتي يمتد تنفيذها لأكثر من دورة مالية.
لا يهتم الأساس النقدي بالدورات المحاسبية، بمعنى أنه لا يقيس كل دورة محاسبية كدورة مستقلة لها إيرادات ومصروفات.
قد يساهم تطبيق الأساس النقدي في زيادة الإنفاق، وذلك بسبب الخوف من تقليل المخصصات في المستقبل.
يعيق دور الرقابة والمساءلة القانونية.
ما هي استخدامات أساس الاستحقاق والأساس النقدي؟
في هذه المقارنة التوضيحية يُمكنك التعرف على استخدامات أساس الاستحقاق والأساس النقدي، مما يساعدك في اختيار الأساس المحاسبي المناسب لأنشطة أعمالك:-
المقارنة بين البيانات المالية عبر فترات زمنية مختلفة وتحليل الاتجاهات، وهو ما يساعد على مراقبة النمو والأداء المالي بدقة لاتخاذ القرارات الصائبة.
يعتمد عليه بشكل كبير في نطاق المحاسبة المالية ويُمكن تطبيقه في الصناعات والمجالات المختلفة بغض النظر عن حجم ومستوى الشركة.
يساعد في تحديد الأصول والخصوم الخاصة بالمنشأة، وبالتالي يسهل عملية إعداد التقارير المالية بسلاسة وشفافية.
يعكس التدفقات النقدية الفعلية للشركات، ويكون أكثر ملائمة للشركات الناشئة والمؤسسات الصغيرة.
يُمكن استخدامه في الخدمات والأمور المتعلقة بالعملاء مثل معالجة الفواتير وتسجيل معاملات التدفقات النقدية
سهولة وبساطة استخدام الاساس النقدي، يساعد على تحليل الأرقام بصورة أسرع، وهو مناسب في حالة الحاجة إلى إنتاج تقارير مالية سريعة.
كيفية الاختيار بين أساس الاستحقاق والأساس النقدي
يُمكن الاختيار والتفضيل بين أساس الاستحقاق والاساس النقدي على أساس 3 محاور أساسية:-
- حجم المنشأة وطبيعة أعمالها.
- مدى توافق الأساس المحاسبي المُستخدم مع القوانين المحاسبية والمعايير المعمول بها.
- تقييم نقاط القوة والضعف المتعلقة بكلاً من أساس الاستحقاق والأساس النقدي، ومقارنتها بالاحتياجات المالية الأساسية للمنشأة مثل (التحليل المالي، دقة البيانات والتقارير المالية، تقييم الربحية).
وفي إطار كيفية المفاضلة بين استخدام أساس الاستحقاق والأساس النقدي؛ تستخدم العديد من الشركات الأساس النقدي وأساس الاستحقاق في الأنشطة الموسمية وتشمل الأنشطة التجارية أو الخدمية التي لا تتوزع إيراداتها ومصروفاتها بالتساوي على مدار السنة، بل تتركز بشكل كبير في مواسم أو فترات معينة، بينما تكون شبه راكدة في باقي أوقات السنة.
فعلى سبيل المثال قد يُحقق تجار التجزئة مبيعات وأرباحًا مرتفعة جدًا في الربع الأخير من السنة مع موسم الأعياد والمناسبات إذا اعتمدوا على الأساس النقدي وحده في قراءة أدائهم، إلا أن هذه الصورة قد تكون مضللة مع تراجع الإنفاق الاستهلاكي في الربع الأول من العام التالي بشكل ملحوظ، وتبدو الشركة وكأنها تحقق خسائر رغم أنها في الحقيقة تجني عائد الموسم السابق بشكل مؤجل.
لهذا يُفضل كثير من التجار الاعتماد على أساس الاستحقاق في إعداد التقارير الرسمية للحصول على صورة أكثر توازناً واستقرارًا على مدار السنة، مع الاستمرار في متابعة السيولة اليومية بالأساس النقدي لأغراض التشغيل المباشر.
قد يهمك أيضًا: تحميل نموذج ايصال استلام نقدية Word
لماذا التحول من الأساس النقدي إلى أساس الاستحقاق؟
أسباب التحول من الأساس النقدي إلى أساس الاستحقاق في المملكة العربية السعودية وغيرها من الدول هي:-
- يوفر أساس الاستحقاق صورة أكثر دقة وشفافية عن الوضع المالي للشركة لأنه يأخذ في الاعتبار جميع الإيرادات والمصروفات المستحقة، سواء تم تحصيلها أو دفعها فعليًا أم لا.
- يتوافق أساس الاستحقاق مع المعايير المحاسبية المقبولة عموماً (GAAP) ومعايير التقارير المالية الدولية (IFRS)، مما يجعله مفضلاً للشركات الكبيرة والمدرجة في البورصة.
- يساعد أساس الاستحقاق في تحليل أداء الشركة بشكل أفضل عن طريق مطابقة الإيرادات مع المصروفات ذات الصلة في نفس الفترة.
في هذا الإطار كان أحد عملائنا الذي يعمل في بيع الأدوات والملابس المدرسية تتركز أكثر من 70% من مبيعاته السنوية في شهرين فقط قبل بداية العام الدراسي، بينما تكون المبيعات باقي أشهر السنة شبه راكدة، وأعتمد العميل في البداية على نظام محاسبي بسيط يُسجل الإيرادات والمصروفات فور حدوثها فقط بدون أي قيود تسوية.
وفي نهاية الموسم واجه العميل مشكلة ظهور شهر الذروة بأرباح منخفضة أو خسائر وهمية، نظرًا لتسجيل كامل المصروفات المدفوعة مقدمًا عن أشهر قادمة دفعة واحدة في هذا الشهر، بينما ظهرت الأشهر التالية بأرباح مرتفعة وهمية رغم قلة النشاط الفعلي فيها، نظرًا لعدم تحمّلها لأي نصيب من هذه المصروفات (لأنها اتسجلت بالكامل في شهر سابق)، وهو ما جعل العميل غير قادر على تقييم الأداء الحقيقي لموسمه، أو مقارنته بالموسم السابق بشكل عادل.
نصحنا العميل بالتحول من الأساس النقدي إلى أساس الاستحقاق في تسجيل عملياته المالية، من خلال:
- تصنيف جميع المدفوعات المقدمة للموردين (مثل إيجار المخازن الموسمية المدفوع مقدمًا لستة أشهر، أو تأمين الشحنات) كمصروفات مقدمة (أصل)، يتم توزيعها على الأشهر التي تخصها فعليًا تطبيقًا لمبدأ المقابلة، بدلًا من تحميلها بالكامل على شهر الدفع.
- تسجيل الإيرادات المستلمة من العقود طويلة الأجل مع بعض المدارس كإيرادات مقدمة (التزام)، والاعتراف بها تدريجيًا كإيراد مكتسب كلما تم تسليم الدفعات الفعلية من المستلزمات، وليس دفعة واحدة عند الاستلام.
- إجراء قيود تسوية دورية لحساب الإيراد المكتسب فعليًا والمصروف المستحق عن كل فترة بدقة، بما يعكس النشاط الفعلي الحقيقي بعيدًا عن توقيت التدفقات النقدية.
وأخيرًا بعد مرور موسمين متتاليين على هذا التحول لاحظ العميل أن التقارير المالية الشهرية أصبحت تعكس الأداء الحقيقي للنشاط بعيدًا عن اختلافات التوقيت النقدي، وذلك بإستخدام برنامج دفترة الذي سهل عليه تطبيق هذه النصائح عمليًا بحلول محاسبية ذكية من خلال أتمتة توليد قيود التسوية الشهرية تلقائيًا، مما وفر الوقت والجهد الذي كان يستهلكه العميل سابقًا في المراجعة اليدوية لكل فاتورة على حدة، وتمكن عميلنا من اتخاذ قرارات أدق بشأن حجم المخزون المطلوب تجهيزه للموسم القادم.
احتسب القيود على الأساس المحاسبي الذي تفضله من خلال دفترة
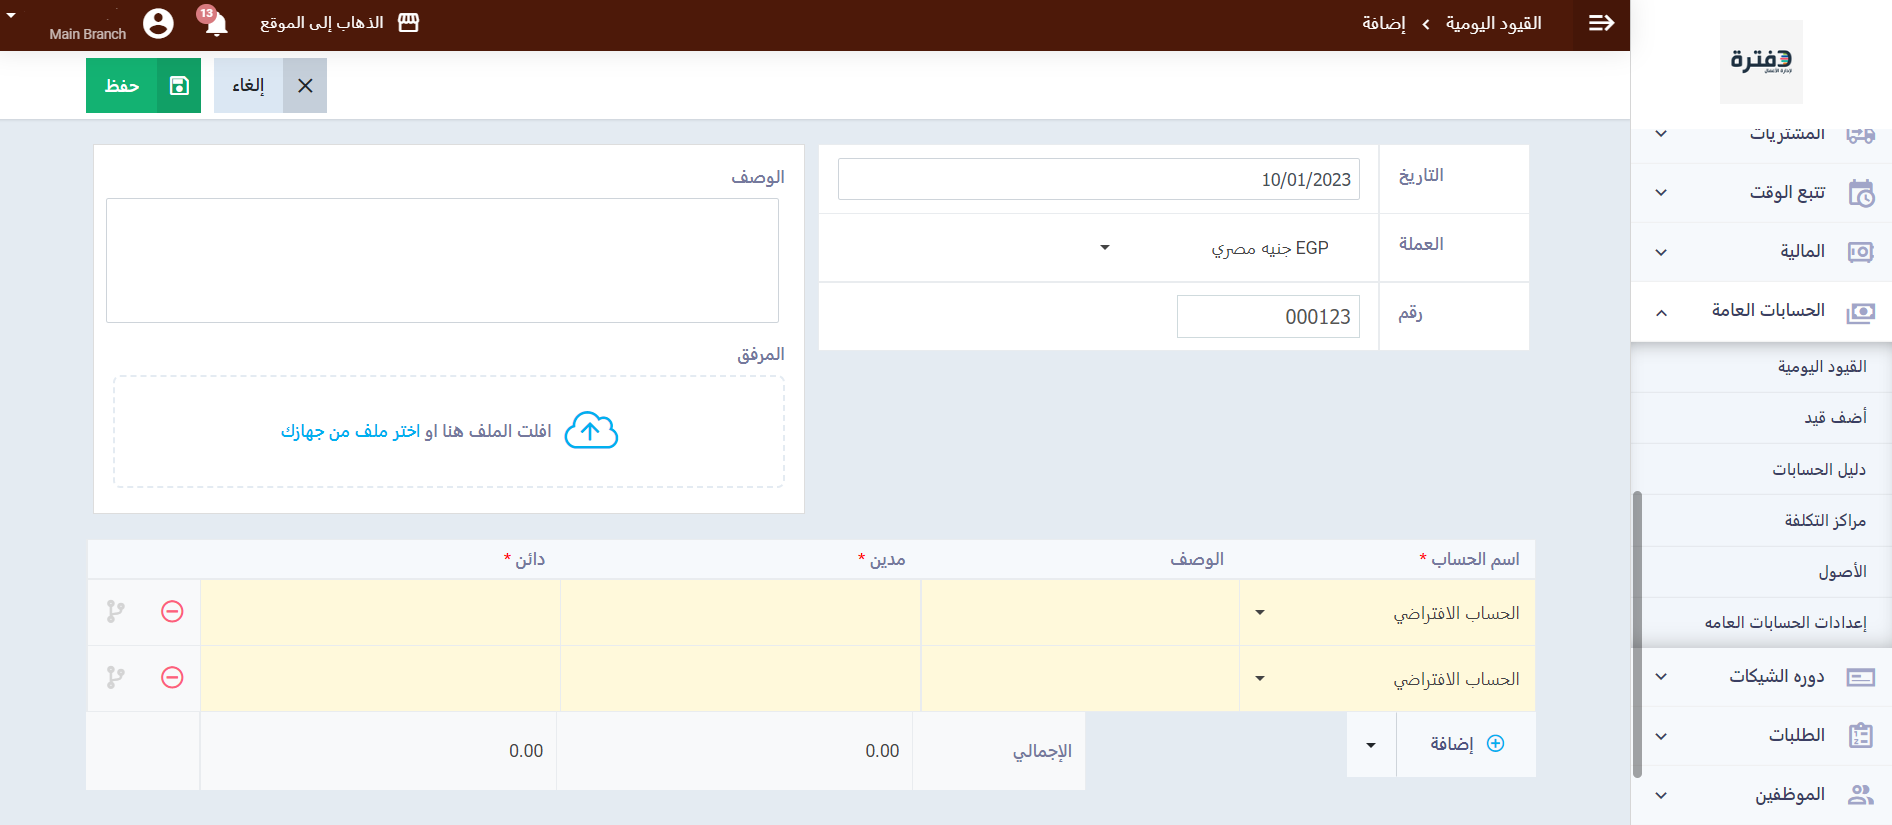
سواء كنت تحتسب قيودك على أساس الاستحقاق أو الأساس النقدي، يمكنك التحكم في وقت إدخال القيود على برنامج المحاسبة من دفترة حيث يمكن تقييد المعاملات بصورة آلية أو عن طريق القيود المحاسبية اليدوية.
هذا بالإضافة لدقة المعاملات المحاسبية وسرعتها، وحصولك في النهاية على تقارير شاملة موسعة بضغطة زر لن تكلفك وقت وجهد ولكنها ستجعلك على إطلاع بكل دقيقة من دقائق العمل وقتما تريد، من أي جهاز ومن أي مكان.
وبذلك يكون المقال قد تناول بالشرح مفهوم الأساس النقدي وأساس الاستحقاق، بجانب مزايا وعيوب كل منهما، كما ناقش المقال أبرز أنواع حسابات أساس الاستحقاق، بالإضافة إلى عقد مقارنة بين الأساس النقدي وأساس الاستحقاق للوقوف على أبرز الفروقات بينهم.

 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون