

محتويات المقال:
- ملخص المقال
- ما تعريف ميزان المراجعة؟
- لماذا سمي ميزان المراجعة بهذا الأسم؟
- كيف يتم إعداد ميزان المراجعة؟
- ما هي أهمية ميزان المراجعة؟
- ما هي مكونات ميزان المراجعة؟
- متى يتوازن ميزان المراجعة؟
- متى لا يتوازن ميزان المراجعة؟
- هل توازن ميزان المراجعة دليل قاطع على عدم وجود أخطاء؟
- ما الفرق بين ميزان المراجعة قبل الجرد وبعد الجرد؟
- هل حساب الأرباح والخسائر يظهر في ميزان المراجعة؟
- هل الإهلاك يظهر في ميزان المراجعة؟
- هل يظهر رأس المال في ميزان المراجعة؟
- ماذا تمثل الأرصدة الموجودة في ميزان المراجعة بعد التعديل؟
- كيف تحسب رأس المال المجهول في ميزان المراجعة؟
- ما هي أنواع ميزان المراجعة؟
- كيف تقرأ ميزان المراجعة؟
- ما هي الأخطاء في ميزان المراجعة؟
- ما هي عيوب ميزان المراجعة؟
- ما هي الحسابات التي لا تظهر في ميزان المراجعة؟
- ما هي الأخطاء التي لا يظهرها ميزان المراجعة؟
- ما الفرق بين ميزان المراجعة وقائمة المركز المالي؟
- ما هو الفرق بين ميزان المراجعة ودفتر الأستاذ؟
- كيفية إصدار ميزان المراجعة في دفترة
- الأسئلة الشائعة
ما المصدر الرئيسي الذي يُمكن من خلاله معرفة رصيد كل حساب في المنشأة؟ الإجابة ببساطة هو ميزان المراجعة، ويُعد خطوة لا يمكن الاستغناء عنها أو تجاهلها لأنه بمثابة رقابة ومراجعة على دفاتر المؤسسة ويوضح ما إذا كانت العمليات التي تمت - قبل إعداده - في إطار المحاسبة المالية صحيحة أم بها أخطاء أو تلاعب.
لذا نستعرض دليل شامل عن كل ما يخص ميزان المراجعه بدءً من تعريفه، وأهميته، وأنواعه، وكيفية إعداد ميزان المراجعة، والحسابات التي تظهر في ميزان المراجعة في المحاسبة، وأبرز الأخطاء المتعلقة به، كل هذه التفاصيل وأكثر تجدها مع شرح تفصيلي يساعدك على إتمام المهام المتعلقة بالمحاسبة المالية بسهولة ودقة.
ما تعريف ميزان المراجعة؟
ميزان المراجعة هو كشف محاسبي يتم إعداده في نهاية الفترة المالية، ويضم أرصدة الحسابات المدينة والدائنة التي يتم استخراجها من دفتر الأستاذ، بهدف التحقق من تساوي إجمالي الأرصدة المدينة مع إجمالي الأرصدة الدائنة.
ويٌعد ميزان المراجعة من الخطوات الأساسية في الدورة المحاسبية حيث يساعد على اكتشاف الأخطاء ومراجعة الحسابات قبل القيام بإعداد القوائم المالية. ومن الممكن إعداده شهريًا أو ربع سنويًا أو سنويًا حيث أنه كلما زاد معدل إعداده، أمكن اكتشاف الأخطاء ومعالجتها في وقت مبكر.
لماذا سمي ميزان المراجعة بهذا الأسم؟
تعود تسمية ميزان المراجعة بهذا الاسم إلى أنه يهدف إلى التحقق من تساوي إجمالي الأرصدة المدينة مع إجمالي الأرصدة الدائنة، ومن ثم مراجعة صحة ترحيل القيود المحاسبية إلى دفتر الأستاذ قبل القيام بإعداد القوائم المالية، حيث يُعد اختبارًا أوليًا للتوازن المحاسبي، كونه يساعد على اكتشاف الأخطاء المحاسبية المحتملة مبكرًا ولكنه لا يٌغني عن المراجعة المحاسبية الشاملة
كيف يتم إعداد ميزان المراجعة؟
يتم إعداد ميزان المراجعة بعد القيام بترحيل القيود المحاسبية إلى دفتر الأستاذ وترصيد الحسابات، أي بعد تحديد الرصيد النهائي لكل حساب، وقبل القيام بقيود الإقفال.
ومن الممكن إعداده عبر 3 طرق: ميزان المراجعة بالمجاميع، أو بالأرصدة، أو بالطريقتين معًا.
خطوات إعداد ميزان المراجعة
1- استخراج أرصدة الحسابات:
من خلال استخراج مجموع الحركات المدينة والدائنة لكل حساب من دفتر الأستاذ
2- حساب رصيد كل حساب:
من خلال تحديد الفرق بين إجمالي الحركات المدينة وإجمالي الحركات الدائنة لتحديد ما إذا كان الرصيد مدينًا أو دائنًا
3- ترتيب الحسابات:
من خلال تنظيمها وفقًا للتصنيف الخاص بها، مثل الأصول والخصوم وحقوق الملكية
4- تسجيل الأرصدة:
من خلال إدراج رصيد كل حساب في العمود المناسب، سواء كان في الجانب الدائن أو الجانب المدين
5- مراجعة الإجماليات:
من خلال جمع الأرصدة في كلا الجانبين والتحقق من تساوي إجمالي الأرصدة المدينة مع إجمالي الأرصدة الدائنة
أولًا: أرصدة الحسابات:
| الحساب | مجموع المدين | مجموع الدائن | الرصيد |
| البنك | 305,000 | 177,000 | 128,000 مدين |
| الخزينة | 108,000 | 28,000 | 80,000 مدين |
| الأصول الثابتة | 120,000 | 0 | 120,000 مدين |
| رأس المال | 0 | 300,000 | 300,000 دائن |
| المصروفات | 20,000 | 0 | 20,000 مدين |
| الدائنون | 25,000 | 100,000 | 75,000 دائن |
| المشتريات | 60,000 | 0 | 60,000 مدين |
| المبيعات | 0 | 33,000 | 33,000 دائن |
ثانيًا: ميزان المراجعة بالمجاميع والأرصدة
| اسم الحساب | مجموع مدين | مجموع دائن | رصيد مدين | رصيد دائن |
| رأس المال | - | 300,000 | - | 300,000 |
| البنك | 305,000 | 177,000 | 128,000 | - |
| المبيعات | - | 33,000 | - | 33,000 |
| الدائنون | 25,000 | 100,000 | - | 75,000 |
| الخزينة | 108,000 | 28,000 | 80,000 | - |
| الأصول الثابتة | 120,000 | - | 120,000 | - |
| المشتريات | 60,000 | - | 60,000 | - |
| الإيجار | 5,000 | - | 5,000 | - |
| الكهرباء | 3,000 | - | 3,000 | - |
| المرتبات | 12,000 | - | 12,000 | - |
| المجموع | 638,000 | 638,000 | 408,000 | 408,000 |
هل تعلم أن هناك طريقة سهلة لحساب ميزان المراجعه باستخدام نظام دفترة المحاسبي؟ يقوم النظام بجمع الأرصدة المدينة والدائنة لكل حساب على حدى عند طلب حساب ميزان المراجعة، ليعد لك جدولاً يظهر كل من اسم الحساب، الرقم المرجعي، ورصيد المدين والدائن، ومن ثم التأكد من توازن إجمالي الأرصدة.
لماذا تعتمد على الطريقة اليدوية طالما هناك نظام يساعدك على التأكد من توازن المجاميع لكل من أرصدة الدائن وأرصدة المدين، والتأكد أيضاً من خلو السجلات من الأخطاء المحاسبية؟
حمل الآن نموذج ميزان المراجعة مجانًا من دفترة
ما هي أهمية ميزان المراجعة؟
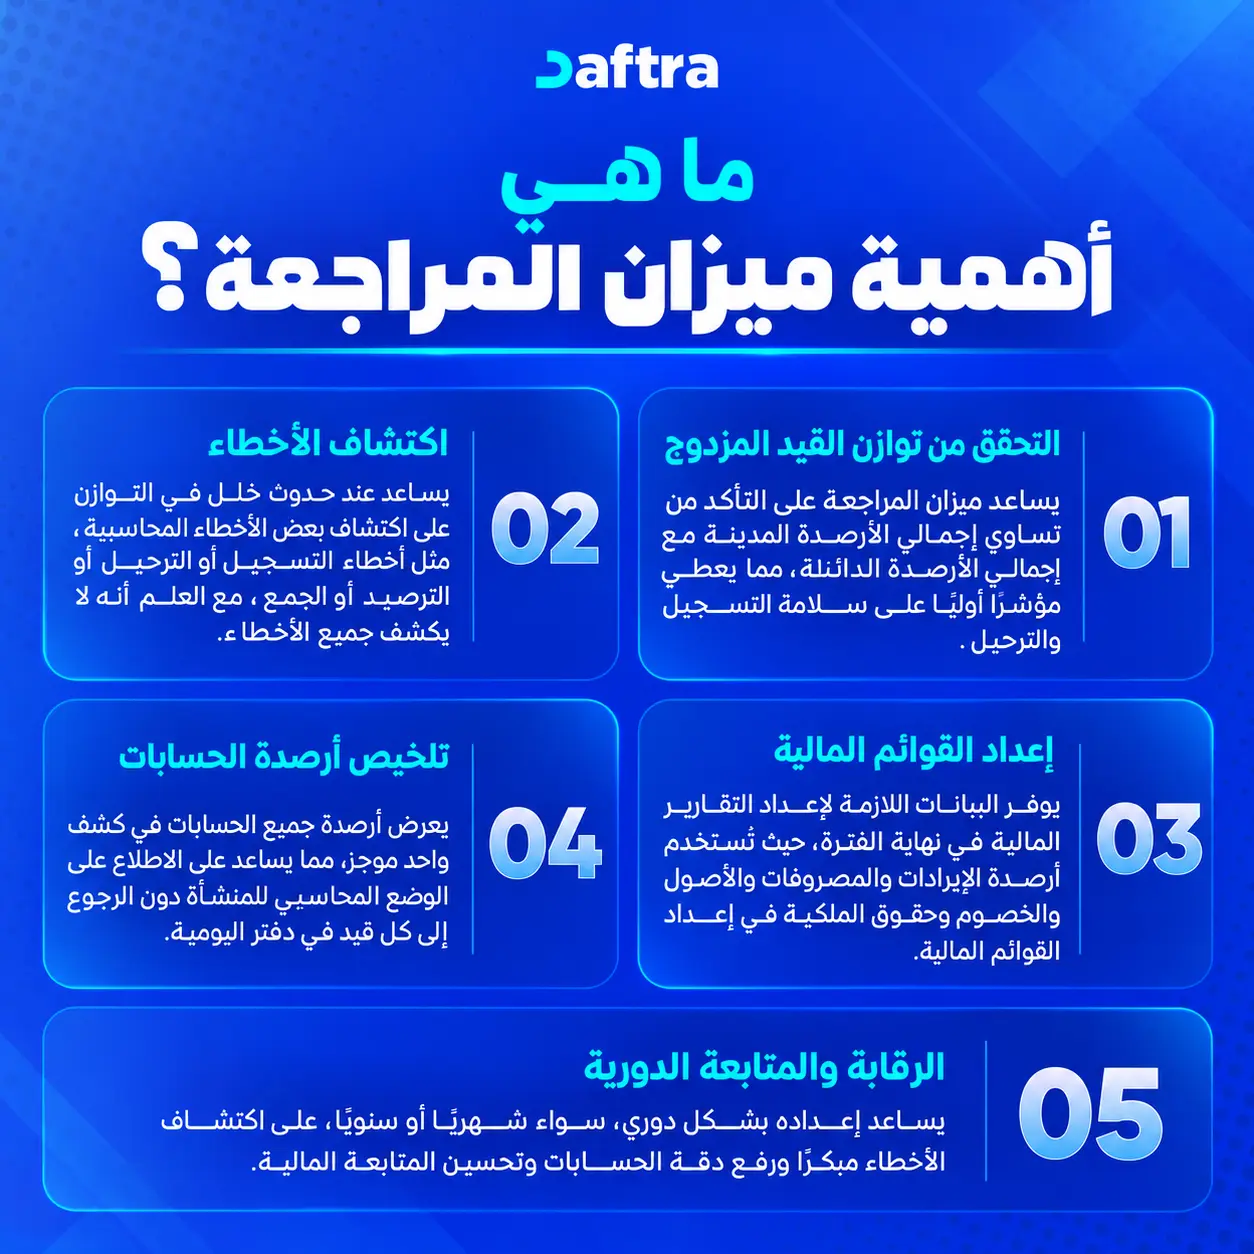
تتمثل أهمية ميزان المراجعة فيما يلي:
التحقق من توازن القيد المزدوج
من خلال تأكده من تساوي مجموع الأرصدة المدينة مع مجموع الأرصدة الدائنة للحسابات المرحلة من دفتر الأستاذ، وبالتالي يعطي مؤشرًا أوليًا على سلامة التسجيل والترحيل.
اكتشاف الأخطاء
حيث إنه إذا حصل خلل في التوازن، فقد يدل ذلك على وجود خطأ في التسجيل أو الترحيل أو الترصيد أو الجمع ومن الممكن أن تؤدي أخطاء إدخال الأرقام أو ترحيل أحد الطرفين دون الآخر إلى حدوث هذا الخلل. ولكن هناك بعض الأخطاء التي لا يكتشفها ميزان المراجعة مثل تكرار القيد، أو نسيان قيد كامل، أو الترحيل إلى حساب خاطئ.
إعداد القوائم المالية
حيث يوفر ميزان المراجعة البيانات اللازمة لإعداد التقارير المالية في نهاية الفترة. فأرصدة الإيرادات والمصروفات يتم نقلها إلى قائمة الدخل، بينما يتم نقل أرصدة الأصول والخصوم وحقوق الملكية إلى قائمة الميزانية العمومية (المركز المالي)
تلخيص أرصدة الحسابات
من خلال عرض أرصدة جميع الحسابات في كشف واحد موجز، وبالتالي يمكن الاطلاع على الوضع المحاسبي للمنشأة دون الحاجة إلى الرجوع إلى كل قيد في دفتر اليومية
الرقابة والمتابعة الدورية
حيث يمكن تكرار ميزان المراجعة دوريًا، سواء سنويًا أو شهريًا وكلما زادت مرات إعداده، أصبح من الأسهل اكتشاف الأخطاء مبكرًا وبالتالي زادت دقة الحسابات.
ما هي مكونات ميزان المراجعة؟
يتكون ميزان المراجعة من أرصدة الحسابات المدينة والدائنة، والتي يمكن تصنيفها ضمن 5 مجموعات أساسية، وهي: الأصول, والخصوم, وحقوق الملكية، والإيرادات, والمصروفات، ويتم إدراج أرصدة هذه الحسابات في جانب المدين أو الدائن بناءً على طبيعة كل حساب، وفيما يلي توضيح لكل مجموعة:
1- الأصول
وهي الموارد التي تمتلكها الشركة أو تسيطر عليها، وتعود عليها بمنافع اقتصادية مستقبلية، وطبيعتها مدينة وبالتالي تزداد بالقيود المدينة وتنخفض بالقيود الدائنة، وعادةً ما تظهر أرصدتها في الجانب المدين من ميزان المراجعة
وتنقسم الأصول إلى:
أصول متداولة: مثل النقدية في الخزينة والأرصدة البنكية
أصول غير متداولة: مثل المباني والمعدات والسيارات
2- الخصوم
وهي الالتزامات المستحقة على المنشأة تجاه الغير، وطبيعتها دائنة؛ فتزداد بالقيود الدائنة وتنخفض بالقيود المدينة، وتظهر أرصدتها في الجانب الدائن من ميزان المراجعة
وتنقسم إلى:
خصوم متداولة: مثل الدائنين والمصروفات المستحقة
خصوم غير متداولة: مثل القروض طويلة الأجل
3- حقوق الملكية
وتتمثل في حق أصحاب المنشأة في صافي أصولها بعد القيام بخصم الالتزامات، ومن أهم حساباتها رأس المال, و طبيعتها دائنة، وتظهر أرصدتها في الجانب الدائن من ميزان المراجعة. أما المسحوبات الشخصية للمالك فهي مدينة وتظهر في الجانب المدين.
4- الإيرادات
وهي المبالغ التي يتم تحقيقها من قبل الشركة أو المنشأة من ممارسة أنشطتها، مثل إيرادات المبيعات أو الخدمات، وطبيعتها دائنة فتزداد بالقيود الدائنة وتظهر أرصدتها في الجانب الدائن من ميزان المراجعة. ومن الممكن أن تنخفض بعض الإيرادات نتيجة لتسجيل القيود مدينة مثل مردودات المبيعات والخصومات
5- المصروفات
وهي التكاليف التي يتم تتحملها المنشأة خلال الفترة المالية بهدف ممارسة نشاطها وتحقيق الإيرادات، مثل الإيجار والكهرباء والرواتب. وطبيعتها مدينة وبالتالي تزداد بالقيود المدينة وتنخفض بالدائنة، وتظهر أرصدتها في الجانب المدين من ميزان المراجعة
اقرأ ايضا: كيفية حساب نقطة التعادل وأهدافها وأهميتها
متى يتوازن ميزان المراجعة؟
يتوازن ميزان المراجعة عندما يكون مجموع الأرصدة المدينة مساويًا لمجموع الأرصدة الدائنة، مما يدل على أن قاعدة القيد المزدوج تم تطبيقها حسابيًا ولكنه لا يضمن خلو السجلات من الأخطاء. وقد يكون هناك أخطاء متكافئة تعوض بعضها فلا يكتشفها الميزان.
متى لا يتوازن ميزان المراجعة؟
لا يتوازن ميزان المراجعة بناء على عدة أسباب أو أخطاء في تسجيل أو ترحيل العمليات المالية أو المحاسبية، تعرف على الأسباب أو الحالات التي لا تتوازن عندها بيانات ميزان المراجعة في المحاسبة:
- تسجيل مبلغ خاطئ في أحد جانبي القيد.
- تسجيل أحد طرفي القيد المحاسبي وإغفال الطرف الآخر.
- عدم توازن القيد نفسه حيث يكون مجموع الجانب المدين غير مساوي لمجموع الجانب الدائن
- أخطاء في الترحيل إلى دفتر الأستاذ أو في جمع الارصدة ونقلها إلى ميزان المراجعة
هل توازن ميزان المراجعة دليل قاطع على عدم وجود أخطاء؟
لا، توازن ميزان المراجعة ليس دليلًا قاطعًا على عدم وجود أخطاء حتى إذا أظهر أن مجموع الأرصدة المدينة يساوي مجموع الأرصدة الدائنة، فإنه من الوارد حدوث أخطاء عند تسجيل القيود مثل تسجيل قيد في الحساب الخطأ ولكن بالمبلغ الصحيح، أو عدم تسجيل قيد معين، أو تسجيل القيد أكثر من مرة، أو أخطاء المبدأ، أو عند حدوث أخطاء متكافئة تعوّض بعضها، لذلك من الضروري إجراء مراجعات إضافية وتحليلات للتأكد من دقة السجلات المحاسبية.
من واقع خبرتنا في فريق دفترة، قمنا بمراجعة حسابات إحدى الشركات بعد إعداد ميزان مراجعة متوازن، وكانت الإدارة تعتقد أن تساوي الأرصدة المدينة والدائنة يعني سلامة جميع التسجيلات المحاسبية. لكن عند مطابقة الأرصدة مع المستندات والفواتير، اتضح لنا وجود بعض الأخطاء التي لم تؤثر في توازن ميزان المراجعة.
حيث تم تسجيل أحد المصروفات الخاصة بالصيانة ضمن الأصول بدلًا من تحميله على المصروفات، وأيضًا لم يتم تسجيل إحدى فواتير الموردين. لذلك كان القيد متوازنًا في الحالة الأولى لكن التصنيف المحاسبي للحساب كان غير صحيح، بينما لم يظهر أثر الفاتورة غير المسجلة في الميزان لأنها لم تدخل النظام.
لذلك فبعد المراجعة الطبيعية للحسابات ومطابقة الفواتير مع الأرصدة، أٌعيد تصنيف مصروف الصيانة وتم تسجيل فاتورة المورد. وبهذا أصبحت أرصدة الأصول والمصروفات والموردين تعكس المعاملات الفعلية بصورة أدق، وهو مايوضح أن توازن ميزان المراجعة لا يعني بالضرورة خلو السجلات المحاسبية من الأخطاء.
ما الفرق بين ميزان المراجعة قبل الجرد وبعد الجرد؟
يوضح الجدول التالي الفرق بين ميزان المراجعة قبل الجرد وبعد الجرد بشكل مبسط
هل حساب الأرباح والخسائر يظهر في ميزان المراجعة؟
لا يظهر حساب الأرباح والخسائر كحساب منفصل في ميزان المراجعة،وتحل محله حسابات الإيرادات والمصروفات ومن ثم يتم ترحيله إلى حقوق الملكية. فالهدف الأساسي من ميزان المراجعة هو التحقق من أن مجموع الأرصدة المدينة يساوي مجموع الأرصدة الدائنة، أما حساب صافي الربح والخسارة يتم حسابه عند إعداد قائمة الدخل.
هل الإهلاك يظهر في ميزان المراجعة؟
نعم يظهر مصروف الإهلاك كمصروف في ميزان المراجعة بعد التسوية فقط، لأن قيده يُسجل ضمن قيود التسوية، بالإضافة إلى ذلك قد يكون هناك حساب مجمع الإهلاك وهو حساب مقابل الأصل برصيد دائن يُظهر القيمة الإجمالية للإهلاك المتراكم على الأصول الثابتة ويظهر أيضًا في ميزان المراجعة في المحاسبة ويُستخدم لحساب القيمة الدفترية للأصول الثابتة.
هل يظهر رأس المال في ميزان المراجعة؟
نعم يظهر حساب رأس المال في ميزان المراجعة في المحاسبة ويوضح مقدار الاستثمار الذي قام به المالكون في الشركة، أما المسحوبات فتظهر في حساب مستقل، وفي الشركات تظهر الأرباح المحتجزة كحساب منفصل، ويُظهر رصيد رأس المال في الميزان قبل الإقفال بما كان عليه في بداية الفترة مع أي زيادات، ولا يمثل إجمالي حقوق الملكية إلا بعد إضافة الأرباح وخصم المسحوبات عند الإقفال.
ماذا تمثل الأرصدة الموجودة في ميزان المراجعة بعد التعديل؟
تمثل الأرصدة المعدلة للحسابات بعد إجراء جميع قيود التسوية اللازمة، وقد تضم هذه التعديلات تسوية الإيرادات والمصروفات المستحقة والمقدمة مع الديون المعدومة ومخصص الديون المشكوك فيها، وتسجيل الإهلاك، وتعديل المخزون، وأما تصحيح الأخطاء فيتم بقيود تصحيح مستقلة. بحيث تعكس نتيجة النشاط والمركز المالي وفق مبدأ الاستحقاق
كيف تحسب رأس المال المجهول في ميزان المراجعة؟
يتم في بعض الأحيان إعطاء ميزان المراجعة دون رصيد لرأس المال ويكون المطلوب استخراجه. ومن الممكن استخراجه بالفعل لأن مجموع الجانب المدين يجب أن يتساوى مع مجموع الجانب الدائن، وبالتالي فإن رأس المال هو الرقم الذي يحقق هذا التوازن
ويتم حسابه من خلال الخطوات الآتية:
- تصنيف الحسابات إلى أصول وخصوم وإيرادات ومصروفات ومسحوبات
- جمع الارصدة المدينة والتي تتمثل في (الأصول+ المصروفات + المسحوبات)
- جمع الأرصدة الدائنة والتي تتمثل في (الخصوم+ الإيرادات) دون رأس المال
- طرح إجمالي الأرصدة الدائنة من إجمالي الأرصدة المدينة للحصول على قيمة رأس المال
المعادلة: رأس المال= (الأصول + المصروفات + المسحوبات) - (الخصوم + الإيرادات)
ما هي أنواع ميزان المراجعة؟
هناك ٣ أنواع لميزان المراجعة من حيث طريقة العرض, ويختلف كل نوع منها عن الآخر في مفهومه وإعداده ,لكنها تشترك في أنها وسيلة للتحقق من توازن الحسابات واكتشاف الأخطاء المحاسبية التي تؤثر على التوازن، وتسهّل إعداد القوائم المالية المختلفة، تعرف على أنواع ميزان المراجعة من خلال النقاط التالية:
١- ميزان المراجعة بالمجاميع:
وهو كشف يعد في تاريخ محدد، حيث يوضح مجاميع الجانب المدين ومجاميع الجانب الدائن لجميع الحسابات الخاصة بالأصول والخصوم وحقوق الملكية والمصروفات والإيرادات التي ظهرت في دفتر الأستاذ دون إظهار رصيد الحساب المرحل في دفتر الأستاذ.
مثال توضيحي لميزان المراجعة بالمجاميع:
| اسم الحساب | مدين | دائن |
| رأس المال | 40.000 | 140.000 |
| الخزينة | 245.000 | 240.000 |
| البنك | 47.000 | |
| المبيعات | 75.000 | |
| مصروف الإيجار | 4000 | |
| الموردين | 40.000 | 45.000 |
| المشتريات | 80.000 | |
| مصروف المرتبات | 34.000 | |
| المعدات | 70.000 | |
| قرض من البنك | 60.000 | |
| المجموع | 560.000 | 560.000 |
٢- ميزان المراجعة بالأرصدة:
هو كشف مشابه من حيث الشكل لميزان المراجعة بالمجاميع، ولكنه يحتوى على رصيد كل حساب بعد الترصيد مدينًا أو دائنًا.
أي أننا لا نأخذ مجاميع الجانبين المدين و الدائن لكل حساب كما فعلنا في ميزان المراجعة بالمجاميع ، وإنما نأخذ رصيد الحساب بعد الترصيد. وهدف هذا الميزان هو التأكد من صحة الترصيد الذي تم في دفتر الأستاذ.
وهنا مثال توضيحي لميزان المراجعة بالأرصدة:
| اسم الحساب | مدين | دائن |
| رأس المال | 100.000 | |
| الخزينة | 5000 | |
| البنك | 47.000 | |
| المبيعات | 75.000 | |
| مصروف الإيجار | 4000 | |
| الموردين | 5000 | |
| المشتريات | 80.000 | |
| مصروف المرتبات | 34.000 | |
| المعدات | 70.000 | |
| قرض من البنك | 60.000 | |
| المجموع | 240.000 | 240.000 |
٣- ميزان المراجعة الكامل (بالمجاميع والأرصدة):
يمكن عمل ميزان المراجعة بالمجاميع والأرصدة في ميزان واحد، حيث يوضح وضع جميع الحسابات في تاريخ محدد.
حيث يتم يُحسب الفرق بين مجموع الجانب المدين ومجموع الجانب الدائن لكل حساب في ميزان المجاميع ويوضع هذا الفرق وهو رصيد الحساب، في عمود الأرصدة: في الجانب المدين إذا زاد المدين وفي الجانب الدائن إذا زاد الدائن.
وسيتم التوضيح في المثال التالي:
| ميزان المراجعة بالمجاميع | ميزان المراجعة بالأرصدة | |||
| اسم الحساب | مدين | دائن | مدين | دائن |
| رأس المال | ٤٠.٠٠٠ | ١٤٠.٠٠٠ | ١٠٠.٠٠٠ | |
| الخزينة | ٢٤٥.٠٠٠ | ٢٤٠.٠٠٠ | ٥٠٠٠ | |
| البنك | ٤٧.٠٠٠ | ٤٧.٠٠٠ | ||
| المبيعات | ٧٥.٠٠٠ | ٧٥.٠٠٠ | ||
| مصروف الإيجار | ٤٠٠٠ | ٤٠٠٠ | ||
| الموردين | ٤٠.٠٠٠ | ٤٥.٠٠٠ | ٥٠٠٠ | |
| المشتريات | ٨٠.٠٠٠ | ٨٠.٠٠٠ | ||
| مصروف المرتبات | ٣٤.٠٠٠ | ٣٤.٠٠٠ | ||
| المعدات | ٧٠.٠٠٠ | ٧٠.٠٠٠ | ||
| قرض من البنك | ٦٠.٠٠٠ | ٦٠.٠٠٠ | ||
| المجموع | ٥٦٠.٠٠٠ | ٥٦٠.٠٠٠ | ٢٤٠.٠٠٠ | ٢٤٠.٠٠٠ |
اقرأ ايضا: ما هي شجرة الحسابات وكيفية إعدادها
كيف تقرأ ميزان المراجعة؟
ميزان المراجعة في المحاسبة عبارة عن جدول يحتوي على عدة أعمدة، يتم فيه ترتيب الحسابات في صورة صفوف، والطريقة السليمة لقراءته تكون من خلال الخطوات الآتية:-
- انظر إلى العمود الأول الذي يحتوي على أسماء الحسابات.
- راجع أرصدة الحسابات في الأعمدة التالية، وقد يكون هناك عمود للأرصدة المدينة وآخر للأرصدة الدائنة أو قد يكون هناك عمود واحد للأرصدة مع تحديد ما إذا كان الرصيد دائنًا أو مدينًا.
- تحقق من التوازن من خلال التأكد من أن مجموع الأرصدة الدائنة يساوي مجموع الأرصدة المدينة.
- راجع الأرصدة للتأكد من أن كل حساب يظهر في جانبه الطبيعي، فالأصول والمصروفات تكون عادةً مدينة، والخصوم والإيرادات وحقوق الملكية تكون عادةً دائنة.
ما هي الأخطاء في ميزان المراجعة؟
تٌقسم الأخطاء التي من الممكن أن تحدث في ميزان المراجعة إلى نوعين رئيسين وهما:
أولًا:أخطاء لا تؤثر في توازن ميزان المراجعة
وهي الأخطاء التي لا تمنع تساوي إجمالي الأرصدة الدائنة مع إجمالي الأرصدة المدينة وبالتالي لا يمكن لميزان المراجعة كشفها ومنها
- أخطاء الحذف أو السهو: وتتمثل في عدم تسجيل عملية مالية كاملة في دفتر اليومية وبالتالي لا يتم ترحيل أي من طرفي القيد إلى دفتر الأستاذ وبالتالي يظل الميزان متوازنًا رغم عدم تسجيل العملية.
- الأخطاء المتكافئة: وتتمثل في حدوث خطأين أو أكثر تتساوى آثارهما وتتعاكس وبالتالي يلغي أحدهما الآخر على إجمالي الأرصدة.
- الترحيل إلى حساب غير صحيح: من خلال تسجيل العملية في حساب آخر غير الحساب الصحيح، مع بقاء القيد متوازنًا
- الخطأ في نوع الحساب: من خلال تسجيل العملية في حساب من طبيعة محاسبية مختلفة عن طبيعته الصحيحة مثل تسجيل مصروف على أنه أصل.
- الخطأ في مبلغ القيد الأصلي: من خلال تسجيل العملية بمبلغ خاطئ في طرفي القيد
- خطأ عكس القيد بالكامل: من خلال تسجيل طرفي القيد في الجهة المعاكسة بحيث يتم تسجيل الحساب الذي يجب أن يكون مدينًا في الجانب الدائن والعكس صحيح مع بقاء الإجمالي متساويًا.
- تكرار القيد: من خلال تسجيل العملية نفسها في أكثر من مرة من خلال ترحيل الزيادة إلى طرفي القيد بالمبلغ نفسه وبالتالي يظل ميزان المراجعة متوازنًا رغم تضخم أرصدة الحسابات
ثانيًا: أخطاء تؤثر في توازن ميزان المراجعة
وهي الأخطاء التي تؤدي إلى حدوث اختلاف في إجمالي الأرصدة المدينة عن إجمالي الأرصدة الدائنة ومنها:
- ترحيل طرف واحد فقط من القيد: مثل ترحيل الجانب المدين وإهمال الدائن
- ترحيل مبلغ مختلف في أحد الطرفين: مثل تسجيل 50,000 ريال في الجانب المدين و 5,000 ريال في الجانب الدائن
- ترحيل أحد الطرفين في الجهة المعاكسة: وبالتالي قد يظهر فرق في ميزان المراجعة بضعف المبلغ في ذلك الطرف
- الخطأ في ترصيد الحسابات: من خلال احتساب رصيد الحساب بصورة غير صحيحة ومن ثم نقل الرصيد الخاطئ إلى ميزان المراجعة.
- أخطاء الجمع: من خلال حدوث خطأ عند جمع الأرصدة المدينة أو الدائنة سواء في دفتر الأستاذ أو عند إعداد ميزان المراجعة
- خطأ في نقل الأرصدة: من خلال نقل رصيد أحد الحسابات إلى ميزان المراجعة بمبلغ مختلف عن الرصيد الفعلي في دفتر الأستاذ
- حذف أحد طرفي القيد: من خلال تسجيل الطرف المدين أو الدائن فقط وبالتالي عدم تساوي إجمالي الجانبين
ما هي عيوب ميزان المراجعة؟
هناك بعض العيوب التي قد تظهر عند إعداد ميزان المراجعة، مثل عدم الكشف عن جميع الأخطاء أو ضمان دقة كافة المحاسبات المالية. تعرف في النقاط التالية على عيوب ميزان المراجعة قبل إعدادها لتتمكن من تفاديها:
- لا يكشف الأخطاء التي لا تؤثر على توازن الجانبين المدين والدائن.
- لا يضمن دقة جميع القيود وصحة الحسابات الدفترية.
- يتطلب إعداد ميزان المراجعة وقتًا وجهدًا كبيرًا في حال استخدام الطرق التقليدية أو اليدوية بينما يتم استخراجة تلقائيًا عند استخدام النظم المحاسبية .
- يكون ميزان المراجعة مضللًا في بعض الحالات عند الاعتماد عليه وحده، وقد يعتمد المستخدمون بشكل مفرط على ميزان المراجعة ويعتبرونه دليلًا على الدقة المالية، مما قد يؤدي إلى تجاهل الحاجة إلى مراجعات وتحليلات إضافية.
ما هي الحسابات التي لا تظهر في ميزان المراجعة؟
من أهم الحسابات التي لا تظهر في ميزان المراجعة ما يلي:
- حسابات الإقفال: وتتمثل في الحسابات التي يتم استخدامها ضمن إجراءات إقفال الحسابات في نهاية الفترة، مثل حساب ملخص الدخل أو حساب الأرباح والخسائر، ولا تظهر كأرصدة مستقلة في ميزان المراجعة بعد إتمام قيود الإقفال.
- الحسابات المؤقتة بعد الإقفال: وتشمل الإيرادات و المصروفات والمسحوبات، ويتم إقفالها في نهاية الفترة وتم نقل نتائجها إلى حقوق الملكية لذلك لا تظهر بأرصدة في ميزان المراجعة بعد الإقفال، وتظهر في ميزان المراجعة قبل الإقفال.
- حسابات الأستاذ المساعد الفردية: مثل حسابات العملاء أو الموردين الفرعية، وعند إعداد ميزان المراجعة من دفتر الأستاذ العام، يظهر الحساب الإجمالي أو حساب المراقبة، مثل حساب العملاء بدلًا من إظهار أرصدة الحسابات الفرعية بشكل منفصل.
- الحسابات النظامية أو المذكرة: وهي الحسابات التي يتم استخدامها لأغراض المتابعة والتذكير، مثل بعض الحسابات التي ترتبط بخطابات الضمان، ولا تدخل ضمن الحسابات التي تسجيلها وفق نظام القيد المزدوج وبالتالي لا تظهر ضمن ميزان المراجعة العادي.
- الحسابات التي لا تحمل أرصدة: وهي الحسابات التي لا تحتوي على رصيد في تاريخ إعداد ميزان المراجعة، ولا تظهر عادةً كرصيد فيه، حتى عند وجودها ضمن دليل الحسابات
ما هي الأخطاء التي لا يظهرها ميزان المراجعة؟
قد تتساءل أحيانا ماذا عن الأخطاء التي لا يمكن اكتشافها في ميزان المراجعة، من خلال النقاط التالية سوف تقوم بالتعرف على أنواع الأخطاء التي لا تظهر في ميزان المراجعة:
- أخطاء التعويض وتحدث عندما يعوض خطأ محاسبي خطأ آخر بالقمية نفسها بحيث يظل إجمالي الأرصدة المدينة والدائنة متساويًا
- أخطاء السهو الكامل وتحدث عند عدم تسجيل عملية مالية بالكامل.
- أخطاء التسجيل في الحساب الخاطئ وتحدث عند تسجيل العملية في حساب غير مناسب لطبيعتها المحاسبية.
- أخطاء المبلغ المتساوي في الطرفين وتحدث عند تسجيل مبلغ غير صحيح في طرفي القيد بالخطأ نفسه وبالتالي يظل مجموع المدين والدائن متساويين.
ما الفرق بين ميزان المراجعة وقائمة المركز المالي؟
فيما يلي جدول يوضح الفرق بين ميزان المراجعة وقائمة المركز المالي
| وجه المقارنة | ميزان المراجعة | قائمة المركز المالي |
| التعريف | هو كشف يلخص أرصدة حسابات دفتر الأستاذ في تاريخ محدد | قائمة المركز المالي أو الميزانية العمومية هي قائمة مالية تعرض أصول المنشأة والتزاماتها المالية وحقوق ملكيتها |
| الاستخدام | يتم استخدامه للتحقق من تساوي الأرصدة المدينة والدائنة والمساعدة في إعداد القوائم المالية | عرض أصول المنشأة وخصومها وحقوق ملكيتها في تاريخ محدد للمساعدة في توفير معلومات عن مركزها المالي للمستخدمين الداخليين والخارجيين |
| الأطراف المستفيدة منه | المحاسبون، المراجعون، الإدارة المالية | المستثمرون، المساهمون، الإدارة، المراجعين، المقرضين |
ما هو الفرق بين ميزان المراجعة ودفتر الأستاذ؟
فيما يلي جدول يوضح الفرق بين ميزان المراجعة ودفتر الأستاذ
| وجه المقارنة | ميزان المراجعة | دفتر الأستاذ |
| التعريف | هو كشف يلخص أرصدة حسابات دفتر الأستاذ في تاريخ محدد | دفتر الأستاذ هو سجل يحتوي على الحسابات المختلفة للشركة أو المنشأة |
| الاستخدام | يهدف إلى التحقق من تساوي إجمالي الأرصدة المدينة والدائنة. | يهدف إلى عرض العمليات المرحلة إلى كل حساب والتغيرات التي تحدث في رصيده. |
| مصدر البيانات | يعتمد على الأرصدة التي يتم استخراجها من حسابات دفتر الأستاذ | يعتمد على العمليات والقيود المسجلة في دفتر اليومية بعد ترحيلها إلى الحسابات المختصة |
| توقيت إعداده | يُعد في تاريخ أو نهاية فترة محاسبية محددة مثل: نهاية الشهر أو السنة المالية | يتم تحديثه بشكل مستمر مع ترحيل العمليات والقيود المحاسبية إلى الحسابات |
كيفية إصدار ميزان المراجعة في دفترة
يهدف ميزان المراجعة إلى التحقق من توازن الأرصدة المدينة والدائنة واكتشاف الأخطاء التي تؤثر على هذا التوازن قبل الانتقال لخطوة إصدار التقارير المالية وكذا القوائم، ويتم كإجراء أساسي ضمن الدورة المحاسبية ولا تكتمل بدونه، وفي برنامج الحسابات من دفترة، لديك تقارير الحسابات العامة التي تحتوي على تقرير ميزان مراجعة مجاميع وأرصدة، تتحكم من خلاله في الفترة الزمنية التي تود إصدار التقارير بناءًً عليها، لتعرض التقرير ثم تطبعه أو تحفظه على جهازك بالصيغة المناسبة، دون أن يستغرق الأمر منك أكثر من 3 دقائق.
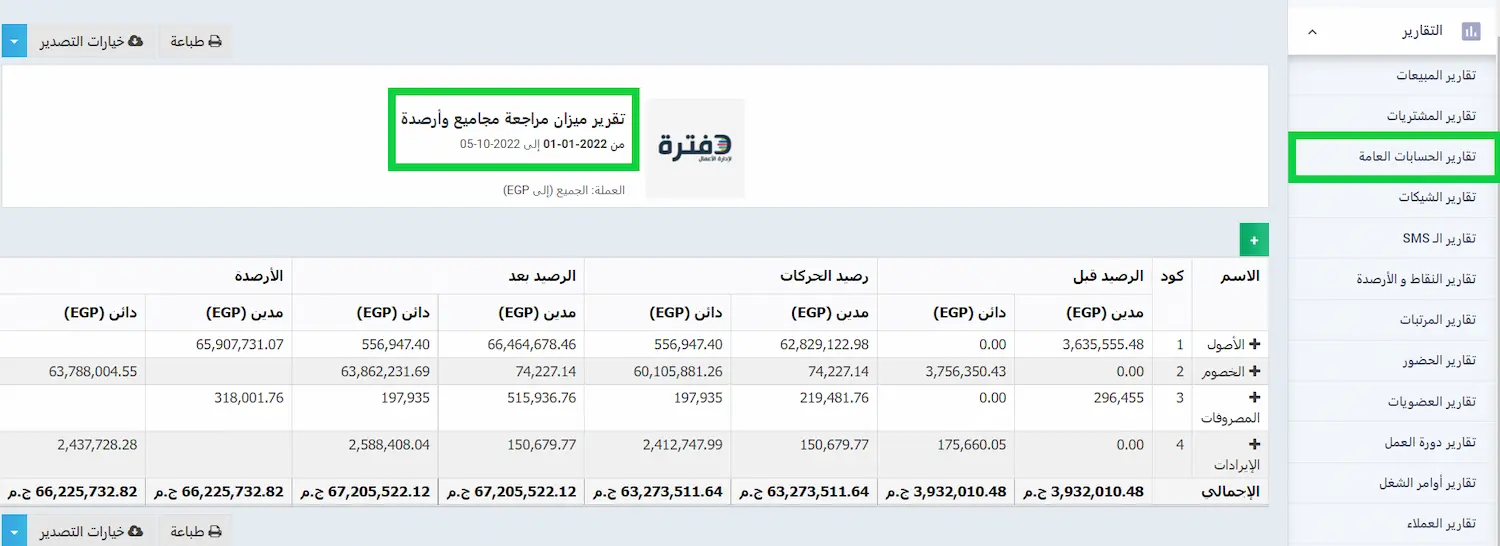
تعرف على خطوات إعداد وعرض ميزان المراجعة من دفترة من خلال دليل عرض تقرير ميزان المراجعة.
الأسئلة الشائعة
لماذا لا يظهر حساب بضاعة آخر المدة في ميزان المراجعة؟
في نظام الجرد الدوري لا يظهر رصيد بضاعة آخر المدة في ميزان المراجعة غير المعدل، لأن قيمته تحدد عادةً من خلال الجرد الفعلي في نهاية الفترة، ومن ثم يُثبت من خلال قيود التسوية. أما في ميزان المراجعة المعدل فيظهر رصيد المخزون بعد إجراء التسويات اللازمة
هل يظهر مخزون أول المدة في ميزان المراجعة؟
نعم، في نظام الجرد الدوري يظهر مخزون أول المدة ضمن حساب المخزون في ميزان المراجعة غير المعدل، ويمثل رصيد المخزون المرحل من نهاية الفترة السابقة. أما في نظام الجرد المستمر فيتم تحديث حساب المخزون مع عمليات الشراء والبيع لذلك لا يٌعامل مخزون أول المدة كحساب مستقل.
هل تظهر المشتريات في ميزان المراجعة؟
نعم، تظهر المشتريات في ميزان المراجعة عند استخدام نظام الجرد الدوري حيث يتم تسجيل المشتريات في حساب مستقل خلال الفترة، ومن ثم تٌستخدم مع مخزون أول المدة وبنود أخرى لحساب تكلفة البضاعة المباعة. أما في حساب الجرد المستمر فيتم تسجيل المشتريات مباشرةً في حساب المخزون
ما الفرق بين ميزان المراجعة وقائمة الدخل؟
ميزان المراجعة: هو كشف حساب بأرصدة حسابات دفتر الأستاذ، ويشمل حسابات الأصول والخصوم وحقوق الملكية والإيرادات والمصروفات.
قائمة الدخل: يتم استخدامها في عرض الإيرادات والمصروفات خلال فترة محددة وتحديد صافي الربح والخسارة
هل تظهر المسحوبات الشخصية في ميزان المراجعة؟
نعم تظهر المسحوبات الشخصية في ميزان المراجعة قبل إقفالها، ويكون رصيدها عادةً مدينًا لأنها تخفض من حقوق الملكية للمالك. ولا تظهر كبند مستقل في قائمة المركز المالي.
ما الفرق بين ميزان المراجعة بالأرصدة والمجاميع؟
الفرق بين ميزان المراجعة بالأرصدة والمجاميع هو في طبيعة البيانات التي يتم عرضها.
- ميزان المراجعة بالأرصدة: يعمل على عرض الرصيد النهائي لكل حساب سواءً كان مدينًا أو دائنًا
- ميزان المراجعة بالمجاميع: يعمل على عرض مجموع الجانب الدائن ومجموع الجانب المدين لكل حساب حلال الفترة
ما هي مستويات ميزان المراجعة؟
مستويات ميزان المراجعة هي كما يلي:
- ميزان المراجعة غير المعدل: يتم إعداده بعد ترحيل العمليات إلى دفتر الأستاذ وقبل تسجيل قيود التسوية
- ميزان المراجعة المعدل: يتم إعداده بعد تسجيل وترحيل قيود التسوية
- ميزان المراجعة بعد الإقفال: يتم إعداده بعد إقفال الحسابات المؤقتة ويضم الحسابات الدائمة ذات الأرصدة فقط.
ما هي الأرباح المحتجزة في ميزان المراجعة؟
الأرباح المحتجزة في ميزان المراجعة هي الأرباح التي حققتها الشركة ولم تقم بتوزيعها على المساهمين وتُعد من حسابات حقوق الملكية ويظهر رصيدها دائنًا في ميزان المراجعة
كيف يمكنني إعداد الميزانية العمومية من ميزان المراجعة؟
يتم الاعتماد على ميزان المراجعة لإعداد الميزانية العمومية من خلال الخطوات الآتية:
- التحقق من توازن الأرصدة المدينة والدائنة.
- تحديد الحسابات التي تندرج ضمن الأصول والخصوم وحقوق الملكية.
- استبعاد حسابات الإيرادات والمصروفات من الميزانية، ومن ثم حساب صافي الربح أو الخسارة وإضافته إلى حقوق الملكية أو خصمه.
- خصم الحسابات المقابلة للأصول.
- خصم المسحوبات من حقوق الملكية في المنشآت الفردية.
- عرض الأصول والخصوم وحقوق الملكية في قائمة المركز المالي.
ما هو ميزان المراجعة بعد الإقفال؟
ميزان المراجعة بعد الإقفال هو كشف بأرصدة الحسابات في دفتر الأستاذ بعد تسجيل وترحيل قيود الإقفال. ويضم الحسابات الدائمة فقط.
هل رأس المال يظهر في ميزان المراجعة؟
نعم، يظهر رأس المال في ميزان المراجعة باعتباره أحد حسابات حقوق الملكية الدائمة، ويظهر رصيده عادةً دائنًا
هل تظهر تكلفة البضاعة المباعة في ميزان المراجعة؟
نعم، تظهر تكلفة البضاعة المباعة في ميزان المراجعة قبل الإقفال باعتبارها من حسابات المصروفات، اما في ميزان المراجعة بعد الإقفال فهي لا تظهر لأنها من الحسابات المؤقتة التي يتم إقفالها في نهاية الفترة
هل قائمة المركز المالي هي ميزان المراجعة؟
لا قائمة المركز المالي ليست ميزان المراجعة، حيث يُعد ميزان المراجعة كشف بأرصدة الحسابات في دفتر الأستاذ ويتم استخدامه في التحقق من تساوي إجمالي الأرصدة المدينة والدائنة. أما قائمة المركز المالي فتعرض أصول المنشأة والتزاماتها وحقوق ملكيتها في تاريخ محدد
هل تظهر المصروفات في ميزان المراجعة؟
نعم، تظهر المصروفات في ميزان المراجعة قبل الإقفال، وتكون أرصدتها عادةً مدينة.
ما هو الفرق بين ميزان المراجعة قبل الجرد وبعد الجرد؟
- ميزان المراجعة قبل الجرد: يقوم بعرض أرصدة الحسابات كما هي قبل إجراء يود الجرد والتسويات اللازمة في نهاية الفترة.
- ميزان المراجعة بعد الجرد: يوم بعرض الأرصدة بعد إثبات نتائج الجرد وإجراء يود التسوية المرتبطة بها وبالتالي تصبح الأرصدة أكثر اكتمالًا ودقة
ما هو الحساب الذي لا يظهر في ميزان المراجعة؟
لا يظهر حساب ملخص الدخل في ميزان المراجعة كما أيضًا لا تظهر الحسابات ذات الأرصدة الصفرية
ما هي الحسابات التي تظهر في ميزان المراجعة؟
تظهر في ميزان المراجعة جميع الحسابات ذات الأرصدة بما فيها الأصول والخصوم وحقوق الملكية والإيرادات والمصروفات، بالإضافة إلى الحسابات الشخصية والمخصصات التي لها أرصدة.
ما هي البنود التي لن تظهر في ميزان المراجعة؟
لا تظهر في ميزان المراجعة الحسابات ذات الأرصدة الصفرية، وحساب ملخص الدخل قبل الإقفال، و مخزون آخر المدة في نظام الجرد الدوري قبل إجراء التسويات.

 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون