

محتويات المقال:
- ملخص المقال
- ما هي الحسابات الدائمة؟
- ما هي الحسابات التي تندرج تحت الحسابات الدائمة؟
- ما هي الحسابات المؤقتة؟
- ما هي الحسابات التي تندرج تحت الحسابات المؤقتة؟
- ما هي الحسابات التي تظهر في ميزان المراجعة؟
- الفرق بين الحسابات المؤقتة والحسابات الدائمة
- مزايا وعيوب كل نوع من الحسابات
- أهمية الفهم الصحيح للحسابات المؤقتة والحسابات الدائمة؟
- كيف يساعدك دفترة في حساباتك المؤقتة والدائمة؟
- الأسئلة الشائعة
هل تواجه صعوبة في فهم الفرق بين الحسابات الدائمة والحسابات المؤقتة؟ هل تشعر بالارتباك عند اتخاذ قرار بأي نوع من الحسابات تستخدم؟ إذا كانت هذه التساؤلات تثقل كاهلك، فأنت لست وحدك، حيث يواجه العديد منا تحديات في فهم هذه النقطة الأساسية. سنكتشف معًا الحسابات الدائمة والحسابات المؤقتة، وسنشرح الفروقات بينهما بشكل واضح ومبسط، وسنقدم لك محتوى مميز ومركز يشرح المفاهيم بطريقة سهلة الفهم، وستجد هنا شرحاً مفصلاً للحسابات الدائمة وكيفية استخدامها، بالإضافة إلى توضيح الحسابات المؤقتة ودورها في الفترة المالية، وسنقدم لك أمثلة عملية توضح كيفية تطبيق كل نوع من الحسابات في الحياة العملية والشخصية.
ما هي الحسابات الدائمة؟
الحسابات الدائمة هي الحسابات التي لا يتم إقفالها في نهاية الفترة المالية وهي عبارة عن ارصدة مالية تنتقل من سنة إلى أخرى وتظهر في قائمة المركز المالي في نهاية الفترة. الحسابات الدائمة هي الحسابات التي تحافظ على الأرصدة الحالية مع مرور الوقت، وجميع الحسابات في الميزانية العمومية هي حسابات دائمة؛ وهي حسابات الأصول والخصوم وحقوق الملكية ويتم فحصها بعناية من قبل المدققين، تسمى الحسابات الدائمة أيضًا بالحسابات الحقيقية لأنها تتضمن حساب نشاط الميزانية العمومية فيما يتعلق بالفترات المستقبلية حيث تتضمن الأرصدة وتحتفظ بها في بداية العام التالي بدلاً من إغلاق هذه الحسابات مثال: انتقل رصيد المخزون الخاص بك في نهاية العام إلى العام الجديد فأصبح رصيد المخزون الأولي
ما هي الحسابات التي تندرج تحت الحسابات الدائمة؟
هناك العديد من الحسابات التي تندرج تحت الحسابات الدائمة وهي جزءً منها والتي تتمثل في حسابات الأصول الثابتة، والأصول الجارية، حسابات الموردين والدائنين، وأيضًا حسابات التكاليف وستتعرف على هذه الحسابات بشكل تفصيلي في النقاط التالية:
- حسابات الأصول الثابتة: تشمل الممتلكات الثابتة مثل العقارات، والآلات والمعدات، والمركبات، وتسجل في حسابات الأصول الثابتة.
- حسابات الأصول الجارية: تشمل الأصول المالية مثل النقد والبنوك، والاستثمارات القصيرة الأجل، والمستحقات المدينة (الديون المستحقة على المؤسسات الأخرى).
- حسابات الموردين والدائنين : تستخدم لتسجيل المعاملات المالية المتعلقة بالموردين والدائنين، مثل الشراء على الحساب والمبيعات على الحساب.
- حسابات التكاليف: تستخدم لتسجيل تكاليف الإنتاج والتشغيل، مثل تكاليف المواد الخام والأجور والمصاريف العمومية.
ما هي الحسابات المؤقتة؟
الحسابات المؤقتة هي جزء أساسي من نظام المحاسبة، وتستخدم لتسجيل العمليات المالية التي تحدث خلال فترة محاسبية معينة وتشمل الحسابات المؤقتة عادة الإيرادات والمصروفات والأرباح والخسائر، وهذه الحسابات تلعب دورًا مهمًا في عملية إعداد القوائم المالية، و تظهر في القوائم المالية للفترة الحالية فقط، ثم يتم إغلاقها وتحويل الأرصدة إلى الحسابات الدائمة في نهاية الفترة المحاسبية مثل حساب المبيعات والمصروفات في قائمة الدخل، لذا يمكن أن تساعدك الحسابات المؤقتة في تتبع نشاطك الاقتصادي، وإدارة الشؤون المالية لشركتك، والحفاظ على سجل واضح لمقدار الربح والخسارة الذي يحققه العمل
ما هي الحسابات التي تندرج تحت الحسابات المؤقتة؟
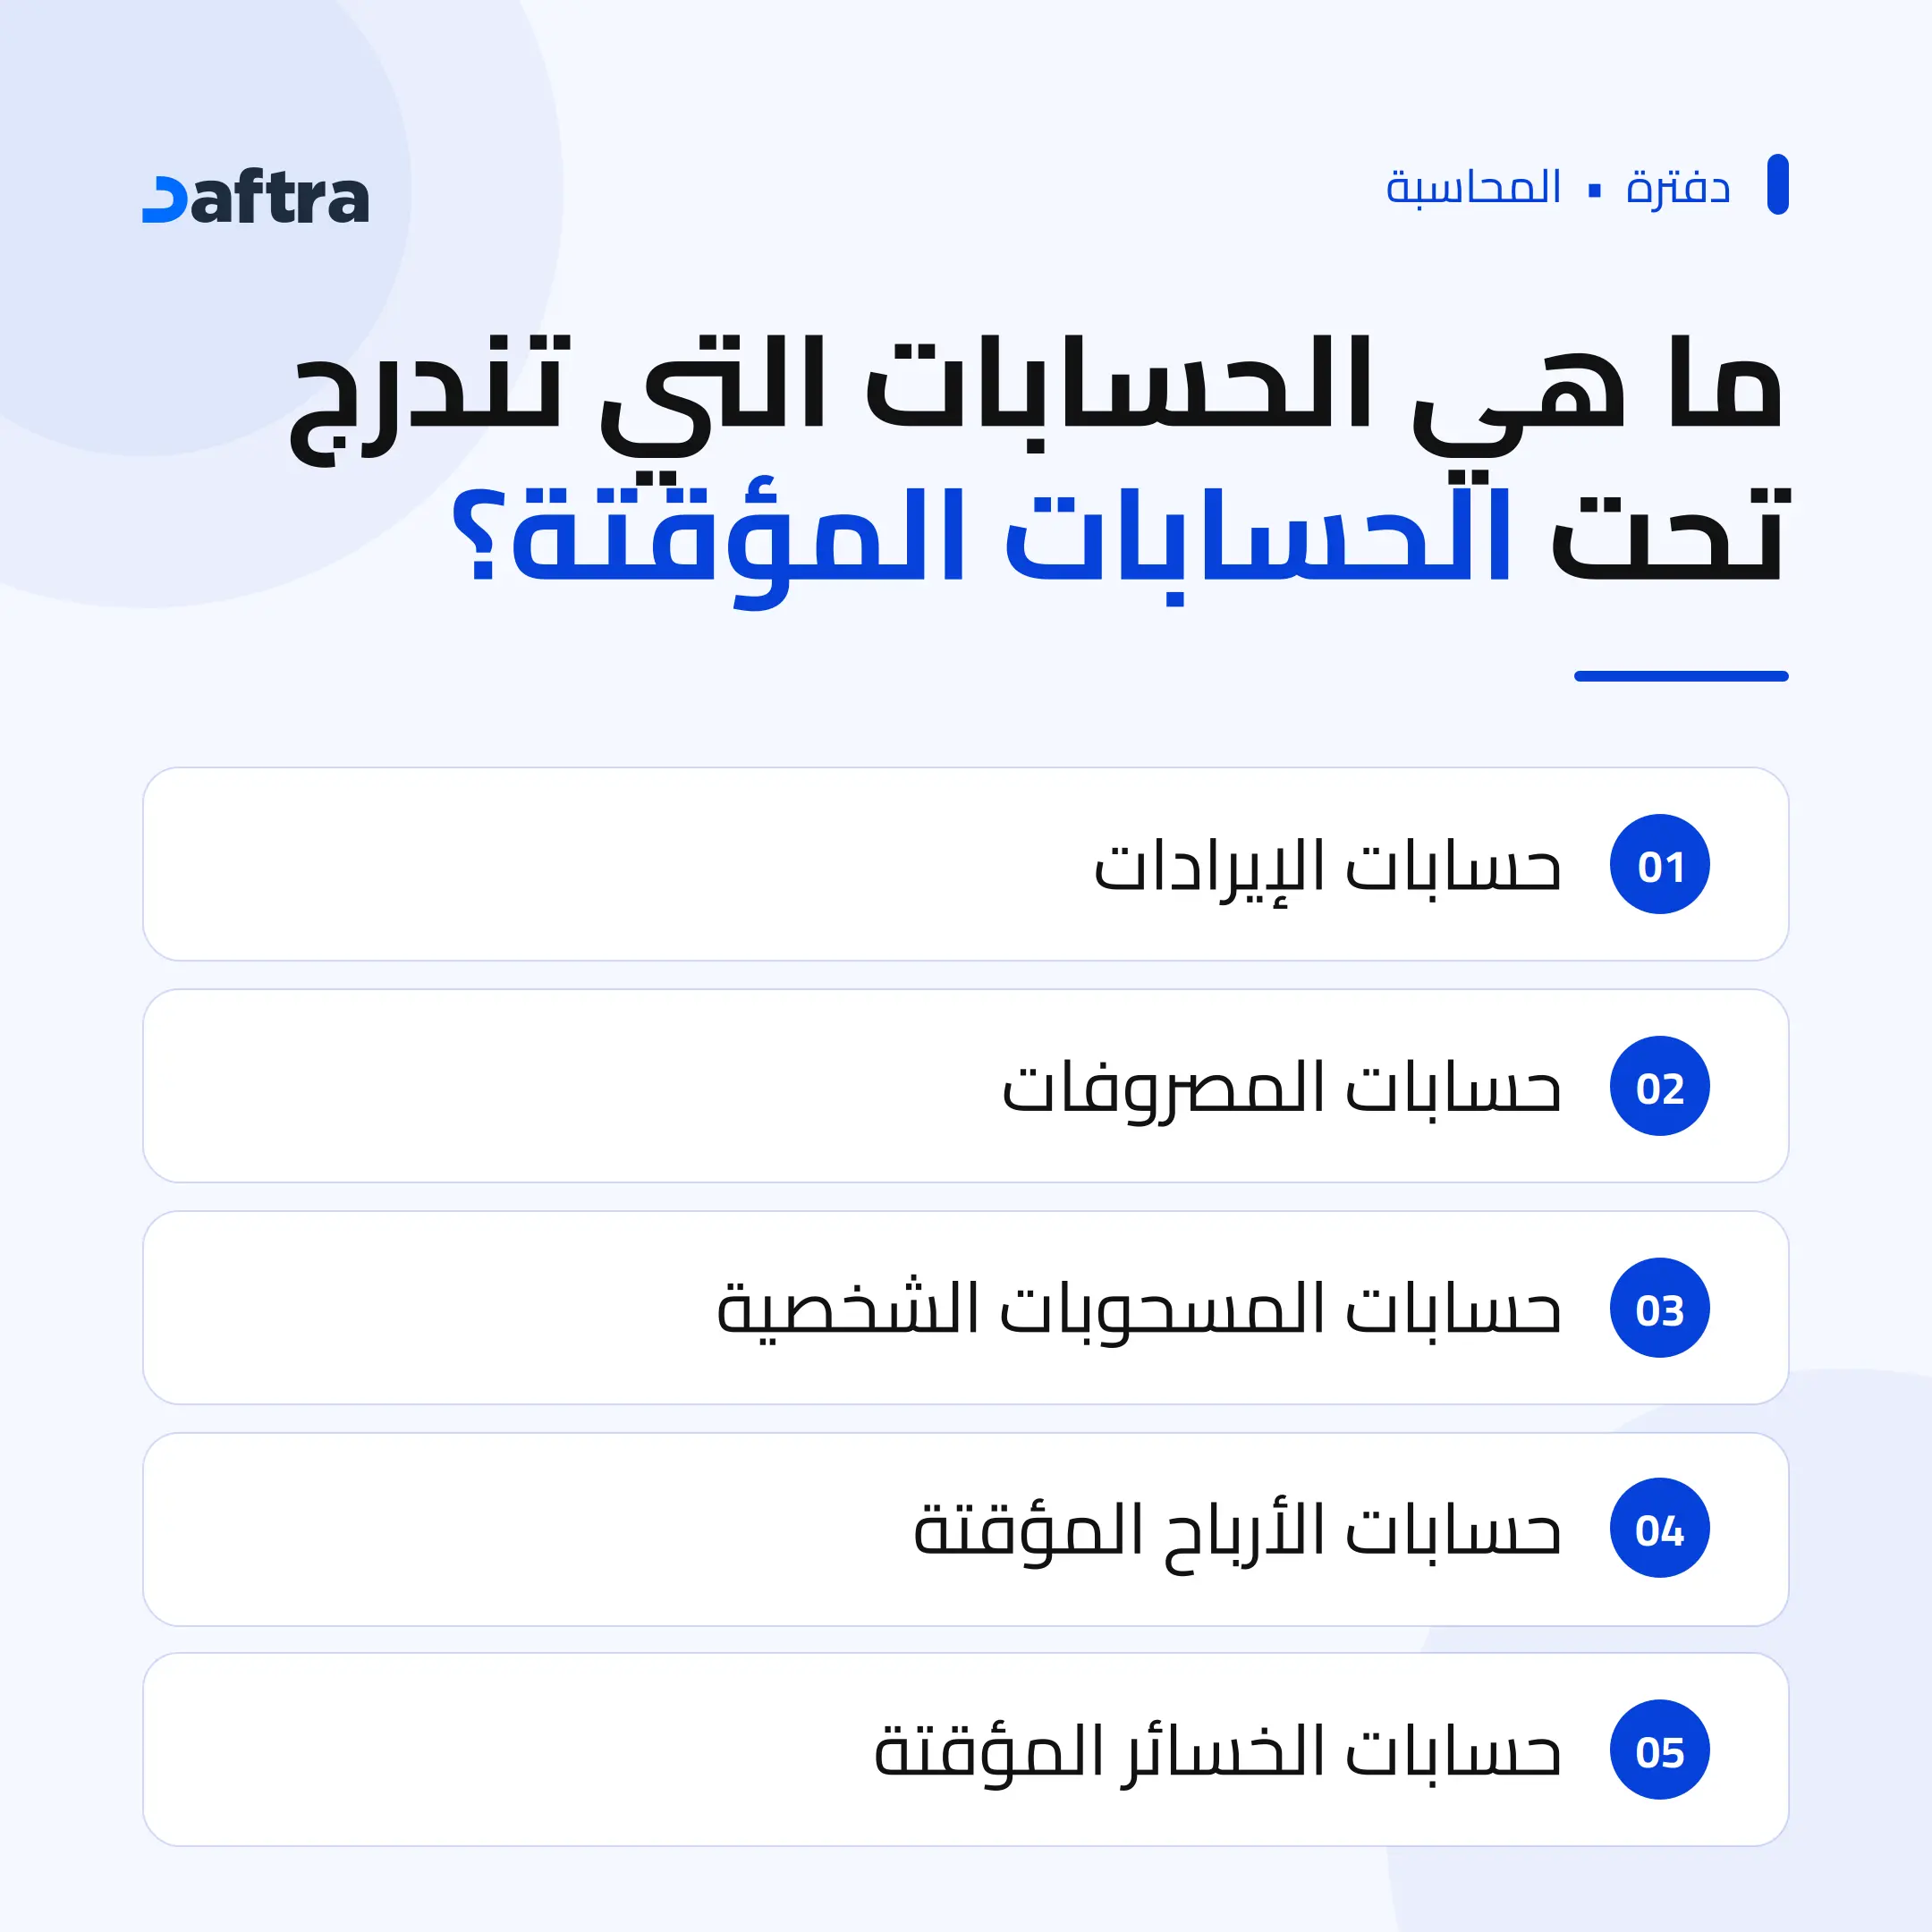
تندرج تحت الحسابات المؤقتة الحسابات التي تعكس الإيرادات والمصروفات للشركة، وتُغلق هذه الحسابات في نهاية كل فترة محاسبية عن طريق نقل أرصدتها إلى حساب الأرباح المحتجزة.
هذه الحسابات هي حسابات الإيرادات، المصروفات، المحسوبات الشخصية، الأرباح المؤقتة، وحسابات الخسائر المؤقتة، وإليك في بعض النقاط هذه الحسابات بالتفصيل:
- حسابات الإيرادات: وهي الحسابات التي تسجل الإيرادات التي تحققها الشركة خلال الفترة المحاسبية، وتشمل هذه الحسابات إيرادات المبيعات، وإيرادات الإيجار، وإيرادات الفوائد، وإيرادات التوزيعات، وما إلى ذلك.
- حسابات المصروفات: وهي الحسابات التي تسجل المصروفات التي تتكبدها الشركة خلال الفترة المحاسبية، وتشمل هذه الحسابات مصروفات البيع، ومصروفات التسويق، ومصروفات العامة والإدارية، ومصروفات الاستهلاك، ومصروفات الضرائب، وما إلى ذلك.
- حسابات المسحوبات الشخصية: هي الحسابات التي تسجل المسحوبات الشخصية التي يقوم بها أصحاب الشركة من الشركة.
- حسابات الأرباح المؤقتة: تمثل الفروق الإيجابية بين الإيرادات والمصروفات خلال الفترة المحاسبية، إذا كانت الإيرادات تتجاوز المصروفات، فإن الناتج يُعتبر أرباحًا مؤقتة.
- حسابات الخسائر المؤقتة: تمثل الفروق السلبية بين الإيرادات والمصروفات خلال الفترة المحاسبية، إذا كانت المصروفات تتجاوز الإيرادات، فإن الناتج يُعتبر خسارة مؤقتة.
ما هي الحسابات التي تظهر في ميزان المراجعة؟
يضم ميزان المراجعة أرصدة الحسابات المدينة والدائنة من دفتر الأستاذ خلال فترة معينة، ولذلك يمكن أن تظهر في الحسابات الدائمة والمؤقتة معًا، إذا أن لديها أرصدة قبل إجراء قيود الإقفال.
الحسابات الدائمة
تشمل الأصول والالتزامات وحقوق الملكية، مثل النقدية والحسابات المدينة والمخزون والأصول الثابتة والحسابات الدائنة والقروض ورأس المال.
تظهر هذه الحسابات في ميزان المراجعة وتظل أرصدتها موجودة عند الانتقال إلى الفترة المالية التالية مع إجراء أي تسويات أو إقفالات لازمة حسب طبيعة الحساب.
الحسابات المؤقتة
تشمل الإيرادات والمصروفات بالإضافة إلى حسابات أخرى تستخدم لتحديد نتيجة أعمال الفترة حسب النظام المحاسبي المتبع، وتظهر هذه الحسابات أيضًا في ميزان المراجعة قبل قيود الإقفال، حيث أنها تحتوي على العمليات التي حدثت خلال الفترة المالية.
| نوع الحساب | أمثلة | ميزان المراجعة | نهاية الفترة |
| الحسابات الدائمة | الأصول والالتزامات وحقوق الملكية | تظهر بأرصدتها | ترحل الأرصدة إلى الفترة التالية |
| الحسابات المؤقتة | الإيرادات والمصروفات | تظهر بأرصدتها | تقفل لتحديد نتيجة الفترة ولا ترحل كأرصدة للتالية |
مثال توضيحي:
- إذا حققت منشأة إيرادات قدرها 500,000 ريال وسجلت مصروفات قدرها 350,000 ريال خلال الفترة، فتظهر تلك الإيرادات والمصروفات في ميزان المراجعة قبل الإقفال بأرصدتها الخاصة. بعد إجراء قيود الإقفال، تصفر هذه الحسابات وتنقل نتيجة الفترة إلى الحساب المناسب ضمن حقوق الملكية وفق النظام المحاسبي المستخدم.
- أما إذا كان للمنشأة 100,000 ريال في حساب النقدية في نهاية الفترة، فإن هذا الرصيد لا يقفل مع نهاية الفترة، فإن هذا الرصيد لا يقفل مع نهاية السنة، لأنه لا يعتبر أصل من أصول المنشأة. ولذلك يرحل رصيد النقدية إلى الفترة التالية ويظهر ضمن أرصدة الحسابات الدائمة.
مهم: وصف الحساب أنه مؤقت لا يعني أنه لا يظهر في ميزان المراجعة، بل يعني أن رصيده يقفل في نهاية الفترة المالية. ويتضح أهمية هذا الفرق عند الانتقال من ميزان المراجعة قبل الإقفال إلى ميزان المراجعة بعد الإقفال.
الفرق بين الحسابات المؤقتة والحسابات الدائمة:
كما ذكرنا فإن المؤسسة تتعامل مع العديد من أنواع الحسابات والتي تُعتبر جزء لا يتجزأ من أعمالها ونشاطاتها، وهناك عدة أنواع من الحسابات التي يتم تسجيلها في الدفاتر المحاسبية لدى المؤسسات، ومن هذه الحسابات: الحسابات الدائمة والحسابات المؤقتة، ويكمن الفرق الأساسي بين هذه الحسابات فيما يلي:
- الحسابات المؤقتة: تتم عملية الإقفال من خلال تحويل الأرصدة الخاصة بالحسابات المدينة وتسجيلها بالجانب الدائن، و من ثم الأرصدة الموجودة في الطرف الدائن يتم تحويلها وتسجيلها في الطرف المدين؛ إلى أن يصبح الرصيد صفر.
- الحسابات الدائمة: هذا النوع من الحسابات لا يتم إقفالها في نهاية الفترة المالية، إنما يتم ترحيلها للسنة المالية القادمة وعادةً ما تظهر في قائمة المركز المالي
يظهر الفرق بين الحسابات الدائمة والمؤقتة من خلال ما يأتي:
الفرق من حيث الهدف:
ويظهر الفرق بين الحسابات الدائمة والمؤقتة من خلال أهداف كل منهما، حيث أن الهدف من استخدام الحسابات المؤقتة هو تتبع الأموال لفترة مالية محددة، وأن هذه الحسابات مكلفة بتقسيم المعاملات المالية إلى فئات واسعة مثل النفقات والإيرادات، والتي يتم بعد ذلك تقسيمها إلى فئات فرعية مثل أنواع محددة من المخزون، في حين أن الغرض من استخدام الحساب الدائم هو تتبع الأموال عبر فترات وسنوات مالية متعددة يمكن من خلالها تتبع الأصول والالتزامات والمخزون.;
الفرق من حيث إغلاق الحسابات:
وفي نهاية الفترة المحاسبية، يجب أن يتم الإغلاق، وتحديد الفترة بناءً على طبيعة العمل ويمكن أن تكون سنوية أو ربع سنوية أو شهرية، حيث يتم تحديد حدود الإغلاق للحسابات المؤقتة لكل فترة محاسبية. يغلق الحساب المؤقت عن طريق تصفية الرصيد بحيث يتم تحويل أي أموال متبقية إلى حساب دائم، و يقوم المحاسبون عادة بإعداد الإدخالات النهائية لإيرادات الشركة وحساباتها، وتختلف عن طرق إغلاق الحسابات الدائمة لأن هذه الحسابات نفسها يتم الاحتفاظ بها حتى الفترة المالية التالية.
الفرق من حيث المدة:
يمكن للحسابات المؤقتة أن تُغلق على فترات ربع سنوية، مما يتيح للشركة مدة تقييم تبلغ ثلاثة أشهر. وقد يتم إغلاق بعض هذه الحسابات في نهاية السنة المالية أو خلال فترة قدرها شهران. ومن الجدير بالذكر أن الحسابات الدائمة ليس لها مدة محددة، حيث تستمر حتى إغلاق الأعمال أو بيعها أو إعادة هيكلتها.
مزايا وعيوب كل نوع من الحسابات
لكل من الحسابات المؤقتة والدائمة مميزات وعيوب ويجب معرفتها لاتخاذ قرار الاستخدام لأي منها، وتتمثل مزايا الحسابات المؤقتة في السرعة والسهولة والخصوصية بالإضافة إلى القدرة على التجربة لفترة ما، أما العيوب فهي القيود المحاسبية وفقدان البيانات.
على الصعيد الآخر الحسابات الدائمة تتمثل مزاياها في الوصول والتكامل، وعيوبها تظهر في الوقت والجهد المبذول والتعقيد.
يمكنك التعرف على مزايا وعيوب كل من الحسابات المؤقتة والدائمة بشكل تفصيلي من خلال الفقرات الآتية:
مزايا وعيوب الحسابات المؤقتة
المزايا:
- السرعة والسهولة: تمكنك الحسابات المؤقتة من الوصول السريع إلى المحتوى أو الموقع الذي تحتاجه دون الحاجة لإنشاء حساب دائم.
- الخصوصية: يمنحك الحساب المؤقت الإمكانية للتصفح وتجربة الموقع أو التطبيق دون تقديم معلومات شخصية.
- التجربة: بفضل الحسابات المؤقتة، يمكنك تجربة منتج أو خدمة قبل اتخاذ قرار شراء نهائي.
العيوب:
- القيود المحاسبية: قد يتم تقييد الوصول إلى بعض المحتوى أو الميزات الحصرية للمستخدمين الذين يملكون حسابات دائمة.
- فقدان البيانات: يمكن أن يحدث فقدان البيانات الشخصية والإعدادات عند انتهاء صلاحية الحساب المؤقت.
مزايا وعيوب الحسابات الدائمة
المزايا:
- الوصول الكامل: يتيح لك الحساب الدائم الوصول الكامل إلى جميع المحتوى والميزات المتاحة للمستخدمين المسجلين.
- التكامل: تعزز الحسابات الدائمة تجربتك عن طريق تخزين البيانات والإعدادات ومزامنتها عبر أجهزتك المختلفة.
العيوب:
- الوقت والجهد: تحتاج إلى القيام بعملية التسجيل وإنشاء حساب دائم مع تقديم بعض المعلومات الشخصية.
- التعقيد: قد تواجه صعوبة في إدارة العديد من الحسابات الدائمة للخدمات والمنصات المختلفة.
أهمية الفهم الصحيح للحسابات المؤقتة والحسابات الدائمة؟
يتوسع الفرق بين الحسابات المؤقتة والحسابات الدائمة أكبر من طبيعة الحساب فقط، بل يشمل أيضًا كيفية تسجيل العمليات المالية وإقفالها وترحيل أرصدتها بين الفترات المحاسبية. ولذلك، يحمل فهم التصنيف أهمية كبيرة حيث يحدد الحسابات التي يجب إقفالها في نهاية الفترة المالية والحسابات التي تستمر أرصدتها وتنتقل إلى الفترة التالية.
- وتبرز أهمية هذا الفهم في إعداد القيود المحاسبية بشكل صحيح، خاصة قيود الإقفال في نهاية الفترة، حيث تقفل الحسابات المؤقتة مثل الإيرادات والمصروفات حتى لا تنتقل نتائجها إلى الفترة التالية. بينما في نهاية الفترة، تظل الحسابات الدائمة مثل الأصول والالتزامات وحقوق الملكية قائمة بأرصدتها وترحل إلى الفترة الجديدة.
- كما تساعد التفرقة بين النوعين (الحسابات المؤقتة والدائمة) على منع الخلط بين نتائج الفترة الحالية والأرصدة المتراكمة من الفترات السابقة. فمثلًا لا ينبغي أن يبدأ العام الجديد برصيد إيرادات أو مصروفات مرحلة من العام المنصرم، بينما يعتبر طبيعي أن يبدأ برصيد للنقدية أو المخزون أو الالتزامات المستحقة حيث أنها حسابات دائمة.
- من المهم أيضًا أن تعلم مدى تأثير ذلك على دقة القوائم المالية وميزان المراجعة، حيث تستخدم الحسابات المؤقتة في تحديد نتيجة أعمال المنشأة خلال الفترة، بينما تبين الحسابات الدائمة المركز المالي الذي يستمر من فترة إلى أخرى.
وبذلك، يتبين لنا أن تصنيف الحسابات بصورة صحيحة يسهم في الوصول إلى أرصدة أكثر دقة عند إعداد القوائم المالية وإجراء عملية الإقفال المحاسبي.
كيف يساعدك دفترة في حساباتك المؤقتة والدائمة؟
برنامج دفترة يساعدك في العديد من الأشياء الخاصة بحساباتك المؤقتة والدائمة فهو يقوم بإنشاء القيد الختامي تلقائيًا وتفريغ الحساب المؤقت لتبدأ فترة جديدة من الصفر وهذا يضمن لك تقارير دورية دون تدخل يدوي.
يساعد دفترة أيضًا في تصنيف الحسابات وتوزيعها بين مؤقت ودائم بشكل تلقائي وهذا يمنحك تنظيم أكبر، هذا بالإضافة إلى التقارير المالية التي يوفرها لك دفترة لمساعدتك في إدارة حساباتك.
يمكنك الاشتراك الآن في برنامج دفترة المحاسبي في التجربة المجانية لمدة 14 يوم.
الأسئلة الشائعة
ما هي مدة صلاحية الحسابات المؤقتة؟
لا يوجد وقت محدد أو صلاحية محددة للحسابات المؤقتة بعض الشركات تغلقها ربع سنويًا والبعض الآخر يفضل إغلاقها في نهاية العام.
هل دخل الفائدة حساب مؤقت؟
نعم، يصنف دخل الفائدة حساب مؤقت لأنه يدخل من ضمن حساب الإيرادات.
هل جميع الحسابات المؤقتة هي حسابات بيان الدخل؟
لا، ليست جميع الحسابات المؤقتة حسابات بيان الدخل، الحسابات المؤقتة هي حسابات يتم تصفيرها في نهاية كل عام أما حساب بيان الدخل هو حساب خاص بالإيرادات وهو نوع من أنواع الحسابات المؤقتة وليس جميعها.
هل النقد حساب دائم أم مؤقت؟
النقد حساب دائم وليس مؤقت؛ لأن الحسابات الدائمة هي التي ترحل أرصدتها من فترة محاسبية إلى أخرى.
هل جميع الحسابات المؤقتة هي حسابات أصول أو حسابات التزامات؟
لا، الحسابات المؤقتة ليست هي حسابات الأصول أو الالتزامات، الحسابات المؤقتة هي التي يتم تسجيل الإيرادات والمصروفات فيها وتنتهي خلال مدة محددة أما الأصول والإلتزامات هي حسابات دائمة تمتد من فترة محاسبية إلى أخرى.
هل حساب المشتريات حساب مؤقت؟
نعم، حساب المشتريات حساب مؤقت فهو يتم التسجيل فيه تكلفة شراء السلع ومن بعدها يتم ترحيلها إلى المخزون أو تكلفة المبيعات بعد إنتهاء الفترة المحاسبية.
هل المعدات حساب دائم أم مؤقت؟
المعدات حساب دائم يتم تسجيله ولا يُرحل في نهاية الفترة المحاسبية.
هل الحسابات المستحقة هي حسابات مؤقتة؟
لا، الحسابات المستحقة هي حسابات دائمة تظل موجودة من فترة محاسبية إلى أخرى.
هل يعتبر مخزون البضائع حسابًا دائمًا أم مؤقتًا؟
مخزون البضائع حسابًا دائمًا يتم إدراجه في الميزانية العمومية ويتم ترحيله من فترة محاسبية إلى أخرى.
ما هي الحسابات المؤقتة الثلاثة التي يتم إغلاقها؟
- حساب الإيرادات.
- حساب المصروفات.
- حساب الأرباح والخسائر.
هل تشمل الحسابات الدائمة المخزون؟
نعم، تشمل الحسابات الدائمة المخزون الذي يتم ترحيله بين فترة حسابية وأخرى ولا يتم إغلاقه.
كيفية إغلاق حساب مؤقت؟
يغلق الحساب المؤقت في نهاية الفترة المالية من خلال نقل رصيده إلى حساب مخصص للإقفال وذلك كي يصبح الحساب المؤقت صفر ويبدأ الفترة المالية الجديدة دون أرصدة مرحلة من الإيرادات أو المصروفات السابقة.
هل يمكن أن يتحول حساب مؤقت إلى دائم أو العكس؟
لا يتحول الحساب من مؤقت إلى دائم أو العكس لمجرد تغير رصيده أو استخدامه، فالتصنيف يكون حسب طبيعة الحساب ودوره في النظام المحاسبي. ومع ذلك، قد تتغير طريقة التصنيف أو معالجة حساب معين إذا تغيرت طبيعة المعاملة أو الهيكل المحاسبي للمنشأة.
هل المسحوبات حساب مؤقت أم دائم؟
تعتبر المسحوبات الشخصية للمالك حسابًا مؤقتًا في المنشآت الفردية، حيث أنها تسجل سحوبات المالك خلال الفترة ثم يقفل رصيدها في نهاية الفترة في حساب رأس المال أو الحساب المناسب ضمن حقوق الملكية.
هل حساب الأرباح المحتجزة مؤقت أم دائم؟
يعتبر حساب الأرباح المحتجزة حساب دائم حيث أنه يمثل الأرباح المتراكمة التي لم توزع على المساهمين وتبقى ضمن حقوق الملكية. لذلك لا يقفل رصيده في نهاية الفترة مثل الإيرادات والمصروفات، بل يرحل إلى الفترة التالية.
ما هي الحسابات التي تقفل في نهاية السنة المالية؟
تقفل في نهاية السنة المالية الحسابات المؤقتة التي تقيس نتيجة أعمال الفترة، وأبرزها حسابات الإيرادات و المصروفات والمسحوبات في المنشآت الفردية. وبعد إجراء قيود الإقفال تصفر تلك الأرصدة وتبدأ الفترة المالية الجديدة دون أرصدة مرحلة منها.




 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون