

محتويات المقال:
- ملخص المقال
- ما هي الميزانية العمومية؟
- ما هي أهمية الميزانية العمومية؟
- أنواع الميزانية العمومية
- عناصر الميزانية العمومية
- ما هي خطوات إعداد الميزانية العمومية؟
- مثال عملي على إعداد الميزانية العمومية
- كيفية تحليل الميزانية العمومية وتقييم الوضع المالي
- الهدف من الميزانية العمومية واستخداماتها
- ماذا يظهر في الميزانية العمومية؟ماذا يظهر في الميزانية العمومية؟
- ما هو الحساب الذي لا يظهر في الميزانية العمومية؟
- حساب الميزانية العمومية
- ما العوامل التي تؤثر على الميزانية العمومية؟
- كيفية تحسين الميزانية العمومية؟
- الأخطاء الشائعة التي يجب تجنبها عن إعداد الميزانية العمومية
- 4 خطوات لتجنب أخطاء إعداد الميزانية العمومية
- ما هو الفرق بين ميزان المراجعة والميزانية العمومية؟
- ما هو الفرق بين الميزانية العمومية والموازنة؟
- ما هو الفرق بين الميزانية العمومية وبيان الدخل؟
- ما الفرق بين الميزانية العامة والميزانية العمومية؟
- هل قائمة المركز المالي هي الميزانية العمومية؟
- مثال عملي كيف ساعدت الميزانية العمومية شركة على الاستعداد للتمويل البنكي؟
- كيفية إعداد الميزانية العمومية في دفترة
- الأسئلة الشائعة
- الخاتمة
يحتاج أصحاب الشركات خصوصاً الناشئة إلى معرفة مفهوم الميزانية العمومية حيث أنها تساعدهم في توضيح الموقف المالي لشركاتهم، والميزانية العمومية تستطيع أن تحمي شركتك من الانهيار وتساعدك في حل جميع المشكلات المالية التي قد تلحق بك، كما أنها تقدم لك أساليب تطوير مشروعك التجاري وتجعلك على دراية أكبر بكل الأحداث التي قد تؤثر على أرباحك مستقبلاً.
والآن هل أنت صاحب مشروع تجاري أو شركة ناشئة وتعاني من صعوبة في إعداد الميزانية العمومية وفهم ماهيتها؟ وهل تشعر بالذعر عندما تنظر إلى بياناتك المالية وترغب في معرفة كيفية استخدام هذه البيانات لاتخاذ قرارات مالية أفضل للشركة؟
قد تواجه صعوبةً في فهم المصطلحات المالية المستخدمة في الميزانية العمومية، وقد لا تعرف كيفية جمع البيانات المالية اللازمة لإعداد الميزانية العمومية بطريقة صحيحة، لذلك سنقدّم دليلاً شاملاً عن الميزانية العمومية والهدف منها، ومكوناتها واستخداماتها، وسنشرح لك الخطوات الأساسية لإعداد الميزانية العمومية مع مثال توضيحي مُفصّل.
ما هي الميزانية العمومية؟
يتم تعريف الميزانية العمومية Balance Sheet على أنها بيان مالي يعرض أصول الشركة وخصومها وحقوق المساهمين خلال فترة مالية محددة، وتعكس الميزانية العمومية الصحة المالية للشركة، وتساعد في إعلام المقرضين أو المستثمرين أو أصحاب المصلحة عن أدائها خلال الفترة السابقة وتوقّع أدائها في المستقبل القريب، كما توفّر رؤى أساسية لاتخاذ قرارات مالية مهمة.
يتم عرض الميزانية العمومية وفقًا للمعايير الدولية لإعداد التقارير المالية (IFRS)، التي تُنظّم طريقة عرض البيانات المالية بما يعكس المركز المالي للشركة، ويعزز الشفافية والمصداقية، ويُسهّل المقارنة بين الشركات محليًا ودوليًا. وفي السعودية، بدأ تطبيق هذه المعايير في السعودية على الشركات المدرجة في السوق المالية اعتبارًا من 1 يناير 2017، وعلى المنشآت الأخرى اعتبارًا من 1 يناير 2018، بما يدعم توحيد أسس إعداد التقارير المالية ويساعد المستثمرين وأصحاب القرار على اتخاذ قرارات مبنية على معلومات دقيقة.
تقدّم الميزانية العمومية بيانات عمّا تمتلكه الشركة وما تدين به والمبلغ المستثمر من قِبل المساهمين، حيث تُدرج أصول الشركة في الجهة اليمنى من الميزانية، بينما تُدرج خصوم الشركة وحقوق المساهمين في الجهة اليسرى منها، ويجب أن يتوازن طرفا الميزانية، وذلك عن طريق المعادلة التالية:
الأصول = الخصوم + حقوق المساهمين
والميزانية العمومية هي واحدة من خمسة محاور في القوائم المالية وهم:-
ولا تقتصر فوائد الميزانية العمومية على على الشركات الرابحة فقط بل تمثل أهميتها أيضاً للشركات غير الرابحة حيث تقدم لهم معلومات عن الموقف المالي للمنظمة والتي تساعدهم في حساب التمويلات الخاصة بهم والتي يملكونها أو التمويلات المحتملة المنظمة من جهات مختلفة.
ما هي أهمية الميزانية العمومية؟
الميزانية العمومية واحدة من عدة طرق مختلفة يتم استخدامها لمعرفة وتتبع النفقات والأرباح وهي تسمى أيضاً بـ"بيان الموقف المالي"، فتستطيع الميزانية العمومية أن تفصح بالكثير من البيانات والمعلومات التي كنت تجهلها عن شركتك، وتكمن أهمية الميزانية العمومية في العوامل الآتية:-
- تحليل نمو الشركة: تعتبر الميزانية العمومية وسيلة لتحليل نمو الشركة من خلال المقارنة مع مستوى الشركة في السنوات السابقة.
- الكشف عن توسع الأعمال: يُمكن من خلال الميزانية العمومية الكشف عن توسع الأعمال المحتمل والمصروفات المستقبلية للشركة.
- دعم الحصول على التمويل: تساعدك الميزانية العمومية في الحصول على القروض والتمويلات اللازمة، لأن البنك يلجأ حين طلبك لقرض تمويلي إلى الميزانية العمومية لمعرفة هل مشروعك التجاري مؤهل لضخ أموال به أم لا وماهي العوائد والأرباح؟
- مساعدة المستثمرين في اتخاذ القرار: تساعد المستثمرون في معرفة وفهم المشروع الذي يستثمرون به وما سيحصلون عليه في المقابل، وذلك عن طريق عرض معلومات مثل الأصول التي تمتلكها الشركة، والالتزامات التي يجب على الشركة القيام بدفعها، بجانب القيمة المالية لأصحاب الأسهم.
ترجع أهمية الميزانية العمومية في أنها تُوفر نظرة شاملة حول الوضع المالي للشركة من خلال تحليل نمو الشركة، والكشف عن فرص التوسع المُحتملة، والمساعدة في الحصول على التمويل، إلى جانب دعم المستثمرين في اتخاذ قراراتهم.
أنواع الميزانية العمومية
تتعدد أشكال وأنواع الميزانية العمومية حسب الهدف منها وحجم المنشأة، فهناك الميزانية العمومية البسيطة التي تلائم الأفراد والمنشآت الصغيرة، والميزانية العمومية المعقدة للشركات التي تتعدد أنشطتها وحجم المعاملات بها، وغالبًا يكون لها أكثر من فرع، فيما يلي أبرز أنواع الميزانية العمومية:-
الميزانية العمومية السوقية:-
تكون قيم الأصول والخصوم بها مستندة على القيم السوقية المتداولة، وفي هذه الحالة لا يكون للشركة سيطرة على قيمة أصولها والتزاماتها.
الميزانية العمومية بالتكاليف:-
تعتمد على تتبع التكاليف الفعلية المرتبطة بالأصول والخصوم، وتستخدم لتتبع تكاليف الاستثمار والربح على مدار فترات زمنية معينة.
الميزانية العمومية ذات القيمة العادلة:-
تُحسب فيها القيمة الصافية للمنشأة من خلال طرح الأصول من الخصوم في فترة زمنية مُحددة.
الميزانية العمومية المُركبة:-
يتم فيها الخلط بين أكثر من نوع للميزانيات العمومية وذلك بهدف خدمة مصالح المؤسسة وتوفير رؤية أكثر شمولاً عن الصحة المالية للمنشأة، مثل الجمع بين الميزانية العمومية السوقية والميزانية العمومية القائمة على التكلفة للتعرف على الأسعار الحالية للأصول وحجم تكلفة الاستثمارات طويلة الأجل.
تتنوع أنواع الميزانية العمومية وفقًا لاحتياجات المنشأة، فمنها السوقية التي تعتمد على القيم السوقية، وبالتكاليف التي تركز على التكاليف الفعلية، وذات القيمة العادلة التي تُظهر صافي القيمة، وأخيرًا المُركبة التي تجمع بين أكثر من نوع لتقديم صورة شاملة عن الوضع المالي. كل نوع يخدم غرضًا مختلفًا بحسب طبيعة الشركة وأهدافها المالية.
عناصر الميزانية العمومية
قبل البدء في إعداد الميزانية العمومية، من المهم التعرف على البنود الرئيسية التي تتكون منها، حيث تساعد هذه البنود في تنظيم المعلومات المالية للشركة بشكل واضح، مما يسهل فهم موقف الشركة المالي بشكل شامل، وتنقسم مكونات الميزانية العمومية إلى:
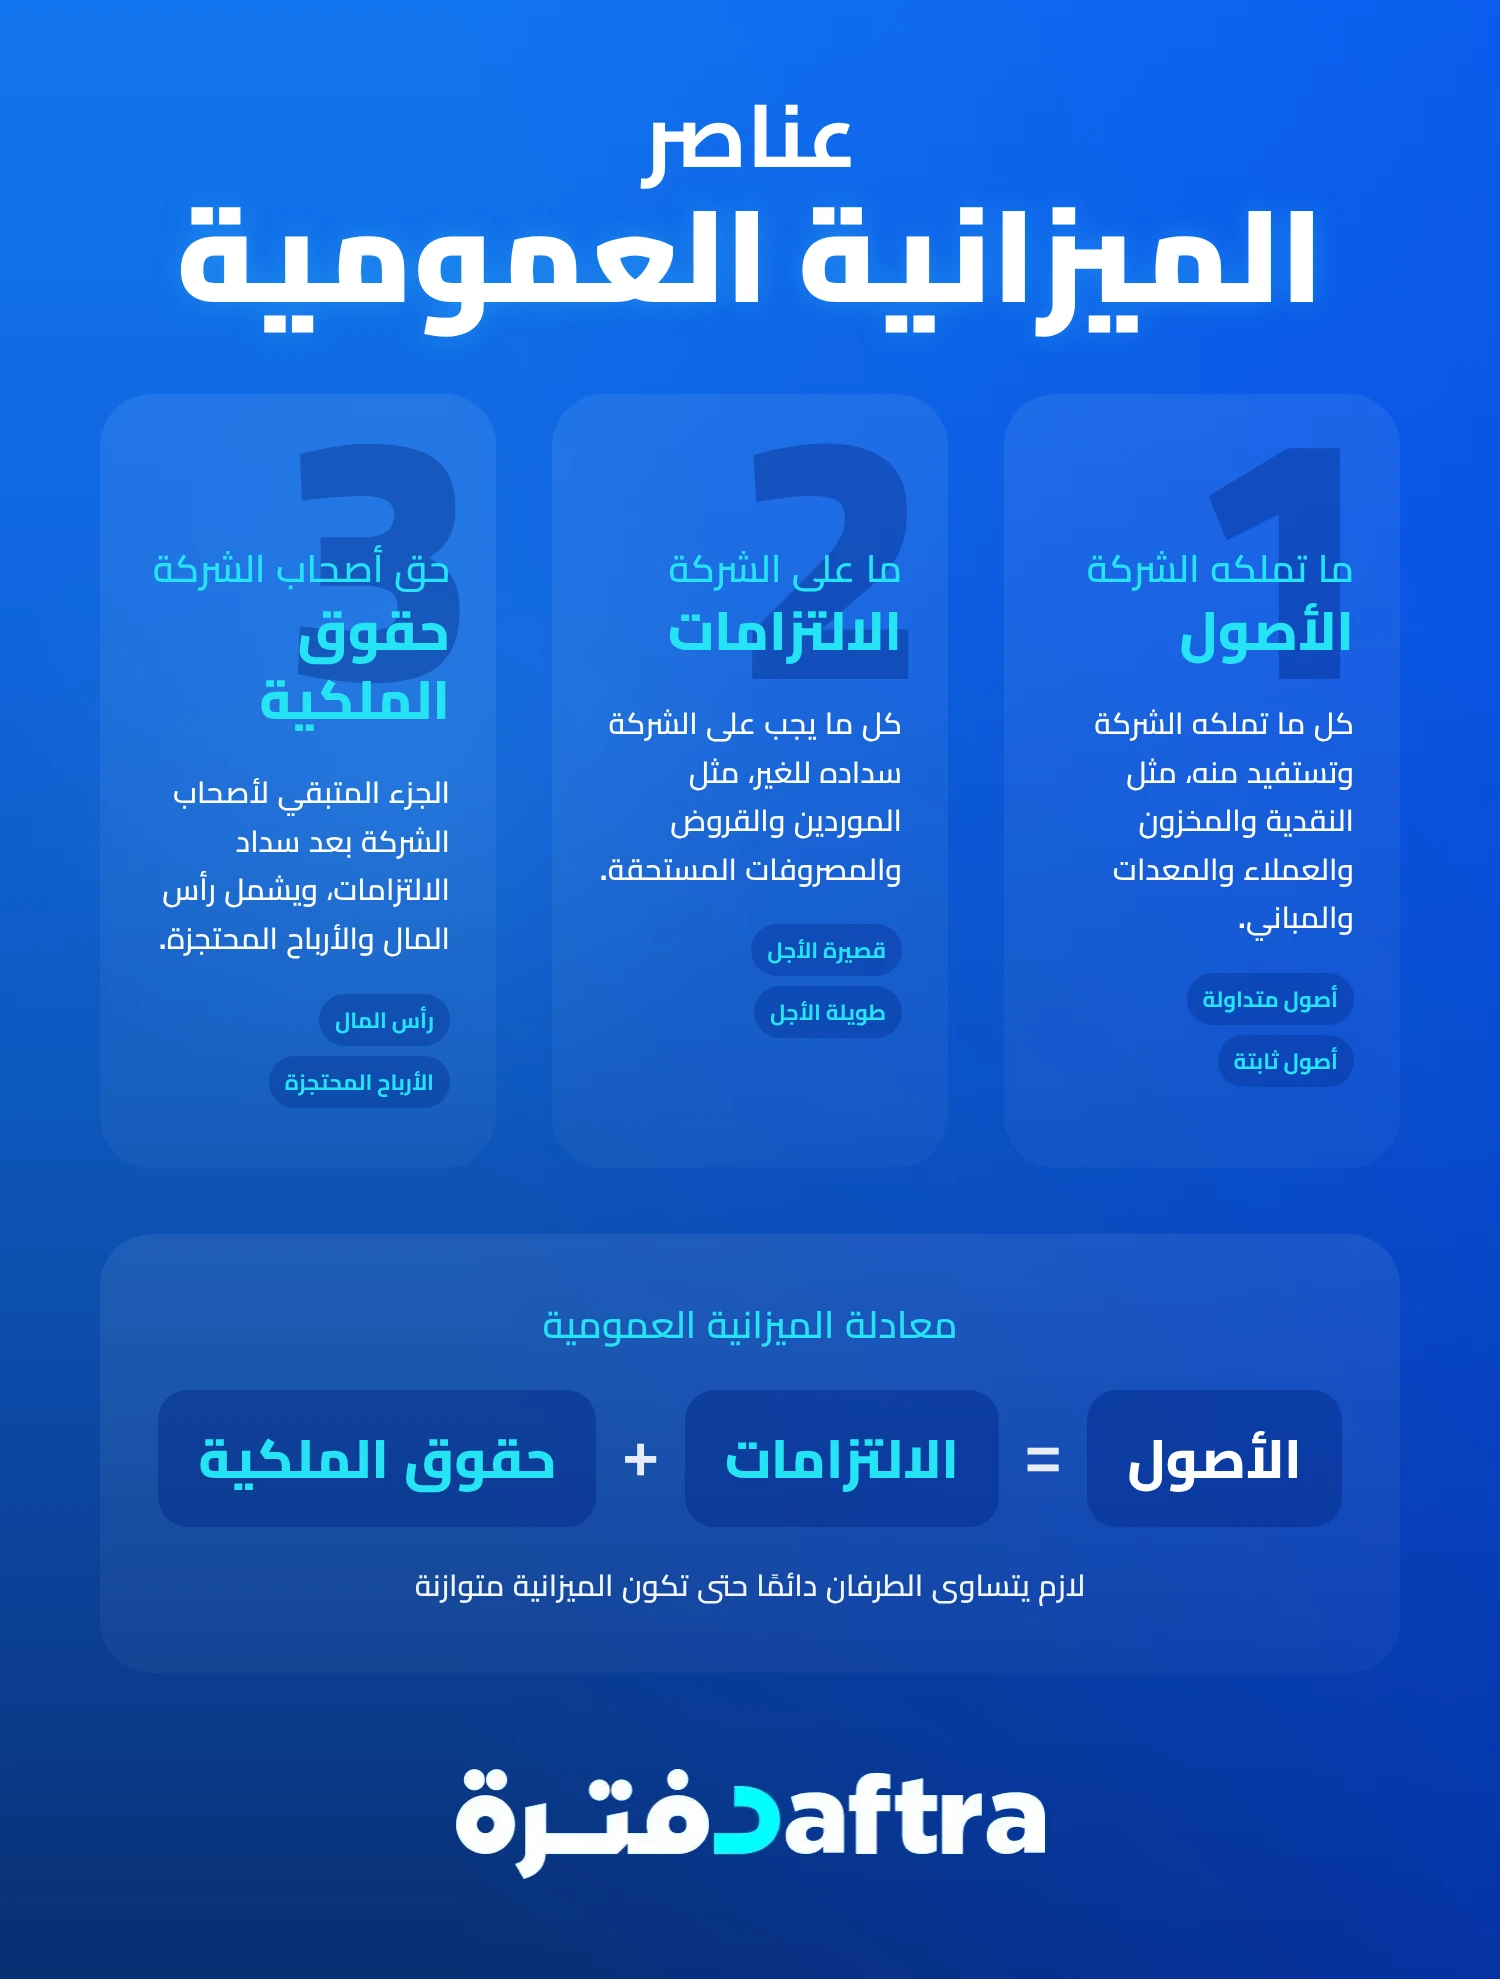
1- الأصول
تمثل الأصول الموارد والممتلكات التي تمتلكها الشركة أو تسيطر عليها، وتنقسم إلى:
الأصول المتداولة
هي الأصول التي يُتوقع تحويلها إلى نقد أو بيعها أو استهلاكها خلال دورة التشغيل العادية أو خلال 12 شهرًا، وتشمل:
- النقود: الأموال التي تحصل عليها الشركة من المعاملات التجارية، وتُسجل في حساب النقود بالميزانية العمومية.
- الحسابات المستحقة: إيرادات المبيعات الآجلة التي لم تحصل عليها الشركة بعد، وعند تحصيلها ينخفض رصيد هذا الحساب ويزداد رصيد النقود.
- الموارد: تشمل المواد الخام والمواد التي لا تزال قيد التصنيع والمنتجات الجاهزة للبيع.
الأصول غير المتداولة
هي الأصول التي تحتفظ بها الشركة للاستفادة منها على المدى الطويل، وتشمل:
- الأصول المادية والملموسة: تشمل المنشآت والممتلكات والمعدات، مثل الأراضي والمباني ومختلف أنواع المعدات، وتُخصم منها قيمة الاستهلاك المتراكم.
- الأصول غير المادية: تشمل الأصول غير الملموسة، مثل براءات الاختراع والتراخيص والعلامات التجارية والشهرة التجارية.
قد يهمك أيضًا: طريقة حساب استهلاك الأصول غير الملموسة
2- الالتزامات
تمثل الالتزامات الديون والمبالغ المستحقة على الشركة للغير، وتنقسم إلى:
الالتزامات المتداولة
هي الديون والمستحقات التي تتوقع الشركة سدادها خلال دورة التشغيل العادية أو خلال 12 شهرًا. وتشمل:
- الحسابات الدائنة أو المستحقة الدفع: المبالغ التي تدين بها الشركة للموردين مقابل الموارد أو الخدمات التي اشترتها بالائتمان ولم تسدد ثمنها.
- الدين الحالي وأوراق الدفع: الالتزامات المستحقة التي لا تندرج ضمن الحسابات الدائنة، وتشمل أوراق الدفع.
- الجزء المستحق من الديون طويلة الأجل: الجزء من القروض طويلة الأجل الذي يجب سداده خلال العام القادم.
الالتزامات غير المتداولة
تشمل الديون والالتزامات طويلة الأجل التي تستحق بعد أكثر من عام، مثل الجزء طويل الأجل من القروض البنكية والسندات المستحقة بعد عدة سنوات.
3- حقوق الملكية
تمثل الأموال المنسوبة إلى أصحاب الشركة أو المساهمين، وتعكس المبلغ المتبقي بعد سداد جميع الالتزامات من قيمة الأصول. وتشمل:
- رأس المال: الأموال التي استثمرها المساهمون في الشركة.
- الأرباح المحتجزة: الأرباح المتراكمة التي لم تُوزع على المساهمين، ويعاد استثمارها في العمل.
- أسهم الخزينة: أسهم الشركة التي أعادت شراءها، وتُخصم من حقوق الملكية، والتي يمكن بيعها لاحقًا لجمع الأموال.
ويمكنك حساب تلك الأسهم من خلال نموذج حساب أسهم الخزينة جاهز للاستخدام مجانًا من دفترة.
وتُحسب حقوق الملكية وفقًا للمعادلة التالية:
حقوق الملكية = إجمالي الأصول − إجمالي الالتزامات
ما هي خطوات إعداد الميزانية العمومية؟
يتطلب إعداد الميزانية العمومية جمع البيانات المالية وتنظيمها في أقسام واضحة، ثم مراجعة الأرقام للتأكد من توازنها. ويمكنك إعداد ميزانية عمومية أساسية باتباع الخطوات التالية:
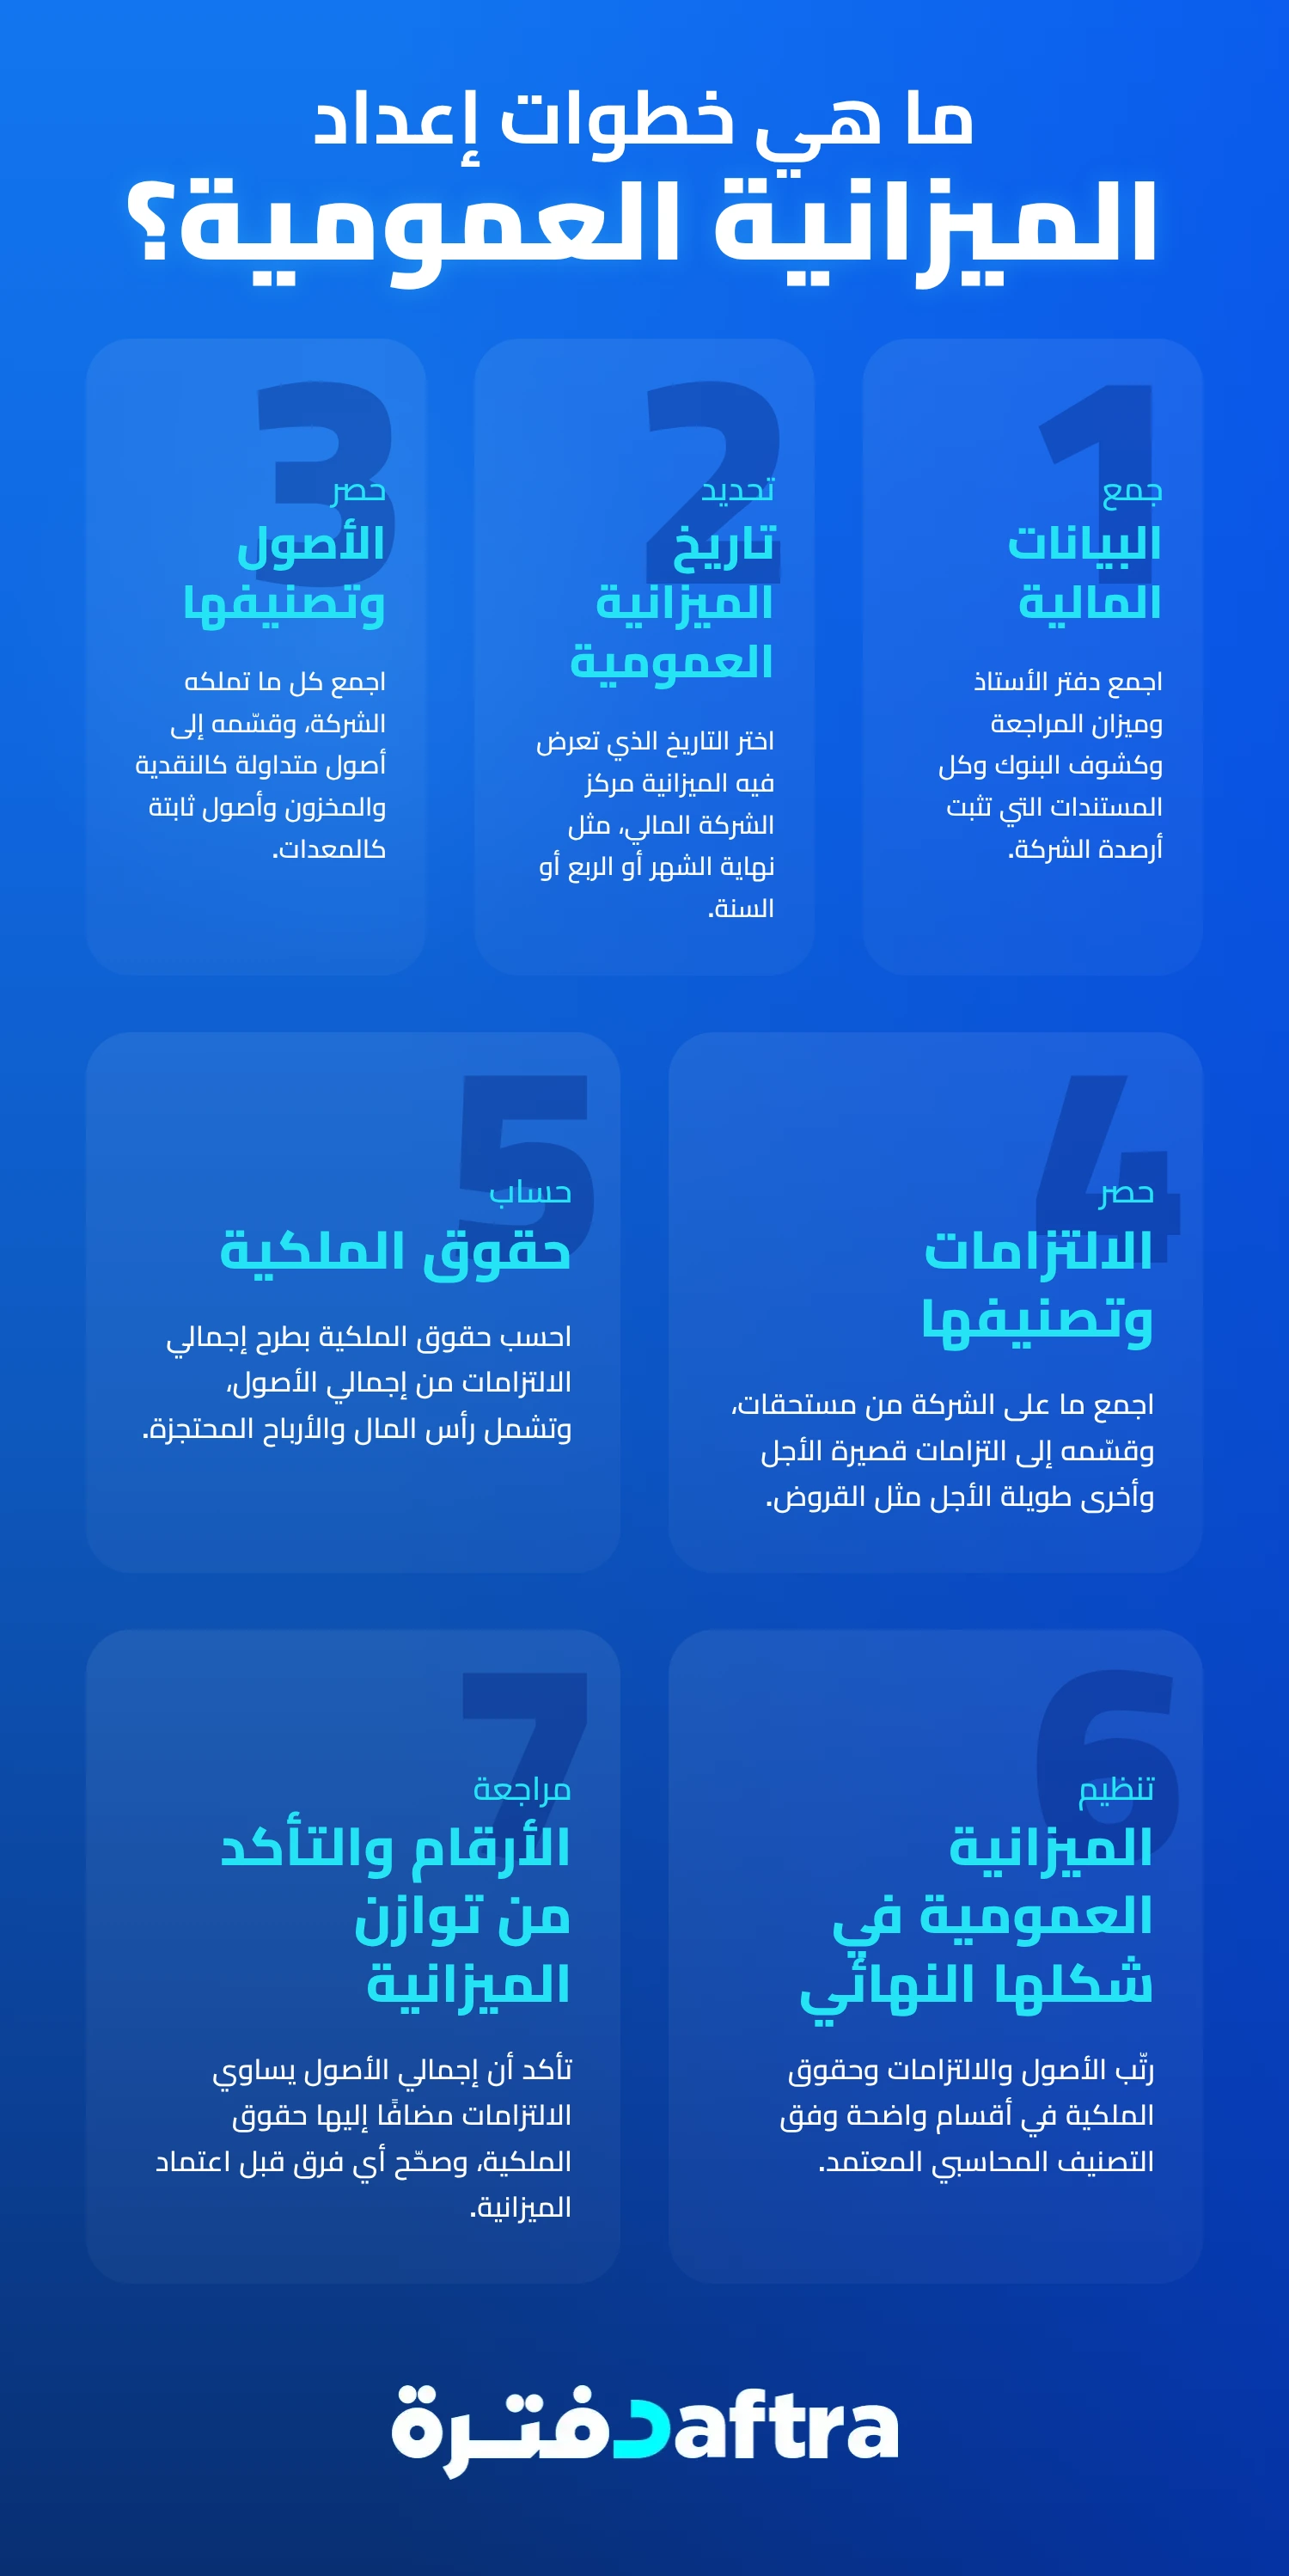
1. جمع البيانات المالية
ابدأ بجمع أحدث السجلات المالية التي توضح أرصدة حسابات الشركة، مثل دفتر الأستاذ العام، وكشوف الحسابات البنكية، ومستندات القروض، وسجلات المخزون والمصروفات المستحقة. ويمكنك الاستعانة بميزان المراجعة المعدّل للحصول على الأرصدة اللازمة لإعداد الميزانية العمومية.
2. تحديد تاريخ الميزانية العمومية
حدّد التاريخ الذي تعكس فيه الميزانية العمومية المركز المالي للشركة، مثل نهاية السنة المالية في 31 ديسمبر أو نهاية الربع المالي. ثم أضف في أعلى المستند اسم الشركة، وعنوان «الميزانية العمومية»، والتاريخ المحدد لإعدادها.
يساعدك دفترة في تحديد الفترة المالية التي تريدها لإنشاء التقارير والميزانية العمومية، تعرف على الخطوات من دليل تحديد فترة مالية في نظام دفترة.
3. حصر الأصول وتصنيفها
اجمع أصول الشركة وصنّفها إلى قسمين رئيسيين:
- الأصول المتداولة: تشمل النقدية، والحسابات المدينة، والمخزون، وغيرها من الأصول المتوقع استخدامها أو تحويلها إلى نقد خلال فترة قصيرة.
- الأصول غير المتداولة: تشمل العقارات والمعدات والأصول غير الملموسة وغيرها من الأصول التي تحتفظ بها الشركة على المدى الطويل.
بعد إدراج كل أصل وقيمته، احسب إجمالي الأصول المتداولة وغير المتداولة، ثم اجمعهما للوصول إلى إجمالي الأصول.
4. حصر الالتزامات وتصنيفها
أدرج جميع الالتزامات المالية المستحقة على الشركة، ثم صنّفها إلى:
- الالتزامات المتداولة: مثل الحسابات الدائنة والمصروفات المستحقة والديون التي يحين موعد سدادها خلال فترة قصيرة.
- الالتزامات غير المتداولة: مثل القروض طويلة الأجل والالتزامات التي يمتد سدادها إلى ما بعد الفترة القصيرة.
احسب إجمالي كل قسم، ثم اجمعهما لتحديد إجمالي الالتزامات.
5. حساب حقوق الملكية
حدّد قيمة حقوق الملكية التي تمثل الحصة المتبقية لأصحاب الشركة بعد خصم الالتزامات من الأصول. ويمكن حسابها باستخدام المعادلة التالية:
حقوق الملكية = إجمالي الأصول − إجمالي الالتزامات
وتختلف البنود التي تتضمنها حقوق الملكية بحسب الشكل القانوني للشركة؛ فقد تشمل رأس المال والأرباح المحتجزة والأسهم، وفقًا لطبيعة المنشأة.
6. تنظيم الميزانية العمومية في شكلها النهائي
رتّب البيانات في أقسام واضحة تشمل الأصول، والالتزامات، وحقوق الملكية، مع عرض البنود الفرعية والإجماليات لكل قسم. يمكنك وضع الأصول في الجزء العلوي أو الأيسر من الجدول، والالتزامات وحقوق الملكية في الجزء السفلي أو الأيمن، بحسب النموذج المستخدم.
احرص على توضيح إجمالي الأصول، وإجمالي الالتزامات، وإجمالي حقوق الملكية لتسهيل قراءة الميزانية ومراجعة بياناتها.
7. مراجعة الأرقام والتأكد من توازن الميزانية
في الخطوة الأخيرة، قارن إجمالي الأصول بمجموع الالتزامات وحقوق الملكية باستخدام المعادلة الأساسية للميزانية العمومية:
إجمالي الأصول = إجمالي الالتزامات + حقوق الملكية
إذا تساوى الطرفان، تكون الميزانية متوازنة حسابيًا. أما إذا ظهر اختلاف، فراجع الأرصدة والبيانات المسجلة للتأكد من عدم وجود أخطاء أو بنود مفقودة. ومن المفيد أيضًا مقارنة الأرقام بالفترات السابقة لملاحظة التغيرات في الأصول والالتزامات وحقوق الملكية.
مثال عملي على إعداد الميزانية العمومية
لنفترض أن شركة "X" تمتلك البيانات المالية التالية في نهاية عام 2025:
الأصول:
النقدية والحساب المصرفي: 200000 ريال سعودي
المخزون: 500000 ريال سعودي
الأصول الثابتة: 1000000 ريال سعودي
الخصوم:
الحسابات الدائنة: 200000 ريال سعودي
القروض طويلة الأجل: 500000 ريال سعودي
حقوق المساهمين أو حقوق الملكية:
رأس المال: 1000000 ريال سعودي
لنُعدّ الآن الميزانية العمومية معاً خطوة بخطوة
1- تحديد الفترة المالية
إعداد الميزانية العمومية في نهاية عام 2025
2- تجميع البيانات المالية
تجميع البيانات المالية من السجلات المالية للشركة لسنة 2025 كما هي مُدرجة أعلاه، وترتيبها حسب طبيعتها.
3- حساب الأصول
نحسب الأصول التي جُمعت من السجلات المالية لدينا وفقاً للآتي:
الأصول = الأصول المتداولة + الأصول غير المتداولة
الأصول = (النقدية + الحساب المصرفي + المخزون) + (الأصول الثابتة)
الأصول = 200000 + 500000 + 1000000 = 1700000$
4- حساب الخصوم أو الالتزامات
نحسب الالتزامات التي جُمعت من السجلات المالية لدينا وفقاً للآتي:
الخصوم = الخصوم المتداولة + الخصوم غير المتداولة
الخصوم = الحسابات الدائنة + القروض طويلة الأجل
الخصوم = 200000 + 500000 = 700000$
5- حساب حقوق الملكية
نحسب حقوق الملكية من المعادلة التالية:
حقوق الملكية = الأصول – الخصوم
حقوق الملكية = 1700000 – 700000 = 1000000$ وهي بالضبط قيمة رأس المال المُدرجة ضمن بيانات السجلات المالية.
6- موازنة الميزانية
يجب تحقيق المعادلة التالية للتأكد من أن الميزانية العمومية متوازنة:
الأصول = الخصوم + حقوق الملكية
1700000 = 700000 + 1000000
1700000 = 1700000
شكل الميزانية العمومية
يكون شكل الميزانية العمومية المتوازنة كالتالي:
شركة X
الميزانية العمومية في 31/12/2025
| الأصول | ||
|---|---|---|
| الأصول المتداولة | ||
| النقدية والحساب المصرفي | 200,000 | |
| المخزون | 500,000 | |
| مجموع الأصول المتداولة | 700,000 | |
| الأصول الثابتة | ||
| الأصول الثابتة | 1,000,000 | |
| مجموع الأصول الثابتة | 1,000,000 | |
| مجموع الأصول | 1,700,000 | |
| الخصوم (الالتزامات) | ||
| الخصوم قصيرة الأجل | ||
| الحسابات الدائنة | 200,000 | |
| مجموع الخصوم قصيرة الأجل | 200,000 | |
| الخصوم طويلة الأجل | ||
| القروض طويلة الأجل | 500,000 | |
| مجموع الخصوم طويلة الأجل | 500,000 | |
| مجموع الخصوم | 700,000 | |
| حقوق الملكية | ||
| رأس المال | 1,000,000 | |
| صافي حقوق الملكية | 1,000,000 | |
| مجموع الخصوم وحقوق الملكية | 1,700,000 | |
كيفية قراءة هذه الميزانية للشركة "X"
تبيّن الميزانية العمومية أن الشركة X تمتلك أصولاً بقيمة 1700000$ في نهاية عام 2025، 700000$ هي أصول متداولة، و1000000$ هي أصول غير متداولة.
كما تُبيّن الميزانية أيضاً أن الشركة X عليها التزامات بقيمة 500000$ في نهاية عام 2025، منها 200000$ التزامات قصيرة الأجل، و300000$ التزامات طويلة الأجل.
بالإضافة إلى أن الميزانية تُبيّن أن الشركة X تمتلك حقوق ملكية بقيمة 1000000$ في نهاية عام 2025.
يمكنك تحميل نموذج الميزانية العمومية Excel مجانا من خلال نماذج دفترة المحاسبية بصيغة Excel بدلا من إعدادها يدويا
وهذا مثال فعلي على شكل الميزانية العمومية كما وردت في القوائم المالية لشركة آبل العالمية لعام 2025:
.webp)
كيفية تحليل الميزانية العمومية وتقييم الوضع المالي
تساعد قراءة الميزانية العمومية وتحليل بياناتها في تقييم الوضع المالي للشركة، وفهم قدرتها على الوفاء بالتزاماتها وإدارة مواردها بكفاءة. ولتحليل الميزانية العمومية بشكل صحيح، يجب مراعاة النقاط التالية:
- الحفاظ على توازن معادلة الميزانية: الحرص على توازن معادلة الميزانية العمومية وهي الأصول = الخصوم + حقوق الملكية.
- ترتيب العناصر حسب السيولة: ترتيب الأصول والخصوم عادةً حسب السيولة، من الأكثر سيولة إلى الأقل سيولة.
- تحليل الاتجاهات المالية: يجب مقارنة الأرقام في الميزانية العمومية مع الفترات المالية السابقة لتحليل الاتجاهات والتغيرات في الوضع المالي للشركة.
- استخدام النسب المالية: مثل نسبة السيولة العامة، نسبة الدين إلى الأسهم، وعائد الأصول يمكن أن يوفر رؤى عميقة حول الوضع المالي للشركة.
وأيضًا عند تحليل الميزانية العمومية يجب أخذ بعين الاعتبار العناصر الآتية:
- الإيرادات: تشمل جميع المصادر التي تحقق منها الحكومة الدخل، مثل الضرائب، ورسوم الخدمات، والتبرعات، والقروض، والمنح الخارجية، وغيرها.
- النفقات: تشمل جميع المصروفات التي تقوم بها الحكومة، مثل الرواتب والأجور، والإنفاق على البنية التحتية، والتعليم، والصحة، والدفاع، والخدمات العامة، والديون العامة.
- الفائض أو العجز: يتم حساب الفائض عندما تكون الإيرادات أكبر من النفقات، بينما يحدث العجز عندما تكون النفقات أكبر من الإيرادات.
- الديون: تشير إلى المبالغ التي يتعين على الحكومة استدانتها لتمويل العجز في الميزانية أو تمويل المشاريع الحكومية الأخرى.
إن قراءة الميزانية العمومية بشكل صحيح تتطلب الانتباه إلى بعض النقاط الهامة، مثل توازن المعادلة المحاسبية، وترتيب العناصر حسب السيولة، وتحليل الاتجاهات المالية باستخدام النسب المالية.
إلى جانب فهم العناصر الأساسية، وهي تفاصيل الإيرادات والنفقات والفائض أو العجز والديون. هذه العناصر مجتمعة تمكّن القارئ من تقييم الوضع المالي بدقة، سواءً في القطاع الخاص أو العام، وتعزز القدرة على التخطيط المالي السليم واتخاذ قرارات قائمة على معلومات واضحة وموثوقة.
الهدف من الميزانية العمومية واستخداماتها
تقوم الشركات بإنشاء الميزانية العمومية وذلك للوقوف على الوضع المالي للمنظمة، وذلك لأن الميزانية العمومية تقوم بتفسير وتوضيح ممتلكات الشركة والتي تسمى بالأصول، بجانب الالتزامات والسندات والقروض التي يجب على الشركة دفعها، وأيضاً القيمة المالية للشركة، وأهداف الميزانية العمومية تكون كالأتي:
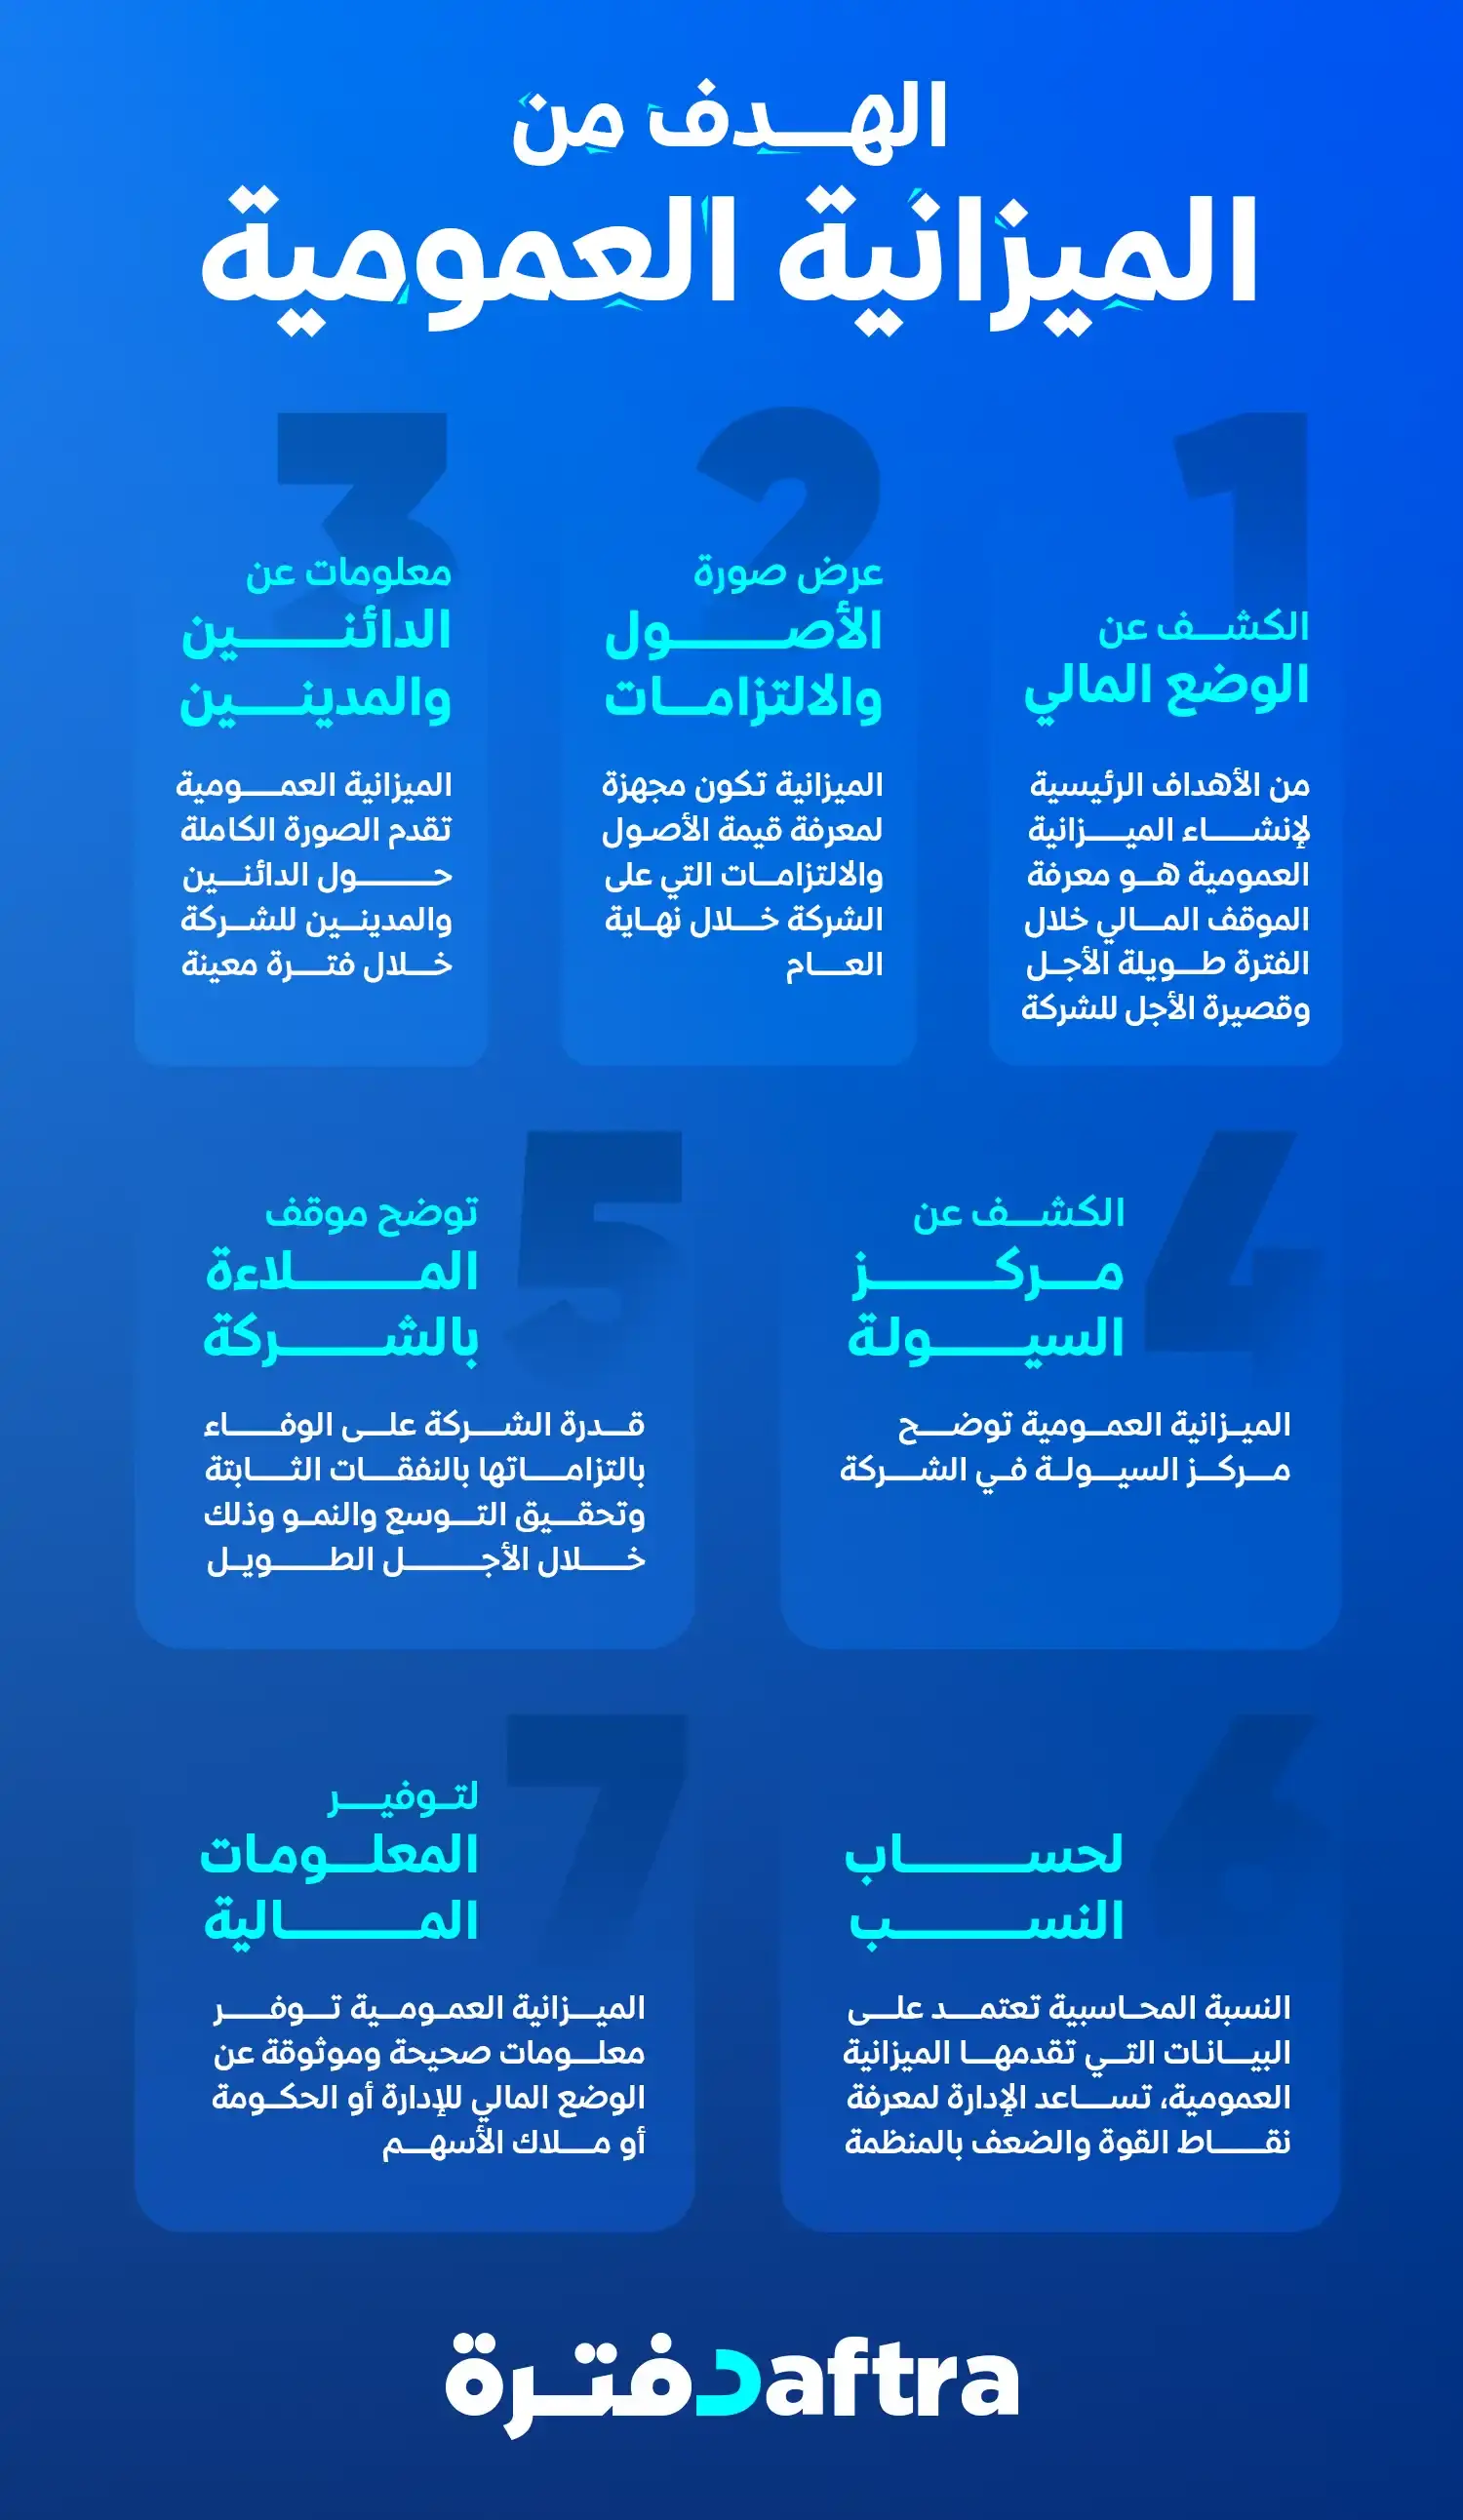
الكشف عن الوضع المالي
من الأهداف الرئيسية لإنشاء الميزانية العمومية هو معرفة الموقف المالي خلال الفترة طويلة الأجل وقصيرة الأجل للشركة، فهي توفر معلومات صحيحة وموثوقة عن الوضع المالي للإدارة أو الحكومة أو ملاك الأسهم، مما يساعدهم على اتخاذ القرارات المالية الحكيمة.
عرض الصورة الخاصة بالأصول والالتزامات
الميزانية تكون مجهزة لمعرفة قيمة الأصول والالتزامات التي على الشركة خلال نهاية العام.
معلومات عن الدائنين والمدينين
الميزانية العمومية تقدم الصورة الكاملة حول الدائنين والمدينين ومعاملاتهم المالية المتعلقة بالمنشأة خلال فترة معينة.
أداة للتحليل المالي و الكشف عن مركز السيولة
تعكس الميزانية العمومية سيولة الشركة، وبالتالي يمكن عرض التدفق النقدي للشركة وتمويل رأس المال العامل.
توضح موقف الملاءة بالشركة
الملاءة المالية هي قدرة الشركة على الوفاء بالتزاماتها الثابتة وتحقيق التوسع والنمو وذلك خلال الأجل الطويل، وهو ما يظهر بوضوح في بيان الميزانية العمومية الذي يُحدد المخاطر والعوائد من الاستثمارات.
حساب النسب المالية
النسب المالية (Financial Ratios) هي أحد أهم الأدوات المُستخدمة في التحليل المالي، وتعتمد النسب المالية بشكل أساسي على البيانات التي تقدمها الميزانية العمومية، فهي تساعد الإدارة لمعرفة نقاط القوة والضعف في المنظمة من خلال المقارنة بين البيانات لتحليل الوضع الحالي، وكذلك تستخدم الميزانية العمومية لمساعدة المصارف في تقييم صافي قيمة الشركة ووضعها المالي ومؤشرات استثماراتها المستقبلية.
تتمثل أهداف الميزانية العمومية في الكشف الدقيق عن الوضع المالي للشركة على المدى القصير والطويل، وتوفير صورة واضحة لقيمة الأصول والالتزامات، بالإضافة إلى تقديم معلومات كاملة عن الدائنين والمدينين.
كما تُستخدم كأداة رئيسية للتحليل المالي وكشف مركز السيولة، وتوضح قدرة الشركة على الوفاء بالتزاماتها وتحقيق النمو المالي. كما تعتمد عليها الإدارة والبنوك لحساب النسب المالية التي تساعد في تقييم نقاط القوة والضعف واتخاذ القرارات السليمة بشأن استثمارات الشركة ومستقبلها المالي.
ماذا يظهر في الميزانية العمومية؟ماذا يظهر في الميزانية العمومية؟
تعرض الميزانية الوضع المالي للشركة في فترة زمنية محددة من خلال عناصرها. تظهر في الميزانية العمومية ثلاثة عناصر رئيسية هي:
- الأصول: تُظهر كل ما تملكه الشركة من نقد، مخزون، مستحقات، عقارات، معدات، وغيرها من الأصول.
- الخصوم: تُظهر كل ما تدين به الشركة من ديون قصيرة الأجل مثل الحسابات الدائنة، وديون طويلة الأجل مثل القروض.
- حقوق الملكية: تُظهر قيمة حقوق المساهمين في الشركة بعد خصم الخصوم من الأصول، وتشمل رأس المال المدفوع والأرباح المحتجزة.
وبذلك، يتضح لنا أن مكونات الميزانية العمومية هي: الأصول التي تملكها الشركة، والخصوم التي تلتزم بها، وحقوق الملكية التي تمثل صافي قيمة الشركة. هذه العناصر تُمكّننا من تقييم الصحة المالية للمؤسسة بشكل متوازن وشفاف.
ما هو الحساب الذي لا يظهر في الميزانية العمومية؟
الحسابات التي لا تظهر في الميزانية العمومية هي تلك المتعلقة بالإيرادات والمصروفات، والتي تُسجل في بيان الدخل، مثل حسابات "مبيعات السلع" أو "مصروفات الرواتب" لا تظهر في الميزانية العمومية لأنها تتعلق بالأداء المالي خلال فترة معينة وليس بالوضع المالي في نقطة زمنية.
حساب الميزانية العمومية
طريقة حساب الميزانية العمومية تقوم على أساس معادلة الميزانية الأساسية، حيث يتم حساب الأصول التي تملكها الشركة ولها الحق عليها كالأصول المتداولة أو غير المتداولة، وأيضاً الالتزامات التي يجب على الشركة القيام بدفعها للدائنين وذلك بسبب الحصول على موارد أو خدمات دون دفع المبلغ المستحق، بجانب حقوق الملكية التي تتمثل أسهم الشركة، ومعادلة حساب الميزانية العمومية تكون كالأتي:
الأصول = الالتزامات + حقوق الملكية
ما العوامل التي تؤثر على الميزانية العمومية؟
الميزانية العمومية تعكس الوضع المالي لأي شركة، إلا أن هذا الوضع لا يبقى ثابتًا، بل يتأثر بعدة عوامل تسبب بعض التغيرات. وهذه هي العوامل المؤثرة على الميزانية العمومية:
- الأداء التشغيلي:- الإيرادات والمصروفات التي تحدث خلال الأنشطة اليومية للشركة يمكن أن تؤثر على الأصول والخصوم.
- الاستثمارات والتمويل: القرارات المتعلقة بالاستثمارات (مثل شراء الأصول الثابتة) والتمويل (مثل إصدار الأسهم أو الديون) تؤثر على تكوين الميزانية العمومية.
- التقييمات والإهلاك: تقييم الأصول و حساب الإهلاك يمكن أن يغير قيمة الأصول في الميزانية العمومية.
- التغيرات في السياسات المحاسبية: أي تغييرات في السياسات المحاسبية أو المعايير يمكن أن تؤثر على كيفية تسجيل الأصول والخصوم.
- الأحداث الاقتصادية:- مثل الركود، التضخم، أو تغيرات أسعار الصرف يمكن أن تؤثر على قيمة الأصول والخصوم.
- المعاملات مع الجهات المعنية: المعاملات مع الأطراف ذات العلاقة، مثل القروض من المساهمين يمكن أن تؤثر على الميزانية العمومية.
- الأحداث القانونية: الدعاوى القضائية والغرامات والتسويات يمكن أن تؤدي إلى تغييرات في الخصوم.
- المخاطر والشكوك: المخاطر مثل الكوارث الطبيعية أو الشكوك السياسية يمكن أن تؤثر على قيمة الأصول والخصوم.
وبذلك، فإن الميزانية العمومية تتأثر بمجموعة متنوعة من العوامل، مثل الأداء التشغيلي، وقرارات الاستثمار والتمويل، وتقييم الأصول والإهلاك، والتغيرات في السياسات المحاسبية، إلى جانب الظروف الاقتصادية والأحداث القانونية والمخاطر المحتملة.
كيفية تحسين الميزانية العمومية؟
يجب على الشركات العمل بشكل مستمر على تحسين ميزانيتها العمومية من خلال استراتيجيات فعالة تساهم في تعزيز قوتها المالية. وهذه هي طرق تحسين الميزانية العمومية:
- إعادة النظر في الأصول غير المستغلة: إعادة النظر في أصول الشركة التي لا يتم استخدامها بالشكل المطلوب أو اللازم فعند ذلك الوقت يكون بيع تلك الأصول عامل إيجابي للشركة
- التقليل من الخصوم والنفقات: الحد من الخصوم أو الإلتزامات وتقليل النفقات بجانب وجود مبلغ احتياطي يتم إستخدامه للإنفاق الفوري في الحالات الضرورية.
إن تحسين الميزانية العمومية يعتمد على اتخاذ قرارات استراتيجية مثل التخلص من الأصول غير المستغلة وتقليل الالتزامات مع وجود احتياطي مالي، وبذلك تتمكن الشركات من تعزيز استقرارها المالي.
الأخطاء الشائعة التي يجب تجنبها عن إعداد الميزانية العمومية
عند إعداد الميزانية العمومية، قد يقع بعض المحاسبين أو أصحاب الأعمال في أخطاء شائعة تؤثر على دقة البيانات المالية وتعكس صورة غير صحيحة عن الوضع المالي للشركة. لذلك، من المهم التعرف على هذه الأخطاء لتجنّبها. هذه مجموعة من الأخطاء الشائعة التي يقع فيها المُحاسبين عند إعداد الميزانية العمومية وأهمها:-
1- السهو عن تضمين جميع الأصول
قد يغفل البعض عن تضمين كافة عناصر الأصول داخل الميزانية العمومية ويعتبر ذلك من أبرز الأخطاء الشائعة عند إعداد الميزانية العمومية، ومن أنواع الأصول التي يتم السهو عنها
- الأصول الملموسة مثل (الأراضي والمعدات والمخزون وغيرها).
- الأصول الغير ملموسة مثل (براءة الاختراع، والعلامات التجارية، وحقوق البث والنشر والطبع، وحقوق التأليف والشهرة).
- الأصول التجارية مثل (الأسهم، الأوراق المالية والعملات المتنوعة، السندات، الذهب، والفضة، والحديد، صناديق الاستثمار).
- الأصول الشخصية مثل (الحسابات والشهادات البنكية، السيارات، والمجوهرات).
2- إغفال تضمين جميع الالتزامات (الخصوم)
الحرص على تضمين جميع الالتزامات مهم تمامًا مثل الأصول، وقد يغفل الكثيرين عن إكتمال هذا البند المهم عند إعداد الميزانية العمومية، وقد تتمثل هذه الخصوم المنسية في:-
- بعض أنواع الضرائب.
- الفوائد على القروض.
- المصروفات المستحقة عن الضمانات التي لم تُسدد بالكامل.
- الرهن العقاري.
- التعويضات المؤجلة.
- مطلوبات المعاش التقاعدي.
3- التصنيف الخاطئ
أحد الأخطاء الشائعة عند إعداد الميزانية العمومية هو تصنيف بنود الأصول والخصوم بشكل غير صحيح مثل بنود الحسابات المدينة والدائنة التي يُمكن أن تسجل في الجانبين حسب الحالة الخاصة بها، مثل حساب البنك، أو حساب العملاء، أو حساب الموردين.
4- إهمال تحديث الميزانية بشكل دوري
الميزانية هدفها الأساسي هو توفير نظرة شاملة عن الصحة المالية للمنشأة خلال فترة زمنية مُحددة، لذلك يجب أن تكون بياناتها مُحدثة ودقيقة على أساس شهري أو ربع سنوي، وقد يغفل البعض هذا التحديث مما ينتج عنه معلومات مالية غير دقيقة عن الوضع والمركز المالي للمؤسسة.
يتضح لنا وجود بعض الأخطاء الشائعة عند إعداد الميزانية العمومية التي يجب تفاديها مثل السهو عن تضمين جميع الأصول أو الالتزامات، والتصنيف الخاطئ للبنود، أو إهمال تحديث البيانات بشكل دوري. تجنُّب هذه الأخطاء يضمن إعداد ميزانية تعكس بدقة المركز المالي الحقيقي للمنشأة، وتساعد على اتخاذ قرارات مالية سليمة ومدروسة.
4 خطوات لتجنب أخطاء إعداد الميزانية العمومية
الوقوع في أخطاء عند إعداد هذه الميزانية قد يؤدي إلى نتائج مالية غير دقيقة تؤثر سلبًا على اتخاذ القرارات. ومن هذا المنطلق، فإن اتباع خطوات واضحة يُساعد في تجنب تلك الأخطاء وضمان سلامة المعلومات المالية، وهي مايلي:
- توضيح الأهداف المالية للمنشأة بدقة: ويجب أن تكون هذه الأهداف قابلة للقياس والمتابعة مثل معدل زيادة الإيرادات أو خفض المصروفات.
- الاعتماد على بيانات مالية دقيقة: الحرص على دقة وموثوقية البيانات المالية المستخدمة في إعداد الميزانية العمومية والاستعانة بالتقارير المالية السابقة والمستندات والوثائق لأغراض المقارنة والتدقيق والمراجعة للمعلومات المحاسبية.
- المراجعة الدورية: مراجعة الميزانية العمومية بانتظام وتحديث معلوماتها وإجراء التعديلات والتسويات و التصحيحات اللازمة في الوقت المناسب
- الاستعانة بالخبراء الماليين والمستشارين المحاسبين: تعيين متخصصين لمراجعة وتقييم الميزانية.
يتضح لنا أنه عند الالتزام بخطوات تجنب أخطاء إعداد الميزانية العمومية، يمكننا الحصول على ميزانية تضمن الاستقرار المالي للشركة. تبدأ هذه الخطوات بتحديد الأهداف المالية بدقة، والاعتماد على بيانات موثوقة، والمراجعة المنتظمة، بالإضافة إلى الاستعانة بالخبراء الذي يُعد أساسًا لتجنب الأخطاء المحاسبية وضمان إعداد ميزانية عمومية تعكس الواقع المالي بدقة.
ما هو الفرق بين ميزان المراجعة والميزانية العمومية؟
يُعد كل من ميزان المراجعة والميزانية العمومية من الأدوات الأساسية في النظام المالي للمؤسسات، لكن لكل منهما وظيفة مختلفة ودور محدد في الدورة المحاسبية، ويُمكن تحديد الفرق بين ميزان المراجعة والميزانية العمومية من خلال العناصر التالية:-
| وجه المقارنة | ميزان المراجعة | الميزانية العمومية |
| الغرض | هو بمثابة تقرير مؤقت يُستخدم للتحقق من دقة السجلات المحاسبية ويضمن أن الإجماليات الختامية المدينين والدائنين متوازنة قبل إعداد القوائم المالية. | هي إحدى القوائم المالية الرئيسية التي تُظهر الوضع المالي للشركة في نقطة زمنية معينة، وتعكس الأصول والخصوم وحقوق الملكية. |
| المحتوى | يحتوي على جميع الحسابات في دفتر الأستاذ العام، بما في ذلك الأصول، الخصوم، الإيرادات، والمصروفات، مع إجماليات لكل حساب. | تحتوي فقط على الأصول، الخصوم، وحقوق الملكية في تاريخ معين. |
| التوقيت | يتم إعداده عادةً في نهاية كل فترة محاسبية كخطوة تحضيرية لإغلاق الحسابات وإعداد القوائم المالية. | تُعد في نهاية السنة المالية أو عند الحاجة لتقديم تقرير عن الوضع المالي للشركة. |
ما هو الفرق بين الميزانية العمومية والموازنة؟
غالبًا ما يخلط البعض بين الميزانية العمومية والموازنة بسبب تشابه الأسماء، لكن في الحقيقة لكل منهما دور مختلف في الإدارة المالية، ويُمكن تحديد الفرق بين الميزانية العمومية والموازنة من خلال البنود التالية:-
| وجه المقارنة | الميزانية العمومية | الموازنة |
| التعريف | تُعرف الميزانية العمومية على أنها قائمة مالية تُظهر الأصول والخصوم وحقوق الملكية في تاريخ محدد. | تُعرف الموازنة بأنها خطة مالية تُظهر التقديرات المالية للإيرادات والمصروفات لفترة مستقبلية. |
| الغرض | هو تقييم الوضع المالي الحالي للشركة. | هو استخدامها كأداة للتخطيط والرقابة المالية، وتساعد في توجيه الشركة نحو تحقيق أهدافها المالية. |
| آلية العمل | تُظهر الميزانية العمومية القيم الفعلية كما هي في تاريخ معين. | الموازنة تُظهر القيم المتوقعة أو المخطط لها لفترة مستقبلية. |
ما هو الفرق بين الميزانية العمومية وبيان الدخل؟
تُعد الميزانية العمومية وبيان الدخل من القوائم المالية الأساسية التي تُستخدم لتحليل الأداء المالي للمؤسسات، لكن كل منهما يخدم غرضًا مختلفًا، ويُحدد الفرق بين الميزانية العمومية وبيان الدخل على أساس العوامل الآتية:
| وجه المقارنة | الميزانية العمومية | بيان الدخل |
| الغرض | تُظهر الوضع المالي للشركة في نقطة زمنية معينة، مثل نهاية السنة المالية. | قائمة الدخل أو بيان الأرباح والخسائر يظهر الأداء المالي للشركة على مدى فترة زمنية، مثل شهر، ربع سنوي، أو سنة. |
| المحتويات | تتضمن الأصول، الخصوم، وحقوق الملكية. | تشتمل على الإيرادات، المصروفات، والنتيجة النهائية كأرباح أو خسائر. |
ما الفرق بين الميزانية العامة والميزانية العمومية؟
يمكن توضيح الفرق بين الميزانية العامة والميزانية العمومية من حيث التعريف والغرض، كما يلي:
| وجه المقارنة | الميزانية العامة | الميزانية العمومية |
| التعريف | تشمل تقديرات الإيرادات والنفقات للدولة أو الهيئة الحكومية لفترة مالية مستقبلية. | تُظهر بنود الأصول، الخصوم، وحقوق الملكية. |
| الغرض | أداة للتخطيط والرقابة المالية للأموال العامة. | تقييم الصحة المالية الحالية للشركة. |
| الاستخدام | تُستخدم عادةً في سياق الحكومات والإدارات العامة | تُستخدم في سياق الشركات والمؤسسات التجارية |
هل قائمة المركز المالي هي الميزانية العمومية؟
نعم قائمة المركز المالي هي مصطلح آخر يُستخدم للإشارة إلى الميزانية العمومية، كلا المصطلحين يُستخدمان بالتبادل و يشيران إلى نفس القائمة المالية، حيث تمثل قائمة الميزانية العمومية وثيقة تحتوي على توزيع الموارد والنفقات المالية للحكومة أو الدولة على مدى فترة زمنية محددة، عادةً سنة مالية واحدة، ويمكن اعتبار الميزانية العمودية مرجعًا لفهم أداء الحكومة المالي وتوجيهات الإنفاق.
ومن ناحية أخرى نجد أن قائمة المركز المالي هي جزء من الميزانية العمومية، و تحتوي على تفاصيل أكثر للإيرادات والمصروفات والديون والأصول والخصوم في فترة زمنية معينة.
كيفية إعداد الميزانية العمومية في دفترة
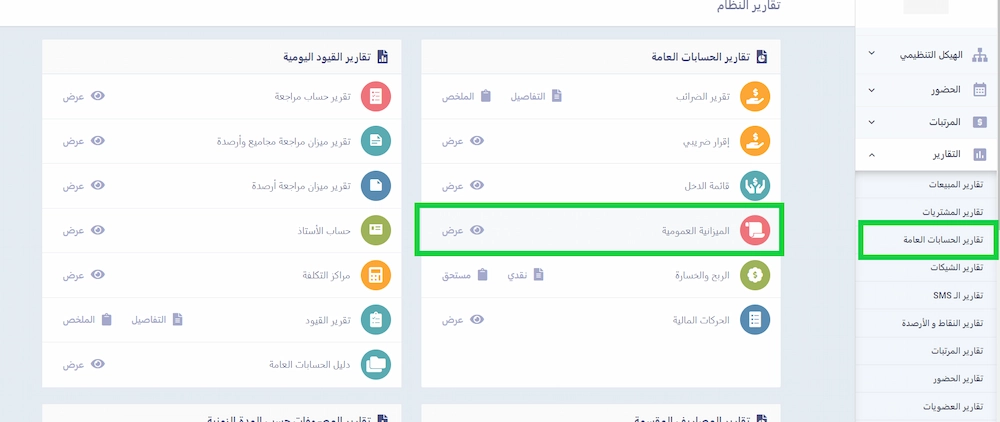
في برنامج دفترة المحاسبي لن تقوم بأي جهد إضافي لإصدار الميزانية العمومية الخاصة بك، حيث يكفي أن تقوم بإدخال بياناتك المحاسبية الأولية من الأصول والخصوم وحقوق الملكية، وتتوجه لقائمة التقارير والقوائم المالية المحاسبية وتضغط على قائمة الميزانية العمومية حتى يقوم دفترة بإعدادها في ثوان معدودة، وهو ما يساعدك على فهم المركز المالي للشركة والكشف عن وضعك المالي وكذلك تقدير السيولة المتوفرة لك وقدرتك على الوفاء بالالتزامات المالية الحالية والمستقبلية.
الأسئلة الشائعة
لماذا يُطلق عليها اسم الميزانية العمومية؟
يُطلق عليها اسم الميزانية العمومية لأنها تعرض صورة شاملة للوضع المالي للشركة في تاريخ محدد، من خلال توضيح جميع أصولها والتزاماتها وحقوق الملكية. أما كلمة «الميزانية» فترتبط بالتوازن المحاسبي الذي تحققه المعادلة: الأصول = الخصوم + حقوق الملكية، حيث يتساوى إجمالي موارد الشركة مع مصادر تمويلها، سواء كانت ديونًا والتزامات للغير أو استثمارات وأرباحًا للملاك.
وتُعرف أيضًا باسم قائمة المركز المالي، لأنها تلخص المركز المالي للمنشأة في نقطة زمنية محددة.
متى يتم إعداد الميزانية؟
تُعدّ الميزانية العمومية عادةً في نهاية فترة محاسبية مثل نهاية الشهر أو نهاية الربع أو نهاية السنة، ولا يجب الانتظار حتى نهاية الفترة المحاسبية لإكمال الميزانية العمومية.
من المسؤول عن إعداد الميزانية؟
يعتمد ذلك على حجم الشركة، إذا كانت الشركة صغيرة فيُعدّ المالك أو محاسب الشركة الميزانية العمومية، أما إذا كانت الشركة متوسطة أو كبيرة الحجم فتُعدّ داخلياً ومن ثم تُفحص من قِبل محاسب أو مسؤول مالي خارجي.
هل تتوزان الميزانية العمومية دائماً؟
نعم، يجب أن تتوازن الميزانية دائماً، أما إذا لم تتوازن فقد يكون لأحد الأسباب التالية:
- البيانات غير كاملة أو مُدرجة في غير مكانها الصحيح.
- الإدخال الخاطئ للمعاملات المالية والمبالغ الخاصة بها.
- وجود أخطاء في أسعار صرف العملات.
- وجود أخطاء فى حسابات الأسهم.
- ووجود أخطاء في حساب المخزون.
ما هي مبادئ الميزانية العمومية؟
مبادئ أو خصائص الميزانية العمومية تتمثل في:
- عرض الصورة المالية للشركة: من خلال تسجيل الأصول، الخصوم، وحقوق الملكية.
- التوازن المالي: يجب أن تتساوى قيمة الأصول مع مجموع الالتزامات وحقوق الملكية.
الدقة والموثوقية: البيانات يجب أن تعكس الوضع المالي الحقيقي. - الاعتماد على الفترة المالية المحددة: وذلك بشكل سنوي، نصف سنوي أو ربع سنوي.
- التصنيف المحاسبي الدقيق: للأصول والخصوم وحقوق الملكية.
ما هي معادلة الميزانية العمومية؟
معادلة الميزانية العمومية هي:
الأصول = الالتزامات + حقوق الملكية
وهي تمثل الأساس الذي يُبنى عليه إعداد الميزانية، حيث يُفترض أن ما تملكه الشركة (الأصول) يساوي ما تدين به (الخصوم) إضافةً إلى ما يملكه المساهمون (حقوق الملكية).
ما هو الفرق بين الميزانية العمومية والمركز المالي؟
لا يوجد فرق جوهري بين المصطلحين؛ الميزانية العمومية وقائمة المركز المالي هما تسميتان لنفس الوثيقة المحاسبية. كلاهما يُظهر الوضع المالي للمنشأة خلال فترة زمنية محددة.
كيف تحسب الميزانية العمومية؟
تُحسب الميزانية العمومية عبر الخطوات التالية:
- تحديد الفترة المالية.
- جمع البيانات المالية من السجلات مثل دفتر الأستاذ.
- حساب الأصول = الأصول المتداولة + الأصول غير المتداولة.
- حساب الالتزامات = الخصوم المتداولة + الخصوم غير المتداولة.
- حساب حقوق الملكية = الأصول – الالتزامات.
- موازنة الميزانية: التأكد من توازن المعادلة (الأصول = الخصوم + حقوق الملكية).
ما هي قيود إقفال الميزانية العمومية؟
قيود إقفال الميزانية العمومية هي مجموعة من القيود المحاسبية التي تُسجَّل في نهاية الفترة المالية بهدف تصفير الحسابات المؤقتة، مثل حسابات الإيرادات والمصروفات، ونقل أرصدتها إلى الحسابات الدائمة، كحساب رأس المال أو الأرباح المحتجزة.
ماذا يظهر في الميزانية العمومية؟
تعرض الميزانية الوضع المالي للشركة في فترة زمنية محددة من خلال عناصرها. تظهر في الميزانية العمومية ثلاثة عناصر رئيسية هي:
- الأصول: تُظهر كل ما تملكه الشركة من نقد، مخزون، مستحقات، عقارات، معدات، وغيرها من الأصول.
- الخصوم: تُظهر كل ما تدين به الشركة من ديون قصيرة الأجل مثل الحسابات الدائنة، وديون طويلة الأجل مثل القروض.
- حقوق الملكية: تُظهر قيمة حقوق المساهمين في الشركة بعد خصم الخصوم من الأصول، وتشمل رأس المال المدفوع والأرباح المحتجزة.
وبذلك، يتضح لنا أن مكونات الميزانية العمومية هي: الأصول التي تملكها الشركة، والخصوم التي تلتزم بها، وحقوق الملكية التي تمثل صافي قيمة الشركة. هذه العناصر تُمكّننا من تقييم الصحة المالية للمؤسسة بشكل متوازن وشفاف.
ما هو الحساب الذي لا يظهر في الميزانية العمومية؟
الحسابات التي لا تظهر في الميزانية العمومية هي تلك المتعلقة بالإيرادات والمصروفات، والتي تُسجل في بيان الدخل، مثل حسابات "مبيعات السلع" أو "مصروفات الرواتب" لا تظهر في الميزانية العمومية لأنها تتعلق بالأداء المالي خلال فترة معينة وليس بالوضع المالي في نقطة زمنية.
هل قائمة المركز المالي هي الميزانية العمومية؟
نعم قائمة المركز المالي هي مصطلح آخر يُستخدم للإشارة إلى الميزانية العمومية، كلا المصطلحين يُستخدمان بالتبادل ويشيران إلى نفس القائمة المالية، حيث تمثل قائمة الميزانية العمومية وثيقة تحتوي على توزيع الموارد والنفقات المالية للحكومة أو الدولة على مدى فترة زمنية محددة، عادةً سنة مالية واحدة، ويمكن اعتبار الميزانية العمومية مرجعًا لفهم أداء الحكومة المالي وتوجيهات الإنفاق.
ومن ناحية أخرى نجد أن قائمة المركز المالي هي جزء من الميزانية العمومية، وتحتوي على تفاصيل أكثر للإيرادات والمصروفات والديون والأصول والخصوم في فترة زمنية معينة.
أين يظهر صافي الربح في الميزانية العمومية؟
يظهر صافي الربح في الميزانية العمومية ضمن حقوق الملكية تحت بند الأرباح المحتجزة، بعد إقفال الحسابات وخصم أي توزيعات أرباح أُعلنت للمساهمين أو الشركاء. أما في المنشآت الفردية، فقد يُضاف إلى حساب رأس المال.

 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون