

محتويات المقال:
- ملخص المقال
- ما المقصود بالتحليل المالي؟
- ما خصائص التحليل المالي؟
- ما أهمية التحليل المالي؟
- ما هي أهداف التحليل المالي؟
- ما هو دور التحليل المالي في البنوك التجارية؟
- هل التحليل المالي كافي لتقييم المؤسسة؟
- ما هي أنواع التحليل المالي؟
- ما هي خطوات التحليل المالي؟
- على ماذا يعتمد التحليل المالي؟
- ما هي نسب التحليل المالي؟
- ما أهم أدوات وبرامج التحليل المالي؟
- أهم النماذج والمؤشرات المستخدمة في التحليل المالي
- ما الفرق بين التحليل المالي والتحليل المحاسبي؟
- كيف يتم تحليل القوائم المالية؟
- كيف يساعدك دفترة في عمليات التحليل المالي؟
- الأسئلة الشائعة
إذا أردت أن تستثمر أموالك في شركة، فالخطوة الأولى التي ينبغي عليك القيام بها هي التحليل المالي للقوائم المالية لهذه الشركة، حيث يضمن لك ذلك تقليل المخاطر من وراء عملية الاستثمار وتوقع عائد مُرضٍ، وتعتمد الشركات على نتائج التحليل المالي في اتخاذ قرارات الشراكة وغيرها من القرارات الاستثمارية، في هذا الإطار نوضح مفهوم التحليل المالي من منظور خبراتنا المحاسبية، ونستعرض أهميته وأهدافه وأنواعه ونِسبه، كما نوضح خطوات إجرائه والأدوات التي تساعد المحلل المالي على تنفيذ مهمته والخروج بنتائج مثالية من التحليل.
ما المقصود بالتحليل المالي؟
التحليل المالي هو عملية دراسة وتقييم أداء الشركة ووضعها المالي من خلال تحليل البيانات والتقارير المالية وفهم ما تعنيه الأرقام بالنسبة إلى أداء الشركة ومركزها المالي.
ولا يقتصر التحليل المالي على قراءة الأرقام كما هي بل يعتمد على تفسيرها ومقارنتها لاكتشاف التغيرات والاتجاهات وفهم أسبابها كما يمكن استخدامه لتقييم قدرة الشركة على تحقيق الأرباح وتوليد النقد والوفاء بالتزاماتها ودعم القرارات المتعلقة بالاستثمار والائتمان وغيرها من القرارات المالية.
ويعتمد التحليل المالي في الأساس على المعلومات الواردة في القوائم والتقارير المالية ويمكن دعمها بمعلومات أخرى عن الشركة والقطاع الذي تعمل فيه والظروف الاقتصادية المحيطة بها للوصول إلى فهم أكثر شمولًا لأدائها ووضعها المالي.
ما خصائص التحليل المالي؟
هناك مجموعة من الخصائص الأساسية التي يجب أن يتصف بها التحليل المالي، حتى يساعد الشركات على تكوين رؤية شامل وواقعية عن الأداء والوضع المالي للشركة، لهذا نجيب عن ما هي أساسيات التحليل المالي؟ في نقاط واضحة ومُختصرة:-
- الدقة: يجب أن يكون التحليل دقيقًا ويعتمد على بيانات موثوقة.
- الشمولية: لابد أن يغطي التحليل جميع الجوانب المالية الرئيسية للكيان.
- التحديث: من الضروري أن يكون التحليل محدثًا ويعكس الوضع المالي الحالي.
- الموضوعية: يجب أن يكون التحليل موضوعيًا وغير متحيز.
- الفهم العميق: لابد أن يوفر التحليل فهمًا عميقًا للأداء المالي والقدرات.
ما أهمية التحليل المالي؟
في عصر المعلومات والاستثمار الذي نعيش فيه يعتبر التحليل المالي أمرًا بالغ الأهمية؛ لما يُسهم به في تحقيق النجاح المالي والإداري للمؤسسات والأفراد كذلك، فيما يلي الأسباب التي تُبرز فوائد التحليل المالي وفقًا للأطراف التي تُستخدمه:
اقرأ ايضا: ما هو العائد المركب وكيف يمكنك حسابه
ما هي أهداف التحليل المالي؟
قد يتساءل البعض عن ما هي استخدامات التحليل المالي؟ والإجابة هي أنه تختلف هذه الاستخدامات وفقًا لأغراض التحليل المالي التي ترغب المؤسسة في تحقيقها لتعزيز فاعلية القرارات الاستراتيجية التي تُساهم في تحقيق الاستقرار المالي، ومن أهم أهداف التحليل المالي:-
اقرأ ايضا: ما هو التسيير المالي ووظائفه وأهميته
ما هو دور التحليل المالي في البنوك التجارية؟
تظهر وظيفة التحليل المالي في تحسين كفاءة العمليات، وإدارة المخاطر بفاعلية في القطاع المصرفي والبنوك التجارية، وتوفير معلومات موثقة لدعم متخذي القرار، فيما يلي الأدوار الأساسية للتحليل المالي في العمل المصرفي:-
- تقييم الائتمان: يستخدم التحليل المالي لتقييم قدرة العملاء (سواء كانوا أفرادًا أو شركات) على سداد القروض.
- إدارة المخاطر: يساعد التحليل المالي البنوك في تحديد وإدارة المخاطر المالية، مثل مخاطر السوق، الائتمان، والسيولة.
- اتخاذ القرارات الاستثمارية: يستخدم لتقييم الفرص الاستثمارية واتخاذ قرارات مستنيرة بشأن توزيع الأصول والاستثمارات.
- التخطيط والتنبؤ: يساعد في التخطيط المالي والتنبؤ بالاتجاهات المستقبلية، مما يساعد البنوك على تحديد استراتيجياتها المالية والتشغيلية.
- الامتثال التنظيمي: يضمن التحليل المالي أن البنك يلتزم بالمعايير التنظيمية والمتطلبات المالية.
- تسعير الخدمات المالية: يستخدم التحليل المالي في تحديد أسعار الفائدة والرسوم التي تفرضها البنوك التجارية نظير تقديمها للخدمات المالية المختلفة مثل حسابات التوفير، والحسابات الجارية، والقروض، وبطاقات الائتمان، والأسهم، والسندات، وصناديق الاستثمار، والخدمات المصرفية عبر الإنترنت.
استخدم حاسبة الاستثمار لمعرفة قيمة العائد من الاستثمارات المختلفة وهامش الربح.
هل التحليل المالي كافي لتقييم المؤسسة؟
لا، لأن التحليل المالي قد لا يكون كافيًا بمفرده لتقييم المؤسسة بشكل شامل، لذلك يجب أن يُستخدم بالتزامن مع أدوات تحليلية أخرى للحصول على صورة كاملة ودقيقة للمؤسسة، ومن أبرز أنواع هذه الأدوات:-
ما هي أنواع التحليل المالي؟
من أنواع التحليل المالي:
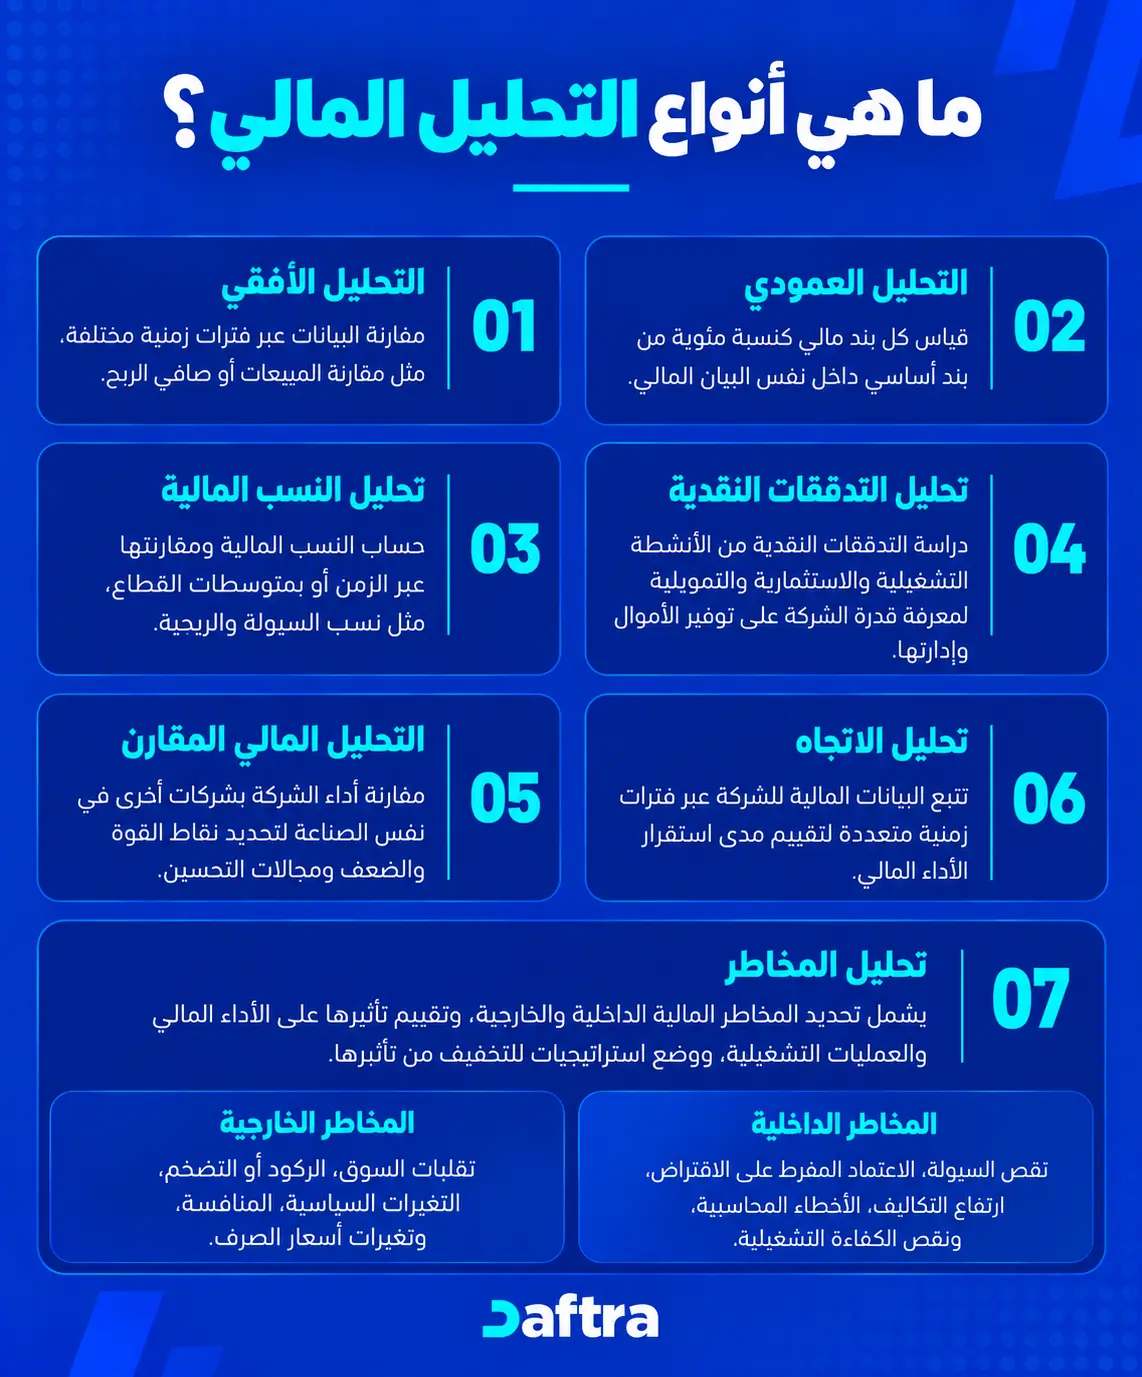
1- التحليل الأفقي: الذي يقارن البيانات عبر فترات زمنية مختلفة مثل مقارنة المبيعات أو مقارنة صافي الربح.
مثال: قارنت شركة مبيعاتها خلال العام الحالي بمبيعات العام السابق لمعرفة ما إذا كانت المبيعات قد ارتفعت أو انخفضت، ومدى التغير الذي حدث بين الفترتين.
2- التحليل العمودي : يتم قياس كل بند مالي بنسبة مئوية من بند أساسي وذلك ضمن نفس البيان المالي على سبيل المثال يمكن التعبير عن بنود البيان الخاصة بالدخل كنسبة مئوية من المبيعات، كما يُمكن التعبير عن بنود بيان الأصول كنسبة مئوية من إجمالي الأصول.
مثال: حللت شركة قائمة الدخل لمعرفة نسبة تكلفة المبيعات والمصروفات إلى إجمالي المبيعات، حتى تتعرف على حجم كل بند مقارنة بالمبيعات خلال الفترة نفسها.
3- تحليل النسب المالية: هذه الطريقة تتضمن حساب النسبة المالية ومقارنتها على مدار الزمن أو مقارنتها بمتوسطات القطاع أو الشركات كما تشمل الفئات الأكثر شيوعاُ مثل نسب السيولة، نسب الربحية.
مثال: حسبت شركة نسبة التداول وقارنتها بالنسبة التي حققتها في السنوات السابقة، لمعرفة ما إذا كانت قدرتها على تغطية التزاماتها قصيرة الأجل قد تحسنت أم تراجعت.
4- تحليل التدفقات النقدية: قدرة الشركة على توفير الأموال و إدارتها من خلال دراسة التدفقات النقدية التي تنتج عن الأنشطة التشغيلية والاستثمارية والتمويلية.
مثال: راجعت شركة التدفقات النقدية الناتجة عن أنشطتها التشغيلية والاستثمارية والتمويلية، لمعرفة مصادر النقد التي تعتمد عليها وكيف تستخدمه، ومدى قدرتها على توفير السيولة اللازمة لعملياتها وسداد التزاماتها.
5- التحليل المالي المقارن: يعتمد التحليل المالي المقارن على مقارنة أداء الشركة بأداء شركات أخرى في نفس الصناعة، أو بناءً على المعايير الصناعية العامة الموحدة لمجال بعينه، ويهدف هذا التحليل إلى تحديد نقاط القوة والضعف للشركة بالنسبة للشركات المنافسة، ومن ثم تحديد المجالات التي يمكن تحسينها.
6- تحليل الاتجاه يتشابه مع مع التحليل المالي المقارن: بعض الشيء لأنه يركز على المقارنة أيضًا ولكن في إطار تتبع البيانات المالية للشركة نفسها عبر فترات زمنية متعددة، مثل مقارنة الإيرادات والمصروفات والأرباح على مدى 5 سنوات، والهدف الأساسي من هذا النوع للتحليل المالي هو تقييم مدى استقرار الأداء المالي.
7-تحليل المخاطر: يشمل هذا النوع من التحليل المالي:
- تحديد المخاطر المالية الداخلية المحتملة:
تتمثل المخاطر المالية الداخلية في عدم القدرة على إدارة التدفقات النقدية بشكل فعال مما يؤدي إلى نقص السيولة، أو الاعتماد المفرط على الاقتراض في التمويل مما يؤدي إلى مشاكل في سداد الديون وارتفاع نسب المديونية، وعدم القدرة على التحكم في التكاليف مما يؤثر سلبًا على نسبة الربحية، وكذلك المخاطر المرتبطة بالأخطاء المحاسبية مثل الأخطاء في التسجيل أو إعداد التقارير المالية، ما ينتج عنه نتائج مُضللة يترتب عليها قرارات غير صحيحة، ونقص الكفاءة التشغيلية مما يؤدي إلى ضعف العمليات الداخلية، يؤثر بالتبعية على الأداء العام والربحية.
- تحديد المخاطر المالية الخارجية المحتملة:
تتمثل المخاطر المالية الخارجية في تقلبات السوق والتغير في أسعار السلع أو الخدمات، والظروف الاقتصادية مثل الركود أو التضخم والذي يمكن أن يؤثر على العرض والطلب على المنتجات والخدمات، والمخاطر السياسية مثل التغيرات في السياسات الحكومية أو زعزعة الاستقرار السياسي للدولة، والمنافسة الشديدة التي يُمكن أن تؤثر على الحصة السوقية للشركة، والتغيرات في أسعار الصرف خاصة للشركات التي تعتمد على التعامل بالعملات الأجنبية.
- الهدف من تحليل المخاطر المالية:
تسهيل التخطيط للتعامل مع المخاطر المالية الخارجية أو الداخلية التي يُمكن أن تواجه المؤسسة، وضمان استدامة الأعمال.
تقييم تأثير المخاطر على الأداء المالي والعمليات التشغيلية، ومن ثم تحديد أولويات المعالجة.
وضع استراتيجيات التخفيف من حدة تأثيرات المخاطر المالية مثل التحكم في التكاليف، أو تحسين الإجراءات التشغيلية، أو تنويع مصادر الإيرادات.
ما هي خطوات التحليل المالي؟
قد تختلف خطوات التحليل المالي من محلل لآخر تبعًا للهدف من التحليل والإمكانيات المتاحة والأسلوب المتبع لدى كل محلل والحالات التي يعمل عليها، إلا أنه من الممكن وضع أطر عامة يتضح من خلالها كيف يتم التحليل المالي.
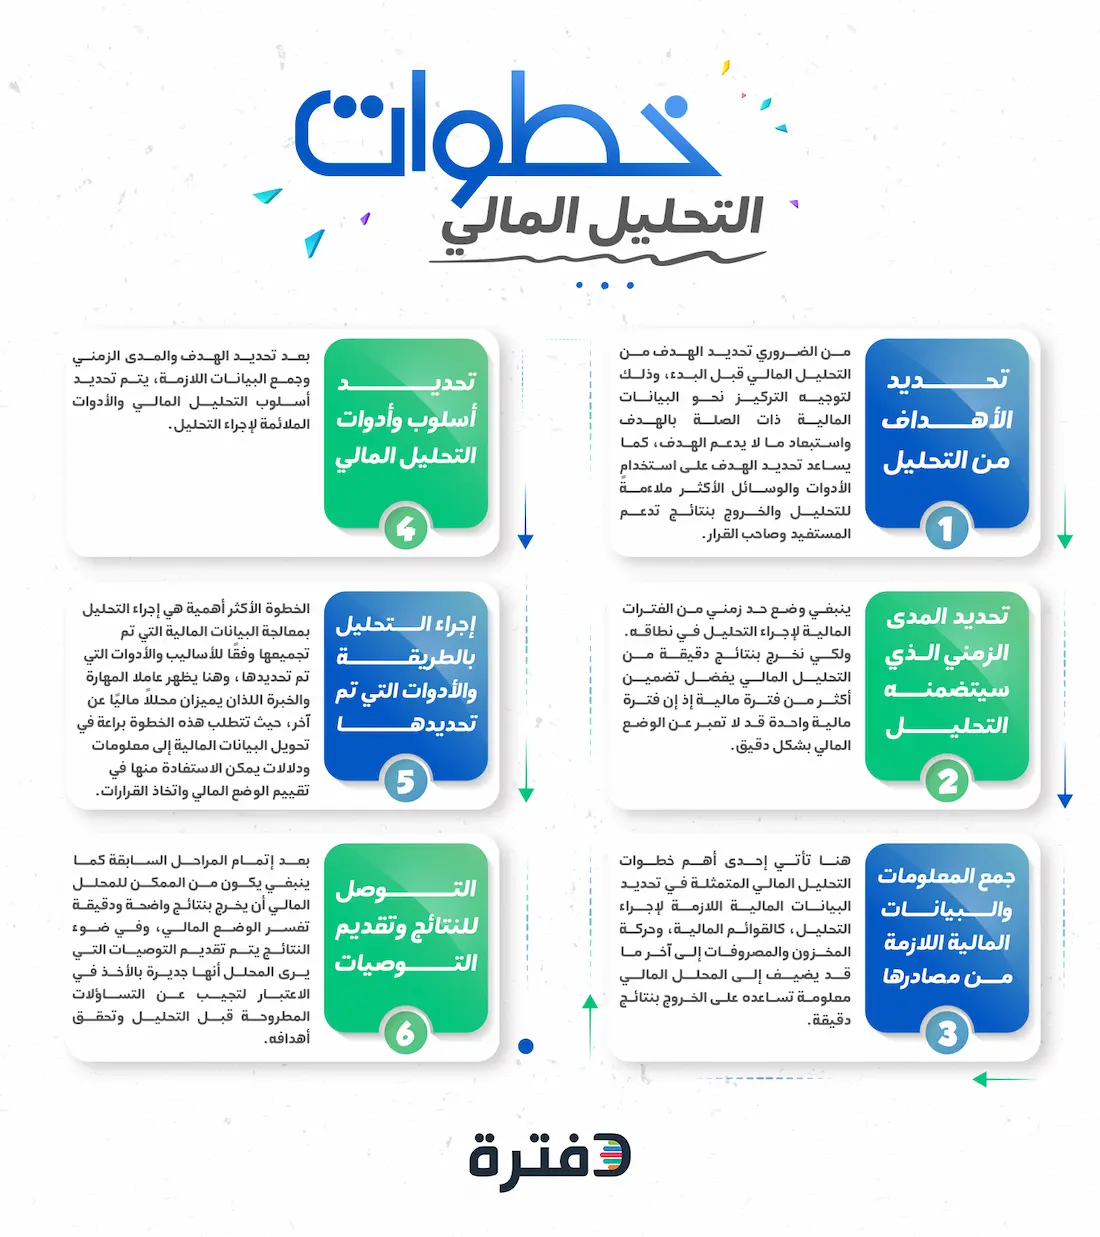
1-تحديد الأهداف من التحليل
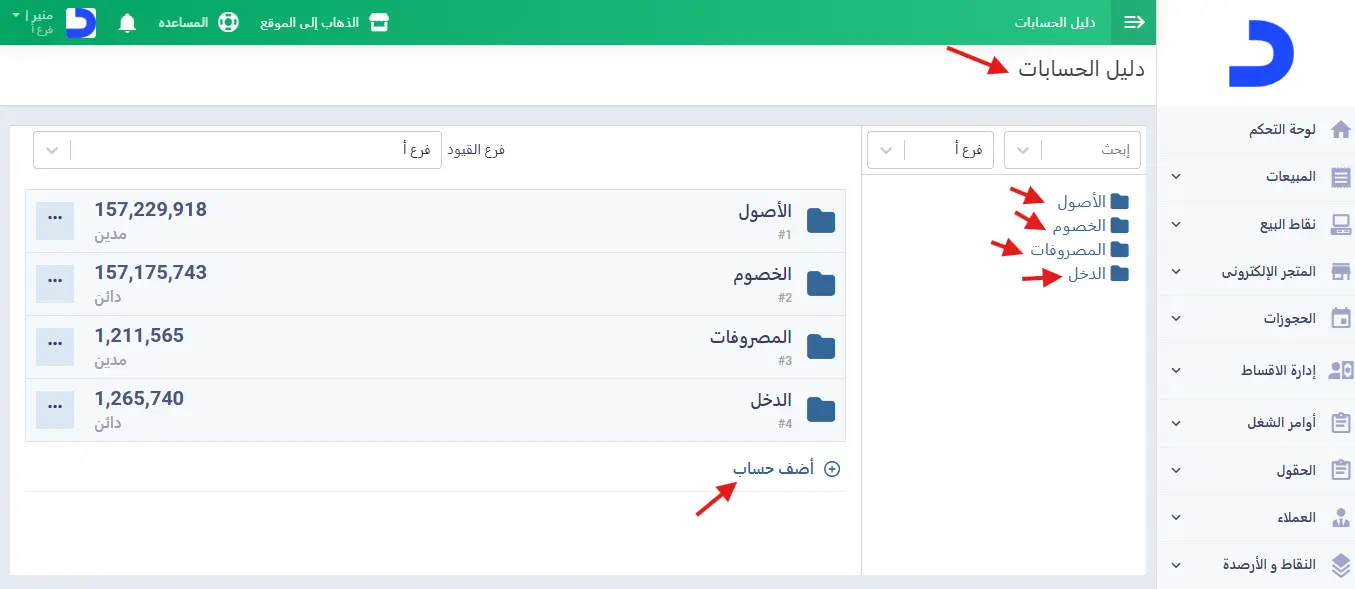
من الضروري تحديد الهدف من التحليل المالي قبل البدء في التحليل، وذلك لتوجيه التركيز نحو البيانات المالية ذات الصلة بالهدف واستبعاد ما لا يدعم الهدف من التحليل، ويُمكن الحصول على كافة البيانات المالية اللازمة للتحليل المالي بسهولة ودقة من خلال برنامج دليل الحسابات في دفترة.
ويساعد تحديد الهدف على استخدام الأدوات والوسائل الأكثر ملاءمةً للتحليل والخروج بنتائج تدعم المستفيد وصاحب القرار.
2- تحديد المدى الزمني للتحليل المالي
ينبغي وضع حد زمني من الفترات المالية لإجراء التحليل في نطاقه، ولكي نخرج بنتائج دقيقة من التحليل المالي يفضل تضمين أكثر من فترة مالية إذ إن فترة مالية واحدة قد لا تعبر عن الوضع المالي بشكل دقيق.
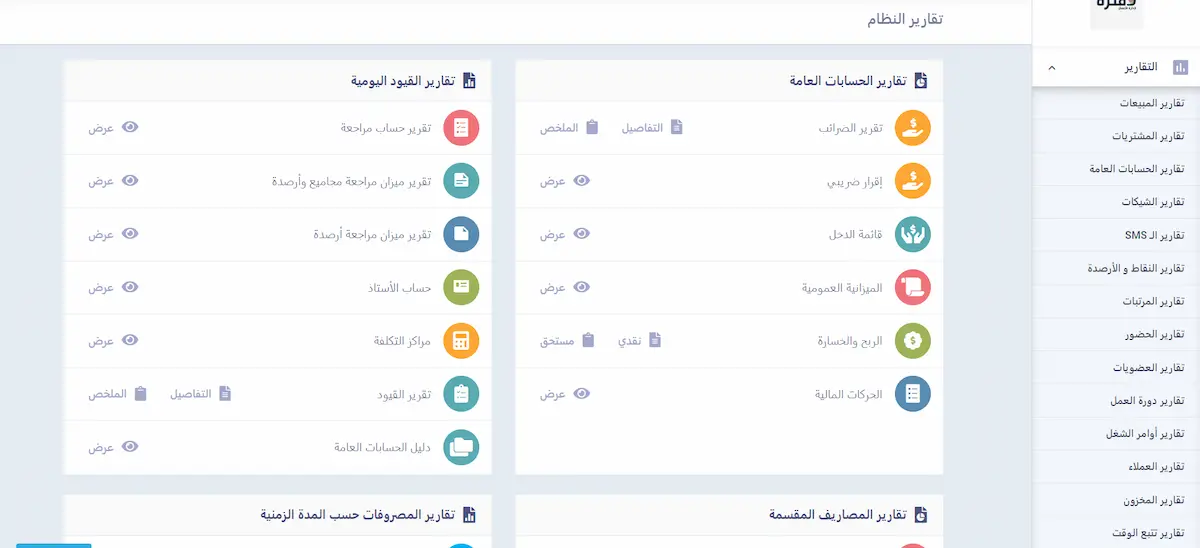
يوفر دليل الحسابات العامة في دفترة حلول ذكية لتنفيذ مراحل التحليل المالي بدقة وسرعة مثل تحديد الفترات المالية، وكذلك المقارنة بين نتائج الفترات المالية المختلفة للحصول على نتائج دقيقة للتحليل المالي.
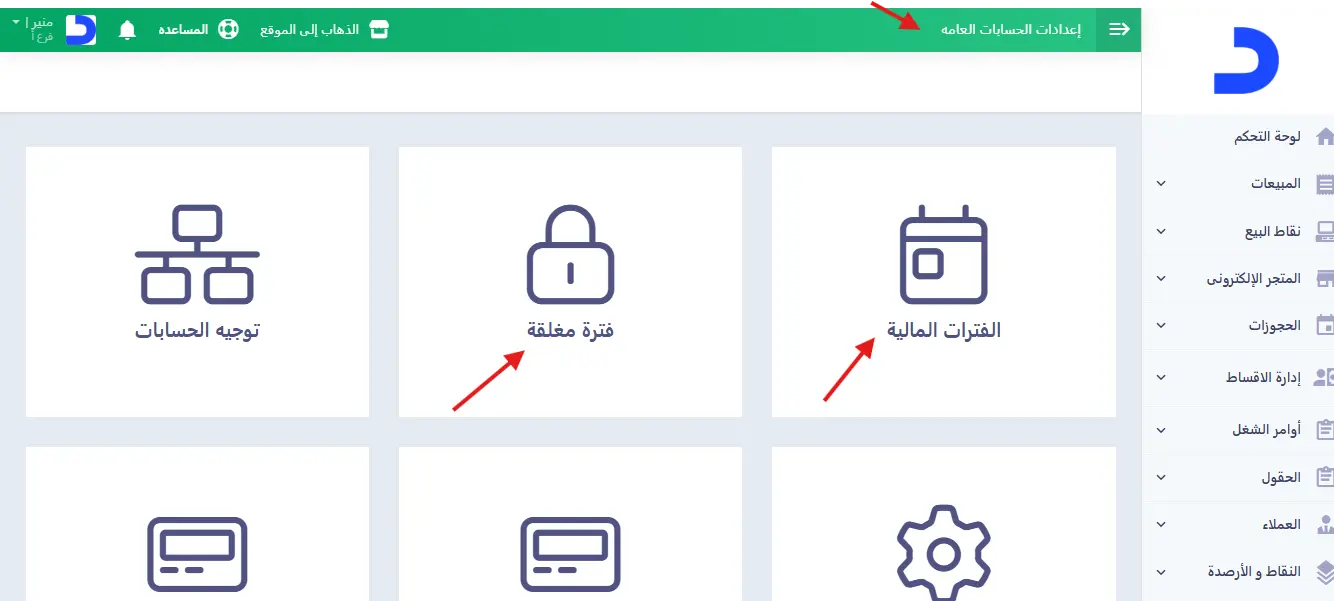
إعداد الفترة الزمنية بسهولة
شاهد الفيديو التالي للتعرف على كيفية تنظيم وتقسيم الفترات المحاسبية بسهولة في برنامج دفترة، لمساعدتك في التحليل المالي الدقيق لشركتك.
3-جمع المعلومات والبيانات المالية اللازمة من مصادرها
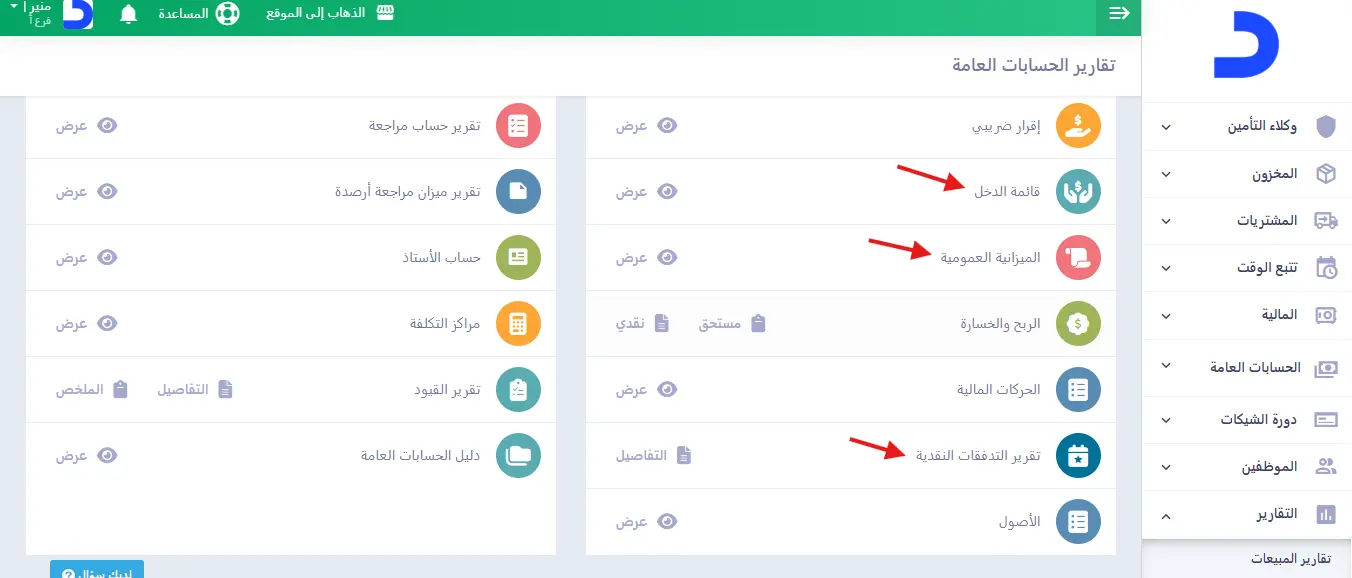
تحديد البيانات المالية اللازمة لإجراء التحليل، كالقوائم المالية، وحركة المخزون والمصروفات إلى آخره، ويساعد دفترة في جمع المعلومات المالية المتعلقة بالأصول، والخصوم، والتدفقات النقدية، والإيرادات، والمصروفات في أقل وقت وجهد من خلال النقر على تقارير الحسابات العامة في لوحة التحكم الخاصة بالنظام، وهذا يضيف إلى المحلل المالي معلومات تساعده على الخروج بنتائج دقيقة.
4- تحديد أسلوب وأدوات التحليل المالي
بعد تحديد الهدف والمدى الزمني وجمع البيانات اللازمة، يتم تحديد أسلوب التحليل المالي والأدوات الملائمة لإجراء التحليل.
5- إجراء التحليل بالطريقة والأدوات التي تم تحديدها
الخطوة الأكثر أهمية هي إجراء التحليل بمعالجة البيانات المالية التي تم تجميعها وفقًا للأساليب والأدوات التي تم تحديدها، وهنا يظهر عاملا المهارة والخبرة اللذان يميزان محللًا ماليًا عن آخر، حيث تتطلب هذه الخطوة براعة في تحويل البيانات المالية إلى معلومات ودلالات يمكن الاستفادة منها في تقييم الوضع المالي واتخاذ القرارات.
6- التوصل للنتائج وتقديم التوصيات
بعد إتمام المراحل السابقة كما ينبغي يكون من الممكن للمحلل المالي أن يخرج بنتائج واضحة ودقيقة تفسر الوضع المالي، وفي ضوء النتائج يتم تقديم التوصيات التي يرى المحلل أنها جديرة بالأخذ في الاعتبار لتجيب عن التساؤلات المطروحة قبل التحليل وتحقق أهدافه.
على ماذا يعتمد التحليل المالي؟
يعتمد التحليل المالي على مجموعة من المعايير وكذلك النسب المالية التي يمكن أن تساعد في تقييم الأداء المالي للشركات بشكل دقيق.
1- النسب المالية الأساسية:
تعتبر النسب المالية من أهم أدوات التحليل المالي وتنقسم النسب المالية إلى عدة أنواع:
- نسبة السيولة: تقيس قدرة الشركة على الوفاء بالتزاماتها قصيرة الأجل.
- نسبة الربحية: تقيس قدرة الشركة على تحقيق الأرباح مقارنة بالمبيعات أو الأصول أو حقوق الملكية.
- نسبة المديونية: توضح مدى اعتماد الشركة على الديون في تمويل أعمالها، ومدى ارتباط هيكلها المالي بالالتزامات.
- نسبة النشاط: تقيس مدى كفاءة الشركة في استخدام أصولها لإدارة عملياتها وتحقيق المبيعات.
- نسبة السوق: تستخدم في تقييم أداء الشركة من منظور السوق، من خلال مؤشرات مثل ربحية السهم والقيمة السوقية مقارنة بمؤشرات أخرى ذات صلة.
2- المعايير المحاسبية العالمية:
لضمان دقة التحليل المالي، من الضروري الالتزام بمعايير محاسبية معترف بها عالمياً مثل مبادئ المحاسبة المقبولة التي تُستخدم في الولايات المتحدة لضمان الشفافية في إعداد التقارير المالية. و أيضاً معايير التقارير المالية الدولية و تُستخدم عالمياً كما توفر إطاراً موحداً لإعداد التقارير المالية.
3- الشفافية:
تؤثر جودة المعلومات المستخدمة في التحليل المالي على النتائج التي يتم الوصول إليها. لذلك من المهم استخدام بيانات مالية موثوقة مع توضيح الافتراضات والسياسات التي قد تؤثر على نتائج التحليل.
4- القوائم المالية والبيانات المحاسبية
يستند التحليل المالي بشكل أساسي إلى المعلومات الواردة في القوائم المالية، مثل قائمة الدخل، قائمة المركز المالي وقائمة التدفقات النقدية بالإضافة إلى الإيضاحات المرفقة بالقوائم المالية. وتساعد هذه البيانات في فهم أداء الشركة ومركزها المالي وتدفقاتها النقدية، ثم إجراء المقارنات والنسب المالية اللازمة للتحليل.
ما هي نسب التحليل المالي؟
1- نسبة التداول
وهي التي توضح معدل تغطية الأصول المتداولة الالتزامات المتداولة، بالنسبة المُثلى للتداول هي (2)؛ لأنه كلما زادت نسبة التداول دلّ ذلك على أن حجم الأصول المتداولة غير المستغلة كبير. علمًا بأن ناتج المعادلة لا يتم احتسابه بالنسبة المئوية وإنما بالمرات، أي: كم مرة تستطيع الأصول المتداولة تغطية الالتزامات المتداولة
ويُمكن التعبير عن هذه النسبة بالمعادلة التالية: نسبة التداول = الأصول المتداولة ÷ الالتزامات المتداولة
2- نسبة السيولة في الأجل القصير
وهي النسبة التي توضح مدى قدرة الشركة على سداد ديونها قصيرة الأجل كمصروفات الموردين على سبيل المثال. ويتم احتساب نسبة السيولة في الأجل القصير بالمعادلة التالية:
نسبة السيولة في الأجل القصير = (الأصول المتداول - المصروف المدفوع مقدمًا) ÷ الالتزامات المتداولة
ويُطرح كذلك من الأصول المتداولة أي أصل آخر ترى الإدارة أنه بطيء في التحول إلى نقدية، وأشهر هذه الأصول التي يتم طرحها المخزون.
3- نسبة النقد:
وفي هذه النسبة يتم احتساب النقدية وحدها من الأصول المتداولة، باعتبارها الأعلى من حيث السيولة. ويتم احتساب نسبة النقد بالمعادلة التالية:
نسبة النقد = (النقدية + الاستثمارات قصيرة الأجل) ÷ الالتزامات المتداولة
4- رأس المال العامل:
وهو نوع من أنواع رؤوس الأموال ويعتبر مؤشر بالغ الأهمية في تحديد كفاءة المؤسسة ماليًا على المدى القصير. ويتم احتساب رأس المال العامل من خلال المعادلة التالية:
رأس المال العامل = الأصول المتداولة - الالتزامات المتداولة.
5-معدل دوران المخزون:
يوضح معدل دوران المخزون مدى حركة التداول على المخزن، أي أن الأصناف يتم بيعها، وبالتالي كلما زاد المعدل كان ذلك أفضل. ويتم احتساب معدل دوران المخزون بالمعادلة التالية:
معدل دوران المخزون = تكلفة البضاعة المباعة ÷ متوسط المخزون.
ما أهم أدوات وبرامج التحليل المالي؟
من أهم أدوات وبرامج التحليل المالي:
1- برنامج Microsoft Excel
من الأدوات الشائعة في التحليل المالي، يُساعد على تنظيم البيانات، يتيح اكسيل انشاء جداول بيانات معقدة ، إضافة معادلات محاسبية، استخدام الرسوم البيانية لتوضيح النتائج.
2- برنامج Causal
يُعد برنامج casual أداة قوية لجمع بيانات وتنظيمها وايضاً تحليلها كما يتميز بواجهة تتيح للمستخدمين عرض النتائج بطرق مختلفة. وبذلك يسهل فهم البيانات وتحليلها سريعاً.
3- برنامج tableau
أداة tableau تُستخدم في تحليل البيانات وعرضها بطريقة متقدمة والذي يجعلها خياراً رائعاً عند التعامل مع كميات كثيرة من البيانات.
4- برنامج PitchBook Data:
هو برنامج متخصص في تحليل وجمع البيانات وأيضاً تحليل الأسواق المالية بشكل كامل كما يُستخدم بشكل رئيسي من خلال المحللين الماليين الذين يتعاملون مع فرص الاستثمار.
أهم النماذج والمؤشرات المستخدمة في التحليل المالي
- نموذج التدفقات النقدية: نموذج مُعترف به في مجال التقييم المالي حيث يعتمد على تقدير التدفقات النقدية وخصمها إلي قيمتها الحالية لتحديد قيمة الشركة أو قيمة الاستثمار.
- نموذج التنبؤ المالي: يُستخدم لوضع تقديرات مستقبلية للإيرادات والمصروفات والتدفقات النقدية، ويعتمد على التنبؤ المالي لتقدير غيرها من البنود المالية.
- نموذج دوبونت: هو نموذج موثق بوضوح يتم استخدامه لتحليل العائد على حقوق الملكية من خلال تفكيكه إلى هامش الربح.
- مؤشرات السيولة: تساعد على معرفة قدرة الشركة على الوفاء بالتزاماتها قصيرة الأجل ومن أشهرها نسبة التداول والنسبة السريعة
- مؤشرات الربحية: تستخدم لقياس قدرة الشركة على تحقيق الأرباح مقارنة بالمبيعات أو الأصول أو حقوق الملكية ومن أمثلتها هامش صافي الربح والعائد على الأصول والعائد على حقوق الملكية
- مؤشرات المديونية: توضح مدى اعتماد الشركة على الديون في تمويل أعمالها ومدى قدرتها على تحمل التزاماتها المالية ومن أشهرها نسبة الدين إلى حقوق الملكية و نسبة الدين إلى الأصول.
ما الفرق بين التحليل المالي والتحليل المحاسبي؟
كيف يتم تحليل القوائم المالية؟
عند تحليل القوائم المالية لا ننظر إلى رقم واحد بمعزل عن باقي الأرقام، بل نحاول تكوين صورة واضحة عن أداء الشركة ووضعها المالي خلال فترة معينة. ويبدأ ذلك من قراءة القوائم المالية الأساسية وفهم ما توضحه كل قائمة:
و لتوضيح أهمية الربط بين القوائم المالية عند تحليل الوضع المالي للشركة، يمكن النظر إلى الحالة التالية، التي توضح كيف قد تعطي قائمة الدخل انطباعًا جيدًا بينما تكشف القوائم الأخرى عن مشكلة في السيولة:
في إحدى الحالات كانت أرقام الشركة في قائمة الدخل تبدو جيدة جدًا. وصلت الإيرادات إلى 2.5 مليون ريال وحققت الشركة صافي ربح قدره 350 ألف ريال. للوهلة الأولى كان من السهل أن نقول إن النشاط يسير بشكل جيد لأن الشركة تبيع وتحقق أرباحًا.
لكن المشكلة أن الشركة كانت تعاني في الوقت نفسه من نقص مستمر في السيولة. لذلك لم يكن من المنطقي الاكتفاء بما ظهر في قائمة الدخل وبدأنا نراجع باقي القوائم لمعرفة أين تذهب الأموال
عند مراجعة قائمة المركز المالي وجدنا أن حسابات العملاء المدينة ارتفعت من 300 ألف ريال إلى 700 ألف ريال. كذلك زاد المخزون من 250 ألف ريال إلى 450 ألف ريال. هنا بدأت الصورة تتضح فالشركة لديها مبيعات مسجلة وأرباح بالفعل لكن جزءًا كبيرًا من قيمة هذه المبيعات لم يدخل إلى حساب الشركة بعد كما أن مبلغًا أكبر أصبح مرتبطًا بالمخزون.
وعند مراجعة قائمة التدفقات النقدية ظهر الأمر بشكل أوضح إذ بلغ التدفق النقدي من الأنشطة التشغيلية سالب 100 ألف ريال وهذا يعني أن النشاط لم يولد نقداً كافياً خلال الفترة رغم تحقيق الشركة للربح ويرجع ذلك جزئياً إلى عدم تحصيل جزء من المبيعات من العملاء في الوقت نفسه الذي زادت فيه الأموال المرتبطة بالمخزون.
وبالتالي اتضح أن الشركة كانت تحقق أرباحاً من الناحية المحاسبية لكنها تواجه ضغطاً في السيولة لأن جزءًا من أموالها لم يتحول إلى نقد بعد بسبب زيادة الحسابات المدينة كما ارتبط جزء آخر بالمخزون.
كيف يساعدك دفترة في عمليات التحليل المالي؟
يوفر لك برنامج المحاسبة من دفترة البيانات المالية والقوائم والتقارير التي تساعدك على إجراء عملية التحليل المالي بالطريقة المتبعة في نظامك المحاسبي بشكل بسيط ودقيق.
الأسئلة الشائعة
كيف أبدأ في مجال التحليل المالي؟
يُمكنك البدء في مجال التحليل المالي من خلال اتباع المراحل التالية:-
- الحصول على درجة جامعية في مجالات المالية، أو التجارة، أو الاقتصاد، أو المحاسبة، أو مجالات ذات صلة.
- النظر في الحصول على دورات تدريبية و شهادات مهنية مثل (CFA) و (CPA)، هذه الشهادات بدورها تعزز المهارات والخبرات المحاسبية للحصول على فرص أفضل.
- تعلم كيفية تحليل القوائم المالية وفهم النسب المالية والمؤشرات الأخرى.
- القدرة على العمل مع الأرقام واستخدام الأدوات الإحصائية.
- الإلمام ببرامج مثل Microsoft Excel، وبرامج التحليل المالي المتخصصة مثل Daftra.
- البحث عن فرص التدريب في البنوك، شركات الاستثمار، أو الشركات المالية.
- يمكنك البدء بتحليل القوائم المالية للشركات العامة كمشروع شخصي.
- احرص على متابعة الأخبار المالية متابعة الأسواق المالية والأخبار الاقتصادية.
- الانضمام إلى المنظمات المهنية: مثل الجمعيات المالية المحلية أو الدولية.
- التواصل مع المحترفين في المجال من خلال حضور الفعاليات المهنية، والمشاركة في المنتديات والمجموعات المتعلقة بالتحليل المالي.
- التعلم المستمر من خلال البحث والاطلاع على الكتب والمقالات المتعلقة بالتحليل المالي والاقتصاد.
من المسؤول عن التحليل المالي؟
وظيفة المحلل المالي (Financial Analyst) هي المسؤولة عن التحليل المالي وتقديم التوصيات لتحسين الأداء المالي للمؤسسات.
هل التحليل المالي حلال ام حرام؟
لا يُعتبر التحليل المالي حرامًا أو حلالًا بشكل مباشر في الإسلام، بل يعتمد الحكم على الغرض من استخدامه والطريقة التي يتم بها تطبيقه، إذا كان التحليل المالي يُستخدم لتقييم الشركات التي تعمل في مجالات متوافقة مع الشريعة الإسلامية ولا تتعامل بالربا أو أنشطة محرمة أخرى، فإنه يُعتبر جزءًا من عملية اتخاذ قرار مالي مسؤول.
على الجانب الأخر إذا كان التحليل يُستخدم للاستثمار في أنشطة تُعتبر حرامًا، مثل الشركات التي تتعامل بالكحول، القمار، أو الربا، فإن ذلك قد يُعتبر غير متوافق مع تعاليم الإسلام.
وبهذا قد انتهينا من تقديم صورة شاملة عن التحليل المالي، بعد أن استعرضنا سويًا مفهومه وأهميته، وعدّدنا أهدافه وأنواعه ونِسبه، كما أوضحنا خطوات إجراء التحليل المالي والأدوات التي يمكن للمحلل المالي أن يستعين بها في هذا الشأن.
متى يتم إجراء التحليل المالي؟
يتم إجراء التحليل المالي بشكل دوري في نهاية الفترات المحاسبية، أو عند الحاجة الملحة لاتخاذ قرارات استراتيجية واستثمارية كبرى.
كم مرة يجب إجراء التحليل المالي للشركة؟
يُفضل إجراء التحليل المالي التحليل المالي للقوائم المالية بشكل شهري أو ربع سنوي لضمان متابعة الأداء المالي واكتشاف المشكلات مبكرًا.
هل يختلف التحليل المالي من قطاع إلى آخر؟
نعم، يختلف التحليل المالي بشكل كبير من قطاع إلى آخر وذلك بسبب اختلاف طبيعة الأنشطة.
لماذا يجب مقارنة نتائج التحليل المالي بسنوات سابقة أو بشركات من نفس القطاع؟
تساعد مقارنة نتائج التحليل المالي بالسنوات السابقة على فهم التغيرات التي طرأت على أداء الشركة، بدلًا من النظر إلى الأرقام الحالية وحدها. فقد تحقق الشركة أرباحًا جيدة خلال العام الحالي، لكن عند مقارنتها
بالأعوام السابقة قد نكتشف أن الأرباح تتراجع أو أن المصروفات تنمو بشكل أسرع من الإيرادات.

 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون