

محتويات المقال:
- ملخص المقال
- كيف تستفيد من هذه التمارين المحاسبية؟
- تمرين 1 تحديد الحسابات المدينة والدائنة
- تمرين 2 قيود اليومية على عمليات شركة صغيرة
- تمرين 3 الترحيل إلى دفتر الأستاذ
- تمرين 4 إعداد ميزان المراجعة
- تمرين 5 قيود التسوية الجردية
- تمرين 6 مثال محلول على قائمة الدخل
- تمرين 7 مثال محلول على الميزانية أو قائمة المركز المالي
- أشهر الأخطاء عند حل التمارين المحاسبية
- كيف تساعدك البرامج المحاسبية في تطبيق هذه التمارين عمليًا؟
- الاسئلة الشائعة
المحاسبة المالية بطبعها علم مُتشعب ومُعقد بعض الشيء؛ حيث تعتمد على المزيد من القواعد المحاسبية، والمفاهيم النظرية، وفي هذا الإطار لا تكمن الطريقة الأمثل لفهم المحاسبة المالية في حفظ التعريفات والمعادلات الرياضية، بل في التطبيق العملي المباشر على تمارين محاسبة مالية محلولة خطوة بخطوة على كيفية تسجيل القيود اليومية لأكثر المعاملات المالية تكرارًا، و ألية الترحيل إلى دفتر الأستاذ، وطريقة إعداد ميزان المراجعة، وخطوات إجراء قيود التسوية الجردية، وصولاً إلى الجانب الأهم وهو القوائم المالية مثل قائمة الدخل والميزانية العمومية وغيرهم.
تخيل الآن أنك أمام عملية مالية جديدة؛ بالتأكيد ستدور في ذهنك التساؤلات التالية:- من أين تبدأ؟ ما الحسابات المتأثرة؟ وما القيد المناسب؟ وكيف تتأكد من أن حلك صحيح؟ كل هذه التساؤلات وأكثر نُجيبك عنها في هذا الدليل الذي يقدم لك تمارين محاسبة محلولة تساعدك سواء كنت طالبًا، أو محاسبًا مبتدئًا، أو حتى صاحب مشروع يريد الإلمام بأساسيات محاسبة أعماله؛ فكل تمرين يمنحك إجابة عن هذه الأسئلة، ويقودك تدريجيًا من الفهم إلى التطبيق، كما نستعرض لك شرح مُبسط بالخطوات التفصيلية لتوضيح المنطق المحاسبي وراء كل عملية محاسبية.
كيف تستفيد من هذه التمارين المحاسبية؟
لا تكمن المهارة المحاسبية في معرفة القواعد فحسب، بل في القدرة على قراءة المعطيات، وتحليلها، وربطها بالمفهوم المناسب، ثم الوصول إلى الحل بطريقة منهجية منظمة ومنطقية؛ فقد تبدو بعض المسائل المحاسبية معقدة في البداية ثم تصبح أكثر وضوحًا بمجرد أن تبدأ في حلها خطوة خطوة.
فيما يلي كيفية التعامل مع التمارين المحاسبية لتحقيق أقصى فائدة علمية وعملية منها:-
1- فهم القيد المزدوج
يساعدك التطبيق المُتكرر لتسجيل العمليات المالية في فهم طبيعة القيد المزدوج الذي يؤثر على حسابين على الأقل، وإدراك ما الذي حدث ماليًا، وليس مجرد حفظ طرفي القيد، بل تحديد الحسابات المدينة والدائنة المتأثرة في كل عملية، كما يُمكنك فهم القيد المزدوج في التمارين المحاسبية المحلولة من اكتشاف الأخطاء في التسجيل أو الترحيل، وبناء القوائم المالية على بيانات دقيقة وصحيحة.
2- التمييز بين المدين والدائن
الأمثلة المتنوعة للتمارين المحاسبية المحلولة تُنمي لديك القدرة على تحديد الحسابات التي ستقيد في الجانب الدائن والمدين، حيث توضح هذه الأمثلة عمليًا متى ولماذا يكون الحساب مدينًا أو دائنًا، وكذلك تمنحك القدرة على التمييز بين الأصول والخصوم وحقوق الملكية والإيرادات والمصروفات، ومعرفة الأثر المحاسبي والمالي الناتج عن الزيادة والنقصان في كل منهم.
3- الترحيل لدفتر الاستاذ
تُكوّن لديك التمارين المحاسبية المحلولة معرفة محاسبية حول كيفية الانتقال من القيد المزدوج إلى دفتر الأستاذ بطريقة عملية ومنظمة، ومن ثم تحديد الحسابات المتأثرة بالعملية، ونقل المبالغ المسجلة في المدين والدائن إلى الحسابات المناسبة في دفتر الأستاذ، وتقليل الأخطاء الناتجة عن وضع المبالغ في الجانب غير الصحيح أو ترحيلها إلى حساب غير مناسب.
4- إعداد ميزان المراجعة
تتعلم من خلال التمارين المحاسبية المحلولة كيفية استخراج الرصيد النهائي لكل حساب بعد ترحيل العمليات إلى دفتر الأستاذ وهي خطوة أساسية لإعداد ميزان المراجعة، ثم التأكد من تطابق مجموع الأرصدة المدينة مع الدائنة في ميزان المراجعة.
5- قراءة القوائم المالية
تُمكنك التمارين المحاسبية المحلولة من اكتساب القدرة على تفسير الأرقام الظاهرة في قائمة الدخل والميزانية العمومية، ليس ذلك فقط بل فهم المؤشرات التي تُعكس الربحية للمنشأة، وقراءة المركز المالي ومعرفة ما تمتلكه المنشأة وما عليها من التزامات، وتفسير نتائج الأعمال للمنشأة من خلال تحليل الإيرادات والمصروفات والربح أو الخسارة، إضافة إلى اكتشاف العلاقات بين الحسابات وفهم تأثير كل عملية مالية على الوضع المالي للمنشأة.
6- تسريع اتخاذ القرار في العمل الفعلي
تمنحك كثرة التدريب في التمارين المحاسبية المحلولة قدرة وسرعة أكبر في تحليل المعاملات المالية والعمليات المحاسبية، فكلما تدربت على تسجيل العمليات وترحيلها ومراجعتها، أصبحت أكثر قدرة على اكتشاف الأخطاء وتجنبها عند التعامل مع العمليات المحاسبية الفعلية.
7- الاستعداد الجيد للمقابلات و الاختبارات المهنية في الوظائف المحاسبية
تساعدك التمارين المتنوعة على التعامل مع الأسئلة التطبيقية التي يتم طرحها في المقابلات الشخصية لوظائف المحاسبة والمالية.
تمرين 1 تحديد الحسابات المدينة والدائنة
إذا بدأ صاحب المشروع نشاطه برأس مال نقدي قدره 70.000 ريال سعودي، واشترى أثاث بقيمة 10.000 ريال سعودي، وسدد إيجار المكتب بقيمة 5000 ريال سعودي، وحصل إيراد نقديًا من عميل بقيمة 11000 ريال سعودي.
يُمكن تحديد الحسابات المدينة والدائنة على النحو التالي:-
تطبيق قواعد الحسابات الدائنة والمدينة حسب فئة الحساب في المثال كالتالي:-
- تؤثر كل معاملة على حسابين على الأقل في المثال السابق، ويتم تحديد الطرف المدين والدائن يعتمد على معرفة طبيعة كل حساب سواء كان (أصل، خصم، حقوق ملكية، إيراد، مصروف).
- ظهر حساب الصندوق 4 مرات (مدين مرتين، ودائن مرتين) لأنه أكثر حساب يتأثر بالحركات حيث يُعد بوابة دخول وخروج النقدية
تمرين 2 قيود اليومية على عمليات شركة صغيرة
نفذ أحد مكاتب الخدمات الاستشارية العمليات التالية:-
- إيداع 60.000 ريال سعودي رأس مال.
- شراء أجهزة حاسوب نقدًا بقيمة 10.000 ريال سعودي.
- شراء مستلزمات مكتبية على الحساب (آجل) بقيمة 2000 ريال سعودي.
- تقديم خدمة استشارية وتحصيل قيمتها نقدًا 5.000 ريال سعودي.
- سداد جزء من الدين للمورد بقيمة 1200 ريال سعودي.
- دفع راتب موظف بقيمة 3.500 ريال سعودي من حساب البنك.
إعداد قيود اليومية على المعاملات السابقة
- قيود التمرين السابق تُسمى (قيود من طرف واحد) وتكون قيود متوازنة بطبيعتها (مدين = دائن)، وبالتالي مجموع خانة "من ح/" يتساوى تلقائيًا مع مجموع خانة "إلى ح/" = 91.700 ريال لكل طرف، مع العلم أنه إذا كان قيد مركب بمعنى (أكثر من حساب مدين أو دائن في نفس القيد) عندها نحتاج إلى جمع كل خانة (مدين ودائن) على حدة، ومن ثم التأكد من مجموعهما.
يمكنك التدرب على المزيد من تمارين على قيود اليومية
تمرين 3 الترحيل إلى دفتر الأستاذ
عملية "الترحيل" تتم من خلال تسجيل كل قيد يومية في حسابين منفصلين في دفتر الأستاذ، ويكون لكل حساب جانب مدين وجانب دائن، مع استخراج رصيد الحساب في النهاية كما هو موضح في الخطوات التالية بالتطبيق على أرقام المثال التالي الخاص بقيود اليومية.
تمرين 4 إعداد ميزان المراجعة
بعد ترحيل جميع الحسابات في دفتر الأستاذ كما في الخطوات السابقة واستخراج أرصدتها، يأتي دور إعداد ميزان المراجعة كالتالي:-
| الحساب | مدين | دائن |
| البنك | 56.500 | - |
| رأس المال | 70.000 | |
| الصندوق | 3800 | - |
| أجهزة الحاسوب | 10.000 | - |
| مستلزمات مكتبية | 2000 | - |
| الموردين | - | 800 |
| إيراد خدمات | - | 5000 |
| مصروف رواتب | 3500 | |
| الإجمالي | 75.800 | 75.800 |
- في ميزان المراجعة يكون لكل قيد له طرفين متساويين (مدين ودائن)، وأي تعديل في حساب لابد أن يقابله تعديل مساوي في حساب آخر حتى يظل الميزان متوازن.
- ميزان المراجعة هو أداة تأكيد نهائية على أن مجموع الدائن مساويًا لمجموع المدين، وأي نتيجة غير ذلك تعني أن هناك خطأ في الترحيل من دفتر اليومية إلى دفتر الأستاذ لابد من مراجعته.
حمل مجاناً: نموذج ميزان المراجعة
تمرين 5 قيود التسوية الجردية
1- التسوية الجردية لمصروف مقدم
تم دفع نقدية مُقدمة مقابل مصروف لم يتم الاستفادة منه، مثل دفع 12,000 إيجار مقدم عن سنة كاملة ولم يتم الاستفادة سوى بشهر واحد فقط من السنة في وقت الدفع، بالتالي تكون التسوية كالتالي:-
قيد الدفع والتسوية
| بيان | من حـ / | إلى حـ/ | المبلغ |
| دفع إيجار مقدم | مصروف إيجار مقدم | الصندوق | 12.000 |
| تسوية نصيب الشهر من الإيجار | مصروف الإيجار | مصروف إيجار مقدم | 1000 |
2- التسوية الجردية لإيراد مستحق
خدمة أو منتج تم تقديمه أو بيعه ولم يتم استلام إيراده بعد، مثل شركة قدمت خدمة استشارية بقيمة 3.000 في 2026/5/15 ولكن العميل سيدفع في 2026/6/15 يكون القيد كالتالي:-
قيد التسوية
| بيان | من حـ / | إلى حـ/ | التاريخ | المبلغ |
| تسوية إيراد مستحق لم يُقبض بعد | إيرادات مستحقة | إيراد خدمات | 2026/5/15 | 3.000 |
قيد التحصيل أو القبض
| بيان | من حـ / | إلى حـ/ | التاريخ | المبلغ |
| تحصيل إيراد مستحق | الصندوق | إيراد مستحقة | 2026/6/15 | 3.000 |
3- التسوية الجردية لمصروف مستحق
الاستفادة من خدمة لم يتم دفع مقابلها بعد، مثل تأخير صرف مرتبات موظفين بقيمة 20.000 عن شهر منتهي في 2026/5/31 وهو تاريخ الاستحقاق الفعلي، لكن الشركة صرفت المرتبات فعلبُا في 2026/6/5.
قيد التسوية
| بيان | من حـ / | إلى حـ/ | التاريخ | المبلغ |
| تسوية مصروف مستحق لم يتم دفعه | مصروف الرواتب | رواتب مستحقة | 2026/5/31 | 20.000 |
قيد الدفع
| بيان | من حـ / | إلى حـ/ | التاريخ | المبلغ |
| دفع مصروف مستحق | رواتب مستحقة | الصندوق أو البنك | 2026/6/5 | 20.000 |
تمرين 6 مثال محلول على قائمة الدخل
حققت شركة الأرقام التالية:-
- إيرادات مبيعات:- 60.000
- تكلفة بضاعة مباعة:- 30.000
- مصروف إيجار:- 4.000
- مصروف رواتب:- 9.000
- مصروف دعاية وإعلان:- 3.000
خطوات إعداد قائمة الدخل بالمعادلات اللازمة
- مجمل الربح = الإيرادات − تكلفة البضاعة المباعة = 60.000 - 30.000 = 30.000
- المصروفات التشغيلية = الإيجار + الرواتب + الدعاية = 4.000 + 9.000 + 3.000 = 16.000
- صافي الربح = مجمل الربح − المصروفات التشغيلية = 30.000 - 16.000 = 14.000
شكل قائمة الدخل النهائية
| البند | المبلغ |
| إيرادات المبيعات | 60.000 |
| (−) تكلفة البضاعة المباعة | 30.000 |
| مجمل الربح | 30.000 |
| (−) مصروف الإيجار | 4.000 |
| (−) مصروف الرواتب | 9.000 |
| (−) مصروف الدعاية | 3.000 |
| صافي الربح | 14.000 |
النتيجة النهائية
الشركة حققت صافي ربح 14.000 من أصل مبيعات بلغت 60.000 ريال سعودي، أي أن هامش الربح الصافي = 14.000 / 60.000 * 100 = 23% تقريبًا.
ملاحظات
- تتكون قائمة الدخل من مستويين من الربح مش رقم واحد، كلاً منهم له مؤشر، حيث يُقيس مجمل الربح كفاءة الشركة في إنتاج أو شراء المنتج نفسه قبل حساب المصروفات التشغيلية، أما الربح الصافي يُقيس الأداء المالي الشامل للشركة بعد خصم كافة المصروفات التشغيلية وتكلفة البضاعة المباعة.
- الفرق بين "تكلفة البضاعة" و"المصروفات التشغيلية" هو أن تكلفة البضاعة مرتبطة مباشرة بإنتاج أو شراء المنتج نفسه، أما المصروفات التشغيلية (إيجار، رواتب، دعاية) فهي تكاليف تشغيل عامة للشركة ككل وغير مرتبطة بمنتج معين.
تمرين 7 مثال محلول على الميزانية أو قائمة المركز المالي
افتراض شركة تجارية لديها البيانات التالية:-
| البند | القيمة |
| نقدية | 15.000 |
| عملاء | 8.000 |
| مخزون | 12.000 |
| أجهزة ومعدات | 25.000 |
| أثاث ومفروشات | 10.000 |
| موردين | 10.000 |
| مصروفات مستحقة | 5.000 |
| رأس مال | 50.000 |
| أرباح محتجزة | 5.000 |
تصنيف بنود الميزانية العمومية (قائمة المركز المالي)
| الأصول | الخصوم وحقوق الملكية | ||||
| أصول متداولة | قيمة | أصول غير متداولة | قيمة | البند | القيمة |
| نقدية | 15.000 | أجهزة ومعدات | 25.000 | موردين | 10.000 |
| عملاء | 8.000 | أثاث ومفروشات | 10.000 | مصروفات مستحقة | 5.000 |
| مخزون | 12.000 | المجموع | 35.000 | الإجمالي الخصوم | 15.000 |
| المجموع | 35.000 | رأس المال | 50.000 | ||
| إجمالي الأصول | 70.000 | الأرباح المحتجزة | 5.000 | ||
| مجموع حقوق الملكية | 55.000 | ||||
| إجمالي الخصوم وحقوق الملكية | 70.000 | ||||
النتيجة النهائية
إجمالي الأصول = 70.000 = إجمالي الخصوم (15.000) + حقوق الملكية (55,000)، إذن الميزانية العمومية متوازنة تمامًا.
حمل مجانا: نموذج ميزانية عمومية
يمكنك برنامج دفترة المحاسبي المتكامل من إدارة الحسابات العامة بدقة مع أدوات وخصائص متقدمة في واجهة سهلة الاستخدام تدعم اللغة العربية للشركات الصغيرة والمتوسطة.
أشهر الأخطاء عند حل التمارين المحاسبية
تظهر الأخطاء عند حل التمارين المحاسبية من فهم العملية المحاسبية نفسها أو من اختيار الحساب والطرف المناسب، لذا نستعرض فيما يلي أبرز الأخطاء الشائعة والوارد الوقوع فيها عند حل التمارين المحاسبية، ونوضح أيضًا الحلول والنصائح العملية والعلمية التي تساعدك على تجنب هذه الأخطاء:-
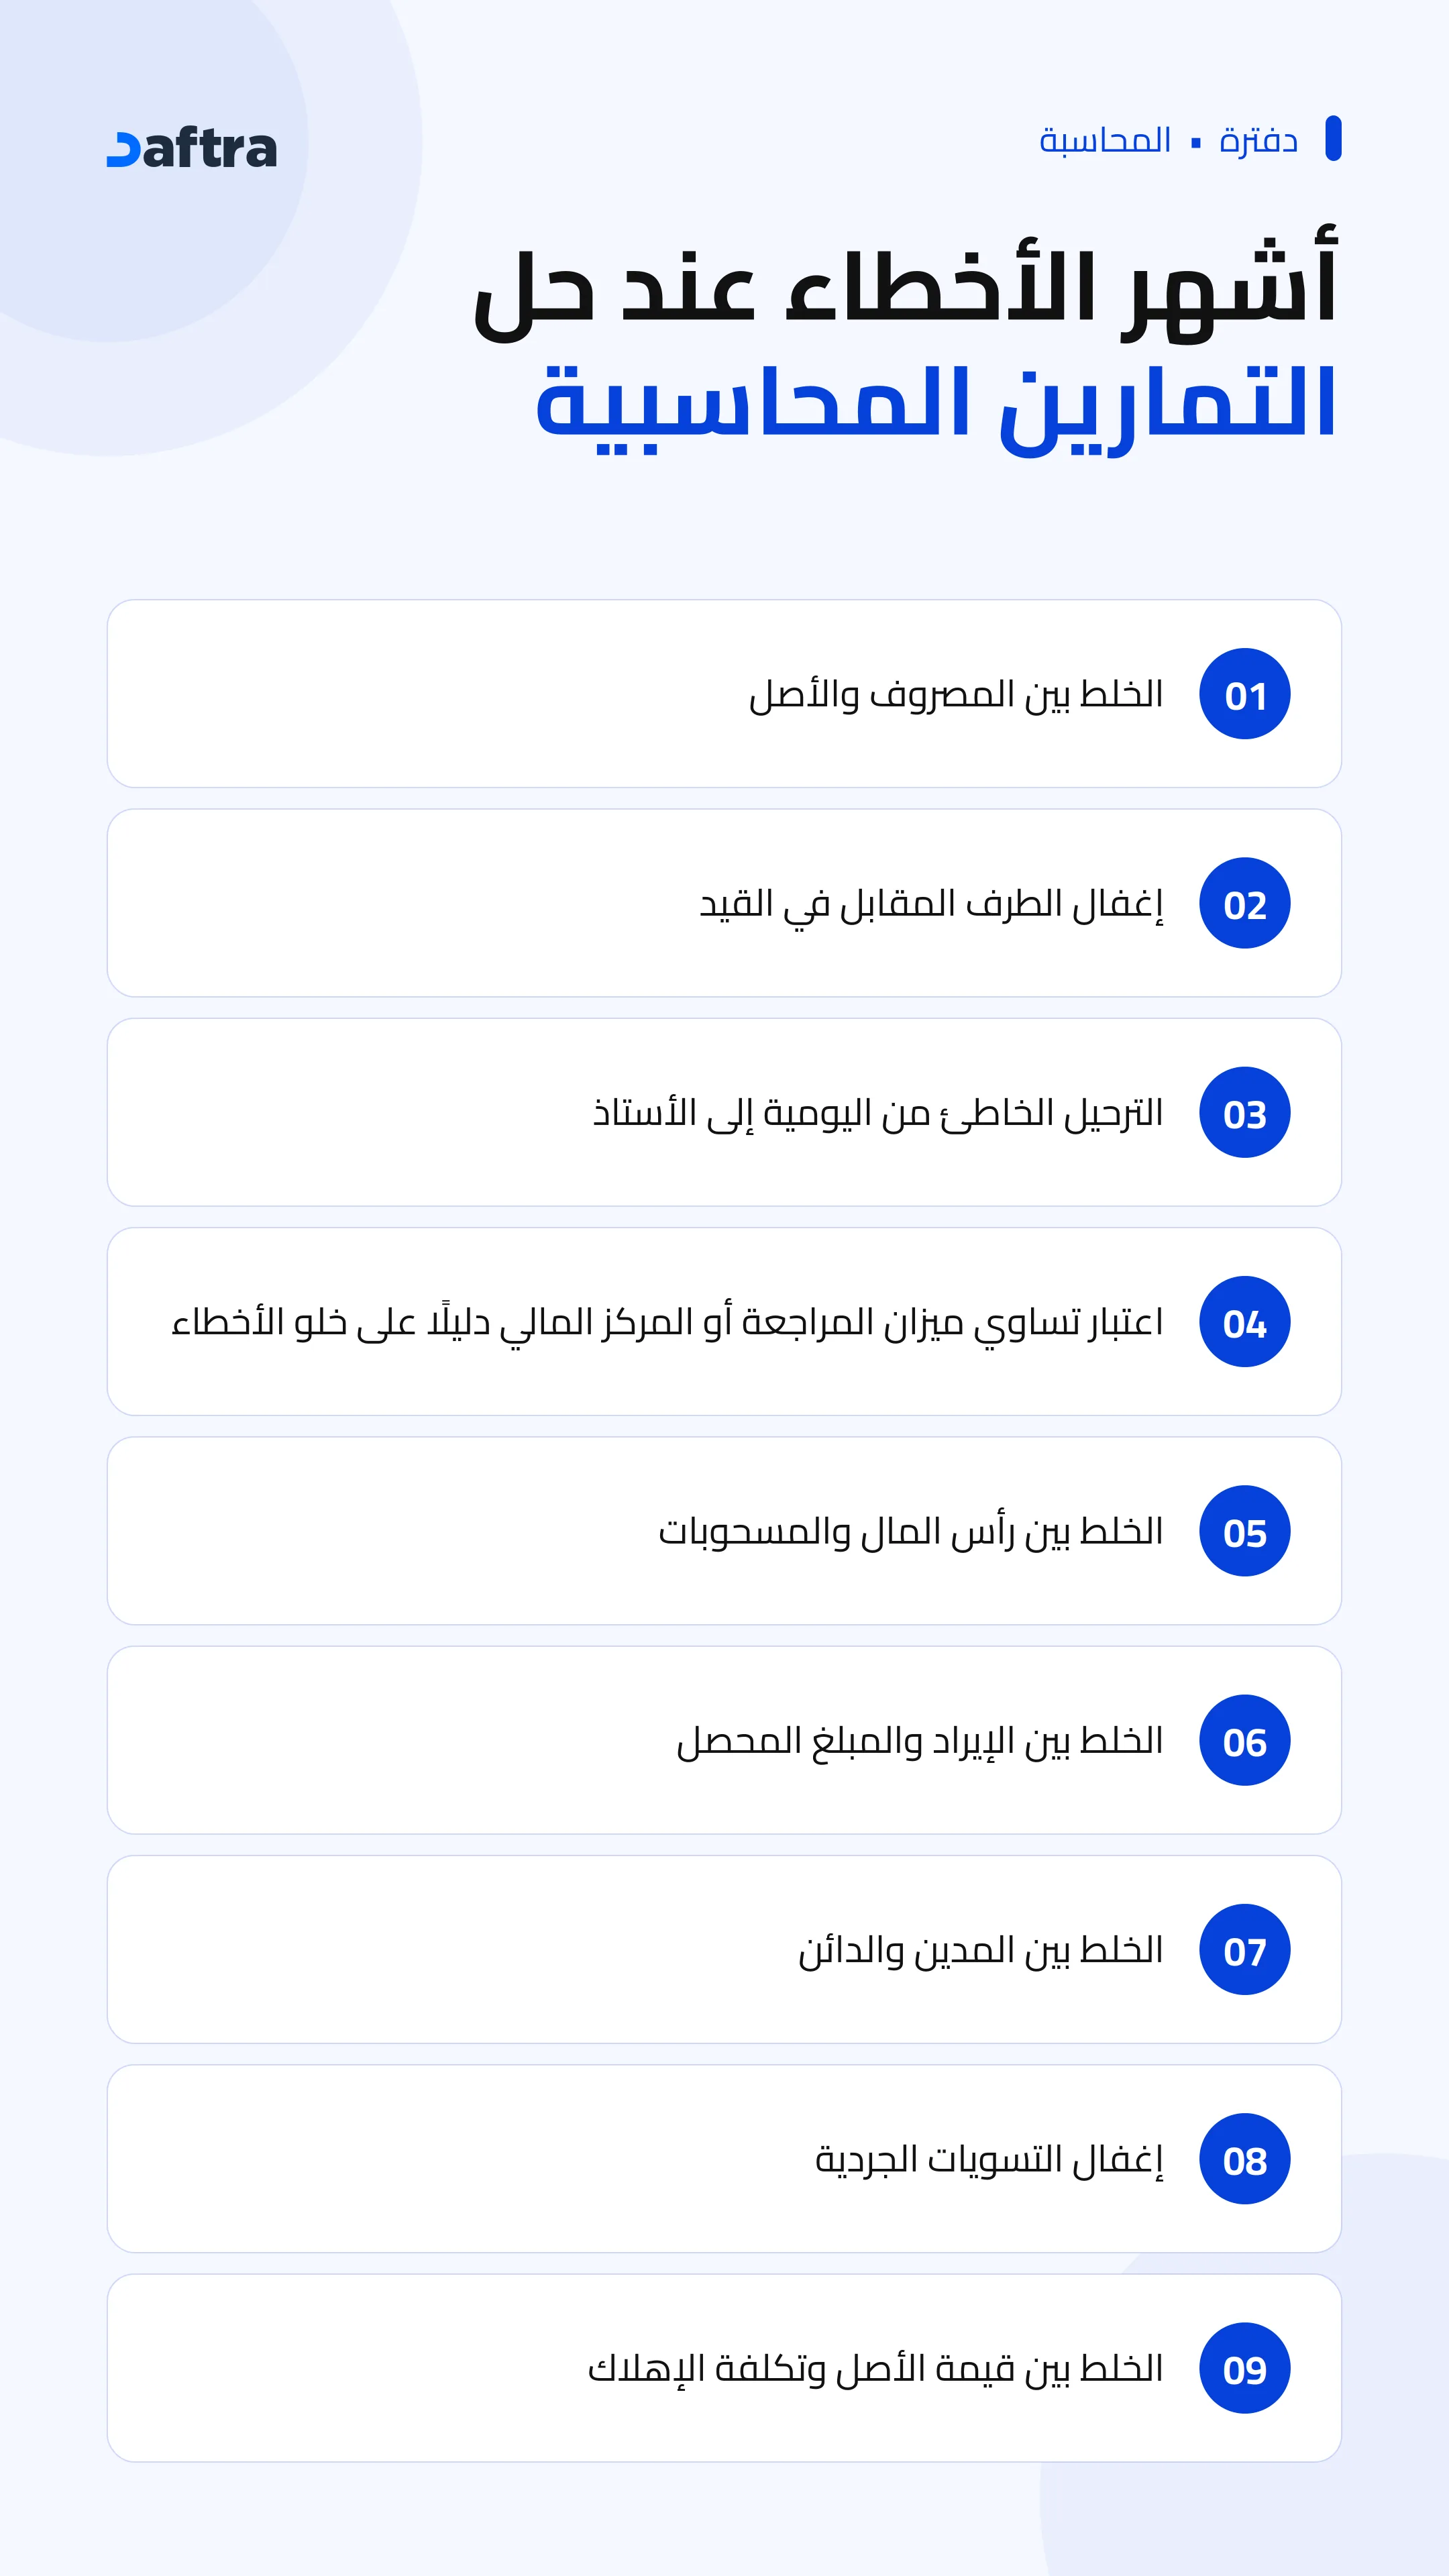
1- الخلط بين المصروف والأصل
التعامل مع كل مبلغ يتم دفعه على أنه مصروف يُعد من أبرز الأخطاء المحاسبية، بالرغم من أنه على سبيل المثال عند شراء جهاز أو سيارة أو أثاث للمنشأة لا يُعامل كمصروف مباشرة، بل يُسجل كأصل لأنه سيحقق منفعة للمنشأة خلال فترات مستقبلية، والحل هُنا هو تحديد العائد من الدفع فهل استفادت المنشأة من هذا المبلغ خلال الفترة الحالية فقط، أم أن له منفعة مستقبلية؟ إذا كانت الإجابة المنفعة مستقبلية فغالبًا يُسجل المبلغ كأصل وليس مصروفًا.
2- إغفال الطرف المقابل في القيد
أحيانًا يتم تحديد الحساب المُتأثر بالمعاملة مع إغفال تحديد الحساب الآخر، فكل عملية مالية يجب أن يكون لها طرف مدين وطرف دائن وفقًا لمبدأ القيد المزدوج كما ذكرنا في السطور السابقة، لذلك قبل كتابة القيد يجب تحديد الحساب الذي زاد أو استفاد في مقابل الحساب الذي نقص، والإجابة أيضًا عما إذا كانت العملية أثرت في حسابين أم أكثر.
3- الترحيل الخاطئ من اليومية إلى الأستاذ
ترحيل القيد من دفتر اليومية إلى دفتر الأستاذ في الحساب الخطأ أو في الجانب الخطأ، لذلك يجب بعد كل عملية ترحيل مراجعة اسم الحساب، و الجانب المدين والدائن، و قيمة المبلغ، ورقم القيد، ومتابعة كل قيد خطوة بخطوة.
4- اعتبار تساوي ميزان المراجعة أو المركز المالي دليلًا على خلو الأخطاء
تساوي إجمالي المدين مع إجمالي الدائن في ميزان المراجعة يعني أن التوازن الحسابي موجود، لكنه لا يعني بالضرورة أن جميع العمليات سُجلت بشكل صحيح، فعلى سبيل المثال إذا تم تسجيل شراء معدات على أنها مصروف، فقد يظل ميزان المراجعة متساويًا رغم أن التصنيف المحاسبي خاطئ، لذا تأكد من استخدام الحسابات الصحيحة سواء (أصول، أو مصروفات، أو إيرادات) والتأكد من أن المبلغ تم تسجيله في الفترة المحاسبية المناسبة.
5- الخلط بين رأس المال والمسحوبات
اعتبار المسحوبات مصروفًا على المنشأة من أكثر الأخطاء الشائعة عند حل التمارين المحاسبية، أو اعتبار الأموال التي يضيفها المالك إيرادًا، بالرغم من أن المسحوبات تمثل ما يسحبه صاحب المنشأة لأغراضه الشخصية، لذا يجب التمييز بين أن رأس المال يزيد حقوق الملكية، والمسحوبات تُخفض حقوق الملكية، ومصروفات المنشأة يخص نشاط المنشأة وليست استخدامات المالك الشخصية.
6- الخلط بين الإيراد والمبلغ المحصل
ليس كل مبلغ يدخل الصندوق أو البنك إيرادًا، فقد يكون المبلغ تحصيلًا من عميل عن مبيعات سابقة، أو قرضًا، أو زيادة في رأس المال، لذا يجب تحديد سبب دخول المبلغ قبل اعتباره إيرادًا.
7- الخلط بين المدين والدائن
قاعدة «المدين يزيد والدائن ينقص» غير كافية للتمييز بين الدائن والمدين، لأنها تختلف باختلاف نوع الحساب، والحل الأمثل هو الربط بين المدين والدائن بطبيعة ونوع الحساب كما ذكرنا في التمرين المحاسبي الأول الخاص بالفرق بين المدين والدائن.
8- إغفال التسويات الجردية
حل التمرين المحاسبي بالاعتماد على القيود اليومية فقط مع تجاهل التسويات المطلوبة في نهاية الفترة خطأ كبير، فهناك المزيد من البنود التي تتطلب قيود تسوية جردية مثل المصروفات المستحقة، والمصروفات المقدمة، و الإيرادات المستحقة، و الإيرادات المقدمة، والإهلاك، لذا عند الوصول إلى نهاية الفترة يجب جمع كافة البيانات التي لم يتم تسجيلها ومعالجتها بالتسويات الجردية.
9- الخلط بين قيمة الأصل وتكلفة الإهلاك
الخلط بين قيمة الأصل وتكلفة الإهلاك خطأ شائع ووارد عند حل التمارين المحاسبية، لذا يجب أولاً تحديد تكلفة الأصل، ثم العمر الإنتاجي للأصل، ثم القيمة المتبقية، وأخيرًا حساب الإهلاك بمعادلة (القيمة الخردية - تكلفة الأصل / العمر الإنتاجي = تكلفة الاهلاك).
كيف تساعدك البرامج المحاسبية في تطبيق هذه التمارين عمليًا؟
حل تمرين محاسبي يدويًا على الورق يعني انشاء دليل حسابات، وتسجيل قيود اليومية، والترحيل إلى دفتر الأستاذ، ثم استخراج ميزان المراجعة والقوائم المالية، فلما كل هذه الخطوات المُرهقة التي تستنفذ المزيد من الجهد والوقت ولا تخلو من الأخطاء البشرية الواردة؛ يأتي برنامج دفترة المحاسبي السحابي كحل ذكي مُتكامل يساعدك على تطبيق التمارين المحاسبية عمليًا؛ فهو يقوم بنفس الخطوات اليدوية ولكن بشكل مؤتمت ومترابط.
يقدّم دفترة برنامج دليل حسابات جاهز للاستخدام، متكامل وآلي بالكامل مع إمكانية التخصيص لتناسب طبيعة أعمالك وإدارة العمليات بسهولة.
وفي هذا الإطار يُمكن القول إن دراسة التمارين يدويًا تبني الأساس النظري، بينما التطبيق على منصة مثل دفترة يختبر هذا الأساس في سيناريو أقرب لما ستواجهه فعليًا في بيئة العمل، وتتمثل أبرز حلوله في
- بناء دليل حسابات ألى مرة واحدة ومُصنف بشكل دقيق للحسابات (أصول، خصوم، حقوق ملكية، إيرادات، مصروفات)، يجيث يُمكن استخدامه في كل عملية لاحقة.
- تسجيل قيود اليومية بشكل يضمن توازن المدين والدائن تلقائيًا، وهو تدريب على تطبيق مبدأ القيد المزدوج الذي تعلمته نظريًا.
- ترحيل قيود اليومية إلى دفتر الأستاذ تلقائيًا، فترى أثر كل قيد على رصيد الحساب لحظة بلحظة، بدل انتظار نهاية التمرين لترى النتيجة.
- استخراج التقارير المالية المهمة مثل تقرير الأرباح والخسائر، وتقرير الميزانية العمومية مباشرة من القيود المُدخلة، فتلاحظ فورًا كيف تنعكس عملياتك اليومية على الصورة المالية الكاملة للمنشأة.
حما مجانا: نموذج شجرة الحسابات
الاسئلة الشائعة
ما أفضل طريقة لفهم المحاسبة المالية للمبتدئين؟
أفضل طريقة هي ترتيب الخطوات والانتقال بينها تدريجيًا بدلاً من القفز بينها، فمثلاً البدء بفهم طبيعة كل نوع حساب قبل التسجيل، ثم التدريب على أمثلة بسيطة أولاً مثل عملية شراء نقدي، أو تسجيل عملية بيع، أو معالجة سداد التزام، قبل الانتقال لعمليات أكثر تعقيدًا كالمخزون أو الأصول الثابتة، مع ربط كل عملية بأثرها على القوائم المالية وعدم الاكتفاء بحفظ القيد فقط.
كيف أتعلم القيود اليومية بسهولة؟
تعلم القيود بسهولة يعتمد على ثلاث خطوات واضحة ومُحددة وهي:-
- تحديد الحسابات المتأثرة بالعملية.
- تحديد النقصان أو الزيادة في الحسابات.
- تسجيل الدائن والمدين بناءً على تحديد النقصان أو الزيادة في الحسابات.
ما الفرق بين دفتر اليومية ودفتر الأستاذ؟
يعتمد دفتر اليومية عند التسجيل على المعيار الزمني لحدوث العملية مع تسجيل كافة أطرافها مدين ودائن حسب البيانات الواردة في المستندات المالية مثل الفواتير والسندات وغيرها، بينما يعتمد دفتر الأستاذ على الترحيل من دفتر اليومية حسب نوع الحساب مع تجميع كل الحركات الخاصة بالمعاملات في حسابات مُحددة لإستخراج رصيد كل حساب.
كيف يتم إعداد ميزان المراجعة؟
- ترحيل جميع أرصدة دفتر الأستاذ.
- ترتيب الحسابات وتصنيفها في دليل الحسابات في أقسام (أصول، خصوم، حقوق ملكية، إيرادات، مصروفات).
- وضع كل رصيد في عموده الصحيح: مدين أو دائن حسب طبيعة الحساب.
- جمع عمود المدين وعمود الدائن كل على حدة.
- التحقق من توازن إجمالي الدائن مع المدين.
تعرف على كيفية إنشاء دليل الحسابات وتنظيمه مع دفترة
ما أهم التمارين في المحاسبة المالية؟
- تمارين تسجيل القيود اليومية من عمليات بسيطة (نقدية) إلى عمليات آجلة (بالدين).
- تمارين الترحيل إلى دفتر الأستاذ، وإعداد ميزان المراجعة واكتشاف الأخطاء عند عدم التوازن.
- تمارين قيود التسوية للعمليات الشائعة أو الأكثر تكرارًا مثل المصروفات المستحقة، و الإيرادات المقدمة، و الإهلاك.
- تمارين إعداد القوائم المالية مثل قائمة الأرباح والخسائر، ثم الميزانية العمومية، ثم قائمة التدفقات النقدية.
هل يمكن تطبيق التمارين المحاسبية باستخدام برنامج محاسبي؟
نعم، بل يُعتبر تطبيق التمارين المحاسبية باستخدام برنامج محاسبي خطوة مهمة بعد إتقان الأساس اليدوي، ويُساعد هذا التطبيق على أكتشاف الأخطاء بسرعة أكبر مقارنة بالحل اليدوي.




 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون