

تم النشر في 28 سبتمبر 2026
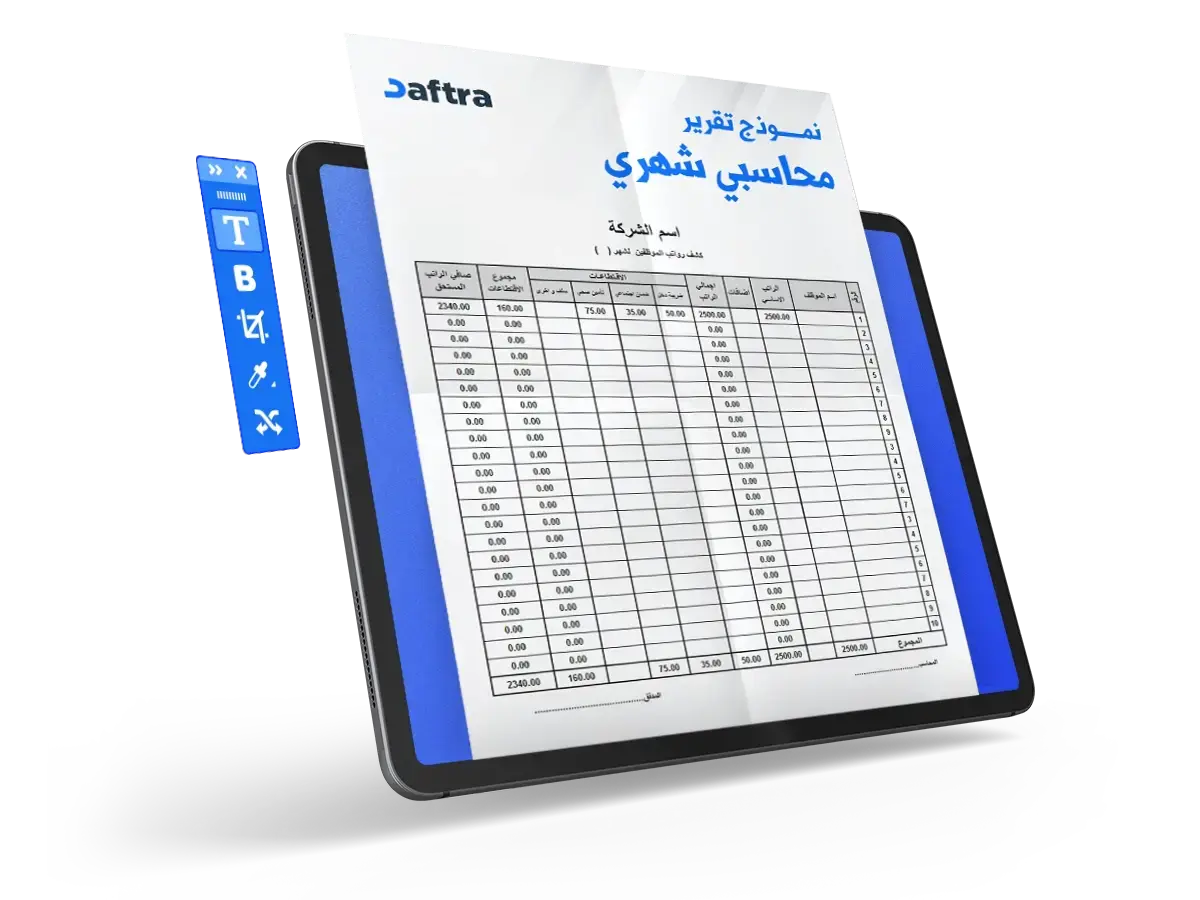
نموذج تقرير محاسبي شهري Excel - XLSX
- نموذج التقرير المحاسبي الشهري يتفاعل مع الحسابات المختلفة التي تستخدمها الشركة من أصول والتزامات بهدف متابعة العمل بانتظام.
- يتضمن النموذج أهم المؤشرات والحسابات المؤثرة في الأداء المالي للشركة والتي تضمن استمرارية الشركة دون تحديات مستقبلية.
- تمثيل البيانات بصريًا من أهم العناصر التي يتميز بها التقرير حتى يسهل ملاحظة أية سلبيات أو إيجابيات ويمكن تحليلها بسرعة والتفاعل معها.


 اشترك الآن في دفترة وأنشئ التقرير المحاسبي آليًا

ما هو نموذج تقرير محاسبي شهري؟
نموذج التقرير المحاسبي الشهري هو تقرير مجمع يراقب أداء العمل ككل على مستوى أرصدة الحسابات المختلفة. فهو نموذج يتعامل مع الأرصدة النهائية الخاصة بكل شهر، ولهذا يمكن ربطه بنماذج أخرى تسجل المعاملات أولٍ بأول. قد تجد في النموذج مؤشرات ونِسَب تناولناها بشكل منفصل في نماذج أخرى، إلا أن هذا التقرير المجمع يمنحك فرصة الاطمئنان على عملك عبر نظرة سريعة واحدة.
ما هي عناصر نموذج تقرير محاسبي شهري؟
يمكن تصنيف العناصر المتواجدة في نموذج التقرير المحاسبي الشهري إلى تصنيفين كما يلي:
- الحسابات: الحساب هو عبارة عن طرف في أحد المعاملات المالية، يمكن تمثيله تحت اسم مميز، قد يكون له رصيد سابق ورصيد حالي. كل الحسابات المذكورة في التقرير؛ إما أن تكون حساب رئيسي يتبع شجرة الحسابات، أو حساب فرعي ينتمي إلى أحد البنود الرئيسية. كما يمكن تصنيف الحسابات حسب الوظيفة، حيث تتواجد في النموذج حسابات دائنة تقلل من موارد الشركة المالية بمعنى آخر الالتزامات وحسابات مدينة تضيف إلى مقدرات الشركة وهي الأصول.
- الأصول: تجد في النموذج الأصول المتداولة لأنها متغيرة من شهر إلى آخر، بعكس الثابتة والتي غالبًا ما تحافظ على قيمتها خلال السنة. فتتضمن الأصول حسابات مثل: العملاء والنقدية والسلف والمخزون مع إمكانية إضافة أصول أخرى.
- الخصوم: الالتزامات الواجبة على الشركة تحتاج إلى اهتمام ومتابعة شهرية حتى لا تتحول إلى ديون تعجز الشركة عن سدادها وبالأخص في حالة وجود فوائد. فتتضمن الخصوم القروض والرواتب وأوراق الدفع وغيرها من الحسابات الدائنة.
- المؤشرات: تعد المؤشرات دليل يؤكد مدى التزام الشركة بالسياسات المالية واستراتيجيات الموضوعة لتتوافق مع نموذج عملها وتحقيقها للأرباح المستهدفة. تقع مؤشرات مثل إجمالي الهامش الربحي ونسبة المصاريف التشغيلية ونسبة التداول وهامش الدخل التشغيلي ضمن المؤشرات الهامة والتي ينبغي تواجدها في التقرير المحاسبي الشهري.
كيفية استخدام نموذج تقرير محاسبي شهري
في هذا القسم، نتناول أهم الخطوات التي ينبغي اتباعها عند استخدام نموذج تقرير محاسبي شهري أو أي نموذج مشابه. مع العلم بإمكانية إضافة بعض الخطوات أو التخلي عنها مع اختلاف كل حالة على حدة.
1- حدد اسم الجزء الذي يتناوله التقرير من عملك
يمكنك استخدام النموذج ليكون تقرير محاسبي شهري خاص بجزء محدد من العمل لا العمل ككل. فكثير من شركات المقاولات تنفذ أكثر من مشروع بنفس الوقت، كما لدى أغلب المصانع أكثر من خط إنتاج، كل منه يخرج منتج مختلف. لهذا ننصح باستخدام النموذج ليخدم كل عنصر بشكل منفصل، أو يمكنك استخدامه لجمع كل عناصر العمل في تقرير واحد، رغم ذلك قد يصادف بعض التعقيد في حالة كِبَر حجم شركتك وكثرة تفاصيلها. لهذا ينبغي أن تحدد اسم المشروع أو خط الإنتاج أو الفرع الذي يتناوله التقرير من البداية.
2- صنِّف الإيرادات والمصروفات
أحد أهم أدوار النموذج هو متابعة المبيعات وتحديد المؤشرات التي تقارن بين الإيرادات والمصروفات. لهذا ينبغي أن تكون لديك كل البيانات الخاصة بالتكاليف التشغيلية وتكاليف المبيعات والتكاليف المباشرة سواء كانت ثابتة أو متغيرة، وكذلك مصادر الإيرادات من بيع منتجات أو تقديم خدمات أو تأجير معدات وغيرها. ضَع إجمالي كل القيم السابقة بمكانها في النموذج لتحصل على المؤشرات الفعالة بكل بسهولة.
3- حدِّد حسابات الأصول والخصوم التي تهمك
لتستطيع تقدير نسبة السيولة المتوفرة لدى شركتك في الوقت الحالي، تحديد إجمالي الأصول المتداولة والخصوم إحدى أهم الخطوات التي ينبغي تنفيذها. بمجرد تعيين إجمالي الأصول والخصوم، ستظهر قيمة نسبة السيولة والتي تعد إحدى أهم نسب السيولة التي يعتد بها في الشركات. الجدير بالذكر أن النسبة الآمنة غالبًا ما تتراوح بين 1.5 و2.
4- قارن بين القيم المتوقعة والفعلية
أحد أهم مميزات النموذج هو سماحيته للاستخدام ليغطي ربع سنة بالكامل. لهذا يمكنك تحديد المصروفات الإجمالية للشهر وكذلك الإيرادات حسب أداء الفريق والظروف السائدة في الشهور السابقة. يسهل مقارنة القيم مع تواجد رسم بياني يعبر عن تخطي المتوقع للفعلي أو العكس.
لماذا نموذج تقرير محاسبي شهري مهم؟
توجد عدة مميزات في هذا النموذج لا يمكنك التغاضي عنهم كمدير حسابات أو صاحب عمل وهي كما يلي:
مرونة النموذج وتأقلمه مع احتياجات عملك
رغم أن النموذج مُعَد للاستخدام الشهري، إلا أنه يمكنك التعامل معه ليغطي ربع سنة أو سنة مالية كاملة، تقارن من خلاله بين أرصدة الحسابات خلال الأشهر المختلفة. كما يمكنك النموذج من إضافة المزيد من الخلايا والصفوف لتتوافق مع الحسابات التي يديرها عملك دون التأثير على الرسوم البيانية التي يعرضها النموذج أو معادلاتها.
اكتشاف المخاطر والتعامل معها قبل فوات الأوان
كل عمل معرض إلى نقص في السيولة أو الوقوع في حالة تعسر بالسداد أو حتى الإفلاس، دور هذا التقرير هو اكتشاف أية مؤشرات توحي باحتمالية وقوع هذه المخاطر على المدى القريب. فيقدم التقرير التحليلات السريعة والوافية والتي تنبه المراجع وتدفعه إلى اتخاذ القرارات السليمة.
تحسين عمليات التقدير والتوقعات المالية
أحد أهم العناصر المتوفرة في النموذج هو تقدير الميزانيات، وهي القيم المتوقعة للمصروفات والإيرادات خلال الشهر. مع الممارسة والتعامل مع الأرقام والنموذج أكثر من مرة ودراسة السوق المستهدف، يمكنك تحديد القيم المتوقعة لتصبح أقرب إلى الواقع تدريجيًا.
من المستفيدين من نموذج تقرير محاسبي شهري؟
من أهم الأطراف المستفيدة من نموذج تقرير محاسبي شهري ما يلي:
- المديرين وأصحاب المنشآت: حيث يساعدهم التقرير في متابعة الإيرادات والمصروفات والأرباح والتدفقات النقدية، وبالتالي اتخاذ قرارات أكثر كفاءة.
- المحاسبون: ويساعدهم التقرير في عملية تنظيم نتائج الشهر، وبالتالي تسهيل مراجعة الحسابات وتجهيز التقارير المالية.
- المديرون الماليون: حيث يساعدهم التقرير في عملية تحليل الأداء المالي ومقارنة النتائج الفعلية بالموازنة والتوقعات، بالإضافة إلى تحديد الانحرافات
- المراجعون الداخليون: حيث يساعدهم التقرير في مراجعة الحسابات والتأكد من صحة الأرصدة والعمليات بالإضافة إلى اكتشاف الأخطاء والاختلافات.
- مديرو الأقسام والفروع: ويساعدهم التقرير في متابعة النتائج الخاصة بالأقسام والفروع، وتقييم الإيرادات والمصروفات والتكاليف المرتبطة بنشاطها.
- المستثمرين والشركاء: حيث يساعد التقرير في إعطائهم صورة دورية عن الوضع المالي للمنشأة، بالإضافة إلى تقييم مدى تطور الأداء والربحية.
أخطاء شائعة عند إعداد التقرير المحاسبي الشهري
من أكثر الأخطاء شيوعًا عند إعداد التقرير المحاسبي الشهري هي ما يلي:
- عدم اكتمال البيانات: من خلال البدء في إعداد التقرير قبل تسجيل كافة البيانات الخاصة بالمبيعات والمشتريات والمصروفات والتحصيلات والمدفوعات الخاصة بالشهر المطلوب.
- إهمال إجراء التسويات والمطابقات: من خلال عدم مطابقة أرصدة البنك والعملاء والموردين والمخزون مع السجلات المحاسبية قبل عملية اعتماد التقرير.
- تسجيل البيانات في فترة محاسبية خاطئة: من خلال إدارج إيرادات ومصروفات في شهر خاطئ، وبالتالي الحصول على نتائج غير دقيقة.
- التصنيف المحاسبي الخاطئ: من خلال تسجيل العمليات في حسابات غير صحيحة.
- إهمال تسوية المصروفات والإيرادات المستحقة والمقدمة: من خلال عدم إثبات المصروفات المستحقة والمقصود بها (المصروفات التي تخص الشهر ولم تُسدد بعد)، والإيرادات المستحقة (الإيرادات التي تخص الشهر ولم تُحصّل بعد)، أو نسيان استبعاد الجزء الخاص بالفترات القادمة من المصروفات والإيرادات المقدمة أي (المسددة أو المحصلة مقدمًا) وبالتالي مخالفة مبدأ الاستحقاق المحاسبي والتأثير على دقة النتائج.
- إهمال مراجعة القيود والمستندات: من خلال عدم إجراء مراجعة دقيقة والاعتماد فقط على القيود المسجلة دون التحقق واكتشاف القيود المكررة أو الخاطئة.
- إجراءات الحسابات يدويًا: وبالتالي زيادة الأخطاء في إدخال البيانات والحساب.
- عدم مقارنة النتائج: من خلال عدم تحليل التغيرات التي تحدث في الإيرادات والمصروفات والأرباح وبالتالي عدم اكتشاف الانحرافات.
- إهمال تسجيل التعديلات: من خلال إجراء تغيرات على القيود أو الأرقام دون توضيح وبالتالي جعل عملية المراجعة أكثر صعوبة.
- إهمال المخزون: حيث قد يؤدي عدم تسجيل وتحديث حركة المخزون وتكلفة البضاعة إلى عدم دقة التقرير.
نصائح لإعداد تقرير محاسبي شهري دقيق
من أهم النصائح التي يجب اتباعها عند إعداد تقرير محاسبي شهري دقيق ما يلي:
- التأكد من اكتمال كافة البيانات المالية: من خلال مراجعة تسجيل البيانات الخاصة بالمبيعات والمشتريات والمصروفات والتحصيلات والمدفوعات الخاصة بالشهر.
- تطبيق مبدأ الاستحقاق المحاسبي: من خلال تسجيل الإيرادات والمصروفات في الفترة التي تنتمي إليها، مع الأخذ في الاعتبار المصروفات المستحقة والمقدمة و الإيرادات المؤجلة.
- القيام بالتسويات والمطابقات الدورية: من خلال مطابقة أرصدة البنوك مع كشوف الحساب وأرصدة العملاء والموردين مع سجلاتهم، بالإضافة إلى جرد ومطابقة المخزون الفعلي مع السجلات الدفترية، ومعالجة أي فروقات قبل عملية اعتماد التقرير.
- مطابقة الدفاتر الفرعية بدفتر الأستاذ العام: من خلال التأكد من توافق إجمالي أرصدة العملاء والموردين والمخزون من الدفاتر الفرعية مع الحسابات المقابلة لها في دفتر الأستاذ العام.
- مراجعة القيود والتعديلات المحاسبية: من خلال فحص القيود اليدوية وقيود الاستحقاق والإهلاك والمصروفات بالإضافة إلى التأكد من صحة تسجيلها.
- تحليل النتائج ومقارنتها بالفترات السابقة: من خلال مقارنة الإيرادات والمصروفات والأرباح والأرصدة مع الشهر السابق أو الموازنة، ومن ثم تحديد أسباب أي تغيرات في النتائج.
- القيام بالمراجعة وتوثيق إجراءات الإقفال: من خلال مراجعة منطقية الأرقام وتكاملها، بالإضافة إلى لزوم الاحتفاظ بالمستندات الخاصة بالتسويات والتعديلات والتفسيرات التي تساعد على الرجوع إليها في أي وقت.
الاسئلة الشائعة
من المسؤول عن إعداد التقرير المحاسبي الشهري؟
عادةَ ما يتولى المحاسب أو مسؤول الحسابات عملية إعداد التقرير المحاسبي الشهري، ويتم مراجعة التقرير المحاسبي الشهري قبل اعتماده من قِبل مدير الحسابات أو المدير المالي في المنشآت التي تمتلك فريقًا ماليًا.
متى يتم إعداد التقرير المحاسبي الشهري؟
يتم إعداد التقرير المحاسبي الشهري فور إنتهاء الفترة المحاسبية وإتمام الإجراءات الخاصة بعملية الإقفال الشهري، والتي تشمل جميع العمليات، وإجراء التسويات والمطابقات، ومراجعة الحسابات.
كيف أتأكد من دقة التقرير المحاسبي الشهري؟
من أهم المتطلبات للتأكد من دقة التقرير المحاسبي الشهري:
- مراجعة اكتمال العمليات المالية
- إجراء التسويات البنكية
- مطابقة أرصدة العملاء والموردين والحسابات
- التأكد من تسجيل الإيرادات والمصروفات في فترتها الصحيحة
- مراجعة القيود وتحليل الفروقات
ما أهم المؤشرات التي يجب متابعتها في التقرير المحاسبي الشهري؟
عادةً ماتختلف المؤشرات باختلاف النشاط الخاص بالمنشأة، ولكن من أهم هذه المؤشرات: الإيرادات، ومعدل الربح، وهامش الربح، والمصروفات التشغيلية، وصافي الربح، والتدفقات النقدية، وأرصدة العملاء والموردين، بالإضافة إلى الفروقات بين النتائج الفعلية والموازنة.
ما الفرق بين التقرير المحاسبي والتقرير المالي؟
التقرير المحاسبي: يعتمد التقرير المحاسبي على متابعة وتحليل البيانات المالية للمنشأة، ويتضمن تفاصيل الحسابات والتسويات والمؤشرات والفروقات.
التقرير المالي: يرتبط التقرير المالي بعرض المعلومات المالية الخاصة بالمنشأة، مثل قائمة الدخل، وقائمة المركز المالي، وقائمة التدفقات النقدية، بناءً على الغرض والسياسة المحاسبية التي تتبعها المنشأة.







 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون