

محتويات المقال:
- ملخص المقال
- ما هى نقطة التعادل؟
- ما هي عناصر حساب نقطة التعادل؟
- ما هو هامش المساهمة؟
- ما هي معادلة نقطة التعادل؟
- كيف أحسب نقطة التعادل لمنتج واحد؟
- كيف يتم حساب نقطة التعادل لأكثر من منتج؟
- أمثلة محلولة على نقطة التعادل
- كيفية تحليل نقطة التعادل؟
- ما هو هامش الأمان وما علاقته بنقطة التعادل؟
- ما هي العلاقة بين سعر البيع ونقطة التعادل؟
- ما العوامل المؤثرة في نقطة التعادل؟
- كيفية خفض نقطة التعادل وتحسين الربحية
- ما هي أهمية حساب نقطة التعادل؟
- ما حالات استخدام تحليل نقطة التعادل في الأعمال؟
- ما الأخطاء الشائعة عند حساب نقطة التعادل؟
- متى يبدأ المشروع بجني الأرباح بعد تحليل نقطة التعادل؟
- كيف يساعدك دفترة في حساب نقطة التعادل؟
هل يمكن تحقيق الربح أم الخسارة أم لا هذا ولا ذاك؟ أي منشأة تسعى لتحقيق أرباح كبيرة من المبيعات الخاصة بالمنتجات أو الخدمات التي تقدمها لجمهورها، وهذا يتحقق عندما يكون إجمالي الإيرادات أكبر من التكاليف والمصروفات التي أنفقتها المنشأة. وتحدث الخسارة عندما تكون النفقات أكبر من الإيرادات التي تمت خلال فترة محددة.
ولكن هناك حالة مختلفة تمامًا عن تحقيق الربح والخسارة وهي عدم حدوث الربح وعدم حدوث الخسارة وتسمى بنقطة التعادل وهي نقطة تماثل التكاليف، والتي يتساوى فيها إجمالي التكاليف مع إجمالي الإيرادات.
في هذه المدونة سنتعرف بالتفصيل على نقطة التعادل وكيفية حساب نقطة التعادل.
ما هى نقطة التعادل؟
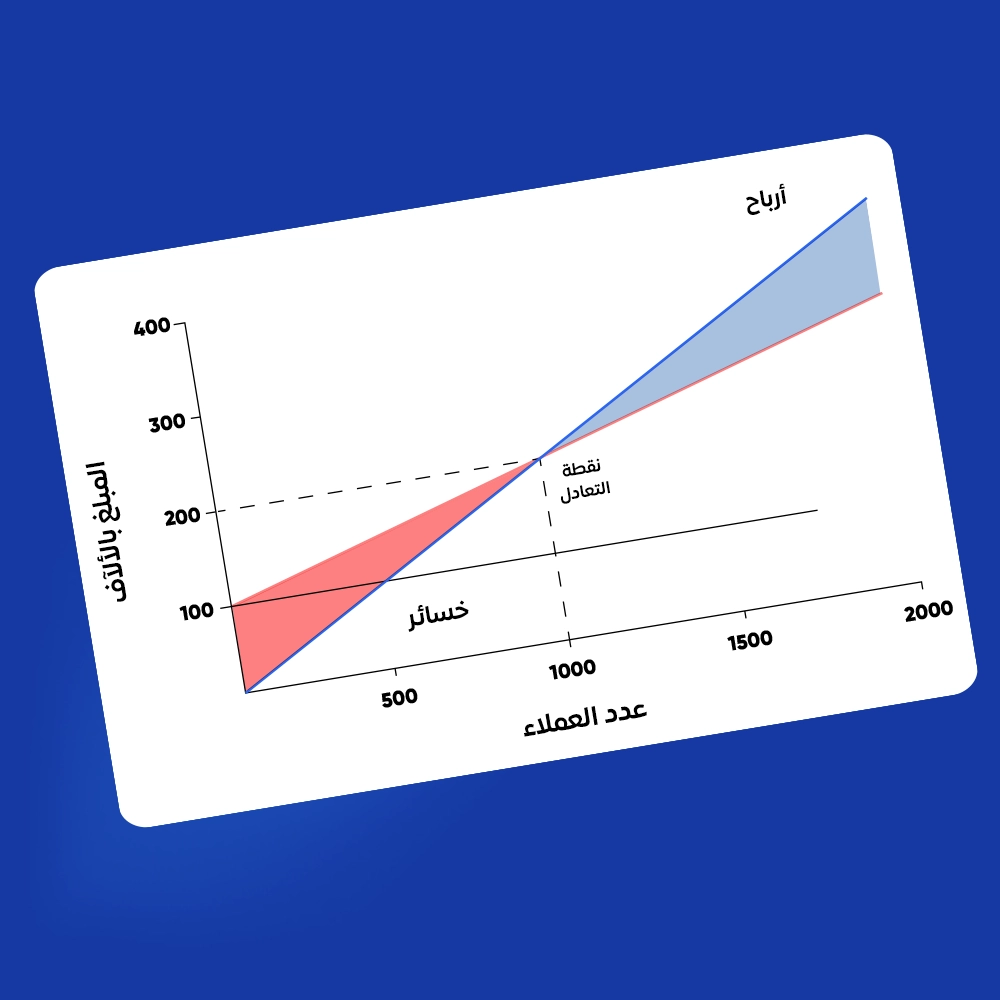
نقطة التعادل هي نقطة التقاطع بين منحنى الإيرادات ومنحنى النفقات الكلية، حيث تتساوى عندها إجمالي الإيرادات مع إجمالي النفقات سواء كانت تكلفة ثابتة أو متغيرة. بعبارة أخرى، هي نقطة لا تحقق الشركة فيها ربحا أو تتكبد خسارة.
ما بعد نقطة التعادل يعد ربحًا، وما يسبقها يعد خسارة. بالتالي يمكن لشركتك تحديد إجمالي الوحدات التي تحتاج إلى إنتاجها لتبدأ في تحقيق الربح.
منحنى النفقات هو مجموع منحنيين؛ منحنى النفقات ثابتة والنفقات المتغيرة. تُعد النفقات الثابتة هي التكاليف التي تم إنفاقها بغض النظر عن حجم الإنتاج سواء أنتجت الشركة 5 وحدات أم لم يتم الإنتاج، مثل: الإيجار، والمرتبات.
أما النفقات المتغيرة فهي أي تكاليف تزيد أو تقل حسب عدد الوحدات. فإذا زاد حجم الإنتاج ارتفعت التكاليف المتغيرة وإذا انخفض حجم الإنتاج انخفضت التكاليف المتغيرة، وهي كل التكاليف المباشرة الخاصة بالنشاط.
ما هي عناصر حساب نقطة التعادل؟
يتم الاعتماد في حساب نقطة التعادل على مجموعة من البيانات التي تهدف إلى توضيح العلاقة بين سعر البيع و التكاليف وحجم النشاط. ويجب معرفة الفرق بين التكاليف الثابتة والمتغيرة. فيما يلي جدول يقوم بتوضيح العناصر الأساسية في حساب نقطة التعادل:
ما هو هامش المساهمة؟
هامش المساهمة هو الفرق بين سعر بيع الوحدة والتكلفة المتغيرة للوحدة، ويتمثل في المبلغ المتبقي من بيع كل وحدة بعد القيام بتغطية تكلفتها المتغيرة. ويتم استخدامه في تغطية التكاليف الثابتة للمنشاة وبعد تغطيتها بالكامل يساهم في تحقيق الربح.
معادلة حسابه:
هامش المساهمة = سعر بيع الوحدة - التكلفة المتغيرة للوحدة
ما هي معادلة نقطة التعادل؟
يتم استخدام معادلة نقطة التعادل في معرفة حجم المبيعات التي تحتاجها المنشأة لكي تستطيع تغطية إجمالي تكاليفها، بحيث لا يتم تحقيق أي ربح ولا تتحمل أي خسارة ومن الممكن حساب نقطة التعادل من خلال طريقين وهما:
أولًا: معادلة نقطة التعادل بالوحدات
حيث توضح المعادلة عدد الوحدات التي يجب على المنشأة بيعها لكي تستطيع تغطية جميع تكاليفها
ويتم حسابها عبر المعادلة الآتية:
نقطة التعادل = التكاليف الثابتة ÷ ( سعر بيع الوحدة - التكلفة المتغيرة للوحدة)
ويمكن تفصيل المعادلة كالآتي:
ثانيًا: معادلة نقطة التعادل بالقيمة أو المبيعات
حيث تستطيع المعادلة تحديد قيمة المبيعات التي يجب أن تقوم المنشأة بتحقيقها لتغطية إجمالي تكاليفها، بدلًا من معرفة عدد الوحدات.
معادلة نقطة التعادل بالقيمة:
نقطة التعادل بالمبيعات = التكاليف الثابتة ÷ نسبة هامش المساهمة
ويمكن حساب نسبة هامش المساهمة عبر المعادلة الآتية:
نسبة هامش المساهمة = ( سعر بيع الوحدة - التكلفة المتغيرة للوحدة) ÷ سعر بيع الوحدة
كيف أحسب نقطة التعادل لمنتج واحد؟
توجد طريقتان لحساب نقطة التعادل إما حساب نقطة التعادل للمنتج الواحد أو لأكثر من منتج، ولكن سوف نتعرف هنا على كيفية حساب نقطة التعادل لمنتج واحد فقط بثلاث طرق، كالتالي:
1- طريقة التجربة والخطأ لحساب نقطة التعادل لمنتج واحد
أولى طرق حساب نقطة التعادل هي طريقة التجربة والخطأ. حيث تكون لديك ثلاثة أنواع من البيانات الرقمية:
- عدد وحدات (حجم مبيعات)
- إيرادات محققة
- تكلفة الإجمالية
من خلال التجربة، يتم تحديد القيمة التي يتم فيها تساوي الطرفين؛ التكلفة والمبيعات بشكل لا يحقق ربح أو خسارة.
2- الطريقة البيانية لحساب نقطة التعادل لمنتج واحد
ثاني طريقة وهي الأكثر انتشارًا، هي طريقة حساب تغطية التكاليف بيانيًا. وذلك من خلال خطوات أساسية:
- تحديد التكاليف الثابتة
- تحديد التكلفة المتغيرة للوحدة
- تحديد سعر البيع للوحدة
- وضع عدد الوحدات على المحور الأفقي للرسم البياني، ووضع التكاليف والمبيعات على المحور الرأسي.
- عبِّر عن التكاليف الثابتة بخط موازي للمحور الأفقي يتقاطع مع المحور الرأسي في النقطة المعبرة عن التكلفة الثابتة.
- احسب التكلفة المتغيرة للوحدة والواحدة والوحدتين،
- ضع نقطة معبرة عن تكلفة الواحدة الواحدة وتكلفة الوحدتين.
- ارسم خط مستقيم يبدأ من نقطة الأصل ويمر بالنقطتين المحددتين.
- يتقاطع منحنى التكلفة الثابتة مع منحنى التكلفة المتغيرة.
- أضف المنحنيين إلى بعضهما ليكونا منحنى واحد يعبر عن التكلفة الكلية.
- حدِّد سعر البيع لوحدة الواحدة واحسب سعر البيع لوحدتين. ضع النقطتين على الرسم البياني.
- ارسم خط مستقيم صادر من نقطة الأصل ويمر بالنقطتين ويتقاطع مع منحنى التكلفة الكلية.
- نقطة تقاطع منحنى التكلفة الكلية مع منحنى المبيعات هي نقطة سعر التعادل المطلوبة.
3- الطريقة الرياضية (الجبرية) لحساب نقطة التعادل لمنتج واحد
الطريقة الثالثة وهي الطريقة الرياضية، باستخدام معادلة ثابتة لحساب نقطة التعادل الخاص بمنتج واحد وهي كالتالي:
نقطة التعادل بالوحدات = التكاليف الثابتة ÷ (سعر بيع الوحدة − التكلفة المتغيرة للوحدة)
كيف يتم حساب نقطة التعادل لأكثر من منتج؟
إذا كانت المنشأة تقوم بإنتاج عدة منتجات مختلفة وليس منتج واحد فقط فهناك عدة خطوات يجب اتباعها حتى يمكن تحديد نقطة التعادل لكل منتج على حدة.
الخطوة الأولى التي ينبغي تنفيذها لتحديد نقطة التعادل في حالة تعدد المنتجات هي تحديد نسبة المزيج البيعي:
1- حدد نسبة المزيج البيعي لكل منتج، وهي النسبة المتوقعة للمنتج لتحقيق الأرباح. يمكن تحديدها من خلال المعادلة التالية:
نسبة المزيج البيعي =
المبيعات المتوقعة للمنتج / إجمالي المبيعات المتوقعة للمنتجات
أولًا:
حساب متوسط سعر البيع للمزيج البيعي:
متوسط سعر البيع للمزيج البيعي = سعر بيع المنتج × نسبة المزيج البيعي
لتفهم المزيج البيعي فهي النسبة التي تستهدفها الشركة لتحقيق مبيعاتها من منتج محدد. مثلًا، إذا كانت الشركة تنتج ثلاثة منتجات. بناءً على دراستها للسوق، تجد أن المنتج الأول فرصه أكبر في البيع. فتجعل الشركة المزيج البيعي الخاص به 50% من إجمالي الإيرادات.
بينما المنتجان الآخران يصبح المزيج البيعي لكل منهما 25%. فإذا كانت إجمالي الإيرادات المستهدفة 100,000 ريال سعودي. بناءً على المزيج البيعي الموضوع، تصبح إيرادات المنتج الأول المستهدفة هي 50,000 ريال سعودي. بينما الإيرادات المستهدفة للمنتج الثاني والثالث هي 25,000 ريال سعودي.
ثانيًا:
حساب متوسط التكلفة المتغيرة للمزيج البيعي:
= التكلفة المتغيرة للوحدة الواحدة× نسبة المزيج البيعي
ثالثًا:
حساب متوسط هامش المساهمة للمزيج البيعي:
متوسط سعر البيع للمزيج البيعي - متوسط التكلفة المتغيرة للمزيج البيعي
رابعًا:
حساب حجم التعادل للمزيج البيعي:
التكاليف الثابتة ÷ متوسط هامش المساهمة للمزيج البيعي
أولًا: حساب متوسط سعر البيع للمزيج البيعي:
= سعر بيع المنتج × نسبة المزيج البيعي
ثانيًا: حساب متوسط التكلفة المتغيرة للمزيج البيعي:
= التكلفة المتغيرة للوحدة الواحدة× نسبة المزيج البيعي
ثالثًا: حساب متوسط هامش المساهمة للمزيج البيعي:
متوسط سعر البيع للمزيج البيعي - متوسط التكلفة المتغيرة للمزيج البيعي
= 85 - 21= 64 ريال
رابعًا: حساب حجم التعادل للمزيج البيعي:
التكاليف الثابتة ÷ متوسط هامش المساهمة للمزيج البيعي
= 200.000 ÷ 64= 3125 وحدة
إذا كان المطلوب حساب حجم التعادل لكل منتج على حدة نقوم بهذه الخطوة:
حجم التعادل لكل منتج = حجم التعادل للمزيج البيعي × نسبة المزيج البيعي
أمثلة محلولة على نقطة التعادل
كيفية تحليل نقطة التعادل؟
من الممكن تحليل نقطة التعادل عبر الخطوات الآتية:
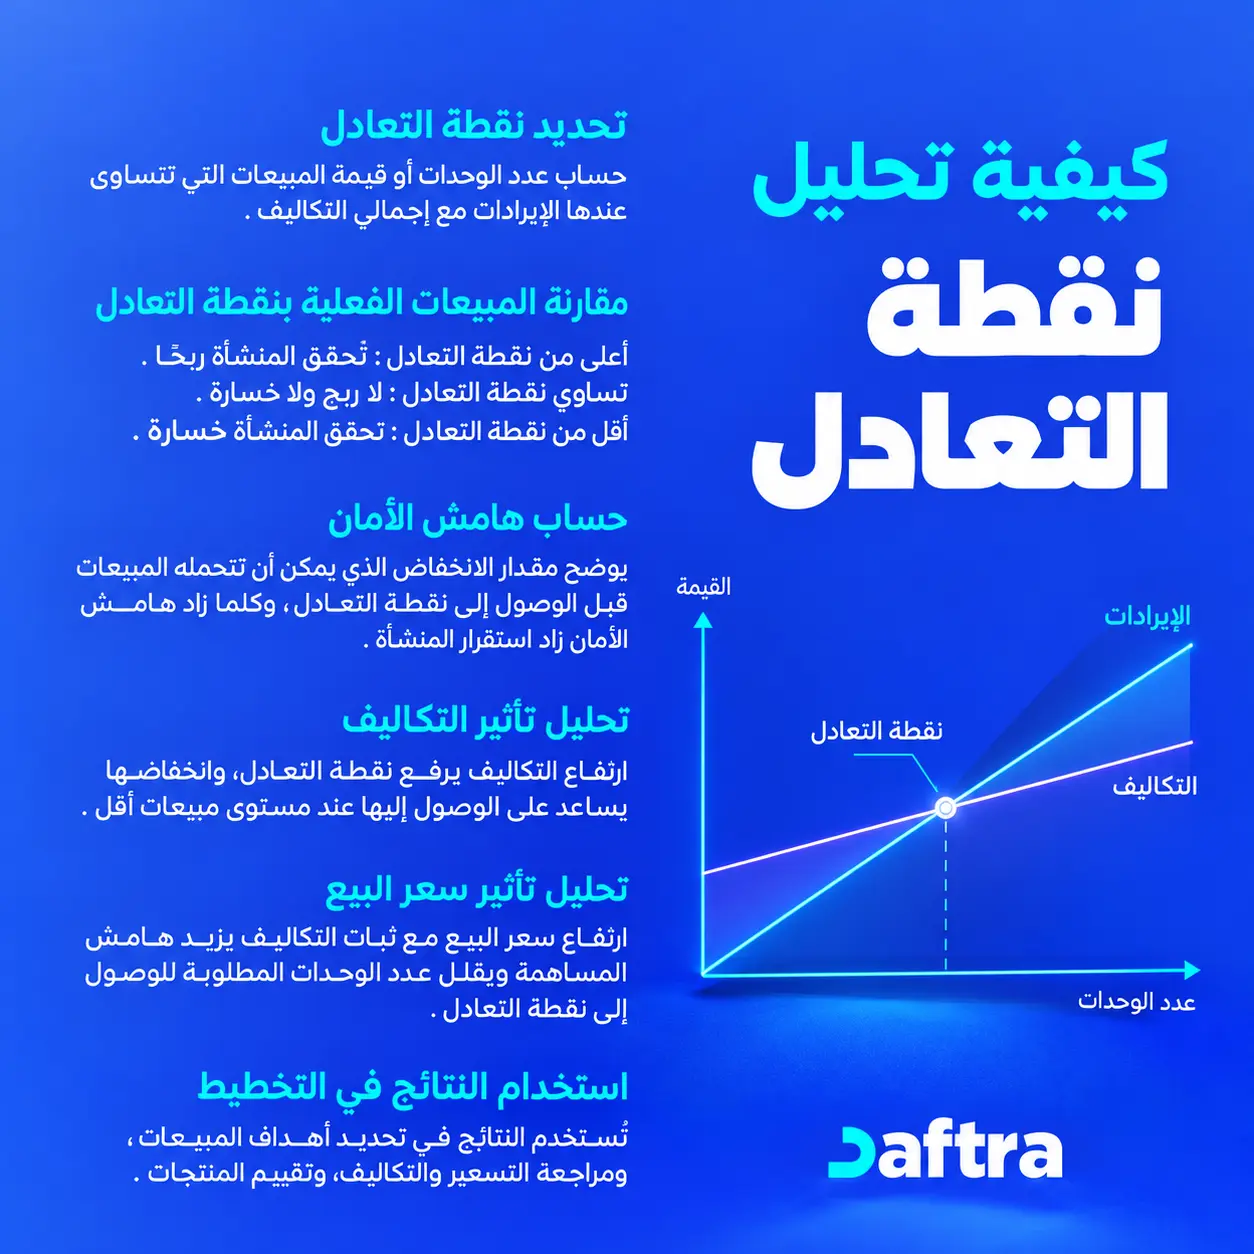
1. تحديد نقطة التعادل
من خلال حساب عدد الوحدات أو قيمة المبيعات التي يجب الوصول إليها حتى تتساوى الإيرادات مع إجمالي التكاليف.
2. مقارنة المبيعات الفعلية بنقطة التعادل
من خلال المقارنة بين حجم المبيعات الفعلي ونقطة التعادل بهدف تحديد وضع المنشأة:
- إذا كانت المبيعات الفعلية أعلى من نقطة التعادل، فهذا يدل على أن المنشاة تحقق ربحًا بالفعل.
- في حال كانت المبيعات الفعلية تساوي نقطة التعادل، فهذا يدل على أن المنشاة لا تحقق أي ربح أو خسارة.
- في حال كون المبيعات الفعلية أقل من نقطة التعادل، فهذا يدل أن المنشأة تخسر.
3. حساب هامش الأمان
حيث يقوم هامش الأمان بتوضيح مقدار الانخفاض الذي يمكن أن تتحمله المبيعات قبل وصول المنشأة إلى نقطة التعادل، وبالتالي فإنه كلما زاد هامش الأمان، كانت المنشأة أكثر استقرارًا.
4. تحليل تأثير التكاليف
حيث يؤدي ارتفاع التكاليف، مع ثبات باقي العوامل، إلى ارتفاع نقطة التعادل، ويؤدي انخفاضها إلى الوصول إلى نقطة التعادل عند مستوى مبيعات أقل.
5. تحليل تأثير سعر البيع
حيث يؤدي ارتفاع سعر البيع مع ثبات التكاليف، إلى زيادة هامش المساهمة وانخفاض عدد الوحدات المطلوبة للوصول إلى نقطة التعادل.
6. استخدام النتائج في التخطيط واتخاذ القرارات
حيث يمكن للإدارة استخدام النتائج بعد القيام بعملية التحليل في تحديد الأهداف المبيعات، ومراجعة عملية التسعير والتكاليف، وتقييم المنتجات.
ومن واقع عملي في مراجعة الحسابات لدى إحدى المنشآت، واجهت موقفًا مع أحد العملاء قام بحساب نقطة التعادل عند بداية نشاطه، وقام بالاعتماد على الرقم الناتج في تقييم أداء منشأته وتحديد حجم المبيعات المطلوب. وبمرور الوقت، تغيرت أسعار بيع المنتجات وارتفعت بعض التكاليف والمصروفات مع استمرار العميل في الاعتماد على نقطة التعادل القديمة دون القيام بإعادة حسابها.
ومن ثم عند مراجعة البيانات المالية، لاحظت أن نقطة التعادل التي كان يعتمد عليها لم تعد تعكس الوضع الفعلي لمنشأته. حيث إن العناصر قد تغيرت في حسابها مقارنةً بالفترة التي تم حسابها فيها للمرة الأولى.
لذلك أصبح من المهم القيام بإعادة تحليل نقطة التعادل من خلال الاعتماد على بيانات المبيعات والتكاليف والمصروفات المحدثة.
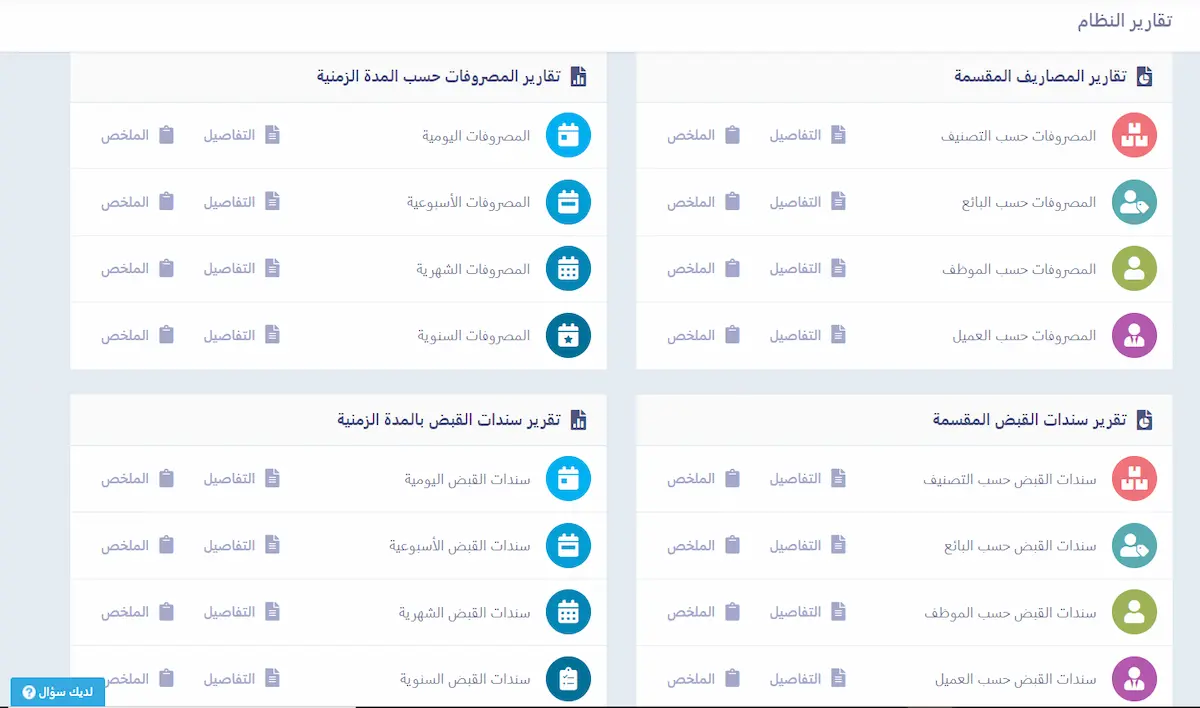
ومن ثم ومع استخدام التقارير الخاصة بالمبيعات والمصروفات التي يقوم نظام دفترة بإنشائها أصبح من السهل القيام بالرجوع إلى البيانات حسب الفترة وبالتالي تحليل الإيرادات والمصروفات ومقارنتها بشكل دوري كما ساعدت التقارير الخاصة بالمبيعات حسب المنتج والفترة على متابعة التغير في حجم المبيعات، بجانب مراجعة المصروفات وتحديد التغيرات التي من الممكن أن تؤثر في نقطة التعادل.
وبذلك، لم يعد العميل بحاجة إلى التعامل مع نقطة التعادل باعتبارها رقمًا ثابتًا يتم حسابه لمرة واحدة، بل أصبحت عملية تحليل دورية تتجدد كلما تغيرت أسعار البيع أو التكاليف أو حجم النشاط وبالتالي مساعدة العميل في اتخاذ قرارات أكثر كفاءة ودقة.
ما هو هامش الأمان وما علاقته بنقطة التعادل؟
هامش الأمان هو مقدار الزيادة في المبيعات الفعلية أو المتوقعة عن مبيعات نقطة التعادل، ويتم استخدام هامش الأمان لقياس قدرة المنشأة على تحمل انخفاض المبيعات قبل الانتقال من مرحلة الربح إلى مرحلة الخسارة. أي إنه كلما أصبحت المبيعات الفعلية للمنشأة أعلى من مبيعات نقطة التعادل، كان هامش الأمان أكبر وبالتالي تصبح المنشأة أكثر تحملًا لإنخفاض مبيعاتها دون التعرض إلى أي خسارة.
معادلة حساب هامش الأمان:
هامش الأمان= المبيعات الفعلية- مبيعات نقطة التعادل
ما هي العلاقة بين سعر البيع ونقطة التعادل؟
مع بقاء العوامل الأخرى ثابتة، يؤثر سعر البيع للوحدة بشكل مباشر على نقطة التعادل، فإذا ارتفع سعر البيع للوحدة فإن نقطة التعادل تتحقق ببيع عدد أقل من الوحدات، لأن كل وحدة تباع تساهم بمبلغ أكبر في تغطية التكاليف الثابتة، والعكس صحيح إذا انخفض سعر البيع فإن الشركة تحتاج إلى بيع المزيد من الوحدات لتغطية التكاليف الثابتة.
- ارتفاع سعر البيع يؤثر على بيع عدد وحدات أقل حتى يتحقق نقطة تعادل كونها تغطي التكلفة الثابتة.
- عند انخفاض سعر البيع مع ثبات باقي العوامل، يرتفع عدد الوحدات التي يجب بيعها للوصول إلى نقطة التعادل وبالتالي تغطية التكاليف الثابتة.
ما العوامل المؤثرة في نقطة التعادل؟
كلما كانت نقطة التعادل قريبة من محيط نقطة الأصل في الرسم البياني، تظهر إمكانية تحقيقها بسهولة. العوامل المؤثرة على زيادة نقطة التعادل:
- زيادة التكاليف الثابتة: عند زيادة التكاليف الثابتة مع ثبات باقي العوامل، فإن نقطة التعادل ترتفع بدورها، وبالتالي تحتاج المنشأة إلى بيع عدد أكبر من الوحدات لتغطية هذه التكاليف وبالتالي الوصول إلى نقطة التعادل.
- زيادة التكلفة المتغيرة: زيادة تكاليف الوحدة المتغيرة تؤدي إلى زيادة نقطة التعادل والاحتياج إلى وقت أطول للوصول إليها.
- زيادة عدد الوحدات: في حال زادت عدد الوحدات المطلوب إنتاجها وبيعها، ترتفع إجمالي التكلفة المتغيرة التي ترتبط بحجم الإنتاج، وتتأثر نقطة التعادل في حال ارتفاع التكلفة المتغيرة للوحدة مع ثبات باقي العوامل.
- استقرارية الظروف: الصيانات المفاجئة للمعدات تؤدي إلى زيادة التكاليف بشكل كبير، فينعكس هذا على نقطة التعادل بالزيادة.
كيفية خفض نقطة التعادل وتحسين الربحية
من أبرز الطرق المستخدمة في خفض نقطة التعادل وتحسين الربحية ما يلي:
- تقليل التكاليف الثابتة: حيث إنه من الممكن تقليل التكاليف الثابتة من خلال مراجعة المصروفات التي لا ترتبط ارتباطًا مباشرًا بحجم الإنتاج مثل الإيجارات، المصاريف الإدارية.
- خفض التكلفة المتغيرة للوحدة: حيث إنه من الممكن تقليل التكلفة المتغيرة للوحدة من خلال التفاوض مع الموردين، تقليل الهدر, وتحسين عمليات الإنتاج.
- تحسين عملية التسعير: من الممكن إجراء بعض التغييرات على أسعار المنتجات بما يتوافق مع قيمتها وتكاليف صنعها حيث إن زيادة سعر البيع ترفع من هامش المساهمة وبالتالي خفض نقطة التعادل.
- زيادة هامش المساهمة: من الممكن زيادة هامش المساهمة من خلال الجمع بين خفض التكلفة المتغيرة وتحسين الأسعار.
- تحسين المزيج البيعي: حيث إنه من المهم معرفة المنتجات التي تقوم بتحقيق هامش مساهمة أعلى وبالتالي توجيه جهود بيع أكبر نحوها مع الأخذ في الاعتبار حجم الطلب وتكاليف كل منتج.
- رفع كفاءة التشغيل: حيث إن تحسين استخدام الموارد وتقليل الهدر يقوم بتقليل التكاليف وتحسين الربحية دون الحاجة إلى زيادة الأسعار.
ما هي أهمية حساب نقطة التعادل؟
تساعد نقطة التعادل المنشآت على فهم العلاقة بين التكاليف وحجم المبيعات والأرباح، وتوضيح المستوى الذي تتساوى عنده الإيرادات مع إجمالي التكاليف. وتظهر أهمية نقطة التعادل في عدة نقاط وهي كالآتي:
- تحديد حجم المبيعات والإنتاج المطلوب: حيث توضح نقطة التعادل عدد الوحدات التي يجب بيعها لتغطية التكاليف الثابتة والمتغيرة, وبالتالي معرفة حجم المبيعات اللازم للانتقال من مرحلة تغطية التكاليف إلى تحقيق ربح فعلي
- تحليل التكاليف: حيث تساعد نقطة التعادل في تحديد التكاليف الثابتة والمتغيرة بالإضافة إلى قياس تأثير التغير فيها على ربحية المنشأة وبالتالي دعم البحث عن الفرص اللازمة لخفض النفقات غير الضرورية.
- دعم قرارات التسعير: من خلال تقييم سعر بيع المنتجات وتحديد مدى تأثير تغيره على حجم المبيعات المطلوب للوصول إلى نقطة التعادل وبالتالي تحقيق الربح المطلوب.
- دعم القرارات الإدارية: حيث توفر نقطة التعادل بيانات باستطاعتها مساعدة الإدارة في تقييم إضافة منتج جديد، أو الاستمرار في بيع منتج متواجد بالفعل، أو التوقف عن بيع المنتجات التي لا تحقق أي ربح للمنشأة.
- قياس هامش الأمان المالي: حيث تساعد نقطة التعادل على معرفة المسافة بين مبيعاتها الفعلية ومبيعات نقطة التعادل، وبالتالي تقييم مدى قدرتها على تحمل انخفاض المبيعات دون الدخول في مرحلة الخسارة.
- التخطيط والتنبؤ المالي: حيث يمكن الاستفادة من نقطة التعادل في إعداد الموازنات والخطط التشغيلية والتنبؤ بالنتائج المالية في حال تغير حجم الإنتاج أو المبيعات أو التكاليف.
ما حالات استخدام تحليل نقطة التعادل في الأعمال؟
من أبرز الحالات التي يتم فيها استخدام تحليل نقطة التعادل في الأعمال ما يلي:
- دراسة افتتاح فرع جديد: حيث يساهم تحليل نقطة التعادل في تقدير التكاليف الإضافية للفرع، مثل الإيجار، والرواتب والتجهيزات، ومن ثم تحديد حجم المبيعات التي يحتاج إليها الفرع لتغطية هذه التكاليف.
- إطلاق منتج جديد: حيث يساعد تحليل نقطة التعادل في معرفة عدد الوحدات التي يجب بيعها لتغطية تكلفة إنتاج وتسويق المنتج، ومن ثم تقييم مدى واقعية توقعات المبيعات.
- إضافة خط إنتاج جديد: من خلال مقارنة التكاليف الجديدة بالعائد المتوقع، وتحديد حجم الإنتاج والمبيعات اللازم للوصول إلى نقطة التعادل
- تقييم قرارات التسعير: حيث إنه يجب عند تغيير سعر أحد المنتجات إعادة حساب نقطة التعادل بهدف معرفة أثر السعر الجديد في حجم المبيعات المطلوب لتحقيق الربحية.
- المفاضلة بين البدائل: من خلال المقارنة بين أكثر من سيناريو، وبالتالي معرفة الخيار المناسب الذي باستطاعته تحقيق نقطة التعادل أكثر ملاءمة للنشاط
ومن خلال مراجعتي لبيانات إحدى الشركات، كان أحد العملاء يرغب في افتتاح فرع جديد، وكانت توقعاته ترتكز بشكل أساسي على تقدير حجم المبيعات المتوقع دون أن يحدد بدقة حجم المبيعات اللازم لتغطية التكاليف الإضافية للفرع.
وعند مراجعتي للبيانات، بدأت بتحديد التكاليف التي سوف يضيفها القرار، مثل الإيجار والرواتب والمصروفات التشغيلية، بجانب تقدير التكاليف المتغيرة التي ترتبط بالمبيعات. ومن ثم تمت مقارنة هذه البيانات بالمبيعات الفعلية للمنشأة والبيانات السابقة بهدف الوصول إلى تقدير أكثر واقعية لحجم المبيعات الذي يحتاج إليه الفرع لتغطية تكاليفه.
حيث ساعدتني تقارير المبيعات والمصروفات التي يقوم نظام دفترة بإصدارها على الرجوع إلى البيانات حسب الفترة ومن ثم تحليل الإيرادات والمصروفات بصورة أوضح، بدلًا من الاعتماد على توقعات المبيعات وحدها.
لذلك، وبهذه الطريقة أصبح قرار افتتاح فرع جديد مبنيًا على سؤال أكثر دقة: كم يجب أن يبيع الفرع حتى يتمكن من تغطية تكاليفه؟ وهل حجم المبيعات المتوقع يكفي للوصول إلى هذه النقطة؟
ومن هنا تظهر القيمة الحقيقية لتحليل نقطة التعادل كونها أداة تدعم اتخاذ القرارات، وليس مجرد معادلة محاسبية يتم استخدامها عند بدء النشاط فقط
ما الأخطاء الشائعة عند حساب نقطة التعادل؟
من أكثر الأخطاء شيوعًا عند حساب نقطة التعادل ما يلي:
- الخلط بين التكاليف الثابتة والمتغيرة: من خلال التصنيف بشكل غير صحيح وبالتالي إدخال بيانات غير دقيقة في المعادلة.
- استخدام هامش الربح بدلًا من هامش المساهمة: تعتمد نقطة التعادل على الفرق بين سعر البيع والتكلفة المتغيرة وليس على صافي الربح الذي يتأثر بعناصر أخرى.
- تجاهل تغير الأسعار والتكاليف: من خلال الاعتماد على نقطة تعادل غير محدثة وبالتالي الحصول على نتيجة غير صحيحة عن وضع المنشأة الحالي.
- الحساب بشكل غير دقيق عند تعدد المنتجات: أي إنه لا يمكن معاملة جميع المنتجات في المنشأة أنها تمتلك نفس السعر وهامش المساهمة وإهمال مراعاة نسبة مساهمة كل منتج في إجمالي المبيعات.
- افتراض ثبات جميع العوامل: حيث تعتمد بعض الحسابات على افتراض سعر ثابت للبيع والتكاليف وحجم المبيعات وإهمال إمكانية تغييرها خلال الفترة.
- الاعتماد على نقطة التعادل وحدها في اتخاذ القرارات: حيث تعبر نقطة التعادل عن مستوى المبيعات اللازمة لتغطية التكاليف، دون توضيح لمدى ربحية المنتج أو التدفقات النقدية أو حجم الطلب لذلك فإن استخدمها وحدها لا يُعد كافيًا.
- إغفال بعض التكاليف المتغيرة: والتي تشمل رسوم بعض المنصات، الشحن وبالتالي تسبب مبالغة في هامش المساهمة.
متى يبدأ المشروع بجني الأرباح بعد تحليل نقطة التعادل؟
يبدأ المشروع بجني الأرباح بعد تجاوز نقطة التعادل، هذا يعني أن كل وحدة إضافية تُباع بعد نقطة التعادل تساهم في الربح، لأن التكاليف الثابتة قد تم تغطيتها بالفعل، والتكاليف المتغيرة لكل وحدة تظل ثابتة.
كيف يساعدك دفترة في حساب نقطة التعادل؟
تقارير الإيرادات والمصروفات في برنامج المبيعات من دفترة توفر مؤشرات يمكنك إدخالها في معادلة احتساب نقطة التعادل، للوصول للنتيجة المرادة بسهولة، دون الحاجة للعديد من الخطوات المسبقة.
في النهاية، أصبح من السهل معرفة حساب نقطة التوازن او التماثل سواء كان لمنتج واحد أو لأكثر من منتج. ومعرفة أيضًا أن نقطة التعادل لها دور كبير في تحديد القرارات المستقبلية والتنبؤ بالأرباح والخسائر.
يمكن الاعتماد علي نقطة التعادل او كما يطلق عليها سعر التعادل بشكل مبدئي، فهي تعتبر مؤشر لعدة عوامل مثل: تحديد حجم المبيعات، وتحديد الوحدات المنتجة حتى لا تحدث خسائر وغيرها تم الإفصاح عنه في المدونة.
الاسئلة الشائعة
ما الفرق بين نقطة التعادل والربحية؟
نقطة التعادل هي المستوى الذي تتساوى عنده الإيرادات مع إجمالي التكاليف.
أما الربحية فتبدأ عند تجاوز الإيرادات إجمالي التكاليف.
هل نقطة التعادل ثابتة أم تتغير؟
لا تٌعد نقطة التعادل رقمًا ثابتًا، أي إنه من الممكن أن تتغير عند تغير العناصر الداخلة في حسابها، مثل التكاليف الثابتة، والتكلفة المتغيرة للوحدة، وسعر البيع.
ماذا يحدث إذا كان سعر البيع يساوي التكلفة المتغيرة؟
في حالة تساوي سعر البيع مع التكلفة المتغيرة، فإن هامش المساهمة = صفر
هامش المساهمة = سعر البيع - التكلفة المتغيرة = صفر
أي إنه لا تساهم الوحدات المباعة في تغطية التكاليف الثابتة. وفي حالة وجود تكاليف ثابتة فإنه لا يمكن الوصول إلى نقطة التعادل من خلال زيادة حجم المبيعات فقط. وبالتالي فإن المنشأة تحتاج إلى تحسين سعر البيع أو خفض التكلفة المتغيرة للوحدة بهدف تكوين هامش مساهمة موجب.
ما العلاقة بين نقطة التعادل والطاقة الإنتاجية؟
توضح نقطة التعادل حجم الإنتاج اللازم لتغطية التكاليف، أما الطاقة الإنتاجية فهي الحد الأقصى الممكن من الإنتاج خلال فترة محددة.
حيث إنه يجب مقارنة نقطة التعادل بالطاقة الإنتاجية المتاحة، وفي حال كانت نقطة التعادل تتطلب إنتاج أو بيع كمية قريبة من الحد الأقصى للطاقة الإنتاجية، عندها يصبح تحقيق الربح أكثر صعوبة بسبب عدم امتلاك المنشأة لمساحة كبيرة لزيادة الإنتاج.
أما في حال كانت نقطة التعادل أقل من الطاقة الإنتاجية، حينها يصبح لدى المنشأة مساحة أكبر لتحقيق مبيعات إضافية، بشرط وجود طلب فعلي يسمح ببيع هذه الكميات.
هل تشمل نقطة التعادل الضرائب؟
لا تُعامل جميع الضرائب بالطريقة نفسها عند حساب نقطة التعادل، أي إنه إذا كانت الضريبة ترتبط بالمبيعات فقد تدخل ضمن التكاليف المتغيرة أو تؤثر في صافي الإيراد المستخدم في التحليل. أما في حالة الضرائب التي يتم فرضها على الربح فعادةً لا تدخل عند حساب نقطة التعادل.


 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون