

محتويات المقال:
- ما المقصود بضريبة المطاعم؟
- هل تخضع كل المطاعم للضريبة بنفس الطريقة؟
- ما الفرق بين السعر شامل الضريبة والسعر غير شامل الضريبة؟
- طريقة حساب الضريبة في المطاعم خطوة بخطوة
- أمثلة عملية على حساب ضريبة المطاعم
- أشهر أخطاء حساب الضريبة في المطاعم
- كيف تظهر الضريبة في فاتورة المطعم؟
- ما القيد المحاسبي المبسط لضريبة القيمة المضافة في المطاعم؟
- كيف تساعدك أنظمة نقاط البيع والمحاسبة في حساب الضريبة تلقائيًا؟
- أسئلة شائعة حول طريقة حساب الضريبة في المطاعم
في المطاعم، لا يقتصر حساب الضريبة على معرفة نسبة ضريبة القيمة المضافة فقط، بل يرتبط أيضًا بطريقة عرض الأسعار في المنيو، وكيفية احتساب الضريبة على الفاتورة، وتسجيلها بشكل صحيح عند الكاشير وفي الإقرار الضريبي. كما تختلف المعالجة الضريبية من دولة إلى أخرى، لذلك تختلف طريقة الحساب والتعامل مع الضريبة بين المطاعم في مصر والمطاعم في السعودية.
لذلك، يساعدك فهم طريقة حساب الضريبة في المطاعم على تحديد السعر قبل الضريبة وبعدها، واحتساب قيمة الضريبة بدقة، وتجنب الأخطاء التي قد تؤثر على الفواتير أو الإقرار الضريبي. في هذا الدليل نوضح طريقة حساب الضريبة في المطاعم خطوة بخطوة، مع أمثلة عملية من مصر والسعودية توضح الفرق بين السعر الشامل للضريبة والسعر غير الشامل، وكيفية احتساب قيمة الضريبة والإجمالي النهائي للفاتورة، إلى جانب أهم النقاط التي تساعد المطاعم على تقليل أخطاء الحساب والتسجيل والإقرار الضريبي.
ما المقصود بضريبة المطاعم؟
يقصد بـ ضريبة المطاعم في الغالب ضريبة القيمة المضافة (VAT) على مبيعات المطعم، وليس نوعًا آخر من الضرائب. وتختلف طريقة تطبيقها من دولة إلى أخرى بحسب القواعد الضريبية وطبيعة المنشأة.
في السعودية، تُطبق ضريبة القيمة المضافة على السلع والخدمات الخاضعة للضريبة بشكل عام، مع وجود بعض التوريدات المستثناة أو المعفاة وفقًا للأنظمة المعمول بها. أما في مصر، فلقطاع المطاعم والكافيهات وضع ضريبي خاص؛ إذ يرتبط الخضوع لضريبة القيمة المضافة بطبيعة المنشأة، وحد التسجيل، والشروط والقرارات التنظيمية الصادرة بشأن بعض المطاعم والكافيهات.
هل تخضع كل المطاعم للضريبة بنفس الطريقة؟
لا، تختلف المعاملة الضريبية للمطاعم حسب الدولة ونوع المطعم ومدى خضوعه للتسجيل في ضريبة القيمة المضافة. لذلك، لا يمكن تطبيق قاعدة واحدة على جميع المطاعم، سواء في مصر أو السعودية.
في السعودية
تخضع المطاعم المسجلة في ضريبة القيمة المضافة للنسبة الأساسية البالغة 15% على التوريدات الخاضعة للضريبة. ويصبح التسجيل إلزاميًا إذا تجاوزت إيرادات المنشأة السنوية 187.5 ألف ريال.
لذلك، لا يعتمد خضوع المطعم للضريبة على طبيعة النشاط وحدها، بل على استيفاء متطلبات التسجيل، ثم احتساب الضريبة على التوريدات الخاضعة لها وتحصيلها وتقديم الإقرارات الضريبية وفقًا للمتطلبات المعمول بها.
في مصر
لا يصح تعميم القول إن جميع المطاعم تخضع لضريبة القيمة المضافة بنسبة 14%، إذ تختلف المعاملة حسب طبيعة المنشأة ومدى انطباق شروط الخضوع عليها.
- المطاعم السياحية: تخضع لضريبة القيمة المضافة بالسعر العام 14%.
- المطاعم والكافيهات غير السياحية: تخضع للضريبة بنسبة 14% عند بلوغ حد التسجيل وتوافر الاشتراطات والقرارات المحددة من وزارة المالية.
- المطاعم غير السياحية المستثناة: توجد مطاعم لا تنطبق عليها هذه الاشتراطات، ولذلك لا يمكن افتراض خضوع جميع المطاعم غير السياحية للضريبة.
ومن أمثلة الاشتراطات التي قد تجعل المطاعم والكافيهات غير السياحية خاضعة للضريبة:
- وجود المنشأة داخل المولات أو الكمباوندات أو المطارات والمواقع السياحية.
- تبعية المنشأة لسلسلة تجارية أو علامة تجارية معروفة.
- تقديم الخدمات من خلال التطبيقات الإلكترونية أو مواقع الإنترنت.
- تقديم وجبات أو خدمات بمواصفات سياحية أو فرض رسوم خدمة.
ويبلغ حد التسجيل في ضريبة القيمة المضافة في مصر 500 ألف جنيه. لذلك، يجب قبل حساب الضريبة على فاتورة المطعم تحديد نوع المطعم وحالته الضريبية أولًا، لأن نسبة 14% لا تنطبق تلقائيًا على جميع المطاعم.
وتختلف المعاملة الضريبية للمطاعم من دولة إلى أخرى، لذلك تختلف نسبة ضريبة القيمة المضافة وطريقة تطبيقها. ويمكن توضيح النسب في بعض الدول العربية كالتالي:
- الإمارات: ضريبة القيمة المضافة 5%.
- الأردن: ضريبة القيمة المضافة 16%.
- العراق: ضريبة القيمة المضافة 0%.
لذلك، عند حساب ضريبة المطاعم أو تحديد السعر النهائي في المنيو والفاتورة، يجب مراعاة الدولة والنسبة الضريبية المطبقة فيها.
يمكنك استخدام نموذج ضريبة القيمة المضافة جاهز من دفترة لحساب الضريبة بكل سهولة مجانًا.
ما الفرق بين السعر شامل الضريبة والسعر غير شامل الضريبة؟
الفرق الأساسي بين السعر شامل الضريبة والسعر غير شامل الضريبة هو ما إذا كانت ضريبة القيمة المضافة داخلة بالفعل في السعر المعلن للعميل أم ستُضاف إليه عند إصدار الفاتورة.
إذا كان السعر غير شامل الضريبة
في هذه الحالة، يكون السعر المعروض للمنتج أو الوجبة هو السعر الأساسي قبل الضريبة، ثم تُحسب ضريبة القيمة المضافة وتُضاف إليه للوصول إلى المبلغ النهائي الذي يدفعه العميل.
وتُحسب الضريبة وفق المعادلة:
قيمة الضريبة = السعر غير شامل الضريبة × نسبة الضريبة
السعر شامل الضريبة = السعر غير شامل الضريبة + قيمة الضريبة
إذا كان السعر شامل الضريبة
أما إذا كان السعر شاملًا للضريبة، فإن المبلغ الظاهر للعميل يمثل السعر النهائي الذي سيدفعه، وتكون الضريبة محسوبة ضمن هذا المبلغ. لذلك، لا يمكن حساب الضريبة بضرب السعر النهائي في نسبة الضريبة مباشرة، بل يجب استخراج السعر قبل الضريبة وقيمة الضريبة من خلال الحساب العكسي.
وتُحسب وفق المعادلات التالية:
السعر غير شامل الضريبة = السعر شامل الضريبة ÷ (1 + نسبة الضريبة)
قيمة الضريبة = السعر شامل الضريبة - السعر غير شامل الضريبة
كما يمكنك استخدام حاسبة ضريبة القيمة المضافة من دفترة لحساب قيمة الضريبة والسعر قبلها وبعدها بسهولة.
طريقة حساب الضريبة في المطاعم خطوة بخطوة
يمكن حساب ضريبة المطاعم بسهولة عند معرفة نسبة الضريبة والسعر الخاضع لها، مع مراعاة ما إذا كان السعر المعروض للعميل شاملًا للضريبة أم غير شامل. وفيما يلي خطوات الحساب:
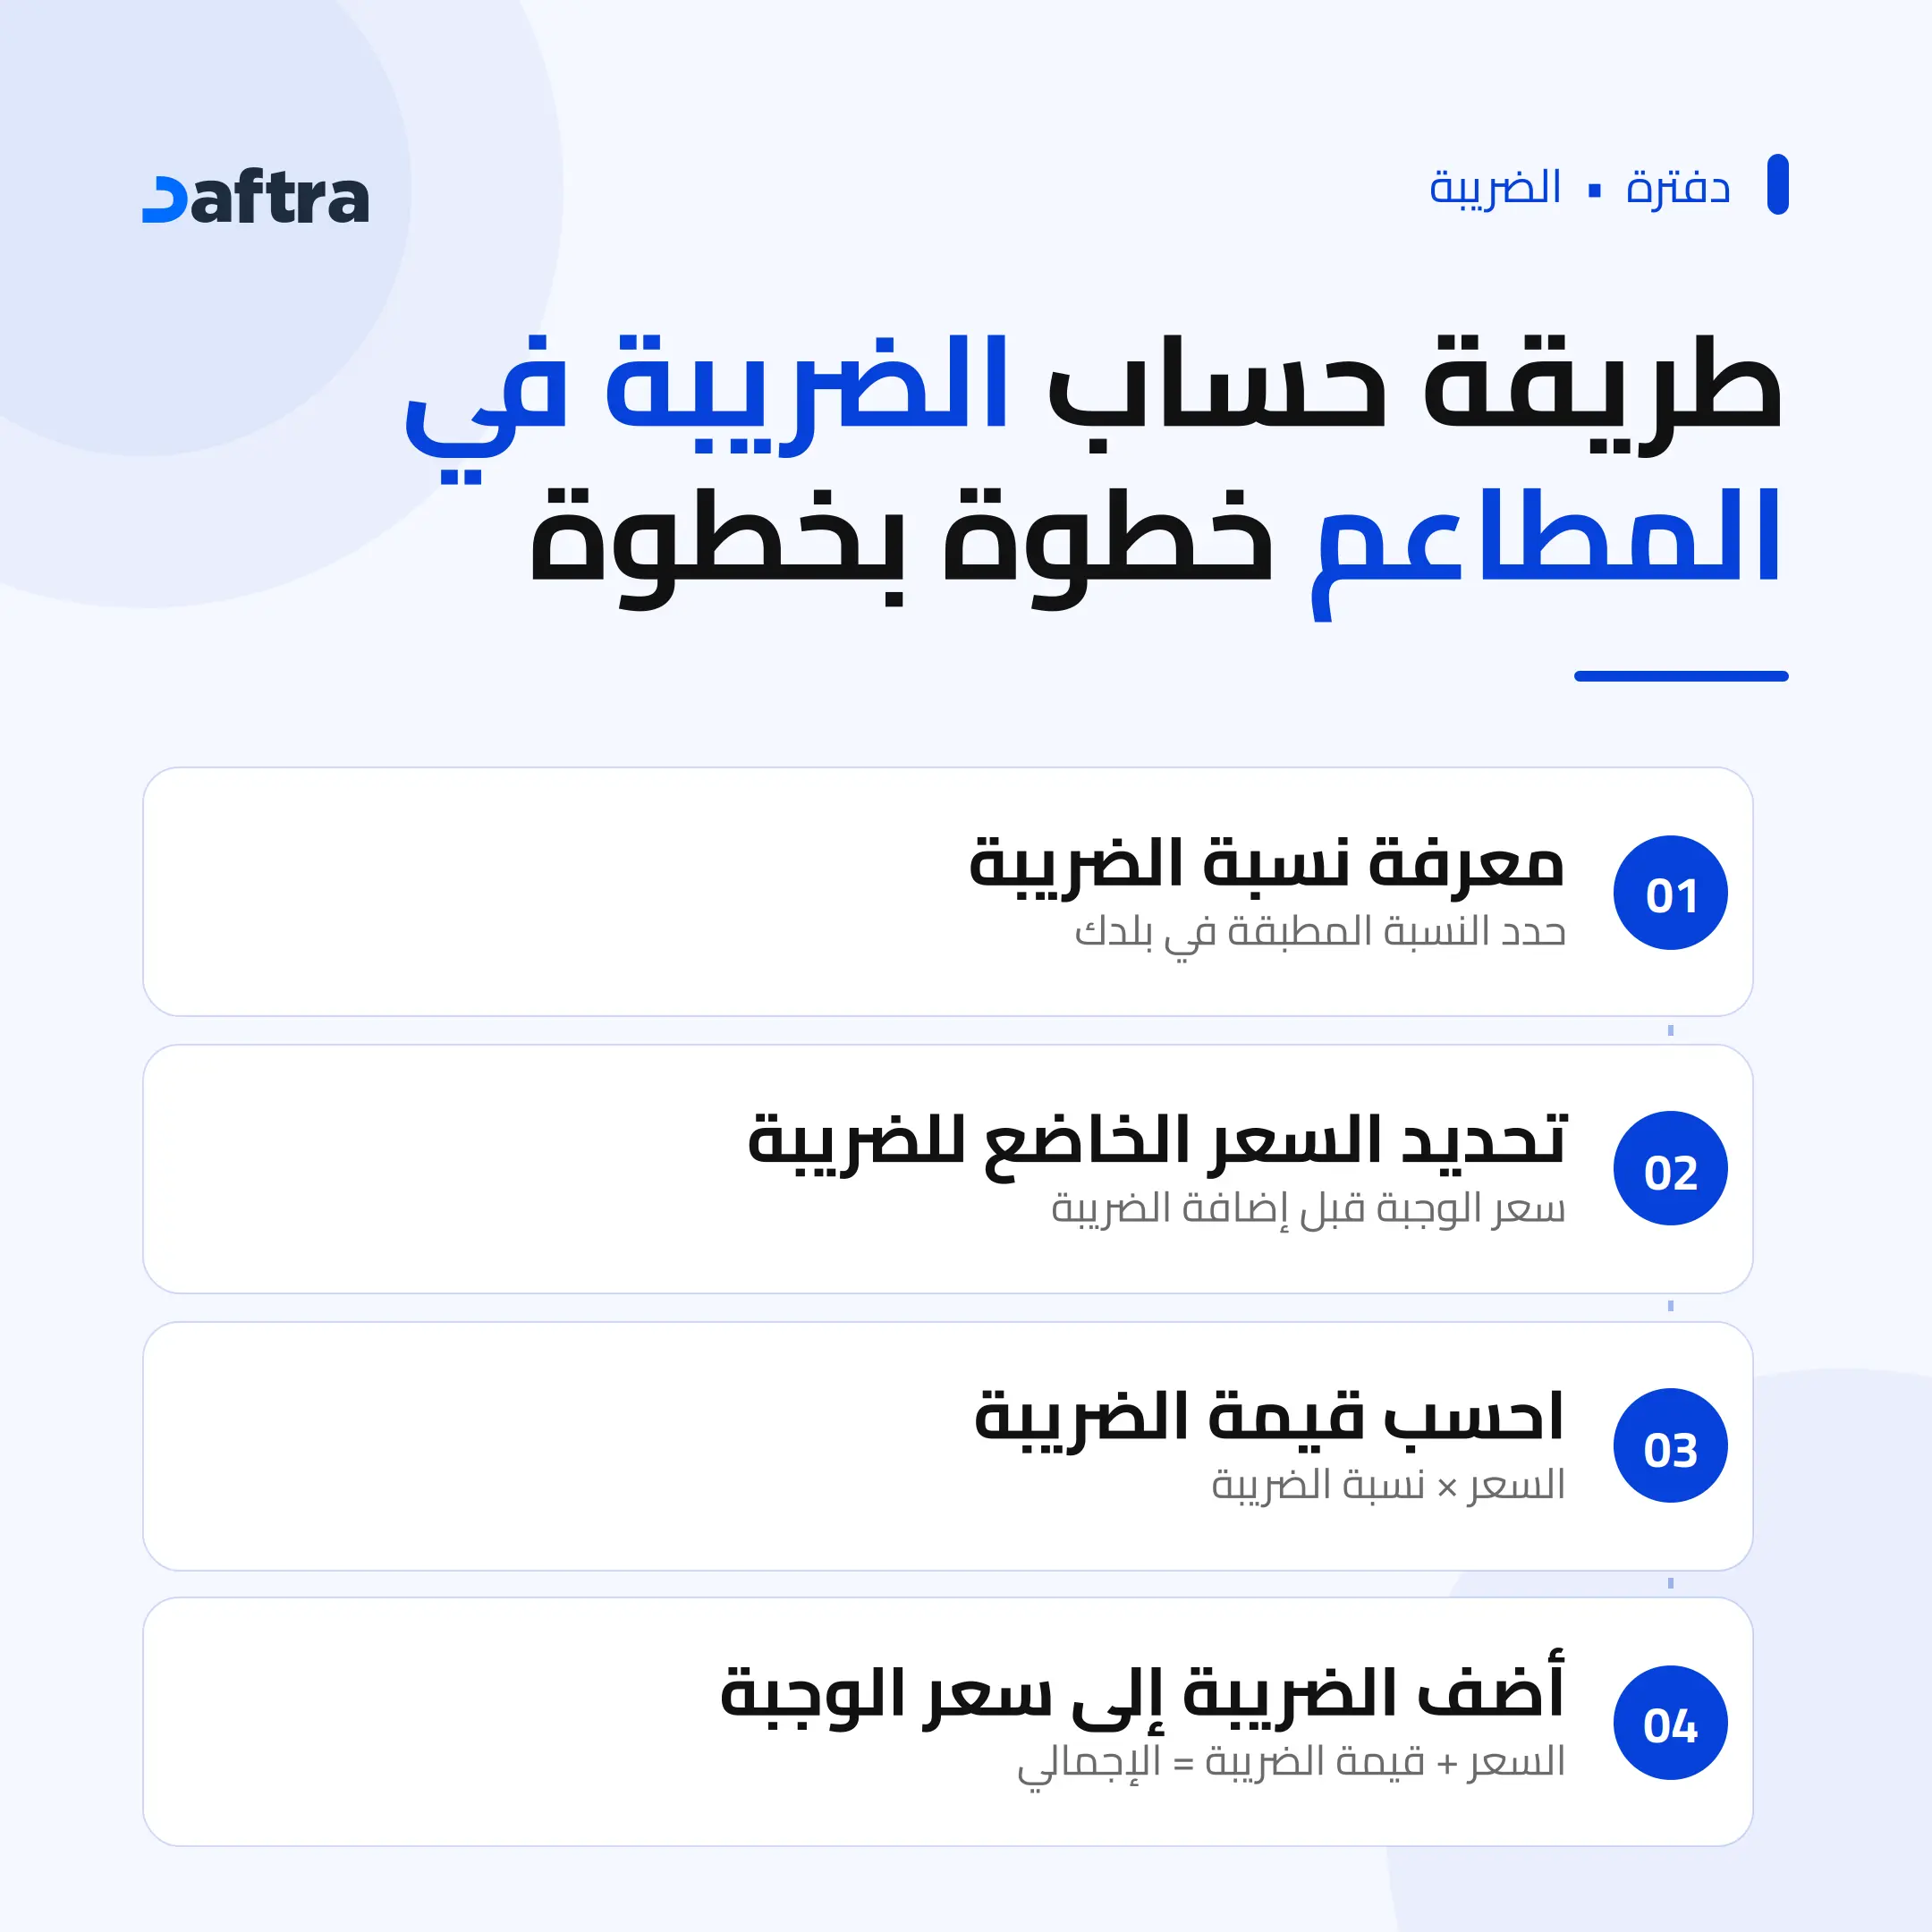
الخطوة الأولى: معرفة نسبة الضريبة
تختلف نسبة ضريبة القيمة المضافة حسب الدولة، لذلك يجب تحديد النسبة المطبقة على المطعم أولًا. ومن الأمثلة:
- السعودية: 15%.
- مصر: 14% للمطاعم الخاضعة للضريبة وفقًا للحالات والاشتراطات المحددة.
- الإمارات: 5%.
- الأردن: 16%.
- العراق: 0%.
الخطوة الثانية: تحديد السعر الخاضع للضريبة
السعر الخاضع للضريبة هو قيمة الوجبة أو الخدمة قبل إضافة الضريبة، وذلك عندما يكون السعر غير شامل للضريبة.
على سبيل المثال، إذا كان سعر الوجبة 100 ريال وكانت نسبة الضريبة 15%، فإن مبلغ 100 ريال هو السعر الخاضع للضريبة.
الخطوة الثالثة: احسب قيمة الضريبة
حوّل نسبة الضريبة من نسبة مئوية إلى رقم عشري، ثم اضربها في السعر الخاضع للضريبة.
قيمة الضريبة = السعر قبل الضريبة × نسبة الضريبة
في المثال السابق:
100 × 15% = 15 ريالًا
إذن قيمة ضريبة القيمة المضافة هي 15 ريالًا.
الخطوة الرابعة: أضف الضريبة إلى سعر الوجبة
بعد حساب قيمة الضريبة، تُضاف إلى السعر الأساسي لمعرفة إجمالي المبلغ الذي يدفعه العميل.
- سعر الوجبة: 100 ريال.
- ضريبة القيمة المضافة: 15 ريالًا.
- الإجمالي شامل الضريبة = 115 ريالًا.
أمثلة عملية على حساب ضريبة المطاعم
مثال: مطعم في السعودية بسعر غير شامل الضريبة
مطعم في السعودية يعرض وجبة بسعر 160 ريالًا غير شامل ضريبة القيمة المضافة، ونسبة ضريبة القيمة المضافة المطبقة هي 15%.
مثال: مطعم في السعودية بسعر شامل الضريبة
مطعم يعرض الوجبة بسعر 184 ريالًا شاملًا ضريبة القيمة المضافة، فإن هذا المبلغ هو السعر النهائي الذي يدفعه العميل.
مثال: مطعم في مصر خاضع لضريبة القيمة المضافة
لنفترض أن مطعمًا سياحيًا في مصر يقدم وجبة بسعر 500 جنيه قبل الضريبة. وبحسب بيان مصلحة الضرائب المصرية، تخضع المطاعم السياحية لضريبة القيمة المضافة بالسعر العام 14%.
مثال: طلب دليفري أو تطبيق توصيل وكيف يظهر في الفاتورة
لنفترض أن عميلًا طلب وجبة من مطعم في السعودية بقيمة 200 ريال قبل الضريبة، وكانت نسبة ضريبة القيمة المضافة 15%. إذا كان هناك 20 ريالًا رسوم توصيل خاضعة للضريبة، يمكن أن تظهر الفاتورة بهذا الشكل:
أشهر أخطاء حساب الضريبة في المطاعم
قد تبدو أخطاء حساب الضريبة بسيطة، لكنها قد تؤثر على قيمة الفاتورة، وهامش الربح، والتقارير الضريبية. وتزداد احتمالية حدوثها عندما تختلف طريقة تسعير قائمة الطعام عن إعدادات النظام أو عند إدخال البيانات يدويًا. ومن أشهر الأخطاء التي يجب الانتباه إليها:
1- الخلط بين السعر شامل الضريبة وغير شاملها
من أكثر الأخطاء شيوعًا عدم التمييز بين السعر المتضمن للضريبة والسعر غير المتضمن لها. فإذا كان سعر الوجبة في المنيو شاملًا للضريبة، يجب استخراج قيمة الضريبة من السعر النهائي، أما إذا كان غير شامل، فتُضاف الضريبة إلى السعر الأساسي.
2- احتساب الضريبة بشكل خاطئ بعد الخصم
يجب الانتباه إلى ترتيب الخصم والضريبة عند حساب الفاتورة، لأن تطبيق الضريبة على الإجمالي قبل الخصم أو بعده قد يغيّر قيمة الضريبة المستحقة، بحسب السياسة الضريبية المعتمدة وطريقة معالجة الخصومات. لذلك، يجب ضبط النظام وفق الطريقة الصحيحة وعدم الاعتماد على الحساب اليدوي.
3- عدم تحديث نسبة الضريبة في النظام
استخدام نسبة ضريبية قديمة أو غير صحيحة يؤدي إلى احتساب قيمة ضريبة مختلفة عن النسبة المطبقة فعليًا. لذلك، يجب مراجعة إعدادات الضرائب في النظام والتأكد من تحديث النسبة عند تغيرها أو عند إعداد النظام للعمل في دولة أو نشاط مختلف.
4- إصدار فاتورة لا تُظهر قيمة الضريبة بوضوح
من المهم أن توضح الفاتورة قيمة الضريبة والإجمالي بشكل واضح، حتى يعرف العميل قيمة ما دفعه، ويستطيع المطعم مراجعة المبيعات والضرائب المسجلة لديه بسهولة. كما يجب التأكد من توافق شكل الفاتورة مع المتطلبات الضريبية المطبقة.
5- اختلاف المبيعات المسجلة عن عمليات الكاشير
قد تكون المبيعات مسجلة بشكل صحيح في النظام، بينما يستخدم الكاشير إعدادًا مختلفًا عند إصدار الفاتورة، أو يحدث العكس. وقد ينتج عن ذلك اختلاف بين المبيعات الفعلية، والفواتير، وقيمة الضريبة المسجلة. لذلك، من المهم توحيد إعدادات الضرائب بين النظام ونقاط البيع ومراجعة التقارير بشكل دوري.
قد يهمك: مقارنة أفضل برنامج نقاط بيع للمطاعم
6- تسعير المنيو بطريقة خاطئة وخصم الضريبة من هامش الربح
إذا تم تحديد أسعار المنيو دون مراعاة ما إذا كانت شاملة للضريبة أو غير شاملة، فقد يضطر المطعم إلى تحمل الضريبة من السعر المحدد بدلًا من إضافتها بالطريقة المخططة، مما يؤدي إلى انخفاض هامش الربح.
لذلك، يجب تحديد طريقة التسعير قبل وضع الأسعار في المنيو، والتأكد من توافقها مع إعدادات النظام، حتى تكون الضريبة محسوبة ضمن السعر أو مضافة إليه بالطريقة المقصودة.
كيف تظهر الضريبة في فاتورة المطعم؟
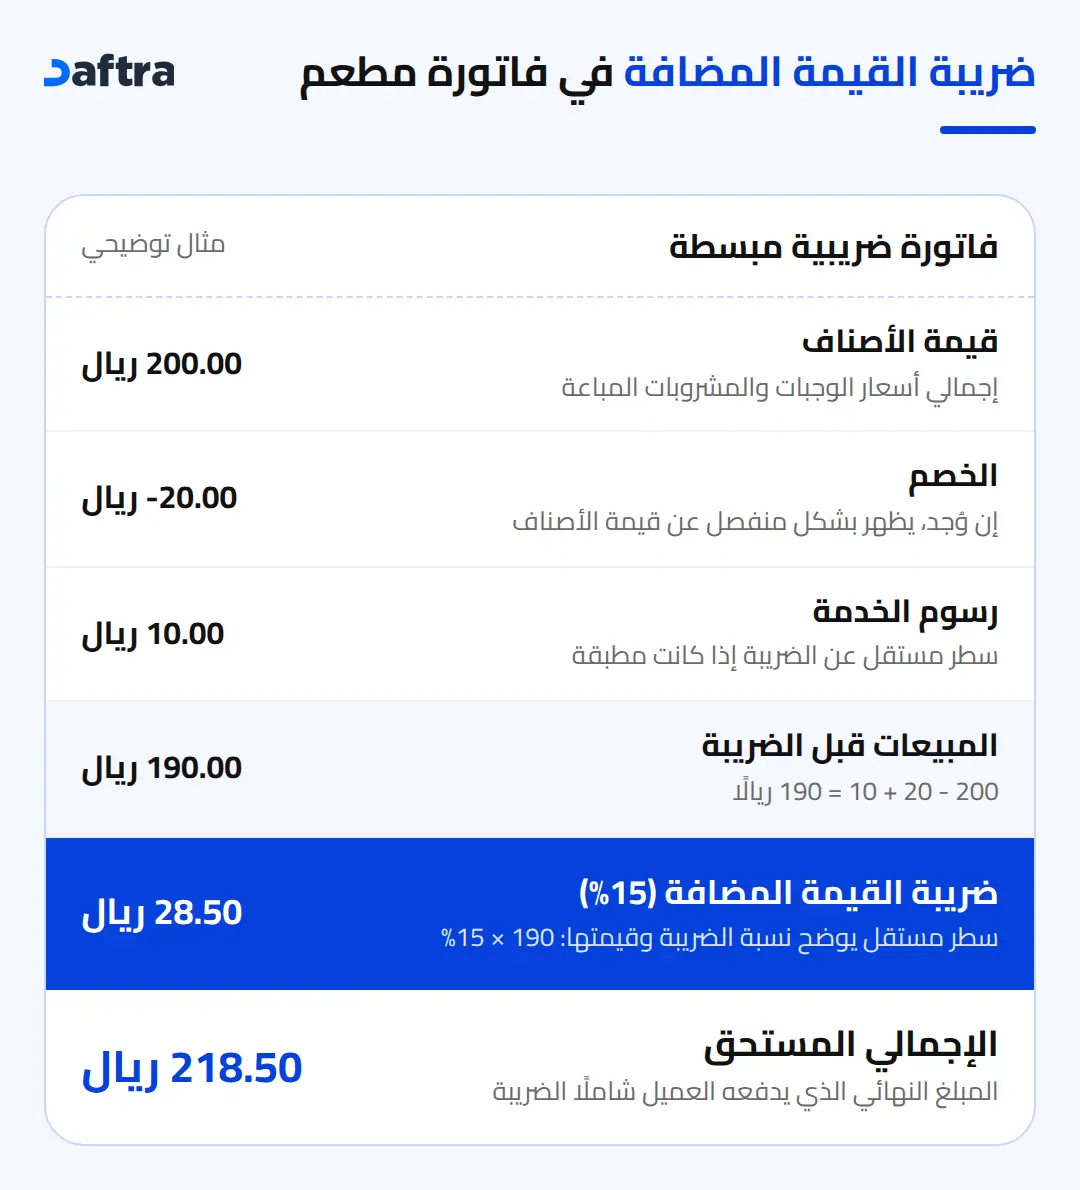
تظهر ضريبة القيمة المضافة في فاتورة المطعم بشكل واضح ومنفصل عن قيمة الأصناف، بحيث يستطيع العميل معرفة قيمة المبيعات قبل الضريبة، وقيمة الضريبة، والإجمالي النهائي.
وعادةً تتضمن الفاتورة العناصر التالية:
- قيمة الأصناف: إجمالي أسعار الوجبات والمشروبات المباعة.
- الخصم: إذا وُجد، يظهر بشكل منفصل عن قيمة الأصناف.
- رسوم الخدمة: تظهر كسطر مستقل عن الضريبة إذا كانت مطبقة.
- ضريبة القيمة المضافة: تظهر في سطر مستقل مع توضيح نسبة الضريبة وقيمتها.
- الإجمالي المستحق: المبلغ النهائي الذي يدفعه العميل شاملًا الضريبة.
للمزيد، اقرأ دليلنا الشامل: كيفية تطبيق الفاتورة الإلكترونية للمطاعم
ما القيد المحاسبي المبسط لضريبة القيمة المضافة في المطاعم؟
قيد ضريبة القيمة المضافة هو تسجيل محاسبي يوضح قيمة الضريبة المرتبطة بعمليات البيع والشراء التي تجريها المنشأة. ويُستخدم لإثبات الضريبة المحصلة من العملاء على المبيعات، والضريبة المدفوعة للموردين على المشتريات، ثم تسوية الفرق بينهما خلال الفترة الضريبية لتحديد المبلغ المستحق أو القابل للاسترداد. ويساعد تسجيل كل مرحلة في معرفة قيمة الضريبة المحصلة والمدفوعة والمبلغ النهائي المطلوب سداده:
عند البيع: تسجيل المبيعات والضريبة المحصلّة
عند بيع سلعة أو تقديم خدمة خاضعة للضريبة، يتم تسجيل قيمة المبيعات، إلى جانب الضريبة التي تم تحصيلها من العميل. وتُسجل الضريبة في حساب مستقل باعتبارها مبلغًا محصلًا لصالح الجهة الضريبية.
مثال:
باع مطعم وجبات بقيمة 20,000 ريال، مع ضريبة قيمة مضافة بنسبة 15%، أي 3,000 ريال.
يكون القيد:
عند المشتريات: تسجيل الضريبة المدفوعة
عند شراء السلع أو الخدمات الخاضعة للضريبة، يتم تسجيل قيمة المشتريات بشكل منفصل عن الضريبة التي دفعتها المنشأة للمورد، لتظهر قيمة ضريبة المدخلات بوضوح ضمن الحسابات.
مثال:
اشترى مطعم بضاعة بقيمة 10,000 ريال، وضريبة القيمة المضافة عليها 1,500 ريال.
يكون القيد:
في نهاية الفترة: تسوية الضريبة المحصلة والمدفوعة
في نهاية الفترة الضريبية، تتم مقارنة الضريبة التي حصلها المطعم من مبيعاته مع الضريبة التي دفعها على مشترياته. ويُستخدم حساب ضريبة القيمة المضافة تحت التسوية لإظهار نتيجة هذه المقارنة وتحديد المبلغ المستحق.
- إذا كانت الضريبة المحصلة أكبر من الضريبة المدفوعة، يكون الفرق مبلغًا مستحقًا للسداد.
- إذا كانت الضريبة المدفوعة أكبر من الضريبة المحصلة، يظهر الفرق كرصيد لصالح المنشأة وفق القوانين المعتمدة.
وبذلك تنتقل الضريبة من حسابات الضريبة المحصلة والضريبة المدفوعة إلى حساب ضريبة القيمة المضافة تحت التسوية عند إجراء التسوية.
عند السداد: إقفال الضريبة المستحقة
بعد تحديد المبلغ المستحق، يتم تسجيل عملية السداد لإقفال رصيد ضريبة القيمة المضافة تحت التسوية، ويُقابل ذلك بخروج المبلغ من البنك أو الخزينة.
وبهذه الطريقة تكون دورة تسجيل الضريبة واضحة: تحصيل الضريبة عند البيع، وإثبات الضريبة المدفوعة عند الشراء، ثم تسوية الحسابين في نهاية الفترة، وأخيرًا سداد المبلغ المستحق من البنك أو الخزينة.
كيف تساعدك أنظمة نقاط البيع والمحاسبة في حساب الضريبة تلقائيًا؟
مع كثرة الفواتير اليومية في المطاعم، يصبح حساب ضريبة القيمة المضافة يدويًا في كل مرة أمرًا مرهقًا، وقد يؤدي إلى أخطاء في قيمة الضريبة أو إجمالي الفاتورة. لذلك يساعدك برنامج إدارة المطاعم من دفترة على ضبط الضريبة وحسابها ضمن دورة الفاتورة والحسابات. ومن خلال إعدادات النظام، يمكنك:
- ضبط ضريبة القيمة المضافة من إعدادات النظام: يمكنك من خلال إعدادات النظام إضافة ضريبة جديدة أو تعديل الضريبة الموجودة، وتحديد طريقة تطبيقها على الأسعار، بحيث يتم استخدام الإعدادات الصحيحة عند إصدار الفواتير.
- حساب الضريبة تلقائيًا عند إصدار الفاتورة: عند إصدار الفاتورة، يتم تطبيق ضريبة القيمة المضافة وفق الإعدادات المحددة في النظام، بدلًا من حسابها وإدخالها يدويًا مع كل عملية بيع.
- حساب الضريبة على كل بند وإظهار إجماليها: يحسب النظام الضريبة على مستوى كل بند في الفاتورة، ثم يعرض إجمالي قيمة الضريبة بشكل واضح قبل الوصول إلى المجموع النهائي، مما يسهل مراجعة الفاتورة والتأكد من صحة الحساب.
- توليد قيد ضريبة القيمة المضافة تلقائيًا: لا تقتصر وظيفة النظام على حساب الضريبة في الفاتورة، بل يمكنه توليد قيد ضريبة القيمة المضافة تلقائيًا ضمن الحسابات، مما يربط عملية البيع بالتسجيل المحاسبي.
- تسوية وسداد الضريبة من خلال الحسابات والتقارير: بعد تسجيل الضريبة، يمكنك متابعتها من خلال الحسابات والتقارير، وإجراء تسوية الضريبة وسدادها، لتكون دورة التعامل مع الضريبة أكثر تنظيمًا من إصدار الفاتورة وحتى التسوية.
وباختصار، يساعدك النظام على الانتقال من مجرد حساب الضريبة على الفاتورة إلى إدارة دورة الضريبة كاملة، بداية من إعدادها وتطبيقها على المبيعات، وصولًا إلى تسجيلها ومراجعتها وتسويتها.
تعرف على طريقة عمل نقاط بيع المطاعم من دليل برنامج دفترة.
أسئلة شائعة حول طريقة حساب الضريبة في المطاعم
كيف أحسب الضريبة إذا كان السعر شاملًا للضريبة؟
إذا كان السعر شاملًا للضريبة، فهذا يعني أن الضريبة موجودة بالفعل داخل السعر النهائي. لذلك لا نضرب السعر في نسبة الضريبة مباشرة، بل نستخرج السعر قبل الضريبة أولًا:
السعر قبل الضريبة = السعر شامل الضريبة ÷ (1 + نسبة الضريبة)
قيمة الضريبة = السعر شامل الضريبة − السعر قبل الضريبة
فمثلًا، إذا كان سعر الوجبة 115 ريالًا شاملًا ضريبة 15%، يكون السعر قبل الضريبة 100 ريال، وقيمة الضريبة 15 ريالًا.
هل جميع المطاعم في مصر تخضع لضريبة القيمة المضافة؟
لا، لا يمكن القول إن جميع المطاعم في مصر تخضع لضريبة القيمة المضافة بنفس الطريقة. فبحسب المحتوى، المطاعم السياحية تخضع بنسبة 14%، بينما تخضع المطاعم غير السياحية عند بلوغ حد التسجيل وتوافر الاشتراطات المحددة، ويبلغ حد التسجيل 500 ألف جنيه.
كم نسبة ضريبة المطاعم في السعودية؟
في السعودية، تبلغ النسبة الأساسية لضريبة القيمة المضافة 15% على التوريدات الخاضعة للضريبة. ويعتمد التزام المطعم بالتسجيل وتحصيل الضريبة على خضوع المنشأة للضريبة ومتطلبات التسجيل؛ فالتسجيل يكون إلزاميًا عند تجاوز التوريدات الخاضعة 187.5 ألف ريال سنويًا.
هل يمكن حساب ضريبة المطعم تلقائيًا في الفاتورة؟
نعم. يمكن للنظام المحاسبي أو نظام نقاط البيع ضبط ضريبة القيمة المضافة عند إصدار الفاتورة، سواء كانت متضمنة في سعر الوحدة أو غير متضمنة. كما يمكن حساب الضريبة على كل بند وإظهار إجمالي الضريبة قبل المجموع النهائي، مع إمكانية إنشاء قيد الضريبة وتسوية المبالغ المستحقة وسدادها من خلال الحسابات والتقارير.
ما الفرق بين الضريبة المحصلة والضريبة المدفوعة؟
الضريبة المحصلة هي الضريبة التي يجمعها المطعم من العملاء عند بيع الوجبات والخدمات الخاضعة للضريبة، وتُسجل في حساب مستقل. أما الضريبة المدفوعة فهي الضريبة التي يدفعها المطعم عند شراء السلع أو الخدمات الخاضعة للضريبة من الموردين. وفي نهاية الفترة، تتم تسوية الضريبة المحصلة مقابل الضريبة المدفوعة لتحديد المبلغ المستحق، ثم يُسجل المبلغ في حساب ضريبة القيمة المضافة تحت التسوية تمهيدًا لسداده.



 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون