

كيفية حساب تكلفة الوحدة في التصنيع ومكوناتها مع مثال عملي
محتويات المقال:
- ملخص المقال
- ما المقصود بتكلفة الوحدة في التصنيع؟
- ما هي مكونات تكلفة الوحدة المصنعة؟
- كيفية حساب تكلفة الوحدة في التصنيع
- مثال عملي على حساب تكلفة الوحدة
- كيف يؤثر حجم الإنتاج على تكلفة الوحدة؟
- الفرق بين تكلفة الوحدة وتكلفة الإنتاج؟
- أهم الأخطاء عند حساب تكلفة الوحدة في التصنيع
- كيف يساعدك دفترة في حساب تكاليف التصنيع وتكلفة كل وحدة؟
- الخاتمة
تُعد تكلفة الوحدة في التصنيع من أهم المؤشرات التي تعتمد عليها الشركات لفهم التكلفة الفعلية لإنتاج منتجاتها واتخاذ قرارات مهمة بشأن التسعير والربحية. ولا تقتصر هذه التكلفة على المواد الخام والعمالة فقط، بل تشمل أيضًا تكاليف التصنيع غير المباشرة وغيرها من التكاليف المرتبطة بعملية الإنتاج والتخزين. لذلك، فإن حساب هذه التكلفة يتطلب تحديد جميع عناصر التكلفة وربطها بعدد الوحدات المُصنّعة.
في هذا المقال، نتعرف على مفهوم تكلفة الوحدة في التصنيع ومكوناتها، وكيفية حسابها مع مثال عملي، إلى جانب توضيح تأثير حجم الإنتاج على تكلفة الوحدة وأبرز الأخطاء التي قد تؤدي إلى نتائج غير دقيقة. كما نستعرض كيف يمكن لدفترة مساعدة المصانع على متابعة تكاليف الإنتاج الفعلية وتحليل الفروقات بين التكاليف المتوقعة والفعلية.
ما المقصود بتكلفة الوحدة في التصنيع؟
تكلفة الوحدة في التصنيع هي إجمالي تكلفة إنتاج وحدة واحدة من المنتج، وتشمل جميع التكاليف المرتبطة بتصنيعها، مثل المواد الخام والمكونات والتعبئة والتغليف والعمالة والتكاليف الصناعية غير المباشرة. ويُستخدم هذا المؤشر لمعرفة التكلفة الفعلية لإنتاج كل وحدة وتحديد الحد الأدنى لسعر البيع قبل تحقيق أي ربح.
وتُحسب تكلفة الوحدة من خلال توزيع إجمالي تكلفة الإنتاج على عدد الوحدات المصنعة خلال الفترة أو الدفعة الإنتاجية، مما يوفر أساسًا أدق للتسعير وتحليل الربحية.
ما هي مكونات تكلفة الوحدة المصنعة؟
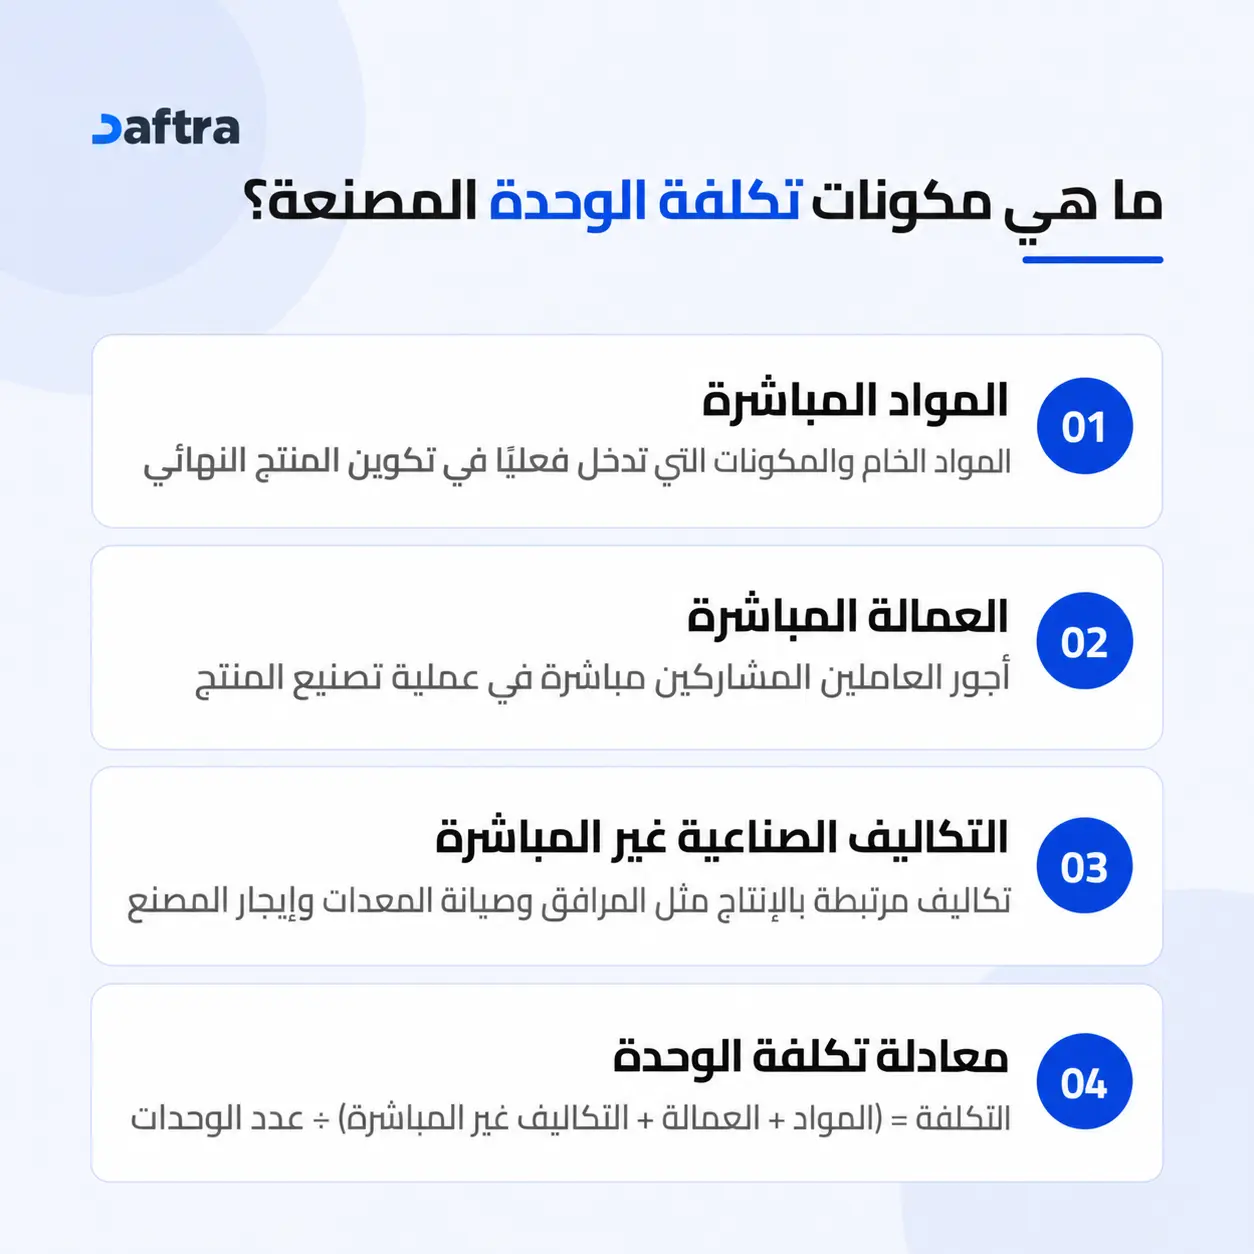
تتكون تكلفة الوحدة المصنعة من التكاليف اللازمة لإنتاج المنتج وتحويل المواد الخام إلى منتج تام. ويعتمد حسابها بشكل أساسي على ثلاثة مكونات رئيسية، وهي المواد المباشرة، والعمالة المباشرة، والتكاليف الصناعية غير المباشرة.
1. المواد المباشرة
هي المواد الخام والمكونات التي تدخل فعليًا في تكوين المنتج النهائي، ويمكن تحديد استهلاكها لكل وحدة بشكل مباشر. فعلى سبيل المثال، في صناعة الأثاث، يُعد الخشب والمسامير والطلاء من المواد المباشرة المستخدمة في تصنيع المنتج.
2. العمالة المباشرة
تشمل أجور العاملين المشاركين مباشرة في عملية تصنيع المنتج. ويمكن حساب نصيب الوحدة من هذه التكلفة بناءً على إجمالي أجور العمال وتوزيعها على عدد الوحدات المنتجة.
3. التكاليف الصناعية غير المباشرة
وهي التكاليف المرتبطة بعملية الإنتاج ولكن لا يمكن إسنادها مباشرةً إلى وحدة معينة، مثل المرافق، وصيانة المعدات، وإيجار المصنع، واستهلاك المعدات، والعمالة غير المباشرة. ورغم أنها لا تدخل في المنتج بشكل مباشر، فإنها ضرورية لاستمرار عملية التصنيع.
وبعد تحديد هذه المكونات، يمكن حساب تكلفة الوحدة المصنعة من خلال قسمة إجمالي تكاليف التصنيع على عدد الوحدات المنتجة:
تكلفة الوحدة = (المواد المباشرة + العمالة المباشرة + التكاليف الصناعية غير المباشرة) ÷ عدد الوحدات المنتجة
كيفية حساب تكلفة الوحدة في التصنيع
لحساب تكلفة الوحدة في التصنيع، ابدأ بتجميع جميع عناصر تكلفة التصنيع، بما في ذلك المواد، والمكونات والتعبئة وأجور العمالة، والتكاليف الصناعية غير المباشرة. بعد ذلك، احسب إجمالي تكلفة التصنيع من خلال جمع هذه العناصر، ثم اقسم إجمالي التكلفة على عدد الوحدات المنتجة فعليًا خلال الفترة أو الدفعة الإنتاجية.
تكلفة الوحدة = إجمالي تكلفة التصنيع ÷ عدد الوحدات المنتجة فعليًا
وتعتمد دقة تكلفة الوحدة على صحة عناصر التكلفة المستخدمة في الحساب، إلى جانب تسجيل الكمية الفعلية للوحدات المنتجة. لذلك، من المهم الاعتماد على بيانات الإنتاج الفعلية ومراعاة الكميات المستهلكة والهدر وأي تغيرات في تكاليف المواد أو الأجور، بدلًا من الاعتماد على بيانات قديمة أو كميات إنتاج تقديرية.
اقرأ أيضًا: ما هي نقطة التعادل وكيفية حسابها
كيف يؤثر حجم الإنتاج على تكلفة الوحدة؟
يؤثر حجم الإنتاج بشكل مباشر على تكلفة الوحدة، خاصةً بسبب طريقة توزيع التكاليف الثابتة على الوحدات المنتجة. فعندما ينخفض حجم الإنتاج، يتم توزيع التكاليف الثابتة على عدد أقل من الوحدات، مما يزيد نصيب كل وحدة منها ويرفع تكلفة الوحدة.
تكلفة الوحدة = إجمالي تكلفة التصنيع ÷ إجمالي عدد الوحدات المنتجة
أما عند زيادة حجم الإنتاج مع ثبات قاعدة التكاليف الثابتة، فتتوزع هذه التكاليف على عدد أكبر من الوحدات، مما يؤدي إلى انخفاض التكلفة الثابتة لكل وحدة. لذلك، فإن تحسين الإنتاجية وإنتاج المزيد من الوحدات بنفس قاعدة التكلفة الثابتة يمكن أن يساعد على خفض إجمالي تكلفة الوحدة.
ولا يعتمد حجم الإنتاج على عدد الوحدات فقط، إذ يمكن أن تؤدي التوقفات غير المخطط لها، ونقص المواد، ومشكلات الجودة، والخردة وإعادة العمل إلى تقليل حجم الإنتاج المقبول. وعندما تنتج المنشأة وحدات أقل بسبب هذه الخسائر، ترتفع تكلفة الوحدة نتيجة انخفاض عدد الوحدات التي تستوعب تكاليف التصنيع.
لهذا السبب، تساعد مقارنة حجم الإنتاج الفعلي بالمخطط، إلى جانب متابعة الإنتاجية والتوقفات والجودة، على تحديد أسباب انخفاض الإنتاج وفهم تأثيرها على تكلفة الوحدة.
نماذج قد تحتاجها
الفرق بين تكلفة الوحدة وتكلفة الإنتاج؟
تختلف تكلفة الإنتاج عن تكلفة الوحدة في نطاق القياس. فتكلفة الإنتاج تشمل جميع التكاليف المرتبطة بإنتاج المنتج، بما في ذلك المواد الخام، والعمالة المباشرة، وتكاليف التصنيع غير المباشرة.
أما تكلفة الوحدة أو متوسط التكلفة، فهي تمثل متوسط تكلفة إنتاج كل وحدة من المنتج النهائي، ويتم حسابها بقسمة إجمالي تكاليف الإنتاج على عدد الوحدات المنتجة:
تكلفة الوحدة = إجمالي تكاليف الإنتاج ÷ عدد الوحدات المنتجة
فعلى سبيل المثال، إذا بلغ إجمالي تكلفة الإنتاج 80,000 ريال لإنتاج 400 دراجة، فإن متوسط تكلفة الوحدة يكون 200 ريال للدراجة الواحدة.
وبالتالي، يمكن القول إن تكلفة الإنتاج توضح إجمالي ما تنفقه الشركة لإنتاج منتجاتها وتشغيل العمليات المرتبطة بها، بينما توضح تكلفة الوحدة متوسط نصيب كل وحدة من هذه التكاليف. ويساعد الفرق بينهما في اتخاذ قرارات التسعير وتحليل هوامش الربح ومقارنة خطوط الإنتاج المختلفة.
اقرأ أيضًا: دليل شامل عن تكلفة البضاعة المباعة
أهم الأخطاء عند حساب تكلفة الوحدة في التصنيع
قد يؤدي الخطأ في حساب تكلفة الوحدة إلى تسعير غير دقيق للمنتجات، وتقليل هوامش الربح، واتخاذ قرارات إنتاجية غير مناسبة. ومن أهم الأخطاء التي يجب تجنبها عند حساب تكلفة الوحدة:
1. عدم احتساب جميع تكاليف التصنيع
الاعتماد على تكلفة المواد الخام والعمالة المباشرة فقط قد يؤدي إلى التقليل من تكلفة الوحدة الحقيقية. يجب مراعاة التكاليف المرتبطة بعملية التصنيع، مثل المرافق، والصيانة، واستهلاك المعدات، والتكاليف العامة.
في أحد المصانع، تم حساب تكلفة المنتج بالاعتماد على تكلفة المواد الخام والأجور المباشرة فقط، دون إدراج تكاليف صيانة آلات الإنتاج واستهلاك المعدات. ونتيجة لذلك، ظهرت تكلفة الوحدة في الحسابات أقل من التكلفة الفعلية التي يتحملها المصنع لإنتاجها.
عند مراجعة عناصر التكلفة، تبين أن تجاهل هذه التكاليف أدى إلى انخفاض تكلفة المنتج بشكل غير دقيق، مما قد يؤثر لاحقًا على قرارات التسعير وتحليل هامش الربح.
2. التخصيص غير الدقيق للتكاليف العامة
توزيع التكاليف العامة بالتساوي على جميع المنتجات دون مراعاة اختلاف استهلاك الموارد قد يؤدي إلى حساب تكلفة وحدة غير دقيق. فاحتياجات المنتجات من المواد والعمالة ووقت تشغيل الآلات قد تختلف من منتج إلى آخر.
قامت إحدى الشركات بتحميل تكلفة حملة إعلانية على تكلفة المنتج، باعتبارها من المصروفات المرتبطة بالمنتج. إلا أن هذه الحملة لم تكن تكلفة لازمة لتصنيع المنتج أو لتحويل المخزون إلى حالته الحالية.
أدى إدراج المصروف الإعلاني ضمن تكلفة المنتج إلى رفع تكلفة الوحدة بشكل كبير، بدلًا من تسجيله ضمن المصروفات المرتبطة بالتسويق.
3. الخلط بين تكاليف التصنيع والتكاليف الإدارية
إضافة مصاريف مثل التسويق ورواتب الإدارة العامة إلى تكلفة التصنيع قد يؤدي إلى تضخيم تكلفة المنتج. لذلك من المهم التمييز بين التكاليف المرتبطة مباشرة بعملية التصنيع والمصاريف الأخرى.
4. تجاهل حجم الإنتاج والتكاليف المرتبطة بوقت الإنتاج
يتأثر نصيب الوحدة من التكاليف الثابتة بحجم الإنتاج، كما يمكن أن تؤدي أوقات الإعداد والتغيير وتوقف الآلات إلى زيادة تكلفة الوحدة، خاصة عند إنتاج كميات صغيرة. لذلك يجب أخذ حجم الإنتاج وكفاءة عملية التصنيع في الاعتبار عند حساب التكلفة.
5. استخدام بيانات تكلفة قديمة أو غير دقيقة
الاعتماد على أسعار قديمة للمواد أو معدلات أجور غير محدثة، أو إدخال البيانات يدويًا بشكل غير دقيق، قد يؤدي إلى نتائج خاطئة. وكلما كانت بيانات التكلفة محدثة ودقيقة، كان حساب تكلفة الوحدة أكثر موثوقية، مما يساعد على اتخاذ قرارات تسعير وربحية أفضل.
اقرأ أيضًا: ما هو أفضل برنامج محاسبة للمصانع؟
كيف يساعدك دفترة في حساب تكاليف التصنيع وتكلفة كل وحدة؟
يربط دفترة كنظام تخطيط موارد المؤسسات (ERP) في قطاع التصنيع قوائم المواد (BOMs) ومسارات الإنتاج بتكاليف المواد والعمالة والتكاليف الصناعية غير المباشرة، مما يساعد على تقدير تكلفة المنتج ومتابعة تكاليف التصنيع ضمن نظام واحد.
1- تقدير تكلفة المنتج قبل بدء التصنيع
يتيح دفترة تقدير تكلفة المنتج عند إعداد عروض الأسعار بالاعتماد على بيانات المواد والعمالة والإنتاج. ومع بدء التصنيع، تُحدّث التكلفة بناءً على استهلاك المواد والوقت الفعلي للعمال، لتوفير صورة أكثر دقة عن تكلفة المنتج دون الاعتماد على جداول البيانات.
2- متابعة التكلفة الفعلية لكل منتج
يساعد تتبع التكاليف الفعلية بشكل مستمر على معرفة تكلفة المنتج أثناء عملية الإنتاج وقبل شحنه، بدلًا من الانتظار حتى نهاية الفترة المالية. وعند تغير أسعار الموردين أو ظهور طلبات عاجلة تتطلب ساعات عمل إضافية أو مواد بتكلفة أعلى، يمكنك تقييم تأثير هذه التغييرات على تكلفة المنتج وهامش الربح.
كما يتيح تتبع التكلفة على مستوى الدفعات أو الأرقام التسلسلية الحصول على بيانات أكثر تفصيلًا، بدلًا من الاعتماد على متوسطات عامة قد تخفي الاختلافات بين المنتجات أو دفعات الإنتاج.
خلال عملي مع أحد مصانع الأثاث، واجهنا مشكلة في دقة حساب تكلفة المنتجات؛ فكانت قائمة مواد الإنتاج (BOM) تحدد استهلاك 5 ألواح خشب لكل وحدة، وعلى هذا الأساس كانت تُحسب التكلفة المتوقعة للوحدة. لكن خلال التصنيع، كان الاستهلاك الفعلي يرتفع أحيانًا إلى 6 ألواح بسبب الهالك أو أخطاء القص، ما جعل التكلفة المحسوبة أقل من التكلفة التي يتحملها المصنع فعليًا.
ومع تكرار هذه المشكلة، بدأنا في المصنع باستخدام برنامج دفترة لإدارة التصنيع. وعند تنفيذ أوامر التصنيع في البرنامج، أصبحت بيانات المواد المستخدمة والهالك مرتبطة بأمر التصنيع نفسه. ويتيح النظام عرض التكلفة المتوقعة والتكلفة الفعلية ضمن التقرير الكلي للتكاليف، إلى جانب إظهار المواد المستلمة والمواد الهالكة وتكاليف عمليات التصنيع.
وبذلك، عندما يرتفع استهلاك الخشب من 5 إلى 6 ألواح، يستطيع المصنع رصد الفرق بين الكمية المخططة والاستهلاك الفعلي، ومتابعة تكلفة الهالك ضمن أمر التصنيع. كما يمكنه استخدام تقرير تكاليف طلبات التصنيع لمراجعة الانحرافات بين القيم المتوقعة والفعلية وتحليلها حسب أمر التصنيع أو المنتج أو قائمة مواد الإنتاج.
النتيجة: لم تعد تكلفة الوحدة تعتمد على الكمية المخططة فقط، بل أصبح لدى المصنع رؤية أوضح للتكلفة الفعلية لكل دفعة، مع إمكانية تحديد أثر الهدر في المواد على تكلفة الإنتاج واتخاذ قرارات أدق بشأن التسعير وتقليل الفاقد.
ولمعرفة كيفية تسجيل المواد الهالكة الناتجة عن التصنيع ومتابعة تكلفتها داخل دفترة، يمكنك الاطلاع على دليل المواد الهالكة الناتجة عن التصنيع وكيفية تعامل النظام معها
3- تحليل تكلفة الإنتاج وتحسين قرارات التسعير
عند أتمتة حساب التكاليف وتحديثها، يصبح الوصول إلى بيانات تكلفة المنتج أكثر سهولة ودقة، مما يساعدك على اتخاذ قرارات أفضل بشأن التسعير، وقبول الطلبات، وتخطيط الإنتاج، وتحليل الربحية.
الخاتمة
تُعد دقة حساب تكلفة الوحدة خطوة أساسية لفهم التكلفة الفعلية للإنتاج واتخاذ قرارات أفضل بشأن التسعير والربحية وتخطيط الإنتاج. ولا يعتمد الوصول إلى تكلفة دقيقة على جمع تكاليف المواد والعمالة فقط، بل يتطلب أيضًا متابعة التكاليف الصناعية غير المباشرة، وحجم الإنتاج، واستهلاك المواد والهالك، مع تحديث بيانات التكلفة باستمرار.
ومع الاعتماد على بيانات الإنتاج الفعلية ومقارنة التكاليف المتوقعة بالتكاليف الفعلية، يمكن للمصانع اكتشاف الانحرافات وفهم أسباب ارتفاع تكلفة المنتجات والتعامل معها بشكل أفضل. كما تساعد أتمتة هذه العمليات على تقليل الأخطاء الناتجة عن التسجيل اليدوي وتوفير بيانات أوضح لاتخاذ القرارات.
ومن خلال دفترة، يمكن للمصانع متابعة أوامر التصنيع وتكاليف المواد والعمالة والتكاليف الصناعية غير المباشرة، إلى جانب مقارنة التكلفة المتوقعة بالتكلفة الفعلية وتحليل أثر الهالك والاستهلاك على تكلفة الإنتاج.





 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون