

محتويات المقال:
- ملخص المقال
- ما هي موازنة المبيعات التقديرية؟
- ما أهمية وفوائد إعداد الموازنة التقديرية؟
- كيفية اعداد الموازنة التقديرية للمبيعات
- مثال عملي شامل على اعداد الموازنة التقديرية
- المخاطر التي يجب تجنبها عند إعداد الموازنة التقديرية
- ما الفرق بين الموازنة التقديرية والميزانية العمومية؟
- ما هي عناصر الموازنة التقديرية للمبيعات؟
- ما هي مبادئ إعداد الموازنة التقديرية؟
- كيف يساعدك دفترة في إعداد الموازنة التقديرية؟
- الأسئلة الشائعة
هل تبحث عن أداة مالية قوية تساعدك في إدارة مبيعاتك بدقة؟ الإجابة بسيطة وتكمن في الموازنة التقديرية للمبيعات، فمن خلالها يُمكنك تحقيق إدارة مالية ناجحة وفعالة لأعمالك، إذ أنها وسيلة محاسبية ضرورية تُمكن أصحاب الأعمال من تحديد الأهداف المالية والتخطيط للإيرادات والأرباح والتدفق النقدي الإيجابي المتوقع في المستقبل، وفي هذا الصدد تسعى كل منشأة إلى وضع تصور مبدئي عن حجم المبيعات الخاصة بمنتجاتها خلال كل سنة؛ مما يساعدها في التخطيط المالي الجيد لعملها، لهذا نقدم لك في مقال اليوم دليل شامل عن الموازنة التقديرية للمبيعات وأهميتها، وخطوات إعدادها مع التطبيق العملي بالشكل الذي يساعدك كصاحب عمل على اتخاذ قرارات مالية مستنيرة تُدعم أداء عملك.
ما هي موازنة المبيعات التقديرية؟
يشير مصطلح الموازنة التقديرية للمبيعات إلى بيان تفصيلي بتوقعات للمبيعات التي سوف تحققها شركة ما خلال فترة زمنية معينة، وذلك بحسب التركيز على عدد الكميات المباعة وسعر بيع كل منها.
وتعتبر موازنة المبيعات أداة للتخطيط تساعد الشركة في عملية إدارة الموارد وتوقع الأرباح بناءً على التوقعات الموضوعة للمبيعات.
تحتاج إدارة المؤسسة إلى التعرف على ميزانية المبيعات للتعرف على مدى جودة الإنتاج، ويجب أن تكون ميزانية المبيعات دقيقة بأكبر صورة ممكنة لأنه يتم استخدام المعلومات الموجودة بها في مختلف الميزانيات الأخرى التي تضعها المؤسسة.
فإذا لم تكن موازنة المبيعات دقيقة فسوف يترتب على ذلك وجود أخطاء في بيانات مختلف الموازنات الأخرى.
وعند وضع موازنة المبيعات التقديرية يجب أن يتم الأخذ في الاعتبار مستويات المبيعات التي حققتها المؤسسة خلال فترات زمنية مماثلة؛ ليتم الوصول إلى أدق توقعات ممكنة للمبيعات؛ مما يساعد في النهاية أن تكون المؤسسة قادرة بشكل كبير على الوصول إلى أهدافها وتحقيق أكبر قدر ممكن من الأرباح.
من تعريف موازنة المبيعات التقديرية يُمكن استنتاج التالي:-
- تعد الموازنة التقديرية للمبيعات من أهم الأدوات التي تساعد الشركات في عملية تقدير أداء العمل لديها بشكل عام.
- تساعد موازنة المبيعات التقديرية الشركات على التعرف على مقدار الأرباح التي قد تحققه من خلال بيع منتج معين.
- تُفيد موازنة المبيعات التقديرية في وضع أهداف وإنجازات معينة تسعى المؤسسة لتحقيقها، ويمكنها معرفة ما إذا كانت حققت هدفها أم لا من خلال معرفة مدى اقترابها من تحقيق هذا الهدف، وتحديد الإجراءات التي يجب أن تتخذها لتحسين أداء العمل في الشركة.
- إمكانية التعديل على هذه الموازنة بشكل دوري على أساس ربع سنوي مثلًا وتنقيحها بالشكل اللازم، وذلك نظرًا لصعوبة التوصل إلى توقعات دقيقة لموازنة المبيعات خلال فترة زمنية معينة، ولكن يجب الحرص على إجراء مراجعة شاملة لباقي أنواع الميزانيات الخاصة بالشركة في حال إدخال أي تعديلات على موازنة المبيعات؛ لأنها تؤثر فيهم بشكل كبير.
ما أهمية وفوائد إعداد الموازنة التقديرية؟
تُعد الموازنة التقديرية أداة محاسبية وإدارية بالغة الأهمية في عالم الأعمال، وتكمن أهمية إعداد الموازنة التقديرية في العوامل التالية:-
تحديد أولويات وأهداف المنشأة
تساعد الموازنة التقديرية على تحديد الأهداف المالية والعمل على تحقيقها بشكل فعال، من خلال وضع خطط واضحة تساعد في تحليل المبيعات المستقبلية وتقدير المصروفات والتكاليف، وهو ما يُمكن الإدارة من تحديد المصادر المالية المطلوبة واتخاذ القرارات الصائبة التي تساعد على نجاح الأداء المالي.
تحقيق التوازن المالي
يُمكن من خلال الموازنة التقديرية تحقيق التوازن المالي بين الإيرادات والمصروفات، حيث أنها تساهم في تحديد ما إذا كانت الشركة ستحقق أرباحًا كافية في المستقبل أم هناك حاجة لوضع خطط أخرى لخفض التكاليف وزيادة مصادر التدفق النقدي الإيجابي من إيرادات المبيعات وغيرها.
اتخاذ القرارات المالية
تدعم الموازنة التقديرية عملية اتخاذ القرارات الاستراتيجية للإدارة المالية، ذلك من خلال المعلومات الموثقة والمحدثة الواردة بالموازنة بشأن رصد وتتبع الأداء المالي الفعلي للشركة مقابل التوقعات، مما يسهل تحديد الفروق واتخاذ الإجراءات والتعديلات اللازمة في الوقت المناسب مثل تطوير استراتيجيات إدارة الشؤون المالية وتخصيص الموارد بهدف ضبط التكاليف وتحسين الكفاءة المالية.
جذب ثقة الممولين والمستثمرين
تعتبر الموازنة التقديرية أداة مهمة لجذب الاستثمارات والتمويلات الخارجية، حيث يقوم المستثمرين والجهات الخارجية بالمقارنة أولاً بين بين أدائك المالي الفعلي وتوقعات الموازنة التقديرية لأعمالك، بهدف تحديد كفاءة الإدارة والتخطيط المالي لجهات استثماراتهم، فإذا كان ناتج المقارنة إيجابي بمعنى أن المنشأة حققت الربح المتوقع أو فائض عنه، يساهم ذلك في دفع المستثمرين لاتخاذ قرارات الاستثمار باطمئنان، أما إذا كان ناتج المقارنة سلبي بمعنى وجود عجز نقدي عن المتوقع في الموازنة فإنهم ينظرون إلى فرص أخرى لدى المنافسين.
وبذلك، يتضح أن فائدة إعداد الموازنة التقديرية هو تحقيق الاستقرار المالي والنمو المستدام لأي منشأة، فهو يعزز من جودة التخطيط المالي، ويساهم في اتخاذ قرارات أكثر وعيًا، كما يساعد على كسب ثقة المستثمرين والممولين من خلال وضوح الرؤية المالية ودقة التقديرات المستقبلية.
كيفية اعداد الموازنة التقديرية للمبيعات
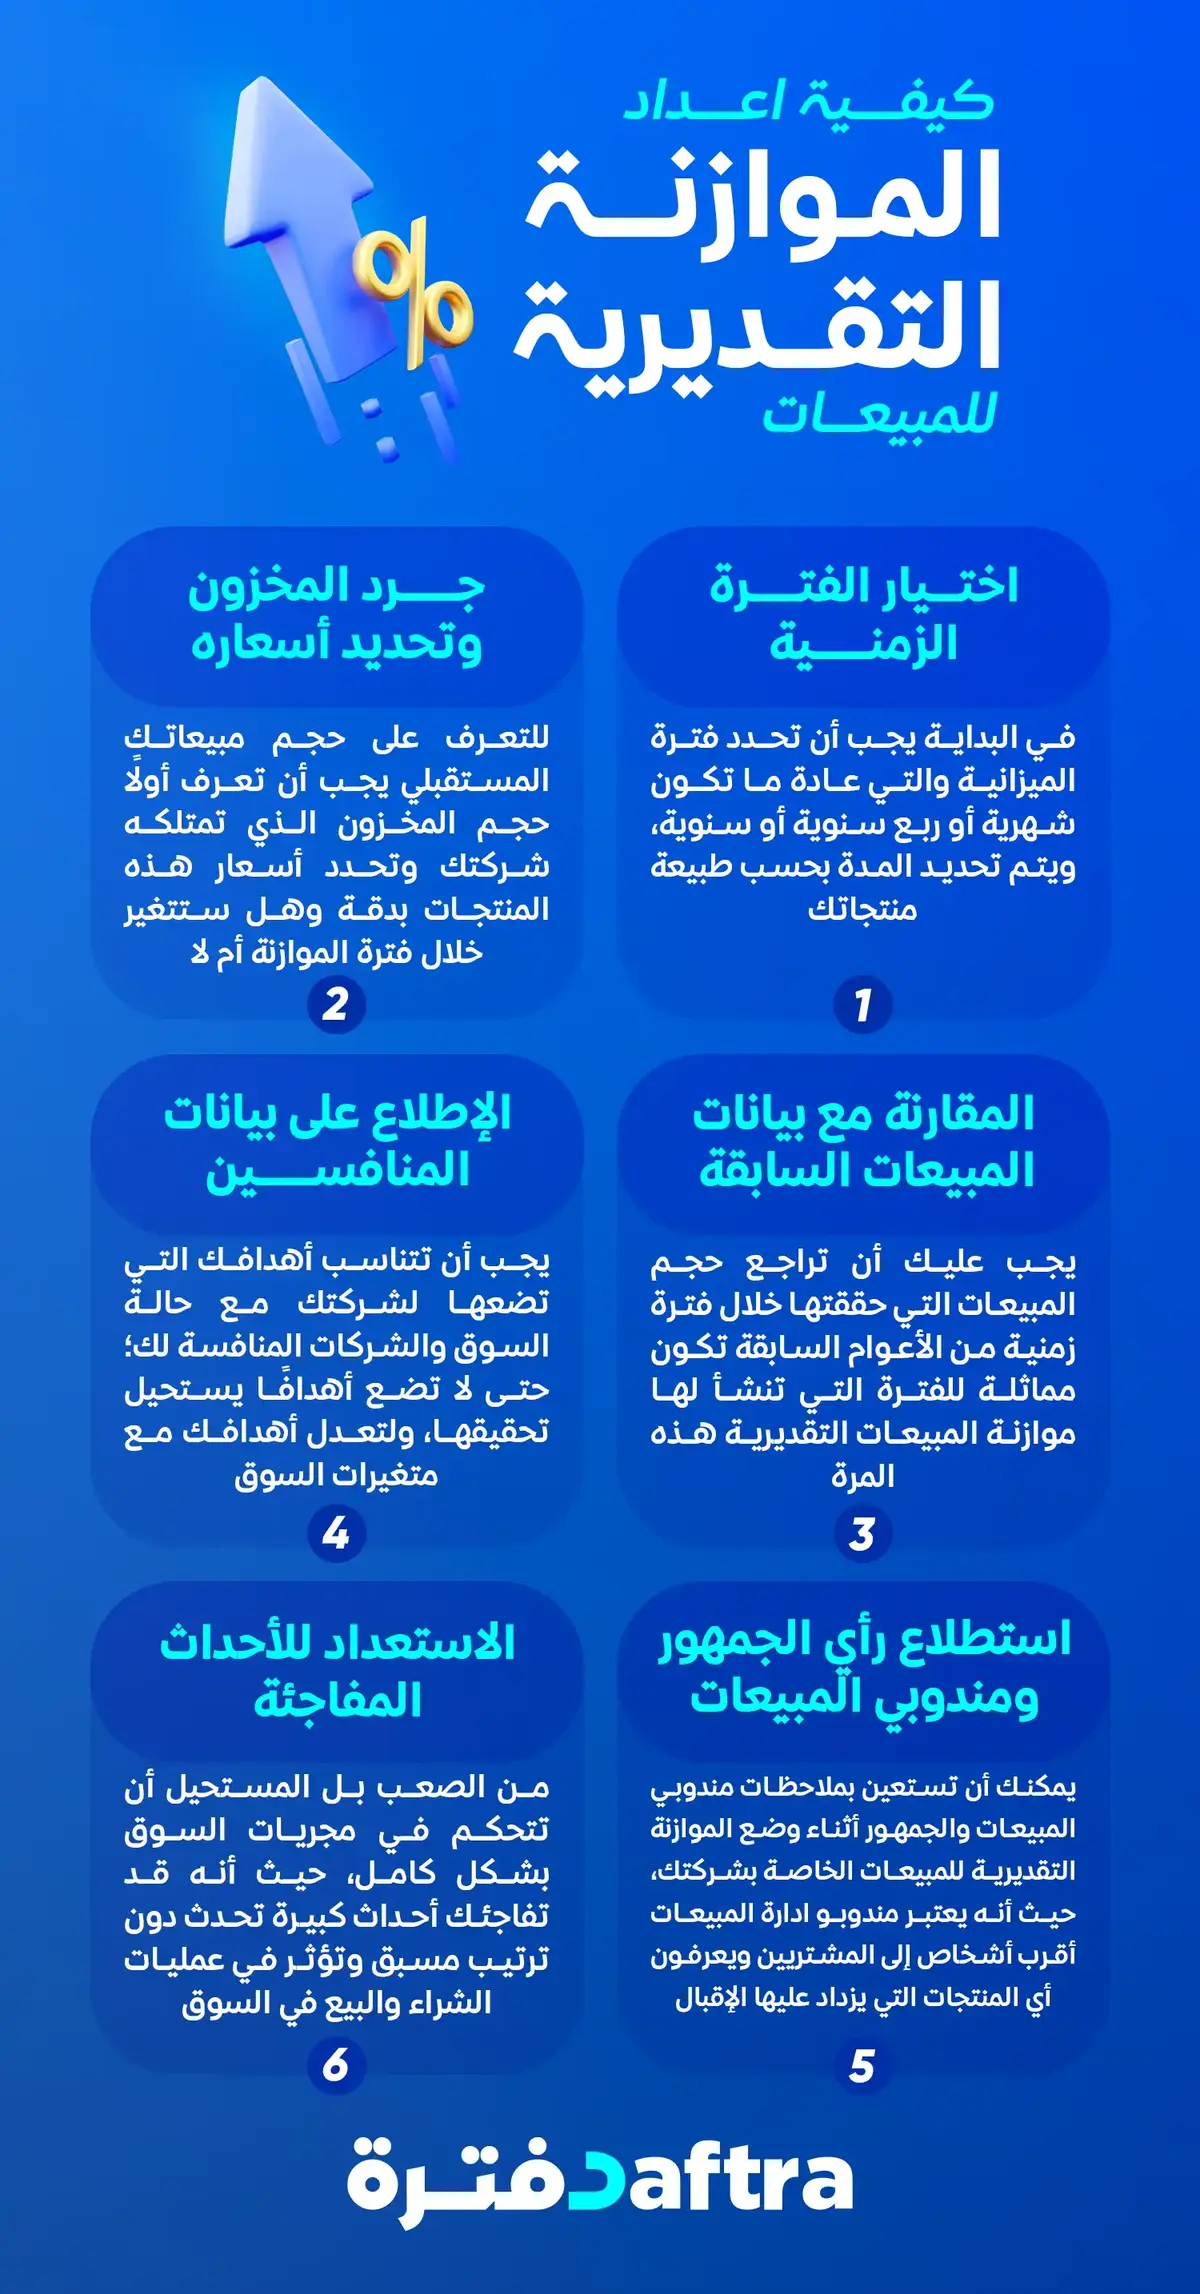
هناك مجموعة من الخطوات التي يجب اتباعها عند إعداد الموازنة التقديرية للمبيعات لتحقق هدفها بشكل كامل، وتبدأ خطوات إعداد الموازنة التقديرية للمبيعات من التخطيط الأولي (تحديد الفترة والمخزون والمقارنات السوقية)، مرورًا بتوقع الإيرادات، وصولًا إلى حساب التكاليف الثابتة والمتغيرة، لتنتهي بتحديد صافي الربح أو الخسارة المتوقع خلال فترة الموازنة، وتتمثل هذه الخطوات فيما يلي:
1- اختيار الفترة الزمنية
في البداية يجب أن تحدد فترة الميزانية والتي عادة ما تكون شهرية أو ربع سنوية أو سنوية، ويتم تحديد المدة بحسب طبيعة منتجاتك، فعلى سبيل المثال إذا كانت منتجاتك متغيرة باختلاف المواسم فقد تختار الميزانية ربع السنوية أما إذا كانت ثابتة طوال العام فبإمكانك اعتماد الميزانية السنوية.
2- جرد المخزون وتحديد أسعاره
للتعرف على حجم مبيعاتك المستقبلي يجب أن تعرف أولًا حجم المخزون الذي تمتلكه شركتك وتحدد أسعار هذه المنتجات بدقة، وهل ستتغير خلال فترة الموازنة أم لا، وهل ستضيف منتجات جديدة أم ستتوقف عن إنتاج منتج معين.
3- المقارنة مع بيانات المبيعات السابقة
راجع حجم المبيعات الذي حققته خلال فترة مماثلة من الأعوام السابقة، فهذا يجعل عملية التنبؤ بحجم المبيعات مبنية على أسس واقعية بدلًا من التخمين.
4- الاطلاع على بيانات المنافسين
يجب أن تتناسب أهدافك مع حالة السوق والشركات المنافسة، حتى لا تضع أهدافًا يستحيل تحقيقها، كما تساعدك هذه المقارنة على معرفة ما إذا كان انخفاض المبيعات ناتجًا عن قصور داخلي أم ركود عام في السوق.
5- استطلاع رأي الجمهور ومندوبي المبيعات
استعن بملاحظات مندوبي المبيعات الأقرب للمشترين، وكذلك آراء الجمهور المستخدم لمنتجاتك، فهذا لا يساعد فقط في دقة التوقع بل يعزز أيضًا الثقة بين ادارة المبيعات المؤسسة وعملائها.
6- الاستعداد للأحداث المفاجئة
ضع في اعتبارك أن السوق قد يتأثر بأحداث غير متوقعة (كما حدث مع جائحة كورونا)، لذا يجب ترك هامش في الموازنة للتعامل مع أي متغيرات طارئة.
7- التنبؤ بالإيرادات المستقبلية
بعد الوصول إلى تقدير واقعي لحجم المبيعات من الخطوات السابقة، تُحوَّل هذه التقديرات إلى توقع شامل للإيرادات المستقبلية، اعتمادًا على تحليلات السوق ومعدلات العرض والطلب والاستراتيجيات التسويقية المتبعة. وتشمل مصادر هذه الإيرادات البيع النقدي أو الآجل، والعوائد الاستثمارية من الأوراق المالية، والقروض البنكية، أو بيع الأصول الثابتة.
8- تقدير التكاليف المتغيرة المرتبطة بالعمليات الإنتاجية
تشمل هذه المرحلة تكاليف المواد الخام، وأجور العمالة غير المنتظمة، وتكاليف النقل والتوزيع والتسويق، والضرائب، والمدفوعات المستحقة للموردين والبنوك، ويُعتمد في تقديرها على حجم المبيعات المتوقع وتكلفة كل وحدة مباعة.
9- حساب التكاليف الثابتة
تشمل هذه المرحلة حساب التكاليف التي لا تتغير بتغير حجم المبيعات أو الإنتاج، مثل رواتب الموظفين والإيجار والفوائد والتأمينات، وتُحسب على أساس شهري أو سنوي حسب الإطار الزمني للموازنة.
10- حساب الربح أو الخسارة التقديرية
يُطرح إجمالي المصروفات من الإيرادات للوصول إلى صافي التدفق النقدي؛ وذلك بعد بعد حصر كل بنود الإيرادات والتكاليف، فإذا كانت النتيجة موجبة فهذا يعني تحقيق ربح (فائض)، أما إذا كانت المصروفات أكبر من الإيرادات فهذا يشير إلى خسارة (عجز مالي).
وبذلك، تتلخص مراحل إعداد الميزانية التقديرية في أربع خطوات رئيسية تبدأ بالتنبؤ بالإيرادات المستقبلية بناءً على تحليلات السوق ومصادر الدخل المختلفة، ثم تقدير التكاليف المتغيرة المتعلقة بالعمليات الإنتاجية، يليها حساب التكاليف الثابتة التي لا تتأثر بحجم الإنتاج أو المبيعات.
وأخيرًا حساب الربح أو الخسارة التقديرية من خلال مقارنة إجمالي الإيرادات بالمصروفات، لتحديد صافي التدفق النقدي المتوقع خلال فترة الموازنة.
مثال عملي شامل على اعداد الموازنة التقديرية
إحدي الشركات الصناعية السعودية تقوم بإعداد الموازنة التقديرية عن عام 2021 وتتوقع تحقيق المبيعات التالية:-
| يناير | فبراير | مارس | إبريل |
| 70.000 | 80.000 | 100.000 | 150.000 |
| كل وحدة من المنتج النهائي تستخدم 8 كيلو من المواد المباشرة، وسعر الكيلو يبلغ 3 ريال سعودي | |||
| تحتفظ الشركة في نهاية الشهر بمخزون إنتاج تام يبلغ 12% من مبيعات الشهر التالي له، مع العلم أنه كان إنتاج المخزون التام في 2020/12/31 يبلغ 15.000 وحدة. | |||
| كل وحدة من المنتج النهائي تحتاج إلى 3 ساعات عمل، ويبلغ أجر الساعة 15 ريال سعودي. | |||
| تحتفظ المنشأة في نهاية كل شهر بمخزون من المواد الخام يعادل 16% من احتياجات الإنتاج للمواد الخام للشهر التالي، علمًا بأن أخر مخزون من المواد الخام للإنتاج في 2020/12/31 بلغ 145.000. | |||
المطلوب إعداد الموازنات التقديرية للإنتاج عن شهر يناير وفبراير ومارس، والمواد الخام، والأجور لشهري يناير وفبراير فقط
1/ الموازنة التقديرية للإنتاج
| بيان | يناير | فبراير | مارس |
| حجم التقديري للوحدات التي سوف يتم إنتاجها | 70.000 | 80.000 | 100.000 |
| مخزون أخر الشهر المراد تكوينه من الإنتاج | 80.000 * 12 /100 = 9.600 | 100.000 * 12 /100 = 12.000 | 150.000 * 12 /100 = 18.000 |
| الإجمالي | 79.600 وحدة | 92.000 وحدة | 118.000 وحدة |
| عدد الوحدات المرحلة | 15.000 وحدة | 9.600 | 12.000 |
| حجم الإنتاج المطلوب من الوحدات بعد المخزون المرحل من نهاية الشهر السابق | 64.000 وحدة | 82.400 وحدة | 106.000 وحدة |
2/ الموازنة التقديرية للمواد الخام
| بيان | يناير | فبراير |
| حجم المواد الخام اللازمة للإنتاج المطلوب | 64.000 * 8 = 512.000 كيلو | 82.400 * 8 = 659.200 كيلو |
| مخزون أخر الشهر المراد تكوينه من من المواد الخام | 512.000 * 16 / 100 = 81.920 كيلو | 659.200 * 16 / 100 = 105.472 كيلو |
| الإجمالي | 593.920 كيلو من المواد الخام | 764.672 كيلو من المواد الخام |
| مخزون المواد الخام المرحل (المتوقع في بداية الشهر) | 145.000 | 81.920 |
| كمية المواد الخام النهائية المطلوب شراؤها | 448.920 كيلو | 682.752 كيلو |
| سعر الكيلو من المواد الخام | 3 ريال سعودي | 3 ريال سعودي |
| سعر المواد الخام المطلوب شراؤها | 448.920 * 3 = 1.346.760 ريال | 682.752 * 3 = 2,048.256 ريال |
3/ الموازنة التقديرية للأجور
| بيان | يناير | فبراير |
| عدد ساعات العمل | 64.000 * 3 = 192,000 ساعة | 82.400 * 3 = 247,200 ساعة |
| معدل أجر الساعة | 15 ريال | 15 ريال |
| الإجمالي | 192,000 * 15 = 2,880,000 ريال | 247,200 * 15 = 3,708,000 ريال |
المخاطر التي يجب تجنبها عند إعداد الموازنة التقديرية
الوقوع في بعض الأخطاء الشائعة أثناء إعداد الموازنة التقديرية للمبيعات قد يفرغها من قيمتها، بل وتتفاقم تبعات هذه المخاطر والأخطاء إلى إلى قرارات مالية خاطئة تنعكس سلبًا على أداء الشركة بالكامل؛ لذلك من المهم أن تكون على دراية بأبرز هذه المخاطر وكيفية تجنبها بحلول عملية سريعة وفعالة، لضمان أن تعكس الموازنة صورة واقعية وقابلة للتنفيذ فعليًا.
| المخاطر التي يجب تجنبها عند إعداد الموازنة التقديرية | كيفية التجنب |
| المبالغة في تقدير المبيعات أو التقليل منها من خلال وضع تقديرات غير واقعية لحجم المبيعات، سواء بالمبالغة فيها مما يؤدي لشراء مخزون زائد وتوظيف عمالة أكثر من الحاجة، أو بتقليلها عمدًا مما يُضعف جودة القرارات ويحد من فرص النمو. | الاعتماد على بيانات فعلية من فترات سابقة مماثلة، ودمج أكثر من مصدر للتقدير كما ذكرنا في خطوات الإعداد مثل آراء مندوبي المبيعات واستطلاعات العملاء، بدلًا من الاعتماد على التخمين أو الطموحات غير المدروسة. |
| إعداد الموازنة بمعزل عن حالة السوق والمنافسين قد يجعلها بعيدة عن الواقع، فتضع الشركة أهدافًا يستحيل تحقيقها أو تفوّت فرصًا حقيقية للنمو. | متابعة أداء المنافسين وتحليل اتجاهات السوق بشكل دوري، وتحديث التقديرات كلما طرأت تغيرات جوهرية على الطلب أو المعروض. |
| التعامل مع الموازنة كوثيقة ثابتة لا تتغير طوال العام يجعلها غير قادرة على مواكبة أي متغيرات اقتصادية أو تشغيلية طارئة. | مراجعة الموازنة بشكل دوري (شهريًا أو ربع سنويًا) وتعديلها بناءً على الأداء الفعلي والمستجدات، مع ترك هامش احتياطي للتعامل مع الأحداث غير المتوقعة. |
| إغفال بعض بنود التكاليف أو تقديرها بشكل تقريبي يؤدي إلى انحراف كبير بين الأرباح المتوقعة والأرباح الفعلية. | حصر جميع بنود التكاليف بدقة (ثابتة ومتغيرة) بالاستعانة بسجلات المصروفات الفعلية السابقة، ومراجعتها بالتوازي مع أي تغير في حجم الإنتاج أو الأسعار. |
| الاكتفاء بإعداد الموازنة في بداية العام دون مقارنتها لاحقًا بالأداء الفعلي يفقدها دورها كأداة للرقابة والتصحيح. | وضع آلية دورية لمقارنة الأداء الفعلي بالمخطط، وتحليل الانحرافات فور ظهورها، واتخاذ الإجراءات التصحيحية اللازمة في الوقت المناسب بدلًا من انتظار نهاية الفترة المالية. |
ما الفرق بين الموازنة التقديرية والميزانية العمومية؟
يُمكن توضيح الفرق بين الموازنة التقديرية والميزانية العمومية بوضوح من خلال الجدول التالي:-
| وجه المقارنة | الموازنة التقديرية | الميزانية العمومية |
| التعريف | خطة تقديرية يتم إعدادها وفقا للوضع المالي الحالي للمنشأة، بهدف توضيح خط سير العمل خلال فترة مستقبلية محددة. | هي مقياس فعلي للوضع والأداء المالي للمنشأة خلال فترة زمنية محددة، من خلال سرد البنود الخاصة بكل من الأصول والخصوم وحقوق المساهمين. |
| الهدف | تساعد تقديرات المبيعات والنفقات والأرباح بالموازنة التقديرية في أغراض التخطيط والتحكم المالي. | هدفها الأساسي هو توثيق الأداء المالي للشركة خلال فترة محددة. |
| التركيز | تركز على تقدير المبيعات والتكاليف بشكل فردي وتفصيلي لكل قسم أو نشاط داخل المنشأة. | تركز على تقديم النتائج المالية الإجمالية للمنشأة ككل خلال فترة محددة في شكل معلومات مُجمعة ومُلخصة. |
| الإطار الزمني | يتم إعدادها في بداية العام المالي. | يتم إعدادها في نهاية العام المالي مع القوائم المالية الأخرى مثل قائمة الدخل، وقائمة التغير في حقوق الملكية، وقائمة التدفقات النقدية. |
| الاستخدام | ترتيب الأولويات الاستثمارية، ومراقبة مدى تنفيذ الأهداف المالية المتوقعة. | تقديم تقارير مالية موثوقة ومعتمدة للمستثمرين والمساهمين والجهات المعنية باعتبارها أداة أساسية للإفصاح والمساءلة المالية. |
أن الموازنة التقديرية هي خطة مستقبلية للميزانية العمومية، وبالتالي أن خطأ في الموازنة يُمكن أن يؤثر سلبيًا على الميزانية العمومية في نهاية السنة المالية.
يتّضح أن الموازنة التقديرية تختلف عن الميزانية العمومية من حيث التعريف والهدف والتركيز والإطار الزمني والاستخدام، فالموازنة التقديرية تُعد خطة مستقبلية تهدف إلى التخطيط والتحكم المالي من خلال تقدير المبيعات والنفقات بشكل تفصيلي لكل نشاط، ويتم إعدادها في بداية العام المالي.
أما الميزانية العمومية فهي أداة توثق الأداء المالي الفعلي للمنشأة بنهاية العام، وتُظهر النتائج المالية الإجمالية في صورة مُجمعة تُستخدم للإفصاح أمام المستثمرين والجهات المعنية. وبالتالي، فإن أي خطأ في إعداد الموازنة التقديرية قد ينعكس سلبًا على نتائج الميزانية العمومية في نهاية الفترة.
ما هي عناصر الموازنة التقديرية للمبيعات؟
تُعد موازنة المبيعات التقديرية من أبرز عناصر الموازنة العامة، حيث تعتمد عليها الإدارة في وضع التصورات المستقبلية للإيرادات المتوقع تحقيقها خلال فترة معينة. ولتحقيق هذا الهدف، لا بد من تحديد عناصر الموازنة التقديرية للمبيعات وهي:
1ـ توقع حجم المبيعات
من خلال إطلاع إدارة الشركة على بيانات الأعوام السابقة تتوقع الإدارة حجم المبيعات التي سوف تحققها الشركة بناءً على الاتجاهات السابقة، حيث يتم التنبؤ بالكمية التي سوف يبيعونها من منتج ما خلال فترة الموازنة وبالتالي سيساعد في توقع الأرباح التي ستحصل عليها الشركة.
2ـ سعر كل وحدة
توضح إدارة الشركة السعر المحدد لبيع كل منتج أو خدمة من خدماتها، وإذا توقعت الإدارة حدوث أي تقلبات في هذه الأسعار خلال فترة الموازنة فيجب أن يتم إدراج هذا التوقع في الموازنة التقديرية للمبيعات.
3ـ إجمالي الإيرادات والأرباح
أما العنصر الأخير عناصر موازنة المبيعات هو إجمالي الإيرادات، ويمكنك حساب هذا من خلال ضرب توقعات حجم المبيعات في سعر كل وحدة، وفي النهاية سينتج لك موازنة المبيعات التقديرية.
تتكوّن الموازنة التقديرية للمبيعات من ثلاثة عناصر رئيسية تبدأ بتوقع حجم المبيعات اعتمادًا على بيانات الأعوام السابقة، ثم تحديد سعر كل وحدة مع مراعاة أي تغيرات محتملة، وأخيرًا حساب إجمالي الإيرادات والأرباح من خلال ضرب حجم المبيعات المتوقع في سعر الوحدة، والناتج هو الموازنة التقديرية للمبيعات.
ما هي مبادئ إعداد الموازنة التقديرية؟
لضمان فعالية الموازنة التقديرية في تحقيق أهداف المؤسسة، لا بد من الالتزام بمجموعة من المبادئ الأساسية التي تُعد بمثابة إطار مرجعي يُوجّه عملية إعداد الموازنة ويُسهم في دقتها وكفاءتها. تتعدد مبادئ الموازنة التقديرية ومنها:-
- الواقعية والدقة: يجب أن تكون التقديرات واقعية ومبنية على بيانات دقيقة وتحليلات معمق.
- المرونة: لابد أن تكون الموازنة قابلة للتعديل في حالة تغير الظروف الاقتصادية أو السوق.
- الشمولية: ينبغي أن تغطي جميع جوانب الأعمال، من الإيرادات والمصروفات إلى التدفقات النقدية والاستثمارات.
- التوافق مع الأهداف الاستراتيجية: يجب أن تتماشى الموازنة التقديرية مع الأهداف العامة والاستراتيجيات طويلة الأمد للمؤسسة.
- المشاركة: يفضل إشراك مختلف الأقسام والمستويات الإدارية في عملية إعداد الموازنة الموازنة التقديرية لضمان الدقة والقبول.
- المتابعة والتقييم: يجب مراقبة الأداء بانتظام مقابل الموازنة التقديرية وتحليل الانحرافات لاتخاذ الإجراءات التصحيحية عند الضرورة.
تقوم مبادئ إعداد الموازنة التقديرية على أسس عدة، من أهمها الواقعية والدقة في التقديرات، والمرونة لمواكبة التغيرات، والشمولية لتغطية جميع جوانب العمل، بالإضافة إلى التوافق مع الأهداف الاستراتيجية للمؤسسة، والمشاركة بين مختلف الأقسام، وأخيرًا المتابعة والتقييم المستمرين لضمان الانضباط المالي واتخاذ الإجراءات التصحيحية عند الحاجة.
كيف يساعدك دفترة في إعداد الموازنة التقديرية؟
لعمل الموازنة التقدرية للمبيعات تحتاج لمعرفة بعض الأشياء قبل البدأ منها حجم المخزون الذي تمتلكه شركتك ويمكنك برنامج ادارة المستودعات والمخزون من معرفة حجم المنتجات المتوفرة في المخزون بضغطة زر واحد ولن تحتاج لعمل جرد للمخزون بالكامل في كل مرة تحتاج عمل الموازنة التقديرية للمبيعات
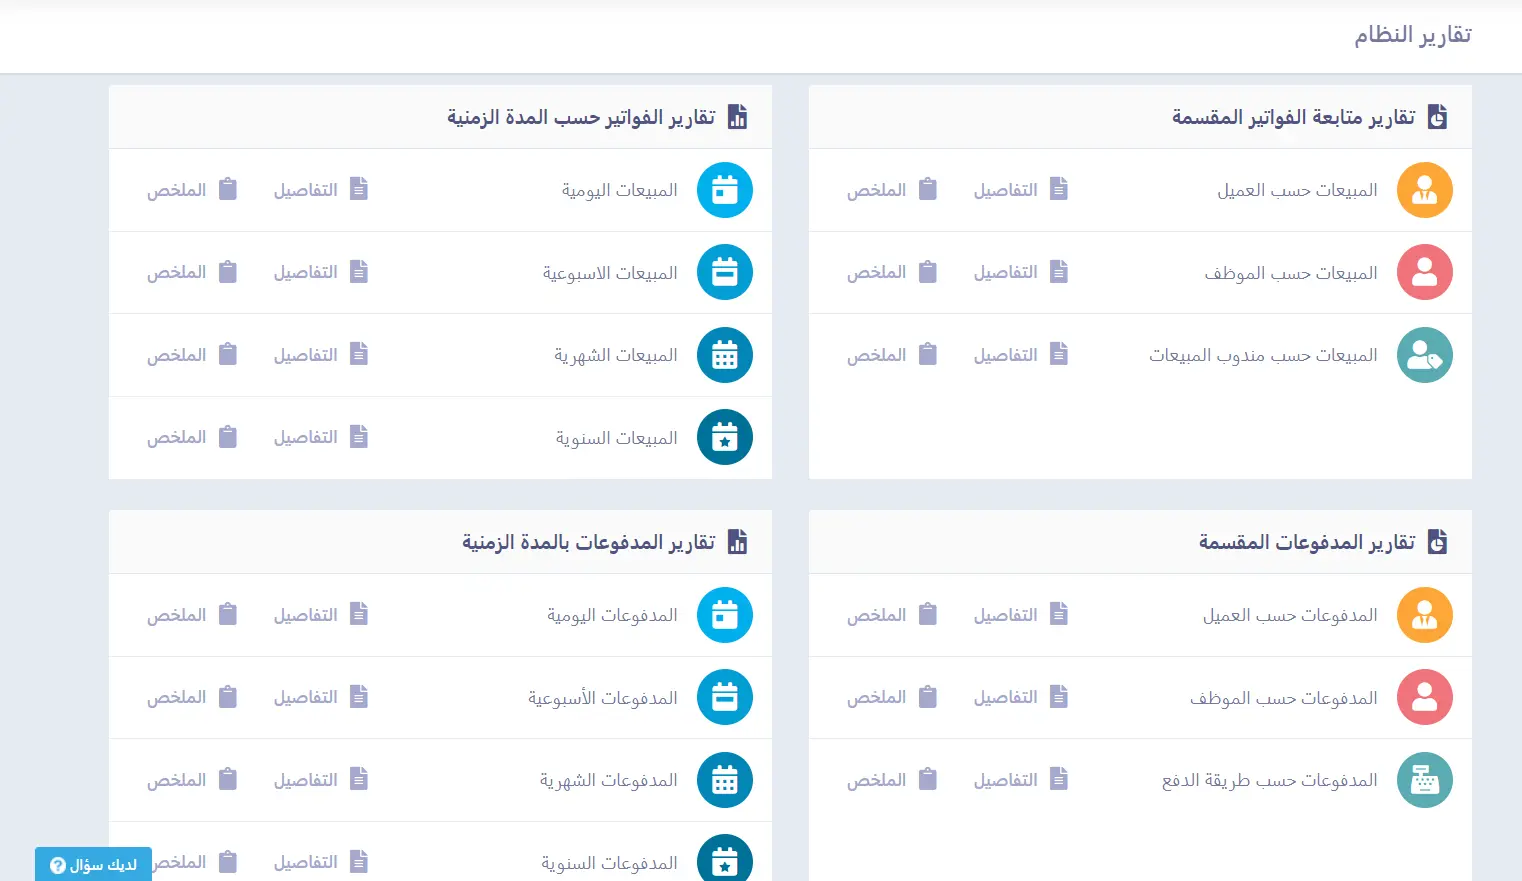
وابضا تحتاج لعمل مقارنة مع بيانات المبيعات السابقة ويمكنك عمل ذلك سهولة في برنامج ادارة المبيعات في دفترة حيث يمكنك معرفة حجم المبيعات عن فترة زمنية محددة حسب اختيارك ومعرفة انواع المنتجات المباعة وسعر بيع كل منتج منها
الأسئلة الشائعة
ما هي موازنة المبيعات؟
موازنة المبيعات التقديرية هي بيان تفصيلي لتقدير إيرادات المبيعات التي سوف تحققها الشركة خلال فترة زمنية معينة، وذلك بحسب التركيز على عدد الكميات المباعة وسعر بيع كل وحدة. وتُستخدم كأداة للتخطيط تساعد في إدارة الموارد وتوقع الأرباح بناءً على التوقعات الموضوعة للمبيعات، وعادة يتم إعدادها بشكل ربع سنوي.
ما هو دور الموازنات التقديرية في تقييم الأداء المالي؟
تلعب الموازنة التقديرية دورًا مهمًا في تقييم الأداء المالي من خلال مقارنة الأداء المالي الفعلي مع ما تم توقعه في الموازنة. هذا يساعد الإدارة على تحديد الفروق واتخاذ الإجراءات والتعديلات اللازمة، مثل تطوير استراتيجيات الإدارة المالية وتخصيص الموارد بهدف ضبط التكاليف وتحسين الكفاءة المالية.
ما الهدف من إعداد الموازنة التقديرية؟
الهدف من إعداد الموازنة التقديرية هو تحديد أولويات وأهداف المنشأة المالية، وتحقيق التوازن المالي بين الإيرادات والمصروفات، ودعم عملية اتخاذ القرارات المالية، إلى جانب جذب ثقة الممولين والمستثمرين من خلال تقديم صورة واضحة عن التوقعات المالية المستقبلية للمنشأة.
ما هو دور الموازنة التقديرية في اتخاذ القرار؟
تدعم الموازنة التقديرية عملية اتخاذ القرارات الاستراتيجية للإدارة المالية من خلال توفير معلومات دقيقة وموثقة بشأن الأداء المتوقع، ما يساعد على التعديل في الخطط، وتطوير السياسات المالية، وضبط التكاليف بما يعزز الكفاءة والربحية.
ما هي خصائص الموازنة التقديرية؟
من أبرز خصائص الموازنة التقديرية:
- الواقعية والدقة: تعتمد على بيانات دقيقة وتحليلات واقعية.
- المرونة: قابلة للتعديل في ظل المتغيرات الاقتصادية.
- الشمولية: تغطي كافة الجوانب المالية من إيرادات ومصروفات وتدفقات نقدية.
- التوافق مع الأهداف الاستراتيجية: تتماشى مع رؤية وأهداف المؤسسة.
- المشاركة: تعتمد على إشراك الأقسام المختلفة لضمان الدقة.
- المتابعة والتقييم: يُراقب الأداء الفعلي مقابل المتوقع لتحليل الانحرافات.
ما هي بنود الموازنة التقديرية؟
تتمثل بنود الموازنة التقديرية للمبيعات في:
- توقع حجم المبيعات: بناءً على بيانات الأعوام السابقة وتحليل السوق.
- سعر كل وحدة: السعر المتوقع لكل منتج أو خدمة.
- إجمالي الإيرادات والأرباح: ناتج ضرب الكمية المتوقعة في سعر البيع.
ما هي أنواع الموازنات التقديرية؟
تتعدد أنواع الموازنة التقديرية حسب الهدف الرئيسي منها ووفقًا لطبيعة نشاط المؤسسة، كالتالي:-
- الموازنة التشغيلية:- تغطي الأنشطة اليومية كالمبيعات والإنتاج والمصروفات الإدارية.
- الموازنة الرأسمالية:- تُركز على استثمارات طويلة الأجل، كشراء الأصول الثابتة أو التوسعات.
- الموازنة النقدية:- تُركز على التدفقات النقدية الداخلة والخارجة لتفادي مشكلات السيولة.
- الموازنة الثابتة:- تُبنى على افتراض ثبات حجم النشاط طوال الفترة، ولا تتغير حتى لو تغير الإنتاج فعليًا.
- الموازنة المرنة: هي أفضل وأهم الموازنات التقديرية للمبيعات تتكيف مع التغيرات في حجم الإنتاج أو المبيعات، وتُعطي صورة أدق عن الأداء الفعلي.
لماذا يكون لموازنة المبيعات التي تقلل عن عمد من قيمة المبيعات تأثير سلبي على أداء عمل المؤسسة؟
إذا لم تكن موازنة المبيعات دقيقة أو تم تقليل التوقعات عمدًا، فإن ذلك يؤدي إلى أخطاء في باقي الموازنات التقديرية المرتبطة بها، مثل موازنة الإنتاج والشراء والعمالة، مما يُضعف من جودة اتخاذ القرار، ويؤثر سلبًا على الأداء المالي العام للمؤسسة، ويُعيق تحقيق الأهداف المالية المخطط لها.
ختامًا يُمكن القول إن النجاح المالي يترتب في الأساس على كيفية التخطيط وإدارة الموارد بحكمة، وبعد أن قدمنا لك كافة التفاصيل المتعلقة بالموازنة التقديرية للمبيعات من منظور خبرتنا المحاسبية، فإنك أصبحت الأن على دراية تامة بأهمية هذه الأداة ودورها في توفير رؤية شاملة لأعمالك تساعدك على تحديد العمليات التي تحتاج إلى تحسين والفرص التي يُمكن استغلالها والاستفادة منها لتحقيق الأهداف المالية بنجاح، وأخيرًا عليك أن تعلم أن الموازنة التقديرية للمبيعات ليست وثيقة مُطلقة أو ثابته بل أنها قابلة للتغير والتعديل لملائمة احتياجات أعمالك وتغييرات السوق والعوامل الاقتصادية الخارجة عن السيطرة، فالموازنة التقديرية بمثابة عين الصقر التي تمنحك نظرة دقيقة للتحكم في نفقاتك وإيراداتك.

 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون