


محتويات المقال:
- ملخص المقال
- ما هي عمولة المبيعات؟
- ما هي أهمية عمولة المبيعات؟
- أنواع نظام العمولة على المبيعات
- ما هي العناصر الأساسية المطلوبة قبل حساب العمولة؟
- عوامل تحديد نسبة العمولة على المبيعات
- ما هي خطوات حساب العمولة على المبيعات للموظفين؟
- ما هي الأمثلة على عمولة مبيعات الموظفين؟
- عمولة المبيعات في شجرة الحسابات
- حساب العمولة والضريبة في السعودية
- الأسئلة الشائعة
كيف يتحقق التوازن بين التحفيز المالي والأهداف الاستراتيجية والربحية للشركة؟ تُعتبر عمولة المبيعات واحدة من الوسائل التي يُمكن من خلالها إحداث طفرة في أداء فريق موظفي المبيعات، وتساعد الهيكلة المدروسة لعمولة المبيعات على تعزيز ولاء الموظفين، وتقليل معدل الدوران في العمل، والتفوق على أهداف وتوقعات خطة المبيعات المُحددة من قبل الإدارة.
لذا نساعدك كصاحب عمل أو مدير مبيعات على معرفة التفاصيل والعناصر الأساسية المطلوبة قبل حساب العمولة، وخطوات حساب العمولة على المبيعات للموظفين، وأهمية عمولة المبيعات مع كيفية تقسيمها مع التطبيق.
ما هي عمولة المبيعات؟
تُشير عمولة المبيعات إلى النسبة من المبيعات التي يحصل عليها الموظف عند الوصول لرقم مبيعات يتم تحديده من قبل إدارة المبيعات، وتكون العمولة محددة بهيكل يتم على أساسه حساب النسبة التي سيتم دفعها لموظفي المبيعات مقابل كل عملية بيع فردية.
الغرض الرئيسي من عمولة المبيعات هو تشجيع الموظفين على تحقيق أهداف مبيعات أعلى، ويجب عند تحديد هيكل عمولة المبيعات من قبل القادة والمسؤولين الاعتبار إلى مجموعة من العوامل المتمثلة في الميزانية التي سيتم تخصيصها للعمولة، والنسبة المحددة التي سيتم دفعها مقابل مستويات مختلفة من إنتاج المبيعات، والرواتب الأساسية للموظفين، والمكافآت والحوافز الأخرى التي سيتم تضمينها إلى الراتب والعمولة.
ما هي أهمية عمولة المبيعات؟
عمولة المبيعات ليست مجرد مكافأة مالية إضافية، بل أداة استراتيجية هامة تُستخدم لتحفيز الموظفين وتحقيق أهداف المؤسسة. تتمثل فوائد عمولة المبيعات للموظفين في النقاط التالية:
- زيادة الدخل الشهري: إمكانية كسب دخل يتجاوز الراتب الأساسي من خلال العمولات الكبيرة.
- حافز قوي لتحقيق الأهداف: إغراء العمولات هو أفضل حافز قوي لموظفي المبيعات يدفعهم إلى توليد المزيد من الإيرادات، وإتمام أنشطة المبيعات والصفقات.
- مؤشر على الأداء الممتاز: كسب العمولات الكبيرة والمتكررة إشارة على أداء المبيعات الجيد.
- خلق روح التنافس: إشغال لهب المنافسة بين موظفي المبيعات للتفوق على بعضهم البعض في توليد وإتمام المزيد من صفقات المبيعات.
- تعزيز الولاء للمؤسسة: تعزيز ولاء موظفي المبيعات لبيئة العمل عندما يشعرون أن جهودهم مقدرة من خلال عمولة.
- تحسين العلاقة مع العملاء: حافز العمولة يساهم في تشجيع الموظفين لتقديم خدمات أفضل للعملاء ودعم علاقاتهم معهم لكسب رضاهم عن الخدمات والسلع المقدمة.
وبذلك، يتضح لنا أن أهمية عمولة المبيعات تكمن في زيادة الدخل الشهري للموظف، وتحفيزه على تحقيق الأهداف، واعتبارها مؤشرًا واضحًا على الأداء الممتاز، إضافة إلى تعزيز روح التنافس، ودعم الولاء للمؤسسة، وتحسين العلاقة مع العملاء. كل هذه الفوائد تجعل من نظام العمولة عنصرًا أساسيًا في إدارة وتحفيز فرق المبيعات.
أنواع نظام العمولة على المبيعات
تختلف أنظمة العمولة على المبيعات حسب طريقة احتساب العمولة والأهداف التي تسعى الشركة إلى تحقيقها. ومن أبرز الأنواع:
1. العمولة المباشرة
يحصل مندوب المبيعات على نسبة محددة من قيمة المبيعات التي يحققها، دون راتب أساسي. يناسب هذا النظام بعض وظائف المبيعات المستقلة والمعاملات التي يتحكم فيها المندوب بدرجة كبيرة.
مثال: إذا باع مندوب عقارًا بقيمة 500,000 ريال، وكانت نسبة العمولة 5%، فسيحصل على عمولة قدرها 25,000 ريال.
2. الراتب الأساسي + العمولة
يجمع هذا النظام بين راتب ثابت وعمولة متغيرة تُحسب بناءً على المبيعات أو الأداء. ويوفر للمندوب دخلاً ثابتًا مع حافز إضافي لتحقيق نتائج أفضل.
مثال: إذا كان الراتب الأساسي لمندوب المبيعات 50,000 ريال سنويًا، ويحصل على عمولة 5%، وحقق مبيعات بقيمة 200,000 ريال، فسيحصل على 10,000 ريال كعمولة بالإضافة إلى راتبه الأساسي.
3. العمولة المتدرجة
تزداد نسبة العمولة عند تجاوز مستويات أو أهداف محددة من المبيعات، بحيث يحصل مندوب المبيعات على عائد أكبر كلما ارتفع مستوى تحقيقه للأهداف. ويكون احتساب نسبة العمولة على حسب الشريحة المقابلة لها.
مثال: يحصل المندوب على عمولة 5% على المبيعات حتى 100,000 ريال، و8% على المبيعات من 100,001 إلى 200,000 ريال، و10% على ما يزيد عن 200,000 ريال.
4. العمولة القائمة على الإيرادات
تُحسب العمولة كنسبة مئوية من الإيرادات الناتجة عن المبيعات أو العقود. ويُستخدم هذا النظام بشكل شائع عندما ترتبط قيمة العمولة مباشرة بحجم الإيرادات.
مثال: إذا حقق مندوب مبيعات SaaS عقدًا بإيرادات سنوية قدرها 100,000 ريال، وكانت نسبة العمولة 7%، فسيحصل على 7,000 ريال كعمولة.
5. عمولة هامش الربح الإجمالي
تعتمد العمولة على هامش الربح الناتج عن عملية البيع بدلًا من إجمالي قيمة المبيعات، مما يربط حافز مندوب المبيعات بربحية الصفقات.
مثال: إذا بلغت قيمة صفقة 100,000 ريال، وكان هامش الربح الإجمالي 50,000 ريال، ونسبة العمولة 10% من هامش الربح، فسيحصل المندوب على 5,000 ريال.
6. العمولة المتبقية
يحصل مندوب المبيعات على عمولات متكررة من العملاء الحاليين طالما استمرت اشتراكاتهم أو مدفوعاتهم، وهو نظام مناسب لنماذج الإيرادات المتكررة.
مثال: إذا دفع العميل 1,000 ريال شهريًا مقابل اشتراك، وكانت نسبة العمولة المتبقية 10%، يحصل مندوب المبيعات على 100 ريال شهريًا طالما استمر اشتراك العميل.
7. السحب مقابل العمولة
يحصل مندوب المبيعات على دفعة مقدمة تُخصم لاحقًا من العمولات التي يحققها. ويوفر هذا النظام قدرًا من الاستقرار المالي، خاصة خلال فترات انخفاض المبيعات أو عند انضمام مندوبين جدد.
مثال: إذا حصل المندوب على سحب بقيمة 3,000 ريال، ثم حقق عمولات بقيمة 5,000 ريال، يُخصم السحب من العمولة ليصبح المبلغ المتبقي 2,000 ريال.
8. العمولة القائمة على المكافآت
يحصل مندوبو المبيعات على مكافآت إضافية عند تحقيق أهداف أو مراحل محددة، مثل تجاوز حصة المبيعات أو دعم إطلاق منتج جديد.
مثال: إذا حددت الشركة مكافأة قدرها 5,000 ريال للمندوب الذي يتجاوز هدف مبيعاته الفصلي بنسبة 20%، يحصل المندوب على المكافأة عند تحقيق هذا الهدف.
اقرأ أيضًا: أفضل طرق ترويج المنتجات الحديثة 2026
ما هي العناصر الأساسية المطلوبة قبل حساب العمولة؟
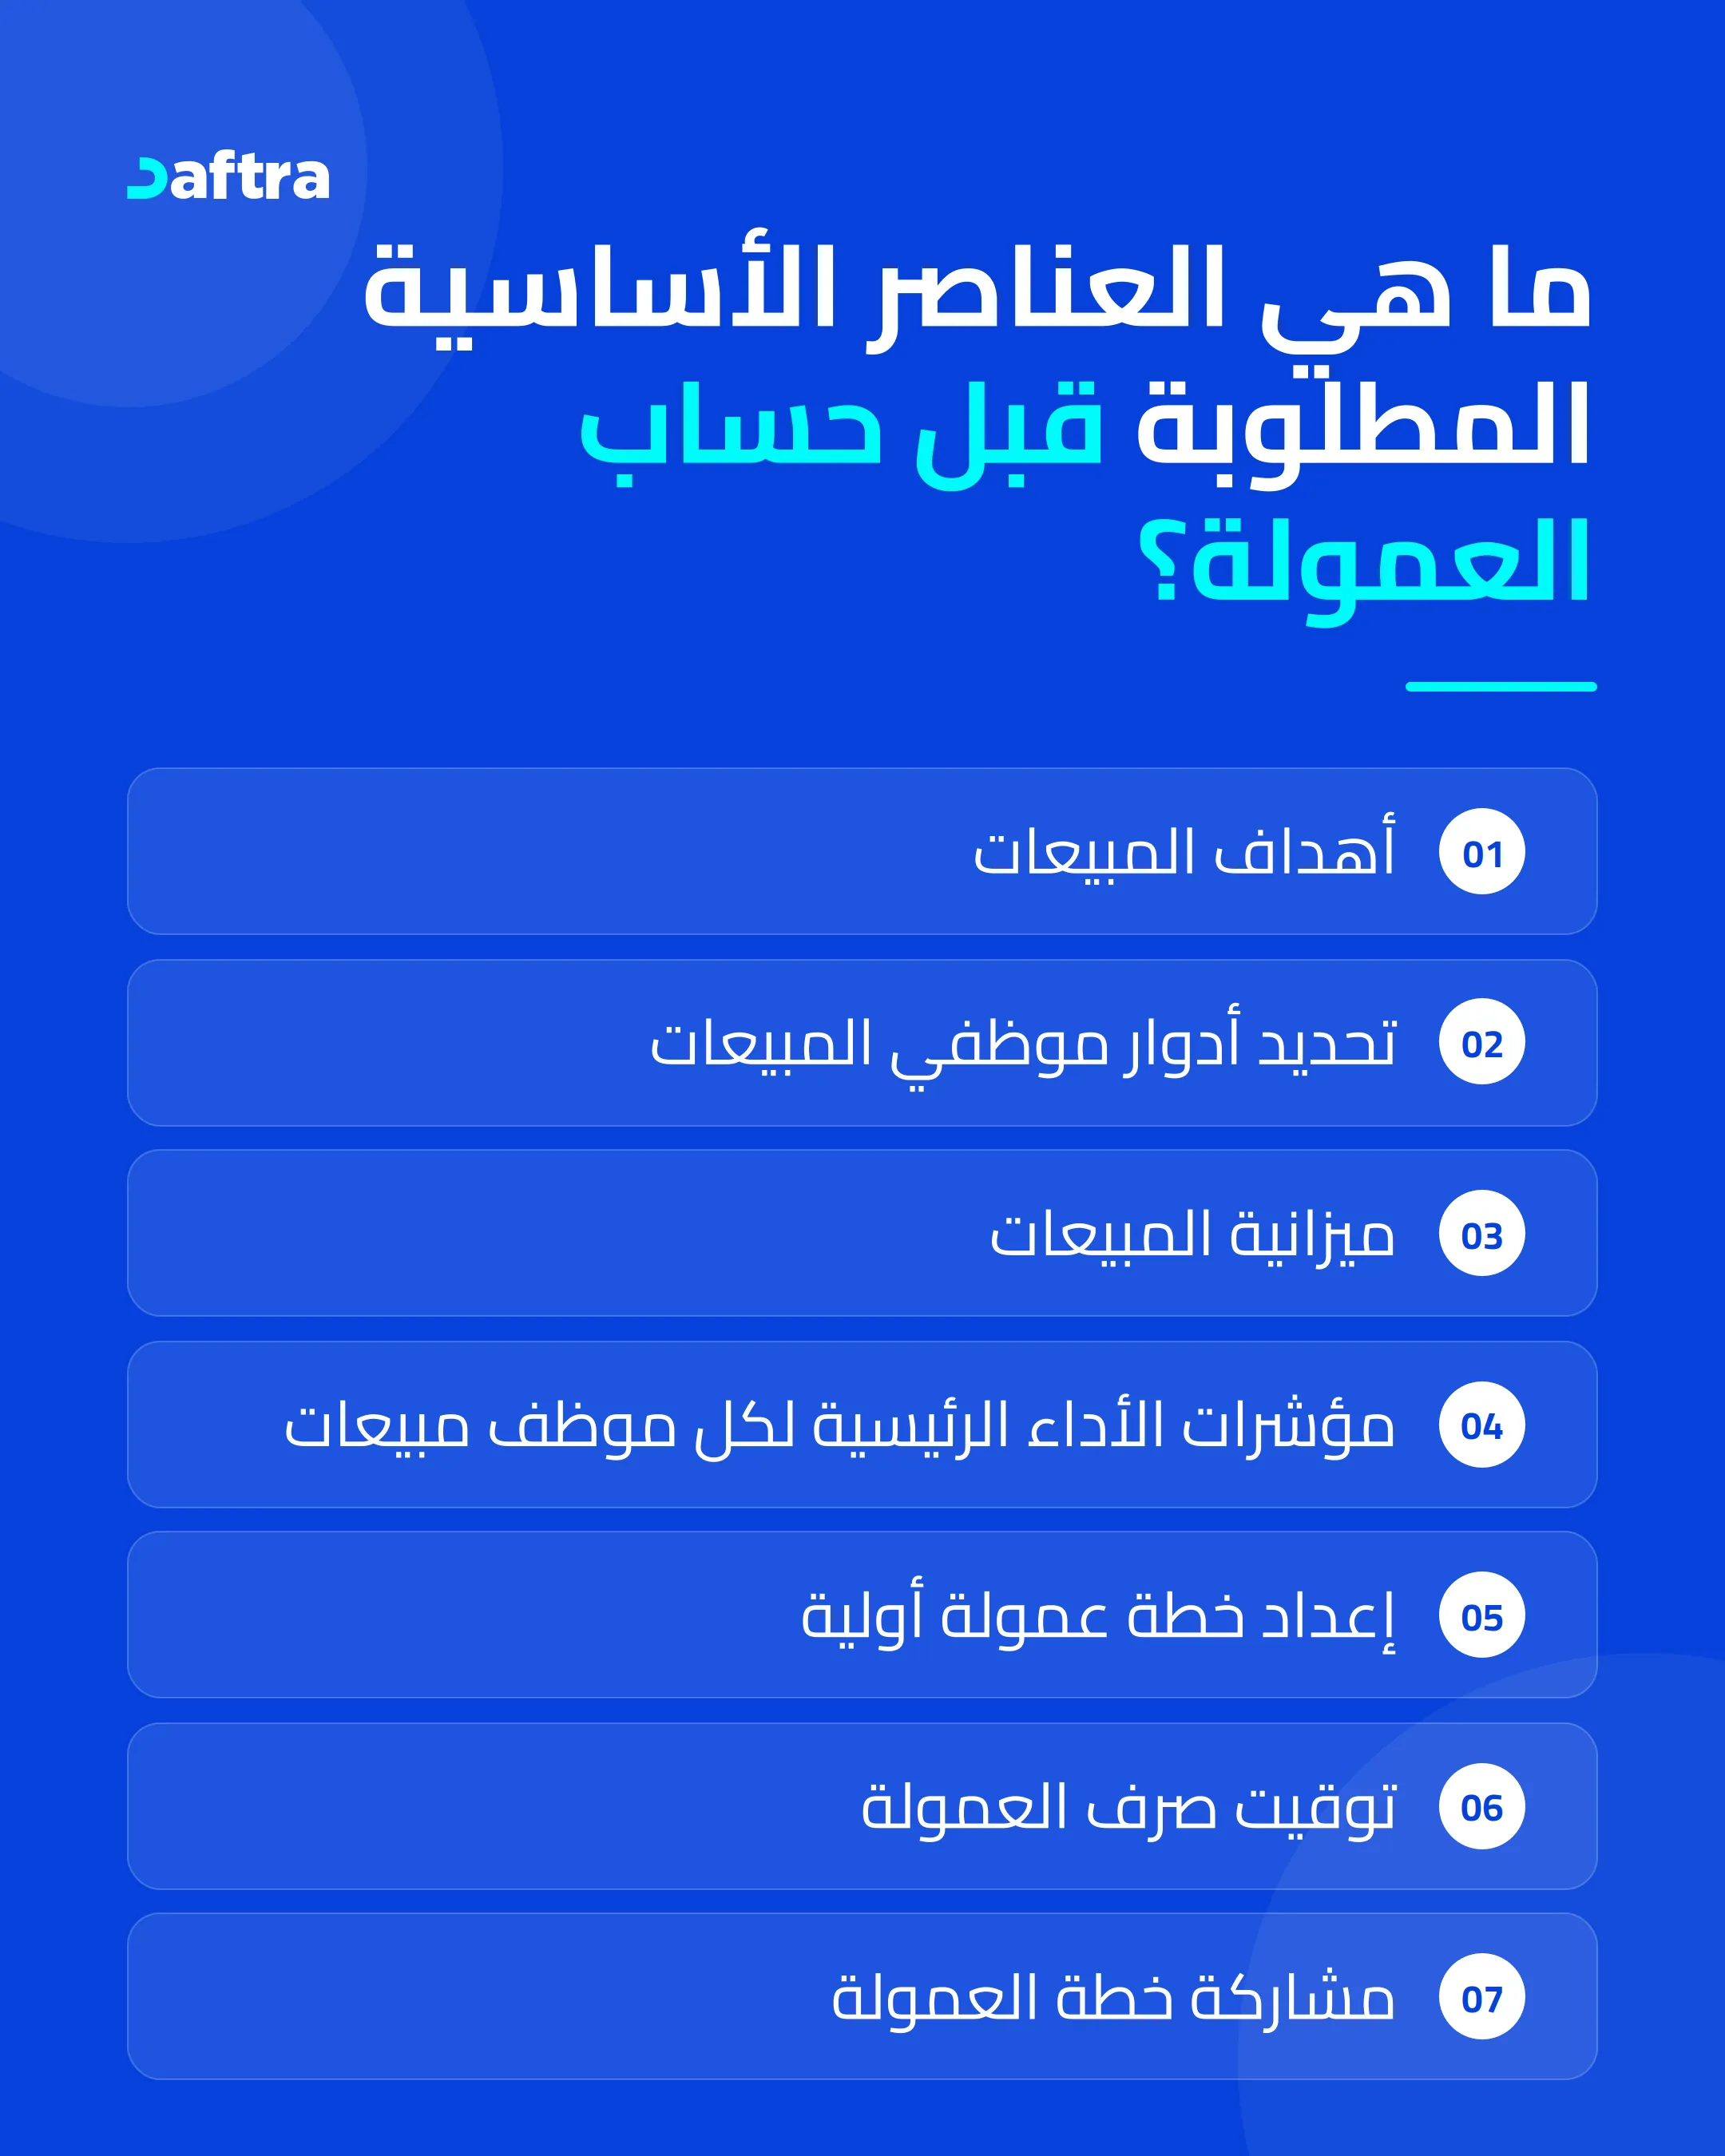
حساب العمولة ليس مجرد إجراء حسابي بسيط، بل يعتمد على مجموعة من العناصر الجوهرية التي يجب أخذها في الاعتبار لضمان عدالة النظام وتحقيق التوازن بين مصلحة الشركة ورضا الموظفين. العناصر الأساسية التي يجب الاعتبار لها قبل حساب العمولة، وهي:
1- أهداف المبيعات
مراجعة أهداف المبيعات هي نقطة البداية وأهم عنصر قبل حساب العمولة، وبناء على هذه الأهداف يتم توضيح مقدار الإيرادات التي ترغب الشركة في تحقيقها من خلال موظفي المبيعات، والمجالات التي يُمكن أن يعمل فيها الفريق بشكل أفضل، مما يساعد على تحديد نسبة العمولة التي سيتم على أساسها حساب إجمالي مبلغ العمولة الذي سيتم إضافته على راتب الموظف.
2- تحديد أدوار موظفي المبيعات
توزيع وتقييم أدوار المبيعات عنصر أساسي قبل حساب العمولة، حيث يتم تحديد نسبة العمولة بناءً على الأدوار المتخصصة لكل موظف مبيعات حسب المنتجات والقنوات والمواقع التي يعمل عليها، وعادة تكون نسبة العمولة متغيرة وليست ثابتة بناءً على مناصب موظفي المبيعات في المؤسسة.
ويمكنك الاعتماد على نموذج تقييم موظف مبيعات لمساعدتك في تقييم أداء موظفيك؛ ما يساعدك في حساب العمولة الخاصة بهم.
3- ميزانية المبيعات
التحقق من ميزانية المبيعات التي تم تحقيقها عنصر أساسي يجب الاعتبار إليه قبل حساب العمولة، قبل أن تعد فريقك موظفي المبيعات بتعويض لا يمكنك الوفاء به، راجع أولاً الإيرادات التي تم تحقيقها من المبيعات ومدى تغطيتها لتكاليف الإنتاج مع تحقيق الربح المتوقع، وذلك لتحديد نسبة العمولة المتوازنة وثم حسابها على راتب موظفيك.
اقرأ أيضًا: ما هي الموازنة التقديرية وكيفية إعدادها
4- مؤشرات الأداء الرئيسية لكل موظف مبيعات
أهداف المبيعات هي العنصر الذي يتم من خلاله قياس مؤشرات الأداء الرئيسية لموظفي المبيعات مثل حجم الصفقات التي تم تحقيقها، ومعدل التحصيل، وطريقة البيع، والجدول الزمني المُحدد، والمنتجات والسلع التي يتم العمل عليها، فكل هذه المؤشرات تساعد على تحديد نسبة العمولة وحسابها.
5- إعداد خطة عمولة أولية
خطة العمولة الأولية عنصر رئيسي يترتب عليه حساب نسبة العمولة، ويجب أن تتوازن خطة عمولة المبيعات مع احتياجات وتوقعات الموظفين من ناحية وأصحاب المصلحة وأهداف المؤسسة من ناحية أخرى، ويُمكن مشاركة الأراء مع الجهات المعنية والمشتركة في صُنع قرار نسبة العمولة في الخطة الأولية.
6- توقيت صرف العمولة
تحديد جدول صرف العمولة من العناصر المهمة التي يجب الاعتبار لها عند حساب العمولة بعد الموافقة على الخطة الأولية، فمثلاً هل سيتم صرف العمولة مع الرواتب الشهري، أم سيتم تأجيل دفعها بشكل منفرد إلى فترات لاحقة من السنة المالية وهكذا.
7- مشاركة خطة العمولة
بمجرد أن تصبح خطة العمولة جاهزة يتم حسابها ومشاركتها بشكل رسمي مع الموظفين، ويترتب عليها اتفاقية العمولة التي يوقعها كل من الشركة وموظف المبيعات، وتحتوي هذه الاتفاقية على خطة التعويضات والعمولات المحددة من قبل كما ذكرنا في العناصر السابقة.
تلخيصًا لما سبق، يتطلب حساب العمولة مجموعة من العناصر الأساسية تشمل: تحديد أهداف المبيعات، وتوضيح أدوار موظفي المبيعات، ومراجعة ميزانية المبيعات، وتحليل مؤشرات الأداء، إلى جانب إعداد خطة عمولة أولية، وتحديد توقيت صرف العمولة، وأخيرًا مشاركة الخطة مع الموظفين بشكل رسمي. الاهتمام بهذه العناصر يضمن نظام عمولة عادل وشفاف، يُحفّز الموظفين ويحقق أرباح للمؤسسة.
اقرأ أيضًا: ما هو التنبؤ بالمبيعات وافضل الأساليب لتنفيذه
عوامل تحديد نسبة العمولة على المبيعات
تختلف نسبة العمولة المناسبة من شركة إلى أخرى، إذ تعتمد على طبيعة المنتجات أو الخدمات، وحجم المبيعات، والجهد المطلوب لإتمام الصفقات. ومن أبرز العوامل التي تساعد في تحديد نسبة العمولة على المبيعات:
1. حجم الصفقة
يؤثر حجم الصفقة على نسبة العمولة؛ فغالبًا ما تكون الصفقات الكبيرة مصحوبة بنسب عمولة أقل، لأن النسبة الصغيرة قد تحقق عائدًا كبيرًا. أما المنتجات منخفضة القيمة، فقد تتطلب نسبة عمولة أعلى لتعويض انخفاض الإيرادات الناتجة عن كل عملية بيع.
2. هامش ربح المنتج
يساعد هامش الربح على تحديد المبلغ الذي يمكن تخصيصه للعمولات دون التأثير على ربحية الشركة. فكلما ارتفع هامش ربح المنتج، زادت إمكانية تقديم عمولة مجزية. أما المنتجات ذات هوامش الربح المحدودة، فقد لا تتحمل نسب عمولة مرتفعة.
3. طول دورة المبيعات وتعقيدها
تؤثر المدة والجهد اللازمان لإتمام الصفقة على نسبة العمولة. فالمبيعات التي تتطلب عدة أشهر، وعروضًا توضيحية، ومقترحات مخصصة، والتعامل مع أكثر من صانع قرار، قد تستدعي عمولة أعلى من الصفقات السريعة والبسيطة.
4. نوع القطاع
تختلف نسب العمولات حسب طبيعة القطاع وهوامش الربح فيه. فبعض القطاعات، مثل الخدمات المالية والعقارات الفاخرة، قد تتمكن من تقديم عمولات أعلى، بينما تحد هوامش الربح المحدودة في بعض أنشطة التجزئة من إمكانية تقديم نسب مرتفعة.
5. الراتب الأساسي والأرباح المستهدفة
يؤثر التوازن بين الراتب الأساسي والعمولة على تحديد النسبة المناسبة. فقد تقدم الشركة راتبًا أساسيًا مرتفعًا مع عمولة أقل، أو راتبًا أساسيًا محدودًا مع عمولة أعلى، بما يتناسب مع إجمالي الأرباح المستهدفة لمندوب المبيعات.
6. متطلبات حصص المبيعات
تؤثر الأهداف المطلوبة من مندوب المبيعات على نسبة العمولة. فإذا كانت الحصة البيعية مرتفعة أو تتطلب جهدًا كبيرًا لتحقيقها، فقد تقدم الشركة عمولة أعلى لتحفيز المندوبين على الوصول إلى هذه الأهداف وتجاوزها.
7. المنافسة في السوق
تؤثر المنافسة على معدلات العمولة التي تقدمها الشركات لاستقطاب مندوبي المبيعات المتميزين والاحتفاظ بهم. فإذا كانت الشركات المنافسة تقدم حزم تعويضات أكثر جاذبية، فقد تحتاج الشركة إلى مراجعة نسب عمولاتها للحفاظ على قدرتها التنافسية.
8. مرحلة نمو الشركة
قد تؤثر مرحلة نمو الشركة على هيكل العمولات ونسبها. فالشركات الناشئة التي تسعى إلى بناء حصتها السوقية بسرعة قد تقدم عمولات أعلى لجذب مندوبي المبيعات، بينما قد تعتمد الشركات الراسخة على خطط تعويض أكثر استقرارًا وتركيزًا على الربحية.
9. نضج منطقة المبيعات
تختلف احتياجات المناطق التي تضم قاعدة عملاء راسخة عن المناطق الجديدة التي تتطلب بناء قاعدة العملاء من الصفر. ففي المناطق الناضجة، يركز مندوب المبيعات على رعاية العلاقات الحالية، بينما تتطلب المناطق الجديدة جهدًا أكبر لاستكشاف السوق وجذب العملاء، وهو ما قد يؤثر على نسبة العمولة.
10. مستوى الدعم الذي تقدمه الشركة
يؤثر الدعم الذي يحصل عليه مندوب المبيعات في تحديد نسبة العمولة. فإذا كان فريق التسويق يوفر عملاء محتملين مؤهلين، يستطيع المندوب التركيز على إتمام الصفقات. أما إذا كان مسؤولًا عن البحث عن العملاء المحتملين وبناء العلاقات بنفسه، فقد يحتاج إلى عمولة أعلى تعكس الجهد الإضافي المطلوب.
ما هي خطوات حساب العمولة على المبيعات للموظفين؟
بعد تحديد العناصر الأساسية اللازمة لحساب العمولة، تأتي مرحلة التنفيذ الفعلي، وهي كيفية حساب عمولة المبيعات؟، والتي تعتمد على خطوات عملية تضمن احتساب عمولات المبيعات بشكل منصف وشفاف لكل موظف. ويُمكن اتباع الخطوات التالية لحساب عمولة موظفي المبيعات بدقة:

1- جمع البيانات
التأكد من البيانات الدقيقة للمبيعات وتشمل الإيرادات والأرباح، وعدد الصفقات التي تم إنجازها، وبيانات العملاء سواء كانوا عملاء حاليين أو جُدد، وبيانات المنتجات، وبيانات الموظفين وما تتضمنه من أهداف المبيعات الفردية المُحددة له ونتائج مبيعاته السابقة.
2- تحديد نسبة الدخل القابل للعمولة
يتم تحديد الدخل القابل للعمولة لكل مندوب في هذه الخطوة بعد جمع البيانات وتنظيمها، وتختلف طريقة تحديد نسبة الدخل القابل للعمولة إما من خلال إجمالي الإيرادات الناتجة من المبيعات، أو هامش الربح المُحقق.
3- تحديد معدل العمولة
يتم تحديد نوع معدل العمولة وما إذا كان ثابت مها اختلفت نسبة المبيعات، أو متغير ومتفاوت بناء على صفقات المبيعات، ونوع المنتجات المباعة، ومدى تحقيق الموظفين لحصصهم الفردية المُحددة من المبيعات، وأفضل طريقة لتحديد وتطبيق معدل العمولة هي أن تكون حسب نوع المنتج أو الخدمة.
4- إجراء التعديلات
يجب قبل الحساب الفعلي للعمولة تحديد أي تعديلات متعلقة بتقسيم العمولة بين موظفي المبيعات، أو المستويات الهرمية وتعنى تخصيص نسبة للمديرين من البيع أو نسبة العمولة، فكل هذه التعديلات وغيرها من المتغيرات تؤثر بالتأكيد على عمولة موظفين المبيعات التي سيحصلون عليها.
5- حساب العمولة
يُمكن حساب العمولة الفعلية لكل موظف مبيعات بعد اكتمال جميع الخطوات السابقة وتكون معادلة حساب العمولة كالتالي:
الدخل الخاضع للعمولة × معدل العمولة المُتفق عليه أو (المعدلات المختلفة إذا كانت متغيرة)
ويمكنك الاعتماد على نموذج حساب عمولات مبيعات XLS من دفترة لحساب العمولة لموظفي المبيعات بكل سهولة وبشكل تلقائي.
ويقدم لك نظام دفترة المحاسبي إمكانية حساب نسبة العمولة تلقائيًا حسب النسبة المتفق عليها وإضافتها لقسيمة الراتب الخاصة بالموظف دون الحاجة لإجراء الحسابات يدويًا.
تلخيصًا، تبدأ الخطوات الأساسية لحساب عمولة موظفي المبيعات، بدءًا من جمع البيانات اللازمة، مرورًا بتحديد الدخل القابل للعمولة، ثم تحديد معدّل العمولة المناسب، وإجراء التعديلات الضرورية، ثم حساب العمولة الفعلية باستخدام المعادلة النهائية. الالتزام بهذه الخطوات يضمن نظامًا عادلًا ودقيقًا يُحفّز فريق المبيعات ويسهم في تحقيق أهداف المؤسسة بكفاءة.
ما هي الأمثلة على عمولة مبيعات الموظفين؟
تختلف طريقة احتساب العمولة حسب ما إذا كانت مستندة إلى إجمالي الإيرادات، أو إلى هامش الربح، أو حسب نوع المنتج أو الخدمة. لفهم حساب عمولة المبيعات، نقدم لك الأمثلة الواقعية التي توضّح كيفية تطبيق معدلات العمولة المختلفة بناءً على معدل العمولة أو طبيعة النشاط:
عمولة المبيعات في شجرة الحسابات
تُسجّل عمولة المبيعات في شجرة الحسابات ضمن مصروفات البيع والتوزيع عندما تكون الشركة هي التي تدفع العمولة لمندوبي المبيعات. ويمكن إنشاء حساب فرعي باسم مصروف عمولات المبيعات أو عمولات مندوبي المبيعات.
أما العمولات المستحقة التي لم تُدفع في نهاية الفترة، فتُسجّل ضمن الالتزامات في حساب عمولات مستحقة الدفع.
القيود المحاسبية لعمولات المبيعات
تختلف قيود عمولة المبيعات حسب توقيت استحقاق العمولة ودفعها:
| الحالة | المدين | الدائن |
| استحقاق العمولة | مصروف عمولات المبيعات | عمولات مستحقة الدفع |
| دفع العمولة | عمولات مستحقة الدفع | البنك أو الصندوق |
| دفع العمولة مع الراتب مباشرة | مصروف رواتب وعمولات | البنك |
ويجب عند تسجيل العمولة تحديد قيمة العمولة المستحقة، وتاريخ استحقاقها، وحساب المصروفات الذي ستُحمّل عليه، وحساب الالتزامات الخاص بها.
عمولة المبيعات كمصروف أو كدخل
عندما تدفع الشركة عمولة لمندوب مبيعات، تُسجّل العمولة كمصروف مرتبط بالمبيعات، وتظهر في قائمة الدخل ضمن مصروفات البيع والتوزيع.
أما عندما تحصل الشركة نفسها على عمولة من جهة أخرى، فتُسجّل كـ إيرادات عمولات. وإذا كانت العمولات جزءًا من النشاط الأساسي للشركة، تُصنّف ضمن الإيرادات التشغيلية، أما إذا كانت مرتبطة بنشاط ثانوي، فتُصنّف ضمن الإيرادات الأخرى.
قد يهمك أيضًا: فواتير العمولات: كيفية إنشائها بنسبة مئوية من إجمالي المبيعات
حساب العمولة والضريبة في السعودية
تختلف المعاملة الضريبية لعمولة المبيعات في السعودية بحسب طبيعة العمولة والجهة التي تحصل عليها. وبشكل عام، إذا كانت العمولة مقابل خدمة مبيعات أو وساطة يقدمها شخص أو منشأة بشكل مستقل، وكانت الخدمة خاضعة لضريبة القيمة المضافة، فتخضع العمولة للضريبة بالنسبة الأساسية 15%.
أما إذا كانت العمولة تُدفع لموظف كجزء من أجره ضمن علاقة عمل، فلا تُعامل كخدمة مستقلة لأغراض ضريبة القيمة المضافة، وبالتالي لا تُفرض عليها ضريبة القيمة المضافة.
مثال على حساب الضريبة
إذا حصل وسيط مستقل على عمولة قدرها 10,000 ريال مقابل خدمة مبيعات خاضعة للضريبة:
- العمولة: 10,000 ريال
- ضريبة القيمة المضافة 15%: 1,500 ريال
- إجمالي العمولة: 11,500 ريال
وتوضح هيئة الزكاة والضريبة والجمارك أن العمولة التي يحصل عليها الوكيل المعلن مقابل خدمات الوكالة تكون خاضعة للضريبة بالنسبة الأساسية.
لذلك، لا يمكن اعتبار جميع العمولات خاضعة للضريبة لمجرد تسميتها «عمولة»؛ بل يجب تحديد ما إذا كانت مقابل خدمة مستقلة خاضعة للضريبة أم جزءًا من أجر الموظف.
الأسئلة الشائعة
ما هي عمولة موظف المبيعات؟
عمولة المبيعات هي قيمة الدخل الإضافي التي يحصل عليها موظف المبيعات مقابل تحقيق أهداف مبيعات مُحددة. تُحسب بنسبة معينة من المبيعات التي يحققها، ويُحدَّد ذلك من خلال هيكل واضح يتضمن معدلات العمولة ومستويات الأداء.
ما هي نسبة عمولة المبيعات؟
نسبة عمولة المبيعات هي النسبة المئوية التي تُحسب من قيمة المبيعات أو من هامش الربح وتُمنح لموظف المبيعات كمكافأة. النسبة تختلف حسب طبيعة المنتج، أو نوع الخدمة، أو سياسة الشركة، وقد تكون ثابتة أو متغيرة حسب مستوى المبيعات.
كم هي نسبة العمولة؟
لا توجد نسبة موحدة، بعض الشركات تعتمد 10%، وأخرى قد تعتمد 7% من هامش الربح أو من إجمالي الإيرادات.
كم هي نسبة العمولة؟
لا توجد نسبة موحدة لعمولة المبيعات؛ فهي تختلف حسب طبيعة النشاط والمنتج أو الخدمة وسياسة الشركة. وقد تُحسب من إجمالي المبيعات أو هامش الربح، كما تتأثر بالراتب الأساسي للموظف. وقد تتراوح في بعض أنظمة المبيعات بين 5% و10%، لكن النسبة المناسبة تختلف من شركة إلى أخرى.
ما هي العمولة التي تعتبر جيدة؟
تعتبر العمولة جيدة إذا كانت تُراعي الميزانية العامة، وتكاليف التشغيل، والرواتب الأساسية، والمكافآت. كما تحدد العمولة حسب نوع النشاط، فمثلا في العقارات تتراوح بين 5 إلى 20%، أما في التأمين فتتراوح بين 4 إلى 8%.
كيف يتم حساب العمولة؟
يتم حساب العمولة من خلال الخطوات التالية:
- جمع بيانات المبيعات.
- تحديد الدخل القابل للعمولة.
- تحديد معدل العمولة.
- إجراء التعديلات.
- احتساب العمولة باستخدام المعادلة: الدخل القابل للعمولة × معدل العمولة
كيف تحدد عمولتك؟
حساب العمولة هي عملية حسابية بسيطة للغاية تعتمد على النسب المئوية. ما عليك سوى ضرب سعر البيع بنسبة العمولة، ثم قسمة الناتج على ١٠٠، باستخدام المعادلة التالية: الدخل القابل للعمولة × معدل العمولة
كيف تُعالج عمولة المبيعات في المحاسبة؟
تُسجل عمولة المبيعات كجزء من المصروفات في قائمة الدخل عند استحقاقها. في برنامج دفترة المحاسبي تُربط العمولة بقائمة الرواتب تلقائيًا، ويقوم النظام بإصدار قسيمة الراتب يشمل العمولة المستحقة.
كيفية حساب الدخل الشهري مع العمولة؟
لحساب الدخل الشهري:
الراتب الأساسي + قيمة العمولة المحتسبة
مثال:
راتب 4000 ريال سعودي + عمولة 2500 ريال = 6500 ريال سعودي كدخل شهري.
كيف أحسب نسبة عمولة؟
يمكنك حساب نسبة العمولة باستخدام المعادلة التالية:
قيمة المبيعات × نسبة العمولة ÷ 100
مثال: 20000 × 10 ÷ 100 = 2000 ريال عمولة.
كيف أحسب عمولة 10؟
إذا كانت النسبة 10% والمبيعات 25000 ريال سعودي:
25000 × 10 ÷ 100 = 2500 ريال عمولة
هل العمولة 5% جيدة؟
يعتمد تحديد نسبة العمولة على نوع النشاط، في حالة تجديد بوليصات التأمين مثلاً، يمكن أن تكون العمولة 5% مقبولة، أما في العقارات فتتراوح نسبة العمولة من 5 إلى 20%.
كيف يمكنني حساب نسبة الربح من المبيعات؟
يمكنك حساب نسبة الربح من المبيعات بقسمة قيمة الربح على إجمالي المبيعات، ثم ضرب الناتج في 100. ويختلف الحساب حسب ما إذا كنت تريد معرفة نسبة إجمالي الربح أو نسبة صافي الربح:
- نسبة إجمالي الربح:
(إجمالي الربح ÷ إجمالي المبيعات) × 100
حيث إن إجمالي الربح = إجمالي المبيعات - تكلفة البضاعة المباعة.
- نسبة صافي الربح:
(صافي الربح ÷ إجمالي المبيعات) × 100
ويُحسب صافي الربح بعد خصم المصاريف والرواتب والضرائب من إجمالي الربح.
مثال: إذا بلغت المبيعات الشهرية 100,000 ريال، وكانت تكلفة البضاعة المباعة 40,000 ريال والمصاريف والرواتب والضرائب 25,000 ريال، فإن إجمالي الربح يبلغ 60,000 ريال، أي أن نسبة إجمالي الربح 60%. أما صافي الربح فيبلغ 35,000 ريال، أي أن نسبة صافي الربح 35%.






 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون