

بعض الأشياء التي تقتنيها بشكل شخصي قد تقل قيمتها مع الوقت، بينما قد تزداد قيمة أشياء أخرى. أما في الشركات، فتحتاج الإدارة إلى تحديد طبيعة ما تشتريه ومعالجته محاسبيًا وفقًا لطبيعته، سواء كان أصلًا ملموسًا له وجود مادي أو أصلًا غير ملموس مثل براءة الاختراع أو حقوق التأليف أو تراخيص البرامج. ومن هنا يظهر مفهوم الاستهلاك، فما المقصود به؟ وكيف يُحسب؟
ما هو الاستهلاك في المحاسبة؟
يمكن تعريف الاستهلاك في المحاسبة (Amortization) هوعلى أنه عملية توزيع تكلفة الأصل غير الملموس ذي العمر الإنتاجي المحدد على الفترات التي يُتوقع أن تستفيد الشركة خلالها من منافعه الاقتصادية.
بمعنى أن الشركة ستقوم بتوزيع تكلفة الأصل أو الالتزام على مدة محددة تساوي العمر الافتراضي لهذا الأصل. وذلك لتتعرف على القيمة الحقيقية لهذا الأصل في كل عام، وتساعد في مطابقة المصروفات مع الإيرادات أو الفوائد الناتجة عن هذا الأصل أو الالتزام.
وتستهدف الاستهلاكات في المحاسبة تدوين قيمة الأصول غير الملموسة، مثل: حقوق الطبع والنشر وبراءات الاختراع وغيرها، وتقسيمها على عمرها الإنتاجي بشكلٍ يُؤثّر في النهاية على البيانات المالية للشركة والميزانية العمومية، وبالتالي التزاماتها الضريبية.
وتُقسّم التكلفة على مدة العمر الافتراضي للأصل لتصبح في شكل أقساط دورية متساوية، وتُوزع القيمة القابلة للاستهلاك على العمر الإنتاجي للأصل، إلى أن يصل إلى قيمته المتبقية في نهاية عمره الإنتاجي.
ويعكس ذلك مبدأ تحميل كل فترة محاسبية بنصيبها من تكلفة الأصل التي ترتبط بالمنافع الاقتصادية التي تستفيد منها الشركة خلال تلك الفترة.
ويُعد حساب الاستهلاك تطبيقًا عمليًا على مبدأ المطابقة في المحاسبة، وهو أحد أركان مبادئ المحاسبة المقبولة عُمومًا (GAAP)، والتي تتطلب الاعتراف بالنفقات في نفس الفترة التي تُحقّق فيها إيرادات، وليس وقت دفع تلك النفقات.
اقرأ أيضًا: ما هي القيمة العادلة وكيفية حسابها
ما أهمية الاستهلاك في المحاسبة؟
يساعد الاستهلاك في المحاسبة على توزيع تكلفة الأصل غير الملموس على الفترات التي تستفيد فيها الشركة من استخدامه، بدلًا من تحميل التكلفة بالكامل في الفترة التي تم فيها شراء الأصل. ويؤدي ذلك إلى عرض أكثر دقة للمصروفات والأرباح والقيمة الدفترية للأصل.
وتظهر أهمية الاستهلاك في عدة جوانب، منها:
تحسين دقة الأرباح: يوزع تكلفة الأصل على عمره الإنتاجي، مما يقلل من التقلبات الكبيرة في المصروفات ويعكس أداء الشركة بصورة أكثر دقة.
تحسين إعداد الميزانيات والتوقعات: يساعد توزيع المصروفات على تقدير التكاليف المستقبلية، وإعداد الميزانيات، وتحسين التنبؤ بالأداء المالي والتدفقات النقدية.
عرض قيمة الأصول بشكل واقعي: يقلل الاستهلاك تدريجيًا من القيمة الدفترية للأصل غير الملموس بما يتوافق مع استهلاكه المحاسبي بمرور الوقت.
دعم اتخاذ القرارات: توفر بيانات الاستهلاك صورة أوضح عن تكلفة استخدام الأصول، مما يساعد الإدارة على تقييم الربحية والأداء المالي.
تعزيز دقة التقارير المالية: يساهم تسجيل الاستهلاك بصورة منتظمة في إعداد قوائم مالية أكثر اتساقًا وقابلية للتحليل والمراجعة.
دعم الالتزام بالمعايير المحاسبية: يساعد تطبيق الاستهلاك وفق العمر الإنتاجي وطريقة الاستهلاك المناسبة على معالجة الأصول غير الملموسة بصورة متسقة في السجلات المالية.
كما يمكنك من خلال الدليل الشامل للأصول على دفترة فهم كيفية التعامل مع الأصول داخل دفترة بصورة تطبيقية تساعدك على تنظيمها ومتابعتها.
كيف يتم حساب استهلاك الأصول غير الملموسة؟
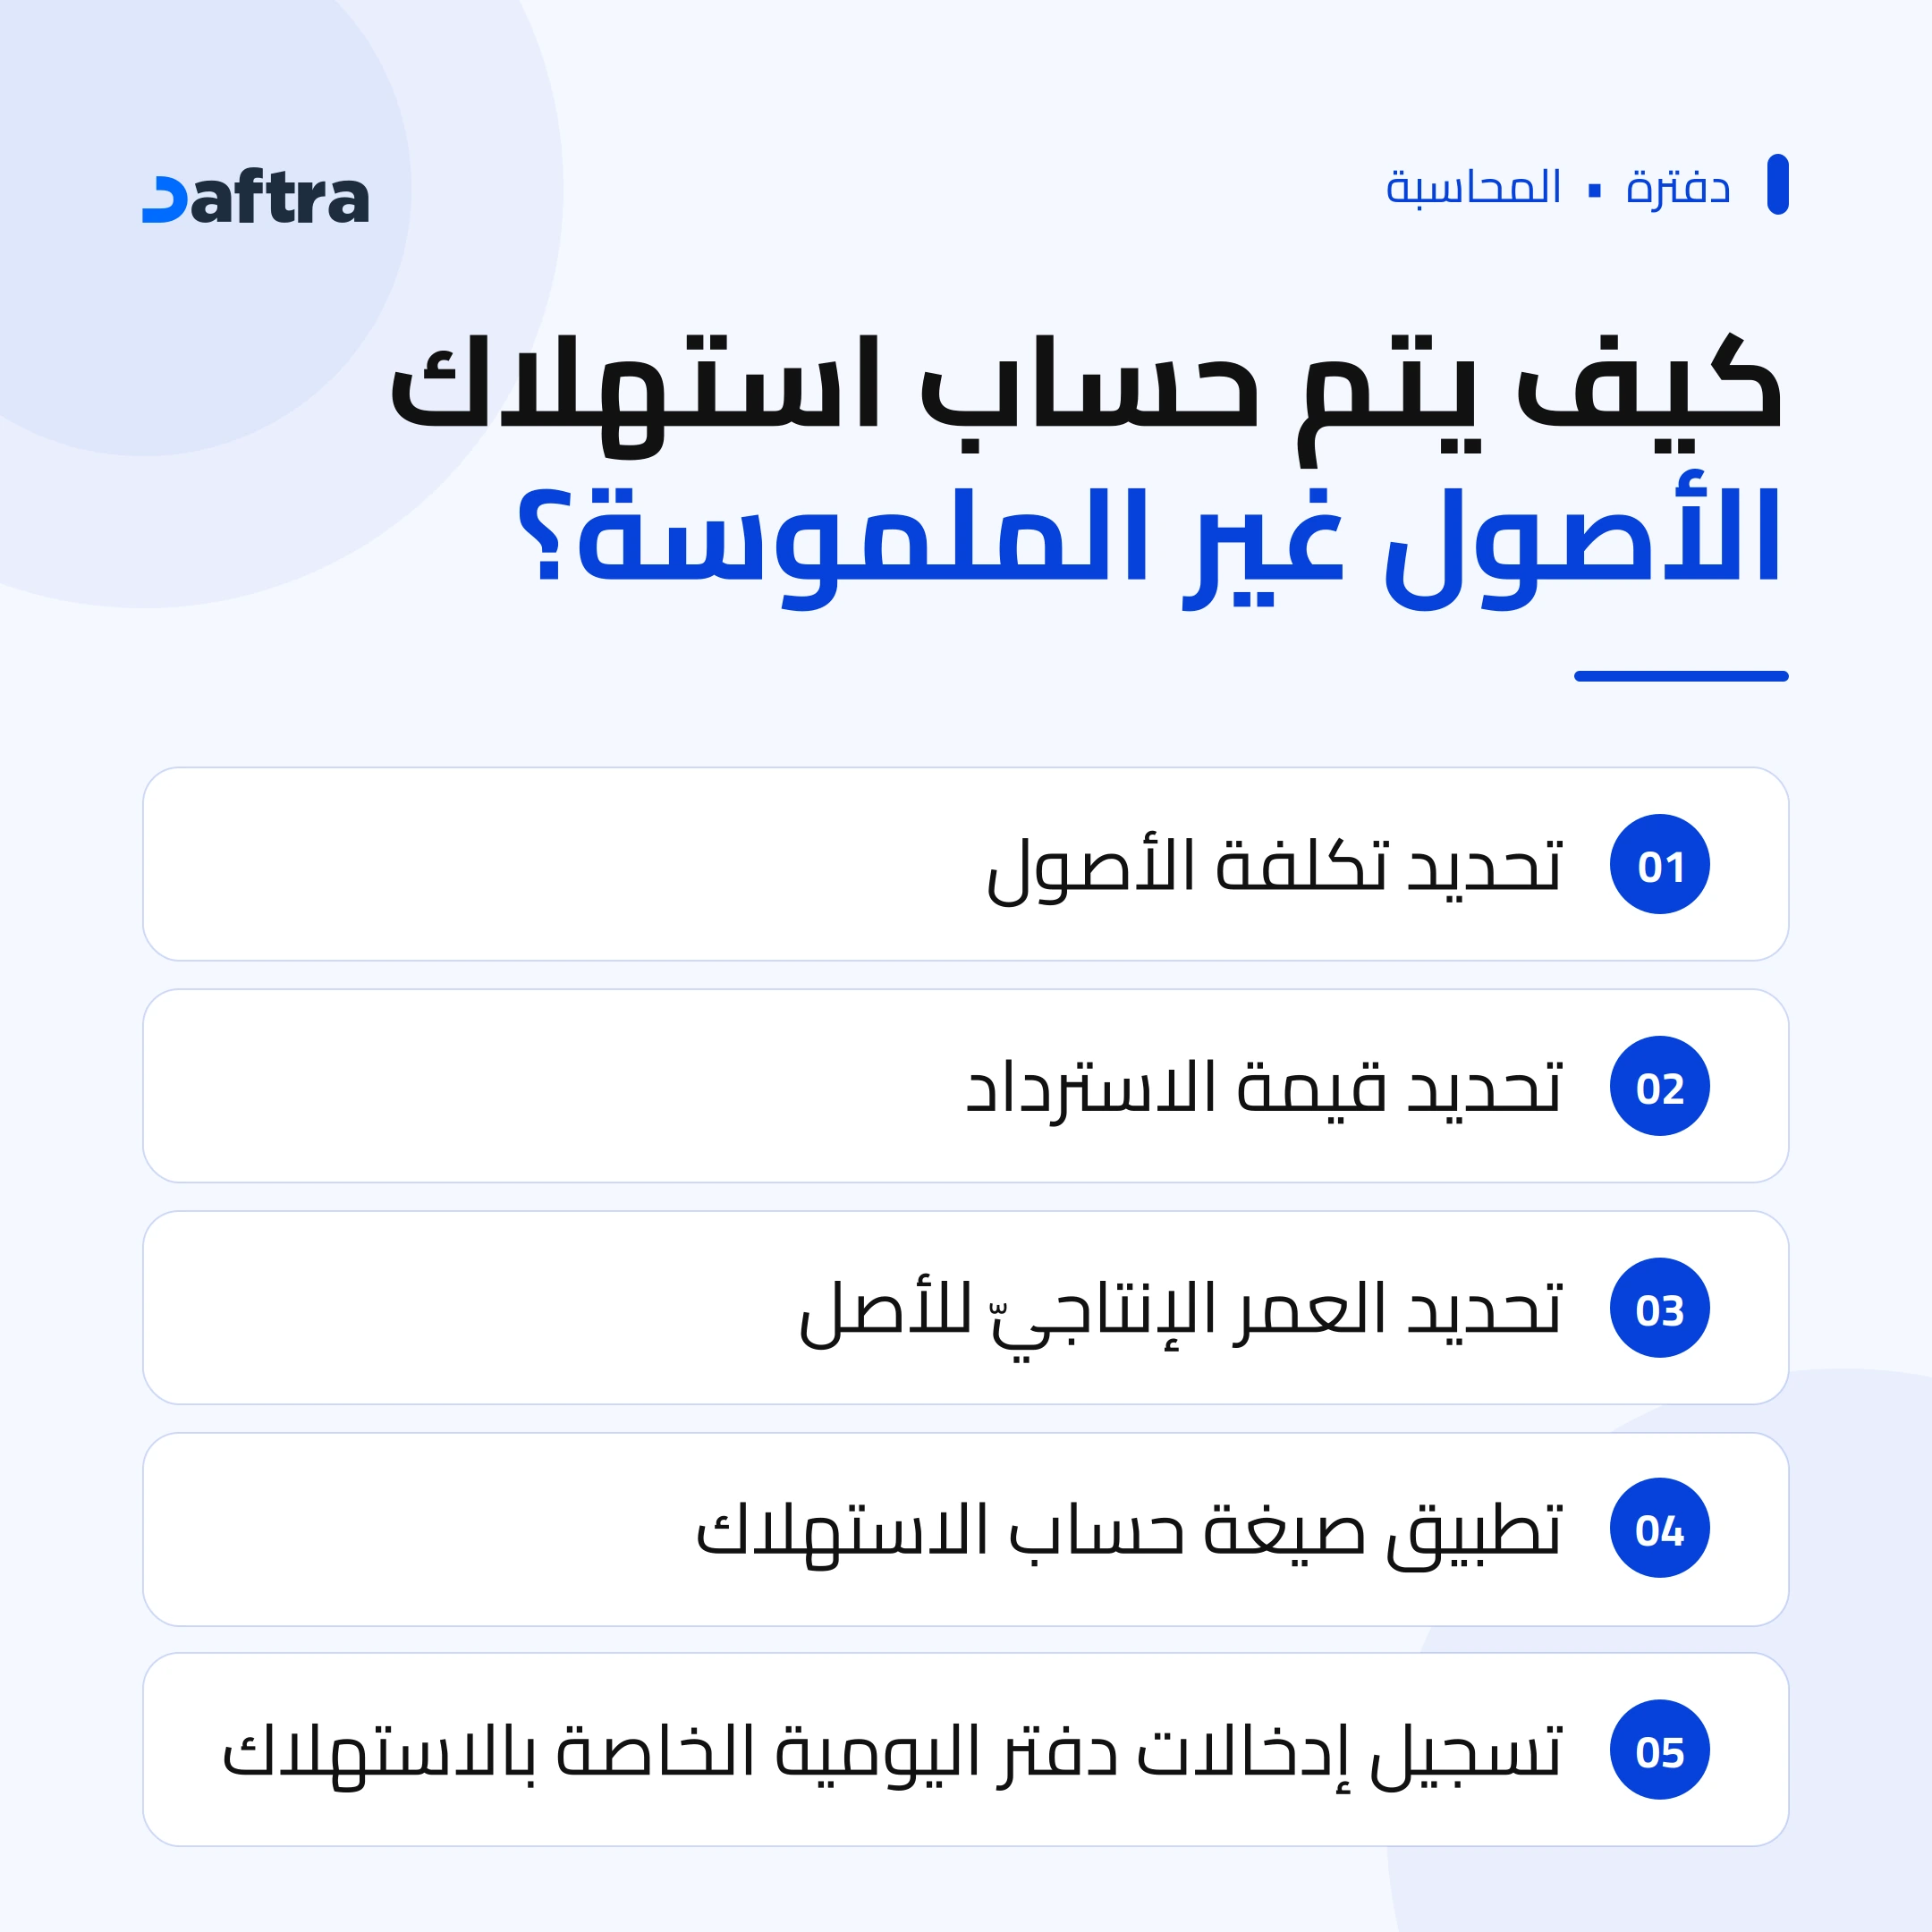
يساعد حساب استهلاك الأصول الغير متداولة على تقييم الأداء المالي للمنشأة بدقة من خلال مقارنة الإيرادات الناتجة عن الأصول مع تكاليف الاستهلاك، فيما يلي خطوات حساب الاستهلاك للأصول:-
1ـ تحديد تكلفة الأصول
أول خطوة في حساب استهلاك الأصول غير الملموسة هي تحديد التكلفة الأوّلية التي ستتكبّدها الشركة من الأساس. ويمكن أن يشمل ذلك سعر الشراء، الرسوم القانونية، والتكاليف الأخرى المتعلقة بشكل مباشر بالحصول على تلك الأصول.
في هذه الخطوة يساعدك برنامج إدارة الأصول من نظام دفترة على ضبط إعدادات الإهلاك بالطريقة التي تناسب طبيعة العمل والأصول، وكذلك يُسهل البرنامج تتبع الأصول مع عرض تقارير مُفصلة عن معاملات الشراء والبيع التي تتم عليها.
2ـ تحديد قيمة الاسترداد
في هذه الخطوة، يجب على الإدارة أن تُحدّد قيمة الاسترداد التي ستستفيد منها الشركة في نهاية العمر الإنتاجيّ للأصل. وغالبًا ما تكون قيمة الاسترداد الخاصة بالأصول غير الملموسة صفرًا لأنّ معظمها لا يمكن بيعه مرةً أخرى بعد انتهاء عمره الإنتاجيّ.
3ـ تحديد العمر الإنتاجيّ للأصل
هنا تُقدّر الإدارة المدة التي ستستفيد فيها من الأصل بأفضل شكل ممكن، وتستطيع أن تُحقّق من خلاله الإيرادات.
4ـ تطبيق صيغة حساب الاستهلاك
بعد تحديد تكلفة الأصل وقيمته المتبقية وعمره الإنتاجي، يُحسب مصروف الاستهلاك السنوي باستخدام طريقة القسط الثابت من خلال المعادلة التالية:
مصروف الاستهلاك السنوي = (تكلفة الأصل − القيمة المتبقية) ÷ العمر الإنتاجي
على سبيل المثال، لنفترض أن شركة ABC Inc. حصلت على براءة اختراع بتكلفة قدرها 100,000 ريال، ويُقدَّر عمرها الإنتاجي بـ 10 سنوات، دون وجود قيمة متبقية لها في نهاية عمرها الإنتاجي.
تكون البيانات كالتالي:
تكلفة براءة الاختراع: 100,000 ريال
القيمة المتبقية: 0 ريال
العمر الإنتاجي: 10 سنوات
وبتطبيق المعادلة:
مصروف الاستهلاك السنوي = (100,000 − 0) ÷ 10 = 10,000 ريال
وبذلك تسجل شركة ABC Inc. مصروف استهلاك قدره 10,000 ريال سنويًا على مدى 10 سنوات، حتى يتم استهلاك كامل تكلفة براءة الاختراع.
5ـ تسجيل إدخالات دفتر اليومية الخاصة بالاستهلاك
يجب أن تقوم الإدارة بتسجيل المصروفات المتعلقة بالاستهلاك في بياناتها ودفاترها المالية المختلفة، للحفاظ على دقّة تلك البيانات بشكلٍ يعكس الحالة المالية الصحيحة للمؤسسة.
بعد حساب مصروف الاستهلاك، يُسجَّل القيد المحاسبي لإثبات الجزء من تكلفة الأصل الذي تم تحميله على الفترة المحاسبية. ويُسجَّل مصروف الاستهلاك كمدين في قائمة الدخل لأنه يُعد مصروفًا يؤثر في صافي ربح الشركة، بينما يُسجَّل مجمع الاستهلاك كدائن في الميزانية العمومية باعتباره حسابًا مقابلًا للأصل، ويُستخدم لتحديد صافي قيمته الدفترية.
ولا يمثل هذا القيد تدفقًا نقديًا جديدًا، إذ إن الاستهلاك يوزع تكلفة الأصل على الفترات التي تستفيد منه بدلًا من تسجيل التكلفة كاملة كمصروف في فترة واحدة.
وبحسب المثال السابق، يكون مبلغ القيد المحاسبي السنوي 10,000 ريال، ويُسجَّل كالتالي:
| الحساب | مدين | دائن |
| مصروف الاستهلاك | 10,000 ريال | |
| مجمع استهلاك الأصول غير الملموسة | 10,000 ريال |
وهنا يأتي دور دليل الحسابات في نظام دفترة والذي يُمكن من خلاله تسجيل قيود اليومية لمصروفات الاستهلاك بشكل آلي ونتائج دقيقة.
اقرأ أيضًا: ما هو معدل دوران الأصول؟
كيف يتم استهلاك القرض؟
يشير مفهوم استهلاك القروض إلى قيام المقترض بسداد ديونه من خلال دفع أقساط منتظمة تتكون من شقين: الأول هو جزء من المبلغ الذي حصل عليه المقترض فعلًا، والثاني هو جزء من الفائدة التي اتفق عليها مع المقرض - إذا كان القرض بفائدة.
وبانتهاء كل دفعة من القرض يقل القدر الذي يدفعه المقترض والخاص بشق الفائدة، ويصبح الجزء الأكبر مما يدفعه خاصًا بقيمة القرض نفسه. ويوضح هذا الأمر كيف تؤثر الأموال التي يدفعها المقترض في كل دفعة على رصيد القرض والمبلغ الذي سيكون مطلوبًا منهم كلما مر الوقت.
ما الفرق بين الإهلاك والاستهلاك؟
يكمن الفرق الجوهري بين الإهلاك والاستهلاك في أن الإهلاك يتعلق بالأصول الملموسة للشركة، مثل: المباني والمعدات والأجهزة، في حين يتعلق الاستهلاك بالأصول غير الملموسة كما أوضحنا سابقًا في هذا المقال.
لكن الأصول الملموسة قد يكون لها فائدة عندما لا تحتاجها الشركة، لأنها أصول يمكن بيعها ولو بسعر أقل من السعر الذي دفعته المؤسسة في شرائها. حينها تقوم الإدارة بحساب قيمة إعادة البيع وخصمها من تكلفة الشراء في أول مرة، ثم تقوم بقسمة المبلغ المتبقي على عدد سنوات العمر الافتراضي المتوقع للأصل. يُحتسب المبلغ الخاص بكل سنة كإهلاك ويتم خصمه من الضرائب المقررة على الشركة.
كما يمكنك الرجوع إلى شرح إهلاك الأصول الثابتة على دفترة لفهم كيفية تسجيل الإهلاك والتعامل معه عمليًا داخل البرنامج.
تحديات شائعة وكيفية تجنبها في الاستهلاك المحاسبي
قد تواجه الشركات بعض التحديات عند حساب ومتابعة استهلاك الأصول غير الملموسة، خاصة عند تحديد الأصول التي تستوفي شروط الاعتراف، وتقدير عمرها الإنتاجي، واختيار طريقة الاستهلاك المناسبة. ومن أبرز هذه التحديات:
1. رسملة تكاليف لا تستوفي شروط الأصل
لا ينبغي رسملة التكلفة لمجرد أن الشركة تتوقع الاستفادة منها في المستقبل. فعلى سبيل المثال، لا تُعترف تكاليف البحث والتطوير كأصل غير ملموس إلا عند استيفاء شروط الاعتراف المحاسبي لها.
كيفية تجنبها: وضع سياسة واضحة لتحديد التكاليف التي يمكن رسملتها ومراجعة شروط الاعتراف قبل تسجيلها كأصل.
2. اختيار عمر إنتاجي غير مناسب
لا توجد مدة ثابتة تصلح لجميع الأصول غير الملموسة. فقد يختلف العمر الإنتاجي للبرمجيات أو التراخيص أو براءات الاختراع وفقًا للحقوق القانونية، والاستخدام المتوقع، والتقادم التكنولوجي وغيرها من العوامل.
كيفية تجنبها: تحديد العمر الإنتاجي بناءً على طبيعة الأصل والبيانات المتاحة، مع مراجعة التقديرات بشكل دوري.
3. استهلاك أصل ذي عمر إنتاجي غير محدد
لا تُستهلك الأصول غير الملموسة ذات العمر الإنتاجي غير المحدد، ولكن يجب اختبارها سنويًا لانخفاض القيمة، وكذلك عند وجود مؤشرات على انخفاض قيمتها.
كيفية تجنبها: تحديد ما إذا كان العمر الإنتاجي للأصل محدودًا أو غير محدد قبل البدء في حساب الاستهلاك.
4. اختيار طريقة الاستهلاك بشكل تلقائي
قد تستخدم بعض الشركات طريقة القسط الثابت لمجرد سهولتها، دون النظر إلى نمط الاستفادة من الأصل. ويجب أن تعكس طريقة الاستهلاك النمط المتوقع لاستهلاك المنافع الاقتصادية للأصل.
كيفية تجنبها: اختيار الطريقة التي تتناسب مع نمط الاستفادة من الأصل، واستخدام القسط الثابت عندما يتعذر تحديد هذا النمط بشكل موثوق.
5. بدء الاستهلاك في توقيت غير صحيح
يبدأ استهلاك الأصل غير الملموس عندما يصبح متاحًا للاستخدام، وليس بالضرورة عند شرائه أو دفع قيمته أو استلام فاتورة المورد.
كيفية تجنبها: تحديد تاريخ إتاحة الأصل للاستخدام وتسجيل بداية الاستهلاك بناءً عليه.
6. عدم مراجعة التقديرات
قد تتغير التقديرات المتعلقة بالعمر الإنتاجي أو طريقة الاستهلاك مع تغير ظروف استخدام الأصل أو ظهور معلومات جديدة.
كيفية تجنبها: مراجعة العمر الإنتاجي وطريقة الاستهلاك بشكل دوري، وتحديث المعالجة المحاسبية عند الحاجة.
الأسئلة الشائعة
ما هو قانون الاستهلاك في المحاسبة؟
هو الطريقة المستخدمة لتوزيع تكلفة الأصول غير الملموسة من الأصول الثابتة على العمر الإنتاجي الافتراضي أو المتوقع للأصل، ويهدف قانون الاستهلاك في المحاسبة إلى تحديد تكلفة استخدام الأصول في نقطة زمنية معينة، وتقييم الربح والخسارة للفترة التي يتم فيها حساب الاستهلاك.
ما هي طرق الاستهلاك في المحاسبة؟
هناك 4 طرق أساسية للاستهلاك في المحاسبة وهم طريقة القسط الثابت، وطريقة القسط المتناقص، وطريقة مجموع سنوات العمر الإنتاجي للأصل، وأخيرًا طريقة حساب إهلاك الأصول الغير ملموسة بناء على عدد الوحدات التي تم إنتاجها من خلال هذه الأصول.
وتختلف طريقة استهلاك الأصل غير الملموس بحسب نمط استهلاك المنافع الاقتصادية منه. ويُستخدم القسط الثابت عندما لا يمكن تحديد هذا النمط بشكل موثوق، بينما يمكن استخدام طريقة أخرى إذا كانت تعكس نمط الاستفادة من الأصل بشكل أفضل.
ما العوامل المؤثرة على الاستهلاك في المحاسبة؟
تتأثر الاستهلاكات في المحاسبة بعدة عوامل منها:-
- تكلفة الأصل.
- العمر الإنتاجي.
- القيمة المتبقية.
- الحقوق القانونية أو التعاقدية.
- الاستخدام المتوقع.
- التقادم التكنولوجي.
- دورة حياة المنتج أو الخدمة.
- نمط استهلاك المنافع الاقتصادية.
- إمكانية تجديد الحقوق أو الترخيص.
ما هو مجمع الاستهلاك في قائمة المركز المالي؟
مجمع الاستهلاك هو إجمالي مصروفات الاستهلاك المتراكمة التي سُجلت على الأصل غير الملموس منذ بدء استهلاكه، ويُستخدم لحساب القيمة الدفترية دون التأثير على التكلفة، وتُصنف المصروفات في هذا الحساب كمبالغ دائنة.
كيف يُمكن حساب الاستهلاك المتراكم؟
يُمكن حساب الاستهلاك المتراكم من خلال الصيغة المحاسبية التالية:-
الاستهلاك المتراكم = قيمة الاستهلاك السنوي بالقسط الثابت أو المتناقص * عدد سنوات إستخدام الأصل الثابت.
ما هي قيود الاستهلاك في المحاسبة؟
قيود الاستهلاك هي قيود دورية تُستخدم لتسجيل تكلفة استهلاك الأصل وتوزيعها على عمره الإنتاجي. ويكون القيد الأساسي:
- من حـ/ مصروف الاستهلاك (مدين)
- إلى حـ/ مجمع الاستهلاك (دائن)
ما هو الفرق بين مجمع الاستهلاك ومصروف الاستهلاك؟
يكمن الفرق بين مجمع الاستهلاك ومصروف الاستهلاك في عنصر الشمولية، حيث أن مصروف الاستهلاك خطوة فرعية لتوزيع تكلفة الأصل على عمره الإنتاجي ومن ثم تكوين مجمع الاستهلاك الشامل من سجل هذه المصروفات.
ما هي أبرز الأخطاء المرتبطة بحساب الاستهلاكات في المحاسبة؟
- عدم دقة تقدير العمر الافتراضي للأصل.
- استخدام طرق حساب استهلاك غير مناسبة للأصل.
- إغفال التسويات المحاسبية للإهلاك المحاسبي و الإهلاك الضريبي.
- إغفال تسجيل بعض قيود الإهلاك أو تسجيلها بشكل خاطئ.
- تجاهل حساب القيمة المتبقية للأصل بعد انتهاء عمره الإنتاجي.
- عدم تحديث تقديرات الاستهلاك بناء على استخدامات الأصل في العمليات التشغيلية.
هل تخضع جميع الأصول غير الملموسة للاستهلاك؟
لا، لا تخضع جميع الأصول غير الملموسة للاستهلاك. ويعتمد ذلك على العمر الإنتاجي للأصل:
- الأصول غير الملموسة ذات العمر الإنتاجي المحدد: تخضع للاستهلاك على مدى عمرها الإنتاجي المقدر، مثل براءات الاختراع وحقوق التأليف وبرمجيات الحاسب.
- الأصول غير الملموسة ذات العمر الإنتاجي غير المحدد: لا تُستهلك دوريًا، وإنما تخضع لاختبار انخفاض القيمة وفقًا للمتطلبات المحاسبية ذات الصلة. ومن أمثلتها الشهرة وبعض العلامات التجارية ذات العمر غير المحدد.
وبالتالي، فإن تحديد ما إذا كان الأصل غير الملموس يخضع للاستهلاك يبدأ بتحديد ما إذا كان عمره الإنتاجي محددًا أم غير محدد.
ما هو "العمر الإنتاجي" للأصول غير الملموسة؟
العمر الإنتاجي للأصول غير الملموسة هو الفترة التي يُتوقع خلالها أن يحقق الأصل منافع اقتصادية للشركة، وقد يكون محدودًا أو غير محدد. وتُستهلك الأصول ذات العمر المحدود على مدار عمرها الإنتاجي، بينما لا تُستهلك الأصول ذات العمر غير المحدد بشكل دوري.
ماذا يحدث عندما يتم استهلاك بند ما بالكامل؟
عند استهلاك بند ما بالكامل، يعتمد ما يحدث على طبيعة البند. في المحاسبة، يعني ذلك عادةً وصول الأصل إلى نهاية عمره الإنتاجي وتوقف تسجيل مصروف استهلاك إضافي، بينما قد يظل الأصل مستخدمًا إذا كان لا يزال صالحًا للعمل.
ما هي الأمثلة على الاستهلاك؟
من أبرز أمثلة الاستهلاك استخدام برنامج المحاسبة، حيث تستخدم الشركة البرنامج لتسجيل المبيعات والمصروفات، وإدارة الحسابات، وإصدار الفواتير والتقارير. ومع استخدام هذه الخدمات خلال فترة الاشتراك، تستفيد الشركة من المنفعة التي يقدمها البرنامج، وهو ما يمثل استهلاكًا للخدمة.

 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون