

محتويات المقال:
- مُلخص النقاط الرئيسية
- ما هو نظام الأركان الخمسة في الفوترة الإلكترونية في الإمارات؟
- لماذا تعتمد الإمارات نموذجًا خماسي الأركان بدلًا من تبادل الفواتير المباشر؟
- ما هي الزوايا الخمس (الأركان الخمسة) في نظام الفوترة الإلكتروني الإماراتي؟
- كيف تنتقل الفاتورة داخل نظام الفوترة الإلكترونية خماسي الأركان؟
- ما الفرق بين النموذج خماسي الأركان والنموذج رباعي الأركان؟
- كيف يرتبط النموذج خماسي الأركان بصيغة PINT AE وملف XML والحقول الإلزامية؟
- مفاهيم خاطئة شائعة حول نظام الفوترة الإلكترونية خماسي الأركان في الإمارات
- كيف تستعد الشركات لنظام الفوترة الإلكترونية خماسي الأركان في الإمارات؟
- الأسئلة الشائعة حول نظام الفوترة الإلكترونية خماسي الأركان في الإمارات
تنتقل دولة الإمارات العربية المتحدة إلى منظومة إلزامية للفوترة الإلكترونية تُعرف رسميًا باسم "نظام الفوترة الإلكترونية"، وذلك تحت إشراف مشترك من وزارة المالية والهيئة الاتحادية للضرائب، وفي هذا السياق يقوم نظام الفوترة الإلكترونية الإماراتية على بنية تقنية تُعرف اختصارًا بـ "نموذج الأركان الخمسة" أو "5-Corner Model" أو نموذج "DCTCE".
ويُعتبر نموذج الأركان الخمسة نسخة إماراتية مطورة من شبكة Peppol العالمية للتبادل اللامركزي للفواتير التي تم تهيئتها محليًا من خلال معيار PINT-AE وهو المعيار الفني المُعتمد في الإمارات للفوترة الإلكترونية.
نستعرض في هذا الدليل ما هو نظام الأركان الخمسة في الفوترة الإلكترونية في الإمارات؟ وكذلك نوضح لماذا تعتمد الإمارات نموذجًا خماسي الأركان بدلًا من تبادل الفواتير المباشر؟ ونُسلط الضوء أيضًا على الزوايا الخمس في نظام الفوترة الإلكترونية الإماراتي، والفرق بين النموذج خماسي الأركان والنموذج رباعي الأركان، كل هذه التفاصيل وأكثر تجدها بالإضافة إلى تناول أبرز المفاهيم الخاطئة حول نظام الفوترة الإلكترونية خماسي الأركان في الإمارات، ونقدم نصائح عملية عن كيف تستعد الشركات لنظام الفوترة الإلكترونية خماسي الأركان في الإمارات؟ وأخيرًا نُجيب عن الأسئلة الشائعة حول نظام الفوترة الإلكترونية خماسي الأركان في الإمارات.
ما هو نظام الأركان الخمسة في الفوترة الإلكترونية في الإمارات؟
يُعرف نظام الأركان الخمسة على أنه الهيكل التقني المُعتمد من قبل الإمارات لتبادل الفواتير الإلكترونية بشكل آمن و مؤتمت بين الأطراف التجارية، ويحرض النموذج على إدخال الهيئة الاتحادية للضرائب كطرف مباشر في عملية التبادل، لا كجهة تتلقى تقارير لاحقة فقط.
تقوم آلية عمل نظام الأركان الخمسة على تبادل بيانات الفاتورة رقميًا وبشكل تلقائي بين خمسة أطراف معنية، بما يحقق شفافية أكبر وامتثالًا فوريًا بدقة وكفاءة في إصدار الفواتير ومشاركتها، وفي هذا الصدد أعلنت وزارة المالية الإماراتية أن إطلاق المرحلة التجريبية لهذا النموذج يُعتبر خطوة مهمة نحو بناء منظومة فوترة رقمية متطورة وجاهزة للمستقبل
لماذا تعتمد الإمارات نموذجًا خماسي الأركان بدلًا من تبادل الفواتير المباشر؟
السبب الأساسي لإعتماد الإمارات نموذجًا خماسي الأركان بدلًا من تبادل الفواتير المباشرة هو كسر النمط التقليدي في الفوترة، حيث يعتمد تبادل الفواتير المباشر على إرسال المُورد فاتورة (غالبًا PDF) مباشرة إلى المشتري عبر البريد الإلكتروني دون أي طرف وسيط يتحقق من صحتها أو يبلغ عنها للجهات الضريبية لحظيًا، وهو ما يُعرف بـ"التبادل الثنائي" أو "2-Corner" وهو عُرضة للأخطاء والتلاعب وصعوبة التتبع.
نستعرض في النقاط التالية فوائد وأهمية نظام الأركان الخمسة في الفوترة الإلكترونية في الإمارات:-
ما هي الزوايا الخمس (الأركان الخمسة) في نظام الفوترة الإلكتروني الإماراتي؟
يعتمد نظام الفوترة الإلكترونية في الإمارات العربية المتحدة على مجموعة من المتطلبات الأساسية التي تضمن إصدار الفواتير وتبادلها بصورة رقمية وآمنة ومتوافقة مع التشريعات الضريبية، ويُشار إلى هذه المتطلبات بـ الزوايا الخمس أو (الأركان الخمسة) التي تُمثل الإطار العام الذي يقوم عليه النظام، بهدف تعزيز الامتثال الضريبي لدى جميع الأطراف المعنية، وتحسين كفاءة العمليات التجارية، وتسهيل تبادل الفواتير بين الشركات والجهات الحكومية.
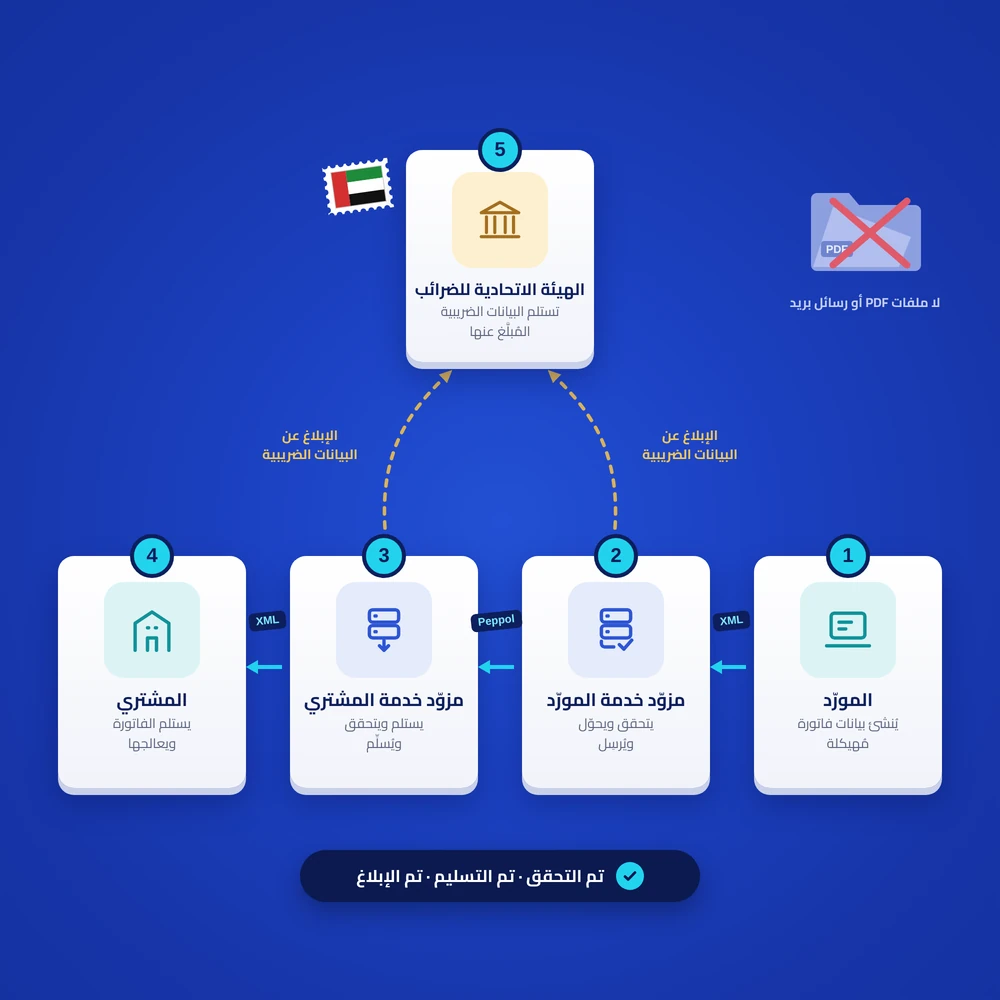
يقوم النموذج على خمسة أطراف أو (أركان) تشارك في كل عملية فوترة إلكترونية وهي:-
1- الركن الأول: المُورد - مرحلة الإصدار الإلكتروني
هو (البائع) الذي يصدر الفاتورة عبر نظامه المحاسبي أو نظام تخطيط موارد المؤسسة (ERP)، وينشئ بيانات الفاتورة بصيغة إلكترونية منظمة تتوافق مع المواصفة الإماراتية لمعيار "PINT AE"، بدلًا من إصدار ملف PDF تقليدي أو فاتورة ورقية.
حمّل نموذج فاتورة ضريبية مجاني للإمارات لتنظيم بيانات فواتيرك قبل الانتقال إلى الفوترة الإلكترونية.
2- الركن الثاني: مزود الخدمة المعتمد للمُورد - مرحلة التبادل الإلكتروني
هو مزود الخدمة المعتمد الذي يتعاقد معه المُورد، ويتولى استلام بيانات الفاتورة من نظام المُورد، والتحقق من صحتها تقنيًا وقانونيًا والتأكد من استيفاء الحقول الإلزامية وصحة الصيغة، ثم تحويلها إلى الصيغة المعتمدة وإرسالها عبر شبكة Peppol إلى الطرف المقابل.
3- الركن الثالث: مزود الخدمة المعتمد للمستلم - مرحلة المعالجة الآلية
يقوم مزود الخدمة المعتمد الخاص بالمشتري أو الجهة المستلمة، ويستقبل الفاتورة القادمة عبر الشبكة، ويتحقق من هوية المستلم وصحة البيانات الواردة قبل تسليمها لنظام المستلم.
4- الركن الرابع: المستلم - مرحلة التوافق مع المعايير
هو الطرف الذي يستلم الفاتورة الإلكترونية المنظمة مباشرة داخل نظامه المالي أو المحاسبي، لتتم معالجتها آليًا عبر (تسجيل الفاتورة في السجلات المحاسبية، ومطابقتها مع أوامر الشراء، و احتساب ضريبة المدخلات القابلة للاسترداد إن وُجدت).
5- الركن الخامس: الهيئة الاتحادية للضرائب - مرحلة الامتثال والحوكمة
هو الإضافة الإماراتية الخاصة على نموذج Peppol - النموذج رباعي الأركان، و في هذا الركن الإضافي تُحصل الهيئة الاتحادية للضرائب على البيانات الضريبية للفاتورة بشكل مباشر أو شبه مباشر من خلال مزودي الخدمة المعتمدين، لتتمكن من التحقق الفوري من الالتزام الضريبي ومراقبة امتثال جميع الفواتير الإلكترونية المتبادلة في الدولة.
كيف تنتقل الفاتورة داخل نظام الفوترة الإلكترونية خماسي الأركان؟
تعتمد دورة انتقال الفاتورة في نظام الفوترة الإلكترونية الإماراتي خماسي الأركان على مسار رقمي متكامل يضمن إصدار الفاتورة، والتحقق من صحتها، وتبادلها بين الأطراف المختلفة بطريقة آمنة وموحدة، وهذا التسلسل يجعل من الفاتورة "بيانات لحظية" تنتقل عبر مسار محكوم بالكامل، بدلًا من مستند ثابت يُتداول يدويًا بين طرفين فقط.
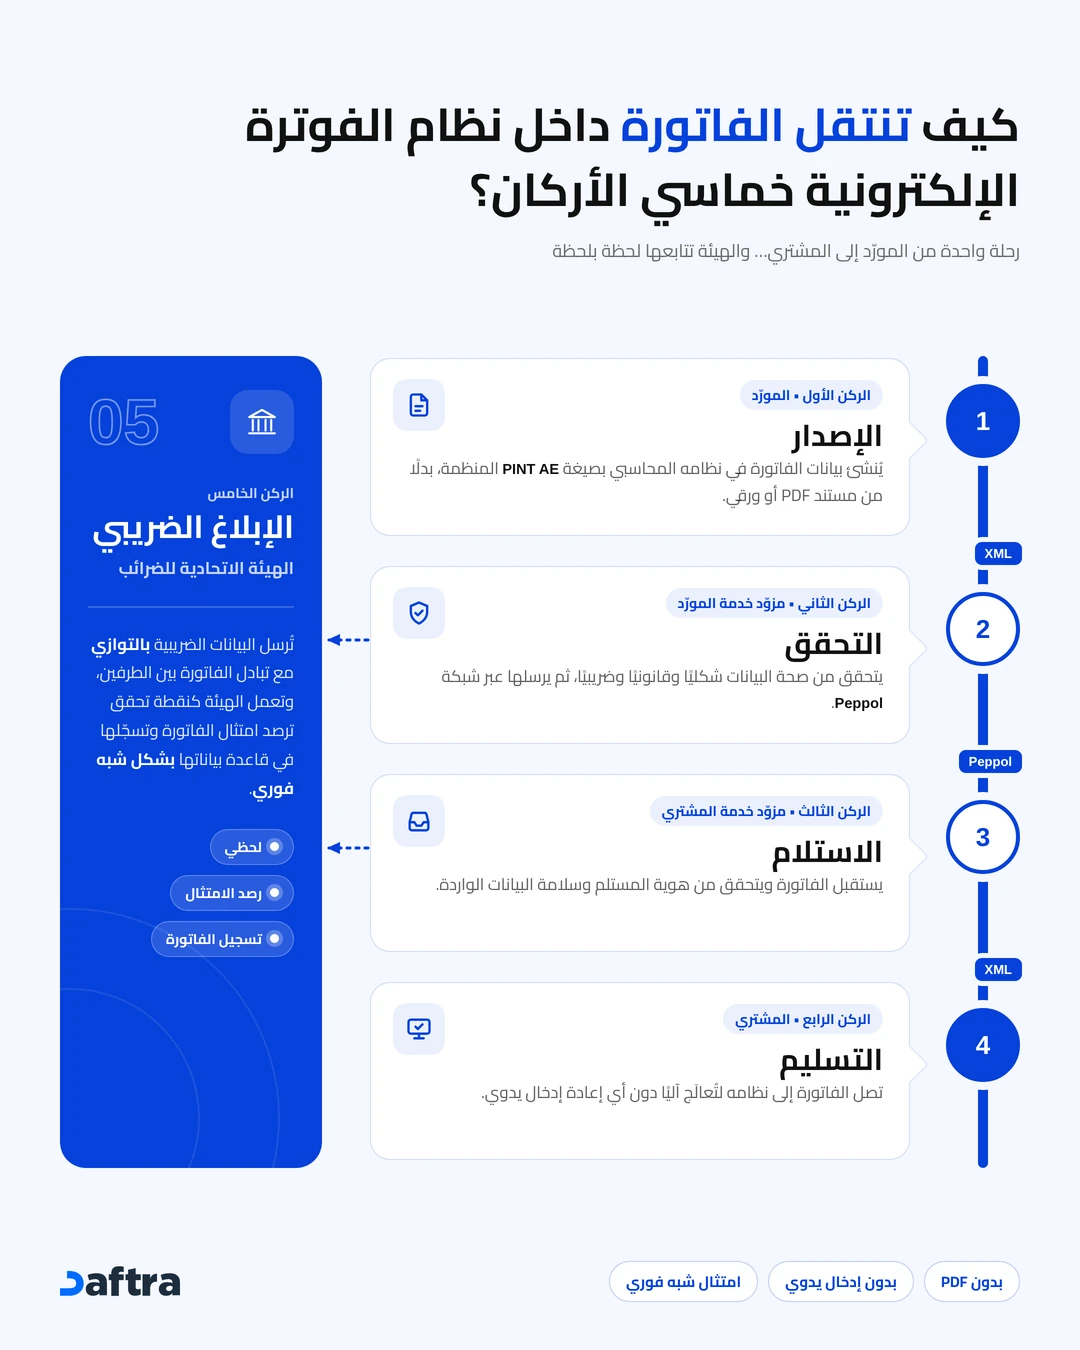
نوضح مسار انتقال الفاتورة داخل نظام الفوترة الإلكترونية خماسي الأركان في الخطوات التالية:-
1- الإصدار
يُنشئ المُورد (الركن الأول) بيانات الفاتورة داخل نظامه المحاسبي بصيغة PINT AE الإلكترونية المنظمة، بدلًا من تحرير مستند PDF أو ورقي.
2- التحقق
يستلم مزود الخدمة المعتمد للمُورد (الركن الثاني) هذه البيانات، ويتحقق من صحتها الشكلية والقانونية والضريبية، ثم يرسلها عبر شبكة Peppol إلى الطرف المقابل.
3- الاستلام
يستقبل مزود الخدمة المعتمد للمشتري (الركن الثالث) الفاتورة، ويتحقق من هوية المستلم وسلامة البيانات الواردة.
4- التسليم
تصل الفاتورة المنظمة إلى نظام المشتري (الركن الرابع) لتتم معالجتها آليًا دون حاجة لإعادة إدخال يدوي.
5- الإبلاغ الضريبي
تُرسل البيانات الضريبية ذات الصلة إلى الهيئة الاتحادية للضرائب (الركن الخامس) وذلك في التوقيت اللحظي بالتوازي مع تبادل الفاتورة بين الطرفين، وفي هذه الخطوة تعمل الهيئة كنقطة تحقق تتيح رصد امتثال الفاتورة وتسجيلها ضمن قاعدة بياناتها بشكل شبه فوري.
ما الفرق بين النموذج خماسي الأركان والنموذج رباعي الأركان؟
الفارق الرئيسي بين النموذج خماسي الأركان والنموذج رباعي الأركان هو (الصيغة) حيث أن النموذج رباعي الأركان يُمثل الصيغة الأصلية لشبكة Peppol، ويقتصر على أربعة أطراف هم (المُورد، ومزود خدمته، ومزود خدمة المشتري، والمشتري)، أما النموذج خماسي الأركان هو الصيغة الإماراتية المُطورة التي تضم نفس أركان النموذج الرباعي بالإضافة إلى ركن خامس داخل مسار التبادل ذاته وهي الهيئة الاتحادية للضرائب بحيث تصبح مراقبة الامتثال الضريبي جزءًا من مسار الفاتورة نفسه، لا إجراءً لاحقًا منفصلًا.
كيف يرتبط النموذج خماسي الأركان بصيغة PINT AE وملف XML والحقول الإلزامية؟
الفاتورة داخل النموذج الخماسي DCTCE لا تُعد فاتورة إلكترونية معتمدة إلا إذا استوفت شرطين أساسيين هما:-
1- الصيغة
يجب أن تكون الفاتورة بصيغة XML منظمة قابلة للمعالجة الآلية، وفق معيار "(PINT AE (Peppol International – UAE"، بينما لا تُعتبر ملفات PDF أو المستندات الممسوحة ضوئيًا أو الفواتير الورقية فواتير إلكترونية معتمدة بموجب النظام.
2- قناة التبادل
يجب أن تُرسل الفاتورة عبر مزود خدمة معتمد ضمن مسار الأركان الخمسة، وليس عبر البريد الإلكتروني أو أي وسيلة مباشرة أخرى.
مفاهيم خاطئة شائعة حول نظام الفوترة الإلكترونية خماسي الأركان في الإمارات
ظهرت العديد من المفاهيم غير الدقيقة حول آلية عمل نظام الفوترة الإلكترونية خماسي الأركان في الإمارات ومتطلباته، وقد يؤدي الاعتماد على هذه التصورات الخاطئة إلى تأخير الاستعداد للتطبيق أو اتخاذ قرارات تقنية غير مناسبة، لذا من المهم التمييز بين الحقائق والمفاهيم الشائعة غير الصحيحة لضمان فهم النظام والاستعداد له بصورة سليمة.
فيما يلي جدول توضيحي للمفاهيم الخاطئة في مقابل التصحيح:-
| مفاهيم خاطئة شائعة حول نظام الفوترة الإلكترونية خماسي الأركان في الإمارات | التصحيح |
| الفوترة الإلكترونية تعني فقط إرسال PDF بالبريد الإلكتروني | نظام الفوترة الإماراتي يتطلب ملف بيانات منظم بصيغة XML (PINT AE) يمر عبر مزود خدمة معتمد، وليس مجرد مستند مرئي يُرسل مباشرة. |
| يمكن للمنشأة إرسال الفواتير مباشرة إلى الهيئة الاتحادية للضرائب دون وسيط. | الاتصال بالنظام لا يتم إلا عبر مزود خدمة معتمد من وزارة المالية، ولا توجد قناة إصدار مباشرة أو منصة حكومية بديلة. |
| النموذج الخماسي هو نفسه النموذج التقليدي لشبكة Peppol العالمية دون أي تعديل. | شبكة Peppol التقليدية تعتمد أساسًا نموذجًا رباعي الأركان، بينما أضافت الإمارات ركنًا خامسًا مخصصًا للهيئة الاتحادية للضرائب لتمكين الرقابة الضريبية شبه الفورية. |
| الفوترة الإلكترونية إلزام فوري على جميع الشركات فور الإعلان عنها | يجري التطبيق على مراحل مرتبطة بحجم إيرادات المنشأة ونوع نشاطها، مع فترة تجريبية طوعية سبقت الإلزام الفعلي. |
| جميع المعاملات مشمولة بالنظام، بما فيها مبيعات التجزئة للمستهلك النهائي. | معاملات البيع للمستهلك النهائي (B2C) مستثناة حاليًا من النطاق الإلزامي، إلى جانب بعض الأنشطة الحكومية والخدمات المالية المعفاة أو الخاضعة للنسبة الصفرية وخدمات النقل الدولي وبعض خدمات الطيران. |
| يكفي استخدام أي برنامج محاسبي لإصدار الفواتير الإلكترونية. | يجب أن يكون النظام أو البرنامج متوافقًا مع متطلبات الفوترة الإلكترونية وقادرًا على إنشاء الفواتير وفق المواصفات الفنية المعتمدة والتكامل مع مزود خدمة معتمد. |
| الفوترة الإلكترونية تعني الاستغناء عن حفظ الفواتير. | لا يزال الاحتفاظ بالفواتير والسجلات الإلكترونية إلزاميًا وفق مدد ومتطلبات الحفظ المنصوص عليها في التشريعات الضريبية. |
| النظام مخصص للشركات الكبيرة فقط. | يخضع تطبيق الفوترة الإلكترونية للفئات والمراحل التي تحددها الجهات التنظيمية، وقد يشمل المنشآت بمختلف أحجامها وفق خطة التطبيق الرسمية. |
| تطبيق الفوترة الإلكترونية يتطلب استبدال جميع الأنظمة الحالية. | يمكن تطوير الأنظمة القائمة أو ربطها مع مزود خدمة معتمد دون الحاجة إلى تغيير كامل للبنية التقنية. |
| الفاتورة الإلكترونية لا يمكن تعديلها عند اكتشاف خطأ | عند الحاجة إلى تصحيح فاتورة صادرة، يتم ذلك من خلال الإجراءات النظامية المعتمدة، مثل إصدار إشعار دائن أو إشعار مدين أو مستند تصحيحي وفق القواعد الضريبية المعمول بها، وليس بتعديل الفاتورة الأصلية. |
كيف تستعد الشركات لنظام الفوترة الإلكترونية خماسي الأركان في الإمارات؟
لا يقتصر الاستعداد لنظام الفوترة الإلكترونية خماسي الأركان في الإمارات على تحديث الأنظمة التقنية فحسب، بل يجب على الشركات أيضًا مراجعة العمليات الداخلية، ورفع جاهزية فرق العمل، والتأكد من توافق البنية التحتية مع متطلبات تبادل الفواتير الإلكترونية وفق النموذج المعتمد، فيما يلي أهم النصائح:-
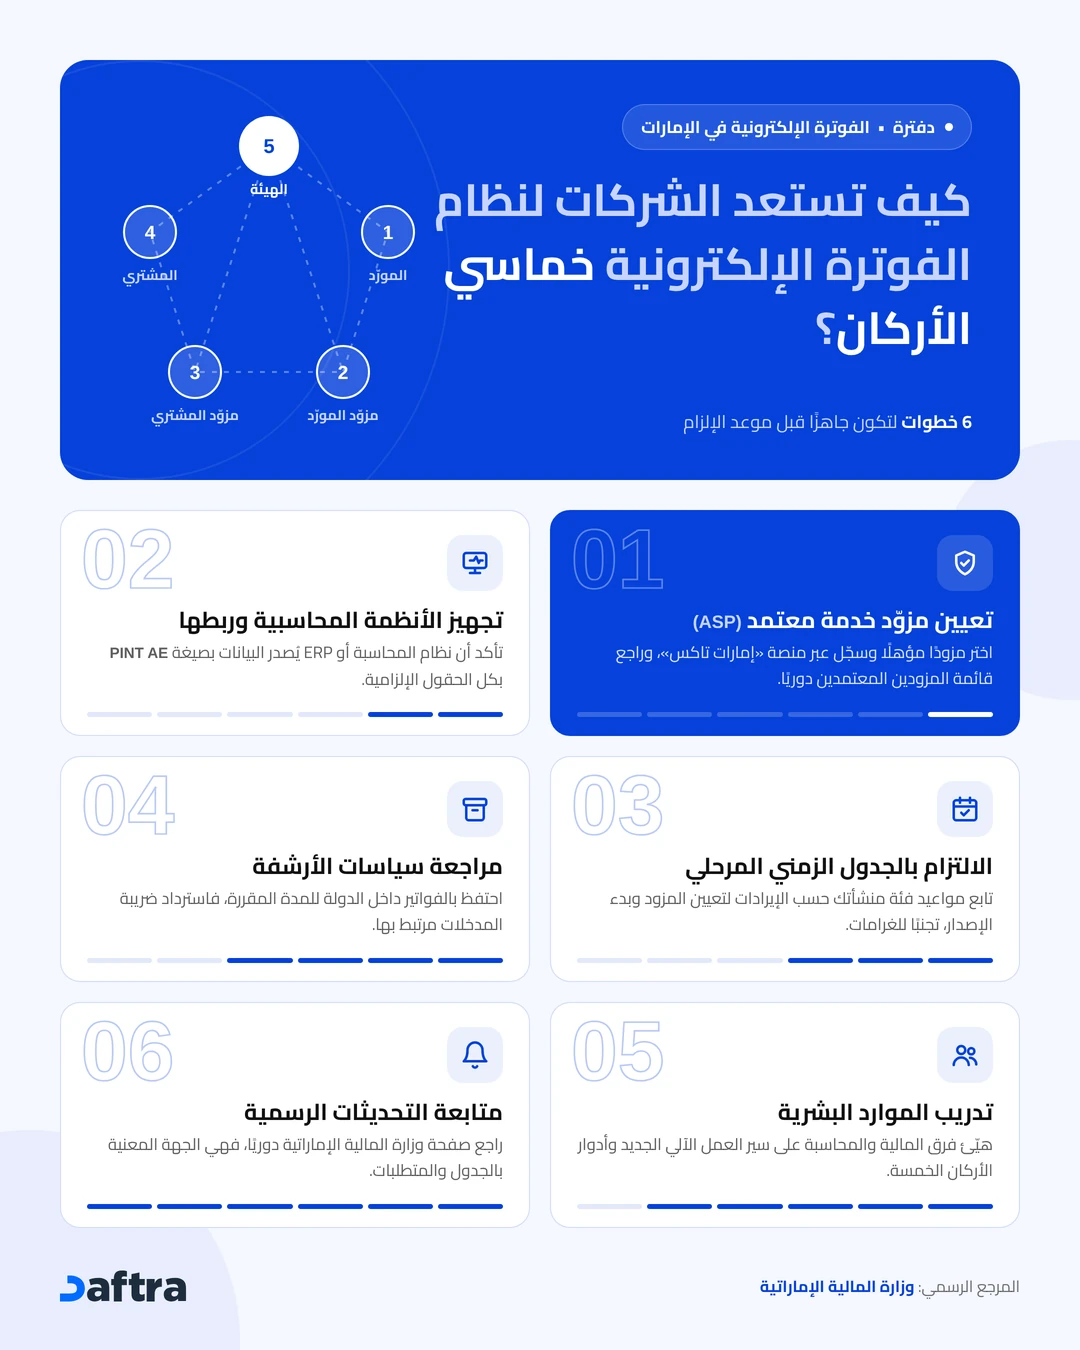
- تعيين مزود خدمة معتمد (ASP): اختيار مزود مؤهل والتسجيل عبر منصة "إمارات تاكس"، مع التحقق من قائمة المزودين المعتمدين بشكل دوري.
تجهيز الأنظمة المحاسبية وربطها: التأكد من أن نظام المحاسبة أو تخطيط الموارد (ERP) قادر على إصدار البيانات بصيغة PINT AE وتصديرها بالحقول الإلزامية كافة.
ولتسهيل هذه الخطوة، يوفّر برنامج المحاسبة الإماراتي من دفترة إصدار فواتير إلكترونية متوافقة مع شبكة Peppol ومتطلبات الهيئة الاتحادية للضرائب، مع احتساب ضريبة القيمة المضافة تلقائيًا على فواتير البيع والشراء.
- الالتزام بالجدول الزمني المرحلي: رصد المواعيد النهائية الخاصة بفئة المنشأة (وفقًا لحجم الإيرادات) لتعيين مزود الخدمة والبدء الفعلي في إصدار الفواتير الإلكترونية المهيكلة، تجنبًا للغرامات المقررة.
- مراجعة سياسات الأرشفة: الاحتفاظ بالفواتير الإلكترونية للمدة المقررة نظامًا داخل الدولة، مع التأكد من أن مزود الخدمة أو النظام الداخلي يحتفظ بنسخ مطابقة، خصوصًا أن استرداد ضريبة المدخلات أصبح مرتبطًا بالاحتفاظ بالفاتورة الإلكترونية.
- تدريب الموارد البشرية:- تهيئة فرق العمل الداخلية في أقسام المالية والمحاسبة على سير العمل الجديد للفوترة الآلية، وفهم أدوار كل ركن من الأركان الخمسة تجنبًا لأي انقطاع في عمليات الفوترة أو الاسترداد الضريبي.
- متابعة التحديثات الرسمية:- الرجوع بشكل دوري إلى الخاصة بالفوترة الإلكترونية وذلك من خلال الصفحة الرسمية لوزارة المالية الإماراتية، باعتبارها الجهة الرسمية الوحيدة المعنية بتحديد وتحديث الجدول الزمني والمتطلبات التقنية والتنظيمية للفاتورة الإلكترونية.
الأسئلة الشائعة حول نظام الفوترة الإلكترونية خماسي الأركان في الإمارات
ما الأركان الخمسة في الفوترة الإلكترونية الإماراتية؟
- المُورد.
- مزود الخدمة المعتمد للمورد.
- مزود الخدمة المعتمد للمشتري.
- المشتري (المستلم).
- الهيئة الاتحادية للضرائب التي تتلقى البيانات الضريبية للتحقق والمراقبة.
لماذا تُعد الهيئة الاتحادية للضرائب الطرف الخامس في النظام؟
لدمج الرقابة الضريبية مباشرة داخل مسار تبادل الفاتورة نفسه، بدلًا من الاكتفاء بتقارير لاحقة منفصلة، بما يحقق تحققًا فوريًا أو شبه فوري من الامتثال الضريبي ورؤية موحدة على مستوى الدولة لحركة الفواتير.
هل يرسل المورّد الفواتير مباشرة إلى الهيئة الاتحادية للضرائب؟
لا، حيث لا يتصل المورّد بالهيئة مباشرة، بل يمرّ الإبلاغ الضريبي عبر مزود الخدمة المعتمد الخاص به وهو الذي يرسل البيانات الضريبية ذات الصلة إلى الهيئة بالتوازي مع تبادل الفاتورة مع المشتري.
ما دور مزود الخدمة المعتمد الخاص بالمشتري؟
يستقبل مزود خدمة المشتري الفاتورة الواردة عبر شبكة Peppol، ويتحقق من هوية المشتري وسلامة بيانات الفاتورة، قبل تسليمها للمستلم النهائي داخل نظامه المالي.
هل النموذج خماسي الأركان هو نفسه نموذج Peppol CTC؟
نعم ولكن بشكل جزئي حيث أن النموذج خماسي الأركان ليس نسخة طبق الأصل عن أي نموذج CTC مُطبق في دولة أخرى، ويُبنى النموذج الإماراتي على أساس شبكة Peppol العالمية، لكنه يُصنف تحديدًا ضمن ما يُعرف بنموذج (التحكم المستمر اللامركزي في المعاملات وتبادلها - DCTCE)، وهو نسخة إماراتية مُوسعة من نموذج Peppol القياسي، لأنه يُضيف الركن الضريبي الخامس وهو الجانب الرقابي الضريبي من الهيئة الاتحادية للضرائب



 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون