

محتويات المقال:
- مُلخص النقاط الرئيسية
- ما هو قرار مجلس الوزراء رقم 106 لسنة 2025؟
- متى تبدأ غرامات الفوترة الإلكترونية في الإمارات؟
- ما مخالفات وغرامات الفوترة الإلكترونية الست في الإمارات؟
- هل غرامات الفوترة الإلكترونية هي المخاطر الوحيدة على الشركات؟
- كيف تتجنب الشركات غرامات الفوترة الإلكترونية في الإمارات؟
- الأسئلة الشائعة حول غرامات الفوترة الإلكترونية في الإمارات
بعد إنطلاق المرحلة التجريبية لتطبيق الفوترة الإلكترونية في الإمارات وتُعرف بمرحلة "التبادل الطوعي" في 1 يوليو 2026، ويأتي هذا الإطلاق التجريبي تمهيداً لبدء التطبيق الإلزامي تدريجياً، وعليه أصبح السؤال الأكثر تداولاً كيف نتجنب الوقوع تحت طائلة غرامات نظام الفاتورة الإلكترونية الإماراتية؟ هذا ما يُجيب عنه جاء قرار مجلس الوزراء رقم (106) لسنة 2025 والذي يُحدد بالتفصيل أنواع المخالفات المتعلقة بالفاتورة الإلكترونية، وقيمة الغرامة المترتبة على كل منها.
ولا تتوقف الغرامة على اللحظة التي تم فرضها عليها وإنما تتراكم الغرامات المالية لمخالفات الفاتورة الإلكترونية شهرياً أو حتى يومياً في بعض الحالات، وبالتالي يجب الإلمام بفهم هذه التفاصيل جيدًا لضمان تواجد الشركة في نطاق الإلزام، لذا نستعرض في هذا المقال الإطار الكامل لهذه الغرامات، وتوقيت سريانها، وكيفية تراكمها عملياً، وسبل تجنبها.
ما هو قرار مجلس الوزراء رقم 106 لسنة 2025؟
قرار مجلس الوزراء رقم (106) لسنة 2025 هو التشريع القانوني الذي يُحدد المخالفات والغرامات الإدارية المترتبة على مخالفة التشريعات المنظمة لنظام الفوترة الإلكترونية الإماراتية، وأعلنت وزارة المالية أن هذا القرار صدر في إطار جهود دولة الإمارات العربية المتحدة في دعم مسيرة التحول الرقمي وترسيخ مبدأ الامتثال الضريبي وفقاً لأفضل المعايير العالمية، وتم تنفيذ القرار اعتباراً من 15 أكتوبر 2025، واستناداً إلى المرسوم بقانون اتحادي رقم (28) لسنة 2022 بشأن الإجراءات الضريبية.
يتكامل قرار مجلس الوزراء رقم 106 لسنة 2025 مع القرار الوزاري رقم (243) لسنة 2025 الذي حدد نطاق تطبيقه والتزامات الأطراف المعنية، والقرار الوزاري رقم (244) لسنة 2025 الذي نظم آلية ومراحل التطبيق الفعلي للنظام، وترتبط هذه القرارات معًا لتُشكل دليل إجابات تفصيلي وواضح عن من الملزم بالتطبيق؟ ومتى؟ وكيف يتم ذلك؟ وما العقوبة في عدم الامتثال للوائح المطلوبة؟
ويسري قرار المخالفات على جميع الكيانات والجهات الملزمة بتطبيق نظام الفوترة الإلكترونية، بينما يُستثنى منه صراحة الأشخاص الذين يطبقون النظام (طوعيًا) بشكل اختياري قبل تاريخ إلزامهم الرسمي؛ وبالتالي لا تُفرض عليهم أي غرامات إلى حين خضوعهم
الفعلي للتطبيق الإلزامي.
متى تبدأ غرامات الفوترة الإلكترونية في الإمارات؟
يختلف التوقيت الفعلي لبدء تطبيق غرامات الفوترة الإلكترونية في الإمارات من شركة إلى أخرى بحسب حجم إيراداتها، فمن الناحية القانونية نجد أن قرار الغرامات نافذ بالفعل منذ 15 أكتوبر 2025، إلا أنه عمليًا الغرامات لا تُفرض إلا على من أصبح "مُلزماً" بتطبيق نظام الفوترة الإماراتي وأخفق في الوفاء بالتزاماته ضمن الجدول الزمني المحدد له:-
| حجم الإيرادات | تعيين المزود | الإلزام | تنفيذ الغرامات |
| الشركات ذات الإيرادات السنوية البالغة 50 مليون درهم فأكثر. | تعيين مزود خدمة معتمد قبل 30 أكتوبر 2026. | والإلزام الكامل في 1 يناير 2027 | تبدأ ساعة تنفيذ الغرامات الفعلية في 1 يناير 2027 |
| المنشآت تحت حد الإيرادات البالغة أكثر من 50 مليون درهم بما فيها الشركات غير المسجلة ضريبياً والمستقلون المرخصون | تعيين مزود خدمة قبل 31 مارس 2027. | بدء التطبيق الفعلي في 1 يوليو 2027. | تبدأ ساعة تنفيذ الغرامات الفعلية في 1 يوليو 2027. |
| الجهات الحكومية | 31 مارس 2027 | التطبيق الفعلي في التطبيق في 1 أكتوبر 2027. | تبدأ ساعة تنفيذ الغرامات الفعلية في 1 أكتوبر 2027. |
نصيحة في الصميم
الفارق الزمني بين موعد تعيين مزود الخدمة وموعد البدء الفعلي ليس هامش راحة، بل نافذة اختبار وتجهيز يجب الاستفادة منها جيداً، لأن أي تأخر بعد بدء الإلزام الفعلي يعني دخول حيز تطبيق الغرامات فورًا.
ما مخالفات وغرامات الفوترة الإلكترونية الست في الإمارات؟
حدد قرار مجلس الوزراء رقم 106 لسنة 2025 أنواع رئيسية من المخالفات الإدارية المرتبطة بالإمتثال لمتطلبات ولوائح نظام الفوترة الإلكترونية، وكل مخالفة مرتبطة بغرامة محددة القيمة وآلية احتساب واضحة، وهذا ما نستعرضه في السطور التالية من أبرز مخالفات وغرامات الفوترة الإلكترونية، بما يساعد الشركات وأصحاب الأعمال على تجنب العقوبات، والالتزام بالإجراءات النظامية، وضمان إدارة عملياتهم المالية والضريبية بكفاءة.
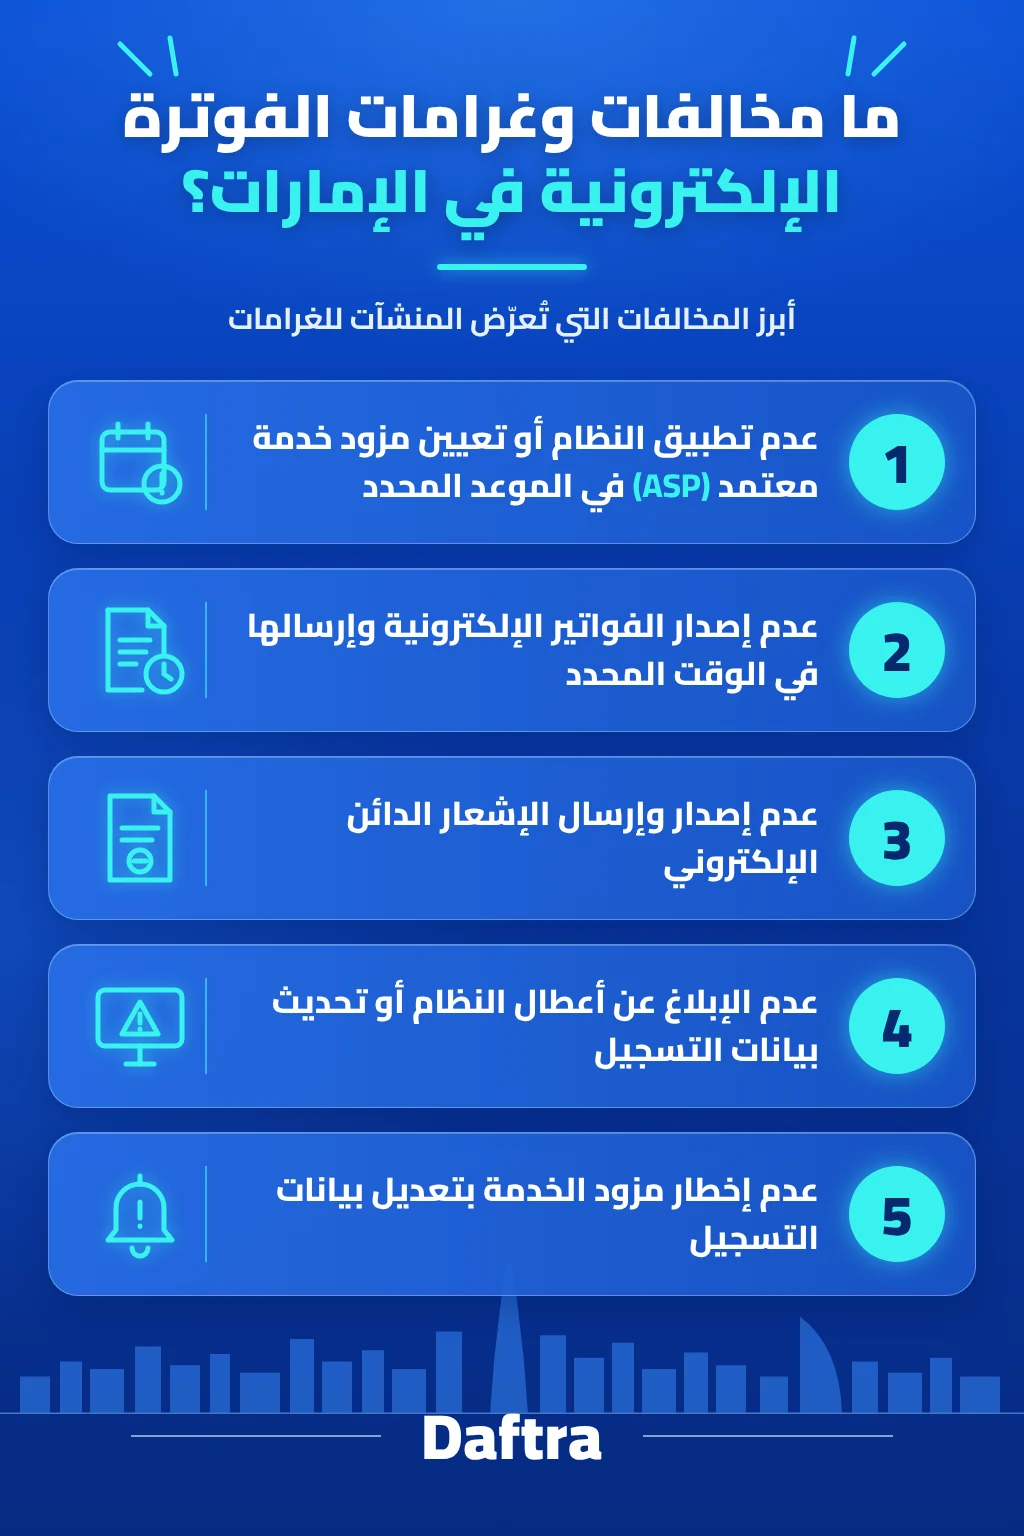
1- عدم تطبيق النظام أو تعيين مزود خدمة معتمد ASP في الموعد المحدد
الفكرة أن نظام الفوترة الإلكتروني الإماراتي مبني على نموذج "خُماسي الأطراف" ويُعرف بـ "DCTC" القائم على شبكة Peppol، وبموجب هذا النموذج تشترط منظومة الفوترة الإلكترونية أن أي منشأة مُلزمة عليها أن تتعاقد مع مزود خدمة معتمد حتى يتولى توجيه الفواتير والتحقق منها وأرشفتها وإرسال بياناتها للهيئة الاتحادية للضرائب.
وهُنا يكون كلاً من المُصدر والمستلم مُلزمين بتعيين مزود معتمد، وبالتالي إذا لم تُعين المنشأة مزوداً ضمن الجدول الزمني حسب المرحلة الخاضعة لها، أو لم تُطبق النظام رغم كونها ملزمة، تكون الغرامة المقررة لها 5,000 درهم عن كل شهر أو جزء من الشهر يستمر خلاله التأخر، وهذا يعني أن الغرامة تراكمية وليست لمرة واحدة، فكلما طال التأخير زادت الغرامات.
2- عدم إصدار الفواتير الإلكترونية وإرسالها في الوقت المحدد
الشركة التي تتأخر في إصدار عشرات فواتير على أن تكون كل فاتورة بصيغة XML منظمة وليس PDF أو ورقية، ومُرسلة عبر النظام خلال المهلة المحددة لكل معاملة خلال الشهر تتراكم عليها غرامات 100 درهم عن كل فاتورة متأخرة، والحد الأقصى للغرامات في هذه المخالفة هو 5,000 درهم لكل شهر ميلادي حتى لا تتحول الغرامة إلى مبلغ غير متناسب مع حجم المخالفة الفعلي.
3- عدم إصدار وإرسال الإشعار الدائن الإلكتروني
يُعامل الإشعار الدائن الذي يُصدر لتعديل أو إلغاء فاتورة سابقة بنفس أهمية الفاتورة من الناحية الرقابية، وبالتالي فُرضت عليه نفس آلية الغرامة وهي 100 درهم لكل إشعار متأخر، بحد أقصى 5,000 درهم شهرياً.
4- عدم الإبلاغ عن أعطال النظام أو تحديث بيانات التسجيل
يعمل نظام الفوترة بشكل مستمر، ولكن قد يحدث أعطال فنية، وفي هذه الحالة يلتزم الطرف المُتضرر حينها سواء المُصدر أو المستلم بإخطار الهيئة الاتحادية للضرائب خلال يومي عمل من وقوع العطل، حتى تستطيع الهيئة توثيق الواقعة وعدم احتساب التأخير الناتج عنها كمخالفة مستقلة، وإن لم يتم الإخطار ضمن هذه المهلة، تُفرض غرامة 1,000 درهم عن كل يوم تأخير أو جزء منه، مع العلم أن هذه الغرامة مفروضة بشكل منفصل على كل طرف حسب من أخفق في الإخطار.
5- عدم إخطار مزود الخدمة بتعديل بيانات التسجيل
ضرورة التحديث أو التعديل وإبلاغ مزود الخدمة المعتمد فوراً عن أي تغيير يطرأ على بيانات التسجيل الضريبي للمنشأة لدى الهيئة مثل (تغيير الاسم التجاري، أو العنوان، أو الرقم الضريبي، أو حالة التسجيل) لأن هذه البيانات هي التي تُستخدم في توليد الفواتير والتحقق من صحتها ضمن شبكة Peppol بناءً على معيار PINT-AE، وبالتالي إذا تأخر أي من الطرفين سواء (المُصدر أو المستلم) عن إخطار مزوده بهذا التعديل، تُفرض غرامة 1,000 درهم عن كل يوم تأخير أو جزء منه.
خلاصة سريعة
حدد المشرع الإماراتي ثلاثة مستويات من الغرامات مُصنفة حسب:-
- غرامة شهرية ثابتة لعدم التطبيق الأساسي (5,000 درهم).
- غرامات لكل معاملة بحد أقصى شهري (100 درهم لكل فاتورة أو إشعار دائن).
- غرامات يومية تراكمية للإخفاق في الإخطارات المرتبطة بالأعطال أو تحديث البيانات (1,000 درهم يومياً).
ونستنتج من هذا التصنيف أن هذا التدرج في مستويات الغرامات يُعامل المخالفات التقنية المتعلقة بالتطبيق أو تعيين مزود الخدمة بغرامة شهرية جزائية، بينما يُعامل الإخفاقات التشغيلية اليومية كالإخطار عن الأعطال بغرامة يومية للتحفيز على سرعة الاستجابة.
هل غرامات الفوترة الإلكترونية هي المخاطر الوحيدة على الشركات؟
رغم أن الغرامات المالية المباشرة هي الأكثر وضوحاً وقابلية للقياس فيما يتعلق بمتطلبات الامتثال لتشريعات الفاتورة الإلكترونية الإماراتية، إلا أن هذه الغرامات ليست بالضرورة أخطر ما تواجهه الشركة عند التقصير في الامتثال لنظام الفوترة الإلكترونية، فهناك مجموعة أخرى من المخاطر التشغيلية والتجارية التي لا يظهر لها تأثير مُباشر، وإنما تظهر آثارها على المدى المتوسط، فيما يلي أبرز هذه المخاطر:-
1- تعطل استرداد ضريبة المدخلات
يرتبط استرداد ضريبة المدخلات بالاحتفاظ بالفاتورة الإلكترونية الصحيحة الصادرة عبر النظام، مما يعني أن شركة لم تُطبق النظام بشكل سليم قد تجد نفسها عاجزة عن استرداد مبالغ ضريبية مستحقة لها، وهو ضرر مالي غير مباشر قد يفوق قيمة الغرامة نفسها في بعض الحالات.
2- مخاطر تتعلق بالتكامل والربط التقني
يعتمد نظام الفوترة الإلكترونية على نموذج "الأركان الخمسة اللامركزي" القائم على شبكة Peppol، حيث تنتقل الفاتورة من مزود المُصدر إلى مزود المستلم قبل وصولها إليه، وبالتالي أي شركة لم تُكمل تكاملها التقني مع مزود معتمد ستجد صعوبة فعلية في تبادل الفواتير مع شركائها التجاريين الذين أتموا انتقالهم بالفعل، ما يُعطل دورة التحصيل والدفع بينهما ويؤثر على السيولة التشغيلية.
3- مخاطر تتعلق بحفظ البيانات
تُلزم المادة الحادية عشرة من القرار الوزاري رقم 243 كل شخص خاضع للنظام بالاحتفاظ بجميع الفواتير الإلكترونية والإشعارات الدائنة والبيانات المرتبطة بها داخل الدولة وليس على خوادم خارجية، وتتراوح المدة الزمنية للاحتفاظ بالفواتير بين خمس وسبع سنوات وفقاً للجدول الزمني المقرر في قانون الإجراءات الضريبية، وعليه والإخلال بهذا الالتزام قد يفتح الباب أمام مسؤوليات إضافية بموجب تشريعات ضريبية أخرى.
تعرّف على البيانات الإلزامية للفاتورة من خلال نموذج فاتورة ضريبية في الإمارات قبل إصدارها بصيغة XML عبر النظام.
4- مخاطر تتعلق بجاهزية الأعمال
الشركة التي تدخل مرحلة التطبيق الإلزامي دون استعداد كافي لا تتعرض فقط للغرامات المالية، وإنما تتعرض لفوضى تشغيلية داخلية تظهر في صعوبة تسوية الحسابات، و تأخر إقفال الدفاتر المالية، واستهلاك وقت وموارد الفرق المالية في معالجة استثناءات وأخطاء كان يمكن تفاديها بالتخطيط المسبق.
كيف تتجنب الشركات غرامات الفوترة الإلكترونية في الإمارات؟
لا يتطلب تجنب غرامات الفوترة الإلكترونية في الإماراتوتعقيداً كبيراً بقدر ما يتطلب انضباطاً في التوقيت ووضوحاً في المسؤوليات الداخلية، لذا نستعرض فيما يلي أبرز النصائح العملية التي يمكن للشركات اتباعها:
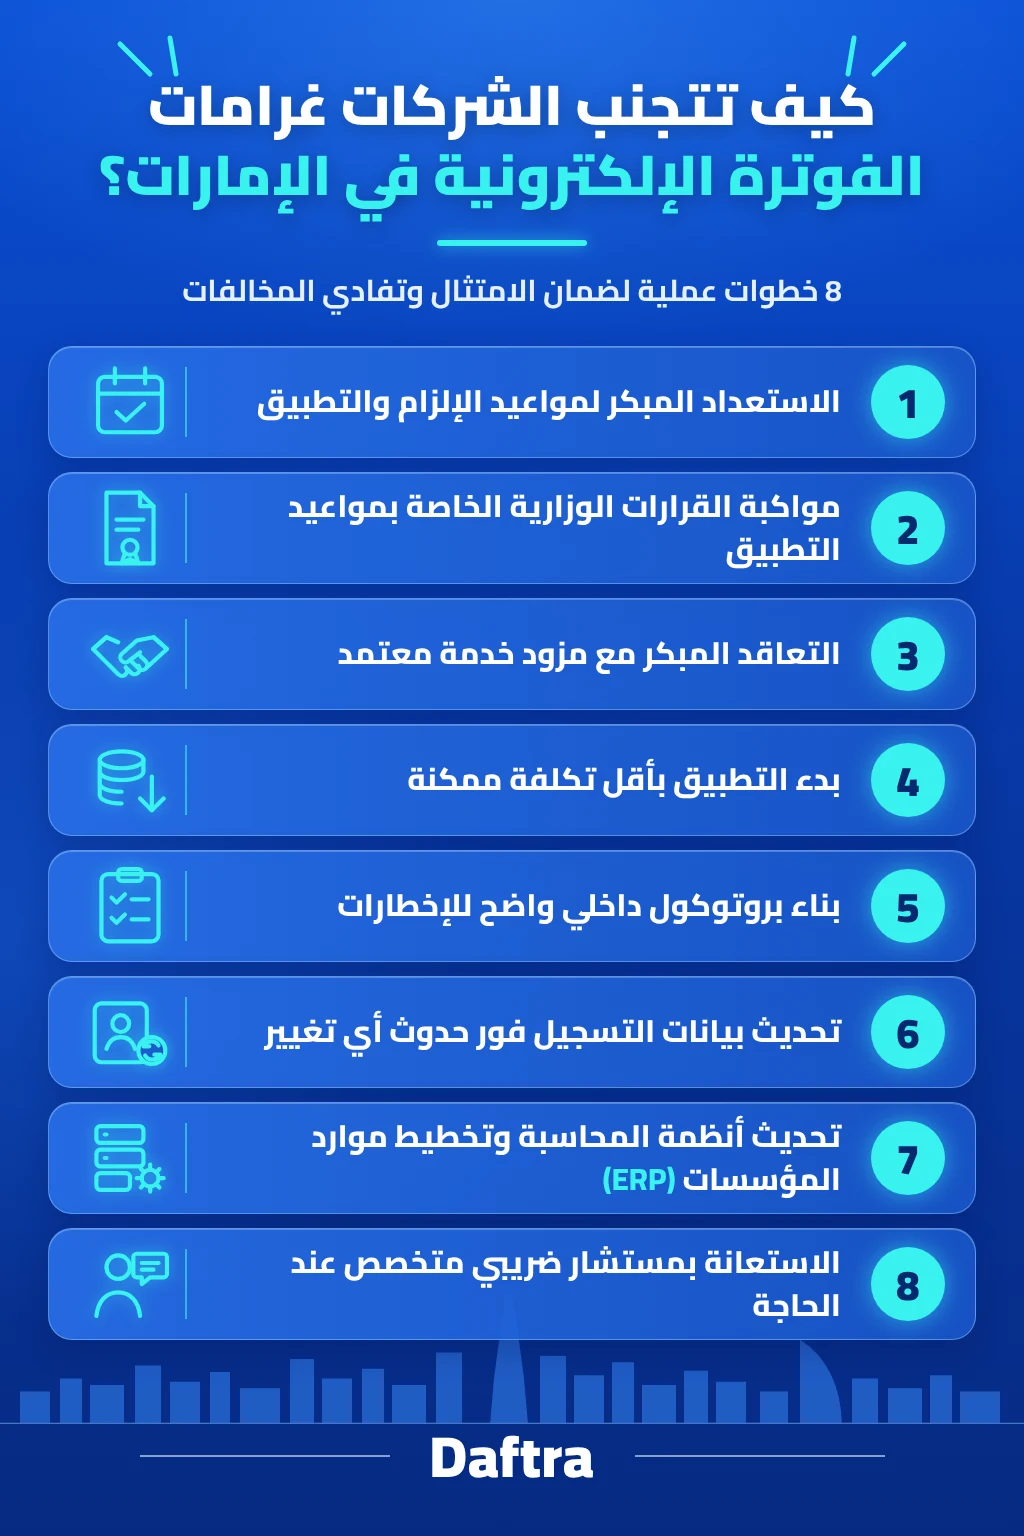
- الاستعداد المبكر لمواعيد الإلزام والتطبيق:- تحديد موعد الإلزام الفعلي مبكراً لكل منشأة وفقاً لإيراداتها السنوية، وكذلك الالتزام بموعد تعيين مزود الخدمة وموعد البدء الفعلي المحدد لفئتها تحديداً، بدلاً من الاعتماد على معلومات عامة أو متداولة قد تكون غير دقيقة أو قديمة.
- مواكبة القرارات الوزارية الخاصة بمواعيد التطبيق:- متابعة أي تحديثات خاصة بالقرارات الوزارية المعدلة للمواعيد والمتطلبات.
- التعاقد المبكر مع مزود خدمة معتمد:- عدم الانتظار حتى الأسابيع الأخيرة قبل الموعد النهائي للتعاقد، والتحقق من حالة اعتماد المزود بشكل مباشر قبل التوقيع، نظراً لأن قوائم المزودين المعتمدين ما تزال في طور الاستقرار.
- بدء التطبيق بأقل تكلفة ممكنة:- الاستفادة من حزمة المعاملات المجانية السنوية (100 معاملة) التي يُلزم كل مزود بمنحها لعملائه، والتي تُعد كافية لاختبار النظام لدى المنشآت الصغيرة جداً قبل التوسع في استخدامه.
- بناء بروتوكول داخلي واضح للإخطارات :- تحديد جهة مسؤولة داخلياً تتولى رصد أي عطل والإخطار عنه فوراً، بدلاً من ترك هذه المهمة معلقة دون مسؤول واضح، خاصة وأن مهلة الإخطار عن الأعطال التقنية لا تتجاوز يومي عمل وبالتالي يجب التعامل والإبلاغ السريع.
- تحديث بيانات التسجيل فور حدوث أي تغيير:- إبلاغ الهيئة الاتحادية للضرائب خلال خمسة أيام عمل من موافقة الهيئة على هذا التغيير، وربط إصدار الفواتير الجديدة بأي تغيير عنوان أو اسم تجاري أو تعديلات إدارية أخرى تمر بها الشركة.
- تحديث أنظمة المحاسبة و تخطيط موارد المؤسسات (ERP):- مراجعة أنظمة المحاسبة الحالية والتأكد من توافقها مع متطلبات التكامل، وإصدار الفواتير بمواصفة نظام PINT AE وحقول الفوترة الإلزامية.
- الاستعانة بمستشار ضريبي متخصص عند الحاجة:- قد يكون من المجدي الاستعانة بخبرة استشارية متخصصة لمراجعة مدى الجاهزية ومراجعة الامتثال قبل دخول مرحلة الإلزام، لتفادي أي مفاجآت تشغيلية أو قانونية لاحقة، ويُفضل استشارة الخبراء خاصة بالنسبة للشركات ذات الحجم الكبير أو التي تعمل ضمن هياكل معقدة (فروع متعددة، مناطق حرة، معاملات عابرة للحدود)
الأسئلة الشائعة حول غرامات الفوترة الإلكترونية في الإمارات
ما هو قرار مجلس الوزراء رقم 106 لسنة 2025؟
هو القرار الذي يحدد المخالفات والغرامات الإدارية المترتبة على مخالفة التشريعات المنظمة لنظام الفوترة الإلكترونية في الإمارات، ويُقرر أنواع رئيسية من الغرامات الإدارية تتراوح بين 100 درهم و بحد أقصى 5,000 درهم شهرياً.
ما غرامة عدم تعيين مزود خدمة معتمد ASP؟
الغرامة المقررة 5,000 درهم عن كل شهر أو جزء من الشهر يستمر خلاله التأخر في تعيين مزود الخدمة أو تطبيق النظام بشكل عام.
ما غرامة عدم إصدار الفاتورة الإلكترونية؟
100 درهم عن كل فاتورة إلكترونية لم تُصدر أو تُرسل عبر النظام ضمن الموعد المحدد، بحد أقصى 5,000 درهم لكل شهر ميلادي. وتنطبق الغرامات نفسها على الإشعارات الدائنة الإلكترونية غير الصادرة في وقتها.
هل تُطبق الغرامات خلال المرحلة الاختيارية؟
لا تُطبق الغرامات خلال المرحلة الاختيارية، ويستثني القرار الأشخاص الذين يُطبقون نظام الفوترة الإلكترونية طوعاً قبل تاريخ إلزامهم الرسمي؛ ولا تسري عليهم أي غرامة إلى حين خضوعهم الفعلي للتطبيق الإلزامي.
ماذا يحدث إذا لم يتم الإبلاغ عن عطل في النظام؟
يتعرض كل من المُصدر والمستلم لغرامة 1,000 درهم عن كل يوم تأخر أو جزء منه في حال عدم إخطار الهيئة الاتحادية للضرائب بحدوث عطل تقني يمنعهما من الوفاء بالتزاماتهما، وذلك خلال المهلة القانونية المحددة بيومي عمل من تاريخ حدوث العطل.
متى تبدأ الغرامات على شركتي؟
يعتمد بدء تطبيق غرامات الفوترة الإلكترونية في الإمارات بحسب فئة إيراداتك السنوية، فإذا كانت إيراداتك 50 مليون درهم فأكثر، فأنت من الفئات الأولى التي يبدأ إلزامها الفعلي في 1 يناير 2027 بعد تعيين مزود خدمة قبل 30 أكتوبر 2026، أما بقية المنشآت فيبدأ إلزامها في 1 يوليو 2027 بعد تعيين مزود خدمة قبل 31 مارس 2027، ولا تُفرض أي غرامة قبل دخول شركتك ضمن نطاق الإلزام الفعلي وفقاً لهذه المواعيد.




 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون