

محتويات المقال:
- مُلخص النقاط
- ما هي وثيقة المشاورة العامة حول الفوترة الإلكترونية في الإمارات؟
- لماذا أصدرت وزارة المالية وثيقة المشاورة العامة؟
- ماذا اقترحت وثيقة المشاورة العامة لنظام الفوترة الإلكترونية في الإمارات؟
- ما هو نموذج DCTCE المذكور في وثيقة المشاورة؟
- ماذا قالت وثيقة المشاورة عن قاموس البيانات وصيغة PINT AE؟
- ما حالات الاستخدام التي شملتها وثيقة المشاورة؟
- ما الملاحظات التي طلبت وزارة المالية من أصحاب المصلحة تقديمها؟
- لماذا كانت وثيقة المشاورة مهمة للشركات في ذلك الوقت؟
- ما الذي تغيّر بعد إصدار وثيقة المشاورة؟
- ما الذي يجب أن تستفيده الشركات من وثيقة المشاورة اليوم؟
- الأسئلة الشائعة حول وثيقة المشاورة العامة للفوترة الإلكترونية في الإمارات
أصدرت وزارة المالية الإماراتية بالتعاون مع الهيئة الاتحادية للضرائب - FTA ما يُعرف بـ "وثيقة المشاورة العامة حول الفوترة الإلكترونية في الإمارات" لتكون المرجع المُعتمد الأول الذي تعتمد عليه الشركات والجهات المعنية بتطبيق الفوترة الإلكترونية في فهم التفاصيل الفنية و التنظيمية و اللوائح والإشتراطات المُتعلقة بمشروع الفوترة الإلكترونية.
جاءت فكرة إصدار وثيقة المشاورة العامة حول الفوترة الإلكترونية في الإمارات منذ الإعلان الرسمي عن اعتزام الإمارات العربية المتحدة لتطبيق الفوترة الإلكترونية في أكتوبر 2024، وعليه أصدرت وزارة المالية الوثيقة في فبراير 2025، و بدء التطبيق الإلزامي للفوترة الإلكترونية في الإمارات بالفعل في 1 يوليو 2026.
نستعرض في هذا الدليل مفهوم وثيقة المشاورة العامة حول الفوترة الإلكترونية في الإمارات، وسبب إصدارها، وما تنص عليه الوثيقة، وأبرز حالات الاستخدام التي اشتملت عليها وثيقة المشاورة، هذا إلى جانب توضيح أهمية وثيقة المشاورة العامة حول الفوترة الإلكترونية بالإمارات في هذا الوقت، كل هذا وتفاصيل أكثر تجدها في سطور المقال.
ما هي وثيقة المشاورة العامة حول الفوترة الإلكترونية في الإمارات؟
تُعرف وثيقة المشاورة العامة حول الفوترة الإلكترونية في الإمارات على أنها مُستند تنظيمي أصدرته وزارة المالية الإماراتية تحت عنوان "ورقة مشاورة برنامج الفوترة الإلكترونية" بهدف عرض الإطار المقترح لنظام الفوترة الإلكترونية على أصحاب المصلحة قبل اعتماده بشكل نهائي، على أن تظل هذه الوثيقة بمثابة البوابة المصدر الرسمي الوحيد للمعلومات المتعلقة بمستجدات برنامج الفوترة الإلكترونية، وذلك وفقًا لموقع الوزارة الرسمي المخصص للفوترة الإلكترونية.
والجدير بالذكر أن الوثيقة لم تكن تشريعًا ملزمًا في ذلك الوقت، وإنما أداة تشاورية تتيح لوزارة المالية الإماراتية جمع الملاحظات والمقترحات من الشركات، ومزودي الخدمات التقنية، وشركات المحاسبة والاستشارات الضريبية، قبل صياغة الإطار القانوني والفني النهائي لمشروع تطبيق الفوترة الإلكترونية.
محتويات وثيقة المشاورة العامة حول الفوترة الإلكترونية في الإمارات
- شرحًا مفصلًا لنموذج DCTCE المقترح لتبادل الفواتير الإلكترونية.
- البنية التقنية التي سيقوم عليها نظام الفوترة الإلكترونية في الإمارات.
- قاموس بيانات أولي يحدد الحقول الإلزامية والاختيارية التي يجب أن تتضمنها الفاتورة الإلكترونية.
- وصف 16 حالة استخدام تُمثل السيناريوهات الأكثر شيوعًا لإصدار الفواتير وإشعارات الدائن في السوق الإماراتي المحلي.
لماذا أصدرت وزارة المالية وثيقة المشاورة العامة؟
أصدرت وزارة المالية الوثيقة كخطوة تشاركية في بناء الأنظمة الضريبية والتنظيمية من أجل تنقيح وتدقيق نموذج البيانات النهائي لنظام الفوترة الإلكترونية قبل اعتماده.
جاء إشراك القطاع الخاص في مرحلة مبكرة حتى تضمن وزارة المالية والهيئة الإتحادية للضرائب أن نظام الفوترة الإلكتروني النهائي أكثر واقعية وقابلية للتطبيق، وتُقدر هذه المشاركة الديمقراطية من وزارة المالية الإماراتية بدلًا من فرض إطار جاهز دون مراعاة تعقيدات العمليات التجارية لأصحاب الأعمال والمستثمرين، وتكمن أهمية وثيقة المشاورة العامة في:-
- فهم المتطلبات العملية للشركات وعملياتها الداخلية.
- تحديد أي فجوات أو حقول بيانات إضافية قد تكون ضرورية لضمان توافق نظام الفوترة الإلكترونية مع واقع السوق الإماراتي.
- الحصول على وجهات نظر متنوعة من خبراء الصناعة، وشركات المحاسبة، ومزودي حلول الفوترة الإلكترونية.
- بناء إطار عمل شامل ومقبول على نطاق واسع من مختلف الأطراف المعنية حول منهجية تطبيق برنامج الفوترة الإلكترونية في الإمارات.
ماذا اقترحت وثيقة المشاورة العامة لنظام الفوترة الإلكترونية في الإمارات؟
قدّمت الوثيقة رؤية شاملة لملامح النظام الفوترة الإلكترونية المقترح، كما أوضحت الوزارة وقت نشر الوثيقة أنها لا تُمثل قاموس البيانات النهائي المُعتمد لبرنامج الفوترة الإلكترونية، وأن هناك حقولًا شرطية إضافية ستُدرج ضمن النسخة النهائية من القاموس، مما أتاح فرصة أكبر للشركات كي تُبدي رأيها قبل استقرار هذه الحقول بشكل نهائي.
وجاءت الاقتراحات والمحاور الرئيسية في وثيقة المشاورة العامة لنظام الفوترة الإلكترونية في الإمارات حول التالي:-
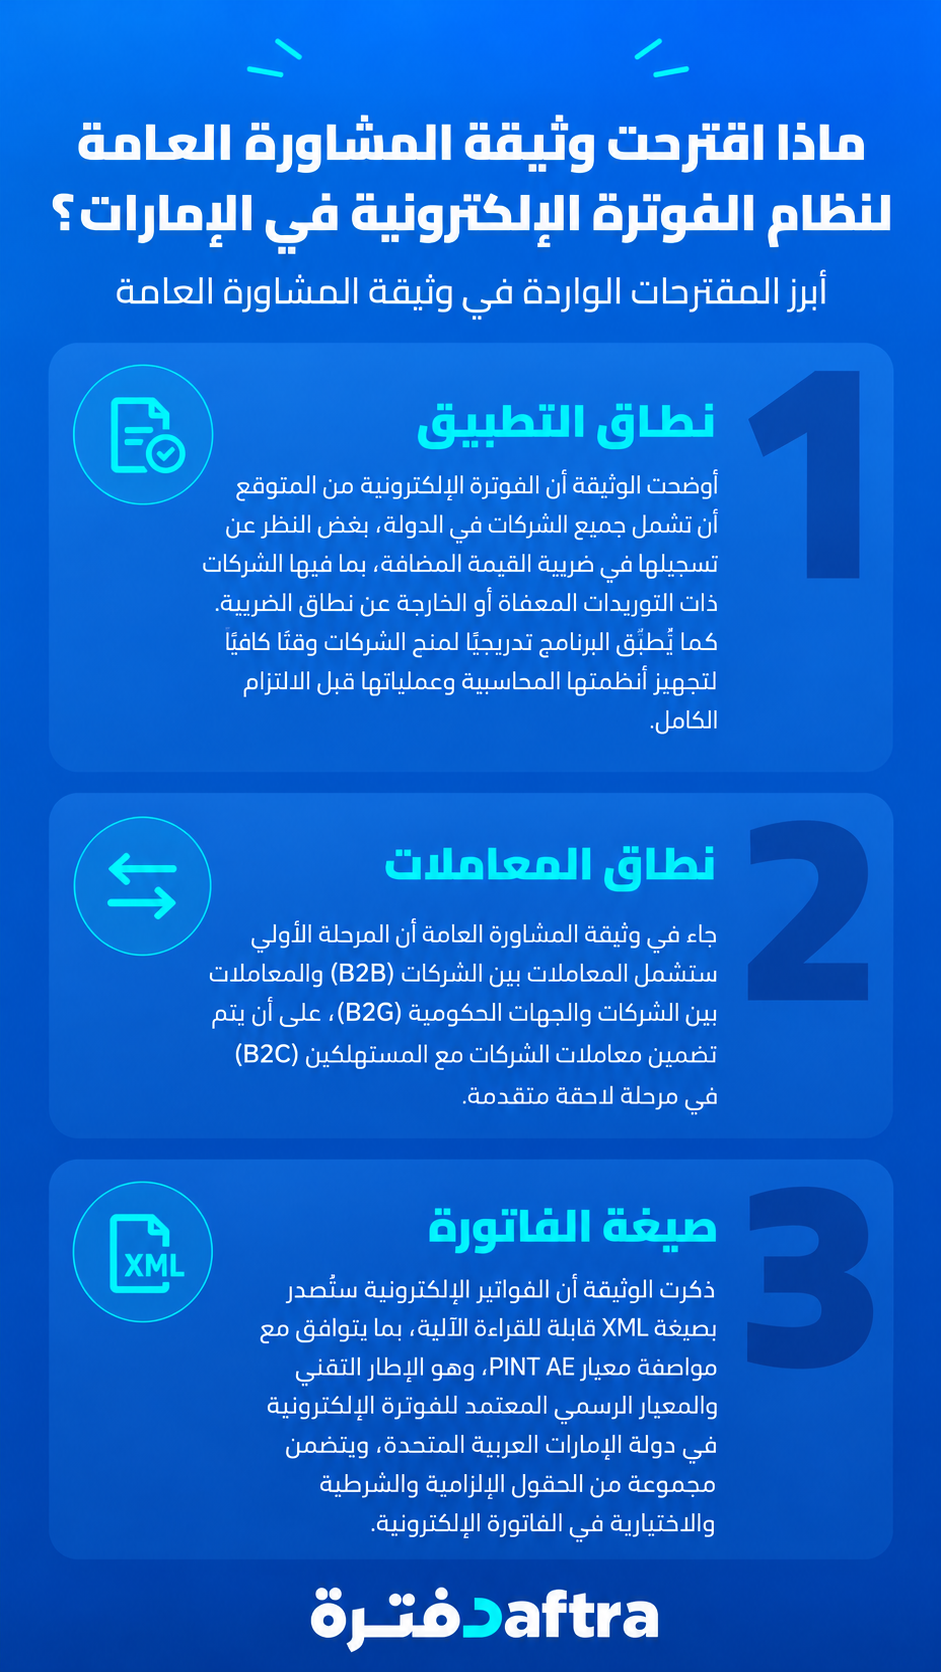
1- نطاق التطبيق
أوضحت الوثيقة أن متطلبات الفوترة الإلكترونية من المتوقع أن تشمل جميع الشركات العاملة في الدولة، بصرف النظر عن حالة تسجيلها في ضريبة القيمة المضافة، مما يعني أن النظام لن يقتصر على الشركات المسجلة ضريبيًا فحسب، بل سيشمل أيضًا الشركات التي تتعامل مع توريدات خارج نطاق الضريبة أو المعفاة منها.
على أن يتم التطبيق التدريجي لبرنامج الفوترة الإلكترونية لمنح الشركات وقتًا كافيًا لتجهيز أنظمتها المحاسبية وعملياتها الداخلية قبل الالتزام الكامل بالنظام الجديد.
2- نطاق المعاملات
جاء في وثيقة المشاورة العامة لنظام الفوترة الإلكترونية أن تطبيق المرحلة الأولى منها سيشمل المعاملات بين الشركات (B2B) والمعاملات بين الشركات والجهات الحكومية (B2G)، على أن يتم تضمين معاملات الشركات مع المستهلكين (B2C) في مرحلة لاحقة متقدمة.
3- صيغة الفاتورة
ذكرت وثقة المشاورة أن الفواتير الإلكترونية ستُصدر بصيغة XML قابلة للقراءة الآلية، بما يتوافق مع مواصفة معيار PINT AE ويُشير إلى (الإطار التقني والمعيار الرسمي المعتمد للفوترة الإلكترونية في دولة الإمارات العربية المتحدة) والذي يتضمن مجموعة من الحقول الإلزامية والشرطية والاختيارية في الفاتورة الإلكترونية.
ما هو نموذج DCTCE المذكور في وثيقة المشاورة؟
تبنّت دولة الإمارات نموذجًا تقنيًا لتنظيم عملية الفوترة الإلكترونية و يُعرف اختصارًا بـ "DCTCE" ويُشير هذا الاختصار إلى "التحكم والتبادل اللامركزي المستمر في إصدار وتبادل فواتير المعاملات"، وبموجب هذا النموذج لا تُرسل الفواتير مباشرة إلى الهيئة الاتحادية للضرائب بشكل فوري لكل معاملة، بل تمر العملية على 5 مراحل، بحيث تُمثل كل مرحلة طرف من أطراف نموذج "DCTCE" وهم:-
- يُنشئ المُورد (الطرف الأول) الفاتورة الإلكترونية من خلال نظامه المحاسبي.
- يقوم مزود الخدمة المعتمد الخاص بالمورد (الطرف الثاني) بالتحقق من بيانات الفاتورة الإلكترونية وتحويلها إلى الصيغة XML الموحدة المعتمدة في الإمارات، ثم إرسالها إلى إرسالها إلى مزود الخدمة المعتمد الخاص بالمشتري.
- يستقبل مزود خدمة المشتري (الطرف الثالث) الفاتورة ويتحقق منها قبل تسليمها إلى نظام المشتري، ويتأكد أنها بصيغة مُتفق عليها.
- يتلقى المُشتري (الطرف الرابع) الفاتورة الإلكترونية ويعالجها داخل نظامه في حال نجاح عملية التحقق من قبل مزود خدمته، وفي حال فشل التحقق يتم إبلاغ الأطراف المعنية بحالة سلبية دون إرسال بيانات الضريبة.
- تتلقى بالهيئة الاتحادية للضرائب (الطرف الخامس) بيانات الفواتير وفق الآلية المعتمدة لأغراض الرقابة والامتثال الضريبي، دون أن تكون وجهة الإرسال المباشرة لكل فاتورة عند إصدارها.
ماذا قالت وثيقة المشاورة عن قاموس البيانات وصيغة PINT AE؟
خصصت الوثيقة جزءًا كبيرًا من محتواها لشرح "قاموس البيانات" الذي يحدد الحقول أو "عناصر البيانات" الواجب توافرها في كل فاتورة إلكترونية، ويعتمد قاموس البيانات للفوترة الإلكترونية في الإمارات على معيار "PINT AE" المأخوذ من إطار عمل نموذج "Peppol" العالمي الذي يوحد هيكلة البيانات أثناء تبادل المستندات التجارية الإلكترونية.
أوضحت الوثيقة أن قاموس البيانات يُحدد قاموس البيانات في الوثيقة الحقول الإلزامية والشرطية والاختيارية اللازمة للفواتير المُبسطة، و الفواتير الضريبية، وإشعارات الدائن الضريبية، وغيرها من المستندات، وحددت الوثيقة عدد الحقول الإلزامية كتالي:-
- 50 حقلًا للفواتير الضريبية القياسية.
- 49 حقلًا للفواتير التجارية عند إصدارها بصيغة XML
- حقولًا ضريبية إضافية تتماشى مع متطلبات تشريعات القيمة المضافة وتوسّع نطاقها، من بينها تصنيف نوع المعاملة الضريبية وفئات الضريبة المختلفة
ما حالات الاستخدام التي شملتها وثيقة المشاورة؟
قدمت وثيقة المشاورة العامة حول الفوترة الإلكترونية في الإمارات ست عشرة حالة استخدام عملية، وتمثل هذه الحالات السيناريوهات الأكثر شيوعًا لإصدار الفواتير الإلكترونية المُبسطة والضريبية وإشعارات الدائن الضريبية في السوق الإماراتي، وتشمل حالات الاستخدام لقاموس البيانات (PINT AE) في المشاورة التالي:-
الحقول الإلزامية والاختيارية الشائعة في الفاتورة الضريبية القياسية للتوريدات الخاضعة للضريبة.
المتطلبات الإضافية في الفاتورة الإلكترونية في حالة التوريد بموجب آلية الاحتساب العكسي.
المتطلبات المتعلقة بالفاتورة الإلكترونية في حالة التوريدات الخاضعة لنسبة صفر.
متطلبات الفاتورة الإلكترونية في حالة التوريد المُعتبر.
متطلبات فوترة الوكيل المُفصح عنه.
متطلبات الفاتورة الضريبية الموجزة.
العناصر الإضافية في الفواتير الإلكترونية للتوريدات المُستمرة.
العناصر الإضافية في الفواتير الضريبية الخاصة بالتوريد المتعلق بمنطقة تجارة حرة.
العناصر الخاصة بالفواتير الضريبية للتوريدات عبر التجارة الإلكترونية.
مكونات الفواتير الإلكترونية للصادرات.
المتطلبات الخاصة بالفواتير الضريبية المتعلقة بحساب ضريبة القيمة المضافة وفقًا لنظام هامش الربح.
الحقول الإلزامية والاختيارية الخاصة بفواتير إشعار دائن ضريبي قياسي.
متطلبات إشعار دائن ضريبي لفوترة الوكيل المُفصح عنه.
الحقول الإلزامية والاختيارية الشائعة للفاتورة التجارية.
الحقول الإلزامية والاختيارية في الفوترة الذاتية.
الحقول الإلزامية والاختيارية في إشعار دائن ضريبي للفوترة الذاتية.
يمكنك تحميل: نموذج فاتورة ضريبية في الإمارات
معلومة عالسريع
بحسب حالات الاستخدام المذكورة في المشاورة العامة حول الفوترة الإلكترونية في الإمارات؛ فإن عدد عناصر البيانات لكل فاتورة قد يصل إلى ما يقارب 120 حقلًا مصنّفة بين إلزامية وشرطية واختيارية، فيما قد يتجاوز إجمالي عناصر البيانات عبر جميع السيناريوهات 135 مصطلحًا تجاريًا ضمن قاموس PINT AE، وهو ما يعكس مستوى التفصيل الدقيق الذي يهدف النظام إلى تحقيقه لضمان الامتثال الشامل.
ما الملاحظات التي طلبت وزارة المالية من أصحاب المصلحة تقديمها؟
حددت وزارة المالية فترة زمنية مُحددة لعملية المشاورة، إذ دعت جميع الأطراف المعنية وعلى رأسهم (الشركات العاملة في الدولة، ومزودي حلول الفوترة الإلكترونية، وشركات المحاسبة والاستشارات الضريبية) إلى تقديم ملاحظاتها عبر النموذج الإلكتروني المخصص لذلك في موعد أقصاه 27 فبراير 2025، أي بعد حوالي 3 أسابيع فقط من نشر الوثيقة.
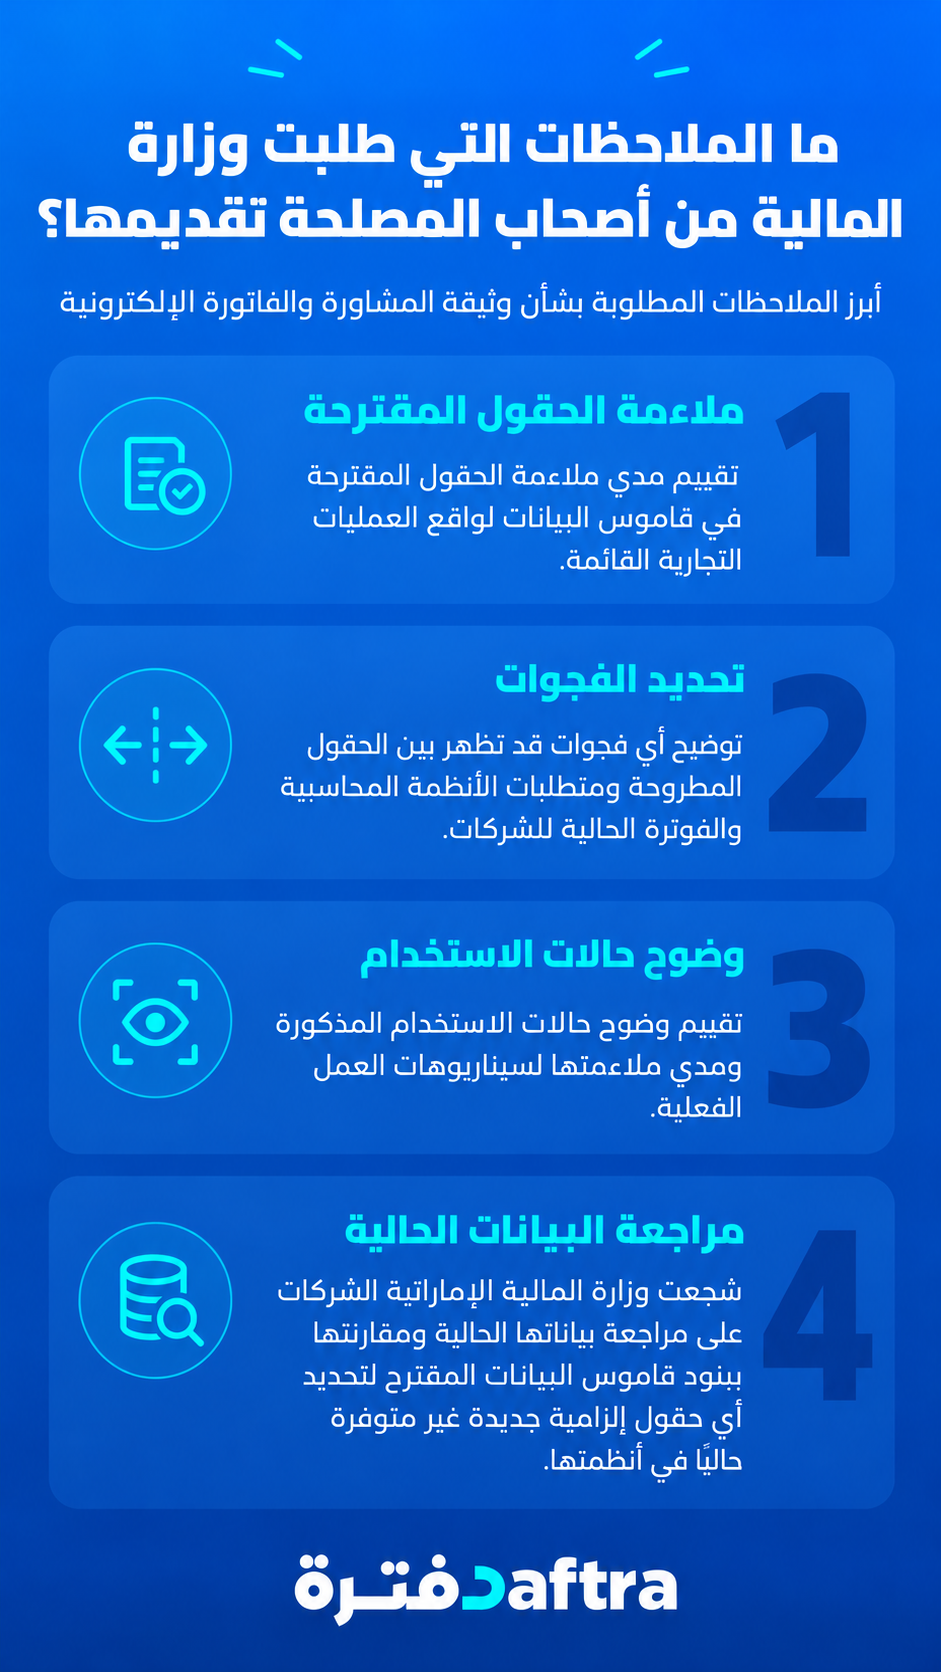
وطلبت وزارة المالية من أصحاب المصلحة تقديم بعض الملاحظات المتعلقة بوثيقة المشاورة حول:-
- مدى ملاءمة الحقول المقترحة في قاموس البيانات لواقع العمليات التجارية القائمة.
- توضيح أي فجوات قد تظهر بين الحقول المطروحة ومتطلبات الأنظمة المحاسبية والفوترة الحالية للشركات.
- تقييم وضوح حالات الاستخدام السابق ذكرها ومدى ملائمتها لسيناريوهات العمل الفعلية.
- شجعت وزارة المالية الإماراتية الشركات على مراجعة بياناتها الحالية ومقارنتها ببنود قاموس البيانات المقترح للفاتورة الإلكترونية في وثيقة المشاورة، لتحديد أي حقول إلزامية جديدة غير مُتوفرة حاليًا ضمن أنظمتها.
لماذا كانت وثيقة المشاورة مهمة للشركات في ذلك الوقت؟
تمثلت أهمية وثيقة المشاورة العامة بالنسبة للشركات بالإمارات في العوامل التالية:-
- فهم التغيرات القادمة على أنظمتها المحاسبية وعمليات إصدار الفواتير.
- تقييم مدى توافق أنظمتها الحالية مع الحقول والمتطلبات المقترحة للفاتورة الإلكترونية في وثيقة المشاورة.
- تحديد الفجوات التقنية والتشغيلية التي تحتاج إلى معالجة قبل الموعد الفعلي الإلزامي للتطبيق.
- توجه الشركات لبدء التخطيط الداخلي لقيادة مشروع التحول نحو الفوترة الإلكترونية، ومراجعة بيانات الفوترة القائمة من حيث الدقة والاكتمال والتوافق مع مواصفات PINT AE.
- دفعت وثيقة المشاورة الشركات للبدء في وضع خارطة طريق الامتثال لنظام الفوترة الإلكترونية الجديد من حيث اختيار مزود خدمة معتمد مناسب، والإعداد لبرامج تدريبية داخلية لتأهيل الموظفين على الإجراءات والمتطلبات الجديدة في إنشاء الفواتير.
ما الذي تغيّر بعد إصدار وثيقة المشاورة؟
مرّ برنامج الفوترة الإلكترونية في الإمارات بعدة محطات مهمة منذ نشر وثيقة المشاورة العامة في فبراير 2025، وتتمثل هذه التغييرات في:-
1- الاعتماد
الانتقال ببرنامج الفوترة الإلكترونية من مرحلة المقترح الاستشاري إلى مرحلة الإطار التشريعي المُلزم.
2- الإلزامية بموجب القرارات الوزارية
صدور مجموعة من القرارات الوزارية التي رسخت نظام الفوترة الإلكترونية بشكل رسمي وأبرز هذه القرارات:-
القرار الوزاري رقم 243 لسنة 2025 بشأن نظام الفوترة الإلكترونية.
القرار الوزاري رقم 244 لسنة 2025 بشأن الجدول الزمني للتطبيق.
القرار الوزاري رقم 64 لسنة 2025 بشأن اعتماد مزودي الخدمة.
قرار مجلس الوزراء رقم 106 لسنة 2025 الخاص بالجزاءات المرتبطة بعدم الامتثال.
3- التوضيح
حسم بعض النقاط التي كانت لا تزال مفتوحة في وثيقة المشاورة العامة، مثل:-
توضيح آلية مشاركة الفواتير بين مزودي الخدمة المعتمدين والهيئة الاتحادية للضرائب.
تأكيد عدم اشتراط رمز استجابة سريعة على الفواتير.
تأكيد أن الفوترة الإلكترونية تنطبق على أي شخص يمارس نشاطًا تجاريًا في الدولة، بما في ذلك الشركات غير المقيمة المسجلة في ضريبة القيمة المضافة، بصرف النظر عن حالة تسجيلها الضريبي.
توضيح متطلبات محددة تتعلق بنوع المعاملة، والإبلاغ عن مبالغ ضريبة القيمة المضافة على مستوى البند بالدرهم الإماراتي بصرف النظر عن عملة الفاتورة.
توضيح مكان حفظ السجلات ومدد الاحتفاظ بها.
ما الذي يجب أن تستفيده الشركات من وثيقة المشاورة اليوم؟
على الرغم من أن وثيقة المشاورة العامة لم تعد تمثل الإصدار النهائي أو الملزم لقواعد الفوترة الإلكترونية في الإمارات، إلا أنها تبقى مرجعًا تاريخيًا وفنيًا مهمًا لفهم الفلسفة التي بُني عليها النظام بأكمله، حيث تُقدم الوثيقة للشركات رؤية عامة للإجابة عن لماذا صيغت القواعد الحالية بالشكل الذي هي عليه؟
الأسئلة الشائعة حول وثيقة المشاورة العامة للفوترة الإلكترونية في الإمارات
متى صدرت وثيقة المشاورة العامة للفوترة الإلكترونية في الإمارات؟
صدرت الوثيقة في 6 فبراير 2025، مع تحديد مهلة لتقديم الملاحظات حتى 27 فبراير 2025.
ماذا اقترحت وثيقة المشاورة؟
اقترحت وثيقة المشاورة العامة للفوترة الإلكترونية في الإمارات إطارًا يشمل جميع الشركات العاملة في الدولة بصرف النظر عن تسجيلها الضريبي، وإصدار الفواتير بصيغة XML موحدة وفق مواصفة PINT AE، مع تطبيق تدريجي يبدأ بمعاملات الشركات مع بعضها ، ومعاملات الشركات مع الجهات الحكومية.
ما المقصود بنموذج DCTC في وثيقة المشاورة؟
هو نموذج التحكم والتبادل اللامركزي والمستمر في المعاملات الذي اعتمدته الإمارات لتتظيم الفوترة الإلكترونية، وهو نهج تقني يعتمد على مزودي خدمة معتمدين للتحقق من الفواتير وتبادلها بين الأطراف، بدلًا من التخليص المركزي المباشر من الجهة الضريبية.
ما هو قاموس البيانات في وثيقة المشاورة؟
هو المستند الذي يحدد الحقول الإلزامية والشرطية والاختيارية الواجب توافرها في كل فاتورة إلكترونية حسب نوع المستند، على أن تتوافق عناصر القاموس مع مواصفات معيار PINT AE.
هل وثيقة المشاورة ما زالت المصدر الحالي لتطبيق الفوترة الإلكترونية؟
لا، لأنه أصبح هناك إطار تشريعي مُلزم عبر عدة قرارات وزارية وقرارات لمجلس الوزراء، وكذلك تم إصدار إرشادات تشغيلية مُحدثة لتفصيل التطبيق العملي، لذلك يجب على الشركات متابعة أحدث المصادر الرسمية لضمان الامتثال الكامل.

 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون