

محتويات المقال:
- ملخص المقال
- ما هو القيد العكسي؟
- أنواع القيود العكسية
- ما هي أهمية واستخدامات القيد العكسي؟
- كيف يتم إعداد القيد العكسي؟
- ما هي مزايا القيد العكسي؟
- ما هي عيوب القيد العكسي؟
- الأخطاء الشائعة التي يجب تجنبها عند تنفيذ القيد العكسي
- حالات ينصح بتجنب استخدام القيد العكسي فيها
- ما أهمية أتمتة القيود العكسية؟
- كيف يساعدك دفترة في تطبيق القيد العكسي بسهولة؟
- الأسئلة الشائعة
تتميز المحاسبة بطبيعتها الديناميكية المتغيرة، وذلك لتتمكن من مواكبة الأعمال التجارية، فتحسنت كفاءتها وفعاليتها مع مرور الوقت في عمليات التسجيل.
وبحكم هذه الطبيعة المتغيرة تتعرض القوائم المالية والعمليات المحاسبية لبعض الأخطاء والاضطرابات التي كان يصعب معالجتها في بداية الأمر قبل إنشاء آلية القيد العكسي الذي يَسهُل من خلاله تسجيل وتعديل العمليات المحاسبية.
بفضل هذه الآلية، يمكن للمحاسبين تحسين موثوقية البيانات المالية وضمان أن تكون المعلومات المحاسبية دقيقة وموثوقة لاتخاذ القرارات المالية الصائبة. لذا سنكتشف في هذا المقال ما هو القيد العكسي وأهميته ودوره في المعاملات المحاسبية.
ما هو القيد العكسي؟
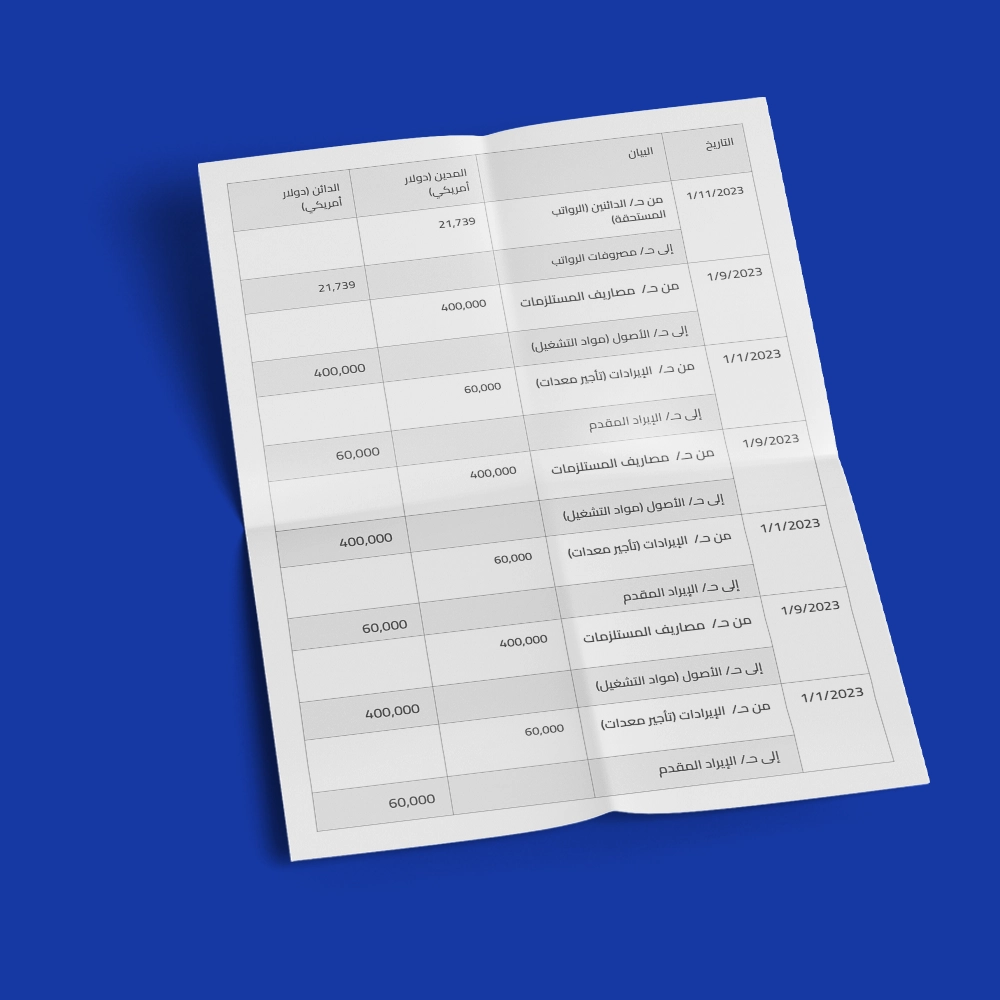
القيد العكسي هو قيد محاسبي يسجل في بداية الفترة المحاسبية، ويعكس قيد تسوية سبق تسجيله في الفترة المنصرمة. ويستخدم القيد العكسي لتبسيط تسجيل المعاملات في الفترة الجديدة، بالأخص عندما يكون قيد التسوية مؤقت وستسجل المعاملة الفعلية لاحقًا.
مثال:
إذا أثبتت الشركة مصروف رواتب مستحق في نهاية ديسمبر، وتم دفع الرواتب فعليًا في يناير، يمكن تسجيل قيد عكسي في بداية يناير لإلغاء قيد الاستحقاق، ومن ثم تسجيل عملية الدفع كمعاملة عادية. وبذلك تتجنب الشركة تكرار إثبات المصروف أو الحاجة إلى معالجة القيد السابق يدويًا.
مهم: لا تستخدم القيود العكسية مع جميع قيود التسوية، حيث يرتبط استخدامها بالقيود المؤقتة التي يتوقع تسويتها أو تسجيل المعاملة الفعلية الخاصة بها في الفترة التالية.
أنواع القيود العكسية
تتنوع الحالات التي تستخدم فيها القيد العكسي بحسب طبيعة قيد التسوية والغرض منه، لذلك لا يمكن عكس كل قيود التسوية، ومن أبرز الحالات الشائعة:
عكس المصروفات المستحقة
هي مصروفات حُملت على الدفاتر المحاسبية ولكنها لم تُسدد بعد، أو لم تُسجّل.
عكس الإيرادات المستحقة
الإيرادات التي تم تحقيقها خلال الفترة ولكن لم يتم تحصيلها أو تسجيل معاملتها الفعلية بعد. عند إثبات الإيراد المستحق في نهاية الفترة، ومن ثم تحصيله وتسجيله في الفترة التالية، فيساعد القيد العكسي على تجنب إثبات الإيراد مرتين.
عكس بعض المصروفات المدفوعة مقدمًا
تستخدم القيود العكسية في بعض الحالات المتعلقة بالمصروفات المدفوعة مقدمًا على حسب طريقة المعالجة المحاسبية المتبعة وطبيعة القيد. لكن هذا لا يعني أن أي مصروف مدفوع مقدمًا يجب عكسه تلقائيًا، ففي حالات كثيرة يتم تخفيض رصيد المصروف المدفوع مقدمًا تدريجيًا وإثبات المصروف خلال فترات الخدمة.
عكس بعض الإيرادات المؤجلة
لا يتم عكسها تلقائيًا لمجرد أنها إيرادات مؤجلة، حيث يعتمد الاعتراف بالإيراد على تقديم الخدمة أو تسليم المنتج واستيفاء شروط الاعتراف به.
الإهلاك: توزيع تكلفة الأصل الثابت على مدى عمره الافتراضي
وفي نهاية السنة المالية أو الفترة المحاسبية يتم تعديل هذه القيود والمدخلات لإثباتها، ثم تعكس القيود في بداية الفترة التالية لتراجع أو إلغاء بعض من المدخلات التي ذكرت مسبقًا، وتُبسط عملية الحفظ عن طريق تجنب الحاجة إلى التسجيل المكرر والمركب، بل يُعكس القيد الأصلي، وتُلغى حسابات الميزانية العمومية، ونستبدلها بالحسابات الأصلية.
ما هي أهمية واستخدامات القيد العكسي؟
القيد العكسي له العديد من الفوائد والتأثير الإيجابي القوي فهو يقوم بتصحيح الأخطاء، يعمل على إلغاء إدخال أي فترة مستقبلية، وعكس الاستحقاقات، بالإضافة إلى العديد من الفوائد الأخرى، إليك أهمية واستخدامات القيد العكسي بالتفصيل:
- تصحيح الأخطاء المحاسبية: إذا سُجَل إدخال غير صحيح، يمكن إنشاء قيد عكسي في الفترة المحاسبية التالية للتراجع عنه. وهذا يسمح بإصلاح الخطأ دون الحاجة إلى إعادة بيان البيانات المالية السابقة.
- إلغاء إدخال فترة مستقبلية: يتم تسجيل بعض القيود مقدمًا، مثل تراكم المصروفات المستحقة التي سُجِّلت مسبقًا. ويُستخدم القيد العكسي لإزالة الاستحقاق في الفترة المالية التالية. وهذا يمنع التسجيل المزدوج للنفقات.
- عكس الاستحقاقات في نهاية الفترة: وتتطلب المحاسبة التراكمية مساواة النفقات بالإيرادات في الفترة الصحيحة. وتُعدَّل القيود في نهاية كل فترة لتغطية النفقات غير المسجلة. وعكس هذه القيود في الفترة التالية يضمن الاعتراف بهذه بالنفقات.
- التراجع عن التسويات التراكمية: وهذا من شأنه أن يحسن من دقة البيانات المالية، ويزيد من التقيد بالمبادئ المحاسبية. والعكس صحيح يمنع حساب النفقات أو الإيرادات مرتين، أو في الفترة الخطأ.
- تبسيط الإجراءات: يساهم القيد العكسي في تنظيم وتبسيط الإجراءات، مما يعزز كفاءة العمليات المالية
- تعديل الدفاتر: إذا كانت النتائج المالية للشركة لا يمكن التنبؤ بها، يمكن استخدام القيود العكسية لتعديل الدفاتر والتحقق من البيانات المستمدة من السجلات التاريخية واتجاهات السوق والتوقعات المماثلة في نفس المجال من أجل الحصول على أحكام أكثر موثوقية ودقة لتحليل الأداء المالي واتخاذ القرارات الاستراتيجية.
- تقليل الخطأ: يمكن أن تقوم المؤسسة عن طريق الخطأ بتكرار الدفع مقابل سلعة أو خدمة، وفي هذه الحالة يمكن موازنة دفاتر الشركة مع القيود الصحيحة بعد استلام المبلغ أو الشحن.
- كشف المخالفات المالية: في حالة التشتت في تسجيل القيود اليومية أو حدوث خطأ في تنفيذها.
كيف يتم إعداد القيد العكسي؟
يتم إعداد القيد العكسي بعكس طرفي القيد الأصلي، أي تحويل الحساب المدين إلى الدائن والعكس صحيح، مع تسجيل القيد في بداية الفترة المحاسبية التالية. ويستخدم عادة لعكس قيود التسوية المؤقتة، مثل المصروفات والإيرادات المستحقة، بهدف تجنب تكرار تسجيل المعاملة عند إثباتها فعليًا.
إليك خطوات إعداد القيد العكسي:
- تحديد قيد التسوية المراد عكسه، يجب مراجعة قيد التسوية المسجل في نهاية الفترة السابقة وتأكد من أنه قيد مؤقت يصلح للعكس.
- تحديد تاريخ القيد، يتم تسجيل القيد العكسي في بداية الفترة المحاسبية التالية فى دفتر اليومية وعلى الأغلب في أول يوم.
- عكس الحسابات، اجعل الحساب المدين في القيد الأصلي دائن والحساب الدائن مدين.
- الإبقاء على نفس المبالغ، يتم استخدام نفس قيمة القيد الأصلي مع عكس طرف المدين والدائن.
- مراجعة القيد، يجب التأكد من أن القيد العكسي يلغي أثر قيد التسوية السابق، ومن ثم سجل المعاملة الفعلية عند حدوثها.
ما هي مزايا القيد العكسي؟
باستخدام القيود العكسية في المحاسبة، يتمتع المحاسبون بالعديد من المزايا التي تساعدهم على تبسيط عملياتهم وتحسين دقة السجلات المحاسبية، بالإضافة إلى تبسيط عملية مسك الدفتر، تحسين التخطيط المالي، وتوفير توجيهات مالية، ومن بين مميزات القيد العكسي الرئيسية الآتي:
1- تحسين فهم الاستحقاقات:
يمكن أن تساعد القيود العكسية في تعزيز فهم المحاسبة على أساس الاستحقاق. من خلال تسجيل القيود المعدّلة وعكسها، ويكتسب المحاسبون خبرة عملية في كيفية عمل المستحقات من خلال القيد العكسي. وتبين العملية كيف يؤثر تعديل القيود على المعادلة المحاسبية والبيانات المالية. ثم يعزز عكس تلك القيود في الفترة المحاسبية التالية للتسويات المستحقة.
2- تبسيط عملية مسك الدفاتر:
بدلًا من تراكم قيود التسوية بمرور الوقت في حسابات مثل النفقات المدفوعة مسبقًا أو النفقات المستحقة الدفع تقوم القيود العكسية بمسح الحساب بحيث يكون جاهزًا لنشاط جديد في السنة التالية دون الحاجة إلى تعديل بيان السنة السابقة. وهذا يجعل من السهل فهم المعاملات في كل فترة
3- تحسين وتسهيل عملية التخطيط المالي:
باستخدام القيود العكسية بشكل فعال، يمكن للشركات تحسين عملية التخطيط المالي وتوقع النتائج المالية المستقبلية بشكل أفضل. ويمكن أن تساعد على تحديد الاتجاهات المالية وتخطيط الإيرادات والمصروفات بشكل أكثر دقة، ويمكن للمحللين الماليين فهم الأثر الفعلي للمعاملات المالية والعمليات التشغيلية على الأداء المالي للشركة.
4- توفير توجيهات مالية استراتيجية:
يمكن استخدام القيود العكسية كأداة لتوجيه القرارات المالية الاستراتيجية. على سبيل المثال، يمكن تطبيق القيود العكسية في عكس الاستراتيجيات الجديدة للشركة، مثل إعادة توزيع الموارد أو تغيير هيكل التكاليف.
5- تقليل الضغط على العمليات الشهرية:
عندما تطبّق القيود العكسية بشكل فعال، يمكن أن تقلل من الحاجة إلى إجراء تعديلات متكررة على السجلات المحاسبية خلال الشهور اللاحقة. هذا يقلل من الضغط على العمليات الشهرية، ويوفر الوقت والجهد.
6- توفير الشفافية والمصداقية:
يمكن للشركات تقديم تقارير مالية أكثر دقة وموثوقية. فبتصحيح الأخطاء وتوفير الدقة في السجلات المحاسبية، تُحَسَّن جودة التقارير المالية التي تقدم للمستثمرين والجهات الرقابية، فتساعد على بناء الثقة لدى المستثمرين والأطراف المعنية الأخرى.
ما هي عيوب القيد العكسي؟
القيود العكسية بها بعض العيوب التي تؤثر على المستخدم لها، مثل تكرار الجهود، التدقيق المعقد، إستهلاك الموارد البشرية، وأيضًا التأثير في التحليل المالي، ستتعرف في الفقرات الآتية على مشكلات القيود العكسية وعيوبها بوضوح:
1- تكرار الجهود:
إذا رحل القيد الأصلي والقيد العكسي، فقد يؤدي ذلك إلى مضاعفة حساب المعاملة لذا يجب التأكد من عكس القيد الأصلي قبل تسجيله مرة أخرى لتجنب مضاعفة جهود التسجيل والتعديل من جديد، فيمكن أن تزيد عمليات القيد العكسي من خطأ الإدخال البشري، خاصة عندما يتعلق الأمر بتعديلات معقدة على السجلات المحاسبية، وتؤثر الأخطاء في التقارير المالية على قرارات الإدارة والمستثمرين.
2- تعقيد التدقيق الداخلي والخارجي:
قد يزيد استخدام القيود العكسية من تعقيد عمليات التدقيق الداخلي والخارجي، حيث يتعين على فرق التدقيق فحص تفاصيل التعديلات والتأكد من صحتها. هذا يمكن أن يؤدي إلى زيادة تكاليف التدقيق وزيادة الضغط على فرق التدقيق، فبدون وثائق واضحة عن الغرض من القيد العكسي، قد يؤدي ذلك إلى إرباك المراجعين والمستثمرين. وينبغي إدراج تعليقات لشرح سبب التراجع.
3- استنزاف الموارد البشرية وزيادة العمل الإضافي:
يمكن أن يتطلب استخدام القيود العكسية تخصيص موارد بشرية إضافية لإدارة عمليات المحاسبة والتدقيق، مما يمكن أن يزيد التكاليف والضغط على فرق العمل ومع زيادة خطوات العمل المحاسبية يمكن تأخير عملية إغلاق الدورة المحاسبية الشهرية أو السنوية، فيؤثر في جدول المواعيد المالية وقدرة الشركة على تقديم التقارير المالية في الوقت المناسب.
4- التأثير في التحليل المالي:
تجعل القيود العكسية التحليل المالي أكثر تعقيدًا وصعوبة، حيث يصبح من الصعب فهم وتقييم الأداء المالي للشركة بشكل صحيح، ومن الممكن أن يؤدي إلى تغيير في التوازن السابق للحسابات، مما يتطلب تعديلات إضافية لضمان المواءمة بين القيود المعكوسة والتسجيلات السابقة.
الأخطاء الشائعة التي يجب تجنبها عند تنفيذ القيد العكسي
تسجيل القيد العكسي بشكل غير صحيح يؤدي إلى تكرار الإيرادات والمصروفات، أو ظهور أرصدة غير دقيقة في الفترة التالية، لذلك يجب مراجعة القيد الأصلي وتوقيت العكس والمعاملة الفعلية قبل تسجيل القيد. إليك أبرز الأخطاء:
عكس قيد غير قابل للعكس
مثل الإهلاك أو المخصصات أو بعض تسويات المخزون يؤدي إلى تشويه أرصدة الحسابات، لأنها لا تمثل قيود مؤقتة تنتظر التسجيل.
عكس المدين والدائن بشكل غير صحيح
يجب أن يعكس القيد العكسي طرفي القيد الأصلي بالكامل، فإذا كان مدينًا يصبح دائنًا في القيد العكسي، مع الحفاظ على نفس المبالغ.
تسجيل القيد العكسي في فترة أو تاريخ خطأ
يسجل القيد العكسي في بداية الفترة المحاسبية التالية، وتسجيله في فترة غير صحيحة يؤثر على أرصدة الحسابات ونتائج الأعمال للفترة السابقة والحالية.
تسجيل المعاملة الفعلية دون التأكد من تنفيذ العكس
تحدث عند تسجيل المعاملة الفعلية مع بقاء القيد الأصلي دون عكس، وبذلك يتم إثبات نفس المصروف أو الإيراد مرتين.
عدم مطابقة مبلغ القيد العكسي مع القيد الأصلي
يجب استخدام نفس الحسابات والمبالغ الموجودة في القيد الأصلي مع عكس أطراف المدين والدائن، إذا لم توجد معالجة محاسبية أخرى تستدعي ذلك.
عدم توضيح سبب القيد العكسي
يجب أن يتضمن القيد بيان يوضح سبب عكسه بهدف تسهيل عملية تتبع القيود ومراجعتها وربطها بالمعاملة التي سيتم تسجيلها لاحقًا.
حالات ينصح بتجنب استخدام القيد العكسي فيها
لا يتم استخدام القيود العكسية مع جميع أنواع القيود المحاسبية، فبعض القيود التي تمثل مصروفات أو أرصدة أو تسويات مستمرة، ويتم عكسها في بداية الفترة التالية قد يؤدي إلى تشويه أرصدة الحسابات أو تسجيل المعاملة في الفترة الخطأ. ومن أبرز القيود التي لا يتم عكسها:
- قيد الإهلاك، وهو توزيع تكلفة الأصل على مدة الاستفادة منه ولذلك يسجل ضمن جدول الإهلاك ولا يعكس في بداية الفترة التالية.
- قيود المخصصات، مثل مخصص الديون المشكوك في تحصيلها، حيث أنها تعكس تقدير محاسبي مرتبط برصيد قائم وليس مصروف مؤقت ينتظر تسجيل معاملة فعلية.
- تسويات مخزون، تثبت لتحديث رصيد المخزون وتكلفة المبيعات وفق نتائج الجرد أو التسوية، لذلك لا تعكس تلقائيًا في الفترة التالية.
- قيود إعادة التصنيف، إذا كان القيد يهدف لنقل مبلغ من حساب إلى أخر بصورة دائمة، فلا يتم عكسه في فترة محاسبية جديدة.
- القيود التي تمثل معاملات مكتملة، المصروفات أو المشتريات التي سجلت بناءً على مستندات فعلية، حيث أنها لا تعتبر قيود تسوية مؤقتة تحتاج إلى عكس.
مهم: إذا كان القيد يعالج استحقاق مؤقت وسيتم تسجيل المعاملة الفعلية في الفترة التالية، فأنه يصلح للعكس، أما إذا كان القيد يمثل استهلاك، تقدير، رصيد مستمر، أو معاملة مكتملة، فلا يعكس ذلك.
ما أهمية أتمتة القيود العكسية؟
تساعد البرامج المحاسبية الحديثة في أتمتة عملية القيود العكسية وتحسين الكفاءة، بالإضافة إلى تنظيم قيود يومية، إنشاء دفتر يومية، وإعداد جداول تذكيرية، وأيضًا تفعيل الأذون الخاصة بالمستخدمين، إليك فوائد أتمتة القيود العكسية وأهميتها بالتفصيل:
- التنظيم: تنظيم القيود اليومية بشكل مستمر في البرنامج المحاسبي، مما يسهل عملية إعداد البيانات المالية في بداية كل فترة.
- إنشاء دفتر يومية متكامل: إنشاء دفتر يومية في جدول حساباتك ونظامك المالي، وذلك باستخدام برامج المحاسبة، حيث يسهل عملية تحليل البيانات وتتبع العمليات المالية.
- إعداد جداول تذكيرية آلية: للتحقق من القيود العكسية بشكل دوري ودقيق، مما يضمن تماشيها مع السياسات والمعايير المحاسبية.
- سهولة حذف القيود: توفير وسيلة سهلة لحذف القيود العكسية في حالة وجود أخطاء، مما يقلل من الوقت والجهد المطلوب لتصحيح الأخطاء المحتملة.
- الأذون الخاصة بالمستخدمين: تفعيل أذون خاصة للمستخدمين والموظفين، مما يسمح للموظفين المسؤولين عن العمليات المحاسبية فقط الوصول إلى البيانات، وهذا يسهم في تعزيز الأمان وضمان سرية المعلومات ودقة البيانات المُدخلة.
كيف يساعدك دفترة في تطبيق القيد العكسي بسهولة؟
يساعدك نظام دفترة المحاسبي على تطبيق القيد العكسي بكل سهولة فهو يقوم بنسخ القيد الأصلي والتعديل لإلغاء القيد القديم وإنشاء قيد جديد صحيح، تسجيل القيد العكسي بتاريخ الفترة الجديدة تلقائيًا، هذا بالإضافة إلى أن برنامج دفترة يقوم بحفظ القيود الأصلية ولا يحذفها وينشأ قيد عكس مقابلها وهذا يحافظ على سلامة التقارير المالية وتكاملها.
اشترك الآن في برنامج دفترة المحاسبي واحصل على تسهيلات وامتيازات كثيرة وأدوات محاسبية كاملة.
ختاماً يُظهر استخدام القيود العكسية في المحاسبة أهمية كبيرة في تصحيح السجلات المحاسبية وتسهيل عملية الإغلاق الشهري أو السنوي. تساعد هذه القيود على تحسين دقة المعلومات المالية والتقارير، كما تسهم في تبسيط عمليات التسوية والتصحيح في حالات الأخطاء السابقة. ومع ذلك، يجب على الشركات أن تكون حذرة في استخدام القيود العكسية وضمان تطبيقها بشكل صحيح وفقًا للمبادئ المحاسبية الدولية، حيث قد تنطوي على بعض العيوب والتحديات التي يجب التعامل معها بعناية. لذا، ينبغي للشركات أن تتبنى إجراءات فعالة لمراقبة وتقييم استخدام القيود العكسية بهدف تحسين الأداء المالي وضمان الامتثال الكامل للمعايير المحاسبية.
الأسئلة الشائعة
متى نستخدم القيد العكسي؟
يستخدم القيد العكسي في بداية الفترة الجديدة لعكس قيد تسوية مؤقت تم تسجيله في نهاية الفترة السابقة ويساعد على تسجيل المعاملة الفعلية وتجنب تكرار الإثبات أكثر من مرة.
من يستفيد من القيد العكسي؟
المستفيدين من القيد العكسي هم الشركات والأفراد العاملين في المجالات والأعمال المحاسبية ويحتاجون إليها في أعمالهم.
هل يؤثر القيد العكسي على القوائم المالية؟
نعم، يؤثر القيد العكسي على القوائم المالية؛ لأنه يعمل على تصحيح الأخطاء في القيود السابقة مما يغير الأرقام الموجودة في القوائم المالية.
ما هو القيد العكسي في الحساب الجاري؟
القيد العكسي هو تسجيل محاسبي يعكس في أثر قيد سابق عند الحاجة، ولا يعد نوع خاص من القيود المصرفية لارتباطه بالحساب الجاري، ويعتمد في تسجيله على طبيعة المعاملة والقيد الأصلي المرتبط بالحساب الجاري.



 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون