

محتويات المقال:
- ملخص المقال
- ما المقصود بمعايير المحاسبة الدولية؟
- ما هي أبرز معايير المحاسبة الدولية؟
- ما هي المعايير الدولية للتقارير المالية IFRS؟
- ما الفرق بين المعايير المحاسبية الدولية ومعايير التقارير المالية الدولية؟
- ما الفرق بين المعايير المحاسبية الدولية والمبادئ المحاسبية المتعارف عليها؟
- متى نشأت معايير المحاسبة الدولية؟
- كيف يتم إصدار معايير المحاسبة الدولية؟
- ما هي أهمية معايير المحاسبة الدولية؟
- ما هي أهداف معايير المحاسبة الدولية؟
- من هم مستخدمو المعلومات المحاسبية؟
- ما هو تأثير معايير المحاسبة الدولية؟
- كيف تستعد الشركة لتطبيق IFRS؟
- ما هي معايير IAS التي تم استبدالها بمعايير IFRS؟
- دفترة يساعدك على الالتزام بمعايير المحاسبة الدولية أو المحلية بحسب المتبع لديك
- الأسئلة الشائعة
تعتبر المعايير المحاسبية الدولية ومعايير التقارير المالية الدولية من أسس تنظيم إعداد وعرض المعلومات المالية، وتساعد الشركات على تقديم قوائم مالية أكثر اتساقًا وقابلية للمقارنة. وبدأت هذه المعايير بـ IAS التي تم إصدارها من لجنة معايير المحاسبة الدولية IASC ثم تطورت المنظومة مع تأسيس مجلس معايير المحاسبة IASB وإصدار معايير IFRS.
ويتضمن إطار IFRS المعايير المتعلقة الحالية بالإضافة إلأى عدد من معايير IAS السابقة التي لا تزال سارية. ولذلك فأن فهم العلاقة بين IAS وIFRS ضروري للشركات لتحديد المعايير المحاسبية المطبقة على معاملاتها وإعداد تقاريرها المالية وفق المتطلبات ذات الصلة.
ما المقصود بمعايير المحاسبة الدولية؟
تعرف معايير المحاسبة الدولية على أنها مجموعة المعايير المحاسبية التي تحدد متطلبات الاعتراف والقياس والعرض والإفصاح عن المعاملات والأحداث المالية، مما يساعد على إعداد القوائم المالية بشكل أدق وقابلة للمقارنة.
بدأت لجنة معايير المحاسبة الدولية IASC إصدار معايير المحاسبة الدولية IAS منذ عام 1973، حتى تأسيس مجلس معايير المحاسبة الدولية IASB، وهي الجهة المسؤولة عن تطوير وإصدار معايير التقارير المالية الدولية IFRS. من المهم أيضًا توضيح أنه لم يتم إلغاء معايير IAS تمامًا، حيث مازل هناك عدد من معايير IAS السابقة جزءًا من منظومة معايير IFRS إلى جانب المعايير الجديدة التي أصدرها IASB، وأيضًا تفسيرات SIC التي أصدرتها الجهات السابقة، إذ لم يتم استبدالها أو تعديلها.
ما هي أبرز معايير المحاسبة الدولية؟
تتناول معايير المحاسبة الدولية ومعايير IFRS مجموعة كبيرة من المعاملات والأحداث المالية ويتخصص كل معيار بموضوع محدد. ومن أبرز معايير IAS التي مازلت ضمن منظومة IFRS:
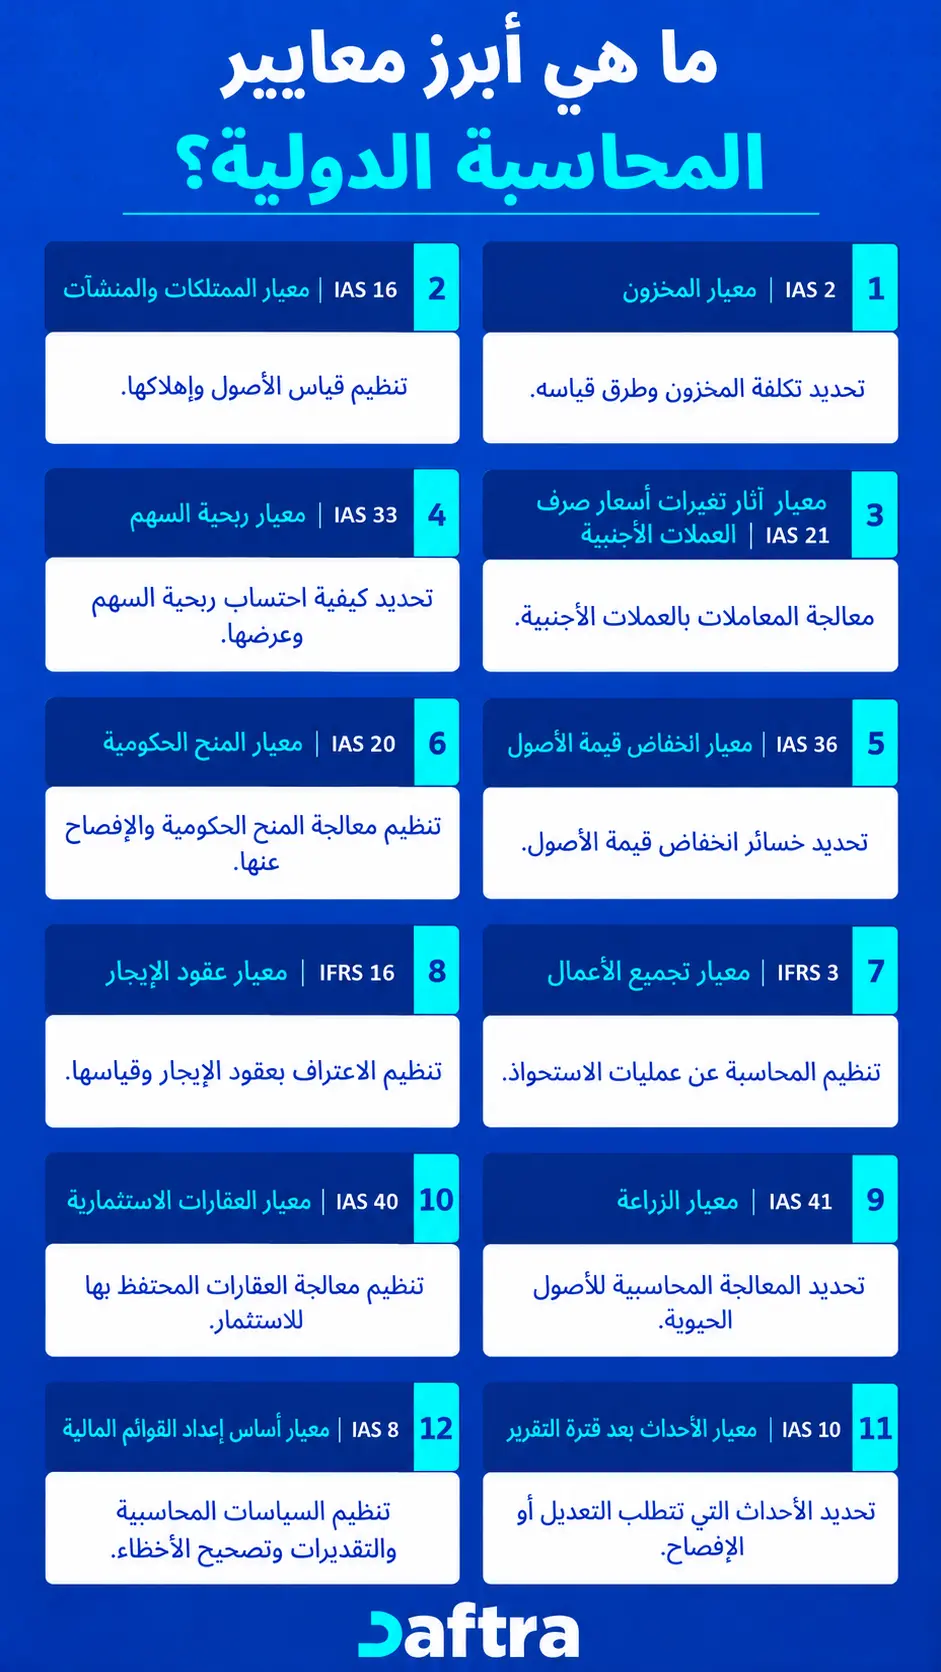
معايير المخزون IAS 2
يحدد المعالجة المحاسبية للمخزون، بما يشمل تكلفة المخزون وطريقة قياسه والإفصاح عنه، ويتم قياس المخزون بالتكلفة أو صافي القيمة القابلة للتحقق أيهما أقل.
معيار الممتلكات والمنشآت والمعدات IAS 16
يتناول المعالجة المحاسبية للأصول الملموسة المستخدمة في إنتاج السلع أو تقديم الخدمات أو لأغراض إدارية، بما يشمل الاعتراف بها وقياسها والإهلاك والهبوط في القيمة.
معيار آثار التغيرات في أسعار صرف العملات الأجنبية IAS 21
يشمل هذا المعيار النتائج المترتبة على تغيير أسعار صرف العملات الأجنبية بين تاريخ العملية وتاريخ التسوية، وكيفية حساب المعاملات بالعملات الأجنبية في البيانات المالية، يتطلب هذا المعيار مستوى عالي من الشفافية في الإفصاح عن المعلومات من قبل المؤسسات.
معيار ربحية السهم IAS 33
يحدد متطلبات احتساب وعرض ربحية السهم الأساسية والمخففة، بما يعزز تقييم أداء الشركة من منظور ربحية السهم.
معيار اضمحلال قيمة الأصول IAS 36
يحدد كيفية تحديد إذا ما كانت قيمة الأصل انخفضت ومتي يجب الاعتراف عندما تتجاوز القيمة الدفترية للأصل قيمته القابلة للاسترداد.
معيار المحاسبة عن المنح الحكومية والإفصاح عن المساعدة الحكومية IAS 20
يحدد المعالجة المحاسبية للمنح الحكومية ومتطلبات الإفصاح عن المساعدة الحكومية.
معيار تجميع الأعمال IFRS 3
يحدد المبادئ المحاسبية التي تطبقها المنشأة عند استحواذها على أعمال أخرى، بما يشمل تحديد الأصول والالزامات القابلة للتحديد والاعتراف بها وقياسها.
معيار عقود الإيجار IFRS 16
يحدد متطلبات الاعتراف والقياس والعرض والإفصاح عن عقود الإيجار.
معيار الزراعة IAS 41
يحدد المعالجة المحاسبية للأصول الحيوية والمنتجات الزراعية عند نقطة الحصاد ضمن النطاق المحدد.
معيار العقارات الاستثمارية IAS 40
يتناول المعالجة المحاسبية للعقارات المحتفظ بها من أجل الإيرادات الإيجارية أو زيادة قيمتها وفقًا لشروط المعيار.
معيارالأحداث بعد فترة التقرير IAS 10
يتناول كيفية معالجة أحداث نهاية فترة التقرير وتاريخ اعتماد القوائم المالية للإصدار، وما إذا كانت تستدعي تعديل القوائم المالية أو الإفصاح عنها.
معيار أساس إعداد القوائم المالية IAS 8
يركز على اختيار وتغيير السياسات المحاسبية والتغيرات في التقديرات المحاسبية وتصحيح الأخطاء في القوائم المالية.
ملحوظة: تشمل معايير IAS وIFRS مجموعة من المعايير الأخرى التي تتناول موضوعات مثل الأدوات المالية والإيرادات وعقود التأمين والقوائم المالية الموحدة وغيرها.
ما هي المعايير الدولية للتقارير المالية IFRS؟
المعايير الدولية للتقارير المالية هي مجموعة من المعايير المحاسبية التي يطورها ويصدرها مجلس معايير المحاسبة الدولية IASB لتنظيم إعداد وعرض التقارير والقوائم المالية.
وتشمل منظومة IFRS المعايير التي أصدرها IASB إلى جانب معايير المحاسبة الدولية IAS المصدرة عن لجنة معايير المحاسبة الدولية IASC قبل تأسيس الأولى. ولذلك لا يعتبر IAS وIFRS منظومتين منفصلتين تمامًا، بل تعتبر معايير IAS جزء من منظومة معايير IFRS الحالية.
وتتضمن معايير IFRS موضوعات مثل الإيرادات من العقود مع العملاء IFRS 15، وعقود الإيجار IFRS 16، وعقود التأمين IFRS 17، هذا بالإضافة إلى معايير أخرى عن الأدوات المالية وتجميع الأعمال والقوائم المالية. وتعتبر من تطورات المنظومة هو إصدار IFRS 18 الذي يحل محل IAS 1، ويعتبر ساري للفترات التي تبدأ في أو بعد 1 يناير 2027 مع إمكانية التطبيق المبكر وفق المتطلبات ذات الصلة.
ما الفرق بين المعايير المحاسبية الدولية ومعايير التقارير المالية الدولية؟
يتضح الفرق بين معايير المحاسبة الدولية IAS ومعايير التقارير المالية الدولية IFRS بالجهة المصدرة للمعايير والتطور التاريخي لها. حيث أن تم إصدار معايير IAS من قبل لجنة معايير المحاسبة الدولية IASC، ثم تولى مجلس معايير المحاسبة الدولية IASB مسؤولية وضع المعايير وإصدار IFRS.
مهم: معايير IAS مازلت جزء من منظومة IFRS، حيث أن عدد منها لا يزال ساريًا ويطبق ضمن منظومة معايير التقارير المالية الدولية IFRS.
| نقاط المقارنة | معايير المحاسبة الدولية IAS | معايير التقارير المالية الدولية IFRS |
| الجهة المصدرة | لجنة معايير المحاسبة الدولية IASC | مجلس معايير المحاسبة الدولية IASB |
| فترة الإصدار | صدرت قبل عام 2001 | إصدرت من عام 2001 |
| الوضع الحالي | عدد منها لا يزال ساري | المعايير الأحدث من IASB |
| العلاقة | جزء من منظومة IFRS | معايير IFRS الحالية + معايير IAS السارية |
ولذلك من الضروري التعامل مع IAS وIFRS أنهم نظامين متسقين، فمعايير IAS جزء منها ساري ضمن منظومة معايير IFRS الحالية.
ما الفرق بين المعايير المحاسبية الدولية والمبادئ المحاسبية المتعارف عليها؟
بينما المعايير المحاسبية الدولية تهدف إلى تنظيم إعداد التقارير ترتيب البيانات المالية النهائية، فتعالج بند محدد أو مجموعة من البنود لتُعرَض في النهاية على المسؤولين في الإدارة والمستثمرين.
أما المبادئ المحاسبية هي مجموعة القواعد التي يتم تطبيقها مع كل معاملة محاسبية. وهي ثوابت تم الاتفاق عليها بين الجهات والأطراف المعنية.
باختصار، يمكن اعتبار المعايير المحاسبية غرضها تحديد وقياس وعرض والإفصاح عن عناصر القوائم المالية، أما المبدأ فهو خط عريض يوضح معالم طريق المحاسبة دونه تصبح المحاسبة خالية من اتجاهات.
للتوضيح بشكل أكبر، إذا كانت المبادئ عناصر نظرية تتناول إدارة الموارد المالية والالتزامات، فالمعايير هي المفاهيم والإرشادات التي تقوِّم تطبيق هذه المبادئ.
متى نشأت معايير المحاسبة الدولية؟
فكرة معايير المحاسبة الدولية ليست بالمستحدثة، حيث بدأت الحاجة إلى هذه المعايير منذ خمسينيات القرن الماضي، وذلك بسبب الأحوال الاقتصادية التي جاءت في أعقاب الحرب العالمية الثانية، وزيادة تدفق رأس المال عبر الحدود.
وقد ركزت الجهود والمبادرات الأولية على تقليل الاختلافات بين الخبراء حول معايير المحاسبة المنتشرة في سوق المال، فتم تأسيس لجنة معايير المحاسبة الدولية عام 1973 التي أصدرت معايير IAS ومن ثم تأسس مجلس معايير المحاسبة IASB عام 2001 والذي أصدر فيما بعد معايير IFRS.
ثم فترة التسعينات من خلال إعادة تشكيل هذه اللجنة، ثم العقد الأول من القرن الواحد والعشرين لتطوير هذه المبادئ من خلال الإتفاق على مجموعة من المعايير الجادة التي يمكن تطبيقها على جميع أسواق رأس المال.
مراحل إصدار معايير المحاسبة الدولية
تمر عملية إصدار المعايير الدولية للتقارير المالية (IFRS) تحت إشراف مجلس معايير المحاسبة الدولية (IASB) بخمس مراحل أساسية:
تحديد الأجندة
يبدأ الأمر بتحديد القضايا المحاسبية التي تحتاج إلى معايير جديدة أو تحديث المعايير القائمة.
البحث والتطوير
يتم إجراء البحوث وجمع البيانات لفهم القضايا بشكل أفضل.
إصدار مسودة المعيار
يتم إعداد مسودة المعيار وإصدارها للتعليق العام، حيث يمكن للأطراف المعنية تقديم ملاحظاتهم واقتراحاتهم.
مراجعة التعليقات
تُراجع التعليقات وتُدرس بعناية لتحديد ما إذا كانت تتطلب تعديلات على المسودة.
إصدار المعيار النهائي
بعد مراجعة جميع التعليقات وإجراء التعديلات اللازمة، يتم إصدار المعيار النهائي.
كيف يتم إصدار معايير المحاسبة الدولية؟
إصدار معايير المحاسبة الدولية عبر عملية معقدة ومنظمة تشمل عدة خطوات وأطراف مختلفة، ويجب أن تضمن هذه العملية أن المعايير تعكس احتياجات وتوقعات مجتمع المحاسبة العالمي.
وتتم عادة تحت إشراف مجلس معايير المحاسبة الدولية (IASB) المسؤول عن تطوير وإصدار المعايير الدولية للتقارير المالية (IFRS)، وتشمل هذه العملية مجموعة من الخطوات هي:-
- تحديد الأجندة: يبدأ الأمر بتحديد القضايا المحاسبية التي تحتاج إلى معايير جديدة أو تحديث المعايير القائمة.
- البحث والتطوير: يتم إجراء البحوث وجمع البيانات لفهم القضايا بشكل أفضل.
- إصدار مسودة المعيار: يتم إعداد مسودة المعيار وإصدارها للتعليق العام، حيث يمكن للأطراف المعنية تقديم ملاحظاتهم واقتراحاتهم.
- مراجعة التعليقات: تُراجع التعليقات وتُدرس بعناية لتحديد ما إذا كانت تتطلب تعديلات على المسودة.
- إصدار المعيار النهائي: بعد مراجعة جميع التعليقات وإجراء التعديلات اللازمة، يتم إصدار المعيار النهائي.
اقرأ ايضا: أهمية وأنواع كتب المحاسبة
ما هي أهمية معايير المحاسبة الدولية؟
تضاعفت الاستثمارات والمعاملات التجارية بين المؤسسات ومختلف الدول، بجانب ارتفاع قيمة العملات الأجنبية وسعر التداول والتبادل بين الدول، بالإضافة إلي ظهور معدلات التضخم، وأدى كل ذلك لإبراز أهمية معايير المحاسبة الدولية، وفيما يلي أهمية هذه المعايير:
- إعداد قوائم مالية جادة ومحايدة بعيدا عن المصالح والأهواء الشخصية.
- اتخاذ قرارات حاسمة والقضاء على أي اختلافات في وجهات النظر، بحيث يصبح اتخاذ أي قرار بناء على هذه المعايير.
- تحديد طرق مناسبة لقياس المعلومات.
- توفير نتائج تحليلية صادقة للمستثمرين ومستخدمي القوائم المالية.
- المعايير المحاسبية تساعد في توحيد طرق تسجيل وعرض المعاملات المالية، مما يسهل على المستثمرين والمحللين الماليين مقارنة البيانات المالية للشركات المختلفة.
- تطبيق المعايير المحاسبية يزيد من ثقة المستثمرين والدائنين في البيانات المالية للشركة، مما يسهل على الشركات جمع الرأسمال وتوسيع نشاطها.
- تساهم المعايير المحاسبية في تعزيز كفاءة الأسواق المالية، من خلال تحسين الشفافية والمقارنة.
- تساعد المعايير المحاسبية الشركات على الامتثال للقوانين والتنظيمات المحلية والدولية، مما يقلل من مخاطر العقوبات والغرامات.
- توفر المعايير المحاسبية إطارًا للشركات لتنظيم معاملاتها المالية بشكل أكثر فعالية، مما يساعد في اتخاذ قرارات إدارية مستنيرة.
ما هي أهداف معايير المحاسبة الدولية؟
عادة ما يتم إعتبار أن المحاسبة هي لغة الأعمال التي توضح الوضع المالي للمؤسسة، وأي لغة يوجد لها قواعد وأسس تحكمها، والمحاسبة الدولية مثل اللغة لها معايير وقواعد تحكم عملها، وفيما يلي أبرز أهداف معايير المحاسبة الدولية:
- إبراز مصداقية البيانات اللازمة لإعداد التقارير والقوائم المالية، حيث أن عدم الالتزام بمثل هذه المعايير يمكن أن يؤدي إلى عواقب وخيمة.
- إجراء مقارنات بين الشركات والمؤسسات ، وهو ما يسمح بمعرفة وضع الشركة الداخلي ومكانتها.
- تطبيق مجموعة من السياسات المحاسبية والتي قد تشمل الإفصاح عن طرق المعاملات المالية المختلفة.
استخدام برنامج المحاسبة من دفترة يساعدك على الالتزام بالمعايير المحاسبية الدولية والمحلية أيضًا. يوفر لك نظام دفترة القدرة على تخصيص النظام كما يناسب معايير المحاسبة التي تتبعها للعمل على زيادة الشفافية وتوحيد التقارير المالية وغيرها.
من هم مستخدمو المعلومات المحاسبية؟
وفقاً للمعايير الدولية للتقارير المالية، فإن المستخدمين للمعلومات المحاسبية إما مستخدمون داخليون أو مستخدمون خارجيون، تعرف عليهم في النقاط التالية
- المستثمرون: يستخدمون البيانات المالية لاتخاذ قرارات بشأن شراء، بيع، أو الاحتفاظ بالأوراق المالية.
- الدائنون والمقرضين: يستخدمون المعلومات المالية لتقييم مخاطر الائتمان واتخاذ قرارات الإقراض.
- الموظفون: يمكنهم استخدام البيانات المالية لتقييم استقرار وربحية أصحاب العمل وكأساس للمفاوضات الخاصة بالأجور والمزايا.
- الإدارة: تستخدم البيانات المالية لاتخاذ قرارات استراتيجية وتشغيلية.
- الموردين والعملاء: يستفيدون من فهم الاستقرار المالي والقدرة على الدفع للشركات التي يتعاملون معها.
- الحكومات والهيئات التنظيمية: تستخدم المعلومات المالية لتحديد الضرائب والرسوم ولمراقبة الأنشطة الاقتصادية.
- الجمهور: يشمل المستهلكين والمجتمعات التي تتأثر بأنشطة الشركة وأدائها المالي.
ما هو تأثير معايير المحاسبة الدولية؟
تحمل معايير المحاسبة الدولية ومعايير IFRS تأثير كبير على طريقة إعداد وعرض المعلومات المالية، ومن أبرز التطبيقات:
- تحسين قابلية المقارنة، تدعم المعايير استخدام أسس محاسبية متسقة عند إعداد القوائم المالية، مما يسهل مقارنة المعلومات المالية بين الشركات والفترات المختلفة.
- زيادة شفافية المعلومات المالية، تحدد متطلبات الاعتراف والقياس والعرض والإفصاح، بما يوفر لمستخدمي القوائم المالية معلومات أكثر اتساقًا.
- دعم القرارات المالية والاستثمارية، حيث أن القوائم المالية المعدة بإطار واضح تعزز من توفير معلومات يمكن للمستثمرين والدائنين وغيرهم من مستخدمي التقارير المالية الاستفادة منها عند تقييم المنشأة.
- تسهيل التقارير المالية عبر الحدود، حيث أن المعايير المالية المعترف بها دوليًا هي أساس مشترك لإعداد التقارير، مما يفيد الشركات التي تعمل أو تحصل على تمويل أو استثمارات عبر دول متعددة.
- تطوير الممارسات المحاسبية، يتم تطوير من تحديث أو تعديل المعايير لمواكبة المعاملات ونماذج الأعمال الجديدة.
مهم: يختلف تطبيق هذه المعايير علميًا بحسب النظام المحاسبي والتشريعات المحلية لكل دولة.
كيف تستعد الشركة لتطبيق IFRS؟
تطبيق معايير التقارير المالية الدولية يحتاج للاستعداد المسبق لفهم المتطلبات الجديدة وتحديد تأثيرها على القوائم المالية والعمليات المحاسبية، إليك خطوات الاستعداد:
- تحديد المعايير المتعلقة بنشاط الشركة، فيجب حصر معايير IFRS وIAS السارية التي تتماشي مع معاملات الشركة وطبيعة نشاطها.
- تحليل الفجوة المحاسبية، بمقارنة السياسات والإجراءات المحاسبية الحالية بمتطلبات المعايير المطبقة، وتحديد أوجه المعالجة التي تحتاج للتغيير.
- مراجعة البيانات والعقود، من بيانات مالية ومعاملات قد تتأثر بتطبيق المعايير مثل عقود العملاء والإيجارات والأدوات المالية.
- تحديث الأنظمة والعمليات المحاسبية، من تعديل دليل الحسابات وإجراءات تسجيل المعاملات والتقارير المحاسبية بما يتسق مع المتطلبات الجديدة.
- تدريب فريق المحاسبة والمالية، رفع كفاءة الموظفين المسؤولين عن إعداد التقارير المالية وفهم المتطلبات الجديدة وتطبيقها.
- إعداد القوائم المالية وفق المتطلبات الجديدة، تطبيق متطلبات الانتقال والإفصاح ذات الصلة وإعداد البيانات المقارنة وفقًا للمعيار المطبق مع الاستفادة من متطلبات IFRS 1 عند التطبيق لأول مرة.
مهم: ينصح بتنفيذ الخطوات السابقة قبل تاريخ التطبيق بوقت كافي، خصوصًا إذا كان المعيار الجديد سيؤثر على توقيت الاعتراف بالإيرادات أو قياس الأصول والالتزامات أو طريقة عرض المعلومات المالية.
ما هي معايير IAS التي تم استبدالها بمعايير IFRS؟
مازال عددًا من معايير IAS ساريًا ضمن منظومة IFRS، ولكن هناك جزء تم استبداله بمعايير أحدث، ومن أبرزها:
| الموضوع | معيار IAS السابق | معيار IFRS البديل |
| عقود الإنشاء | IAS 11 | IFRS 15 |
| الإيرادات | IAS 18 | IFRS 15 |
| عقود الإيجار | IAS 17 | IFRS 16 |
| الأدوات المالية | IAS 39 | IFRS 9 |
| عرض القوائم المالية | IAS 1 | IFRS 18 |
يعرض الجدول السابق معايير IAS التي تم استبدالها، وما حل محلها، مثل IFRS 15 ليصبح بدلًا من IAS 11 وIAS 18. كما حل IFRS 16 محل IAS 17 في محاسبة العقود. أما IFRS 18 الذي تم إصداره في أبريل 2024 ليكون محل IAS 1، ويصبح ساري للفترات السنوية التي تبدأ في أو بعد يناير 2027.
مما يعني أن ظهور معيار IFRS جديد لا يعني أن جميع معايير IAS أصبحت ملغاة، إذ تستمر العديد من معايير IAS في التطبيق ضمن المنظومة.
دفترة يساعدك على الالتزام بمعايير المحاسبة الدولية أو المحلية بحسب المتبع لديك
يقدم لك برنامج المحاسبة من دفترة درجة عالية من المرونة تسمح لك بإعادة تهيئة النظام لكي يناسب معايير المحاسبة التي تتبعها، لذا إن كنت تتبع معايير المحاسبة الدولية أو المعايير الأمريكية أو المحلية، يتيح لك تهيئة النظام لكي يواكب المعايير بشكل سهل.
كل ما في الأمر أن تطوع استخدامك وتجري العمليات الحسابية بحيث تسري على النظام الخاص بك.
الأسئلة الشائعة
كم عدد معايير المحاسبة الدولية في القطاع العام؟
بالنسبة للقطاع العام، تُصدر معايير المحاسبة من قبل مجلس معايير المحاسبة الدولية للقطاع العام (IPSASB)، وفق تاريخ آخر تحديث في يناير 2022 هناك 42 معيارًا دوليًا للتقارير المالية في القطاع العام (IPSAS).
يتم العمل بشكل مستمر على تحديث وتطوير المعايير لتلبية الاحتياجات المتغيرة للمحاسبة في القطاع العام، وبالتالي قد يتغير عدد المعايير مع مرور الوقت.
ما هو المعيار الدولى رقم 18؟
المعيار الدولي رقم 18 يهدف إلى تحديد توقيت الحصول على الإيراد بكل شفافية وميعاد الاعتراف بالإيراد بسبب بيع سلعة أو تقديم خدمة.
ما هو المعيار الدولى رقم 16؟
المعيار الدولي رقم 16 هو المعيارالخاص بالممتلكات والمنشآت والمعدات.
ما هو المعيار الدولى رقم 15؟
المعيار الدولي رقم 15 يتناول الإيراد من العقود مع العملاء، حيث يهدف إلى توضيح معلومات هامة إلى مستخدمي القوائم المالية تتضمن طبيعة وقيمة الإيرادات والتدفقات النقدية الناتجة عن عقود العملاء.
ينبغي أن تصف المنشأة السلع أو الخدمات في شكل مبالغ تعبر عن قيمة مكافئة لها ولا يبخس بحقها المادي ولا يبالغ في تقدير المنتج أو السلعة.
ما هو المعيار الدولى رقم 9؟
المعيار الدولي رقم 9 هو معيار يتناول الأدوات المالية وقياس الأصول والالتزامات المالية والاضمحلال.
ما هو المعيار الدولى رقم 8؟
يخدم المعيار رقم 8 ثلاثة أهداف رئيسية تتضمن ضمان كفاءة المعالجة المحاسبية من خلال تقديرات دقيقة. الهدف الثاني هو زيادة الموثوقية حتى تكون المقارنة بين القوائم المالية في الفترات المختلفة عادلة.
في حالة تغيير السياسات المحاسبية، ينبغي أن تكون الأسس والمعايير واضحة حتى تتم عملية إعداد القوائم بشكل أفضل.
ما هو المعيار الدولى رقم 2؟
يتعامل هذا المعيار مع المخزون. بتطبيقه يتم تحديد مبلغ التكلفة التي ينبغي اعتبارها كأصل. فيرشد المعيار المحاسب إلى القواعد التي ينبغي اتباعها لتقييم تكلفة المخزون بما يتوافق مع المبادئ المحاسبية
ما هو المعيار الدولى رقم 1؟
يحدد هذا المعيار أساس التعامل مع القوائم المالية ذات الغرض العام. بتطبيق هذا المعيار تضمن المنشأة أن جميع القوائم المالية تم إعدادها في نفس الظروف وبتطبيق الشروط ذاتها في الفترات المحاسبية المختلفية، فيسهل مقارنتها وتحديد حالة العمل بدقة. وقد تم استبداله بمعيار IFRS 18 ليصبح ساري للفترات السنوية التي تبدأ في أو بعد 1 يناير 2027.
متى تم تطبيق IFRS؟
لا توجد بداية فعلية لتطبيق IFRS حيث أن وقت التبني يختلف من دولة إلى الأخرى، ويذكر أن مجلس معايير المحاسبة الدولية (IASB) تأسس في عام 2001، وهو الهيئة المسؤولة عن تطوير وإصدار هذه المعايير، منذ ذلك الحين بدأت العديد من الدول في تبني IFRS كأحد المعايير المحاسبية الرئيسية، وخاصة للشركات المدرجة في الأسواق المالية.
ما هي أسماء المعايير الدولية لإعداد التقارير المالية؟
- IFRS 1
- IFRS 2
- IFRS 3
- IFRS 9
- IFRS 15
- IFRS 16
- IFRS 17
ما هي معايير المحاسبة المعتمدة في السعودية؟
تعتمد المملكة العربية السعودية على معايير المحاسبة الدولية (IFRS) التي يصدرها مجلس معايير المحاسبة الدولية.
متى تم تطبيق معايير المحاسبة الدولية في السعودية؟
في عام 2012 تبنت الهيئة السعودية للمحاسبين القانونيين مشروع التحول إلى المعايير الدولية لإعداد التقارير المالية (IFRS). وفي عام 2017 بدأ تطبيق هذه المعايير على الشركات المدرجة في البيانات المالية.
ما هو معيار IAS 10؟
معيار IAS 10 هو معيار خاص بالأحداث اللاحقة لتاريخ التقرير الذي يعمل على تحديد كيفية معالجة الأحداث التي تحدث بعد نهاية الفترة المحاسبية وقبل اعتماد البيانات المالية.
ما هي أهداف معايير المحاسبة الدولية؟
تتمثل أهداف معايير المحاسبة الدولية على توحيد جميع الممارسات المحاسبية على مستوى العالم، بهدف تعزيز الشفافية والقدرة على مقارنة التقارير المالية للشركات المختلفة.
ما هو معيار IAS 24؟
معيار IAS 24 هو: الإفصاح عن الأطراف ذات العلاقة في القوائم المالية، يهدف هذا المعيار على توفير الشفافية من خلال توضيح التأثيرات الواقعة على العلاقات والمعاملات المالية بين الأطراف المتعلفة بالوضع المالي للشركة.
ما هي معايير المحاسبة الدولية للقطاع العام؟
معايير المحاسبة الدولية للقطاع العام يشار إليها بـ (IPSAS) وهي عبارة عن مجموعة من المعايير المحاسبية الدولية وتهدف لتحسين جودة التقارير المالية للكيانات الحكومية والقطاع العام.
ما هو الفرق بين معايير المحاسبة الدولية (IFRS) ومبادئ المحاسبة المقبولة عمومًا (GAAP) في الاعتراف بالإيرادات؟
الفرق الرئيسي بين معايير المحاسبة الدولية (IFRS) ومبادئ المحاسبة المقبولة عمومًا (GAAP) هو النهج المتبع، حيث يهتم معايير المحاسبة الدولية على نقل السلع والخدمات إلى العميل بسعر المعاملة، بين مبادئ المحاسبة المقبولة لديه تفاصيل خاصة لكل نوع أو نشاط صناعي.
ما هو دور معايير المحاسبة الدولية في الحد من المحاسبة الإبداعية؟
دور معايير المحاسبة الدولية في الحد من المحاسبة الإبداعية هي من أهم الأدوار التي تقوم بها، أولا تقوم بتوفير إطار موحد لإعداد جميع التقارير المالية، بالتالي يتم تعزيز الشفافية والمصدافية في البيانات المالية، ثانيا، تجنب الوقوع في مخاطر التلاعب في البيانات.
ماذا أضافت معايير المحاسبة الدولية للممارسات المحاسبية على المستوى المحلي؟
أضافت معايير المحاسبة الدولية للممارسات المحاسبية على المستوى المحلي العديد من التحسينات مثل توحيد طريقة إعداد التقارير، زيادة الشفافية، تحسين كفاءة إدارة العمليات.
وبذلك يكون المقال قد تناول بالشرح مفهوم معايير المحاسبة الدولية وتاريخ نشأتها، بجانب أهميتها وأهدافها، كما تناول بالشرح أيضا تأثيرات هذه المعايير، بالإضافة إلى أهم وأبرز هذه المعايي


 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون