

الدليل الشامل لمتطلبات الحقول الإلزامية في الفاتورة الإلكترونية في الإمارات
محتويات المقال:
- مُلخص النقاط الرئيسية
- ما هي متطلبات الحقول الإلزامية في الفاتورة الإلكترونية في الإمارات؟
- لماذا تُعد الحقول الإلزامية مهمة في الفوترة الإلكترونية الإماراتية؟
- ما الفرق بين الحقول الإلزامية في الفاتورة الضريبية والفاتورة الإلكترونية التجارية؟
- كيف تُقسم الحقول الإلزامية في الفاتورة الإلكترونية الإماراتية؟
- ما أهم المعرّفات والحقول الخاصة بالإمارات؟
- كيف ترتبط الحقول الإلزامية بصيغة PINT AE وملف XML والتحقق من صحة الفاتورة؟
- أخطاء شائعة تقع فيها الشركات عند التعامل مع حقول الفاتورة الإلكترونية في الإمارات
- الأسئلة الشائعة حول الحقول الإلزامية في الفاتورة الإلكترونية في الإمارات
تمر منظومة الفوترة الإلكترونية في الإمارات بعدد من التغييرات الإنتقالية الجوهرية التي تُحول الفاتورة من مجرد مستند ورقي أو ملف PDF إلى سجل بيانات مُهيكل يتم إصداره وتبادله والإبلاغ عنه إلكترونيًا بشكل شبه فوري للهيئة الاتحادية للضرائب، وتأتي الحقول الإلزامية في الفاتورة الإلكترونية بالإمارات على رأس هذه التغييرات الإنتقالية إذا تُعتبر الأساس في بناء الفاتورة بشكل مقبول ومُعتمد قانونيًا وضريبيًا.
وفي هذا الصدد كانت أكثر الأسئلة المتداولة في شأن تطبيق الفوترة الإلكترونية في الإمارات عن:- ما هي الحقول الإلزامية التي يجب أن تتضمنها الفاتورة الإلكترونية في الإمارات؟ ولماذا يُعد الالتزام بهذه الحقول أمرًا ضروريًا لضمان الامتثال للمتطلبات التنظيمية والضريبية وسلامة تبادل البيانات بين الأطراف؟ كل هذا وأكثر نُجيب عنه بتفاصيل شاملة في سطور المقال بما يساعد الشركات والأفراد على إصدار فواتير إلكترونية دقيقة ومتوافقة مع المتطلبات التنظيمية.
ما هي متطلبات الحقول الإلزامية في الفاتورة الإلكترونية في الإمارات؟
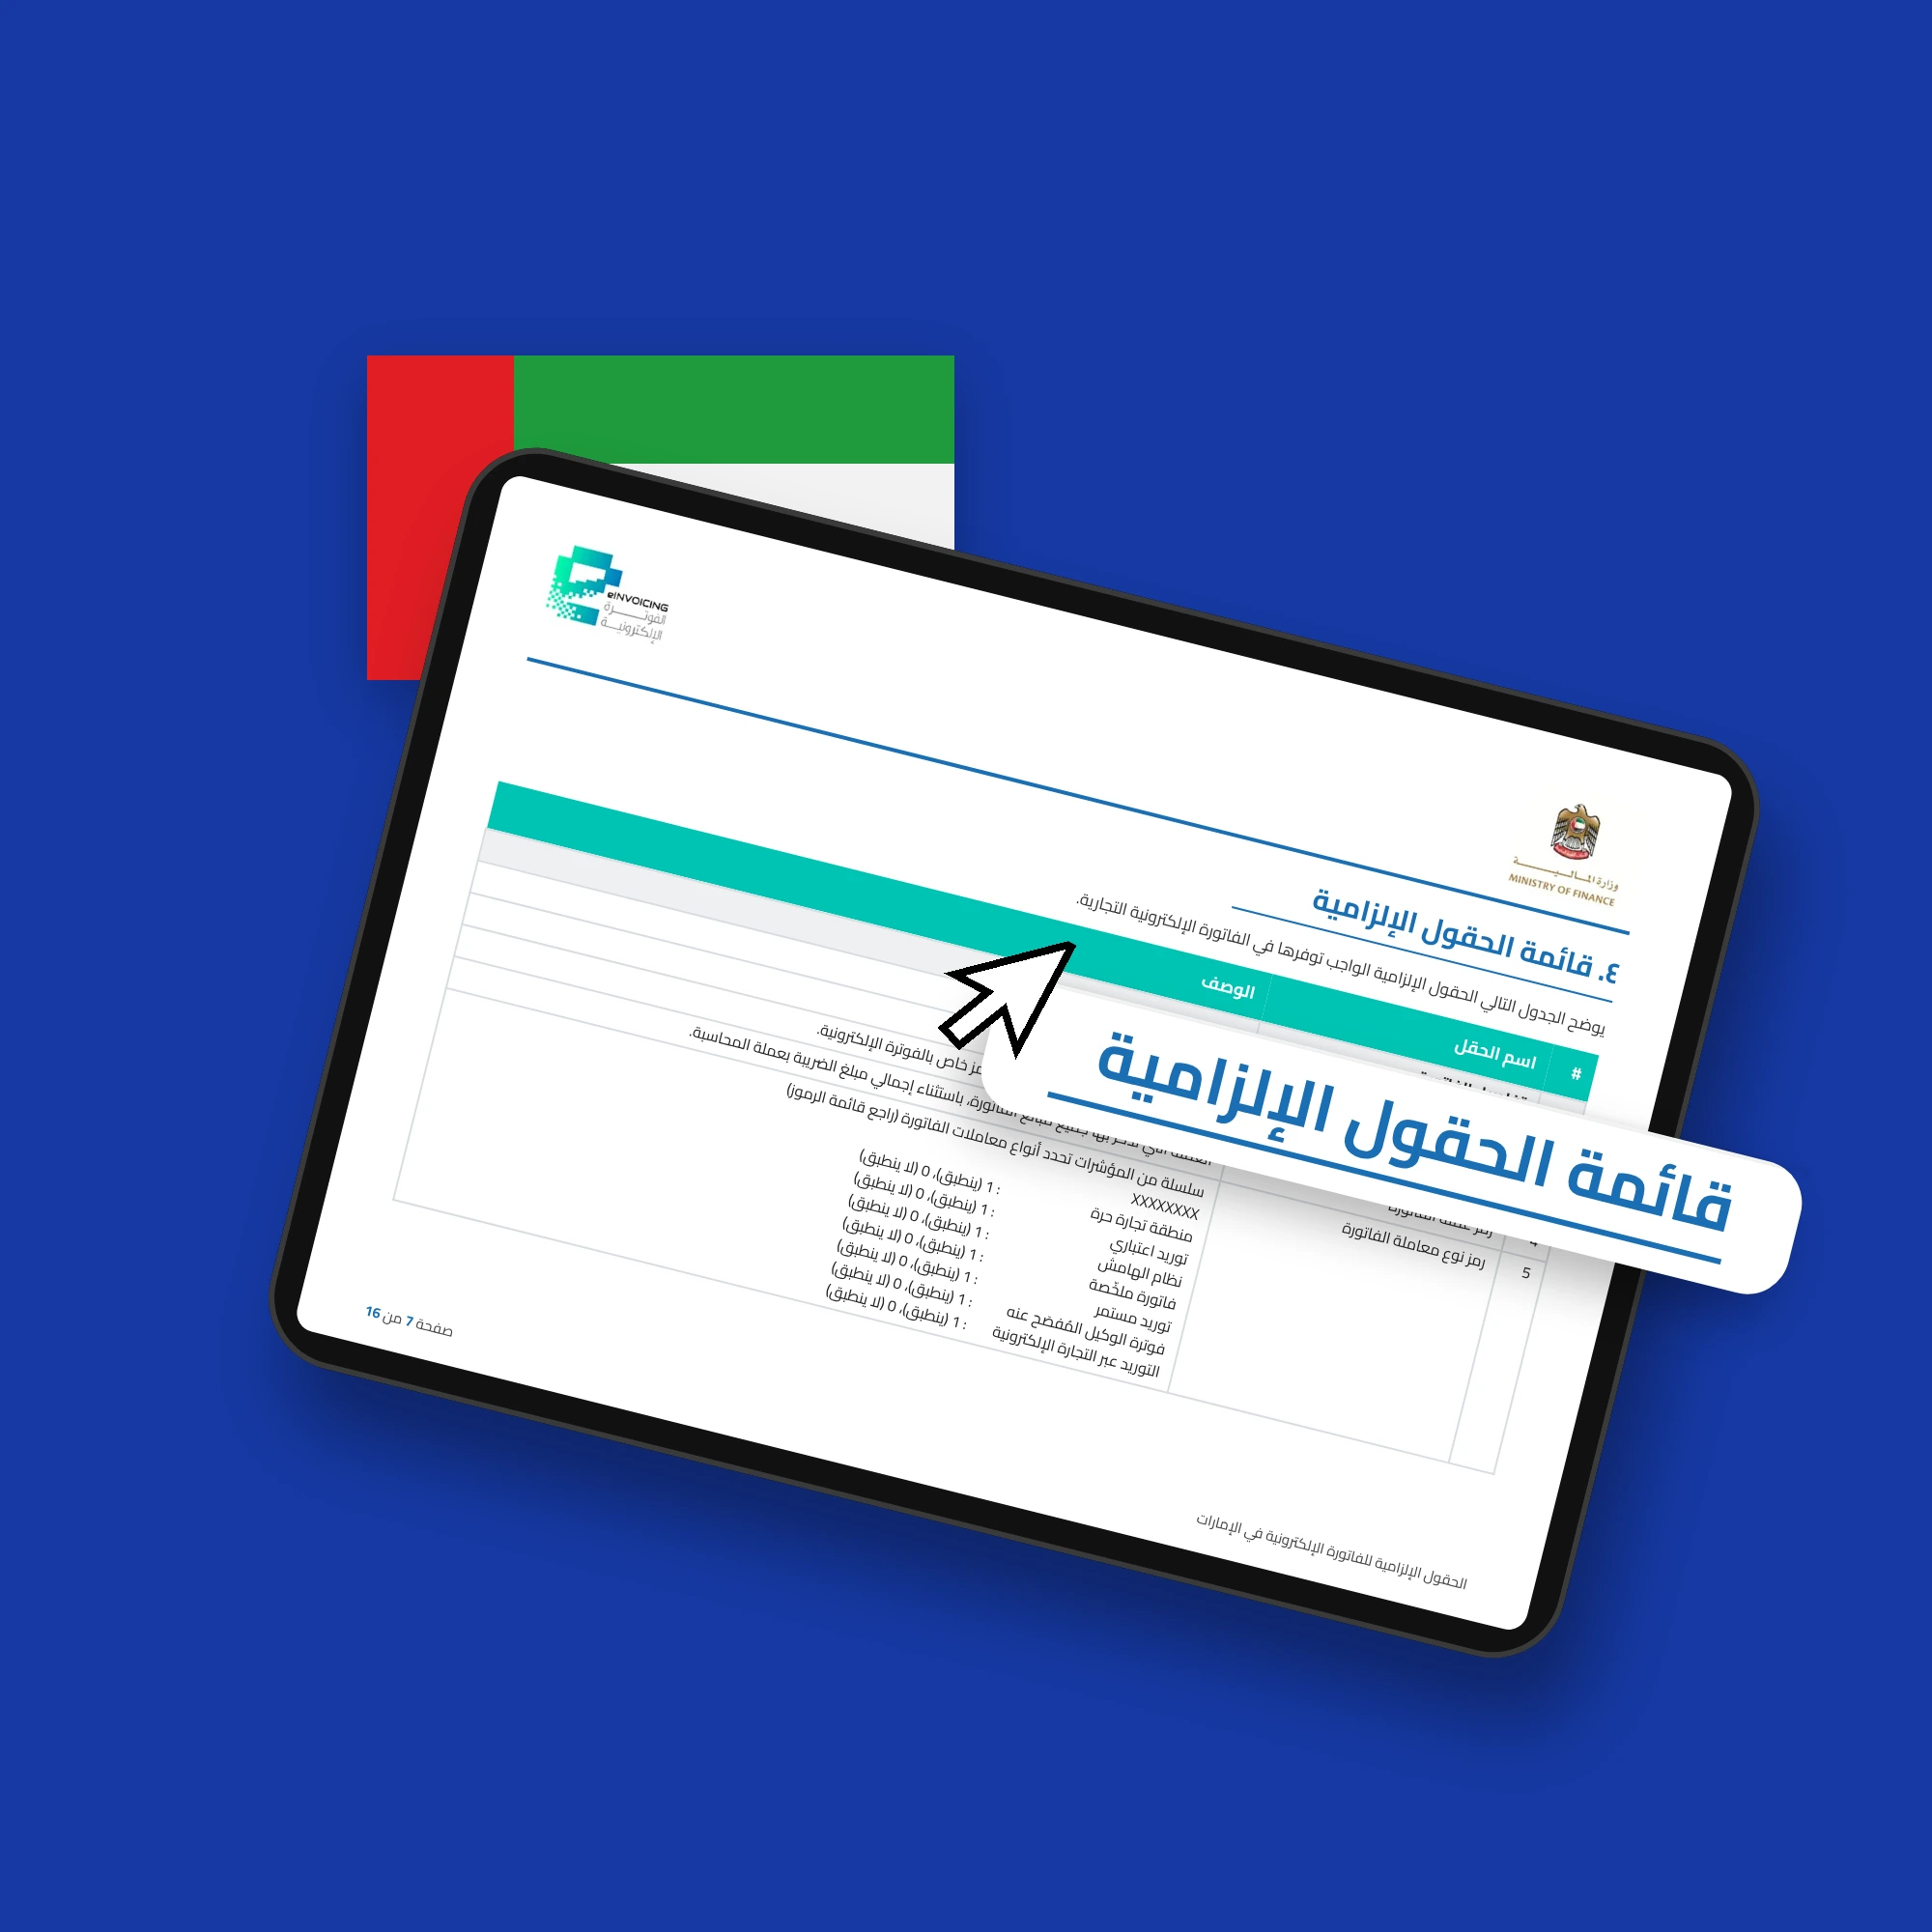
تشير الحقول الإلزامية في الفاتورة الإلكترونية في الإمارات إلى الحد الأدنى من الإدخالات الذي يجب توافره في أي فاتورة إلكترونية أو إشعار دائن أو مدين إلكتروني، وتم تحديد هذه الحقول الإلزامية من قبل وزارة المالية الإماراتية بالتعاون والتنسيق مع الهيئة الاتحادية للضرائب - FTA.
ولا تتعلق الحقول الإلزامية في الفاتورة الإلكترونية بشكل الفاتورة أو تصميمها، وإنما ترتبط هذه الحقول إرتباط مباشر بمجموعة من البيانات الدقيقة التي يجب أن تتوفر داخل كل عنصر من الفاتورة بصيغة قابلة للقراءة الآلية (XML)، بحيث يستطيع النظام التحقق من اكتمالها وصحتها تلقائيًا قبل قبول الفاتورة أو رفضها.
لماذا تُعد الحقول الإلزامية مهمة في الفوترة الإلكترونية الإماراتية؟
تبرز أهمية الحقول الإلزامية في الفوترة الإلكترونية الإماراتية من كونها ليست فقط مجرد شروط شكلية، وإنما هي العمود الفقري لنموذج التحقق الآلي، فيما يلي أهم النقاط التي توضح أهمية الحقول الإلزامية في الفوترة الإلكترونية الإماراتية:-
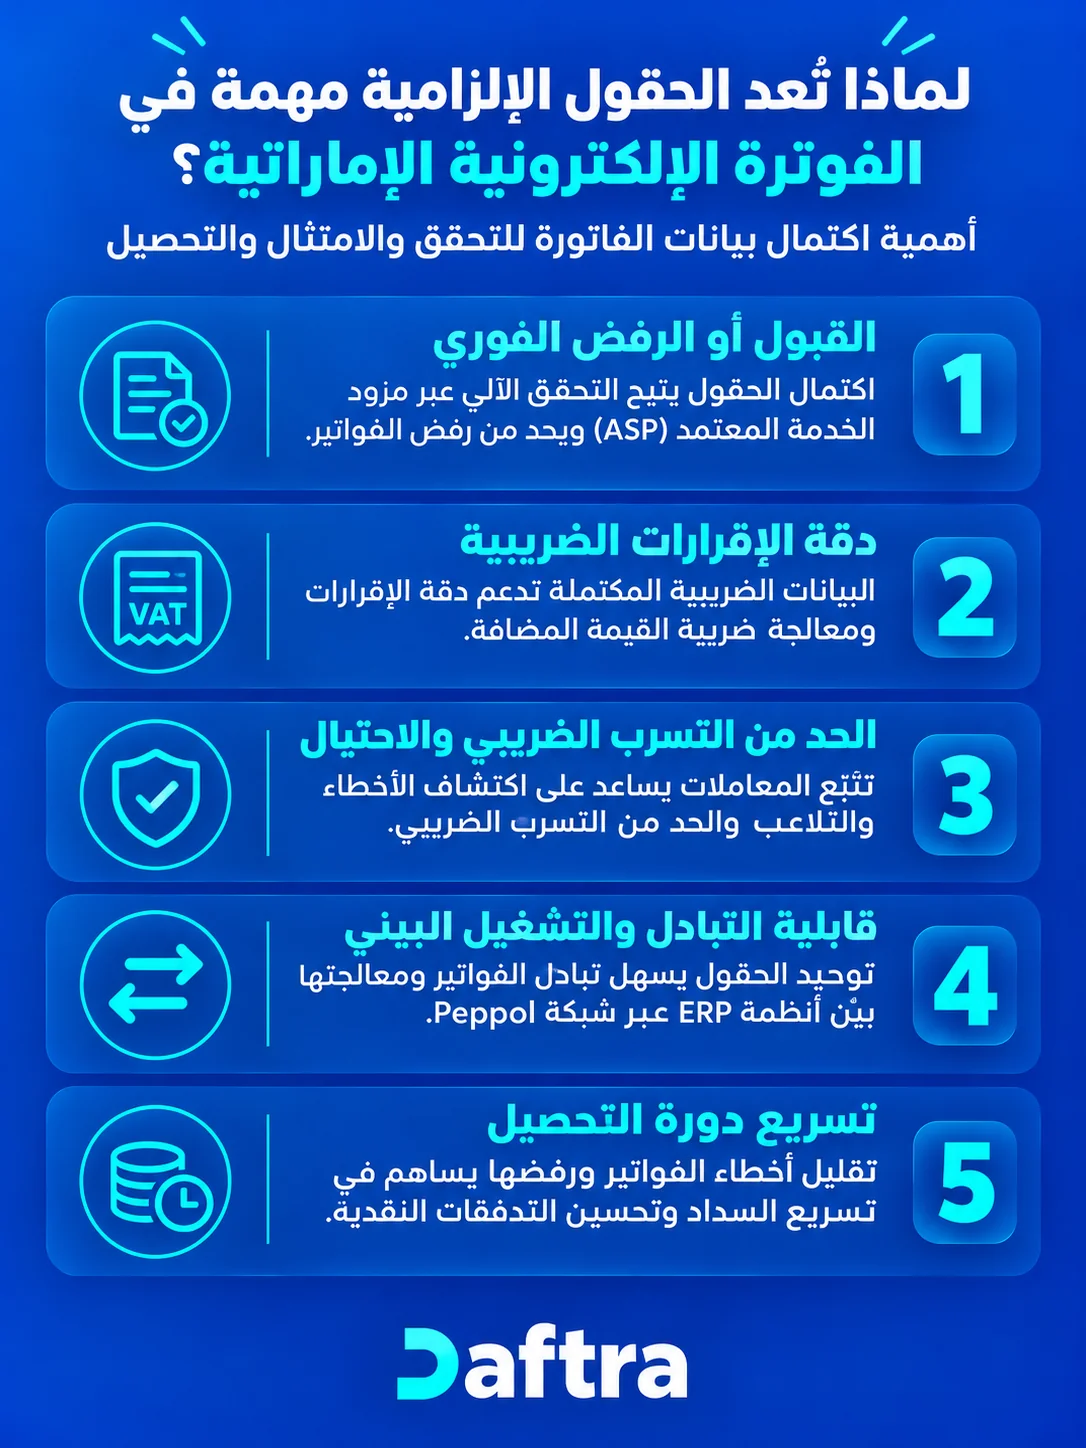
1- القبول أو الرفض الفوري
تمر كل فاتورة عبر مزود خدمة معتمد (ASP) ليتحقق من مطابقتها لقاموس البيانات قبل تمريرها عبر شبكة Peppol (الشبكة العالمية الموحدة لتبادل الفواتير والمستندات المالية بين الشركات) ومن خلال هذا التحقق يتم اكتشاف أي حقل إلزامي ناقص أو مُدرج بصيغة خاطئة مما قد يؤدي إلى رفض الفاتورة تلقائيًا دون تدخل بشري.
2- دقة الإقرارات الضريبية
يتم الإبلاغ عن بيانات الفاتورة بشكل شبه لحظي للهيئة الاتحادية للضرائب، وبالتالي اكتمال الحقول الضريبية مثل (معدل الضريبة، وفئاتها، و المبلغ الخاضع لها) يُسهل التعبئة التلقائية لإقرارات ضريبة القيمة المضافة وتسريع عمليات استرداد ضريبة المدخلات إن وجدت.
3- الحد من التسرب الضريبي والاحتيال
تساهم الحقول الإلزامية للفاتورة الإلكترونية في تتبّع المعاملات بشكل شبه فوري وكشف أوجه التلاعب المتعمد وغير المتعمد، مما يُحقق أحد أهم الأهداف المباشرة لنظام الفوترة الإلكترونية التي حددته وزارة المالية الإماراتية وهو "تقليل تسرب ضريبة القيمة المضافة" ويعني عدم وصول الأموال الضريبية إلى خزينة الدولة إما بسبب المبيعات النقدية غير المسجلة، أو التلاعب في الفواتير لتقليل الضريبة.
4- قابلية التبادل والتشغيل البيني
التزام كل الأطراف من الأطراف المتبادلة للفواتير بنفس الحقول الإلزامية يجعل الفاتورة قابلة للقراءة والمعالجة الآلية عبر الأنظمة المتنوعة لتخطيط موارد المؤسسات erp systems، وأيضًا ضمان التبادل المُنسق والموحد عبر الحدود ضمن شبكة Peppol الدولية.
5- تسريع دورة التحصيل
الفاتورة المكتملة الحقول تمر بمراحل تحقق أقل تعثرًا، ما يقلل زمن دورة الفوترة ويحسّن التدفقات النقدية للشركات، ويحد من الأخطاء الإدارية التي تجعل الفاتورة غير متوافقة مع متطلبات الجهة التنظيمية أو معايير الفوترة الإلكترونية المعتمدة في الإمارات، مما يترتب عليه رفض الفاتورة أو طلب تعديلها، أو تأخير عمليات السداد والتحصيل، و زيادة مخاطر عدم الامتثال للمتطلبات الضريبية والتنظيمية.
ما الفرق بين الحقول الإلزامية في الفاتورة الضريبية والفاتورة الإلكترونية التجارية؟
يكمن الفرق الرئيسي بين الحقول الإلزامية في الفاتورة الضريبية والفاتورة الإلكترونية التجارية في "الغرض من الفاتورة نفسها" حيث تركز الفاتورة الضريبية على الامتثال للمتطلبات الضريبية والتنظيمية؛ وبناءً على ذلك تتضمن الفاتورة الضريبية بيانات إلزامية تحددها الأنظمة الضريبية.
وعلى الجانب الأخر تركز الفاتورة الإلكترونية التجارية على توثيق المعاملة التجارية وتسهيل عمليات التبادل والمعالجة بين الأطراف؛ وبالتالي قد تحتوي على حقول إضافية أو مختلفة تدعم متطلبات الأعمال، وسلاسل التوريد، والتكامل بين الأنظمة الإلكترونية.
ومن الناحية العملية يمكن أن يصدر التاجر غير المسجل في ضريبة القيمة المضافة فاتورة تجارية دون رقم TRN، لكنه يظل ملزمًا بإدراج بقية الحقول الإلزامية التي جاءت في الدليل الإرشادي بشأن الحقول الإلزامية في الفاتورة الإلكترونية، بينما تظل الفاتورة الضريبية وإشعارات الدائن الضريبية مُلزمة بإظهار الرقم الضريبي الكامل.
فيما يلي جدول توضيحي للفرق بين الحقول الإلزامية في الفاتورة الضريبية والفاتورة الإلكترونية التجارية
| الفرق | الحقول الإلزامية في الفاتورة الضريبية | الحقول الإلزامية في الفاتورة الإلكترونية التجارية |
| التعريف | هي الفاتورة الصادرة عن مورّد مسجّل لضريبة القيمة المضافة عن توريد خاضع للضريبة. | أي فاتورة صادرة عن جهة أو عن معاملة لا تستدعي بالضرورة إظهار رقم تسجيل ضريبي كامل. |
| الحقول الإلزامية | تشمل حقولها الإلزامية 51 حقلاً موزّعة على ست فئات هم:-
| تختلف الحقول الإضافية في الفاتورة الإلكترونية التجارية حسب القطاع ونظام التبادل الإلكتروني، ولكنها غالبًا لا تكون مطلوبة لأغراض ضريبية بقدر ما تخدم العمليات التجارية، ومن أبرزها:
|
| الفرق الجوهري في الحقول الإلزامية | يُشترط أن يكون حقل "الرقم الضريبي للبائع" هو رقم التسجيل الضريبي الفعلي (TRN) للبائعين المسجلين في الإمارات لضريبة القيمة المضافة، بينما يظهر حقل مماثل لدى المشتري في حال كان مسجّلًا. | يتحول تعريف البائع الضريبي من "الرقم الضريبي" في الفاتورة الضريبية إلى "معرف التسجيل الضريبي" الأعم والذي يمكن أن يكون رقم التعريف الضريبي (TIN) للبائعين غير الحائزين على رقم TRN كامل.
وكذلك يُستبدل حقل "الرقم الضريبي للمشتري" بحقل "مُعرف التسجيل القانوني للمشتري ونوعه، بما يعكس أن الطرف المقابل قد لا يكون مسجلاً لأغراض ضريبية. |
كيف تُقسم الحقول الإلزامية في الفاتورة الإلكترونية الإماراتية؟
تُقسم الحقول الإلزامية في الفاتورة الإلكترونية الإماراتية ضمن 6 مجموعات وظيفية رئيسية، وتحتوي كل مجموعة على عدد من البنود وفيما يلي شرح لكل مجموعة:
1- بيانات الفاتورة
تُحدد هذه المجموعة هوية المستند نفسه وسياقه داخل منظومة الفوترة الإلكترونية وتضم البنود التالية:-
- رقم الفاتورة.
- تاريخ إصدار الفاتورة.
- رمز نوع الفاتورة.
- رمز عملة الفاتورة.
- رمز نوع معاملة الفاتورة.
- تاريخ استحقاق الدفع.
- نوع سياق العملية التجارية.
- معرّف المواصفة.
- رمز نوع وسيلة الدفع.
2- بيانات البائع
تُعرف بيانات البائع الجهة المصدرة للفاتورة بشكل واضح، مما يضمن صحة هوية المورد ويُسهل التحقق من امتثاله للمتطلبات الضريبية والتنظيمية للفوترة الإلكترونية الإماراتية، كما تُستخدم بيانات البائع لتتبع المعاملات المالية وتسهيل عمليات المراجعة والتدقيق، وتضم البنود التالية:-
- اسم البائع.
- العنوان الإلكتروني للبائع.
- المُعرف الإلكتروني للبائع.
- مُعرف التسجيل القانوني للبائع.
- نوع مُعرف التسجيل القانوني للبائع.
- المُعرف الضريبي للبائع.
- رمز نظام الضريبة للبائع.
- عنوان البائع.
- مدينة البائع.
- إقليم أو إمارة البائع.
- رمز دولة البائع.
3- بيانات المُشتري
تُحدد بيانات المشتري الجهة المستفيدة من السلع أو الخدمات، مما يضمن توثيق المعاملة بدقة وربطها بالطرف الصحيح، وتضم هذه المجموعة العناصر الإلزامية التالية:-
- اسم المشتري.
- العنوان الإلكتروني للمشتري.
- المعرف الإلكتروني للمشتري.
- المعرف الضريبي للمشتري.
- رمز نظام الضريبة للمشتري.
- عنوان المشتري.
- مدينة المشتري.
- قليم أو إمارة المشتري.
- رمز دولة المشتري.
4- إجماليات المستند
هي الملخص المالي للفاتورة الإلكترونية، حيث تجمع هذه المجموعة القيم النهائية للمعاملة بعد احتساب أسعار البنود والخصومات والرسوم والضرائب، وتُعد هذه المجموعة من أهم مكونات الفاتورة، لأنها تُظهر المبلغ المستحق على المشتري بصورة واضحة وتوفر مرجعًا نهائيًا للمراجعة والمطابقة المالية، وتضم البنود التالية:-
- مجموع صافي مبالغ بنود الفاتورة.
- إجمالي مبلغ الفاتورة بدون ضريبة.
- إجمالي مبلغ الضريبة.
- إجمالي مبلغ الفاتورة شامل الضريبة.
- المبلغ المستحق السداد.
5- التفصيل الضريبي
يوضح هذا الجزء في البنود الإلزامية كيفية احتساب ضريبة القيمة المضافة على الفاتورة من خلال عرض القيم الخاضعة للضريبة والنسب الضريبية والمبالغ المستحقة لكل فئة ضريبية، وتضم هذه المجموعة البنود التالية:-
- المبلغ الخاضع للضريبة لكل فئة.
- مبلغ الضريبة لكل فئة.
- رمز الفئة الضريبية.
- معدل الفئة الضريبية.
- سبب الإعفاء أو تطبيق نسبة الصفر (عند الاقتضاء).
6- بنود الفاتورة
هي المجموعة الأكثر تفصيلاً، وتضم 13 حقلاً في الفاتورة الضريبية الإماراتية وهم:-
- معرف بند الفاتورة.
- الكمية المفوترة.
- رمز وحدة القياس.
- صافي مبلغ بند الفاتورة.
- سعر الصنف الصافي.
- السعر الإجمالي للصنف (قبل الخصم).
- كمية الأساس لسعر الصنف.
- رمز الفئة الضريبية للصنف المفوتر.
- معدل الضريبة للصنف المفوتر.
- مبلغ ضريبة القيمة المضافة للبند بالدرهم.
- إجمالي مبلغ البند بالدرهم.
- اسم الصنف سواء سلعة أو خدمة.
- وصف الصنف تفصيلاً.
ما أهم المعرّفات والحقول الخاصة بالإمارات؟
تحمل بعض الحقول في الفاتورة الإلكترونية طابعًا محليًا خاصًا بمنظومة الفوترة الإماراتية، وتتمثل هذه المعرّفات في:-
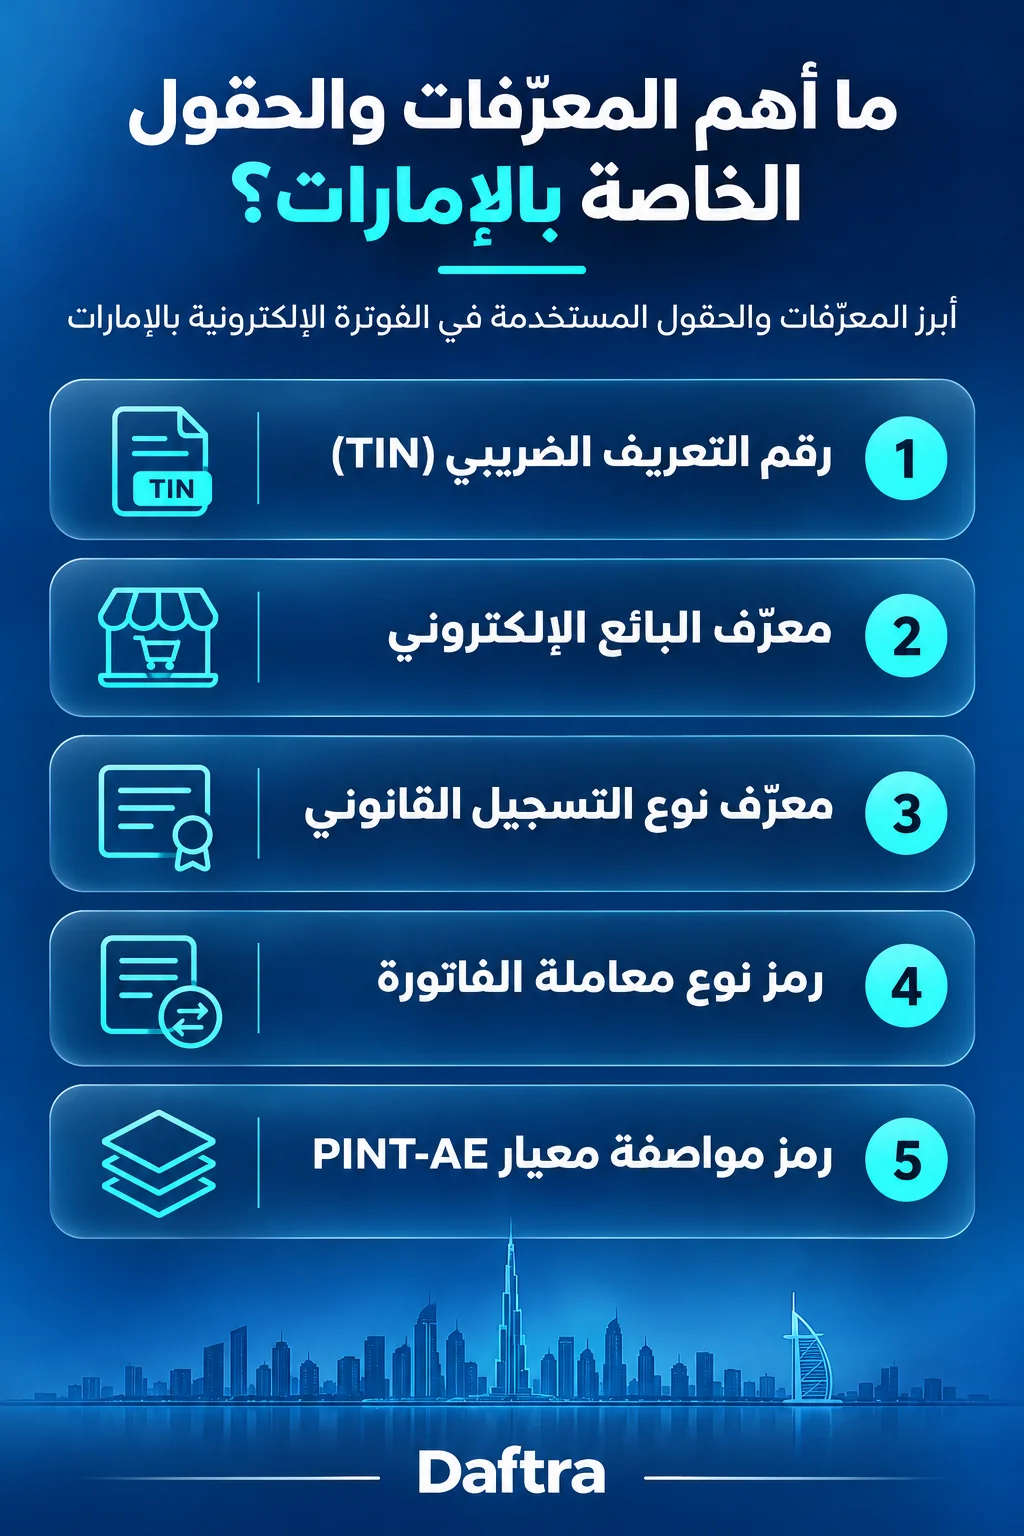
1- رقم التعريف الضريبي (TIN)
هو عبارة عن معرف فريد يتكون من 10 أرقام وهم أول 10 أرقام من الرقم الضريبي الخاص بضريبة الشركات ( TRN)، ويُستخدم كأساس لمعرّف المشارك في منظومة الفوترة الإلكترونية بأكملها.، وفي هذا الإطار يجب الانتباه إلى أن الشركة العضو في مجموعة ضريبية يجب أن تستخدم رقم TIN الخاص بها هي، وليس رقم TIN الخاص بالممثل عن المجموعة.
2- معرف البائع الإلكتروني
قيمة ثابتة تُستخدم لتعريف جميع الأعمال المسجلة داخل الإمارات كبائعين ضمن شبكة بيبول (Peppol)، وتُشكل مع العنوان الإلكتروني (TIN) نقطة النهاية التي يُسجلها مزود الخدمة المعتمد للطرف.
3- معرّف نوع التسجيل القانوني
رمز من أربعة خيارات يوضح طبيعة وثيقة التسجيل للرخصة التجارية، والهوية الإماراتية، و جواز السفر، و قرار مجلس الوزراء.
4- رمز نوع معاملة الفاتورة
هو إدخال مُركب يتيح للنظام معرفة ما إذا كانت الفاتورة تتعلق بـأحد الخيارات التالية:-
- منطقة حرة.
- توريد مُفترض.
- نظام هامش الربح.
- فاتورة تجميعية.
- توريد مستمر.
- فوترة وكيل مُفصح عنه.
- بيع عبر التجارة الإلكترونية.
- تصدير.
5- رمز مواصفة معيار PINT-AE
حقل ثابت يشير إلى أن الفاتورة تتبع مواصفة Peppol الدولية المخصصة للإمارات؛ وتكون الصيغة التقنية لمُعرف التخصيص للمعيار الرسمي للفواتير الإلكترونية الموحدة في دولة الإمارات العربية المتحدة كالتالي:-
urn:peppol:pint:billing-1@ae-1
كيف ترتبط الحقول الإلزامية بصيغة PINT AE وملف XML والتحقق من صحة الفاتورة؟
ترتبط الحقول الإلزامية بصيغة PINT AE وملف XML والتحقق من صحة الفاتورة من خلال الاعتماد على نسخة (Peppol International – PINT) المُكيفة كنسخة خاصة بالإمارات تحت اسم PINT-AE، والمبنية على معيار Universal Business Language (UBL) 2.1.
وتُترجم هذه المواصفة التقنية الحقول الإلزامية للفاتورة الإلكترونية التي تم ذكرها في السطور السابقة إلى بنية XML (لغة تستخدم لتنظيم البيانات وتخزينها) التي يُمكن للأنظمة قراءتها والتحقق منها آليًا.
وأخيرًا يعمل نظام DCTCE ضمن إطار التحكم المستمر اللامركزي في المعاملات وتبادلها، ويُعرف بنموذج الأركان الخمسة في الإمارات، حيث تعتمد آلية عمله على التالي:-
- يُرسل المُورّد (الركن الأول) بيانات الفاتورة بالصيغة المتفق عليها إلى مزوّد خدمته المعتمد (الركن الثاني).
- يتحقق مزوّد الخدمة من صحة البيانات ويحوّلها، إذا لزم الأمر، إلى صيغة XML الموحدة المعتمدة في الإمارات.
- يُرسل مزوّد خدمة المُورّد الفاتورة بصيغة XML إلى مزوّد خدمة المشتري المعتمد (الركن الثالث).
- ثم يسلّم الفاتورة إلى المشتري (الركن الرابع).
- يُبلِغ مزوّد خدمة المُورّد "مستند البيانات الضريبية" إلى نظام الهيئة الاتحادية للضرائب (الركن الخامس).
أخطاء شائعة تقع فيها الشركات عند التعامل مع حقول الفاتورة الإلكترونية في الإمارات
هناك بعض الأخطاء المتعلقة بحقول الفاتورة الإلكترونية في الإمارات والتي تتسبب في رفض الفواتير أو تعطل التكامل، فيما يلي أبرز هذه الأخطاء وكيفية التعامل معها:-
| الأخطاء | الحلول |
| التعامل مع متطلبات الحقول الإلزامية للفاتورة الإلكترونية الإماراتية باعتبارها إعادة تصميم لقالب PDF بدلاً من إعادة هيكلة فعلية لخط إنتاج الفوترة داخل نظام تخطيط موارد المؤسسات (ERP)، ما يؤدي إلى رموز رفض متكررة وتعطل تشغيلي | تحليل دورة إصدار الفاتورة داخل نظام ERP، وتحديث قواعد الأعمال، وربط البيانات بالمخطط القياسي (PINT-AE)، وإجراء اختبارات شاملة قبل الإطلاق والتطبيق. |
| استخدام مُعرف رقم ضريبي (TRN) أو رقم تعريف ضريبي (TIN) بعدد أرقام أو بداية غير مطابقة للتنسيق المعتمد من الهيئة الاتحادية للضرائب. | تطبيق قواعد تحقق داخل النظام للتأكد من عدد الأرقام، والبادئة، وصيغة TRN/TIN قبل إصدار الفاتورة، وربط البيانات بالسجلات الرسمية المعتمدة وتحديثها دوريًا. |
| إدخال التاريخ بأشكال مثل يوم/شهر/سنة بدلاً من الصيغة الموحّدة (سنة-شهر-يوم)، ما يؤدي إلى رفض فوري من المدقق الآلي. | توحيد جميع حقول التاريخ داخل الأنظمة لتستخدم الصيغة القياسية YYYY-MM-DD، مع منع الإدخال اليدوي غير المطابق وتحويل أي تنسيق آخر تلقائيًا قبل إنشاء الفاتورة. |
| عدم تطابق مجموع صافي بنود الفاتورة مع المجموع الفرعي، أو المجموع الفرعي زائد الضريبة مع الإجمالي النهائي، بسبب تعارض بين الخصومات على مستوى البند والخصومات على مستوى المستند، أو بسبب اختلاف طرق التقريب بين الأنظمة. | اعتماد طريقة موحدة لحساب الضرائب والتقريب، وإعادة احتساب الإجماليات آليًا داخل النظام، وإجراء فحوصات تحقق للتأكد من تطابق صافي البنود، والمجموع الفرعي، والضريبة، والإجمالي النهائي قبل إرسال الفاتورة. |
| تجاهل حقول تصبح إلزامية فقط لاستدعاء حالة الفاتورة مثل سعر الصرف عند إصدار الفاتورة بعملة غير الدرهم، أو رمز الخدمة عند التعامل مع فواتير الخدمات. | إعداد قواعد أعمال تحدد الحقول الإلزامية وفقًا لنوع الفاتورة أو العملة أو طبيعة المعاملة، بحيث لا يسمح النظام بإصدار الفاتورة عند غياب أي حقل مشروط مطلوب. |
| الاعتماد على رموز عملة أو وحدات قياس غير متوافقة مع معايير ISO أو UNECE المعتمدة داخل قاموس بيانات PINT-AE. | تحديث القوائم المرجعية داخل النظام لاستخدام رموز العملات وفق معيار ISO 4217 ووحدات القياس ومنع إدخال أي رموز غير معتمدة. |
| عدم مطابقة أسماء البائعين وعناوينهم في النظام الداخلي مع بيانات السجل التجاري أو الهوية الرسمية، ما يتسبب في تعارضات عند التحقق. | استخدام برنامج erp شامل مثل برنامج دفترة المحاسبي لإدارة البيانات الرئيسية يتضمن مراجعة دورية لبيانات العملاء والموردين، ومطابقة الأسماء والعناوين والأرقام الضريبية مع السجلات الرسمية، وتطبيق ضوابط تمنع تكرار أو تضارب البيانات. |
| الاعتماد الكامل على مزوّد الخدمة المعتمد لضبط منطق الضريبة، بينما يجب اختبار منطق تحديد فئة الضريبة ومعدلها في إطار داخلي بمعزل عن الاعتماد الكلي على الطرف الخارجي. | إنشاء ضوابط واختبارات داخلية للتحقق من صحة تصنيف المعاملات، وفئات الضريبة، ونسبها قبل إرسال الفواتير، مع اعتبار مزوّد الخدمة مسؤولًا عن التوافق الفني فقط، وليس عن صحة المعالجة الضريبية أو الامتثال المحاسبي. |
الأسئلة الشائعة حول الحقول الإلزامية في الفاتورة الإلكترونية في الإمارات
ما البيانات التي يجب أن تتضمنها الفاتورة؟
يجب أن تتضمن الفاتورة حد أدنى من البيانات وهو:-
- رقمًا فريدًا وتاريخ إصدار.
- بيانات البائع الكاملة (الاسم القانوني، ومعرّفه الإلكتروني ورقمه الضريبي أو معرّف تسجيله، وعنوانه).
- بيانات المشتري المقابلة.
- صافي مبلغ كل بند وسعره ووصفه.
- الفئة الضريبية ومعدلها والمبلغ الخاضع لها.
- إجمالي المبلغ قبل الضريبة وبعدها والمبلغ المستحق السداد.
هل الفوترة الإلكترونية إلزامية في الإمارات؟
نعم، الفوترة الإلكترونية إلزامية في الإمارات وفقًا للقرار الوزاري رقم 243 لسنة 2025، و تسري على أي شخص يمارس نشاطًا تجاريًا في الدولة، بصرف النظر عن تسجيله لضريبة القيمة المضافة من عدمه، إلا في حالات استثناء محددة، ويسري الإلزام تدريجيًا حسب المواعيد الزمنية التي أعلنتها الهيئة.
من الجهات الملزمة بتطبيق الفوترة الإلكترونية؟
الجهة المشرفة على تطبيق الفوترة الإلكترونية هي وزارة المالية، بينما تتولى الهيئة الاتحادية للضرائب الإشراف التشغيلي على المنظومة واستقبال بيانات الفواتير.



 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون