

ما هي الفاتورة الضريبية وكيفية عملها وشروطها وعناصرها المختلفة
محتويات المقال:
- ملخص المقال
- ما هي الفاتورة الضريبية؟
- كيف يتم عمل فاتورة ضريبية بالخطوات كما جاء بهيئة الزكاة والضريبة والجمارك بالسعودية؟
- ما الأهمية المحاسبية للفواتير الضريبية؟
- أنواع الفاتورة الضريبية في السعودية؟
- ما هو الحد الأدنى للتسجيل في ضريبة القيمة المضافة
- عواقب عدم الامتثال لنظام الفوترة الإلكترونية في السعودية
- هل يمكن تزويدي بنموذج جاهز للفاتورة الضريبية؟
- كيف يساعدك برنامج دفترة في إصدار فاتورة ضريبية؟
- الأسئلة الشائعة
كيف تُستخدم الفواتير الضريبية في تحقيق الشفافية وتجنب المخالفات القانونية المرتبطة بالامتثال الضريبي؟ الإجابة ببساطة تكمن في الأهمية الحيوية للفواتير الضريبية التي تُستخدم لتنظيم المعاملات التجارية، وذلك باعتبار أن الفاتورة الضريبية هي حلقة الربط التي تتضمن حقوق كلاً من البائع والمشتري، وتساعد على تحسين التخطيط الضريبي، وايَضًا تحسين السيولة النقدية من خلال الاستفادة من المهلة الزمنية الموضحة في الفاتورة الضريبية لاسترداد ضريبة المدخلات، نستعرض في سطور المقال الأهمية المحاسبية للفواتير الضريبية، وعناصر الفواتير الضريبية، وشروط وكيفية إنشاء الفاتورة الضريبية.
ما هي الفاتورة الضريبية؟
الفاتورة الضريبية هي وثيقة مالية وقانونية إلزامية يصدرها البائع (المورّد) للمشتري (العميل) لتوثيق عملية بيع سلعة أو تقديم خدمة تخضع لضريبة القيمة المضافة، وتُعد دليلاً أساسيًا يُعتمد عليه لأغراض احتساب وتحصيل هذه الضريبة وضمان الامتثال للأنظمة الضريبية.
وتتولى هيئة الزكاة والضريبة والجمارك (ZATCA) تنظيم وضبط متطلبات إصدار الفاتورة الضريبية وفي المملكة العربية السعودية، حيث يجب أن تشتمل الفاتورة على بيانات محددة أبرزها: الرقم التسلسلي الفريد للفاتورة، تاريخ الإصدار، اسم المورد ورقم تسجيله الضريبي، اسم العميل ورقم تسجيله (إن كان مسجَّلًا)، وصف السلعة أو الخدمة، الكميات والأسعار، سعر الضريبة المطبَّق (15% في السعودية)، مبلغ الضريبة، والإجمالي شاملًا الضريبة.
وهُنا يجب التفرقة بين الفاتورة الضريبية والايصال، فالبرغم من كونهما يُصدران من قبل البائع (المورد) للمشتري (العميل)، وقد تكون عناصر تكوينهما متشابهة، إلا أن الفاتورة الضريبية هي مستند يُستخدم لغرض تقديم طلب الدفع من البائع مقابل السلع أو الخدمات التي سيحصل عليها المشتري، بينما الإيصال هو مستند يستخدم لتأكيد الدفع من قبل المشتري وإتمام عملية البيع.
كيف يتم عمل فاتورة ضريبية بالخطوات كما جاء بهيئة الزكاة والضريبة والجمارك بالسعودية؟
قبل الدخول في خطوات إعداد الفاتورة الضريبية، لا بد أولًا من معرفة العناصر التي يجب أن تتضمنها الفاتورة، والشروط الواجب توافرها فيها وفقًا لما حددته هيئة الزكاة و والضريبة والدخل، ثم بعد ذلك نوضح خطوات إعدادها وإصدارها عمليًا.
1- عناصر الفاتورة الضريبية كما جاء بهيئة الزكاة والدخل
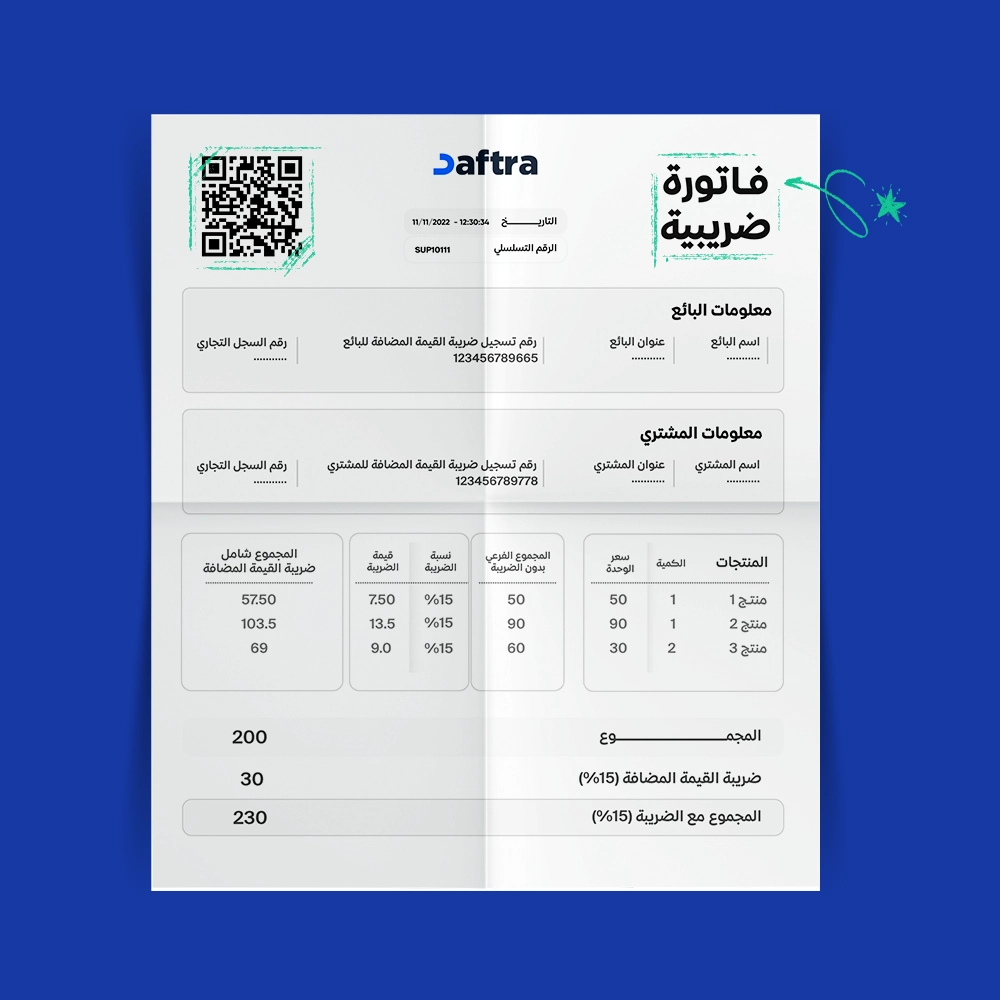
تتكوّن الفاتورة الضريبية المتكاملة من عدة عناصر أساسية، وهي كالتالي:
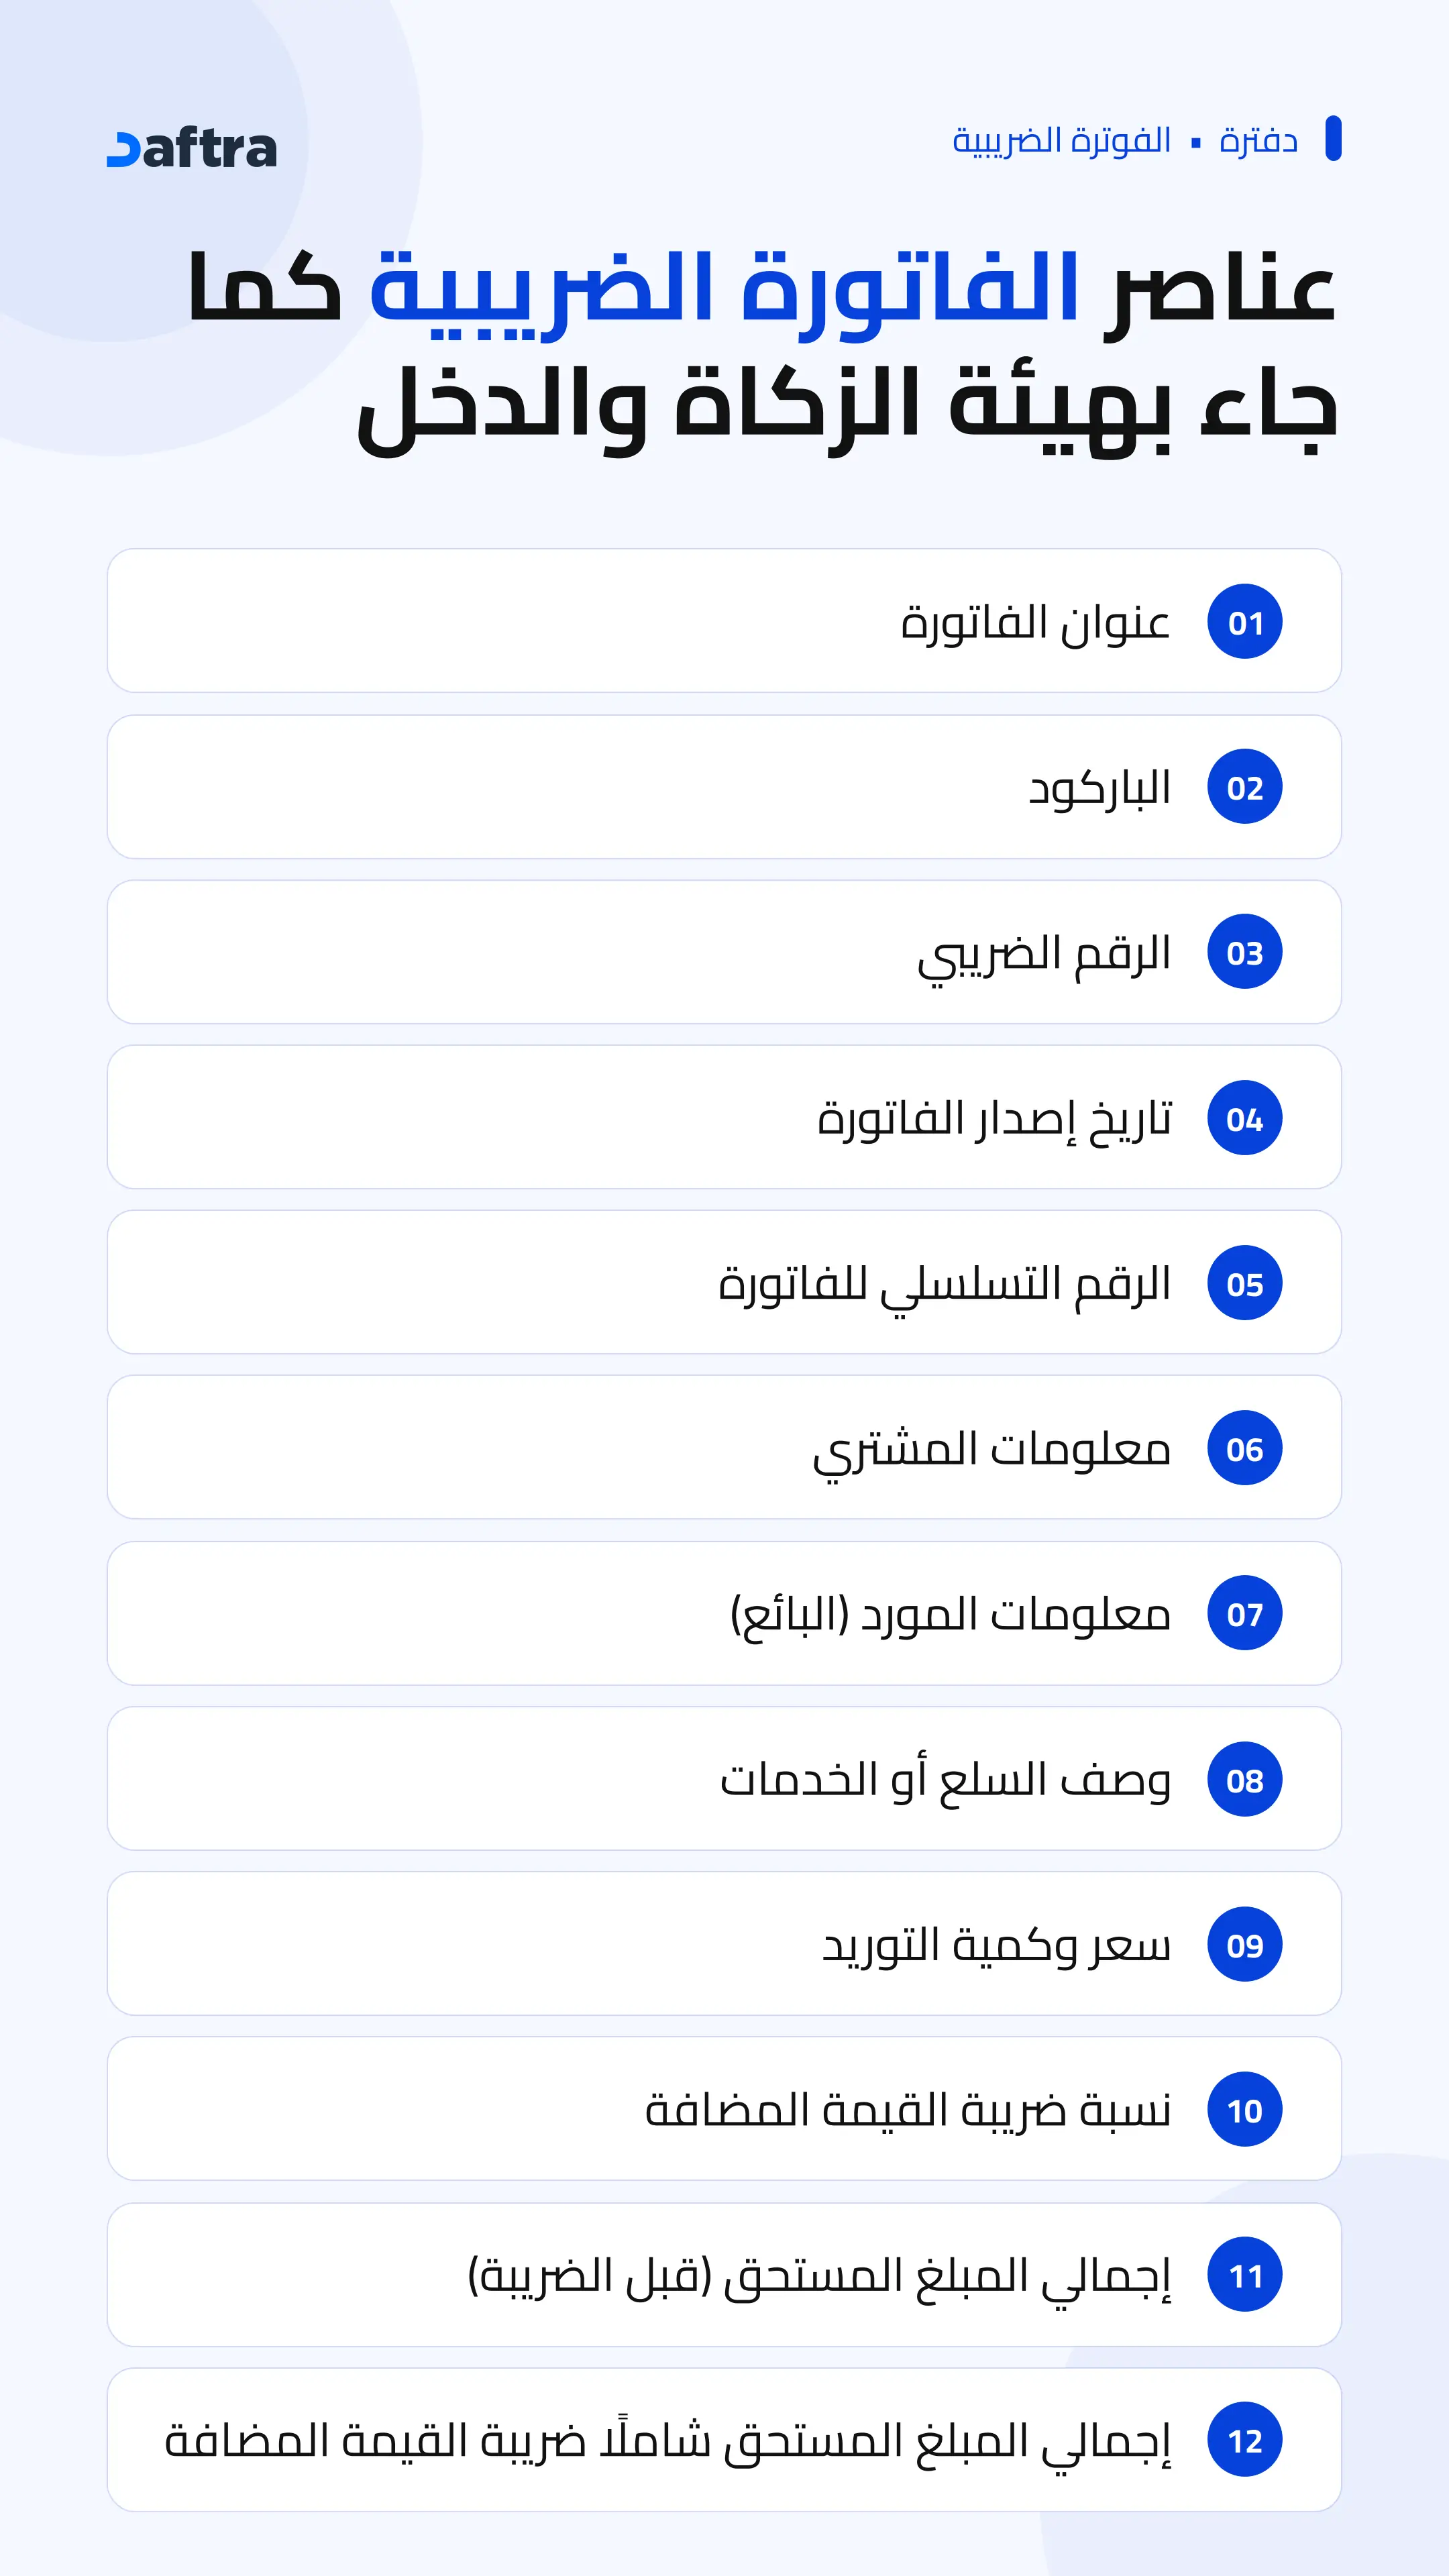
- عنوان الفاتورة: يوضح نوع الفاتورة (فاتورة مبيعات، فاتورة تجارية، أو فاتورة ضريبية) لتسهيل فهم محتواها.
- الباركود: مربع يحتوي على خطوط مشفّرة تُستخدم لمسح الفاتورة ضوئيًا والتعرف على بياناتها بسهولة.
- الرقم الضريبي: رقم إلزامي يُخصَّص لكل شخص أو منشأة تمارس نشاطًا اقتصاديًا خاضعًا للضريبة، ويُستخدم للتأكد من صحة المعاملة و الامتثال الضريبي.
- تاريخ إصدار الفاتورة: يحدد الفترة الضريبية التي يمكن من خلالها المطالبة بخصم ضريبة المدخلات.
- الرقم التسلسلي للفاتورة: هو عبارة عن رقم مميز يُعطى لكل فاتورة، لتسهيل تتبع الفواتير في السجلات المالية، وتسهيل عمليات التدقيق والمراجعة.
- معلومات المشتري: تشمل بيانات المشتري اسم العميل، ورقم التسجيل الضريبي، والعنوان.
- معلومات المورد (البائع): اسم المورد، ورقم التسجيل الضريبي، والعنوان.
- وصف السلع أو الخدمات: توضيح ما تم بيعه لتجنّب أي نزاع أو سوء فهم.
- سعر وكمية التوريد: سعر الوحدة والكمية، لضمان دقة الحساب الإجمالي.
- نسبة ضريبة القيمة المضافة: النسبة المئوية للضريبة التي يتم تطبيقها على المعاملة، وتستخدم لحساب قيمة أو مبلغ ضريبة القيمة المضافة على المبلغ الإجمالي المُستحق.
- إجمالي المبلغ المستحق (قبل الضريبة): لتوضيح تكلفة التوريد الأساسية.
- إجمالي المبلغ المستحق شاملًا ضريبة القيمة المضافة: القيمة النهائية التي يجب على المشتري سدادها.
2- شروط الفاتورة الضريبية كما جاء بهيئة الزكاة والدخل
وضعت الهيئة عدة شروط يجب توافرها في الفاتورة الضريبية حتى تكون معتمدة وصحيحة:
- تضمين العناصر: احتواء الفاتورة على جميع العناصر الأساسية سالفة الذكر دون نقصان.
- رمز الاستجابة السريعة (QR Code): إضافة رمز الاستجابة السريعة QR Code إلزاميًا لكل فاتورة إلكترونية.
- التفاصيل الفرعية: مثل شروط وطريقة الدفع، وفترات التقسيط إن وُجدت.
- التوقيع والختم: توقيع الشخص المفوَّض بإصدار الفاتورة، وختم المنشأة المُصدِرة، إذا كان ذلك مطلوبًا.
3- الخطوات العملية والتطبيقية لإعداد وإصدار الفاتورة الضريبية
و بعد التعرف على العناصر والشروط، إليك الخطوات العملية لإعداد وإصدار الفاتورة الضريبية:
اختيار برنامج محاسبة معتمد
اختيار برنامج محاسبة موثوق ومعتمد من هيئة الزكاة والدخل بالسعودية مثل برنامج دفترة السحابي، وذلك لضمان تسهيل إصدار الفواتير الإلكترونية بسهولة ودقة مع الامتثال لمتطلبات منظومة الفوترة، وضمان الربط بين سجلات الفواتير و المبيعات والمصروفات والمخزون والحصول على تقارير مالية متكاملة أليًا بواسطة النظام.
يمكنك اختيار برنامج دفترة المحاسبي لضمان عمل فواتير ضريبية دقيقة وصحيحة بالكامل، ومعتمدة من هيئة الزكاة والضريبة والجمارك.
إدخال معلومات الشركة
إدخال بيانات المنشأة: الاسم التجاري، رقم السجل التجاري، العنوان، والرقم الضريبي.
إدخال بيانات العميل
إضافة اسم العميل، وعنوانه، ورقم تسجيله الضريبي.
وصف البنود
تحديد تفاصيل المنتجات أو الخدمات (الاسم/الوصف، الكمية، وسعر الوحدة).
إضافة نسبة الضريبة
تحديد معدل الضريبة حسب نوع السلعة أو الخدمة، وتوثيق أي تغييرات فيه إن وُجدت.
حساب المبلغ الإجمالي قبل وبعد الضريبة
حساب الضريبة من خلال قيام النظام المحاسبي تلقائيًا بإدخال نسبة الضريبة المُقررة على المبلغ الإجمالي، ويُظهر البرنامج المحاسبي إجمالي المبلغ قبل الضريبة، وكذلك المبلغ الإجمالي بعد الضريبة.
للمزيد عن حساب الضريبة من قيمة الفاتورة، اقرأ: خطوات حساب الضريبة من المبلغ الإجمالي للفاتورة
مراجعة الفاتورة
التحقق من جميع البيانات المدخلة قبل الإرسال، والتأكد من مطابقتها لكافة الشروط والمتطلبات.
إصدار الفاتورة
إصدار الفاتورة إلكترونيًا بعد التأكد من صحتها، وإرسالها للمشتري.
الحفظ والنسخ
الاحتفاظ بنسخة من الفواتير الضريبية في صيغ pdf وتنظيمها لاستخدامها وقت الحاجة في أغراض المراجعة أو المقارنة والتدقيق، وذلك بهدف تحسين التدفق النقدي وضمان استلام المدفوعات في الوقت المناسب، وكذلك يجب الحرص على إجراء نسخ احتياطي للفواتير الضريبية بشكل دوري سواء من خلال التخزين السحابي كما هو متوفر في برنامج دفترة، أو بإستخدام أقراص التخزين الصلبة SSD أو HDD.
مراعاة الأخطاء الشائعة
تجنب الأخطاء الشائعة في إصدار الفاتورة الضريبية وهي (نقص العناصر والمعلومات الأساسية المطلوبة كما هي موضحة في السطور السابقة، حساب نسبة أو مبلغ الضريبية يدويًا بشكل خاطئ، عدم استخدام نظام ترقيم تسلسلي للفواتير، وعدم تضمين شروط الدفع، وتأخير إرسال الفواتير، وتضمين تفاصيل غير واضحة)
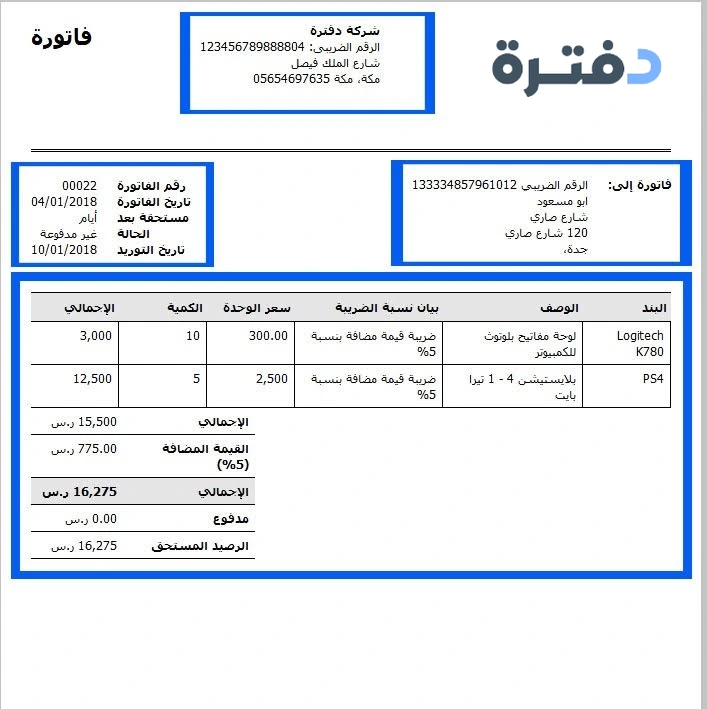
شكل الفاتورة الضريبية فى دفترة
ما الأهمية المحاسبية للفواتير الضريبية؟
تُمثل الفواتير الضريبية أهمية محاسبية كبيرة، مثل استكمال عمليات التدقيق المحاسبي، إدارة الموارد المالية، التحليل المالي، وضمان الحقوق للبائع والمشتري، كما أنها تساعد في المطالبة بضريبة المدخلات في الوقت المناسب، وإليك الفوائد المحاسبية للفواتير الضريبية بالتفصيل:
1- استكمال عمليات التدقيق المحاسبي والضريبي
توفر الفواتير الضريبية سجلاً مفصلاً لجميع المعاملات الخاضعة للضريبية، مما يسهل عملية التدقيق الضريبي التي تتم بواسطة المدققين المستقلين أو الجهات الضريبية المسؤولة مثل هيئة الزكاة والضريبة والجمارك، وتحدث عملية التدقيق الضريبي من خلال التحليل المالي الشامل للسجلات المالية والضريبية للشركة بهدف التأكد من امتثال المؤسسات للتشريعات الضريبية ومتطلباتها، وتجنب العقوبات والغرامات الناتجة عن التهرب الضريبي.
2- إدارة الموارد المالية بكفاءة وشفافية
تعكس الفواتير الضريبية التوثيق الدقيق للمعاملات المالية بين الأطراف، مما يخلق المزيد من الشفافية والمصداقية في العلاقات التجارية، إضافةً إلى ذلك تُستخدم الفواتير الضريبية كمرجع لحسابات الإيرادات والمصروفات مما يساعد في تحسين إدارة الموارد المالية وتوزيعها بكفاءة أكثر.
3- التحليل المالي والتخطيط الضريبي
يستخدم مسؤولي الحسابات والمحللين الماليين البيانات الوارد بالفواتير الضريبية في تحليل الأنماط الموسمية والدورية للمبيعات، مما يساهم في توقع الإيرادات والنفقات المستقبلية، وكذلك التخطيط للموارد المالية اللازمة لسداد الالتزامات الضريبية بالتوازن مع تحقيق الربح والتدفق النقدي الإيجابي، فضلاً عن ذلك يُمكن من خلال سجلات الفواتير الضريبية التفكير في استراتيجيات محاسبية وقانونية فعالة لتقليل الأعباء الضريبية من خلال تحديد النفقات القابلة للخصومات الضريبية وتقديمها عند إعداد الإقرارات الضريبية.
سهّل إعداد إقرار ضريبة القيمة المضافة في الإمارات مع نموذج الإقرار الضريبي من دفترة الجاهز، ونظّم بيانات المبيعات والمشتريات والضريبة المستحقة في مكان واحد. حمّل النموذج وابدأ تجهيز إقرارك الضريبي بدقة وكفاءة أكبر.
4- ضمان حقوق البائع والمشتري
تُعتبر الفواتير الضريبية بمثابة إثباتًا قانونيًا للمعاملة بكافة التفاصيل المتعلقة بها مثل (الكميات، والأصناف، والأسعار، وتواريخ المعاملات) وبالتالي فهل تقلل من النزاعات أو سوء التفاهم المحتمل حدوثه بين البائع والمشتري.
5- تحديد الوقت المناسب للمطالبة بضريبة المدخلات
ضريبة المدخلات هي ضريبة القيمة المضافة التي تدفعها الشركة على مشترياتها من الموردين، فعندما تتلقى الشركة فاتورة ضريبية من المورد، يُمكنها المطالبة بخصم ضريبة المدخلات خلال الفترة الضريبية التي تم فيها استلام الفاتورة، واسترداد جزء من الضرائب المدفوعة، مما يساهم في تحسين التدفق النقدي وتوفير المزيد من السيولة.
أنواع الفاتورة الضريبية في السعودية؟
تختلف الفاتورة الضريبية باختلاف طبيعة المعاملة والطرف المُصدرة له، فبعض المعاملات التجارية تتم بين منشأتين، والبعض الآخر يكون بين منشأة ومستهلك نهائي، وفي هذا الإطار حددت هيئة الزكاة والضريبة والجمارك (ZATCA) نوعين رئيسيين للفاتورة الضريبية في المملكة، لكل منهما عناصره وتفاصيله وأغراضه، وهما:-
1- الفاتورة الضريبية
هي الفاتورة التي تصدر في المعاملات التجارية بين منشأة وأخرى (B2B)، وكذلك في المعاملات التي تزيد قيمتها عن 1,000 ريال حتى مع المستهلكين، وتتميز الفاتورة الضريبية الكاملة باحتوائها على بيانات تفصيلية كاملة عن البائع والمشتري، نظرًا لأهميتها في عمليات المطالبة بخصم ضريبة المدخلات وأغراض التدقيق المحاسبي.
مكونات الفاتورة الضريبية الكاملة
- بيانات البائع الكاملة (الاسم، العنوان، الرقم الضريبي، رقم السجل التجاري).
- بيانات المشتري الكاملة (الاسم، العنوان، الرقم الضريبي، رقم السجل التجاري).
- الرقم التسلسلي وتاريخ الإصدار.
- وصف السلع/الخدمات وسعر الوحدة.
- المجموع قبل الضريبة، قيمة الضريبة، والإجمالي شاملًا الضريبة.
- رمز الاستجابة السريعة (QR).
2- الفاتورة الضريبية المبسطة
هي الفاتورة التي تصدر غالبًا في المعاملات بين منشأة ومستهلك نهائي (B2C) بقيمة 1,000 ريال أو أقل، مثل فواتير المطاعم والمتاجر ومحطات الوقود، وتتميز الفاتورة الضريبية المبسطة بأنها أسهل من حيث البيانات المطلوبة، إذ لا تشترط تضمين بيانات ضريبية تفصيلية عن المشتري، لأن المستهلك النهائي لا يحق له استرداد ضريبة القيمة المضافة.
مكونات الفاتورة الضريبية المُبسطة
- اسم المتجر والمنشأة وعنوانها.
- رقم تسجيل ضريبة القيمة المضافة الخاص بالبائع فقط.
- تاريخ الإصدار.
- وصف السلعة/الخدمة والكمية وسعر الوحدة.
- الإجمالي الخاضع للضريبة، قيمة الضريبة، والإجمالي شاملًا الضريبة.
- رمز الاستجابة السريعة (QR) إلزامي.
ما هو الحد الأدنى للتسجيل في ضريبة القيمة المضافة
يُلزم نظام ضريبة القيمة المضافة في السعودية كل منشأة أو فرد يمارس نشاطًا اقتصاديًا بالتسجيل بمجرد تجاوز إيراداته السنوية حد التسجيل الإلزامي وهو 375,000 ريال، وذلك خلال 30 يومًا من تجاوز هذا الحد، ويكون التسجيل في ضريبة القيمة المضافة في المملكة إختياريًا إذا تراوحت الإيرادات السنوية بين 187,500 ريال و375,000 ريال.
ولا يلتزم بالتسجيل في ضريبة القيمة المضافة كل من كان إيرادات نشاطه الاقتصادي السنوية أقل من 187,500 ريال في المملكة، حيث تُعفى المنشأة من الالتزام بالتسجيل في هذه الحالة، إلا إذا رغبت في التسجيل الاختياري للاستفادة من مزايا مثل خصم ضريبة المدخلات، وبمجرد إتمام التسجيل، تحصل المنشأة على الرقم الضريبي الذي يُعد من أهم البيانات الإلزامية في كل فاتورة ضريبية تُصدرها
عواقب عدم الامتثال لنظام الفوترة الإلكترونية في السعودية
أصبحت الفوترة الإلكترونية أحد المكونات الأساسية لتطوير البيئة الاقتصادية والضريبية وتعزيز كفاءة التعاملات التجارية في المملكة، وفي هذا السياق أطلقت هيئة الزكاة والضريبة والجمارك منظومة الفوترة الإلكترونية بهدف تنظيم إصدار وحفظ الفواتير إلكترونيًا، والحد من الممارسات غير النظامية، ورفع مستوى الشفافية والامتثال للمتطلبات الضريبية، ويترتب على المنشآت الخاضعة لأحكام الفوترة الإلكترونية الالتزام بالمتطلبات والضوابط التي تحددها الأنظمة واللوائح، ويُعد عدم الالتزام بهذه المتطلبات مخالفة قد تترتب عليها مجموعة من الآثار النظامية والمالية، تختلف بحسب نوع المخالفة وطبيعتها وتكرارها.
| المخالفة | العقوبة |
| استخدام فواتير مكتوبة يدويًا أو أنظمة لا تلبي متطلبات الهيئة | غرامة من من 5,000 إلى 50,000 ريال حسب الخطورة والتكرار. |
| عدم تضمين رمز QR صحيح في فواتير المعاملات مع المستهلكين (B2C). | تبدأ العقوبة بتحذير ثم تتصاعد: 1,000 ريال، 5,000 ريال، 10,000 ريال، وصولًا إلى 40,000 ريال. |
| حذف أو تعديل الفاتورة بعد إصدارها يُعد محاولة لانتهاك سلامة النظام | غرامة من 10,000 ريال وقد تصل إلى 50,000 ريال. التصحيح الصحيح يكون فقط عبر إشعارات دائنة أو مدينة. |
| تأخر المنشآت المشمولة بالمرحلة الثانية عن ربط أنظمتها بالموعد المخصص لمجموعتها. | غرامة قد تصل إلى 50,000 ريال، وقد تُحتسب كل فاتورة صادرة بنظام غير مربوط كمخالفة منفصلة. |
| غياب الرقم الضريبي للمشتري في فواتير B2B | تحذير ثم غرامة تبدأ من 1000 ريال وتتصاعد حتى 100,000 ريال. |
هل يمكن تزويدي بنموذج جاهز للفاتورة الضريبية؟
نموذج الفاتورة الضريبية من دفترة يساعد على مراقبة وتتبع دفعات الضرائب المقدمة لهيئة الزكاة والدخل السعودية، ويُسهل عملية حساب وتحديد الضرائب تلقائيًا بدقة مما يضمن تجنب الأخطاء في حساب المدفوعات، ويستفيد من النموذج كلاً من الأفراد المُلزمة بضريبة المبيعات من هيئة الزكاة والدخل.
توفر دفترة أيضًا نموذج فاتورة ضريبية لهيئة الزكاة والدخل في السعودية يمكنك تحميله واستخدامه مجانًا.
قد يهمك أيضًا: كيفية عمل فاتورة للأيفون عبر Numbers أو دفترة
كيف يساعدك برنامج دفترة في إصدار فاتورة ضريبية؟
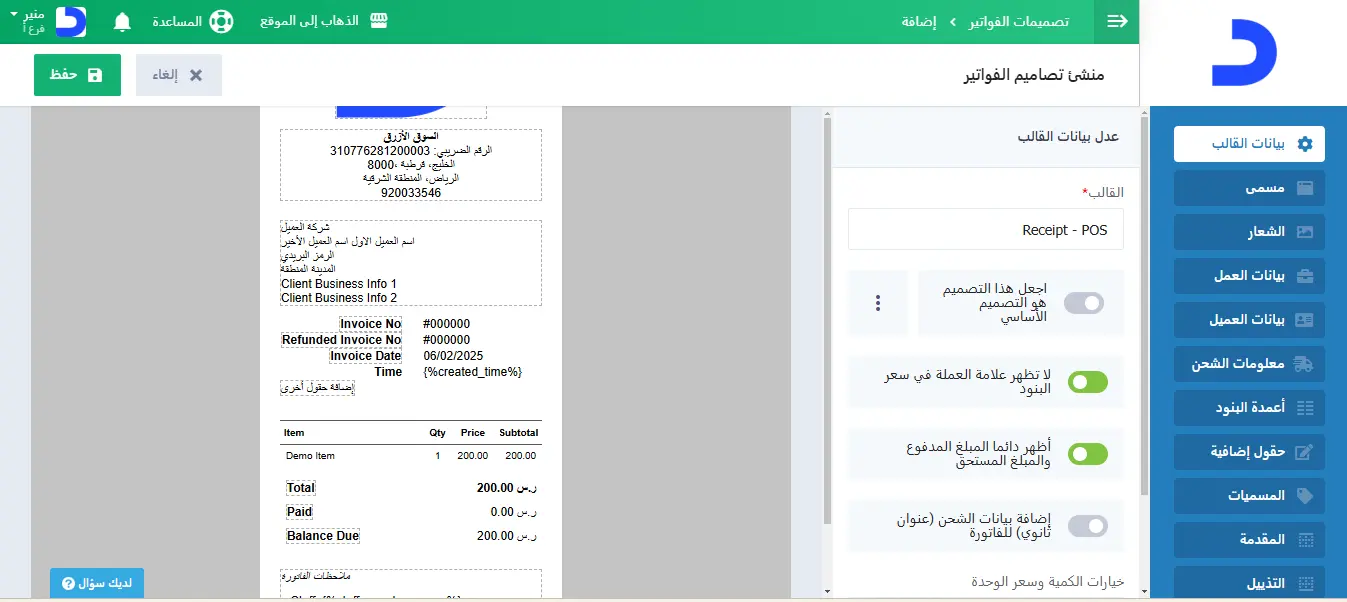
يُمكن استخدام برنامج الفاتورة الإلكترونية من دفترة السحابي كحل ذكي ومعتمد في قائمة الأنظمة المحاسبية المعتمدة لإنشاء الفاتورة الإلكترونية من هيئة الزكاة والدخل، وذلك من خلال الخطوات التالية:-
- تسجيل الدخول إلى حساب دفترة.
النقر على اختيار قوالب.
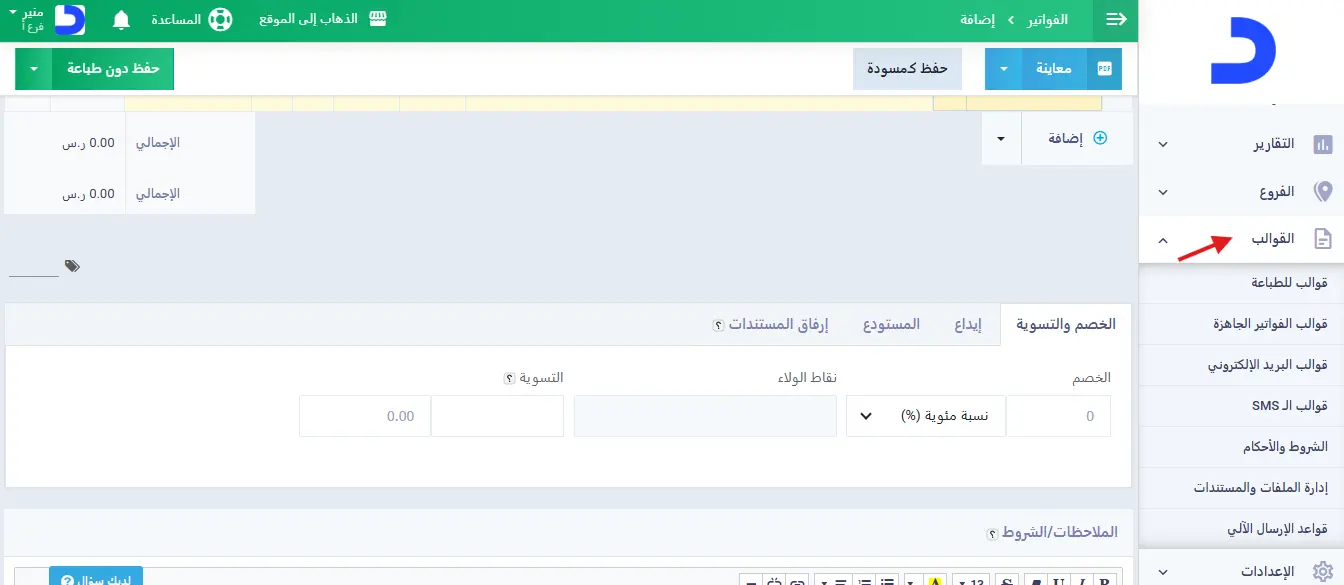
اختيار قوالب للطباعة من القائمة المُنسدلة.
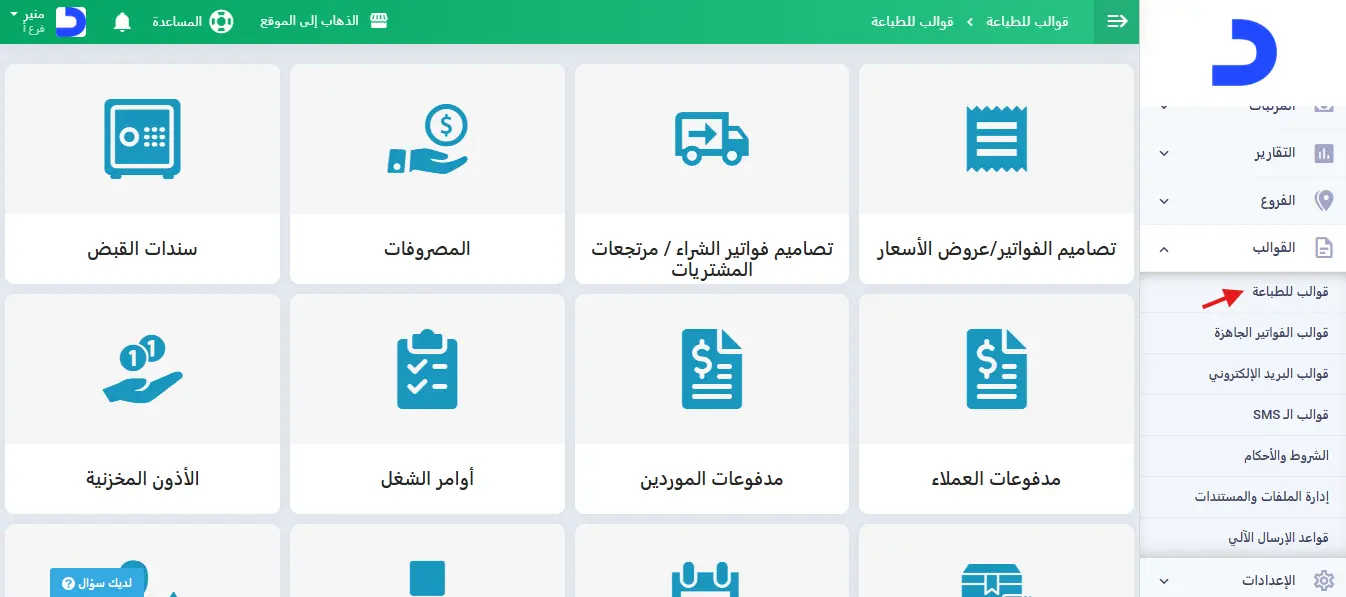
النقر على تصاميم الفواتير وعروض الأسعار.
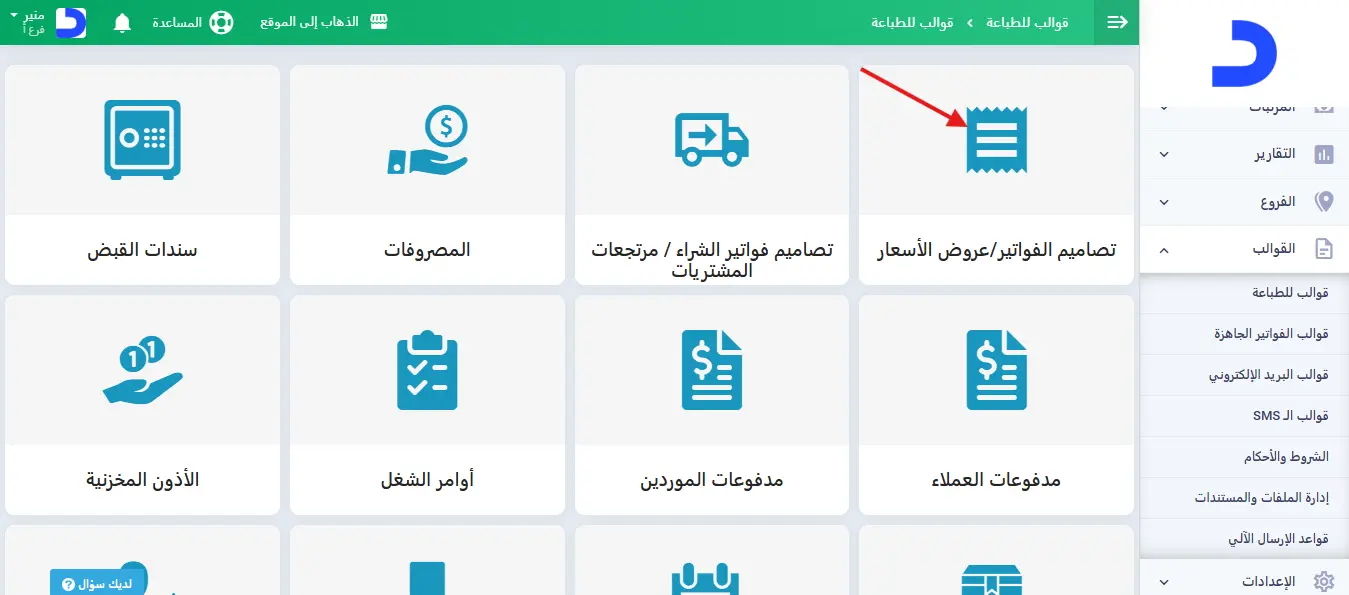
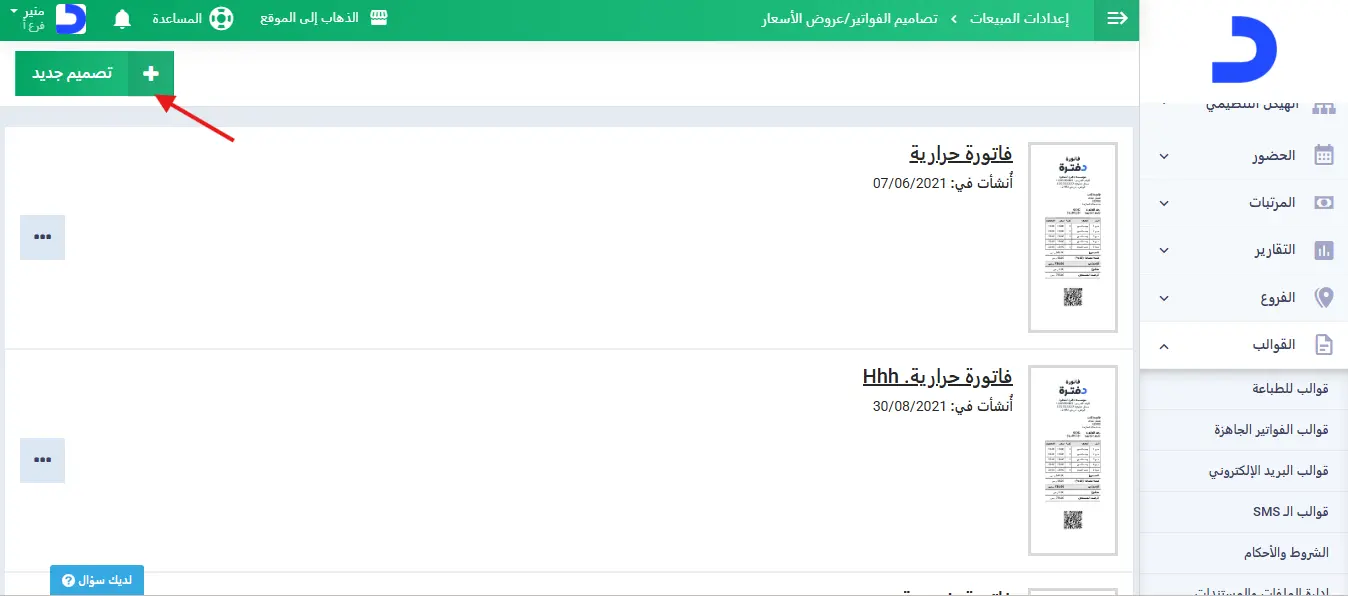
النقر على تصميم جديد.
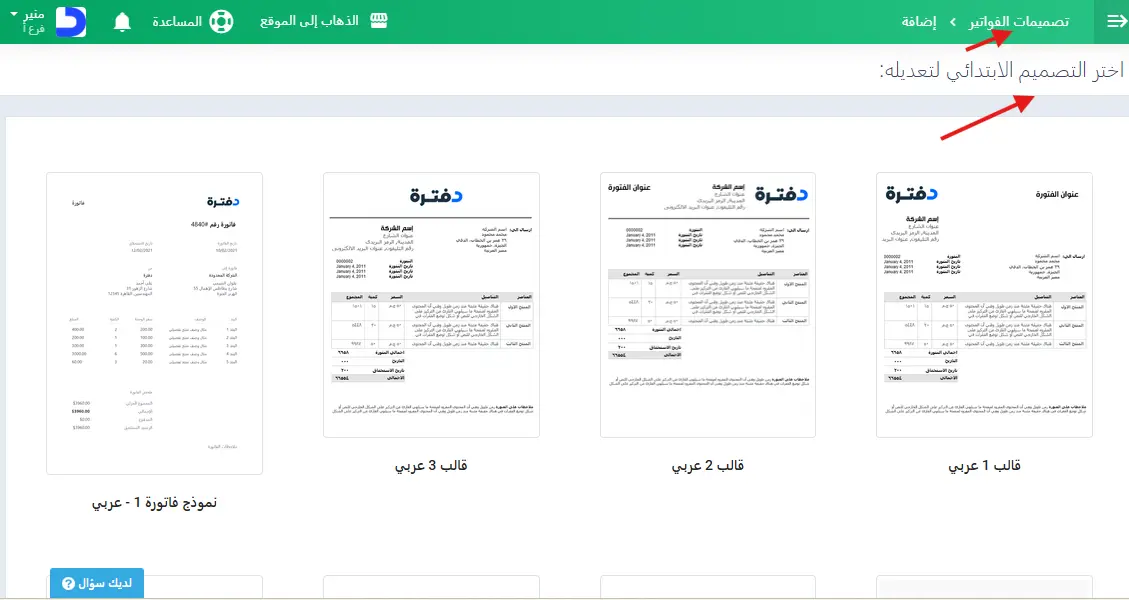
اختيار قالب الفاتورة المناسب سواء باللغة العربية أو الانجليزية.
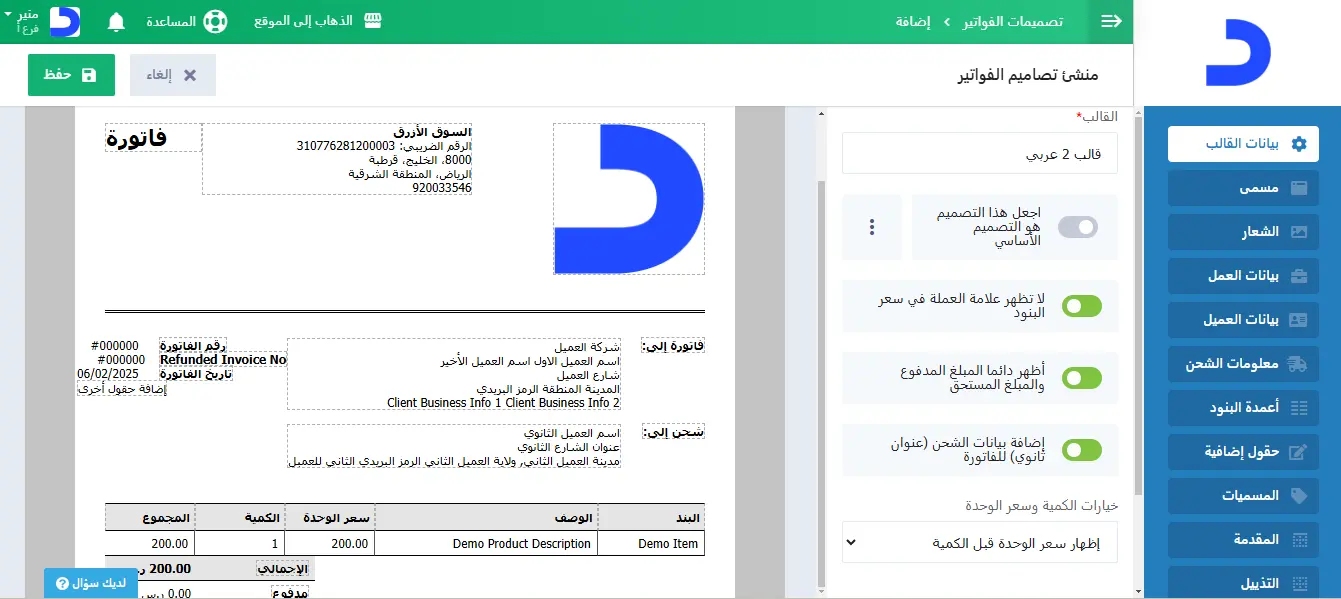
- البدء في ملء إدخالات قالب الفاتورة الضريبية الجاهز من دفترة.
ختامًا بعد أن أوضحنا كافة التفاصيل المتعلقة بالفاتورة الضريبية بداية من أهميتها، وعناصر، وشروط وخطوات إنشائها.
لا تتردد في استخدام البرامج المحاسبية مثل نظام دفترة المتكامل لتسريع الإجراءات المتعلقة بإنشاء فواتير ضريبية معتمدة ومتوافقة مع كافة متطلباتها وعنصرها، لضمان الامتثال للقوانين الضريبية، وتجنب العواقب القانونية والأخطاء المحاسبية وتحقيق إدارة مالية متكافئة وفعالة.
الأسئلة الشائعة
متى تستحق الفاتورة الضريبية؟
تستحق الفاتورة الضريبية عند تاريخ توريد المنتج أو الخدمة، أو عند إصدار الفاتورة الضريبية، وفي حالة أخرى عند استلام المال مقابل المنتج أو الخدمة.
لمن تصدر الفاتورة الضريبية؟
للمنشآت الأخرى التي تتم بينها وبين منشأة عملية بيع أو شراء، وتُصدر للأفراد أيضًا أو المستهلك بشكل عام.
ما الفرق بين الفاتورة العادية والفاتورة الضريبية؟
- الفاتورة العادية: هي فاتورة تُستخرج لعمليات البيع والشراء دون ذكر الضريبة فيها وتُستخدم في الأنشطة التجارية الصغيرة التي لا تخضع للضرائب.
- الفاتورة الضريبية: هي فاتورة تُستخرج للأنشطة التجارية المسجلة في الضرائب ويكون مسجل بداخلها الضريبة.
كيف أعرف أن الفاتورة ضريبية؟
يمكنك من خلال قارئ الفاتورة الإلكترونية من دفترة أن تتعرف على الفواتير الضريبية ومدى صحتها وأنها تمتثل إلى القوانين التي وضعتها هيئة الزكاة والضريبة والجمارك.
هل تُقبل الفاتورة الضريبية بدون باركود؟
لا، من شروط الفاتورة الضريبية تواجد باركود عليها.
هل يمكن إلغاء الفاتورة الضريبية؟
لا، لا يمكن إلغاء الفاتورة الضريبية بعد إصدارها يمكن فقط إصدار قيد عكسي لتعديل الفاتورة أو تصحيح خطأ بها.
ما الفرق بين الفاتورة الضريبية والفاتورة المبسطة؟
الفاتورة الضريبية هي خاصة بالشركات ومالكين أرقام تسجيل ضريبية، أما الفاتورة المبسطة هي فاتورة خاصة بالأفراد والذين لا يمتلكون رقم تسجيل ضريبي.
هل الفواتير اليدوية ممنوعة؟
نعم، بعد إصدار الفواتير الإلكترونية أصبحت الفواتير اليدوية ممنوعة لزيادة الشفافية والرقابة.
كيف تُستخدم الفواتير الضريبية في تحقيق الشفافية وتجنب المخالفات القانونية المرتبطة بالامتثال الضريبي؟ الإجابة ببساطة تكمن في الأهمية الحيوية للفواتير الضريبية التي تُستخدم لتنظيم المعاملات التجارية، وذلك باعتبار أن الفاتورة الضريبية هي حلقة الربط التي تتضمن حقوق كلاً من البائع والمشتري، وتساعد على تحسين التخطيط الضريبي، وايَضًا تحسين السيولة النقدية من خلال الاستفادة من المهلة الزمنية الموضحة في الفاتورة الضريبية لاسترداد ضريبة المدخلات، نستعرض في سطور المقال الأهمية المحاسبية للفواتير الضريبية، وعناصر الفواتير الضريبية، وشروط وكيفية إنشاء الفاتورة الضريبية.

 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون