

محتويات المقال:
- ملخص المقال
- كيفية حساب الضريبة من المبلغ الإجمالي للفاتورة
- هل تختلف طريقة حساب الضريبة باختلاف نوع الضريبة؟
- كيف يمكنني حساب ضريبة القيمة المضافة في دليل الحسابات؟
- مواعيد تقديم الإقرارات الضريبية لـ ZATCA 2026
- نصائح لتجنب الأخطاء عند حساب الضريبة من المبلغ الإجمالي للفاتورة
- كيفية حساب الضريبة المضافة على الفاتورة بدفترة
- أسئلة شائعة
في عالم الأعمال اليوم، من غير المقبول أن يصدر صاحب عمل أو محاسب فاتورة دون أن يكون على دراية دقيقة بكيفية احتساب ضريبة القيمة المضافة حيث بات أمرًا ضروريًا لضمان الامتثال للقوانين الضريبية وتجنب الغرامات.
في هذا المقال، سنرشدك بخطوات واضحة وسلسة لكيفية حساب الضريبة من المبلغ الإجمالي مع تقديم أمثلة واقعية، ونوضح الفروق بين الأسعار الشاملة وغير الشاملة للضريبة.
كيفية حساب الضريبة من المبلغ الإجمالي للفاتورة
تُفرض ضريبة القيمة المضافة على معظم السلع والخدمات في المملكة العربية السعودية بنسبة قياسية تبلغ 15%. أحيانًا، قد تتلقى فاتورة تحتوي على المبلغ الإجمالي (شامل الضريبة)، وتحتاج إلى استخراج قيمة الضريبة والسعر الصافي (بدون الضريبة).
إذا استلمت فاتورة بمبلغ إجمالي شامل للضريبة، سواء كنت صاحب عمل أو محاسبًا فقد تحتاج إلى فصل قيمة الضريبة عن السعر الصافي لأغراض متعددة مثل: إعداد التقارير المالية، مراجعة المدفوعات، أو التأكد من توافق الفاتورة مع النظام الضريبي السعودي.
حساب الضريبة من المبلغ الإجمالي للفاتورة أمر بسيط إذا اتبعت الخطوات الصحيحة. في هذه الفقرة، سأريك كيفية استخراج قيمة الضريبة والسعر الصافي بخطوات واضحة، مع أمثلة عملية وصيغ رياضية سهلة:
1- حدد المبلغ الإجمالي:
ابحث عن الرقم الإجمالي في الفاتورة (شامل الضريبة).
2- تأكد من نسبة الضريبة:
في السعودية، النسبة هي 15% (أو 0.15).
3- احسب قيمة الضريبة:
استخدم الصيغة: قيمة الضريبة = المبلغ الإجمالي × 15 / (100 + 15).
4- احسب السعر الصافي:
استخدم الصيغة: السعر الصافي = المبلغ الإجمالي × 100 / (100 + 15).
5- تحقق من الحسابات:
تأكد من أن السعر الصافي + قيمة الضريبة = المبلغ الإجمالي.
الطريقة البديلة (المبسطة):
هل تريد طريقة أسرع؟ يمكنك استخدام حاسبة بسيطة:
- قسّم المبلغ الإجمالي على 1.15 للحصول على السعر الصافي:
2,300 ÷ 1.15 = 2,000 ريال.
- اطرح السعر الصافي من المبلغ الإجمالي للحصول على الضريبة:
2,300 - 2,000 = 300 ريال.
كلا الطريقتين تعطيان نفس النتيجة، لكن الطريقة البديلة أسرع إذا كنت تستخدم حاسبة يدوية.
يمكنك استخدام حاسبة الضرائب من دفترة لحساب قيمة الضريبة بشكل آلي ومجاني تمامًا.
هل تختلف طريقة حساب الضريبة باختلاف نوع الضريبة؟
في السعودية، تعد ضريبة القيمة المضافة (VAT) النوع الأساسي من الضرائب المطبقة على معظم السلع والخدمات بمعدل قياسي 15%. ومع ذلك، قد تختلف طريقة الحساب بناءً على نوع الضريبة أو الإعفاءات المطبقة. دعنا نستعرض الأنواع المختلفة للضرائب وكيفية حساب كل منها:
1- الضريبة غير المتضمنة
في بعض الحالات، قد تصدر فاتورة لا تتضمن ضريبة القيمة المضافة، ويطلب منك إضافتها إلى المبلغ الصافي. هنا، تستخدم معادلة بسيطة لإضافة الضريبة:
مبلغ الضريبة = المبلغ الصافي × معدل الضريبة / 100
المبلغ الإجمالي = المبلغ الصافي + مبلغ الضريبة
2- ضريبة القيمة المضافة المتضمنة
هذه هي الحالة التي ناقشناها سابقًا، حيث تكون الضريبة مضمنة في المبلغ الإجمالي للفاتورة. استخدم المعادلات التالية:
مبلغ الضريبة = المبلغ الإجمالي × 15 / 115
المبلغ الصافي = المبلغ الإجمالي × 100 / 115
مثال:
لنفترض أنك قمت باستلام فاتورة بقيمة 4,600 ريال شاملة ضريبة القيمة المضافة بنسبة 15%
إذًا قيمة ضريبة القيمة المضافة:
4,600 × 15 ÷ 115 =600 ريال سعودي
المبلغ قبل الضريبة:
4,600 × 100 ÷ 115 = 4,000 ريال
اقرأ أيضًا: دليل ضريبة القيمة المضافة في الإمارات
3- ضريبة الاستقطاع
ضريبة الاستقطاع (Withholding Tax) تفرض على مدفوعات معينة مثل الخدمات المقدمة من غير المقيمين في السعودية (مثل الاستشارات أو الخدمات الفنية). تتراوح معدلاتها بين 5% إلى 20% بناءً على نوع الخدمة. لحسابها من المبلغ الإجمالي:
مبلغ الضريبة = المبلغ الإجمالي × معدل الضريبة ÷ 100
صافي المبلغ المحول للمورد = المبلغ الإجمالي - مبلغ الضريبة
4- الضريبة الانتقائية
الضريبة الانتقائية تفرض على سلع معينة مثل التبغ (100%)، المشروبات الغازية (50%)، ومشروبات الطاقة (100%). لحسابها من المبلغ الإجمالي:
مبلغ الضريبة = المبلغ الإجمالي × معدل الضريبة / (100 + معدل الضريبة)
المبلغ الصافي = المبلغ الإجمالي × 100 / (100 + معدل الضريبة)
مثال:
فاتورة مشروبات غازية بقيمة 230 ريال سعودي (شاملة الضريبة 50%):
مبلغ الضريبة:
230 × 50 / (100 + 50) = 76.67 ريال سعودي
المبلغ الصافي:
230 × 100 / 150 = 153.33 ريال سعودي
كيف يمكنني حساب ضريبة القيمة المضافة في دليل الحسابات؟
من الممكن أن يتم حساب ضريبة القيمة المضافة في دليل الحسابات عبر إنشاء حسابات مستقلة لضريبة القيمة المضافة على كلًا من المشتريات والمصروفات ( ضريبة المدخلات)، وضريبة القيمة المضافة على المبيعات ( ضريبة المخرجات)، ومن ثم إجراء التسوية بينهما في نهاية الفترة الضريبية.
وعلى سبيل المثال:
إذا بلغت ضريبة القيمة المضافة على مبيعات منشأتك خلال الفترة 30,000 ريال، وبلغت ضريبة القيمة المضافة القابلة للخصم على مشترياتها ومصروفاتها 18,000 ريال فإن صافي القيمة المضافة المستحقة يتم حسابه:
30,000 - 18,000 = 12,000 ريال
إذًا فإن منشأتك يجب عليها سداد مبلغ 12,000 ريال كصافي ضريبة قيمة مضافة عن الفترة. ويظهر أثر التسوية في دليل الحسابات من خلال إقفال رصيد ضريبة القيمة المضافة على المدخلات مقابل ضريبة القيمة المضافة على المخرجات، وبالتالي إثبات أن صافي المبلغ المستحق في حساب مستقل لضريبة القيمة المضافة المستحقة كما يلي:
| الحساب | مدين | دائن |
| حـ/ ضريبة القيمة المضافة على المخرجات | 30,000 | - |
| حـ/ ضريبة القيمة المضافة على المدخلات | - | 18,000 |
| حـ/ ضريبة القيمة المضافة المستحقة | - | 12,000 |
مواعيد تقديم الإقرارات الضريبية لـ ZATCA 2026
الإقرار الشهري
يتم تقديم الإقرار الشهري للمنشآت التي تجاوزت توريداتها السنوية الخاضعة للضريبة 40 مليون ريال، ويتم تقديم الإقرار عن كل شهر في الموعد المحدد من الهيئة. وعادةً ما يكون هذا الموعد هو نهاية الشهر التالي
فعلى سبيل المثال، كان آخر موعد لتقديم إقرار شهر إبريل 2026 هو 31 مايو 2026.
الإقرار ربع سنوي
يتم تقديم الإقرار ربع سنوي للمنشآت التي لا تتجاوز توريداتها السنوية الخاضعة للضريبة 40 مليون ريال، حيث يجب على المنشأة تقديم الإقرار بعد انتهاء كل ربع سنة. فعلى سبيل المثال, كان الموعد النهائي لتقديم إقرار الربع الأول من عام 2026 هو 30 أبريل 2026.
وتتيح هيئة الزكاة والضريبة والجمارك إمكانية تقديم طلب تغيير فترة تقديم الإقرار للمنشآت المسجلة بالفعل في ضريبة القيمة المضافة من شهرية إلى ربع سنوية أو العكس، بعد الحصول على موافقة الهيئة.
ضريبة الاستقطاع
يتم تقديم نماذج ضريبة الاستقطاع شهريًا لاختلافها عن ضريبة القيمة المضافة. فعلى سبيل المثال، حددت الهيئة 10 مايو 2026 موعدًا نهائيًا لتقديم نموذج ضريبة الاستقطاع عن شهر أبريل 2026.
ويجب التنويه أنه عادةً ما يكون موعد تسليم الإقرار في العاشر من الشهر التالي، ومن الممكن أن يتغير إذا صادف عطلة رسمية
نصائح لتجنب الأخطاء عند حساب الضريبة من المبلغ الإجمالي للفاتورة
بالطبع، قد سبق لك أن أجريت حسابات ضريبة القيمة المضافة ثم اكتشفت خطأً صغيرًا تسبب في خلل كبير في تقاريرك المالية. الأخطاء في حساب الضريبة من المبلغ الإجمالي للفاتورة قد تبدو بسيطة، لكنها قد تؤدي إلى غرامات من هيئة الزكاة والضريبة والجمارك (ZATCA) أو تعقيدات في سجلاتك المحاسبية. في هذه الفقرة، سأشاركك نصائح عملية لضمان دقة حساباتك الضريبية، إليك أبرزها:
- تأكد من أن الفاتورة تستخدم النسبة القياسية (15%)، حيث قد تكون هناك استثناءات (مثل معدل صفري لبعض السلع).
- هل المبلغ الإجمالي شامل الضريبة أم لا؟ اسأل المورد إذا لم تكن متأكدًا.
- احتفظ بورقة أو ملف رقمي لتتبع الحسابات، خاصة إذا كنت تدير فواتير متعددة.
- إذا كنت تتعامل مع أعداد كبيرة من الفواتير، فكر في استخدام برامج محاسبية مثل دفترة لتقليل الأخطاء.
كيفية حساب الضريبة المضافة على الفاتورة بدفترة
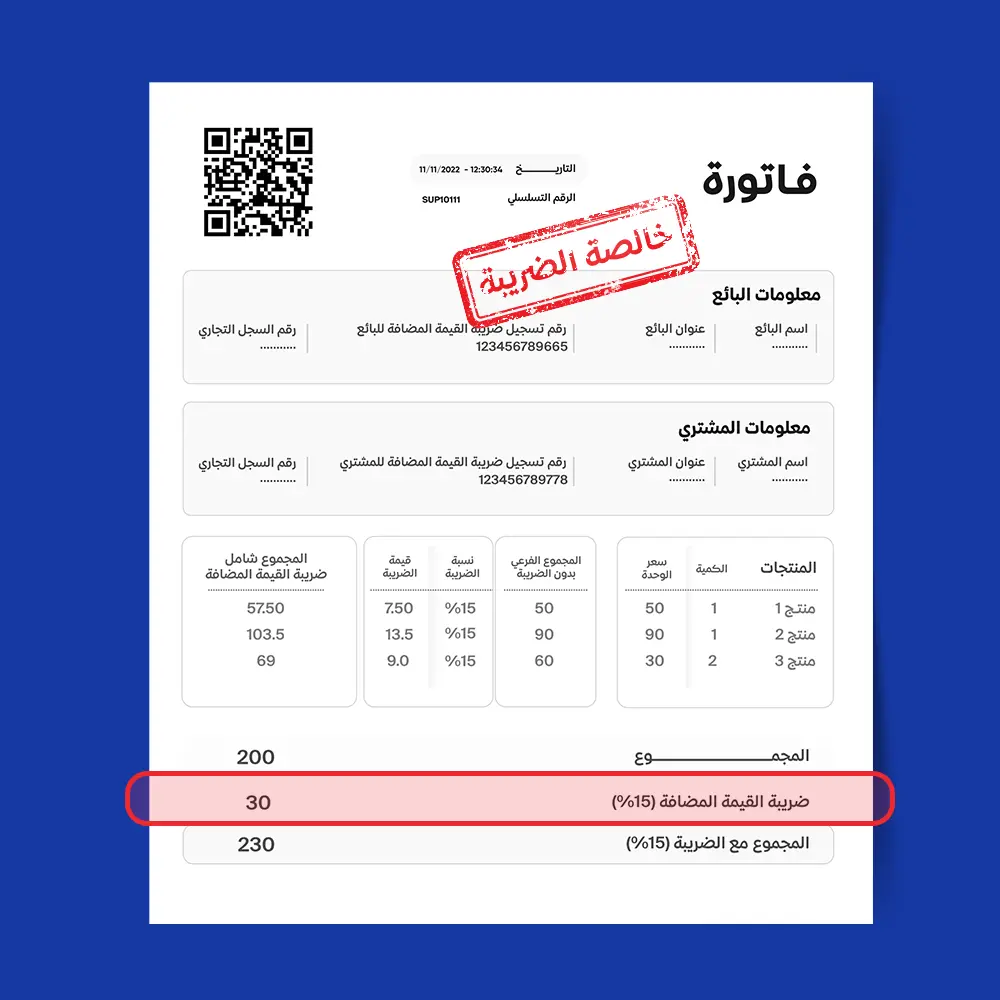
هل تشعر أن حساب ضريبة القيمة المضافة يدويًا يستغرق وقتًا طويلًا ويتطلب مجهودًا كبيرًا؟ عند استخدامك لنظام دفترة لإصدار فواتيرك، لن تحتاج إلى إجراء أي عمليات حسابية يدوية لضريبة القيمة المضافة، حيث يوفر النظام آلية تلقائية ودقيقة لاحتساب الضريبة وفق المعايير المعتمدة في السعودية.
- كل ما عليك فعله هو التوجه إلى قسم "المبيعات" في النظام، ثم اضغط على "إنشاء فاتورة" جديدة.
- حدد العميل وأدخل المنتجات أو الخدمات ضمن جدول الفاتورة. بعد ذلك، يمكنك ببساطة تحديد نوع الضريبة المطلوب تطبيقه على كل بند من خلال الحقل المخصص داخل الفاتورة.
- وفي حال كانت المنتجات أو الخدمات التي أضفتها معرفة مسبقًا بنوع الضريبة، فسيقوم النظام بتطبيقها تلقائيًا. وستلاحظ أن دفترة يعرض لك قيمة الضريبة المحسوبة لكل بند، إلى جانب إجمالي الضريبة الكلية في نهاية الفاتورة، مما يساعدك على إصدار فواتير دقيقة ومتوافقة بالكامل مع متطلبات هيئة الزكاة والضريبة والجمارك.
- يمكنك الاطلاع على خطوات حساب الضريبة المضافة على الفاتورة بدفترة بالتفصيل، من خلال هذا الدليل.
حساب ضريبة القيمة المضافة من المبلغ الإجمالي للفاتورة في السعودية ليس بالأمر المعقد إذا فهمت الخطوات والصيغ الأساسية. سواء اخترت الحساب يدويًا باستخدام الصيغ التي شرحتها، أو اعتمدت على برامج محاسبية، فإن الهدف هو ضمان الدقة والامتثال للوائح زاتكا. تذكر دائمًا التحقق من حساباتك والاحتفاظ بسجلات دقيقة لتجنب أي مشكلات قانونية.
أسئلة شائعة:
كيف يمكنني حساب ضريبة القيمة المضافة بنسبة ٥٪؟
تبلغ النسبة الأساسية لضريبة القيمة المضافة 15% وليس 5% على التوريدات الخاضعة للضريبة.
ولحساب الضريبة على مبلغ شامل للضريبة، يمكن استخدام المعادلة الآتية:
قيمة الضريبة = إجمالي المبلغ × 15 ÷ 115
أما في حال كان المبلغ غير شامل للضريبة، فتُستخدم المعادلة الآتية:
قيمة الضريبة= المبلغ قبل الضريبة × 15 ÷ 100
ولا تُستخدم حاليًا نسبة 5% في السعودية، حيث تم رفع نسبة ضريبة القيمة المضافة إلى 15% اعتبارًا من 1 يوليو 2020.
لماذا تحتاج إلى معرفة كيفية حساب الضريبة من المبلغ الإجمالي للفاتورة؟
يجب عليك معرفة كيفية حساب الضريبة من المبلغ الإجمالي للفاتورة حتى تتمكن من تحديد قيمة الضريبة بشكل منفصل عن قيمة السلعة أو الخدمة، وبالتالي مساعدتك في تسجيل الفواتير بطريقة صحيحة، وفصل قيمة المبيعات عن ضريبة القيمة المضافة، بالإضافة إلى مراجعة البيانات المحاسبية والإقرار الضريبي بدقة
كيف يمكنني الاستعلام عن ضريبة القيمة المضافة؟
يمكن الاستعلام عن تسجيل المنشأة في ضريبة القيمة المضافة من خلال خدمة التحقق التي توفرها هيئة الزكاة والضريبة والجمارك، حيث تتيح الخدمة البحث باستخدام الرقم الضريبي أو رقم شهادة ضريبة القيمة المضافة أو الرقم الموحد للسجل التجاري.


 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون