

محتويات المقال:
- ملخص المقال
- ما هو الإهلاك؟
- ما هي طرق الإهلاك؟
- كيف يتم حساب الإهلاك؟
- أمثلة على حساب الإهلاك
- ما هي قيود الاهلاك؟
- ما أهميّة قيود الاهلاك؟
- إهلاك الأصول الثابتة ونسبتها
- ما هو الفرق بين مُجمَّع الإهلاك ومُخصَّص الإهلاك؟
- ما هو الفرق بين الاهلاك المحاسبى و الإهلاك الضريبي؟
- الفرق بين الاهلاك والاستهلاك
- ما هي ضوابط ومعايير الإهلاك؟
- ما هو حدّ الإهلاك؟
- ماذا يعني إهلاك مصروفات صيانة الأصول؟
- أسئلة شائعة
تَخضع المحاسبة إلى عدّة قواعد مُنظِّمة واجبة الإتّباع تُعرف بالمبادئ المحاسبيّة، من ضمنها تلك المتعلّقة بضرورة مقابلة المصروفات بالإيرادات خلال كل فترة ماليّة. يتيح الإهلاك الربط بين مصروفات إهلاك الأصول و الإيرادات التي تولّدها تلك الأصول على مدار عمرها الإنتاجيّ بالإضافة إلى تحقيقه أهدافًا محاسبيّة وضريبيّة أخرى مثل سداد قيمة الأصل على مدار عمره الافتراضي وتيسير استبداله وغيرهما. توضّح هذه المقالة المقصود بمصطلح الإهلاك بالإضافة إلى طرق حسابه المختل
ما هو الإهلاك؟
هو طريقة محاسبيّة يجري من خلالها توزيع قيمة الأصول الملموسة على مدار سنوات عمرها الافتراضي الذي تكون خلاله تلك الأصول مُنتِجة. ومن خلال القيام بتوزيع تلك القيمة، تستطيع الشركات تحديد مصروف الإهلاك لكل فترة محاسبية مما يساعدها على احتساب صافي الأرباح بصورة أكثر دقة مع الأخذ في الحسبان تكلفة استخدام الأصول في تحقيق الإيرادات. ويتم تطبيق الإهلاك على الأصول الثابتة مثل المباني والآلات والمعدات والسيارات ويتم تسجيله كمصروف في القوائم المالية، وبالتالي مساعدة الشركات على توزيع تكلفة الأصول على الفترات المحاسبية المستفيدة منها وتحديد صافي الأرباح بشكل أكثر دقة.
المفاهيم الأساسيّة للإهلاكات المحاسبية
قبل الاستطراد في شرح طرق الإهلاك وقيوده، من المفيد شرح بعض المفاهيم الأساسيّة التي تُيسر فهمها توضيح تفاصيل الإهلاك التي سنأتي على ذكرها فيما بعد. أبرز تلك المفاهيم ما يلي:
قيمة الإنقاذ: هي قيمة الأصول المتبقيّة بعد احتساب مجمّع الإهلاك وحتى يتمّ بيع الأصل أو التخلّص منه.
معدل الإهلاك: الإهلاك السنوي للأصل ويُعبّر عنه بنسبة مئويّة، ويمكن حساب قيمته الماديّة بعد توزيع قيمة الأصول باستخدام أيّ من الطرق المحاسبيّة المختلفة التي سنتعرض لها لاحقًا.
ما هي طرق الإهلاك؟
تخسر الأصول من قيمتها لعدّة أسباب، مثل الاستخدام أو الإصلاحات بغرض الإنتاج، أو دخول معدّات أخرى أكثر تقدّمًا إلى السوق أو عوامل أخرى غير مباشرة مثل التضخّم.
يُشار إلى طرق الإهلاك أيضًا بمصطلح أنواع الإهلاك، ورغم كون المبدأ الأساسي للإهلاك واحدًا إلا إنّه من الممكن حسابه بعدّة طرق مختلفة، نستعرض الطرق الأكثر شيوعًا منها فيما يلي:
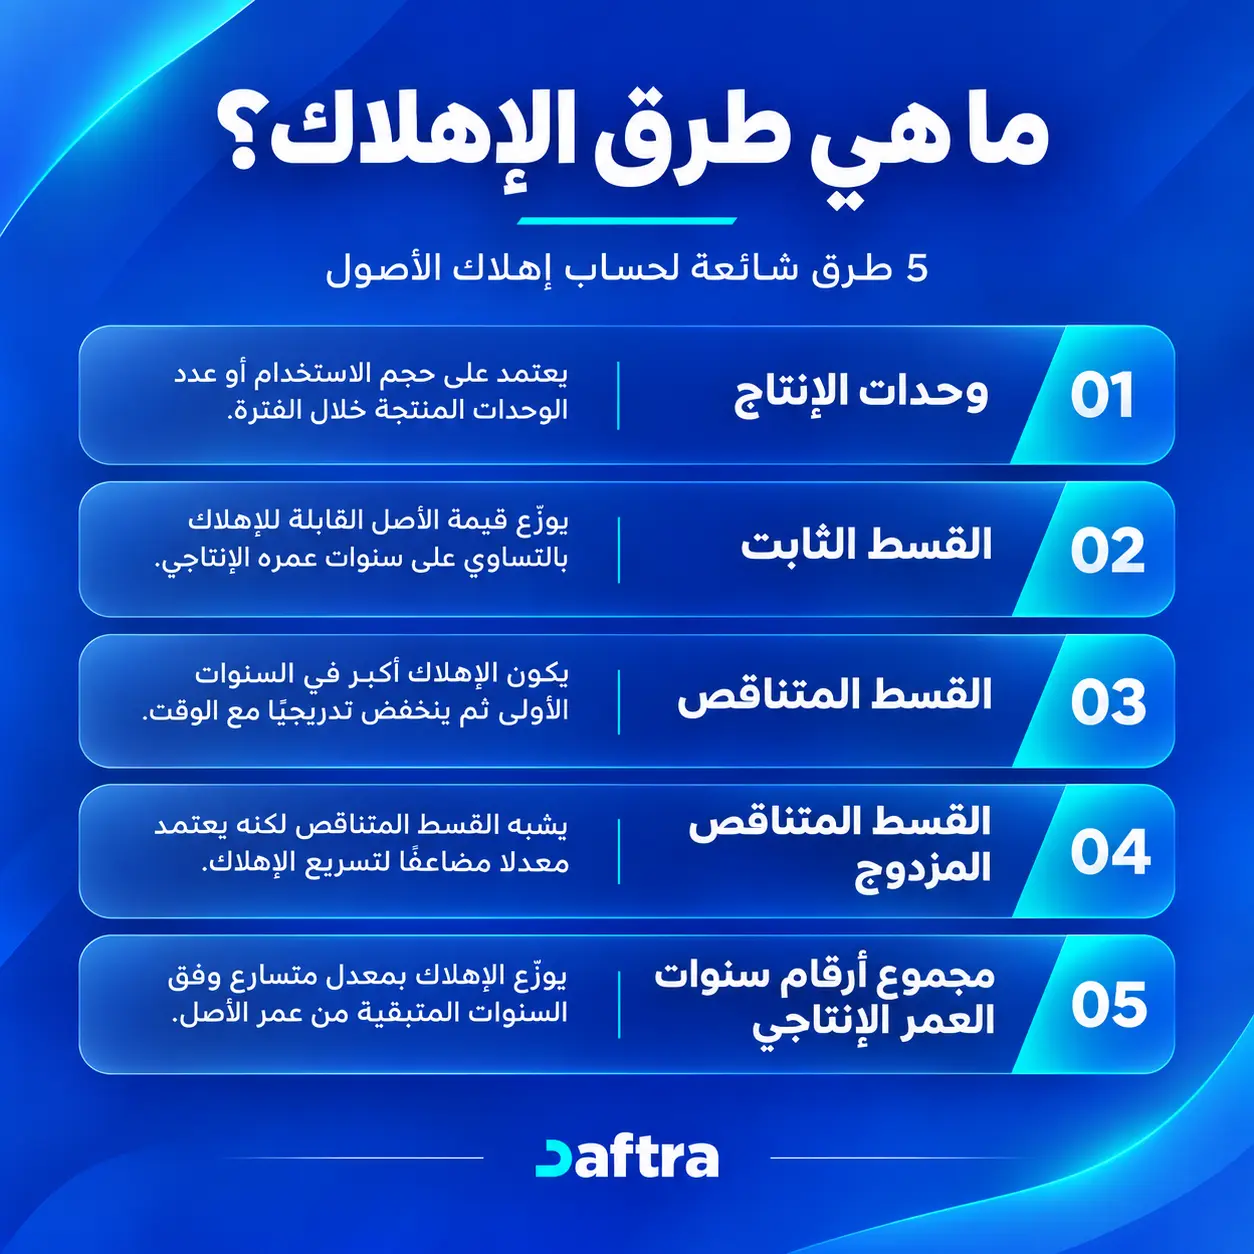
1- مبدأ وحدات الإنتاج:
عند اعتماد طريقة وحدات الإنتاج يُحتسب الإهلاك تبعًا لمعدّل استخدام الأصل، حيث يزيد الإهلاك بزيادة استهلاك الأصل في فترات زيادة الإنتاج. يُفترض إجمالي عدد الوحدات التي سينتجها الأصل خلال العمر الإنتاجي المتوقع للأصل، وبناءً على عدد الوحدات تُقسَّم تكلفة الإهلاك مع أخذ معدّل الإنتاج في الحسبان.
معادلة حساب الإهلاك:
مصروف الإهلاك= (تكلفة الأصل- القيمة المتبقية) ÷ إجمالي الوحدات المتوقع إنتاجها × عدد الوحدات المنتجة خلال الفترة
مثال:
إذا قامت شركة ما بشراء آلة بقيمة 100,000 ريال وكانت قيمتها المتبقية المتوقعة 10,000، ويُقدر إجمالي إنتاجها خلال عمرها الإنتاجي 90,000 وحدة، وأنتجت خلال السنة الأولى 15,000 وحدة، إذًا:
مصروف الإهلاك= (100,000 - 10,000) ÷ 90,000 × 15,000= 15,000 ريال
2- مبدأ القسط الثابت:
عند استخدام طريقة القسط الثابت يُفترض تعرُّض الأصل لإهلاك متساوٍ على مدار عمره الإنتاجي. بناءً على ذلك، يُقسَّم ما يفقده الأصل من قيمته بشكلٍ متساوٍ على سنوات عمره الافتراضي.
لذا من الضروري الأخذ في الاعتبار إنّ قيمة الإنقاذ تُطرح من قيمة الأصل قبل توزيع ما يفقده الأصل نتيجة للإهلاك. عادة ما تُستخدم هذه الطريقة في حساب الإهلاك لكونها الأسهل.
معادلة حساب الإهلاك:
مصروف الإهلاك السنوي = (تكلفة الأصل - القيمة المتبقية) ÷ العمر الإنتاجي للأصل
مثال
إذا اشترت شركة معدات بقيمة 100,000 ريال، بعمر إنتاجي متوقع يبلغ 5 سنوات، وقيمة متبقية قدرها 10,000 ريال/ إذًا:
مصروف الإهلاك السنوي = (100,000 - 10,000) ÷ 5 = 18,000 ريال سنويًا
3- مبدأ القسط المتناقص:
تُبنى هذه الطريقة في حساب الإهلاك على افتراض امتلاك الأصل قيمةً أكبر في السنوات الأولى من امتلاكه مقارنة بالسنوات اللاحقة، وتبعًا لذلك يؤدي الإهلاك في السنوات الأولى إلى خسارة أكبر في قيمة الأصل ويتناقص الإهلاك بمرور السنوات.
معادلة حساب الإهلاك:
مصروف الإهلاك السنوي = القيمة الدفترية للأصل في بداية السنة × معدل الإهلاك السنوي
مثال
إذا قامت شركة بشراء آلة بقيمة 100,000 ريال، وطبقت معدل إهلاك متناقص بنسبة 30% سنويًا‘ إذًا
السنة الأولى: 100,000 × 30% = 30,000 ريال
السنة الثانية: (100,000 - 30,000) × 30% = 21,000 ريال
وبذلك، ينخفض مصروف الإهلاك من 30,000 ريال إلى 21,000 ريال في السنة الثانية
4- مبدأ القسط المتناقص المزدوج:
تتشابه هذه الطريقة الحسابيّة مع سابقتها حيث تكون قيمة الإهلاك في السنوات الأولى أكبر منها في السنوات اللاحقة، ولكنها تتحرّك بسرعة متضاعفة في حال استخدام هذه الطريقة. تُفيد هذه الطريقة في احتساب الإهلاك للأصول سريعة الفقد لقيمتها مثل الهواتف والحواسيب المحمولة.
معادلة حساب الإهلاك:
معدل الإهلاك المزدوج = (1 ÷ العمر الإنتاجي للأصل × 2 × 100%
مثال
إذا قامت شركة بشراء جهاز بقيمة 100,000 ريال، بعمر إنتاجي متوقع يبلغ 5 سنوات وقيمة متبقية قدرها 10,000 ريال، إذًا
معدل الإهلاك المزدوج= (1 ÷ 5) × 2 × 100%= 40%
السنة الأولى: 100,000 × 40%= 40,000 ريال
السنة الثانية: ( 100,000 - 40,000) × 40% = 24,000 ريال
وبذلك, فإن مصروف الإهلاك تبلغ قيمته 40,000 ريال في السنة الأولى، و 24,000 ريال في السنة الثانية
5- مبدأ مجموع أرقام سنوات العمر الإنتاجي:
كما في طريقتي القسط المتناقص و القسط المتناقص المزدوج، يُحتسب الإهلاك في هذه الطريقة بمعدّل متسارع ويعتمد بشكلٍ أساسيّ على تقديرات سنوات العمر الإنتاجيّ للأصل.
معادلة حساب الإهلاك:
مجموع أرقام السنوات = العمر الإنتاجي × ( العمر الإنتاجي + 1) ÷ 2
مصروف الإهلاك السنوي= ( تكلفة الأصل - القيمة المتبقية) × ( سنوات العمر الإنتاجي المتبقية في بداية السنة ÷ مجموع أرقام السنوات )
مثال
إذا قامت شركة بشراء آلة بقيمة 100,000 ريال، بعمر إنتاجي يبلغ 5 سنوات، وقيمة متبقية قدرها 10,000 ريال، إذًا:
مجموع أرقام السنوات = 5 × (5+1) ÷ 2 = 15
السنة الأولى: (100,000 - 10,000) × (5 ÷ 15) = 30,000 ريال
السنة الثانية: (100,000 - 10,000) × (4 ÷ 15) = 24,000 ريال
وبالتالي، فإن مصروف الإهلاك يبلغ 30,000 ريال في السنة الأولى وينخفض إلى 24,000 ريال في السنة الثانية
وبذلك، فإن اختيار طريقة الإهلاك المناسبة تعتمد على طبيعة الأصل ونمط استهلاك منافعه الاقتصادية، ولا يجب استخدام الطريقة نفسها لجميع الأصول. بالإضافة إلى وجود مراجعة طريقة الإهلاك والعمر الإنتاجي والقيمة المتبقية بشكل دوري.
حمل الأن نموذج لحساب الإهلاك بالطرق الأربعة المختلفة
كيف يتم حساب الإهلاك؟
كما سبقت الإشارة يمكن حساب الإهلاك تبعًا لعدّة طرق مختلفة، تختار الشركة منها ما يُناسب طبيعة الأصل ونمط استهلاك منافعه الاقتصادية. في سبيل التوضيح يمكن افتراض مثالٍ حيث تشتري شركة (س) أصلًا تكلفته 50,000 ريال وعمره الافتراضي أربع سنوات وقيمة إنقاذه 10,000 ريال.
وتختلف طرق حساب الإهلاك باختلاف طبيعة الأصل ونمط استهلاك منافعه الاقتصادية، حيث أنه عند استخدام طريقة القسط الثابت، يتم طرح القيمة المتبقية من تكلفة الأصل, ومن ثم يتم قسمة الناتج على عدد سنوات عمره الإنتاجي.
مصروف الإهلاك السنوي = (50,000 − 10,000) ÷ 4 = 10,000 جنيه سنويًا.
وهنا يساعدك برنامج إدارة الأصول بنظام دفترة في حساب إهلاك الأصول الثابتة من خلال إعدادات الإهلاك المتوفرة في لوحة تحكم النظام.
وتستطيع من خلال عدة نقرات بسيطة تبدأ بالضغط على الحسابات العامة بـ لوحة التحكم في دفترة، ثم اختيار الأصول، ثم إضافة أصل جديد وإدخال بيانات الاهلاك الخاصة بالأصل، وتحديد نظام الإهلاك المناسب مع طبيعة الأصل ليتم حساب الاهلاك بشكل آلي ونتائج دقيقة.
أمثلة على حساب الإهلاك
تتعدد طرق حساب الإهلاك كما أوضحنا في السطور السابقة، وتساعد هذه الطرق على حساب تكلفة الأصول بناءً على فترة استخدامها أو العمر الإنتاجي للأصل، نوضح فيما يلي أمثلة على تطبيق طرق حساب الإهلاك عمليُا مما يُعزز الفهم المحاسبي لإدارة الأصول الثابتة بكفاءة.
1- حساب الإهلاك بطريقة وحدات الإنتاج
تعتمد هذه الطريقة على حجم الإنتاج الفعلي للأصل خلال الفترة المحاسبية، ومن ثم مقارنتها بإجمالي الوحدات المتوقع إنتاجها طوال عمره الإنتاجي.
إذا قمنا بافتراض أن تكلفة الأصل 50,000 ريال، وقيمته المتبقية 10,000 ريال وإجمالي إنتاجه المتوقع 5,000 وحدة، إذًا:
معادلة الإهلاك:
مصروف الإهلاك= (تكلفة الأصل- القيمة المتبقية) ÷ إجمالي الوحدات المتوقع إنتاجها × عدد الوحدات المنتجة خلال الفترة
القيمة القابلة للإهلاك = 50,000 - 10,000 = 40,000 ريال
الإهلاك لكل وحدة = 40,000 ÷ 5,000 = 8 ريال
إهلاك السنة الأولى بإنتاج 1000 وحدة = 1000 × 8 = 8,000 ريال
إهلاك السنة الثانية بإنتاج 500 وحدة = 500 × 8 = 4000 ريال
قيد إثبات الإهلاك للسنة الأولى
| الحساب | مدين | دائن |
| من حـ/ مصروف الاهلاك | 8000 | - |
| إلى حـ/ مجمع الإهلاك | - | 8000 |
قيد إثبات الإهلاك للسنة الثانية
| الحساب | مدين | دائن |
| من حـ/ مصروف الاهلاك | 4000 | - |
| إلى حـ/ مجمع الإهلاك | - | 4000 |
2- حساب الإهلاك بطريقة القسط الثابت
يتم الاعتماد في طريقة القسط الثابت على توزيع القيمة القابلة للإهلاك بالتساوي على سنوات العمر الإنتاجي للأصل وبالتالي يتم تسجيل مصروف الإهلاك ثابت سنويًا مادام التقديرات لم يتم تغييرها
معادلة حساب الإهلاك:
مصروف الإهلاك السنوي = (تكلفة الأصل - القيمة المتبقية) ÷ العمر الإنتاجي للأصل
لذلك إذا افترضنا أن تكلفة الأصل 50,000 ريال وقيمته المتبقية 10,000 ريال وعمره الإنتاجي 4 سنوات، إذًا
مصروف الإهلاك السنوي = (50,000 - 10,000) ÷ 4 = 10,000 ريال
| الحساب | مدين | دائن |
| من حـ/ مصروف الاهلاك | 10,000 | - |
| إلى حـ/ مجمع الإهلاك | - | 10,000 |
حمل الأن نموذج مجاني لحساب الإهلاك بطريقة القسط الثابت وتعرف علي كيفية استخدامه ايضا
3- حساب الإهلاك بطريقة القسط المتناقص
تعتمد طريقة القسط المتناقص على تطبيق معدل إهلاك ثابت على القيمة الدفترية للأصل في بداية كل سنة، مما يؤدي إلى تسجيل مصروف إهلاك أكبر في السنوات اللاحقة
معادلة حساب الإهلاك:
مصروف الإهلاك السنوي = القيمة الدفترية للأصل في بداية السنة × معدل الإهلاك السنوي
لذلك، إذا افترضنا أن تكلفة الأصل 50,000 ريال وقيمته المتبقية 10,000 ريال وعمره الإنتاجي 4 سنوات، يمكن استخدام معدل متناقض يقارب 33.13% سنويًا عبر المعادلة الآتية:
معدل الإهلاك= 1-(10,00050,000)1/4 = 33,13% بشكل تقريبي
| السنة | مصروف الإهلاك | القيمة الدفترية بنهاية السنة |
| الأولى | 16,563 | 33,437 |
| الثانية | 11,080 | 22,357 |
| الثالثة | 7,409 | 14,948 |
| الرابعة | 4,948 | 10,000 |
| الإجمالي | 40,000 | - |
قيد إثبات الإهلاك للسنة الأولى
| الحساب | مدين | دائن |
| من حـ/ مصروف الاهلاك | 16,563 | - |
| إلى حـ/ مجمع الإهلاك | - | 16,563 |
قيد إثبات الإهلاك للسنة الثانية
| الحساب | مدين | دائن |
| من حـ/ مصروف الاهلاك | 11,080 | - |
| إلى حـ/ مجمع الإهلاك | - | 11,080 |
4- حساب الإهلاك بطريقة القسط المتناقص المزدوج
تعتمد طريقة القسط المتناقص المزدوج على مضاعفة معدل الإهلاك المستخدم في طريقة القسط الثابت، ومن ثم تطبيق المعدل الناتج على القيمة الدفترية للأصل في بداية كل سنة
معدل الإهلاك المزدوج = (2 ÷ العمر الإنتاجي للأصل) × 100%
مصروف الإهلاك السنوي = القيمة الدفترية في بداية السنة × معدل الإهلاك المزدوج
إذا افترضنا أن تكلفة الأصل تبلغ 50,000 ريال وقيمة متبقية قدرها 10,000 ريال وعمر إنتاجي 4 سنوات، إذًا:
معدل الإهلاك المزدوج = (1 ÷ 4) × 2 × 100% = 50%
| السنة | طريقة الحساب | مصروف الإهلاك | القيمة الدفترية بنهاية السنة |
| الأولى | 50,000 × 50% | 25,000 | 25,000 |
| الثانية | 25,000 × 50% | 12,500 | 12,500 |
| الثالثة | تسوية للوصول إلى القيمة المتبقية | 2500 | 10,000 |
| الرابعة | ليس هناك إهلاك إضافي | 0 | 10,000 |
| الإجمالي | 40,000 | 40,000 | - |
قيد إثبات الإهلاك للسنة الأولى
| الحساب | مدين | دائن |
| من حـ/ مصروف الاهلاك | 25,000 | - |
| إلى حـ/ مجمع الإهلاك | - | 25,000 |
قيد إثبات الإهلاك للسنة الثانية
| الحساب | مدين | دائن |
| من حـ/ مصروف الاهلاك | 12,500 | - |
| إلى حـ/ مجمع الإهلاك | - | 12,500 |
يمكنك تحميل نموذج حساب الإهلاك بطريقة القسط المتناقص المزدوج مجانا دون الحاجة لخبرة محاسبية وقم بحساب الإهلاك بهذه الطريقة بكل سهولة
5- حساب الإهلاك بطريقة مجموع أرقام سنوات العمر الإنتاجي
يتم الاعتماد في هذه الطريقة على القيام بتوزيع القيمة القابلة للإهلاك بمعدلات متناقصة، بحيث يكون مصروف الإهلاك أكبر في السنوات الأولى، وينخفض بشكل تدريجي مع اقتراب نهاية العمر الإنتاجي للأصل.
معادلة حساب الإهلاك:
مجموع أرقام السنوات = العمر الإنتاجي × ( العمر الإنتاجي + 1) ÷ 2
مصروف الإهلاك السنوي= ( تكلفة الأصل - القيمة المتبقية) × ( سنوات العمر الإنتاجي المتبقية في بداية السنة ÷ مجموع أرقام السنوات )
إذا افترضنا أن تكلفة أصل تبلغ 50,000 ريال، وقيمة متبقية قدرها 10,000 ريال، وعمر إنتاجي 4 سنوات، إذًا:
القيمة القابلة للإهلاك = 50,000 - 10,000 = 40,000 ريال
مجموع أرقام السنوات = 4 + 3 + 2 + 1 = 10
| السنة | طريقة الحساب | مصروف الإهلاك | القيمة الدفترية بنهاية السنة |
| الأولى | 40,000 × 4/10 | 16,000 | 34,000 |
| الثانية | 40,000 × 3/10 | 12,000 | 22,000 |
| الثالثة | 40,000 × 2/10 | 8000 | 14,000 |
| الرابعة | 40,000 × 1/10 | 4000 | 10,000 |
| الإجمالي | 40,000 | - | - |
قيد إثبات الإهلاك للسنة الأولى
| الحساب | مدين | دائن |
| من حـ/ مصروف الاهلاك | 16,000 | - |
| إلى حـ/ مجمع الإهلاك | - | 16,000 |
قيد إثبات الإهلاك للسنة الثانية
| الحساب | مدين | دائن |
| من حـ/ مصروف الاهلاك | 12,000 | - |
| إلى حـ/ مجمع الإهلاك | - | 12,000 |
ما هي قيود الاهلاك؟
تشير قيود الإهلاك إلى مختلف البنود والمفردات الحسابية المتعلّقة بكيفية معالجة الإهلاك مُحاسبيًا، وينبغي مراعاة هذه البنود عند تدوين حسابات الإهلاك، وتختلف أنواع قيود الاهلاك ومنها:-
1- قيد الاهلاك:
يعكس قيد الاهلاك مدى انخفاض قيمة الأصل ويبدأ حسابه بعد مرور عام من امتلاك الأصل، ويُسجّل في صورة دائن من حساب الأصول إلى حساب النفقات في الصورة الآتيّة:
| الحساب | مدين | دائن |
| حـ/مصروف الإهلاك | قيمة قسط الإهلاك | - |
| حـ/ مجمع الإهلاك | - | قيمة قسط الإهلاك |
2- قيد القيمة العادلة:
يُستخدم قيد القيمة العادلة في حالات إعادة الشركات تقييم أصولها عند ارتفاع أو انخفاض القيمة السوقيّة للشركة. يُوزّع الفرق في قيمة الأصل على سنوات عمر الأصل الإنتاجيّة بحيث يدخل في حسابات الإهلاك الخاصة بهذا الأصل.
القيد في حال زيادة قيمة الأصل
| الحساب | مدين | دائن |
| حـ/الأصل الثابت | قيمة الزيادة | - |
| حـ/ فائض إعادة التقييم | - | قيمة الزيادة |
القيد في حال انخفضت قيمة الأصل
| الحساب | مدين | دائن |
| حـ/خسائر إعادة التقييم | قيمة الانخفاض | - |
| حـ/ الأصل الثابت | - | قيمة الانخفاض |
3- قيد التحويل:
يلجأ المحاسبون إلى استخدام قيد التحويل عند بيع أو استبعاد أصلٍ من الأصول، حيث يتم إلغاء تكلفة الأصل ومجمع الإهلاك المرتبطة به من الدفاتر، ومن ثم إثبات المبلغ المستلم من البيع وتسجيل الفرق بين قيمة البيع والقيمة الدفترية للأصل كربح أو خسارة
- في حالة بيع الأصل بنفس قيمته المتبقيّة بعد الإهلاك يُكتب بالشكل التالي:
| الحساب | مدين | دائن |
| حـ/النقدية أو البنك | قيمة البيع | - |
| حـ/ مجمع الإهلاك | رصيد مجمع الإهلاك | - |
| حـ/ الأصل الثابت | تكلفة الأصل |
- في حالة بيع الأصل بثمنٍ أدنى من قيمته المتبقيّة يُقيّد على هذا النحو:
| الحساب | مدين | دائن |
| حـ/النقدية أو البنك | قيمة البيع | - |
| حـ/ مجمع الإهلاك | رصيد مجمع الإهلاك | - |
| حـ/ خسارة بيع الأصل | قيمة الخسارة | |
| حـ/ الأصل الثابت | - | تكلفة الأصل |
- في حالة بيع الأصل بثمنٍ أعلى من قيمته المتبقيّة بعد الإهلاك يُقيّد كالآتي:
| الحساب | مدين | دائن |
| حـ/النقدية أو البنك | قيمة البيع | - |
| حـ/ مجمع الإهلاك | رصيد مجمع الإهلاك | - |
| حـ/ الأصل الثابت | تكلفة الأصل | |
| حـ/ ربح بيع الأصل | - | قيمة الربح |
4- قيد الإجراءات ذات الصلة بالضرائب:
تختلف القيود المتلعقة بالضرائب المرتبطة بالأصول وفقَا لنوع الضريبة وطبيعة المعاملة الضريبية. وفي حال وجود ضريبة مؤجلة ناتجة عن فروق مؤقتة مرتبطة بالأصل فإنه من الممكن تسجيلها وفق المعالجة المناسبة.
| الحساب | مدين | دائن |
| حـ/مصروف ضريبة الدخل | قيمة الضريبة المؤجلة | - |
| حـ/ التزام ضريبة مؤجلة | - | قيمة الضريبة المؤجلة |
ما أهميّة قيود الاهلاك؟
تمتلك قيود الاهلاك أهميّة كبيرة ناتجة عن تأثيرها في حسابات الشركة وقيمة أصولها الدفترية ونتائج أعمالها بالإضافة إلى موقفها القانونيّ وقيمتها السوقيّة ودورها في إعداد القوائم المالية، تُساهم قيود الإهلاك فيما يلي:
- تحديد القيمة الدفترية للأصول: من خلال المساعدة على تسجيل مصروف الإهلاك ومتابعة مجمع الإهلاك، وبالتالي تحديد القيمة الدفترية للأصول بعد خصم الإهلاك المتراكم مع مراعاة أي خسائر هبوط في القيمة.
- تحديد الأرباح الحقيقيّة للشركة: مع تقسيم قيمة امتلاك الأصل وربطها مع الفترة الزمنيّة التي يكون فيها الأصل منتجًا، يتيح ذلك رؤيّةً أوقع لمصروفات وأرباح الشركة.
- زيادة دقة القوائم المالية: حيث تساعد قيود الاهلاك على عرض القيمة الدفترية للأصول بصورة صحيحة في قائمة المركز المالي، وإثبات مصروف الإهلاك في الفترات المحاسبية المناسبة وبالتالي التعزيز من دقة المعلومات المالية.
إهلاك الأصول الثابتة ونسبتها
يمكن النظر إلى تكلفة الأصل الثابت باعتبارها مدفوعة في مقابل ما سينتجه هذا الأصل خلال سنوات عمره، وبناءً عليه يمكن لأغراض محاسبيّة اعتبار تكلفة الأصل جزءًا من مصروفات الإنتاج.
وباتباع مبدأ مقابلة المصروفات مع الإيرادات، يُقسَّم إهلاك الأصل على سنوات عمره المتوقّع أن يكون فيها مصدرًا للإيرادات.
فيما يلي جدول يقوم بتوضيح نسب إهلاك الأصول الثابتة في المملكة العربية السعودية
| نوع الأصل | نسبة الإهلاك السنوي |
| المباني الثابتة | 5% |
| المباني الصناعية والزراعية المتنقلة | 10% |
| المصانع والآلات | 25% |
| المعدات والأجهزة | 25% |
| أجهزة الكمبيوتر والبرمجيات | 25% |
| السيارات والمركبات الخاصة بالنقل والشحن | 25% |
| الأثاث والتجهيزات المكتبية | 10% |
| الطائرات والسفن | 10% |
| مصاريف المسح الجيولوجي والتنقيب | 20% |
| الأصول الأخرى القابلة للاستهلاك غير المشمولة فيما سبق | 10% |
| الأراضي | لا تخضع للإهلاك |
حمل الآن نموذج حساب الإهلاك للأصول للتعديل عليه مجانًا من دفترة
من خلال نظام إدارة الأصول في دفترة يمكنك إضافة الإهلاك اليدوي ومتابعته بدقة ضمن بيانات الأصل، واطّلع على الشرح الكامل.
ما هو الفرق بين مُجمَّع الإهلاك ومُخصَّص الإهلاك؟
يقوم الجدول التالي بتوضيح الفرق بينهما بشكل مبسط و أكثر وضوحًا
| وجه المقارنة | مخصص الإهلاك | مجمع الإهلاك |
| التعريف | هو قيد المصروف الذي يتم تسجيله دوريًا في قائمة الدخل لاحتساب استهلاك الأصل خلال تلك الفترة | هو إجمالي المبالغ التي تم استقطاعها واحتجازها من أرباح الشركة لكي تقابل النقص في قيمة الأصل منذ شرائه وحتى تاريخ إعداد الميزانية |
| النطاق الزمني | يخص فترة مالية واحدة | تراكمي منذ تاريخ شراء الأصل |
| القائمة المالية | يظهر في قائمة الدخل | يظهر في الميزانية العمومية |
| التأثير | يقوم بالتقليل من صافي الربح للفترة | يظهر مطروحًا من قيمة الأصل الثابت للوصول لصافي قيمته الدفترية |
يمكنك ايضا تحميل: نموذج حساب الإهلاك التراكمي
ما هو الفرق بين الاهلاك المحاسبى و الإهلاك الضريبي؟
يكمن الفرق الرئيسي بين الاهلاك المحاسبى والإهلاك الضريبي في الهدف وطريقة الحساب، فيما يلي جدول يقوم بعرض الفرق بينهما بشكل أكثر وضوحًا:
| وجه المقارنة | الاهلاك المحاسبى | الإهلاك الضريبي |
| التعريف | هو توزيع القيمة القابلة للإهلاك للأصل على عمره الإنتاجي | هو عملية احتساب الاستهلاك المسموح بخصمه للأغراض الضريبية |
| الهدف | يهدف إلى قياس تكلفة استخدام الأصول وتحديد نتائج الأعمال بشكل دقيق | تحديد الخصم الضريبي المسموح به عند احتساب الدخل الخاضع للضريبة |
| التأثير المالي | يؤثر في القيمة الدفترية للأصول والربح المحاسبي | يؤثر في الدخل الخاضع للضريبة وبالتالي الضريبة المستحقة |
| مكان التسجيل | يتم إثباته في السجلات والقوائم المالية وفق المعايير المحاسبية | يتم استخدامه في احتساب الوعاء الضريبي والاقرار الضريبي والتسويات التي ترتبط به |
الفرق بين الاهلاك والاستهلاك
يقوم الجدول التالي بعرض أهم الفروقات بين مصطلحي والإهلاك والإطفاء أو الاستهلاك
| وجه المقارنة | الإهلاك | الإطفاء أو الاستهلاك |
| التعريف | توزيع القيمة القابلة للإهلاك للأصول الملموسة على عمرها الإنتاجي | هو توزيع القيمة القابلة للاستهلاك للأصول غير الملموسة على عمرها الإنتاجي المحدد |
| نوع الأصول | الأصول الثابتة الملموسة | الأصول غير الملموسة ذات العمر المحدد |
| مثال | المباني- السيارات | تراخيص البرامج و براءات الاختراع |
| طرق الحساب | القسط الثابت، و القسط المتناقص، ووحدات الإنتاج | القسط الثابت أو طرق أخرى تعكس نمط استهلاك المنافع الاقتصادية للأصل |
| التأثير على الأرباح | يتم إثباته كمصروف يؤثر على صافي الربح في حال لم يدخل في تكلفة أصل آخر | يتم إثباته كمصروف يؤثر على صافي الربح في حال لم يدخل في تكلفة أصل آخر |
| التأثير على الأصول | يقوم بتخفيض القيمة الدفترية للأصول الملموسة | يقوم بتخفيض القيمة الدفترية للأصول الغير ملموسة |
اقرأ ايضا: ما هو الاستهلاك في المحاسبة؟
ما هي ضوابط ومعايير الإهلاك؟
تخضع عملية الإهلاك لعدة ضوابط ومعايير لضمان توزيع تكلفتها بصورة صحيحة ومن أهم هذه الضوابط والمعايير ما يلي:
- تحديد العمر الإنتاجي للأصل: من خلال تقدير الفترة التي يتم توقعها لكي تستفيد المنشاة خلالها من الأصل، مع مراعاة الاستخدام والتآكل.
- تحديد القيمة القابلة للإهلاك: من خلال احتسابها بطرح القيمة المتبقية المتوقعة من تكلفة الأصل.
- اختيار طريقة إهلاك مناسبة: من خلال استخدام الطريقة التي تقوم بعكس نمط استهلاك المنافع الاقتصادية للأصل.
- القيام بتحديد تاريخ بدء الإهلاك: من خلال بدء احتساب الإهلاك عندما يصبح الأصل جاهزًا للاستخدام، وليس بالضرورة من تاريخ شرائه.
- القيام بمراجعة تقديرات الإهلاك سنويًا: من خلال مراجعة العمر الإنتاجي والقيمة المتبقية بالإضافة إلى طريقة إهلاكها في نهاية كل سنة مالية
- إهلاك المكونات المهمة بصورة منفصلة: من خلال معرفة ما إذا كان الأصل يتضمن أجزاء جوهرية تختلف في أعمارها الإنتاجية أو أنماط استهلاكها، بالتالي يجب إهلاك كل جزء بصورة مستقلة.
- الالتزام بضوابط إيقاف الإهلاك: حيث أنه لا يتوقف الإهلاك عند عدم استخدام الأصل، وإنما عند استبعاده أو تصنيفه محتفظًا به للبيع.
ما هو حدّ الإهلاك؟
حد الإهلاك هو الحد الأقصى للقيمة التي من الممكن توزيعها كمصروف إهلاك على مدار العمر الإنتاجي للأصل، حيث يجب ضمان أن لا يتجاوز إجمالي الإهلاك القيمة القابلة للإهلاك، والتي تتمثل في تكلفة الأصل مطروحًا منها قيمته المتبقية.
ماذا يعني إهلاك مصروفات صيانة الأصول؟
إهلاك مصروفات صيانة الأصول هي عملية توزيع تكاليف الصيانة التي تقوم باستيفاء شروط الرسملة على العمر الإنتاجي للأصل أو الفترة التي يٌتوقع الاستفادة منها، بدلًا من القيام بتحميلها بالكامل على مصروفات الفترة المحاسبية التي أٌنفقت فيها.
أسئلة شائعة
ما الهدف من الإهلاك؟
بالإضافة إلى تحقيق مبدأ مقابلة الإيرادات بالمصروفات، يتيح الإهلاك استبدال الأصول غير الصالحة للإنتاج بأخرى جديدة من خلال تسديد تكلفة الأصول على مدار عمرها الافتراضي.
ما هي عناصر الإهلاك؟
للإهلاك أربعة عناصر أساسيّة هي:
- تكلفة الأصل: والتي تتضمّن كل تكاليف امتلاك الأصل، وتشمل تكلفة الشراء والضرائب المضافة وتكلفة الشحن وما إلى ذلك.
- العمر الافتراضي للأصل: وهي الفترة الزمنيّة التي يُتوقع كون الأصل منتِجًا خلالها.
- نسبة إهلاك الأصل: تختلف تلك النسبة تبعًا لطريقة حساب الإهلاك التي تختار الشركة اتباعها.
- قيمة الإنقاذ: وهي ما يتبقى من قيمة الأصل الممكن استردادها في حالة بيعه بعد انتهاء سنوات عمره الافتراضي.
هل الإهلاك دائن أو مدين؟
يعتبر الإهلاك دائنًا بسبب كونه يُسجّل من ضمن المصروفات في كشوف حسابات الشركات.
ما هي مصاريف الاهلاك؟
تشير مصاريف الاهلاك إلى مقدار إهلاك الأصل خلال فترة محاسبيّة معيّنة وتُدرج في كشوف حسابات هذه الفترة.
هل يتم إهلاك العلامة التجارية؟
لا تتعرّض الأصول غير الملموسة للإهلاك، وتتعرّض عوضًا لما يُسمى بالانطفاء بنسب متساوية على مدار عمرها الافتراضي.
هل الأراضي لها اهلاك؟
لا، الأراضي لا يكون لها إهلاك بالرغم من أنها تُنصف كأصول ثابتة، إلا أنها لا تتناقص قيمتها مع مرور الوقت، ويكون الإهلاك للمباني والمعدات والآلات والأجهزة التي تكون معرضة للتلف والاهلاك مع التعامل والاستخدام.
ما المقصود بالإهلاك السنوي؟
يُشير الاهلاك السنوي إلى الانخفاض التدريجي لقيمة الأصل خلال سنة مالية واحدة.
هل المباني لها اهلاك؟
نعم، تُعرض المباني للإهلاك نتيجة تقادمها مع مرور الزمن.
هل يظهر الإهلاك في قائمة الدخل؟
نعم، يظهر الإهلاك كمصروف في قائمة الدخل ويؤثر على صافي الربح أو الخسارة خلال الفترة المحاسبية المُحددة التي يتم حساب الإهلاك عنها.
هل البرنامج المحاسبي له إهلاك؟
نعم البرنامج المحاسبي يكون له إهلاك نتيجة استخدامه ، ويُحسب إهلاكه عن طريق توزيع تكلفة البرنامج على عمره التشغيلي
ما هو الإهلاك المعجل؟
الإهلاك المعجل هو معالجة محاسبية يتم من خلالها خفض قيمة الأصول بشكل أسرع وفقًا لعمرها الافتراضي في السنوات الأولى، وتظهر أهمية الإهلاك المعجل في دعم نمو وتوسع الشركات وخاصة الناشئة والصغيرة من خلال الاستفادة من خصومات ضريبية أعلى في السنوات الأولي.
لماذا يضاف الإهلاك في قائمة التدفقات النقدية؟
يضاف الإهلاك في قائمة التدفقات النقدية لأنه مصروفًا غير نقديًا، لذلك عند إعداد قائمة التدفقات النقدية بالطريقة الغير مباشرة يتم اضافة الإهلاك لإظهار التدفق النقدي الناتج عن الأنشطة التشغيلية.
ما الفرق بين الاهلاك والإطفاء؟
الفارق هو نوع الأصول الثابتة التي يتم العمل عليها، حيث يُستخدم الإهلاك للتعبير عن انخفاض قيمة الأصول الملموسة مثل المباني والمعدات، أما الإطفاء يُستخدم للتغير عن انخفاض قيمة الأصول الغير ملموسة مثل براءات الاختراع، والعلامات التجارية، وحقوق واتفاقيات الاستخدام التي تنظم الملكية الفكرية.
هل الاهلاك هو نفسه الاندثار؟
نعم يُشير كلاً من الاهلاك والاندثار إلى نفس المعنى وهو التعبير عن خفض قيمة الأصول، ويُمكن التفرقة بين الاهلاك والاندثار في كون الإهلاك يعبر عن تراجع قيمة الأصول بسبب الاستخدام، أما الاندثار يُشير إلى تراجع وخفض قيمة الأصول بسبب التقادم أو عدم الاستخدام.
كيف تختار طريقة الإهلاك المناسبة؟
لاختيار طريقة إهلاك مناسبة فإنه عادةً ما يتم الاعتماد على طبيعة الأصل ونمط استهلاك منافعه الاقتصادية، حيث تتناسب طريقة القسط الثابت مع الأصول التي تحقق منافع منتظمة طوال عمرها الإنتاجي،أما طريقة القسط المتناقص فهي تناسب الأصول التي يتم استهلاك منافعها بصورة أكبر في السنوات الأولى، ويتم استخدام طريقة وحدات الإنتاج للأصول التي يرتبط استهلاكها بحجم الإنتاج الفعلي.
الأخطاء الشائعة في حساب الإهلاك
من أكثر الأخطاء شيوعًا في حساب الإهلاك ما يلي:
- التقدير الخاطئ للعمر الإنتاجي: وبالتالي احتساب مصروف الإهلاك بقيمة أعلى أو أقل من المناسب .
- عدم مراعاة القيمة المتبقية للأصل: مما يؤدي إلى احتساب قيمة الإهلاك بشكل غير صحيح .
- اختيار خاطئ لطريقة الإهلاك: من خلال اختيار طريقة إهلاك لا تقوم بعكس نمط استهلاك المنافع الاقتصادية للأصل.
- الخلط بين الصيانة والإهلاك: عبر رسملة مصروفات الصيانة الدورية التي يجب تحميلها على مصروفات الفترة.
- احتساب الإهلاك منذ تاريخ الشراء: حيث يجب احتسابه من تاريخ جاهزية الأصل للاستخدام.



 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون