

محتويات المقال:
- ملخص المقال
- ما هي مراكز التكلفة؟
- ما هي أنواع مراكز التكلفة الرئيسية؟
- أولًا مراكز التكلفة المباشرة
- ثانيًا مراكز التكلفة غير المباشرة
- كيفية تطبيق مراكز التكلفة دليل خطوة بخطوة
- ما هي قيود مراكز التكلفة؟
- ما هي شجرة مراكز التكلفة؟
- ما هي أهمية مراكز التكلفة؟
- طرق توزيع التكاليف على مراكز التكلفة
- طرق توزيع التكلفة الخدمية على مراكز التكلفة الإنتاجية
- ما هي التحديات التي يمكن مواجهتها عند إعداد مراكز التكلفة؟
- إدارة مراكز التكلفة وربطها بالحسابات على برنامج دفترة
- الاسئلة الشائعة
مراكز التكلفة تعتبر من أهم الآليات والوسائل الخدمية في حساب التكاليف، وتعيين مؤشر دقيق يساعد على تحسين أداء وقرارات الإدارة المحاسبية، فهي بمثابة الوعاء الذي يتم فيه تجميع كل ما يتعلق بتكاليف وأرباح كل قسم من أقسام الشركة أو المؤسسة.
فيما يلي دليل شامل عن شرح مراكز التكلفه، وأنواعها، وأهميتها، وكيفية تقسيم شجرة مراكز التكلفة، وخطوات إعداد مراكز التكلفة، كل ذلك وتفاصيل أكثر تجدها في سطور المقال.
ما هي مراكز التكلفة؟
مراكز التكلفة هي وحدات أو أقسام محددة داخل الشركة يتم استخدامها في تجميع التكاليف وتتبعها بشكل مستقل، بهدف معرفة مقدار التكاليف التي يقوم كل قسم أو وحدة بتحملها وبالتالي تقييم مدى كفاءة الإنفاق فيه. ومن الممكن أن يكون مركز التكلفة قسمًا كاملًا مثل المحاسبة أو الموارد البشرية، أو وحدات أصغر.
ولا يكون مركز التكلفة مسوؤلًا بشكل مباشر عن تحقيق الإيرادات أو الأرباح، بل يتركز دوره في مراقبة التكاليف الواقعة ضمن نطاق مسؤوليته. لذلك تُقيم مدى كفاءة مركز التكلفة عادةً من خلال مقارنة التكاليف الفعلية بالمخططة أو الموازنة المعتمدة، وبالتالي مساعدة الإدارة على اكتشاف الانحرافات ومعرفة أسباب ارتفاع التكاليف واتخاذ الإجراءات المناسبة.
يمكنك قراءة مقالنا حول التدفقات النقدية وما دورها فى مراكز التكلفة
ما هي أنواع مراكز التكلفة الرئيسية؟
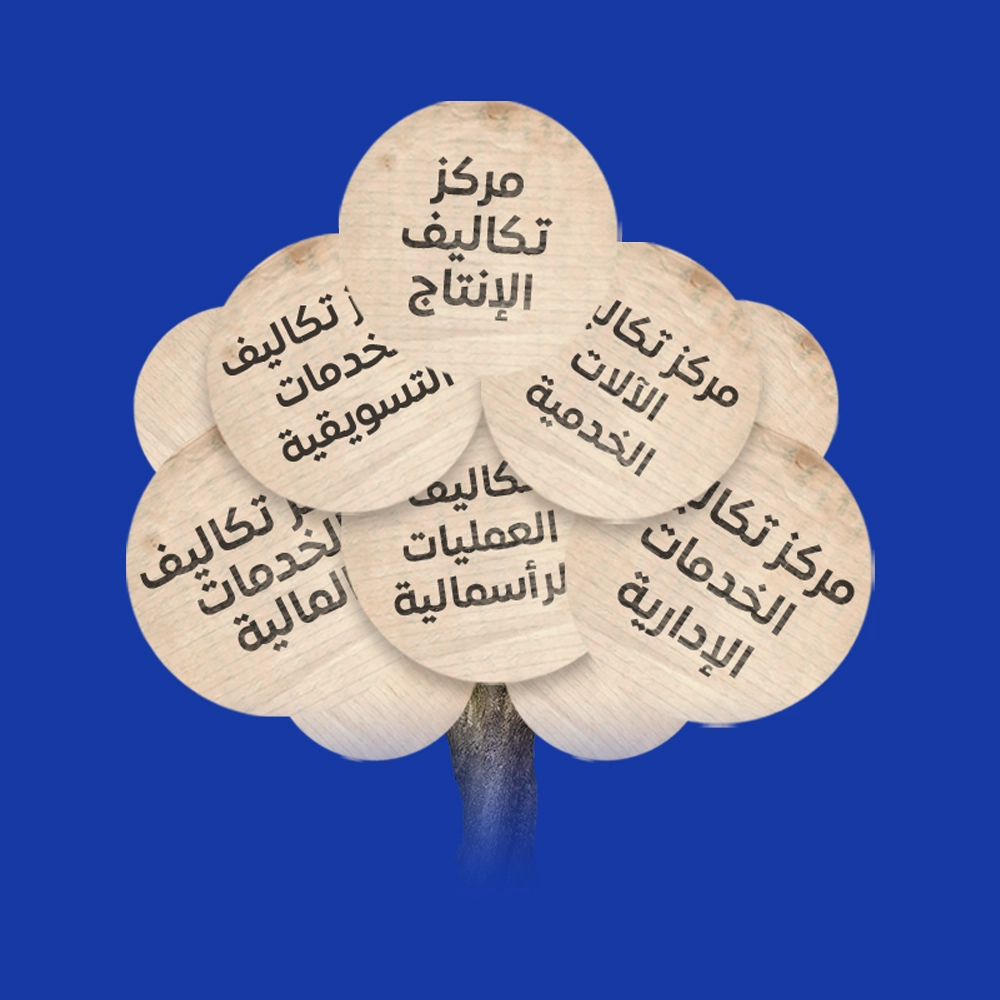
تٌقسم مراكز التكلفة بناءً على علاقتها بالنشاط أو المنشأة إلى نوعين رئيسيين، وهما: مراكز تكلفة مباشرة ومراكز تكلفة غير مباشرة. فيما يلي نعرض أنواع مركز التكلفة الرئيسية وما يندرج تحتها من مراكز تكلفة فرعية.
أولًا: مراكز التكلفة المباشرة
وهي مراكز التي تقوم بالنشاط الرئيسي للمنشأة، أي إنها ترتبط مباشرةً بالمنتج أو الخدمة التي تقدمها الشركة. وبالتالي تُحمل تكاليفها على المنتجات أو العمليات مباشرةً دون حاجة إلى توزيعها على مراكز أخرى. ومن أهم أنواعها مايلي:
مركز تكاليف الإنتاج
وهي التي تعبر عن الغرض الأساسي من وجود المنشأة وتشمل الأقسام التي عادة تجري عمليات التصنيع أو التحويل أو تنفيذ العقود.
مثل: قسم القص و التجميع في مصنع للملابس.
ثانيًا: مراكز التكلفة غير المباشرة
وهي المراكز التي تدعم النشاط الرئيسي ولا تعمل على المنتج بشكل مباشر، حيث يتم تجميع تكاليفها أولًا، ومن ثم يتم توزيعها على المراكز المباشرة وفقًا لأسس عادلة مثل عدد الساعات أو المساحة أو الاستهلاك. وتشمل مايلي:
مركز تكاليف الآلات الخدمية
هي التي تخدم مركز تكاليف الإنتاج، وتوفر له ما يحتاجه من أدوات ووسائل وطاقة وصيانة.
مثل: محطة الكهرباء، المخازن
مركز تكاليف الخدمات التسويقية
هي التي تقوم بدراسات وبحوث السوق، والعمل على التسويق لمنتجات أو خدمات المؤسسة.
مثل: الإعلانات، المبيعات
مركز تكاليف الخدمات الإدارية والمالية
هي المراكز التي تقوم بالوظائف الإدارية والمالية العامة للمنشأة،
مثل: الموارد البشرية/ المحاسبة، الشؤون القانونية
مركز تكاليف العمليات الرأسمالية
هي التي تقوم بالأنشطة الرأسمالية التي تستفيد بها المنشأة لفترات طويلة. وتختلف عن مراكز التكلفة الأخرى في كون تكلفتها لا تُحمل على الفترة الحالية كمصروف، بل ضمن تكلفة الاصل.
مثل: إقامة ورش الخدمات الإنتاجية
مراكز الخدمات المساندة الأخرى
حيث من الممكن أن تنشئ المنشأة مراكز تكلفة إضافية بحسب طبيعة نشاطها.
مثل: النقل، تقنية المعلومات.
ويجب التنويه أن عند تصنيف المركز على أنه مباشر أو غير مباشر فإنه لا يعني بالضرورة أن جميع التكاليف داخله تكون بالضرورة مباشرة أو غير مباشرة، حيث أن التصنيف يعتمد على إمكانية تتبع التكلفة وربطها بالمركز أو النشاط المستفيد منه
كيفية تطبيق مراكز التكلفة: دليل خطوة بخطوة
لتطبيق مراكز التكلفة داخل الشركة أو المنشأة يجب إنشاء هيكل واضح لتجميع التكاليف ومن ثم ربطها بالأقسام أو الأنشطة أو المشروعات التي نشأت فيها، ثم متابعة التكاليف الفعلية ومقارنتها بالتكاليف المخططة. ولتطبيق مراكز التكلفة يجب اتباع الخطوات الآتية:
تحديد مراكز التكلفة وبناء هيكلها
حيث تبدأ الشركة بتحديد الوحدات أو الأقسام أو المشروعات التي ترغب في تتبع تكاليفها بصورة مستقلة، وفقًا لطبيعة نشاطها. ومن الممكن أن تكون مراكز التكلفة أقسامًا مثل الإنتاج والمحاسبة والتسويق، أو مشروعات وفروع ومواقع جغرافية، ومن ثم تُنظم في هيكل هرمي يوضح العلاقة بين المراكز الرئيسية والفرعية.
إسناد التكاليف إلى مراكز التكلفة
حيث يتم بعد تحديد المراكز، تسجيل التكاليف في مركز التكلفة الذي نشأت فيه، مثل تحميل رواتب موظفي قسم المحاسبة على مركز المحاسبة، أو تكلفة المواد المستخدمة في مشروع معين على المركز الخاص بالمشروع. ولا يُشترط استخدام أسلوب التكاليف على أساس النشاط (ABC) في كل حالة، فهو أحد أساليب توزيع التكاليف غير المباشرة، ومن الممكن اختيار طريقة التوزيع وفق طبيعة الشركة ومستوى الدقة المطلوب في تحليل التكاليف.
مقارنة التكاليف الفعلية بالمخططة وتحليل الانحرافات
من خلال متابعة أداء كل مركز تكلفة من خلال مقارنة التكاليف الفعلية بالتكاليف المخططة أو الموازنة المعتمدة، ومن ثم تحديد الفروقات وتحليل أسبابها.
اتخاذ الإجراءات والقرارات المناسبة
حيث لا يقتصر دور مراكز التكلفة فقط على تسجيل المصروفات، بل أيضًا يتم استخدام نتائج التحليل في اتخاذ إجراءات تساعد على تحسين كفاءة الإنفاق واستخدام الموارد. أي إنه عند اكتشاف ارتفاع غير مبرر في تكلفة أحد المراكز، يمكن للإدارة مراجعة طريقة التشغيل أو استخدام الموارد أو أسس توزيع التكاليف، ومن ثم اتخاذ الإجراءات التصحيحية المناسبة.
كما يمكنك اختصار جميع تلك الخطوات مع برنامج إدارة مراكز التكلفة من دفترة المسؤول عن تعيين مركز تكلفة واحد أو أكثر لجميع إدخالات القيود اليومية وتنظيم الحسابات في شكل شجرة.
ما هي قيود مراكز التكلفة؟
يتم استخدام قيود مراكز التكلفة في ربط المصروفات والتكاليف بالمركز الذي قام بالاستفادة منها، وبالتالي المساعدة في معرفة تكلفة كل قسم أو نشاط بالإضافة إلى تحليل أدائه. ولا تمثل مراكز التكلفة حسابات مستقلة في القيد المحاسبي بل يتم استخدامها كبيانات مرتبطة بالحسابات المالية.
لنفترض أن هناك شركة قد دفعت 5,000 ريال مقابل حملة إعلانية وتم تحميل المبلغ على مركز تكلفة التسويق إذًا يكون القيد بالشكل التالي:
| البيان | مدين | دائن |
| حـ/ مصروفات التسويق | 5,000 | - |
| حـ/ البنك | - | 5,000 |
ما هي شجرة مراكز التكلفة؟
شجرة مراكز التكلفة مثلها مثل شجرة الحسابات، تتفرع من الأصل إلى الفرع ثم من الفرع إلى الفرع وهكذا، ويُمكن التعديل أو الإضافة أو الحذف على شجرة مراكز التكلفة وفقًا لطبيعة ونوع نشاط المنشأة.
نموذج شجرة مراكز التكلفة
نُقدّم لكم نموذجًا توضيحيًا لشجرة مراكز تكلفة لمشروع مقاولات، يمكنكم استخدامه بالتعديل حسب طبيعة ومجال العمل:-
| النوع الرئيسي | مركز التكلفة | مراكز التكلفة الفرعية |
| مراكز التكلفة المباشرة | مركز تكاليف الإنتاج
| قسم القص والتجميع |
| قسم الخياطة | ||
| قسم التشطيب | ||
| مراكز التكلفة غير المباشرة | مركز تكاليف الخدمات التشغيلية
| صيانة الآلات
|
| محطة الخدمات والطاقة | ||
| المخازن | ||
| مركز تكاليف الخدمات التسويقية | الإعلانات | |
| التسويق | ||
| دراسات السوق | ||
| مركز تكاليف الخدمات الإدارية والمالية | المحاسبة | |
| الموارد البشرية | ||
| الشؤون القانونية | ||
| مركز تكاليف الخدمات المساندة | النقل | |
| تقنية المعلومات |
ما هي أهمية مراكز التكلفة؟
تُمثل مراكز التكلفة أهمية حيوية في إدارة الأعمال داخل المؤسسة وتحسين كفاءتها، وتحقيق المزيد من الأرباح بشكل غير مباشر، فيما يلي أبرز العوامل التي توضح أهمية مراكز التكلفة في النظام المحاسبي:
1/ تحليل التكاليف وتحسين إدارتها
تُستخدم مراكز التكلفة في الأساس لتحليل التكاليف بشكل منفصل مما يمكن الإدارة من فهم كيفية توزيع وتغطية النفقات لأنشطة وعمليات الإنتاج المختلفة، وبناءً على ذلك يتم تحديد المجالات أو الوظائف التي يظهر فيها هدر المزيد من المصروفات، مما يؤدي في النهاية إلى تقليل التكاليف وزيادة الأرباح.
2/ تعزيز المساءلة والشفافية
تخصيص شجرة مراكز التكلفة بدقة تساهم في تحديد المسؤوليات المتعلقة بالتكاليف، مما يُحسن المساءلة الفردية داخل الشركة من خلال تحديد مسؤول لكل مركز تكلفة، فعندما يعرف المسؤولين أنهم محاسبون على التكاليف يكونوا أكثر حرصًا على استخدام وتوزيع الموارد بفاعلية، وكذلك يساعد توضيح أدوار المسؤولين عن مراكز التكلفة في تقييم الأداء بشكل دوري.
3/اتخاذ القرارات الاستراتيجية الهامة
تساعد المعلومات الدقيقة المتوفرة عن تحليل التكاليف داخل مراكز التكلفة في تحديد أسعار المنتجات والخدمات بشكل صحيح، وبالتالي تحسين الأرباح، وأيضًا التخطيط لإعداد الميزانيات وتخصيص الموارد بشكل أفضل، واتخاذ القرارات المالية و الاستثمارية المتعلقة بالتوسع في أحد الأنشطة أو المنتجات أو تقليصها.
4/ تحديد أسباب الانحرافات عن التكاليف المتوقعة
تُستخدم مراكز التكلفة كأداة لمراقبة الأداء المالي والتشغيلي، ويساعد تحليل وتخصيص مراكز التكلفة في النظام المحاسبي في التعرف على أسباب الانحراف عن الميزانية أو التكاليف المُقدرة بسهولة، مما يساهم في تحسين العمليات والتخطيط المستقبلي.
طرق توزيع التكاليف على مراكز التكلفة
تساهم عملية توزيع التكاليف على تحميل كل مركز تكلفة بنصيبها من التكاليف التي قام بالاستفادة منها، وبالتالي توفير صورة أكثر دقة عن تكلفة كل قسم. وبالتالي تظهر أهمية التوزيع بصورة خاصة عند التعامل مع التكاليف غير المباشرة أو تكاليف مراكز الخدمات التي تقوم بخدمة أكثر من مركز، حيث تحتاج الشركة إلى استخدام أساس مناسب للتوزيع يعكس العلاقة بين التكلفة والجهة المستفيدة منها بأكبر شكل.
1- تحديد مراكز التكلفة والتكاليف المراد توزيعها
حيث تبدأ عملية التوزيع عبر تحديد مراكز التكلفة التي تجمع فيها التكاليف، سواء كانت إنتاجية أو خدمية، ومن ثم تحديد التكاليف التي تحتاج إلى توزيع، ومن الممكن تحميل التكلفة مباشرةً على مركز محدد عندما يكون من السهل تتبعها إليه، بينما تحتاج التكاليف المشتركة التي يستفيد منها أكثر من مركز إلى استخدام أساس مناسب في توزيعها.
2- تحديد أساس التوزيع المناسب
يتم اختيار أساس التوزيع وفقًا لطبيعة التكلفة والعلاقة بينها وبين مراكز التكلفة المستفيدة منها.
ومن أهم أمثلة أسس التوزيع: عدد الموظفين، مساحة القسم، و ساعات تشغيل الآلات. وكلما كان أساس التوزيع مرتبطًا بشكل أفضل بسبب حدوث التكلفة أو مستوى الاستفادة منها، أصبح توزيع التكلفة أكثر ملائمة.
3- توزيع تكاليف مراكز الخدمات
عند تحديد تكاليف مراكز الخدمات وأسس التوزيع، يتم تحميلها على المراكز المستفيدة، بحسب الطريقة التي تعتمدها المنشأة. وهناك 3 طرق رئيسية شائعة لتوزيع تكاليف مراكز الخدمات: طريقة التوزيع المباشر، طريقة التوزيع التنازلي، وطريقة التوزيع التبادلي.
- طريقة التوزيع المباشر
حيث توزع تكلفة كل مركز خدمي مباشرةً على مراكز الإنتاج المستفيدة منه، مع تجاهل الخدمات التي تقدمها مراكز الخدمات لبعضها البعض. ومن أهم مميزات هذه الطريقة بساطتها ولكنها لا تعكس التكلفة الناتجة عن الخدمات المتبادلة بين مراكز الخدمات
- طريقة التوزيع التنازلي
وتعتمد هذه الطريقة على توزيع تكاليف مراكز الخدمات بترتيب محدد، حيث يبدأ التوزيع بالمركز الذي يقدم خدمات أكبر للمراكز الأخرى وفق معيار مناسب، ومن ثم ينتقل إلى المركز التالي. ويتم وتعترف هذه الطريقة بجزء من الخدمات المتبادلة بين مراكز الخدمات، لكنها لا تعكسها بالكامل.
- طريقة التوزيع التبادلي
وتأخذ هذه الطريقة في الاعتبار الخدمات المتبادلة بين مراكز الخدمات، أي إنه إذا كان مركز الصيانة يستفيد من خدمات تقنية المعلومات، وفي الوقت نفسه تستفيد تقنية المعلومات من خدمات الصيانة، يتم احتساب هذا التبادل عند القيام بتحديد التكلفة النهائية لكل مركز. وتتطلب هذه الطريقة استخدام معادلات متزامنة وبالتالي فهي تٌعد طريقة أكثر تعقيدًا.
4. تحميل التكاليف الموزعة على المراكز المستفيدة
حيث يتم بعد الانتهاء من توزيع تكاليف مراكز الخدمات، إضافة الحصة المخصصة إلى تكلفة المراكز المستفيدة، لذلك تظهر التكلفة الإجمالية لكل مركز بصورة أكثر شمولية. ومن ثم من الممكن استخدام هذه البيانات في حساب تكلفة المنتجات أو الخدمات، وتحليل تكلفة كل نشاط، ومقارنة التكاليف الفعلية بالمخططة.
طرق توزيع التكلفة الخدمية على مراكز التكلفة الإنتاجية
هناك خمس طرق لتوزيع التكلفة الخدمية على التكلفة الإنتاجية يتم اختيار إحداها طبقًا لسياسة الشركة والمدير المالي، فيما يلي شرح هذه الطرق:-
1) طريقة التوزيع الإجمالي:
في هذه الطريقة يتم تجميع تكاليف كل مراكز الخدمات في مبلغ إجمالي، ثم يُوز على مراكز الإنتاج فقط، فإذا كانت هناك أربع مراكز خدمية تُحسب جميعًا ثم تُضاف إلى القيمة الإجمالية لمراكز التكلفة الإنتاجية.
2) طريقة التوزيع الانفرادي:
في هذه الطريقة تُوزَّع تكاليف كل مركز خدمة على حدةٍ على مراكز الإنتاج التي تستفيد من خدماته فقط.
3) طريقة التوزيع التنازلي:
تعتمد هذه الطريقة بشكل رئيسي على توزيع تكاليف المراكز الخدمية ذات القيمة الأقل على جميع الأقسام ذات القيمة الأكبر التي تستفيد من هذه الخدمات سواءً أكانت إنتاجية أم خدمية وذلك بشكل تنازلي.
4) طريقة التوزيع التبادلي:
يعيب هذه الطريقة أنها معقدة نوعًا ما إلا أنه تراعي عدالة التوزيع أكثر من الطرق السابقة، وتظهر الحاجة إليها في حال تطلب الأمر مراعاة الخدمات المتبادلة بين المراكز المختلفة. ووفقًا لهذه الطريقة يتم تحميل مركز الخدمة بتكلفة الخدمة التي يستفيد بها من أي مركز خدمة آخر.
5): تحديد معدلات تحميل التكاليف على مراكز التكلفة
كما سبق وأشرنا إلى ضرورة تحديد وحدة التكلفة، نأتي الآن إلى الخطوة الأخيرة ذات الصلة بهذا الأمر حيث يتم تحديد القيمة الموجهة لوحدة المنتج في كل مركز إنتاجي، وذلك وفقًا لطبيعة النشاط وعملية التشغيل. وتسير معدلات التحميل زيادةً ونقصًا وفقًا لمراكز الإنتاج.
ما هي التحديات التي يمكن مواجهتها عند إعداد مراكز التكلفة؟
يُمكن مواجهة بعض التحديات عند استخدام مراكز التكلفة، لذا يجب إدراك هذه التحديات جيدًا، إن كانت تتعلق بالموظفين أو بصعوبة تحديد التكاليف أو غيرها. تعرف على التحديات في النقاط التالية ومعرفة كيف يتم التعامل معها:-
1/ صعوبة تخصيص مراكز التكلفة
صعوبة تخصيص مراكز التكلفة في الشركات الصناعية أو التجارية بشكل صحيح بما يتوافق مع الهيكل التنظيمي وأنشطة المؤسسة، ويحدث ذلك عادة نتيجة عدم جمع البيانات المتعلقة بالتكاليف بشكل شامل ودقيق خاصة في المؤسسات الكبيرة التي تعمل في عدة أنشطة متفرعة، مما يؤدي في النهاية إلى عدم دقة نتائج تحليل التكاليف.
2/ تحديات توزيع التكاليف الغير مباشرة
صعوبة توزيع التكاليف غير المباشرة على مراكز التكلفة المتعددة بسبب سوء اختيار الأساس المناسب لتوزيع هذا النوع من التكاليف سواء على أساس ساعات العمل، أو عدد الوحدات المنتجة.
يؤدي عدم الدقة أو التوزيع الغير عادل للتكاليف الغير مباشرة إلى نتائج مضللة بشأن الأداء المالي لمراكز التكلفة، وبالتبعية يؤثر ذلك على اتخاذ القرارات المتعلقة بإدارة التكاليف وتوزيع الموارد.
3/ نقص خبرة المسؤولين عن إدارة مراكز التكلفة
عدم توافر الخبرة اللازمة لدى المسؤولين عن إدارة مراكز التكلفة يؤدي إلى صعوبة فهم كيفية توزيع التكاليف بكفاءة، وكذلك يُصعب فهم التفاعلات المتراكمة بين شجرة مراكز التكلفة وتأثيرها على الأداء العام.
4/ تغيير العمليات الإنتاجية والتشغيلية
تقييم مراكز التكلفة بشكل دوري وإعادة تخصيصها وتوزيعها نتيجة التغيرات المستمرة في عمليات التشغيل والإنتاج.
هناك طريقة أخرى لتجنب المشاكل والأخطاء التي قد تواجهها عند إعداد مراكز التكلفة، وهي باستحدام نظام دفترة المحاسبي الذي يساعدك على تخصيص التكاليف ومراقبة المصروفات والإيرادات بدقة عالية.
إدارة مراكز التكلفة وربطها بالحسابات على برنامج دفترة
يُقدم لكم برنامج دفترة حساب مراكز التكلفة ضمن الحسابات العامة في النظام باعتباره وسيلة مهمة جدًا في حساب التكاليف، كما وفرت مجموعة من الميزات ذات الصلة التي تجعل منه أداة فعالة في اتخاذ القرارات الإدارية والمالية، وسنقوم في السطور التالية بتقديم شرح واضح لكيفية استخدام مراكز التكلفة على دفترة وربطها بالحسابات.
إنشاء وتعيين مراكز التكلفة
في البداية يجب أن تتأكد من تفعيل الحسابات العامة من تطبيق "إدارة الحسابات"، وذلك بالضغط على "الإعدادات" من القائمة الرئيسية واختيار "إدارة التطبيقات". والآن قُم بتفعيل خيار "الحسابات العامة والقيود اليومية". كما يظهر في الصورة، ثم اضغط على "حفظ". 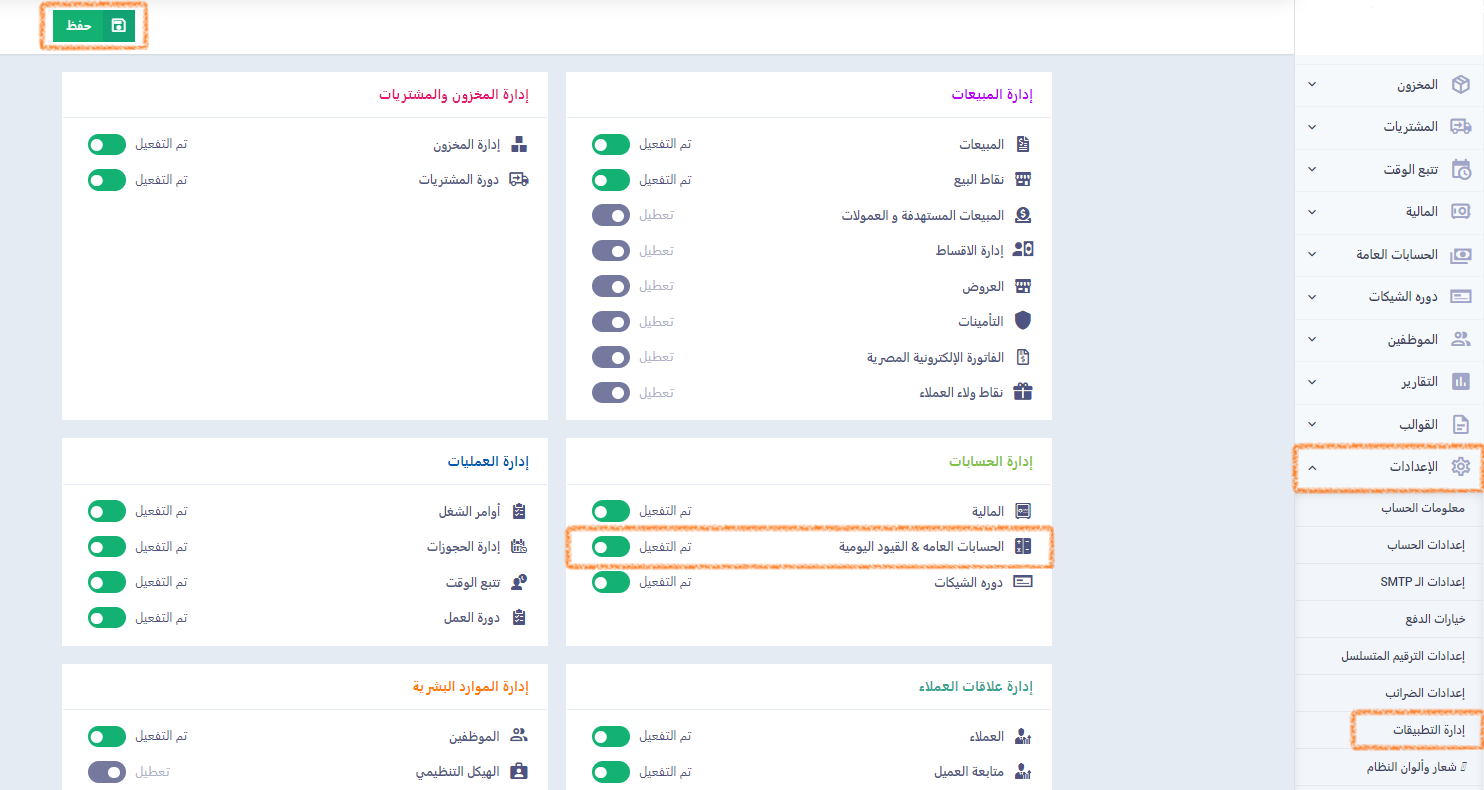
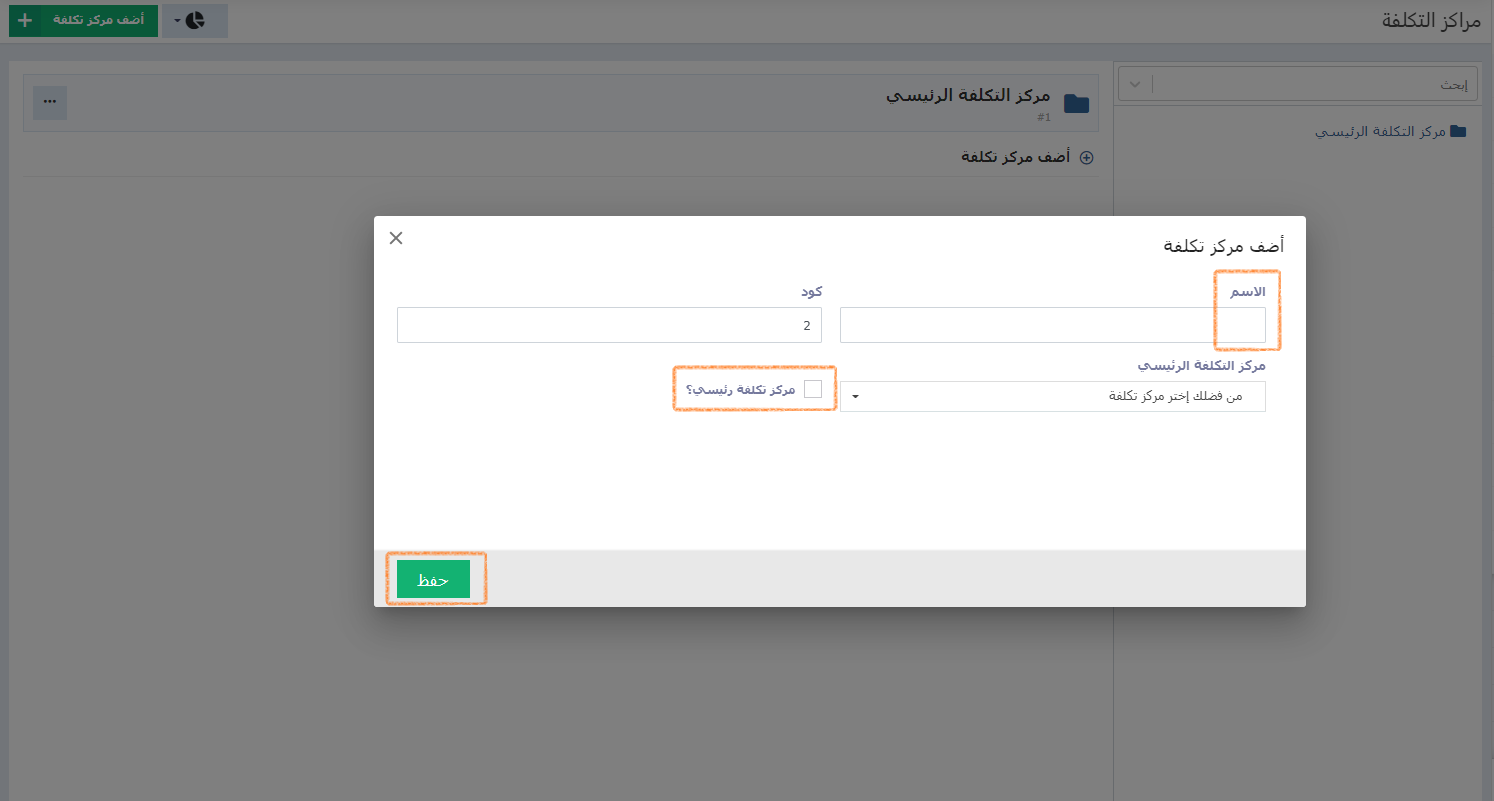
لكي تبدأ في إنشاء مراكز التكلفة، لا بد من توافر مركز تكلفة رئيسي أولًا تندرج تحته مجموعة من المراكز الفرعية، لذا فالخطوة الأولى هي إنشاء مركز تكلفة رئيسي، ثم إضافة مراكز تكلفة فرعية تابعة له. وبعدها نَصِل إلى مرحلة تعيين المصروفات إلى هذه المراكز. ولإنشاء مركز تكلفة رئيسي نذهب إلى "الحسابات العامة" من القائمة الرئيسية، ثم نضغط على "مراكز التكلفة"، وبعدها نضغط على زر "أضف مركز تكلفة" أعلى يسار الصفحة، لتظهر لنا الشاشة العائمة الموضحة في الصورة. والآن نُضيف "الاسم" لمركز التكلفة الرئيسي الجديد، ونقوم بتفعيل خيار "مركز تكلفة رئيسي".
بذلك نكون قد أنشأنا مركز تكلفة رئيسيًا، ونلاحظ ظهوره داخل الصفحة الخاصة بإدارة مراكز التكلفة. والخطوة التالية هي إنشاء مركز تكلفة فرعي تابع له. أسفل مركز التكلفة الرئيسي، نضغط على "أضف مركز تكلفة". 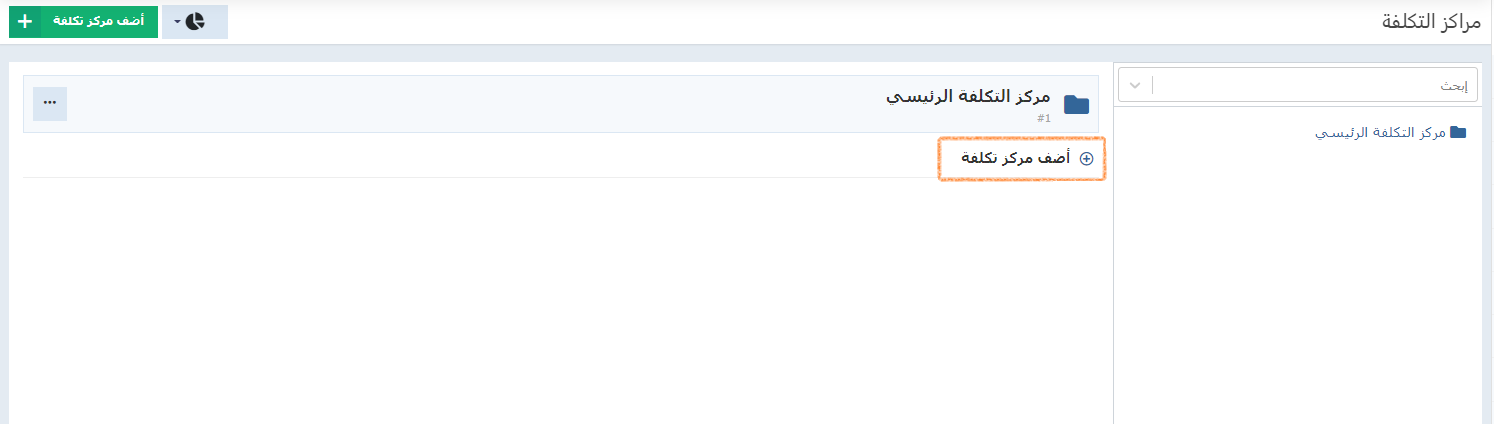
والآن نضع الاسم الخاص بمركز التكلفة الفرعي، وفي الخانة التي هي أسفل خانة الاسم نحدد مركز التكلفة الرئيسي. 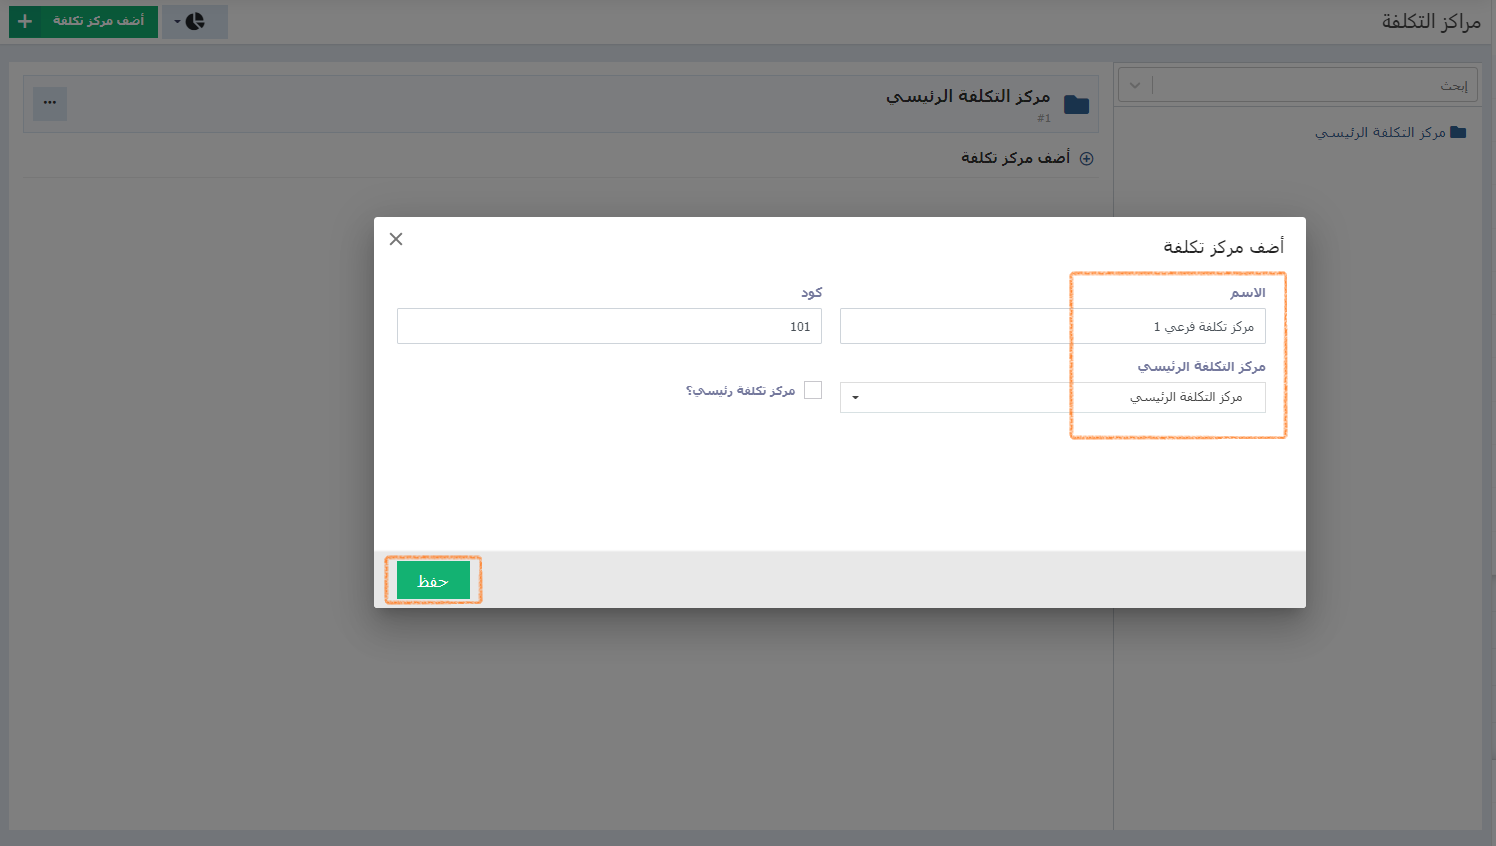
يمكنك إضافة أكثر من مركز فرعي لمركز التكلفة الرئيسي الواحد، كما يمكنك بالتأكيد إضافة أكثر من مركز رئيسي يتبعه عدد من المراكز الفرعية، فلك الحرية الكاملة في ضبط شجرة مراكز التكلفة لديك وفقًا لطبيعة نشاط مؤسستك.
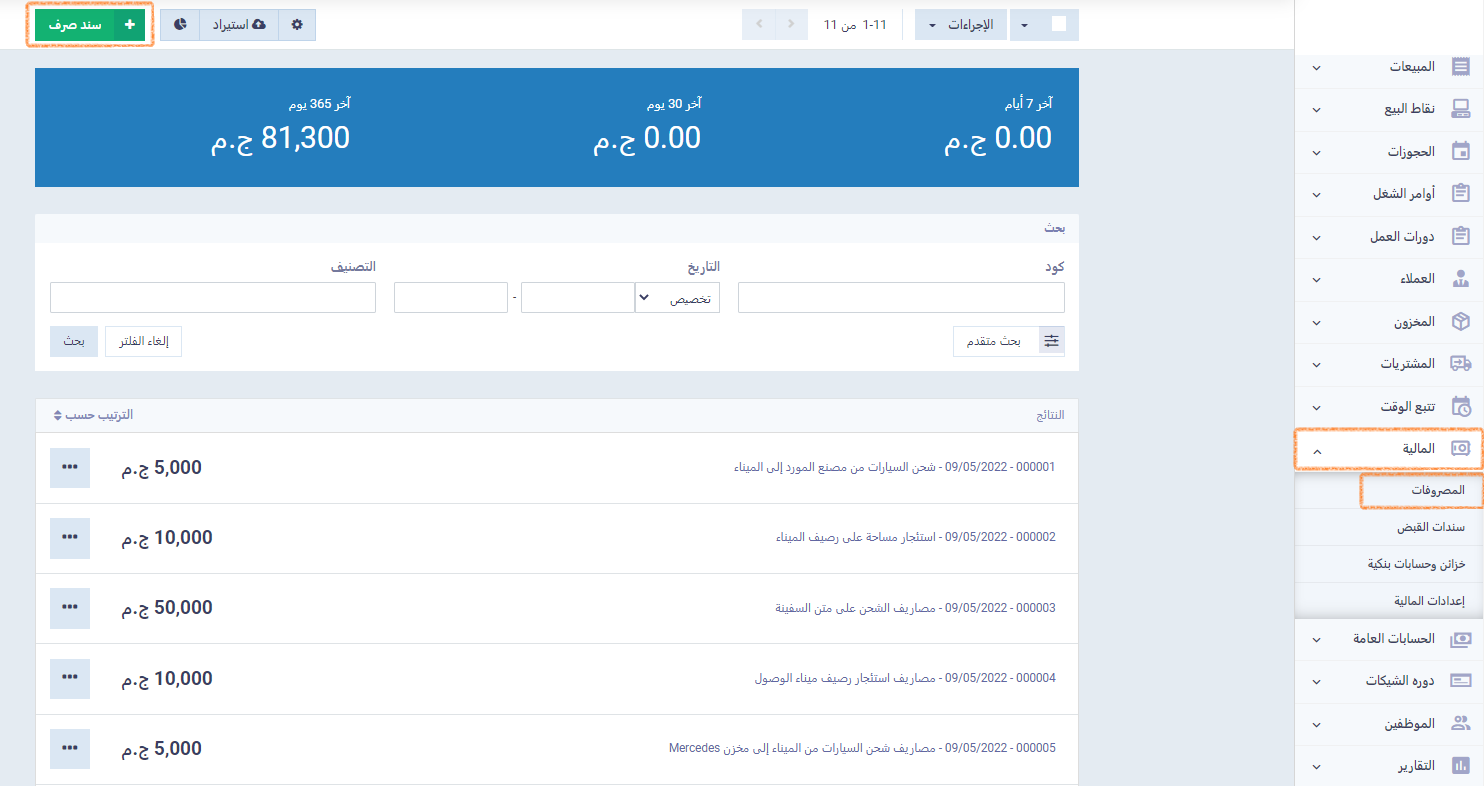
والآن نقوم بإضافة أي مصروف وتعيين مراكز تكلفة له. ننتقل أولًا إلى الصفحة الخاصة بإنشاء سند الصرف، من خلال الضغط على "المالية" من القائمة الرئيسية، ثم اختيار "المصروفات" وبعدها نضغط على زر "سند صرف".
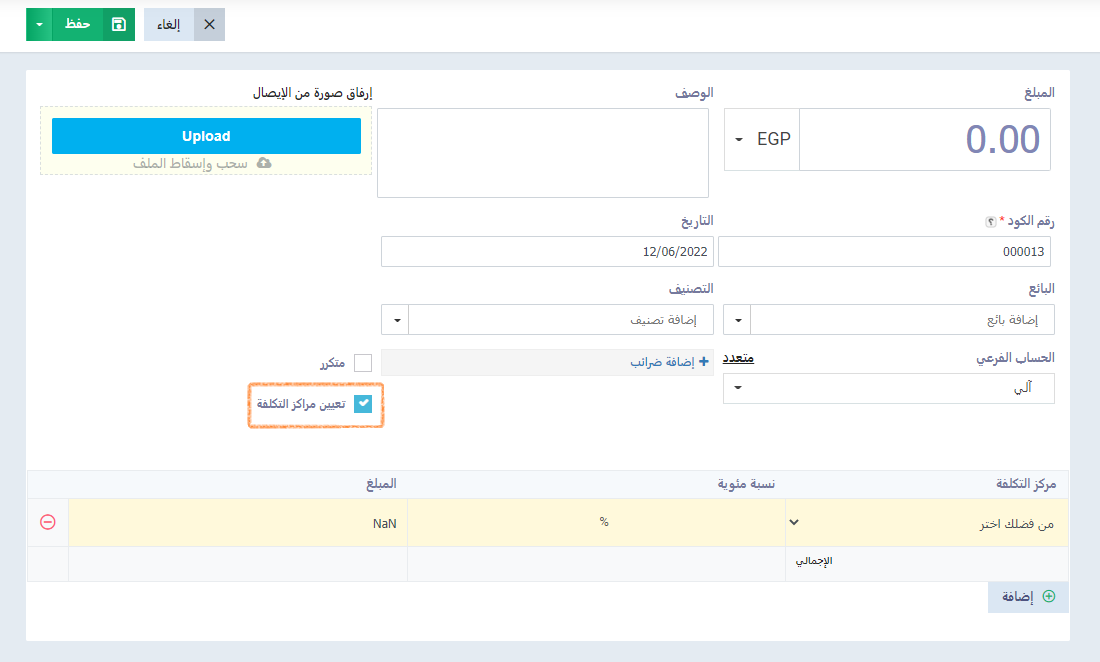
بعد إدخال كافة البيانات الأساسية الخاصة بالمصروف كالمبلغ والوصف ... إلخ، يمكن تفعيل خيار "تعيين مراكز التكلفة" لتظهر لنا الخانات الخاصة بضبط مراكز التكلفة التي ستتحمل الكل أو الجزء من المصروف وتحديد نسبتها.
قُم بتحديد مركز التكلفة المطلوب، ثم اختر بين تسجيل القيمة في صورة نسبة مئوية أو مبلغ ثابت.
سيقوم النظام بضبط الخانة الأخرى بشكل آلي أيًا كان اختيارك، أي أنه في حال إدخال نسبة سيقوم النظام بمعالجة القيمة واحتساب المبلغ بناءً على قيمة المصروف الكلية والنسبة التي قمت بإدخالها، والعكس صحيح ففي حال إدراج المبلغ الثابت سيعمل النظام على حساب النسبة المقابلة لهذه القيمة. 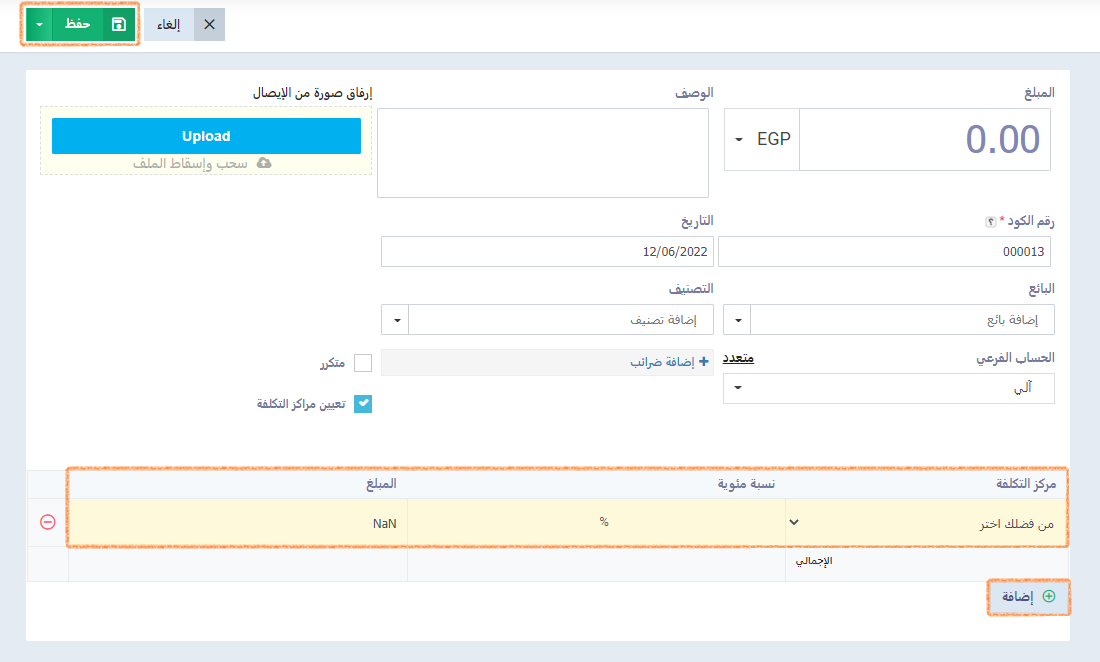
ويمكنك تعيين أكثر من مركز تكلفة للمصروف نفسه بالضغط على "إضافة".
ربط مراكز التكلفة بالحسابات
يمكنك ربط حسابات الشركة بمراكز التكلفة، فمثلاً يمكن إنشاء حساب فرعي تحت بند المصروفات أو الإيرادات بالدليل المحاسبي وربط هذا الحساب بمركز تكلفة معين أو عدة مراكز.
وللقيام بذلك نضغط على "المالية" من القائمة الرئيسية، ثم نضغط على "مراكز التكلفة"، ثم نضغط على "حسابات بدون مراكز تكلفة" كما يظهر في الصورة.
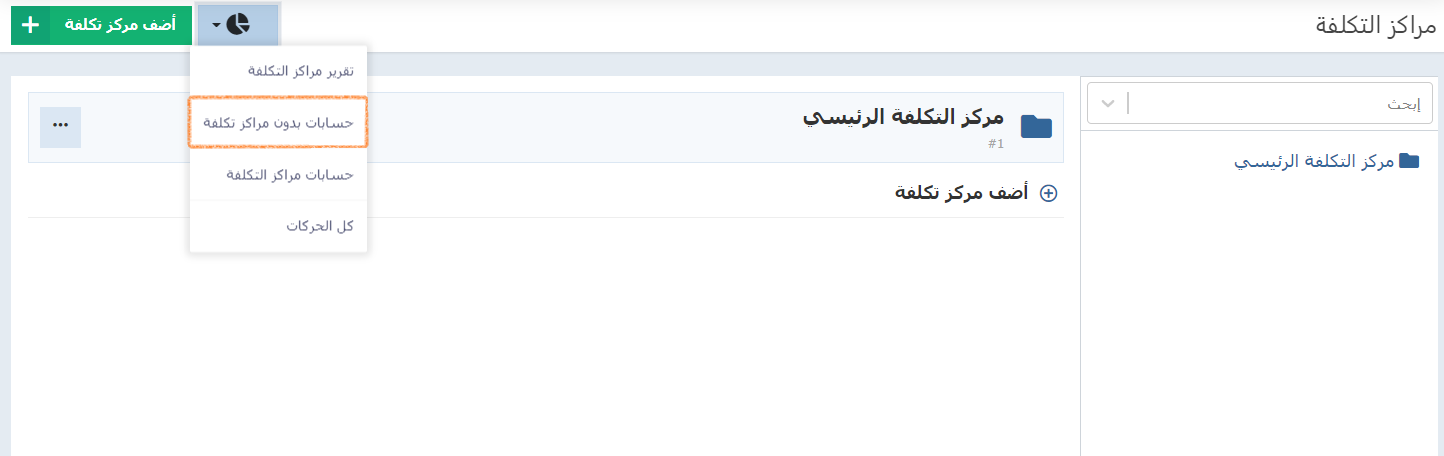
الآن من بين كافة الحسابات المتاحة المعروضة، يمكن الضغط على "تعيين مراكز التكلفة" يسار الحساب الذي تريد تعيين مركز تكلفة له. 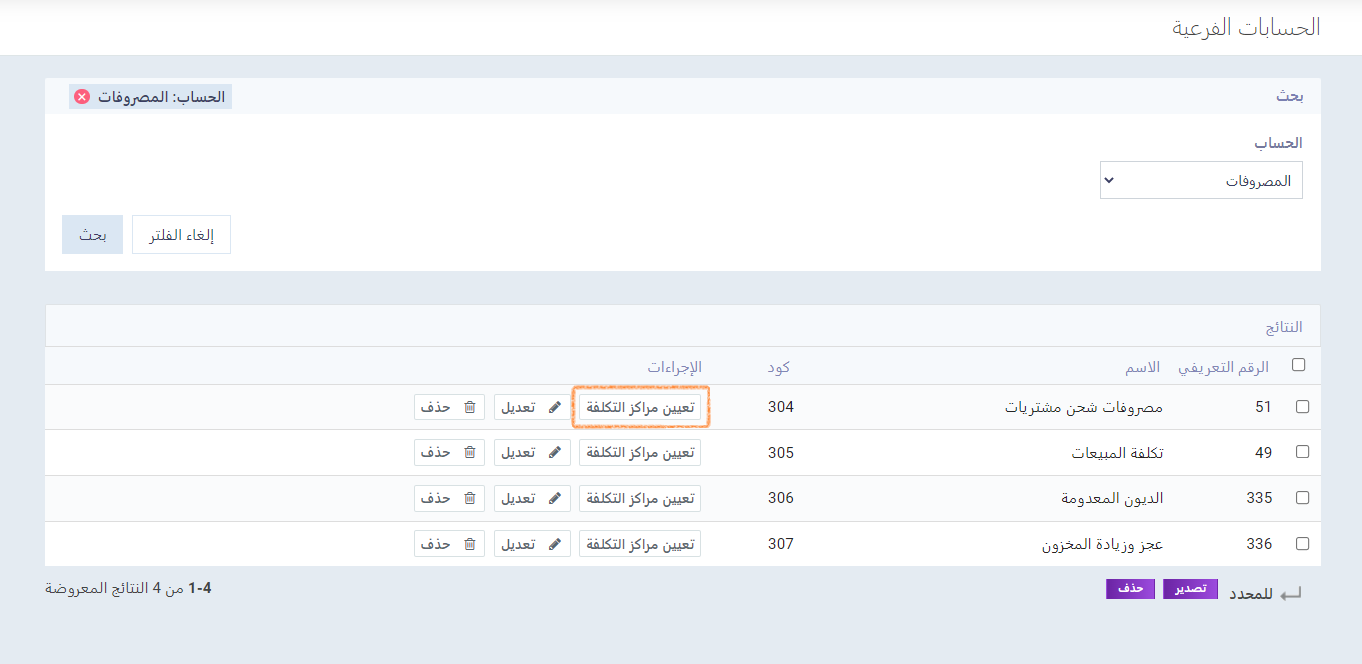
عند الضغط عليه ننتقل إلى الصفحة الخاصة بتحديد مراكز التكلفة التي سيتم ربطها بهذا الحساب، مع تحديد النسبة أو المبلغ الخاص بكل مركز. ويمكن كما ذكرنا سابقًا إضافة عدة مراكز من خلال الضغط على "إضافة" وتعيين مركز آخر، ثم الضغط على "حفظ". 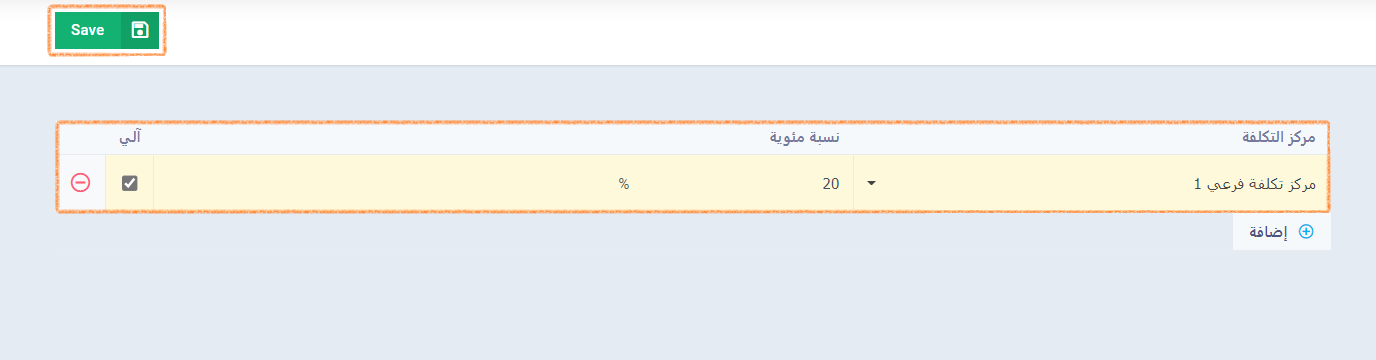
والآن لم يتبقَّ سوى استعراض ميزة التقارير الخاصة بمراكز التكلفة، حيث يتيح برنامج دفترة مجموعة من التقارير التي تعرض كافة مراكز التكلفة الرئيسية والفرعية، وأيضًا تقارير خاصة بمراكز التكلفة المرتبطة بحسابات الشركة، مع مجموعة أدوات فلترة تجعل من عملية العرض واستخراج البيانات أكثر دقة وسهولة.
يتم الوصول إلى التقارير من خلال الضغط على "الحسابات العامة" من القائمة الرئيسية، ثم الضغط على "مراكز التكلفة"، ثم الضغط على أيقونة إدارة مراكز التكلفة واختيار "تقرير مراكز التكلفة" كما يظهر في الصورة.
يمكن للتقرير عرض مراكز التكلفة الرئيسية والفرعية، والرصيد الخاص بكل مركز تكلفة من مدين ودائن، مع تفصيل للعمليات الخاصة بالمصروفات والإيرادات التي اعتُمِدت بالحساب.
الاسئلة الشائعة
ما هو الفرق بين مركز التكلفة ومركز الدخل؟
يُمكن الفارق بين مركز التكلفة ومركز الدخل في نطاق التركيز الخاص بكلاً منهما، حيث تُركز مراكز التكلفة على تتبع تكاليف الشركة فقط، بينما يُركز مركز الدخل على تتبع الإيرادات والتكاليف والارباح معًا خلال فترة محاسبية مُحددة.
هل هناك عدد محدد لمراكز التكلفة التي يجب أن تمتلكها الشركة؟
لا يوجد عدد مُحدد لمراكز التكلفة التي يجب أن تمتلكها الشركة، ويتوقف عدد وتقسيم مراكز التكلفة حسب طبيعة نشاط الشركة، وفي حال أي تغييرات طارئة على العمليات الإنتاجية والتشغيلية يجب إعادة تخصيص مراكز التكلفة لضمان دقة البيانات المُستنتجة منها.
ما هو تصنيف محاسبة مراكز التكلفة؟
تندرج محاسبة مراكز التكلفة تحت بند المحاسبة الإدارية ولا يختص بها المحاسبة الضريبية أو المالية، وذلك لأن مراكز التكلفة تركز على توفير معلومات تفصيلية تساعد الإدارة الداخلية على اتخاذ القرارات المتعلقة بأسعار المنتجات، وتحسين الكفاءة، وتخصيص الموارد، ولا يوجد لها تأثير مباشر على الضرائب.
هل تحتاج الشركة إلى مركز تكلفة؟
نعم بالتأكيد تحتاج الشركة إلى مركز التكلفة، وذلك وبناء على الوظيفة الرقابية لمراكز التكلفة على التكاليف والإيرادات وصافي الأرباح، وبالرغم من أن مراكز التكلفة لا يقع على عاتقها أي مسؤولية تتعلق بالقرارات المالية الخاصة بالإيرادات والاستثمار، إلا أنه لا يُمكن الاستغناء عن أحد مراكز التكلفة حتى إذا لم تُدرّ دخل.
ما الفرق بين مراكز التكلفة والفروع محاسبياً؟
الفارق هو أن الفروع تكون عبارة عن تقسيمات داخلية للشركة وتظهر على هيئة وحدات تفصيلية قد تكون مستقلة محاسبيًا أو تابعة للنظام المحاسبي الرئيسي، ويُمكن تسجيل البيانات المحاسبية للفروع بشكل منفصل أو متكامل، وهذا على عكس مراكز التكلفة التي تكون متصلة ببعضها البعض لقياس الأداء المالي والمساعدة في اتخاذ القرارات التي تساعد في زيادة الأرباح.
ما هي قيود مراكز التكلفة؟
قيود مراكز التكلفة هي العمليات المحاسبية التي يُمكن من خلالها تسجيل وتوجيه التكاليف إلى مراكزها الفعلية المرتبطة بأنشطة أو أقسام أو مشاريع معينة داخل الشركة، ويتم توجيه التكاليف وفقًا لهيكل المنظمة وعملياتها الداخلية، مما يسهل تتبع التكاليف، وتحليل الأداء بشكل دقيق والتعرف على المراكز التي تحقق أداءً جيدًا، والأخرى التي تحتاج إلى تحسين في إدارة التكاليف وتوزيع الموارد.
ما هو الفرق بين مركز التكلفة ووحدة التكلفة؟
الفارق الرئيسي هو أن وحدة التكلفة عبارة عن جزء من مركز التكلفة، حيث يُشير مركز التكلفة إلى تتبع تكاليف قسم أو وظيفة مُحددة في الشركة، أما وحدة التكلفة تشير إلى قياس تكاليف وحدة محددة من منتج معين ينتجه القسم المحدد في مراكز التكلفة.
هل مركز التكلفة هو مركز المسؤولية؟
نعم مركز التكلفة هو نفسه مركز المسؤولية حيث يتحمل مسؤولية التكاليف ولكن لا يولد الإيرادات بشكل مباشر، ويتم تجاهل أي إيرادات أو دخل مرتبط بمراكز التكلفة وذلك لأغراض الإدارة الداخلية حيث أن الهدف الرئيسي من مراكز التكلفة هو تحليل التكاليف وليس تقييم الإيرادات.
فضلاً عن ذلك يساعد تجاهل الإيرادات وفصلها إلى سهولة تتبع التكاليف المرتبطة بمراكز التكلفة بدقة والبحث عن سُبل لترشيد النفقات، مما يُمكن الإدارة من بتحليل الأداء الداخلي وتحسين كفاءة عمليات التشغيل والإنتاج.
ما هي عملية توزيع التكاليف على مراكز التكلفة؟
عملية توزيع التكاليف على مراكز التكلفة هي عبارة عن تخصيص التكلفة غير المباشرة على الأقسام داخل مركز التكلفة بهدف تحديد تكلفة كل مركز على حدى مما يضمن الدقة في البيانات والمساعدة في اتخاذ افضل القرارات المتعلقة بتسعير.
ما هو دليل مراكز التكلفة؟
دليل مراكز التكلفة هو قائمة توضح تصنيفات مراكز التكلفة داخل الشركة وذلك لإمكانية تتبع وتحليل كل تكلفة قسم على حدى لاتخاذ القرارات المستنيرة.
ما هي مراكز التكلفة في الشركات التجارية؟
مراكز التكلفة فى الشركات التجارية هي مجموعة من تصنيفات الأقسام داخل الشركة بهدف تتبع وتحليل جميع التكاليف المرتبطة بالقسم بعينه، حتى يتمكن الفريق من تقييم أداء الشركة المالي.
ما هي مراكز التكلفة في شركات المقاولات؟
مراكز التكلفة في شركات المقاولات هي مجموعة من المراكز التكلفة التي تنقسم إلى مجموعات حسب كل نشاط داخل الشركة، تستخدم لتتبع وتحليل أداء الشركة المالي للقدرة على اتخاذ قرارات مستنيرة.
وبذلك نكون قد وصلنا إلى نهاية رحلتنا سويًا وقد أوضحنا فيها مفهوم مراكز التكلفة مع الشرح والتمثيل، وتطرقنا إلى نموذج لشجرة مراكز التكلفة، وانتهينا بشرح لكيفية استخدام مراكز التكلفة على برنامج إدارة مراكز التكلفة في دفترة المحاسبي وأهم ميزاته التي تجعل من إدارة حساباتك أمرًا سهلًا ودقيقًا، مع فريق دعم فني مستعد لتلقي استفساراتكم على مدار الساعة.

 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون