

محتويات المقال:
- مُلخص النقاط الرئيسية
- ما هو الرقم الضريبي؟
- ممَ يتكون الرقم الضريبي في السعودية؟
- كيف أحصل على الرقم الضريبي في السعودية؟
- كيف تقوم بالاستعلام عن الرقم الضريبي والتأكد منه؟
- كيف تتحقق من الرقم الضريبي؟
- كيفية استخدام الرقم الضريبي في الفواتير الإلكترونية والضرائب؟
- ما أهمية الرقم الضريبي في السعودية؟
- كيف تؤثر غرامات التأخير في التسجيل الضريبي على الأعمال؟
- ما هي استخدامات الرقم الضريبي في السعودية؟
- أخطاء يجب تجنبها و نصائح عند التعامل مع الرقم الضريبي(رقم التعريف الضريبي)
- طريقة إلغاء الرقم الضريبي
- مع دفترة لا تحمل هم الرقم الضريبي واضافته على جميع معاملاتك المالية
- الأسئلة الشائعة
نعود للحديث عن الأمور المتعلقة بإقرار السعودية لضريبة القيمة المضافة في يناير 2018 وتحديثها في يوليو 2020 برفع قيمتها من 5% إلى 15%، إلى جانب تبِعات ذلك من إلزام أصحاب الشركات داخل المملكة بحساب ضريبة القيمة المضافة على خدماتهم ومنتجاتهم، وإعداد الإقرار الضريبي بشكل دوري، بعد أن كانت الضرائب خاصة بالشركات الأجنبية فقط، والاكتفاء بتطبيق الزكاة على الشركات السعودية.
إلى جانب ذلك، ألزمت هيئة الزكاة والضريبة والجمارك الشركات بتضمين الرقم الضريبي الخاص بها داخل أي فاتورة بيع أو شراء، بالإضافة إلى عدد من المتطلبات التي ينبغي الالتزام بها عند إصدار فاتورة ضريبة القيمة المضافة.
وفي ضوء ذلك، خصصنا هذا المقال لنتعرف أكثر على المقصود بالرقم الضريبي، وكيفية الحصول عليه، وغير ذلك من المعلومات المهمة والضرورية لأي صاحب أعمال.
ما هو الرقم الضريبي؟
الرقم الضريبي هو عبارة عن رقم فريد تُعرّف به الشركات وتُثبَت من خلاله هويتُها في أي تعامل ضريبي، مثلُه في ذلك مثل رقم الهوية للأفراد، ولكن فيما يخص ضرائب المنشآت. ويعتبر الرقم الضريبي من المعلومات الحساسة والمهمة حيث يتم استخدامه في إثبات شرعية الشركات لحماية المستهلكين من التعامل مع المؤسسات الزائفة، وكذلك هو الوسيلة لتقديم الإقرارات الضريبية لضمان الوفاء بمتطلبات واشتراطات القانون.
ولتتذكر دائمًا: شركة بلا رقم ضريبي هي شركة غير موجودة!
ومن الجدير بالملاحظة أنه قد يُطلق على الرقم الضريبي في السعودية VAT ID اختصارًا لـ”Value Added Tax” أي رقم ضريبة القيمة المضافة، كذلك يُطلق عليه في السعودية TIN اختصارًا لـ”Taxpayer Identification Numbers” أي رقم التعريف الضريبي. وقد وجب التنويه بذلك بسبب شيوع هذه الرموز، فكثيرًا ما نجد أسئلة مثل “ما هو VAT Number؟” أو “كيف أحصل على VAT Number؟” إلى آخره.
في النهاية المقصود بالرقم الضريبي هو رقم خاص بالشركات لضمان احتفاظها بهويتها وهو من المعلومات التي تبقى سرية للشركات.
ممَ يتكون الرقم الضريبي في السعودية؟
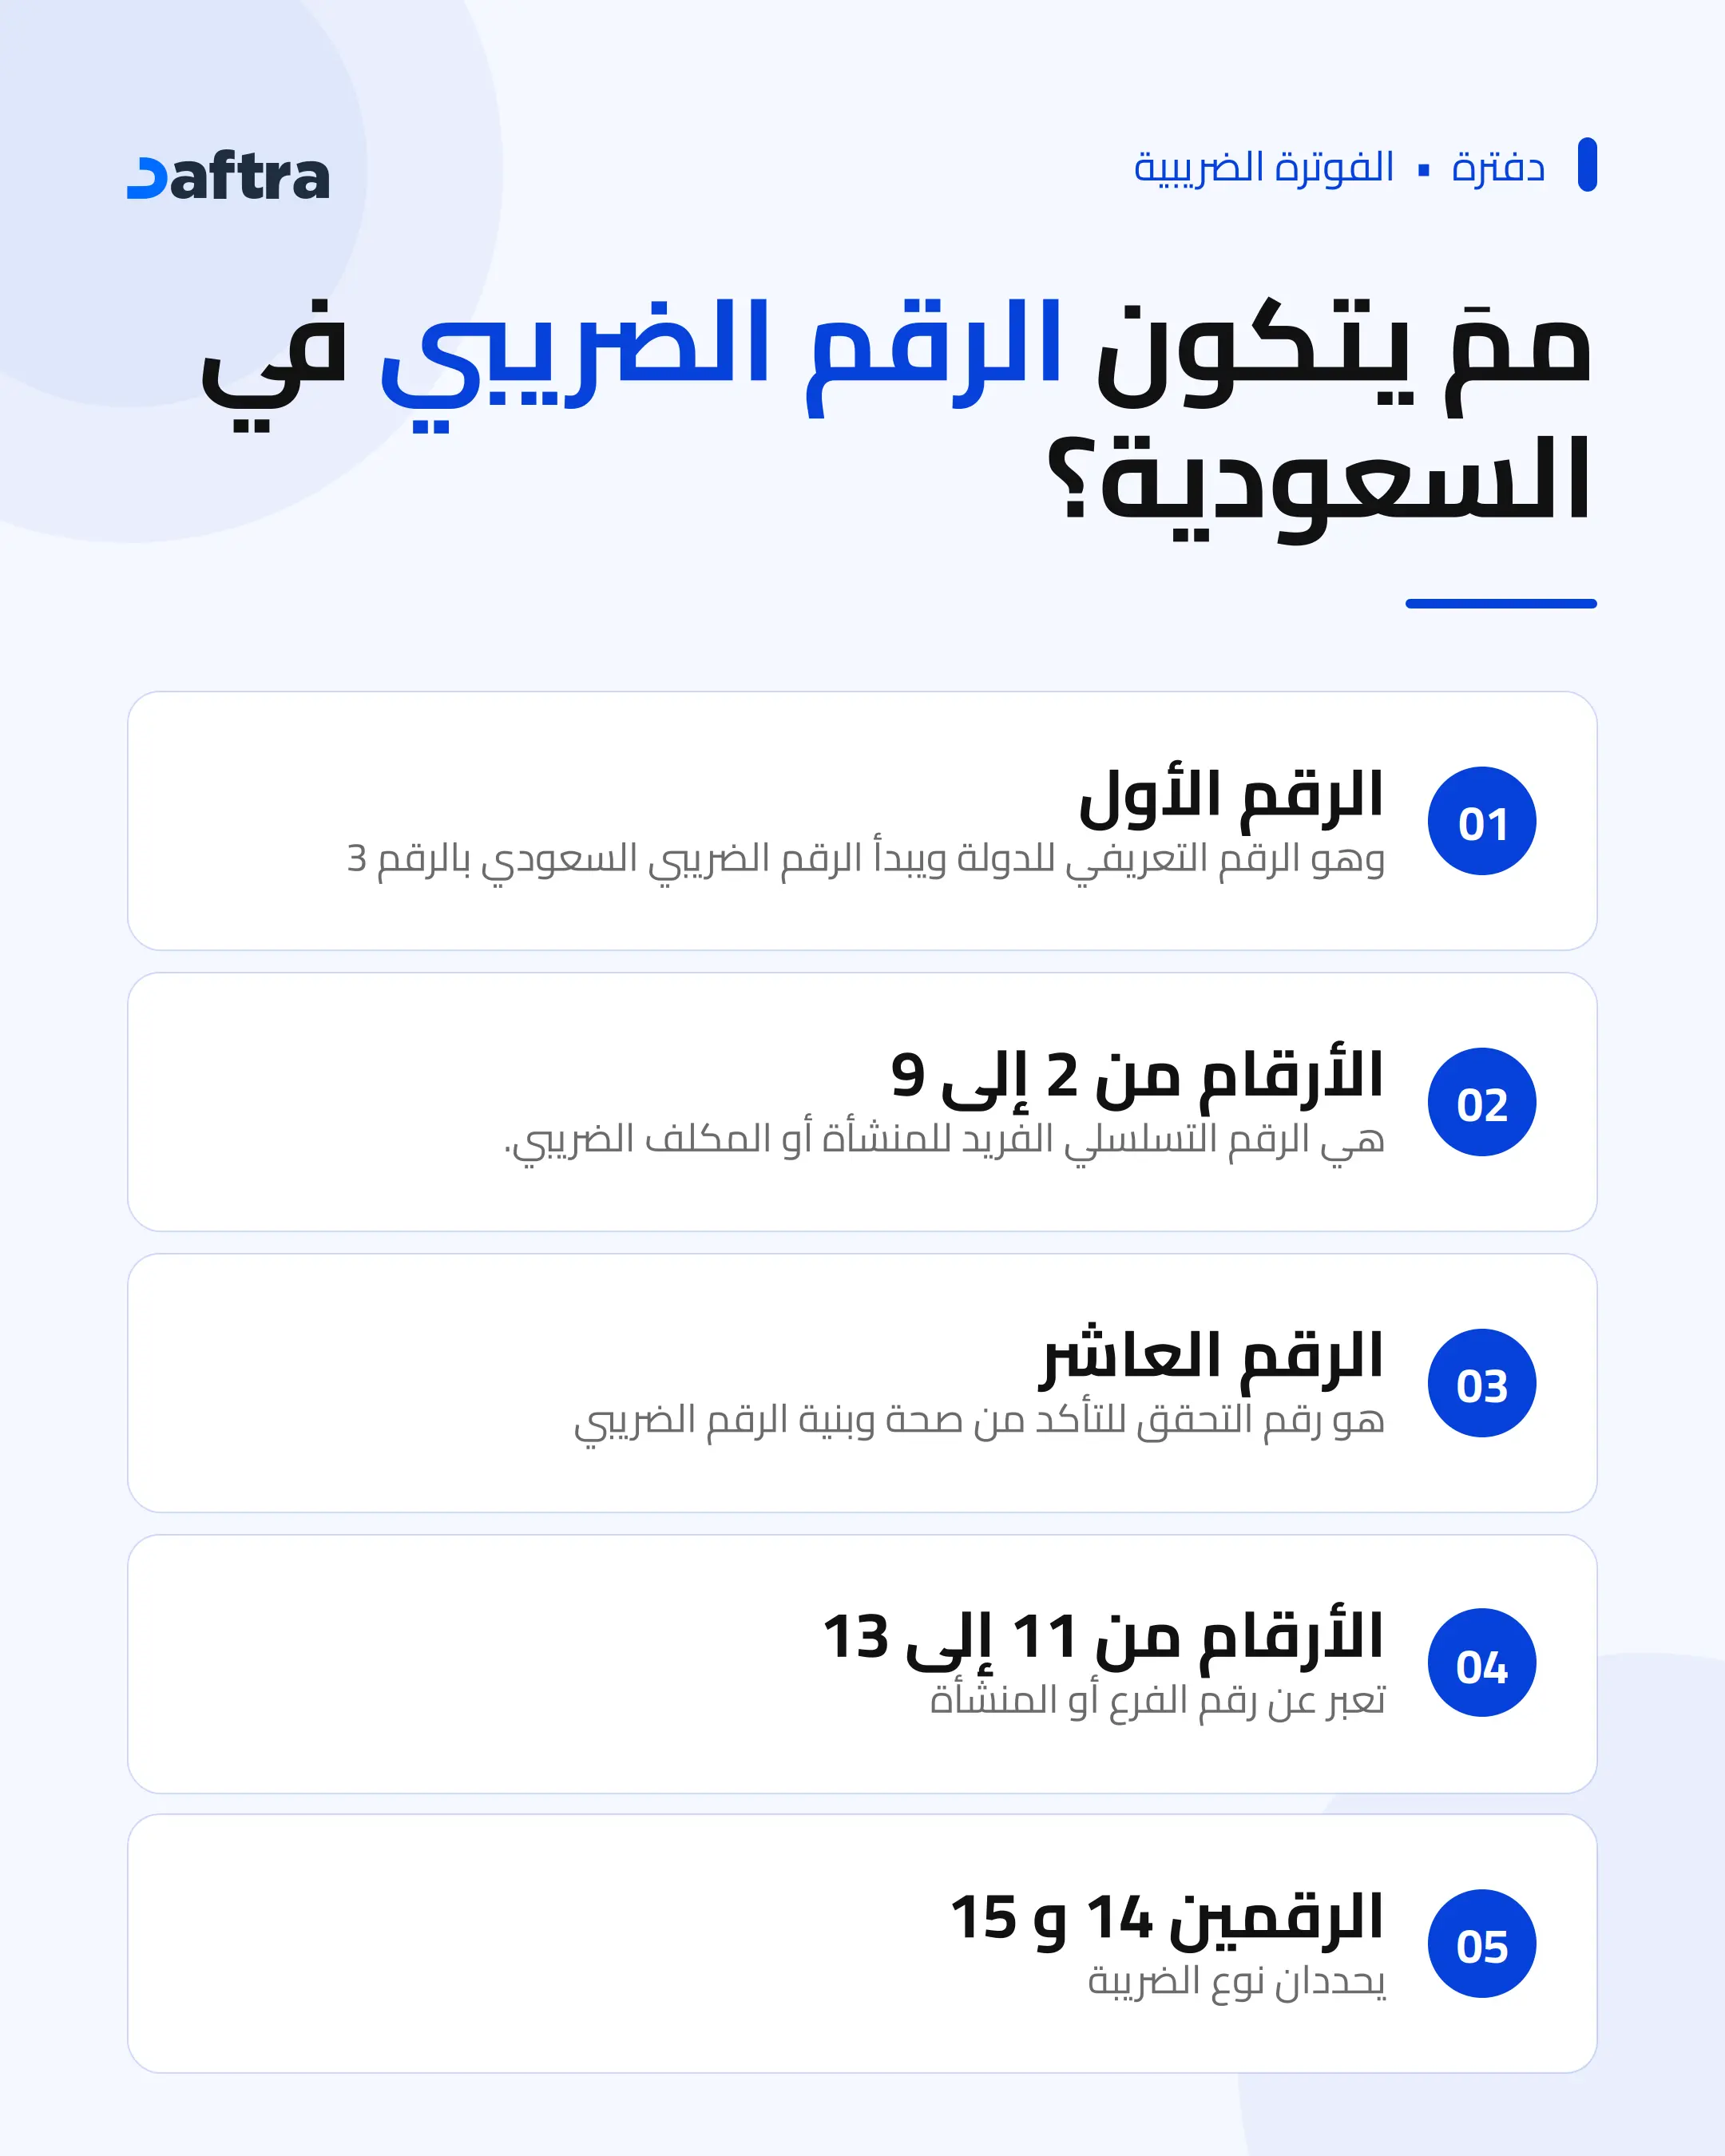
بعد أن تعرفت على المقصود من الرقم الضريبي، يجب أن تعرف تقسيم هذا الرقم وعن ماذا يعبر كل جزء منه ، ينقسم الرقم الضريبي إلى 5 أجزاء وكل جزء يحتوي على معلومة معينة مثل الرقم التعريفي، الرقم التسلسلي، رقم التحقق، وأجزاء أخرى مهمة، إليك أجزاء الرقم الضريبي بالتفصيل:
- الرقم الأول: وهو الرقم التعريفي للدولة ويبدأ الرقم الضريبي السعودي بالرقم 3
- الأرقام من 2 إلى 9: هي الرقم التسلسلي الفريد للمنشأة أو المكلف الضريبي.
- الرقم العاشر: هو رقم التحقق للتأكد من صحة وبنية الرقم الضريبي
- الأرقام من 11 إلى 13: تعبر عن رقم الفرع أو المنشأة
- الرقمين 14 و 15: يحددان نوع الضريبة
ومن الجدير بالملاحظة أن الرقم الضريبي لا يتكرر إطلاقًا لمنشأتين مختلفتين، باعتباره وسيلة يتم من خلالها تمييز كل منشأة واتخاذ الإجراءات ذات الصلة بالضرائب معها، وتكراره لدى شركتين يتعارض مع تحقيق الغاية منه.
الفرق بين الرقم الضريبي والرقم المميز في الزكاة والدخل
من خلال الجدول التالي نستعرض الفروقات بين الرقم الضريبي والرقم المميز
| وجه المقارنة | الرقم المميز | الرقم الضريبي |
| عدد الخانات | يتكون من 10 خانات | يتكون من 15 خانة |
| استخدامه | يتم استخدامه في المعاملات العامة والمراسلات الزكوية، عند فتح ملف في الهيئة،دفع المستحقات،التسجيل في الضرائب الغير مباشرة | يتم استخدامه في الإقرارات الضريبية وإصدار الفواتير الضريبية وعند التدقيق أو المراجعة المالية وعند الرغبة في التحقق الضريبي |
| إلزامية ظهوره في الفواتير | غير ملزم الظهور في الفواتير الضريبية | إلزامي ويجب أن يتم إظهاره في كافة الفواتير |
| متى يتم إصداره | يتم إصداره عند تسجيل المنشأة لأول مرة سوءًا كان للأفراد أو الشركات | يتم إصداره عند تسجيل المنشأة بشكل رسمي في نظام ضريبة القيمة المضافة |
كيف أحصل على الرقم الضريبي في السعودية؟
يجب بدايًة معرفة ما هي الحالات التي يجب فيها استخراج رقم التعريف الضريبي VAT للمنشأة الخاصة بك، و متى يصبح اختياريًا ومتى لا تكون المنشأة مؤهلة للتسجيل:
1- التسجيل الإلزامي: يصبح التسجيل إلزاميًا للمنشآت خلال 30 يومًا في حال اسيفائهم للشروط التالية:
- أن يكون الشخص أو المنشأة مقيمًا في المملكة العربية السعودية.
- أن يصل حجم مبيعاتها السنوية الخاضعة للضريبة إلى 375,000 ريال ويتم فرض غرامات عند تأخر التسجيل. سواء تحقق هذا التجاوز خلال الـ12 شهرًا ماضيًا أو كان من المتوقع أن يتحقق خلال الـ12 شهرًا المقبلة.
2- التسجيل الاختياري: من الممكن أن تتقدم المنشآت التي لم تصل بعد إلى الحد الإلزامي التقدم بطلب تسجيل اختياري للاستفادة من بعض المزايا التي تشمل استرداد ضريبة المدخلات في حال تحقق الآتي:
- أن تكون المنشأة أو الشخص مقيمًا في المملكة
- عند وصول المبيعات السنوية الخاضعة للضريبة للمنشأة 187,000 ريال خلال الـ12 شهرًا الماضية
3- غير مؤهل للتسجيل: تصبح المنشأة غير مؤهلة للتسجيل عند عدم وصول مبيعاتها السنوية إلى 187,000 ريال، ويحظر عليها فرض أي ضريبة على عملائها.
فيما يلي نستعرض كيفية الحصول على الرقم الضريبي الخاص بمنشأتك:
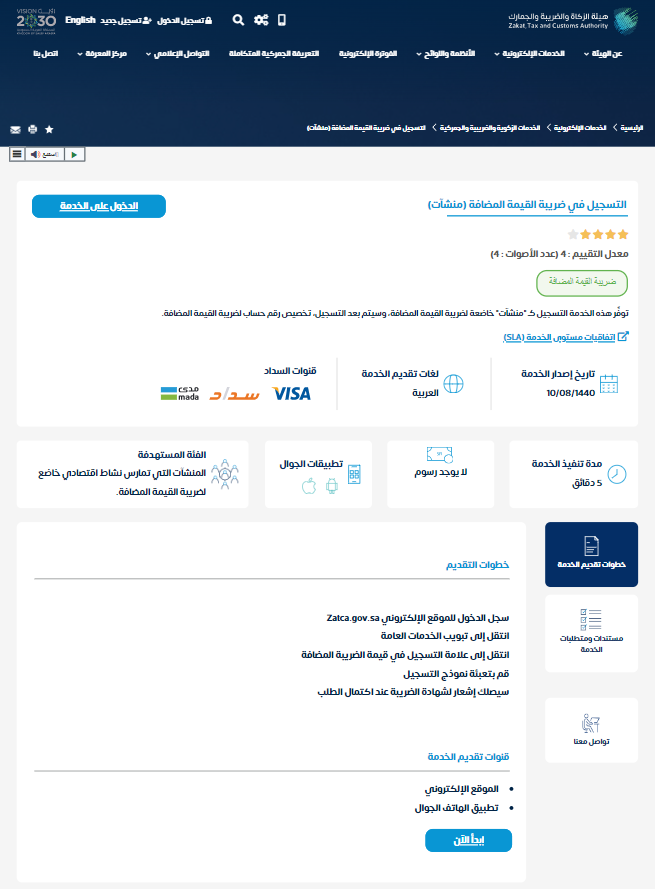
- قم بزيارة موقع الهيئة ومن ثم تسجيل الدخول إلى حساب المستفيد.
- قم بالانتقال إلى قسم الخدمات العامة.
- اختر علامة التسجيل في ضريبة القيمة المضافة
- قم بملئ نموذج التسجيل
- سوف يتم إرسال رسالة نصية وبريد إلكتروني بمجرد اكتمال الطلب الخاص بك .
ومما ينبغي التنويه به أنه يحق للشركة استلام الشهادة الضريبية فور اعتماد تسجيلها في النظام الضريبي وموافقة الهيئة بعد استيفاء كافة الشروط المطلوبة، حيث يتم إرسال الشهادة مع كافة البيانات الخاصة بالمنشأة متضمنةً الرقم الضريبي الذي يُلزم صاحب المنشأة بإدراجه في أي فواتير ضريبية صادرة أو واردة.
كيف تقوم بالاستعلام عن الرقم الضريبي والتأكد منه؟
إذا كانت لديك منشأة تجارية وتريد إصدار فاتورة ضريبية بما يتوافق مع متطلبات واشتراطات هيئة الزكاة والضريبة والجمارك في السعودية بخصوص نظام الفوترة الإلكترونية، فمن الضروري إضافة الرقم الضريبي للعميل في الفاتورة. وفي حال لم تكن تعرف هذا الرقم أو أردت التأكد من صحته فإليك كيفية الإستعلام عن الرقم الضريبي في خطوات بسيطة: :
- سجّل الدخول إلى موقع الهيئة عبر الرابط المذكور:
- اختر “خدمات عامة”.
- اختر خدمة “التحقق من التسجيل في ضريبة القيمة المضافة”.
- اضغط على زر “الدخول على الخدمة”.
- املأ البيانات المطلوبة لتنفيذ الخدمة.
- يظهر بعد إتمام الخطوات السابقة اسم المنشأة وما إذا كانت مسجلة بضريبة القيمة المضافة أو لا والرقم الضريبي.
كيف تتحقق من الرقم الضريبي؟

كيفية استخدام الرقم الضريبي في الفواتير الإلكترونية والضرائب؟
لرقم التعريف الضريبي VAT أهمية كبيرة جدًا في الفواتير الإلكترونية والضرائب، حيث إنه من الممكن أن تتعرض منشأتك للعقوبات والغرامات عند استخدامه بشكل خاطئ، فيما يلي نوضح الاستخدام الصحيح للرقم الضريبي في كلا الجانبين:
استخدام الرقم الضريبي في الفواتير الإلكترونية
يشمل استخدام رقم التعريف الضريبي في الفواتير الإلكترونية مايلي:
1. الفاتورة الضريبية المبسطة ( من المنشأة إلى المستهلك-B2C): ويتم إصدارها من خلال المطاعم والصيدليات و المحال التجارية، ويجب أن تشتمل على الرقم الضريبي الخاص بالمنشأة بشكل واضح. بالإضافة إلى إلزامية إضافته بطريقة مشفرة لكي يسمح للعميل عند مسح الكود بظهور الرقم الضريبي الخاص بمنشأتك وبالتالي إثبات نظامية الفاتورة.
2. الفاتورة الضريبية من منشأة إلى منشأة أخرى (B2B): حيث يتم إصدار هذا النوع في التعاملات التجارية بين الشركات، مع إلزامية وجود الرقم الضريبي الخاص بالبائع، بجانب إضافته في رمز الاستجابة السريع، وأيضًا يجب إضافة الرقم الضريبي الخاص بالمنشأة التي ترغب في الشراء من منشأتك.
حيث أنه في حال إغفال إضافة الرقم الضريبي للمشتري فإنه قد لا يتمكن من استخدام الفاتورة لخصم ضريبة المدخلات، وبالتالي قد تتعرض لامتناعه عن التعامل مرة أخرى مع منشأتك أو رفض الفاتورة.
استخدام رقم التعريف الضريبي VAT في الإقرارات والمعاملات الضريبية
لا يقتصر دور الرقم الضريبي فقط على إلزامية وجوده في الأوراق الرسمية الخاصة بمنشأتك بل تشمل:
- يٌعد الرقم الضريبي عامل مهم جدًا عند تقديمك لإقراراتك الدورية، حيث إنه عند رغبتك في تقديم الإقرار الخاص بضريبة القيمة المضافة سوءًا كان إقرارًا شهريًا أو ربع سنوي فإنه يتم ربط كافة المبيعات والمشتريات بالرقم الضريبي الخاص بك.
- يساهم تسجيل الرقم الضريبي الخاص بمنشأتك من قبل المورد الذي ترغب بالشراء منه في خصم ضريبة المدخلات وبالتالي فإنه عند عدم وجوده سوف تقوم بتحميلها بالكامل.
- يساهم الرقم الضريبي في عملية الاستيراد والتخليص الجمركي، حيث إنه عند قيامك باستيراد مواد من خارج المملكة يتم ربط بيان الاستيراد الجمركي بالرقم الضريبي الخاص بك بهدف احتساب ضريبة القيمة المضافة المستحقة بشكل تلقائي سليم وبالتالي تسهيل عملية تسويتها في الإقرار.
- يجب أن يتم إرفاق الرقم الضريبي في الشهادة الضريبية الخاصة بمنشأتك في جميع الفروع الخاصة بالمنشأة، بالإضافة إلى أهمية وضعه في الموقع الإلكتروني.
ما أهمية الرقم الضريبي في السعودية؟
تسجيل المنشأة في منظومة هيئة الزكاة في السعودية هو أمر إلزامي. المنشآت لها رقم ضريبي خاص يعبر عن قانونيتها.
وينبغي أن يظهر هذا الرقم بالفواتير وهو شرط لا يمكن التغاضي عنه، وإلا تتعرض المنشأة إلى غرامة.
هذا بالإضافة إلى العديد من الفوائد التي تعود على المنشأة مثل تعزيز الثقة، والمصداقية، ومعرفة الإلتزامات وأشياء أخرى، إليك أهمية الرقم الضريبي للمنشأة ومدى فائدته: :
- توثيق المؤسسة: إثبات شرعية المؤسسة وقانونيتها من وجهة نظر القانون السعودي لتنظيم الأعمال التجارية.
- زيادة الصداقية والثقة: ثقة العملاء في المنشأة وتأكدهم من التعامل مع جهة قابلة للتتبع والمراقبة والمحاسبة قانونيًا في حالة الإضرار بالعملاء أو الشركاء أو غيرها.
- التأكد من الأحقية: إدراك العملاء لاستحقاق المنشأة الحصول على ضريبة القيمة المضافة.
- القدرة على معرفة بيانات المنشأة: التسهيل على المستثمرين وأصحاب المصلحة معرفة أهم البيانات عن المنشأة إذا كانت تتحمل مديونيات واجبة الدفع أو ضرائب غير محصلة لمراجعة صحتها المالية.
- معرفة الإلتزامات: يساعد الرقم الضريبي المنشأة نفسها في متابعة التزامتها المطلوبة دوريًا من هيئة الزكاة.
كيف تؤثر غرامات التأخير في التسجيل الضريبي على الأعمال؟
للتأخير في التسجيل الضريبي أثر عميق ومباشر على المنشآت، حيث قد يمتد ليصل إلى:
1. الغرامات المباشرة
حيث إنه عند اكتشاف هيئة الزكاة والضريبة والجمارك عدم تسجيل منشأتك في حال تخطيها الحد الإلزامي يتم فرض عقوبات مالية فورية تصل إلى:
- غرامة عدم التسجيل خلال المدة النظامية وتبلغ 10,000 ريال.
- غرامات تأخير تقديم الإقرارات الضريبية وتتراوح بين 5% إلى 25%، بالإضافة إلى مطالبة المنشأة بتقديم كافة الإقرارات الخاصة بالفترات السابقة.
- غرامة تبلغ 5% من قيمة الضريبة الغير مسددة من قبل المنشأة عن كل شهر.
- غرامة مخالفات الفواتير الإلكترونية في حال عدم توافقها مع نظام فاتورة تصل إلى 50 ألف ريال.
- غرامات تفرض في حال عدم حفظ السجلات خلال المدة النظامية،حيث يتم فرض غرامة قد تصل إلى أكثر من 50,000 ريال.
- غرامة تهرب ضريبي لا تقل عن قيمة الضريبة المستحقة ولا تزيد عن 3 أمثال قيمة السلع أو الخدمات.
- غرامة يتم فرضها بعد إنذار المنشأة عند عدم دمج رمز الاستجابة السريع في الفاتورة تصل إلى 40,000 ريال
- غرامة عند عدم التسجيل كمنتج أو مستورد تتراوح من 5,000 إلى 50,000 ريال
- غرامة تفرض على المنشآت عند عدم إصدار فاتورة إلكترونية متوافقة تصل إلى 50,000 ريال وغرامة عند التعديل أو إلغاء غير سليم للفاتورة تتراوح من 10,000 إلى 50,000 ريال
- غرامة تصل إلى 100,000 ريال عند إصدار فاتورة ضريبية من قبل شخص غير مسجل.
2. تحمل ذاتي وأثر رجعي للضريبة
يٌعد هذا الأثر من أكثر الأخطاء ضررًا بالمنشآت، حيث إنه يلزم المنشأة بتحمل ضريبة القيمة المضافة بدلًا من العميل بسبب عدم تسجيلها. وبالتالي فإنه عند فرض الهيئة هذه الغرامة على المنشأة قد تضطر إلى دفعها من الأرباح أو من رأس المال.
3. استنزاف ضخم للسيولة المالية للمنشأة
حيث قد يؤدي دفع المنشأة لغرامات التسجيل والإقرارات، وغرامة السداد المتراكمة بالإضافة إلى سداد مرتبات الموظفين، والمخزون إلى تراكم الديون وبالتالي حدوث عجز مالي قد يصل إلى مرحلة الإفلاس للمنشأة.
4. حرمان المنشآت من خصم ضريبة الدخل
قد يؤدي شراء المنشآت إلى مخزون جديد أو خدمات ودفع مقابلها ضريبة قيمة مضافة للموردين، خلال فترة عدم تسجيلها وامتلاكها رقم ضريبي التمكن من تسوية هذه المدخلات في إقراراتها وبالتالي رفع التكلفة التشغيلية على المنشأة.
5. الإضرار بسمعة المنشأة
من خلال تجنب المصالح الحكومية والشركات العالمية الكبيرة إلى التعامل مع المنشآت التي لا تمتلك شهادة ضريبية سارية أو فاتورة إلكترونية نظامية بالإضافة إلى عدم تمكن تلك المنشآت من المشاركة في المناقصات أو الحصول على أي عقود حيوية.
ما هي استخدامات الرقم الضريبي في السعودية؟
الرقم الضريبي له استخدامات عديدة بالنسبة إلى الجهات المختلفة مثل الأفراد، المنشآت، والجهات الضريبية، وإليك استخدامات الرقم الضريبي بشكل تفصيلي بالنسبة لمختلف الجهات التي ذكرناها:
1- الأفراد
من خلال الرقم الضريبي، يمكن للأفراد متابعة الضرائب في السعودية المتعلقة بضرائب الدخل. من خلال تسجيله للممتلكات التي تقع ضمن الأراضي السعودية، وتحديد الدخل السنوي، يتعرف على الضريبة الواجب سدادها سنويًا.
2- المنشآت
عند التأسيس، ينبغي البدء في إجراءات الحصول على رقم ضريبي. كما أن قسم المحاسبة الضريبية أو المحاسب الضريبي يتعامل بهذا الرقم في جميع المعاملات المتعلقة بالضرائب والإقرارت الواجب تقديمها.
3- الجهات الضريبية (هيئة الزكاة والدخل)
تستخدم هيئة الزكاة الأرقام الضريبية في تحديد المبالغ التي ينبغي تحصيلها من الأفراد والمنشآت. وتتابع الإقرارت المستلمة وتلك التي لم يتم استلامها لتطبيق اللوائح والقوانين اللازمة. ذلك لضبط النشاطات الاقتصادية في الفترات المحاسبية المختلفة.
أخطاء يجب تجنبها و نصائح عند التعامل مع الرقم الضريبي(رقم التعريف الضريبي)
من أكثر الأخطاء التي تضر بشكل كبير جدًا بالمنشآت عند تعاملها مع رقم التعريف الضريبي VAT ما يلي:
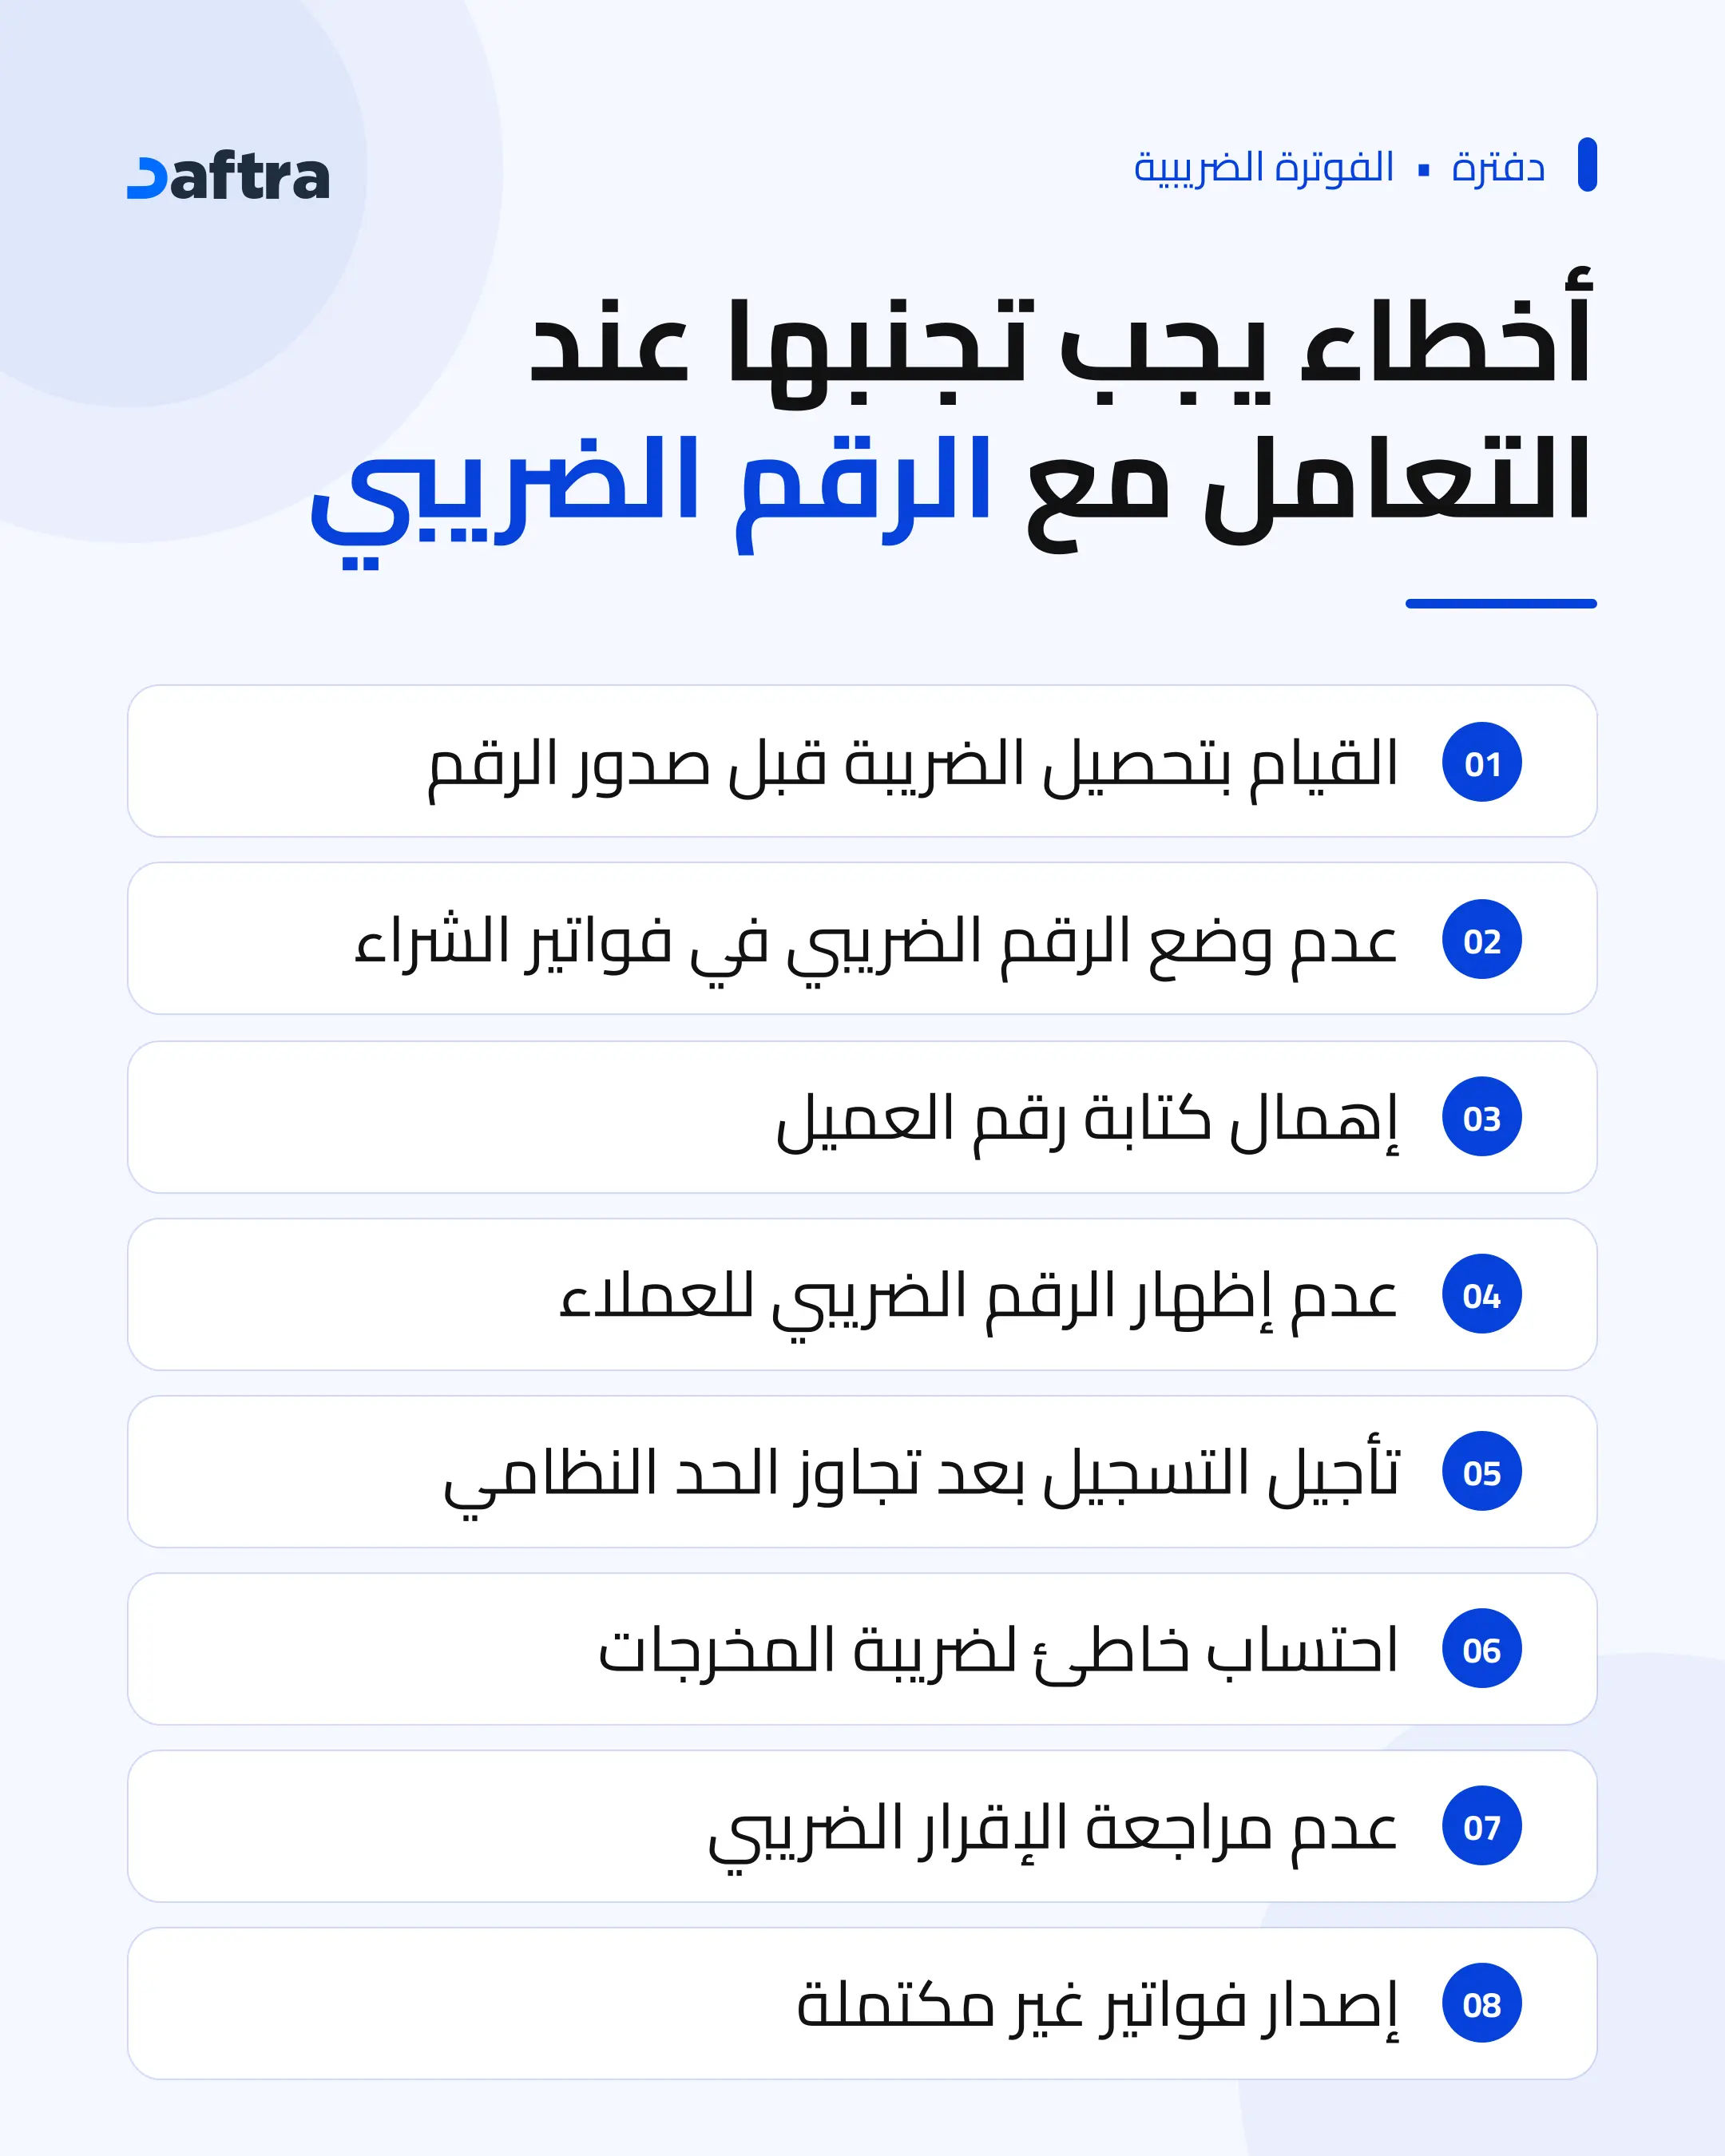
- القيام بتحصيل الضريبة قبل صدور الرقم: من أكثر الأخطاء انتشارًا هو قيام المنشأة بفرض ضريبة قيمة مضافة على عملائها قبل التسجيل و صدور رقم ضريبي خاص بها، مما قد يؤدي إلى فرض غرامات كبيرة على المنشأة.
- عدم وضع الرقم الضريبي في فواتير الشراء: قد يؤدي إهمال وضع رقمك الضريبي في فواتير الشراء من الموردين إلى عدم قدرتك على الاستفادة من خصم ضريبة المدخلات وبالتالي خسارة تشغيلية كبيرة.
- إهمال كتابة رقم العميل: قد يؤدي عدم كتابة رقم العميل( الرقم الضريبي) في تعاملات الشركات التي تقوم بالشراء منك الى جعل الفواتير غير نظامية بالنسبة لهم، وبالتالي رفض الفواتير الخاصة بك ورفضهم التعامل مع المنشأة الخاصة بك.
- عدم إظهار الرقم الضريبي للعملاء: قد يؤدي عدم إظهار الشهادة الضريبية التي تحتوي على الرقم الضريبي الخاص بمنشأتك، إلى وقوع غرامات فورية أثناء حملات التفتيش.
- تأجيل التسجيل بعد تجاوز الحد النظامي: حيث تأخر بعض المنشآت التسجيل إلى نهاية السنة المالية مما قد يؤدي إلى وقوع غرامات عليها بالإضافة إلى احتساب الضريبة بأثر رجعي.
- احتساب خاطئ لضريبة المخرجات: حيث من الممكن حساب الضريبة مرتين أو تطبيق نسبة غير صحيحة، أو تسجيلها في فترة غير صحيحة مما قد يؤدي إلى ظهور فروقات أثناء المراجعة.
- عدم مراجعة الإقرار الضريبي: مما قد يؤدي إلى حدوث فروقات بسبب تكرار القيود أو عدم تسجيل المبيعات بشكل صحيح وبالتالي يصبح الإقرار غير صحيح.
- إصدار فواتير غير مكتملة: حيث يجب إصدار كل فاتورة مرفقة بالرقم الضريبي، وبيانات المورد، بيانات العميل، نسبة الضريبة، قيمة الضريبة، إجمالي الفاتورة.
أهم النصائح التي يجب الأخذ بها عند التعامل مع رقم التعريف الضريبي VAT
- قم بتحديث أنظمة الفوترة التي تقوم منشأتك باستخدامها، والتأكد من وضع الرقم الضريبي في الفواتير الإلكترونية ،ورمز الإستجابة السريع.
- التأكد بشكل مستمر من وجود الرقم الضريبي في جميع الفواتير الخاصة بالموردين قبل القيام بأي عملية شراء، حيث يمكنك الاستفادة من خدمة التحقق من الرقم الضريبي من خلال موقع الهيئة للتأكد من أن المورد مسجل بالفعل.
- قم بتقديم دورات تدريبية للأقسام المحاسبية في منشأتك لمعرفة الفروق بين الرقم الضريبي والمميز وبالتالي عدم الخلط بينهما.
- قم بدمج رقمك الضريبي في كافة أوراق المنشأة، ولا تكتفِ فقط بوضعه في الشهادة الضريبية أو الفواتير بهدف تقوية منشأتك في سوق الأعمال.
- قم بإجراء مراجعة دورية لإقراراتك بهدف التأكد من مطابقة المبيعات المسجلة بتلك التي يتم إدراجها في الإقرار الدوري وبالتالي تجنب حدوث أي فروقات.
طريقة إلغاء الرقم الضريبي
بما أن الرقم الضريبي إلزامي لكل المكلفين وفقًا لما تحدده هيئة الزكاة والضريبة والجمارك، فإن إلغاءه يعرض الشركة للمساءلة القانونية ما دامت ملزمةً به. ومع ذلك تتيح الهيئة إمكانية إلغاء الرقم الضريبي في حال لم تكن الشركة ملزمة به أو قررت وقف نشاطها.
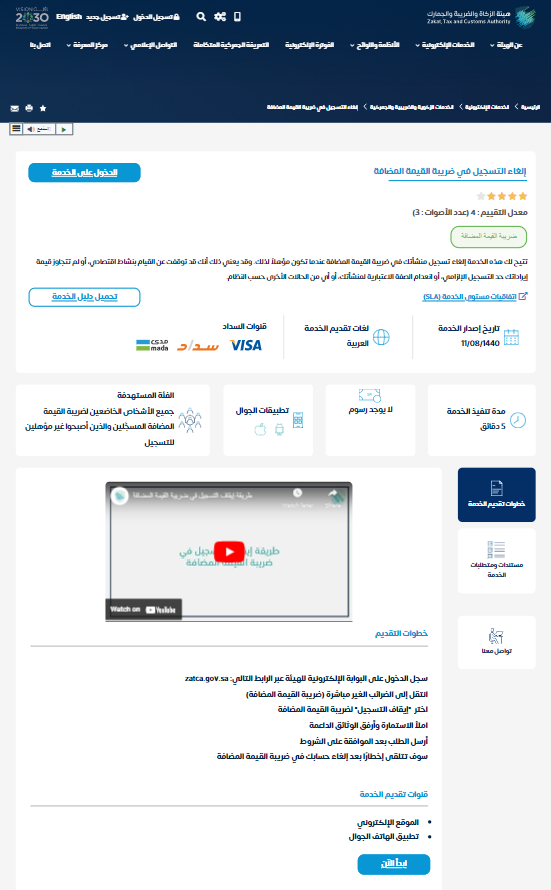
ويتم إلغاء الرقم الضريبي عن طريق تقديم طلب إلغاء التسجيل في ضريبة القيمة المضافة، ويكون ذلك عن طريق موقع هيئة الزكاة والضريبة والجمارك باتباع الخطوات التالية:
- سجّل الدخول باستخدام رابط موقع الهيئة:
- اختر “الخدمات الضريبية”.
- اختر خدمة “إلغاء التسجيل في ضريبة القيمة المضافة”.
- اضغط على زر “الدخول على الخدمة”.
- ارفع المرفقات واملأ البيانات المطلوبة لتنفيذ الخدمة.
- راجع كافة البيانات وأكد طلب إلغاء التسجيل في ضريبة القيمة المضافة.
دفترة — الفوترة الضريبية
مع دفترة لا تحمل هم الرقم الضريبي واضافته على جميع معاملاتك المالية
من واقع تجربتي كمسؤولة حسابات في أحد الشركات السعودية، واجهت موقفًا أثناء تجهيزي مجموعة فواتير تنتمي إلى عدد من العملاء. فكانت إحدى الفواتير جاهزة بالفعل للإصدار، ولكن عند مراجعة البيانات الخاصة بالعميل قبل اعتمادها، لاحظت أن الرقم الضريبي المسجل في بياناته لا يتطابق مع الرقم الموجود بالفعل في المستندات التي قد تم إرسالها لنا.
ولم تكن المشكلة في اختلاف الرقم فقط، وإنما في أثره على الفاتورة بعد إصدارها، فعند تسجيل فاتورة بهذه البيانات سيواجه العميل مشكلة عند عملية إدراجها ضمن معاملاته الضريبية، وبالتالي فإنه قد يضطر إلى طلب تعديلها وإعادة إصدارها، وهذا يعني تأخيرًا في دورة الفوترة والتحصيل، إلى جانب زيادة الوقت المستغرق في المراجعة والتسوية.
هنا أدركت أن مراجعة الرقم الضريبي يدويًا عند كل عملية إصدار ليست وحدها كافية، وخاصةً مع تعدد العملاء والفواتير لأن أي بيانات غير صحيحة في ملف العميل يمكن أن تنتقل إلى أكثر من فاتورة قبل اكتشافها. لذلك كنت في حاجة إلى طريقة أكثر تنظيمًا لجعل بيانات العميل الأساسية والتي تشمل بياناته الضريبية مرتبطة مباشرة بعملية إصدار الفاتورة، بحيث أتمكن من مراجعتها وتحديثها من مصدر واحد قبل استخدامها في أي معاملة جديدة.
لذا قمت باختيار نظام دفترة لإدارة المعاملات المالية وبيانات العملاء. وبالتالي أصبح بإمكاني بدلًا من البحث عن بيانات العميل في كل المستندات عند كل عملية، أن أقوم بتسجيل بياناته الأساسية داخل ملف العميل في النظام بما يشمل الرقم الضريبي ومن ثم عند تجهيز الفاتورة يمكنني بكل سهولة الرجوع إلى ملف العميل قبل اعتماد الفاتورة.

وبعد مقارنة الرقم الضريبي بالمستندات المرسلة من العميل قمت بتحديث البيانات المسجلة في ملفه ومن ثم انتقلت إلى إنشاء الفاتورة من بيانات العميل المحدثة بالفعل. وبهذه الطريقة أصبحت مراجعة الرقم الضريبي خطوة مرتبطة بدورة إصدار الفاتورة نفسها، بدلًا من أن تكون مجرد عملية منفصلة قد تعتمد على التحقق من المستندات في كل مرة.
والنتيجة لم تكن فقط اكتفائي بتصحيح الرقم في فاتورة واحدة بل صححت بيانات العميل الأساسية لتظهر بالبيانات الصحيحة عند التعامل معه في أي معاملات أخرى، وبالتالي التقليل من احتمالية تكرار هذا الخطأ وتسهيل عملية المراجعة قبل إصدار الفواتير.
يضم نظام دفترة كلّ ما يضمن لك التوافق مع متطلبات هيئة الزكاة والضريبة والجمارك السعودية، بما في ذلك إضافة الرقم الضريبي في الفواتير وإلى ملفات العملاء والموردين.
الأسئلة الشائعة
ما هو رقم ضريبة القيمة المضافة للأفراد TIN؟
وفقًا لما أقرته هيئة الضريبة والزكاة والجمارك في السعودية، يلتزم الأفراد الذين تزيد إيراداتهم السنوية على 375,000 ريال بالتسجيل في ضريبة القيمة المضافة، في حين يكون التسجيل اختياريًا لمن إيراداتهم السنوية بين 187,000 ريال و375,000 ريال.
كيف أعرف الرقم الضريبي للأفراد؟
اتبع الخطوات التالية لمعرفة الرقم الضريبي الخاص بالأفراد وليس المنشآت:
- سجّل الدخول إلى موقع الهيئة عبر هذا الرابط :
- اختر “الخدمات الزكوية والضريبية”.
- اضغط على “تسجيل جديد”، واختر بطاقة “الأفراد”.
- سجل البيانات وفقًا لما هو مطلوب.
- بعد إتمام الخطوات السابقة سيصلك إشعار بالرقم الضريبي.
كيفية تحقق المستهلكين عن الرقم الضريبي للتجار في السعودية؟
يمكن التحقق بكل سهولة عن الرقم الضريبي عبر تطبيق زاتكا ومسح الـ QR CODE المتواجد أسفل الفاتورة أو عن طريق زيارة الموقع الخاص بالهيئة وإدخال الرقم الضريبي المكتوب في الفاتورة لمعرفة ما إذا كان المورد مسجل بشكل نظامي أم لا.
متى يجب على المنشأة إلغاء الرقم الضريبي؟
يصبح إلزاميًا على المنشآت إلغاء الرقم الضريبي في عدة حالات وهي:
- عند توقف النشاط بشكل تام سوءًا كان بسبب تصفية الشركة، أو شطب سجلها التجاري.
- عند انخفاض مبيعات المنشأة السنوية (آخر 12 شهر) إلى أقل من 187,000 ريال.
- عند بيع المنشأة، يجب على المالك القديم إلغاء رقمه الضريبي.
كيف يمكن تحديث المعلومات المرتبطة بالرقم الضريبي؟
يمكنك كصاحب منشأة أو مفوض عنها تحديث معلومات الرقم الضريبي عبر الخطوات الآتية:
- تسجيل الدخول إلى موقع هيئة الزكاة والضريبة والجمارك عبر الرقم المميز أو النفاذ الوطني
- قم باختيار الخدمات الضريبية
- قم بتعديل الحقول التي ترغب في تعديلها
- قم بإرفاق كافة المستندات التي تدعم هذه التعديلات مثل السجل التجاري أو رخصة البلدية
- قم بتقديم الطلب، وسوف يتم مراجعته وتحديث المعلومات خلال أيام.
هل المتجر الإلكتروني يحتاج رقم ضريبي؟
في حال عمل المتجر في المملكة العربية السعودية بشكل نظامي فيتم معاملته كباقي المنشآت التجارية، أي إنه يحتاج إلى إصدار رقم ضريبي بشكل إلزامي: في حال تجاوز مبيعاته السنوية 375,000 ريال.
ومن الممكن التسجيل بشكل اختياري في حال بلغت مبيعاته السنوية من 187,000 إلى 375,000 ريال لكي يتمكن صاحب المتجر من الاستفادة من خصم ضريبة المشتريات.
ويصبح المتجر معفي بشكل تام في حال كانت المبيعات السنوية أقل من 187,000 ريال وبالتالي يحظر على المتجر تمامًا فرض أي ضريبة على عملائه.
ما هو الرقم الضريبي لبنك الراجحي؟
نظرا لضرورة تضمين الرقم الضريبي في الفاتورة الإلكترونية وفقًا لما اشترطته هيئة الزكاة والضريبة والجمارك، ولأن تعاملات كثيرة جدًا يكون بنك الراجحي طرفًا فيها، يتساءل الكثيرون عن الرقم الضريبي لبنك الراجحي، وهو: 300000434710003
ختامًا، يعد الرقم الضريبي أحد الأسس التي يقوم عليها النظام الضريبي في السعودية، وكما أوضحنا أعلاه يتم إصداره من قبل هيئة الزكاة والضريبة والجمارك، ويستخدم في إتمام العديد من الإجراءات القانونية وإثبات توافق المنشأة مع القانون فيما يخص الوفاء بالتزاماتها تجاه الدولة، ومن هنا تبرز أهميته بالنسبة لأصحاب الأعمال.
هل الرقم الضريبي هو نفسه الرقم المميز؟
لا، لا يعتبر الرقم الضريبي هو نفسه الرقم المميز.
الرقم المميز عبارة عن رقم يفيد بإثبات هوية الشركة ولا تترتب عليه أي إلزامات ضريبية، وليس من الضروري أن يظهر في الفواتير، أما الرقم الضريبي فهو رقم في غاية الأهمية ويترتب عليه تتبع الضرائب الواقعة على الشخص ويدفع الممولين لدفعها ويجب أن يظهر على الفواتير.
هل الرقم الضريبي هو السجل التجاري؟
لا، الرقم الضريبي مختلف تمامًا عن السجل التجاري. فالسجل التجاري هو وثيقة إثبات الصفة القانونية للشركة تضم بيانات المؤسسة ونشاطها ورأس مالها إلى غير ذلك من معلومات توثيق المؤسسة. أما الرقم الضريبي فهو الرقم التعريفي للمنشأة المستخدم في إتمام كافة التعاملات الضريبية.
هل الرقم الضريبي إلزامي؟
يعتمد الإلزام من عدمه على إيرادات المنشأة، حيث تعتبر المنشآت التي تتداول منتجات خاضعة لضريبة القيمة المضافة وتتجاوز إيراداتها 375,000 ريال ملزمةً بالتسجيل في منظومة ضريبة القيمة المضافة. والمنشآت التي إيراداتها بين 187,000 ريال و375,000 ريال لها الخيار في التسجيل من عدمه ولسيت ملزمة، في حين أن المنشآت التي لا تصل إيراداتها إلى 187,000 ريال سنويا فهي معفاة.
كيف أطلع الرقم الضريبي للعقار؟
عن طريق موقع هيئة الزكاة والضريبة والجمارك يمكنك تسجيل العقار المنقولة ملكيته؛ وذلك للتأكد من استحقاق الضريبة على هذا العقار من عدم استحقاقها. وللقيام بذلك اتبع الخطوات التالية:
- سجّل الدخول إلى موقع الهيئة
- اختر “الخدمات الضريبية
- اختر “منصة التصرفات العقارية.
- اضغط على زر “الدخول على الخدمة.
- أدخل البيانات المطلوبة لتنفيذ الخدمة.

 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون