

محتويات المقال:
- ملخص المقال
- أنواع الضرائب في السعودية
- أولًا الضرائب المباشرة
- ثانيُا الضرائب غير المباشرة
- متى بدأت الضرائب في السعودية
- الفرق بين ضريبة القيمة المضافة وضريبة المبيعات
- الفرق بين ضريبة القيمة المضافة وضريبة الدخل
- دور هيئة الزكاة والضريبة والجمارك
- أخطاء شائعة في التعامل مع النظام الضريبي
- كيف يساعد برنامج دفترة في تطبيق أنواع الضرائب المختلفة في السعودية؟
- الأسئلة الشائعة
يتميز النظام الاقتصادي السعودي بأنه سريع التطور والنمو، حيث يشمل العديد من الصناعات التي تستلزم من حكومة المملكة التدخل لفرض ضرائب متنوعة يتم من خلالها تطوير الخدمات لتلبية رغبات أصحاب المشروعات الموجودة حاليًا، وجذب المزيد من الاستثمارات في المستقبل؛ لذلك نوضح في هذا المقال أبرز أنواع الضرائب في السعودية.
يحتاج نظام الضرائب في السعودية إلى بعض الوقت حتى تتعرف على كل خصائصه، حيث تتعدد مصارف الضرائب بشكل كبير، وتخضع هذه الأمور لهيئة الزكاة والضريبة والجمارك السعودية والمعنية بتحديث الشروط ونشرها أولًا بأول.
وتفرض المملكة الضرائب من أجل تحسين الخدمات والمرافق العامة في البلاد، والارتقاء بحياة مواطنيها وجعلها أكثر راحة، بالإضافة إلى تحسين البيئة الاستثمارية في المملكة لجذب المزيد من المؤسسات والشركات لضخ استثمارات واسعة في السعودية.
أنواع الضرائب في السعودية
تنقسم أنواع الضرائب في السعودية إلى نوعين رئيسيين، بناءً على وعاء الضريبة ومن يتحمل عبئها في النهاية، وهما: الضرائب المباشرة والضرائب غير المباشرة. وفيما يلي، سوف نستعرض هذه الأنواع وماهية الضرائب التي تندرج تحت كل منهما.
أولًا: الضرائب المباشرة
وهي الضرائب التي يتم فرضها على دخل الشخص أو الشركة أو ثروتها، ويتحمل دافعها العبء نفسه دون أن ينقله إلى غيره وتشمل ما يلي:
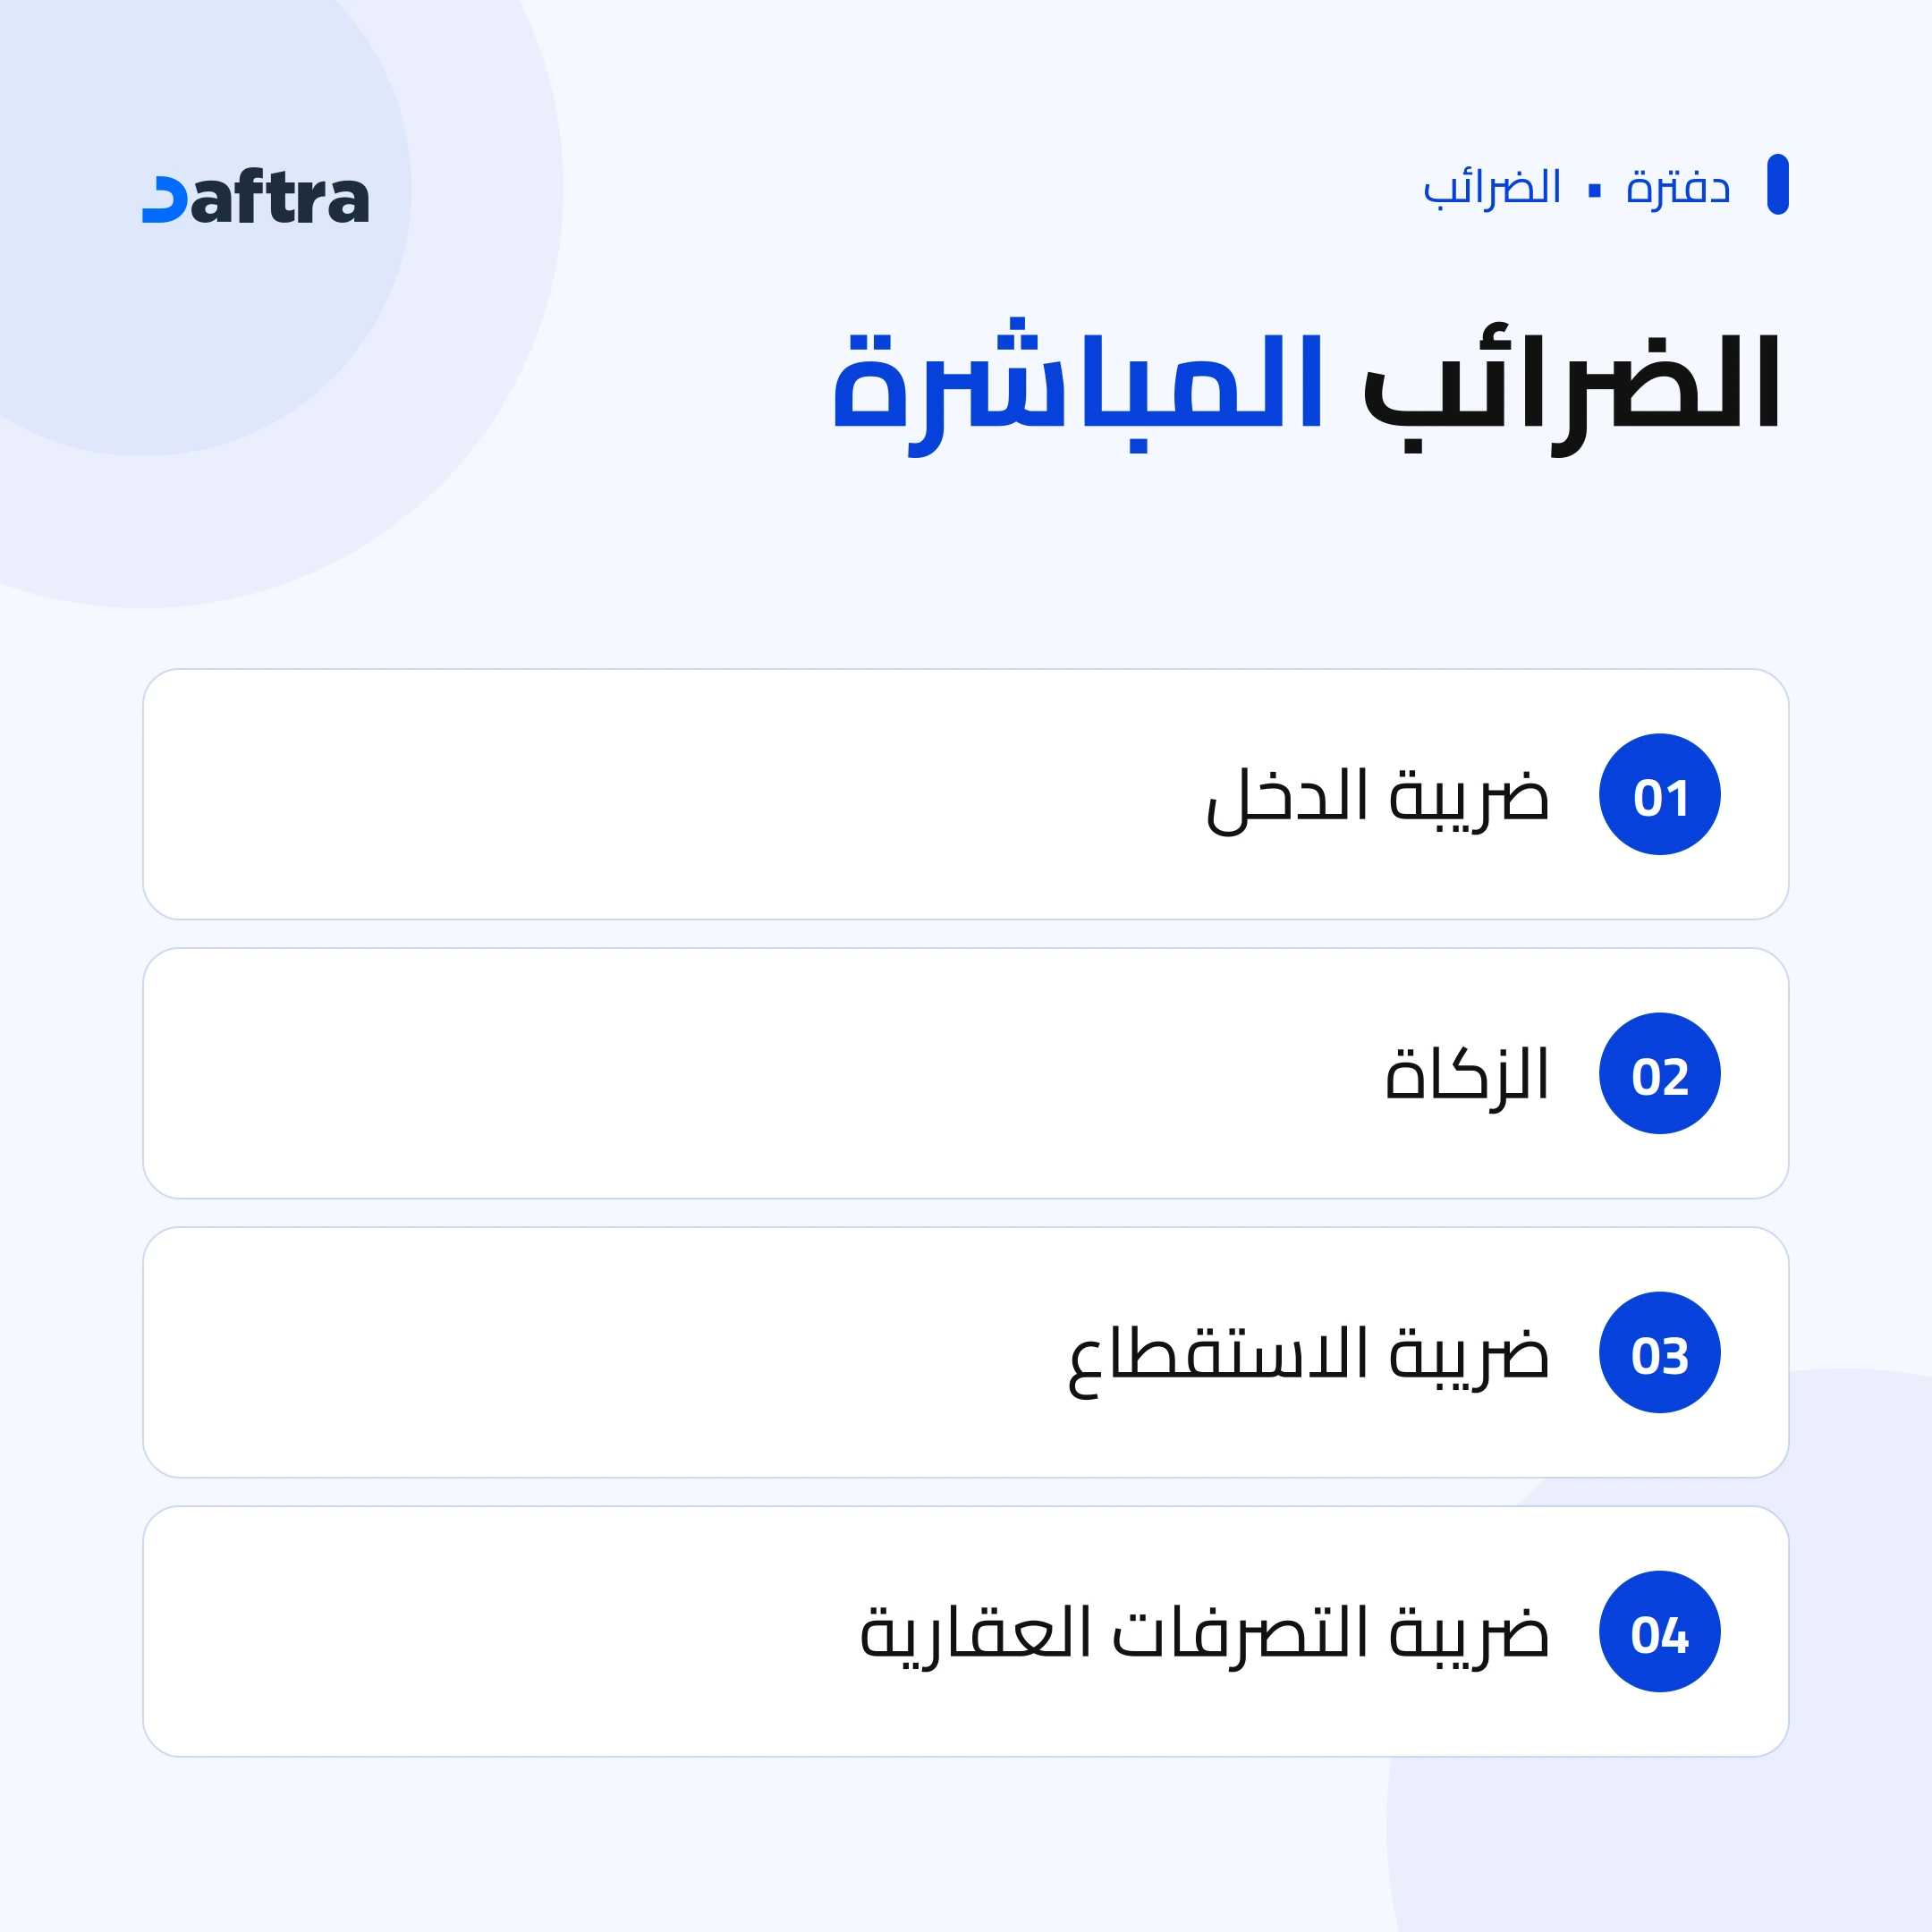
ضريبة الدخل
هي الضريبة التي يتم فرضها على الدخل أو الأرباح الناتجة عن الأنشطة الاقتصادية التي يمارسها الأفراد والشركات ويتم احتسابها على صافي الدخل بعد خصم المصروفات والتكاليف المرتبطة بالنشاط، وفقًا للأنظمة واللوائح المعمول بها. وتختلف نسبة الضريبة حسب نوع النشاط والإقامة الضريبية.
وفي المملكة العربية السعودية لا يتم فرض ضريبة الدخل على المواطنين السعوديين، بل يتم تطبيقها على الاستثمارات الأجنبية وغير السعوديين الذين يمارسون أنشطة اقتصادية خاضعة للضريبة في المملكة.
وتبلغ نسبة ضريبة الدخل 20% على الأشخاص والشركات غير السعوديين وغير مواطني دول مجلس التعاون الخليجي، بينما تطبق معدلات ضريبة مختلفة على بعض الأنشطة ومنها أنشطة الغاز.
أما في حال المنشآت المملوكة بالكامل للسعوديين أو لمواطني دول مجلس التعاون الخليجي فتخضع للزكاة وفقًا لأحكام الزكاة.
اقرأ الآن: ما هي ضريبة الدخل في السعودية وكيفية حسابها
الزكاة
تٌعد الزكاة ركن من أركان الإسلام الخمسة وهي مقدار محدد من المال يجب إخراجها في وقت معين وفق شروط وأحكام شرعية. وفي المملكة العربية السعودية، تتولى الدولة جباية الزكاة وصرفها وفقًا للنظام الأساسي للحكم. ويتم فرض الزكاة على المنشآت المملوكة للسعوديين ولمواطني دول مجلس التعاون الخليجي، وكذلك على الحصة السعودية أو الخليجية في الشركات المختلطة بنسبة 2,5% من الوعاء الزكوي عن السنة الهجرية.
ضريبة الاستقطاع
ضريبة الاستقطاع هي ضريبة مباشرة يتم فرضها على المدفوعات التي تؤديها المنشآت المقيمة في المملكة إلى جهات غير مقيمة مقابل دخل مصدره داخل المملكة، وذلك استنادًا إلى المادة 63 من نظام ضريبة الدخل. ويجب أن تلتزم المنشأة الدافعة بخصمها من المبلغ المستحق وتوريدها إلى هيئة الزكاة والضريبة والجمارك. وتتفاوت نسبتها بين 5% و 20% حسب نوع الدفعة:
أتعاب الاستشارات والإدارة= 20%
الخدمات التقنية= 15%
الإيجارات= 5%
اقرأ أيضًا: ما هي ضريبة الاستقطاع في السعودية
ضريبة التصرفات العقارية
ضريبة التصرفات العقارية هي ضريبة يتم فرضها بنسبة 5% على قيمة العقار في حال التصرف فيه أو نقل ملكيته وتشمل الأرض وما اقيم عليها من مبانِ أو منشآت، ويجب سدادها قبل إتمام الإفراغ العقاري أو توثيق التصرف.
وتم فرض الضريبة بموجب الأمر الملكي رقم (84/أ) عام 1442 هجريًا وتشمل عددًا من التصرفات العقارية، مثل البيع، والتأجير التمويلي، أو الإجازة المنتهية بالتمليك، والوصية، وعقود الانتفاع التي تزيد مدتها على 50 عامًا.
ويتحمل المتصرف في العقار مسؤولية سداد الضريبة أمام هيئة الزكاة والضريبة والجمارك.
ثانيُا: الضرائب غير المباشرة
وهي الضرائب التي تٌفرض على الاستهلاك والمعاملات، ويتم تحصيلها من المستهلك من قِبل البائع أو المستورد، ومن ثم يتم توريدها إلى هيئة الزكاة والضريبة والجمارك، وينتقل عبئها في النهاية إلى المستهلك النهائي وتشمل:
ضريبة القيمة المضافة
تعتبر ضريبة القيمة المضافة إحدى الضرائب غير المباشرة التي تٌفرض على معظم السلع والخدمات التي يتم شراؤها وبيعها من قبل المنشآت مع وجود بعض الاستثناءات. حيث تفرض ضريبة القيمة المضافة أو تتولى هيئة الزكاة والضريبة والجمارك إدارة تطبيقها. في كل مرحلة من مراحل سلسلة الإمداد ابتداءً من الإنتاج وصولًا إلى التوزيع وحتى مرحلة البيع النهائي للسلعة أو الخدمة.
ويتحمل المستهلك قيمة ضريبة القيمة المضافة عند شراء السلع والخدمات، في حين تدفع المؤسسات ضريبة القيمة المضافة التي حصلتها من المستهلكين، ويتم خصم ضريبة القيمة المضافة التي دفعتها لمورديها وفقًا للضوابط المعمول بها.
وتشمل السلع والخدمات الخاضعة لضريبة القيمة المضافة في السعودية ما يلي:
- المواد الغذائية
- الخدمات الحكومية
- الخدمات المالية
- قطاع النفط والمشتقات النفطية والغاز
- الرعاية الصحية
- قطاع التعليم
- العقار
- النقل
- الاتصالات السلكية واللاسلكية والخدمات الإلكترونية
- توريد المعادن المخصصة للاستثمار (الذهب والفضة والبلاتين)
- التأمين العام والصحي (أقساط التأمين وإعادة التأمين)
- تأمينات الحماية والادخار (أقساط التأمين وإعادة التأمين)
- التوريدات أو الحالات الأخرى
وتفرض هيئة الزكاة والضريبة والجمارك مجموعة من الغرامات والعقوبات على المخالفين لأحكام نظام ضريبة القيمة المضافة، وتختلف العقوبة باختلاف نوع المخالفة. فعلى سبيل المثال، تبلغ غرامة عدم التسجيل في نظام ضريبة القيمة المضافة 10,000 ريال، وقد تصل غرامة إصدار فاتورة ضريبية من شخص غير مسجل إلى 100,000 ريال.
اقرأ الآن: ما هي ضريبة القيمة المضافة في السعودية
الضريبة الانتقائية
أحد أشهر أنواع الضرائب في السعودية هي الضريبة الانتقائية والتي تفرضها الحكومة على بعض السلع ذات الآثار السلبية على الصحة العامة أو البيئة، وتشمل السلع الخاضعة للضريبة الانتقائية:
- المشروبات الغازية
- المشروبات المحلّاة
- مشروبات الطاقة
- أجهزة التدخين الإلكتروني
- السوائل المستخدمة في اجهزة التدخين
- منتجات التبغ
الرسوم الجمركية
الرسوم الجمركية هي إحدى الرسوم غير المباشرة التي يتم فرضها على بعض البضائع المستوردة إلى المملكة العربية السعودية، ويتم تحصيلها وفقًا لأحكام نظام الجمارك الموحد والتعريفة الجمركية المعتمدة.
وتختلف قيمة الرسوم المستحقة باختلاف نوع البضاعة وتصنيفها الجمركي.
ويتم تحصيل الرسوم الجمركية عند استيراد البضائع، إلى جانب الضرائب أو الرسوم الأخرى المستحقة عليها وفقًا للأنظمة واللوائح.
متى بدأت الضرائب في السعودية
يتميز نظام الضرائب في السعودية بأنه سريع التطور ليتوافق مع الظروف الاقتصادية المحيطة؛ لذلك تجد الحكومة السعودية حريصة على تحديث شروط نظم الضرائب باستمرار وبحث استحداث نظم ضريبية جديدة حسب ما تحتاجه البلاد، وفيما يلي نوضح متى بدأ تنفيذ كل ضريبة من الأنواع التي ذكرناها أعلاه.
بدأت الحكومة السعودية في تطبيق ضريبة القيمة المضافة في المملكة مع بداية عام 2018م حيث كانت تبلغ حينها 5% لكن مع الظروف الاقتصادية الصعبة التي مر بها العالم وقت انتشار وباء فيروس كورونا، رفعت المملكة قيمة الضريبة في مايو 2020 لتصبح 15%.
كما دخل نظام ضريبة الدخل الصادر بالمرسوم الملكي رقم (م/1) وتاريخ 15/1/1425هـ حيز النفاذ في 30 يوليو 2004م.
أما بالنسبة للضريبة الانتقائية، فلقد بدأت المملكة العربية السعودية في تطبيقها عقب توقيعها على الاتفاقية الخليجية الموحدة للضريبة الانتقائية في 26 مايو 2017م.
ودخلت أحكام ضريبة الاستقطاع الواردة في نظام ضريبة الدخل حيز التطبيق على المبالغ المدفوعة 30 يوليو 2004.
وبدأ العمل بضريبة التصرفات العقارية في 4 أكتوبر 2020م، حيث ترتب على هذا القرار إعفاء التوريدات العقارية التي تتم بالبيع من ضريبة القيمة المضافة، مع فرص ضريبة التصرفات العقارية عليها بنسبة 5%.
قد يهمك أيضًا:
ما هو الرقم الضريبي في السعودية وكيفية الحصول عليه
ما هو الإقرار الضريبي وكيفية إعداده وتقديمه إلكترونيا في السعودية
الفرق بين ضريبة القيمة المضافة وضريبة المبيعات
تٌعد ضريبة القيمة المضافة وضريبة المبيعات من الضرائب غير المباشرة التي يقوم المستهلك النهائي بتحملها، ولكن يختلف أسلوب تطبيقها. ففي ضريبة المبيعات يتم فرض الضريبة عادةً عند بيع السلعة أو الخدمة للمستهلك النهائي، أما ضريبة القيمة المضافة فيتم فرضها في مراحل متعددة من سلسلة الإمداد بداية من الإنتاج وصولًا إلى البيع النهائي مع إمكانية خصم ضريبة المدخلات وفقًا للشروط والضوابط.
فيما يلي جدول يقوم بتوضيح الفروق بين ضريبة القيمة المضافة وضريبة المبيعات
| وجه المقارنة | ضريبة القيمة المضافة | ضريبة المبيعات |
| طريقة التطبيق | يتم فرضها في مراحل متعددة | يتم فرضها عادةً عند البيع النهائي للمستهلك |
| ضريبة المدخلات | من الممكن خصم ضريبة المدخلات من ضريبة المخرجات | لا تقوم عادةً على نظام خصم ضريبة المدخلات |
| تحمل الضريبة | يتحملها المستهلك النهائي | يتحمل المستهلك النهائي الضريبة عند الشراء |
| التطبيق في السعودية | مطبقة | لا توجد كضريبة مستقلة عن ضريبة القيمة المضافة |
الفرق بين ضريبة القيمة المضافة وضريبة الدخل
يكمن الفرق بين النوعين من حيث الوعاء الضريبي وطريقة التطبيق. فضريبة القيمة المضافة ضريبة غير مباشرة يتم فرضها على السلع والخدمات الخاضعة لها، أما ضريبة الدخل فيتم فرضها على الدخل الخاضع للضريبة وفقًا لأحكام نظام ضريبة الدخل.
فيما يلي جدول يقوم بتوضيح الفروق بين ضريبة القيمة المضافة وضريبة الدخل
| وجه المقارنة | ضريبة القيمة المضافة | ضريبة الدخل |
| نوع الضريبة | غير مباشرة | مباشرة |
| تُفرض على | السلع والخدمات الخاضعة للضريبة | الدخل الخاضع للضريبة |
| من يتحملها اقتصاديًا | المستهلك النهائي في الأصل | المكلف الذي يخضع دخله للضريبة |
| طريقة التحصيل | يتم تحصيلها من العميل ويتم توريدها للهيئة مع خصم ضريبة المدخلات وفق الضوابط | يقوم المكلف بحساب الضريبة المستحقة على دخله الخاضع للضريبة ويقوم بتسدديها |
دور هيئة الزكاة والضريبة والجمارك
يتمثل دور هيئة الزكاة والضريبة والجمارك في النقاط الآتية:
- المساعدة في تحصيل الزكاة والضرائب والرسوم الجمركية وفقًا للأنظمة واللوائح.
- إدارة الأنظمة الضريبية مثل ضريبة القيمة المضافة، وضريبة الدخل، والضريبة الانتقائية، وضريبة الاستقطاع.
- تسجيل المكلفين والمنشآت في الأنظمة ذات الصلة بالإضافة إلى توفير الخدمات الإلكترونية الخاصة بالإقرارات والسداد والاسترداد.
- التحقق من الالتزام الضريبي ومراجعة الإقرارات والبيانات المقدمة من المكلفين.
- المساعدة في إدارة العمل الجمركي والمنافذ الجمركية وتيسير التجارة بالإضافة إلى حماية الأمن الوطني وتنظيم الأنشطة الجمركية.
- المساعدة في تقديم الإرشادات والقرارات التفسيرية التي تساعد المكلفين على فهم كيفية تطبيق الأنظمة واللوائح الضريبية على المعاملات الخاصة بهم وفقًا للشروط والضوابط.
أخطاء شائعة في التعامل مع النظام الضريبي
من أكثر الأخطاء شيوعًا عند التعامل مع النظام الضريبي هي:
كيف يساعد برنامج دفترة في تطبيق أنواع الضرائب المختلفة في السعودية؟
ختامًا، تناولنا في هذا الموضوع نبذة بسيطة عن أنواع الضرائب في السعودية وبيان ما تركز عليه الضرائب المختلفة وتاريخ بداية تطبيق كل نوع منهم.، إذا كنت تبحث عن برنامج يساعدك في حساب الضرائب، يمكنك الاعتماد على برنامج محاسبة من دفترة، حيث يساعدك في حساب الضرائب بشكل آلي، وهو متوافق مع النظام الضريبي في المملكة العربية السعودية.
الأسئلة الشائعة
ما هو الدخل المعفى من الضريبة؟
هو الدخل الذي لا يُطبق عليه ضريبة الدخل، حيث لا يتم فرض ضريبة دخل في السعودية على رواتب الموظفين الناتجة عن علاقة العمل. أما أرباح الأسهم ومكاسب بيع الأصول الشخصية فلا يصح إدارجها كدخل معفي بصورة عامة.
ما هي ضريبة المدخلات؟
ضريبة المدخلات هي ضريبة القيمة المضافة التي تتحملها الشركات أو المنشآت الخاضعة للضريبة عند شراء سلع أو خدمات أو عند استيرادها لأغراض مزاولة نشاطها، مثل شراء مواد خام. وبالتالي يجوز للمنشاة وفقًا للشروط والأحكان خضم ضريبة المدخلات القابلة للخصم من ضريبة القيمة المضافة المستحقة على مبيعاتها وتوريداتها الخاضعة للضريبة.
ما الفرق بين الزكاة والضريبة في النظام السعودي؟
- الزكاة: فريضة على المسلمين وقام الشرع بتحديد نسبتها ولا يمكن الزيادة أو النقصان عليها، ويتم دفعها للفقراء والمساكين، هذا بالإضافة إلى أنها تخضع لبعض الشروط مثل الحول والملكية والنصاب.
- الضرائب: إلتزام مالي تفرضه الدولة وتحدده ويزيد وينقص بالقدر الذي يرغب فيه ويكون مناسبًا للدولة، ولا علاقة للضرائب بالفقراء والمساكين، هي أيضًا لا تخضع إلى شروط محددة وثابتة ولكل حاكم الشروط والمتطلبات الخاصة به.
ما هي ضريبة السياحة في السعودية؟
لا يوجد في السعودية ضريبة للسياحة موحدة وثابتة، ولكن يوجد بعض الرسوم على بعض الخدمات للسياح وفق الأنظمة، مثل ضريبة القيمة المضافة على التوريدات الخاضعة لها.
ما هي الضريبة على أرباح الشركات؟
- تخضع شركات الأموال المقيمة لضريبة الدخل على حصص الشركاء غير السعوديين ويبلغ مٌعدل ضريبة الدخل الأساسي 20%.
- الشركات السعودية بالكامل 2.5% زكاة فقط ولا يُفرض عليها ضريبة.
- يبلغ معدل ضريبة الدخل على استثمار الغاز الطبيعي 20% بينما تندرج الضريبة على إنتاج الزيت والمواد الهيدروكربونية من 50% إلى 85% وفقًا لمستوى الاستثمارات.
ما الفرق بين الضريبة المباشرة والغير مباشرة؟
- الضريبة المباشرة: تُفرض بشكل مباشر على الأفراد أو الشركات مثل ضريبة الدخل.
- الضريبة غير المباشرة: تُفرض على استهلاك المنتجات والسلع بشكل غير مباشر مثل ضريبة القيمة المضافة.
ما هي الضرائب المتعددة؟
هي تنوع أنواع الضرائب التي تفرضها الدولة على مصادر أو أنشطة مختلفة مثل ضريبة الدخل وضريبة القيمة المضافة والضريبة الانتقائية.
ما الفرق بين الضريبة والإتاوة؟
- الضريبة: هي التزام مالي إلزامي تفرضه الدولة لتمويل النفقات العامة.
- الإتاوة: مبلغ يتم دفعه مقابل حق أو ترخيص لاستخدام أو استغلال مورد أو أصل أو حق معين وفقًا للعقد او النظام.
هل الضريبة على البائع والمشتري؟
في ضريبة القيمة المضافة، يتحمل المستهلك النهائي تكلفة الضريبة بينما تلتزم المنشأة المسجلة بتحصيلها من العميل وتوريدها إلى هيئة الزكاة والضريبة والجمارك.
ما هي الضريبة الصفرية في السعودية؟
الضريبة الصفرية هي تطبيق معدل 0% على توريدات محددة مع بقائها توريدات خاضعة للضريبة.
هل تُفرض ضريبة دخل على الأفراد السعوديين؟
لا يتم فرض ضريبة دخل على رواتب الأفراد السعوديين في السعودية، حيث تختلف عن ضريبة الدخل التي يتم تطبيقها على فئات محددة، مثل حصص الشركاء الغير سعوديين في شركات الأموال المقيمة وكذلك بعض الأشخاص غير المقيمين الذين يمارسون نشاطًا في المملكة أو يحققون دخلًا فيها.
ما هو الفرق بين VAT و Tax؟
ضريبة القيمة المضافة VAT هي نوع من أنواع الضرائب غير المباشرة.
أما TAX فهي الضريبة بشكل عام وتشمل أنواعًا متعددة مثل ضريبة القيمة المضافة، والدخل، والضريبة الانتقائية وغيرها.
ما هو الفرق بين الضرائب والرسوم
الضرائب: هي المبالغ الإلزامية التي تفرضها الدولة وفق الأنظمة الضريبية ولا يرتبط دفعها بالحصول على خدمة حكومية معينة.
الرسوم: هي المبالغ التي تُفرض عادةً مقابل خدمة أو منفعة محددة تقدمها الجهة الحكومية

 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون