

كيفية حساب الإيرادات والمصروفات: دليل شامل لحساب صافي الربح
محتويات المقال:
- ملخص المقال
- ما المقصود بالإيرادات والمصروفات؟
- ما الفرق بين الإيرادات والمصروفات؟
- كيفية حساب الإيرادات
- كيفية حساب المصروفات
- معادلة حساب صافي الربح
- أين تظهر الإيرادات والمصروفات في القوائم المالية؟
- أشهر الأخطاء عند حساب الإيرادات والمصروفات
- كيفية عمل جدول لحساب الإيرادات والمصروفات
- كيف يساعدك دفترة في حساب الإيرادات والمصروفات؟
هل تحقق شركتك أرباحًا فعلية أم أن كثرة الإيرادات تخفي وراءها مصروفات تستهلك جزءًا كبيرًا من أموالك؟ معرفة الإجابة تبدأ من فهم كيفية حساب الإيرادات والمصروفات وتسجيل كل منهما بطريقة صحيحة.
متابعة الأموال التي تدخل إلى نشاطك والمبالغ التي تنفقها لا تساعدك فقط على معرفة صافي الربح أو الخسارة، بل تكشف لك أيضًا أين تذهب أموالك وما إذا كانت تكاليف التشغيل تؤثر على أرباحك. في هذا المقال سنتعرف على الفرق بين الإيرادات والمصروفات، وكيفية حساب كل منهما، مع توضيح المعادلات والأمثلة العملية التي تساعدك على فهم وضعك المالي واتخاذ قرارات أفضل لادارة نشاطك.
ما المقصود بالإيرادات والمصروفات؟
الإيرادات
الإيرادات للتجار هي المبالغ المالية التي يمكن أن تدخل إلي الشركة بشكل عام وتكون نتيجة لبيع سلع أو خدمة.
تشمل الإيرادات المبالغ التي تم تحقيقها من قبل الشركة من حيث الأنشطة التجارية المعتادة مثل بيع المنتجات وكذلك تقديم الخدمات والاشتراكات، كما تختلف أنواع الإيرادات حسب المنشأة حيث تشمل الأتي:
- إيرادات المبيعات: وهي المبالغ الذي تنتج عن بيع المنتجات والبضائع للعملاء مثل مبيعات الأجهزة الإلكترونية، الملابس.
- إيرادات الخدمات: وهو الدخل الذي ينتج عن تقديم خدمات للعملاء مثل الإستشارات المحاسبية، التسويق والصيانة وايضاً التصميم.
- الاشتراكات: الإيرادات التي تنتج عن اشتراكات دورية في البرامج والخدمات مثل الاشتراكات الشهرية و السنوية.
- العمولات: المبالغ التي يحصل عليها الشركة مقابل الوساطة أو تسهيل عمليات البيع.
- الإيرادات غير التشغيلية: مبالغ تأتي من أنشطة تكون خارج النشاط الأساسي للشركة مثل عوائد الاستثمارات والفوائد البنكية.
المصروفات
المصروفات هي مجموعة من النفقات التي يمكن أن تتحملها الشركة أو التاجر وذلك لضمان سير العمليات التجارية بشكل فعال.
لمعرفة المصروفات بشكل أدق، نحتاج إلي التعرف على الأنواع الخاصة بالمصروفات:
- مصروفات تشغيلية: هي النفقات التي ترتبط بالنشاط الأساسي للشركة مثل رواتب الموظفين، وإيجار المقر.
- مصروفات غير تشغيلية: هي النفقات التي ليست جزءاً من النشاط الأساسي مثل خسائر بيع الأصول أو المصاريف القضائية مثل الغرامة المالية، تكاليف الإصلاح غير المتكررة.
- المصروفات الثابتة: هي النفقات التي لا تتغير بتغير حجم الإنتاج أو بتغير المبيعات.
- المصروفات المتغيرة: المصروفات التي تتغير القيمة الخاصة بها صعوداً أو هبوطاً بشكل مباشر مع حجم الإنتاج.
ما الفرق بين الإيرادات والمصروفات؟
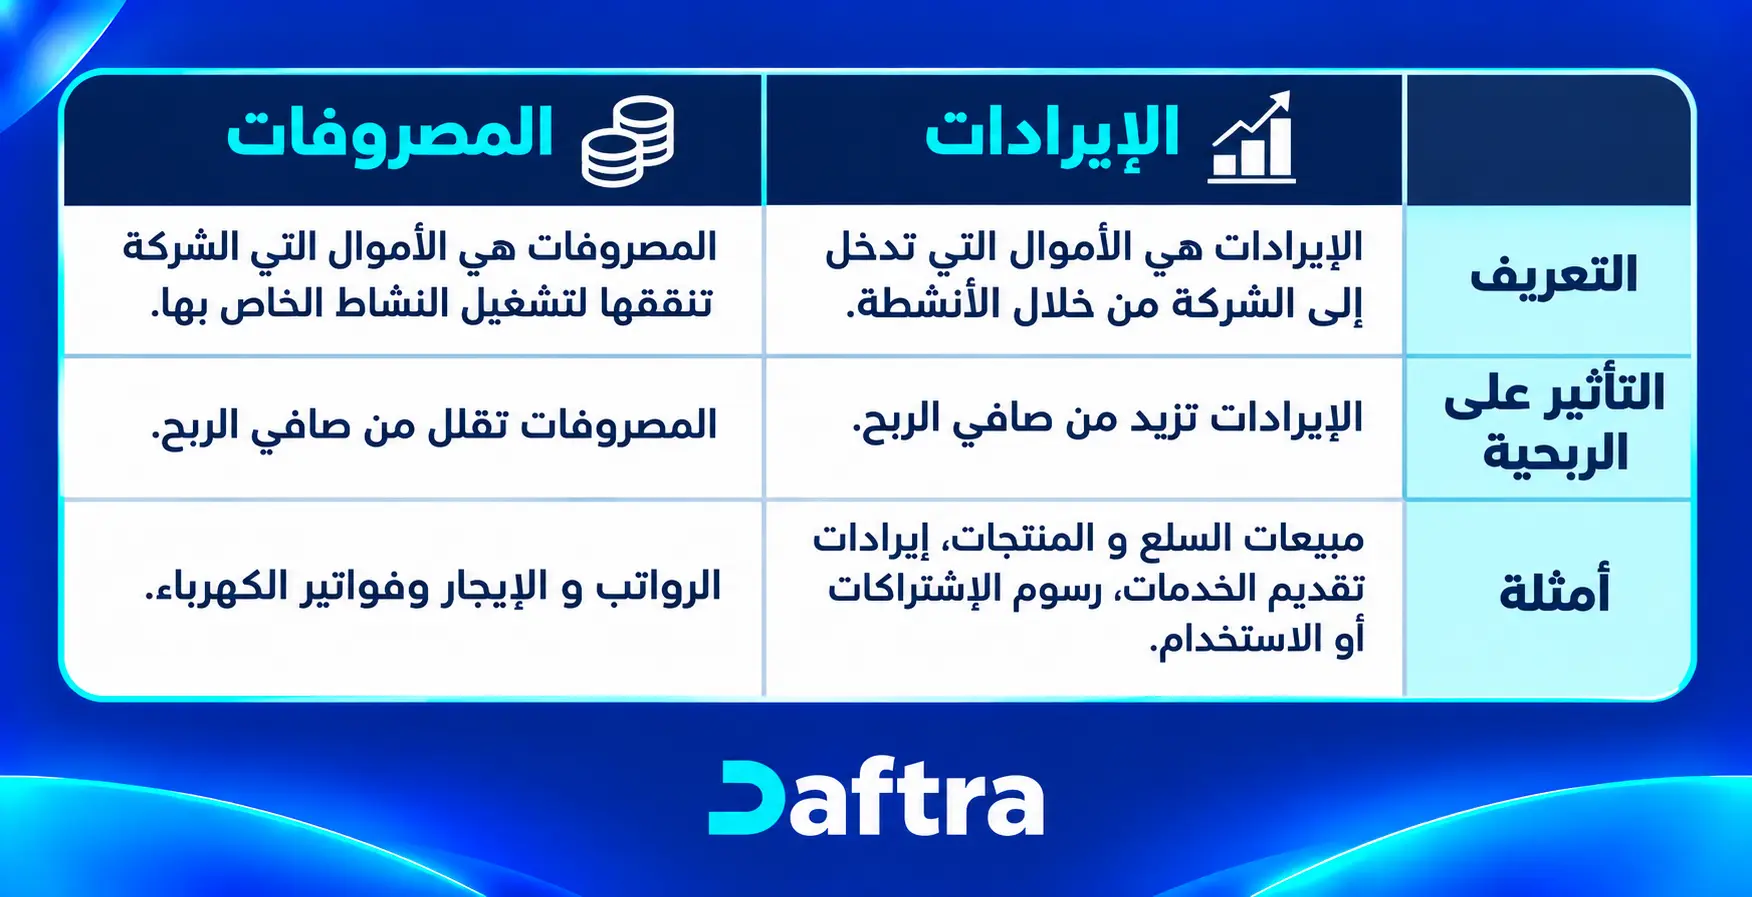
الفرق الأساسي ما بين الإيرادات والمصروفات هو أن الإيرادات تمثل الأموال التي يحصل عليها النشاط التجاري من بيع المنتجات أو تقديم الخدمات، بينما تمثل المصروفات الأموال التي يدفعها مقابل تشغيل النشاط واستمرار الأعمال.
كيفية حساب الإيرادات
لحساب الإيرادات التي يحققها النشاط التجاري الخاص بك، تحتاج إلي معرفة عدد الوحدات أو المنتجات التي تم بيعها خلال فترة معينة وسعر بيع كل وحدة. كما تُعد هذه الطريقة من أبسط الطرق لحساب إيرادات المبيعات. كما أنها تساعدك على تحديد إجمالي المبالغ الناتجة عن عمليات البيع قبل خصم المصروفات أو التكاليف.
المعادلة الأساسية لحساب الإيرادات
إيرادات المبيعات= عدد الوحدات المباعة × سعر بيع الوحدة.
على سبيل المثال إذا باعت شركة 200 جهاز كمبيوتر خلال شهر، وكان سعر بيع الجهاز الواحد 2,500 ريال.
إيرادات المبيعات= 200× 2,500= 500,000 ريال.
كيفية حساب المصروفات
يمكن حساب المصروفات من خلال حصر جميع التكاليف التي من الممكن أن تتحملها الشركة خلال فترة محاسبية محددة، مثل الرواتب والإيجارات وأيضاً المرافق ثم جمعها لمعرفة إجمالي المصروفات.
المعادلة الأساسية لحساب المصروفات
إجمالي المصروفات = مجموع جميع التكاليف والنفقات.
معادلة حساب صافي الربح
صافي الربح = إجمالي الإيرادات - إجمالي التكاليف والمصروفات.
أين تظهر الإيرادات والمصروفات في القوائم المالية؟
تظهر الإيرادات والمصروفات في قائمة الدخل وهي إحدى القوائم المالية الأساسية التي توضح نتائج أعمال الشركة خلال فترة مالية محددة، سواء كانت شهراً أو ربع سنة أو سنة مالية. وتبدأ القائمة بعرض الإيرادات التي حققها النشاط، ثم تُخصم منها التكاليف والمصروفات المختلفة للوصول في النهاية إلى صافي الربح أو الخسارة.
ومن المهم أيضاً معرفة أن تسجيل الإيرادات والمصروفات محاسبياً لا يعني بالضرورة دخول الأموال إلى الحساب البنكي أو خروجها منه في اللحظة نفسها، لأن المحاسبة على أساس الاستحقاق تعتمد على تسجيل الإيرادات عند تحققها والمصروفات عند تحملها، حتى لو لم يتم تحصيل المبالغ أو سدادها نقدًا بعد.
أشهر الأخطاء عند حساب الإيرادات والمصروفات
قد تؤدي الأخطاء في حساب الإيرادات و المصروفات إلى نتائج غير دقيقة في قائمة الدخل، والذي يؤثر على تحديد صافي الربح و الخسارة و ايضاً اتخاذ القرارات المالية، فيما يلي أبرز الأخطاء الشائعة عند حساب الإيرادات والمصروفات:
- الخلط ما بين الإيرادات و الأرباح: اعتبار إجمالي الإيرادات ربحاً للشركة دون خصم المصروفات والتكاليف المرتبطة بالنشاط.
- تسجيل الإيرادات عند التحصيل فقط: تجاهل الإيرادات المستحقة أو الخدمات المقدمة، ولم يتم تحصيل قيمتها إلى هذا الوقت.
- الخلط ما بين المصروفات و ما بين المدفوعات النقدية: اعتبار كل مبلغ تدفعه الشركة مصروفًا مثل شراء المعدات، سداد اصل القرض رغم ان هذه العمليات لا تُعد مصروفاً مباشرة في قائمة الدخل.
- إهمال الخصومات و مرتجعات المبيعات: يؤدي حساب الإيرادات دون مراعاة الخصومات وايضاً المرتجعات إلى المبالغة في قيمة صافي المبيعات.
- عدم احتساب تكلفة البضاعة المباعة: قد يؤدي الاكتفاء بخصم الرواتب و الإيجارات والمصروفات التشغيلية من المبيعات إلي المبالغة في الأرباح.
- تكرار تسجيل الإيرادات و المصروفات: ينتج عن إدخال الفواتير و القيود المحاسبية أكثر من مرة يُعتبر تضخيم الإيرادات و المصروفات.
- احتساب ضريبة القيمة المضافة ضمن الإيرادات: قد يؤدي إدخال ضريبة القيمة المضافة ضمن الإيرادات إلي تضخيم قيمتها.
كيفية عمل جدول لحساب الإيرادات والمصروفات
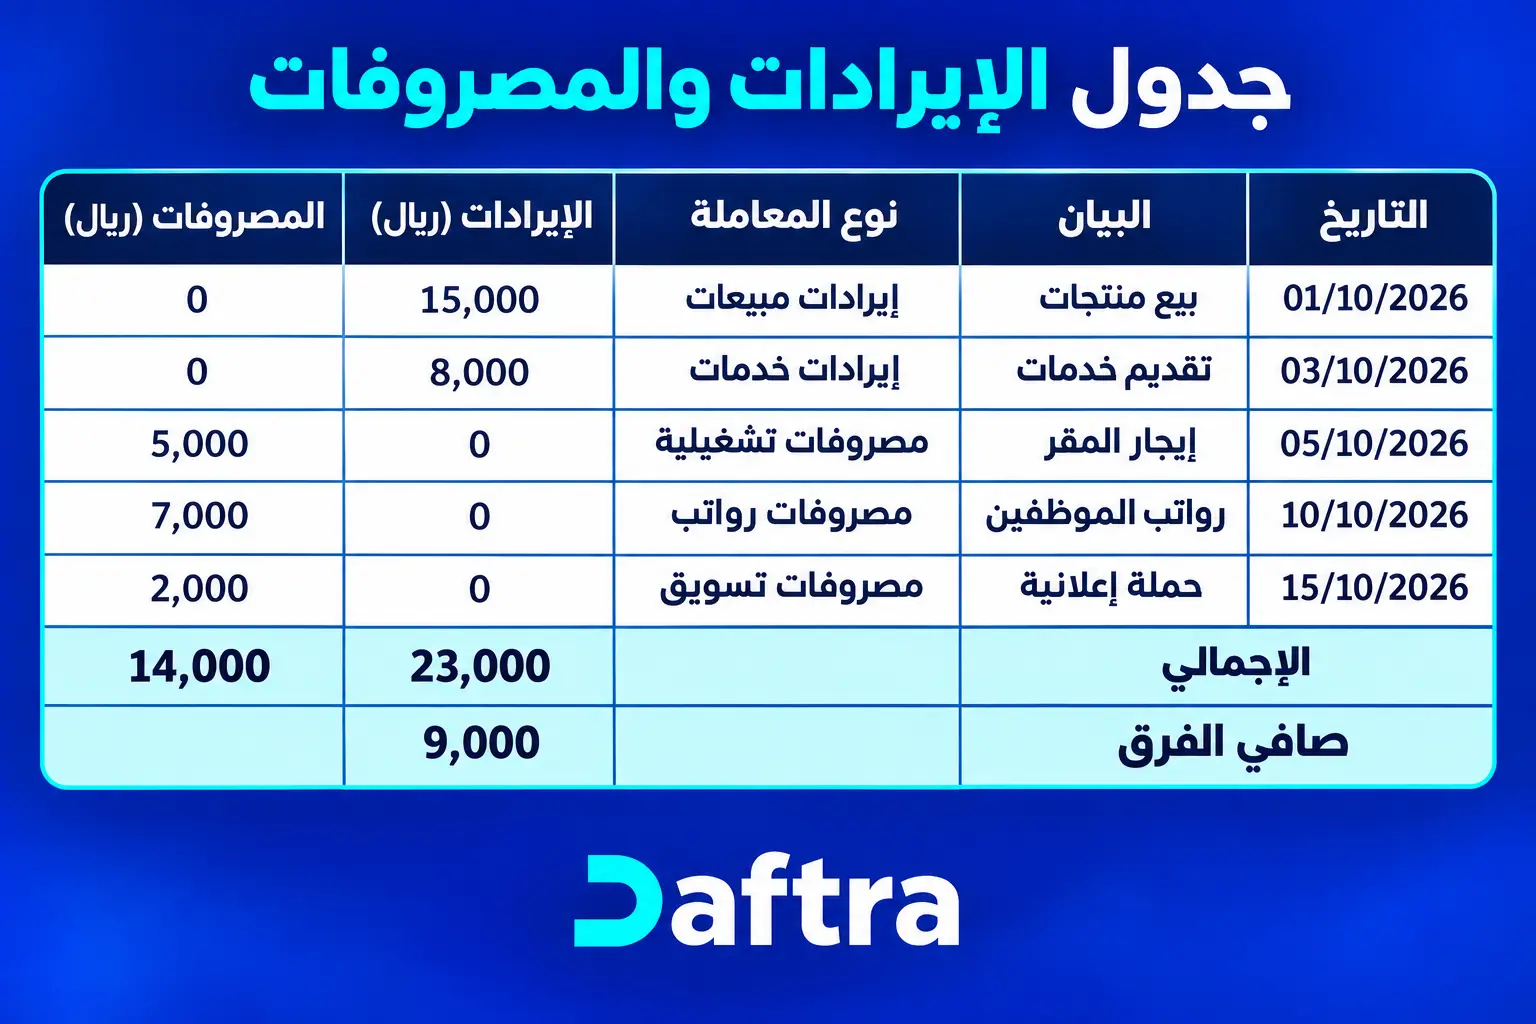
يمكن عمل جدول لحساب الإيرادات والمصروفات باستخدام نموذج إيرادات ومصروفات excel من دفترة، من خلال تسجيل المعاملات المالية، تصنيفها حسب النوع و التاريخ، ثم حساب إجمالي المصروفات والإيرادات.
كيف يساعدك دفترة في حساب الإيرادات والمصروفات؟
يساعدك برنامج الحسابات من دفترة في حساب الإيرادات و المصروفات وتصنيفها ثم متابعتها من نظام واحد، بدلاً من الاعتماد على الجداول، الحسابات اليدوية والذي يسهل و يساعد في حساب إجمالي الإيرادات و المصروفات وذلك من خلال:
- تسجيل الإيرادات والمصروفات: يتيح لك تسجيل العمليات المالية، تحديد القيمة والتواريخ والحسابات المرتبطة بها.
- إصدار تقارير المصروفات: يمكنك إستخراج تقارير حيث توضح المصروفات خلال فترة زمنية معينة، مراجعة قيمتها والتصنيفات.
- ربط المصروفات بمراكز التكلفة: يتيح دفترة توزيع المصروفات على مراكز التكلفة المرتبطة بالمشاريع أو التي ترتبط بالأقسام و الفروع.
- إدارة القيود اليومية: دفترة يساعدك على تسجيل القيود المحاسبية عند الحاجة، إلي جانب إنشاء القيود تلقائياً.



 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون