

محتويات المقال:
- ملخص المقال
- ما هي الفاتورة الإلكترونية؟
- ما البيانات الواجب توافرها في الفاتورة الإلكترونية المصرية؟
- مراحل تطبيق الفاتورة الإلكترونية في مصر
- من الملزم بالتسجيل في الفاتورة الإلكترونية؟
- من هم المعفيون من الفاتورة الإلكترونية؟
- ما هي خطوات التسجيل في منظومة الفاتورة الإلكترونية في مصر؟
- تعيين المفوضين في الحساب للقيام بالتسجيل في الفاتورة الالكترونية
- ما هي مكونات الفاتورة الإلكترونية المصرية ؟
- شكل الفاتورة الإلكترونية
- غرامة عدم التسجيل في نظام الفاتورة الإلكترونية
- كيفية تسجيل مرتجعات الفاتورة الإلكترونية
- كيف يسهل عليك دفترة أعمالك من خلال التكامل مع منظومة الفاتورة الإلكترونية المصرية؟
- الأسئلة الشائعة
كانت المعاملات المالية فيما سبق على رأس قائمة أعباء العمل، لكن مع تطور تكنولوجيا المعلومات في هذا المجال، أصبحت المعاملات المالية الإلكترونية أحد الجوانب الأكثر سهولة في أي عمل مهما اختلف المجال.
وقد كانت الفواتير واحدة من المعاملات المالية التي تزيد الحمل على صاحب العمل، وذلك لانعدام المرونة في طريقة إصدارها وتحصيلها وحصرها وتحليلها، أما الآن فقد أوجد التطور فكرة الفاتورة الإلكترونية في مصر، وهو الأمر الذي سيغير كثيرًا من نظرة العملاء والشركات للفواتير باعتبارها حملًا ثقيلًا، دعنا نتعرف كيف ستصبح فواتيرك أسهل مع الفاتورة الإلكترونية.
ما هي الفاتورة الإلكترونية؟
الفاتورة الإلكترونية هي مستند رقمي يتم إصداره بدلًا من الفواتير الورقية، ويحتفظ بنفس هدف الفواتير الورقية العادية من إثبات لمعاملات البيع والشراء، وتفيد رقمنة الفواتير في إطلاع مصلحة الضرائب المصرية على الفواتير لحظة صدورها، حيث تقوم مصلحة الضرائب بتلقي ومراجعة واعتماد هذه الفواتير في التو.
ويعد غرض الفاتورة الإلكترونية تنظيم عملية انتقال الفواتير والمستندات من الشركة المُصدِّرة إلى مصلحة الضرائب المصرية.
- المقصود بمراجعة الفاتورة: مراجعة النواحي الشكلية، والتأكد من توفر كافة البيانات المطلوبة، والتأكد من ملكية الفاتورة للشركة الصادرة عنها.
- المقصود باعتماد الفاتورة الإلكترونية: يكون عن طريق إعطاء كل مستند كود فريد يسمى UUID يثبت حجية الفاتورة من الناحية القانونية.
ما البيانات الواجب توافرها في الفاتورة الإلكترونية المصرية؟
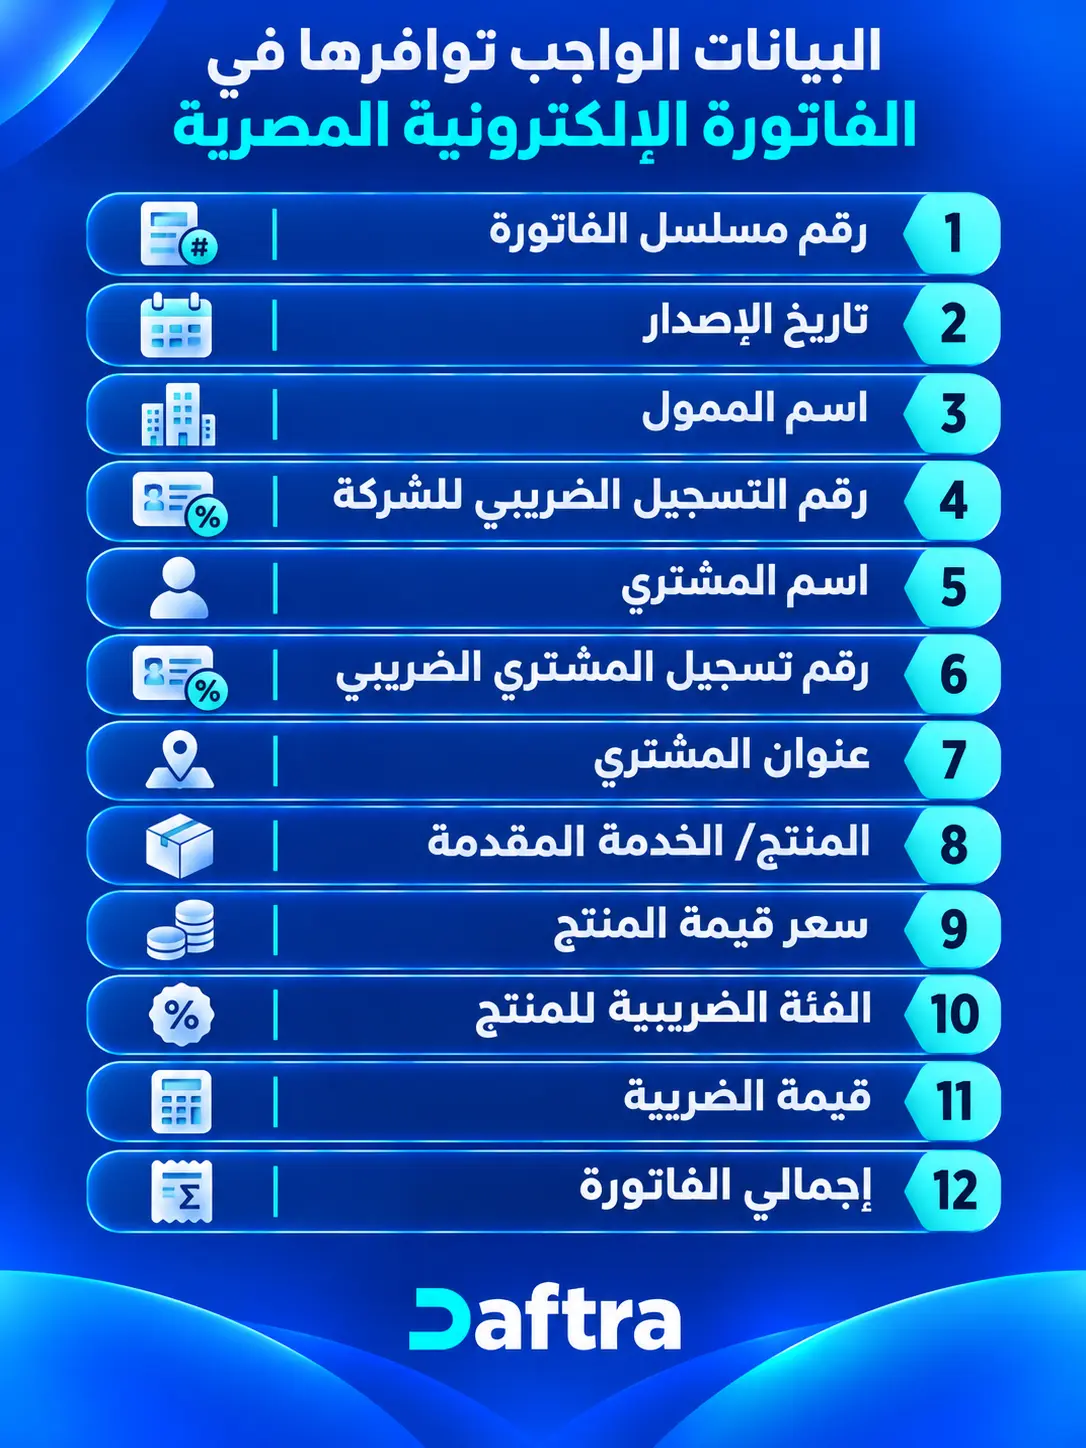
- رقم مسلسل الفاتورة:هو رقم فريد و متسلسل حيث يظهر على الفاتورة، كما يتم استخدامه لتعريف كل فاتورة من الفواتير وتعريفها.
- تاريخ الإصدار:التاريخ الذي تم إصدار الفاتورة فيه وسُجلت من خلال المنظومة.
- اسم الممول (صاحب الشركة أو المفوض عنه من موظفيه): اسم الشخص أو المنشأة الذي تم تسجيلها لدى مصلحة الضرائب المصرية.
- رقم التسجيل الضريبي للشركة: الرقم الذي يُميز المنشأة لدى مصلحة الضرائب المصرية و يتم استخدامه في تحديد الهوية الضريبية.
- اسم المشترى: اسم الشخص أو الشركة التي حصلت على المنتج أو الخدمة.
- رقم تسجيل المشتري الضريبي:الرقم الضريبي للمشتري المسجل، إذا كان مطلوباً وذلك وفقاً لطبيعة المعاملة.
- عنوان المشتري: عنوان المُشتري الذي يُساعد في تحديد البيانات و توثيق المعاملة.
- المنتج/ الخدمة المقدمة: هو عبارة عن وصف يتم استخدامه الذي يُساعد في تحديد البيانات وتوثيق البيانات.
- قيمة المنتج (سعره): سعر السلعة و الخدمة قبل إضافة الضرائب و الرسوم المطبقة.
- الفئة الضريبية للمنتج: التصنيف الذي يتم استخدامه لتحديد المعاملة الضريبية للمنتج أو السلعة.
- قيمة الضريبة: المبلغ المُستحق من الضرائب على السلعة أو على الخدمة التي يتم تقديمها.
- إجمالي الفاتورة:إجمالي المبلغ المُستحق من المشتري بعد احتساب الضرائب و أي خصومات ورسوم ذات صلة.
قد يهمك أيضًا: كل ما تريد معرفته عن منظومة الإيصال الإلكتروني
مراحل تطبيق الفاتورة الإلكترونية في مصر
مر تطبيق الفاتورة الإلكترونية بمراحل عدة كان ترتيبها كالتالي:
تم تقسيم المرحلة الثامنة والأخيرة للفاتورة الإلكترونية إلى 4 مراحل ترتيبهم كالتالي:
- المرحلة الفرعية الأولى: بدأت في 15 سبتمبر 2022 وتطبق على الشركات في محافظات الإسكندرية – البحيرة – مرسى مطروح
- المرحلة الفرعية الثانية: بدأت في 15 أكتوبر 2022 وتطبق على الشركات في محافظات الشرقية – الغربية – كفر الشيخ – المنوفية – دمياط
- المرحلة الفرعية الثالثة: بدأت في 15 نوفمبر 2022 وتطبق على الشركات في محافظات الدقهلية – بورسعيد – الاسماعيلية – السويس – شمال سيناء – جنوب سيناء
المرحلة الفرعية الرابعة: بدأت في 15 ديسمبر 2022 وتطبق على الشركات الموجودة في جميع محافظات مصر، محافظات اضافية منها ( الفيوم، أسيوط، سوهاج، المنيا، قنا، بني سويف، الوادي).
وحيث تم إلزام أصحاب الشركات بالفاتورة الإلكترونية على 8 مراحل متدرجة ، كانت المرحلة الثامنة والأخيرة تقضي بإلزام جميع الممولين من أصحاب الشركات فئة B2B وأصحاب المهن الحرة من أطباء ومهندسين وفنانين ومحامين وغيرهم، وعليهم جميعهم أن يسجلوا بمنظومة الفاتورة الإلكترونية، في موعد أقصاه 30 إبريل 2023.
وللاستعلام عن الملزمين بالانضمام للمرحلة الخامسة والسادسة والسابعة والثامنة يمكنكم الدخول على هذا الرابط وإدخال رقم التسجيل الضريبي.
من الملزم بالتسجيل في الفاتورة الإلكترونية؟
جميع الممولين المسجلين لدى مصلحة الضرائب المصرية ملزمون بالانضمام إلي منظومة الفاتورة الإلكترونية وفقاً لقرار وزير المالية رقم 323 لسنة 2022، مثل:
- الشركات المسجلة: تشمل شركات المساهمة، شركات الأشخاص، المنشآت الفردية.
- أصحاب المهن الحرة: مثل الأطباء، المحامين و المهندسين.
- التعاملات التجارية بين الشركات.
- التعاملات التجارية ما بين الجهات الحكومية.
من هم المعفيون من الفاتورة الإلكترونية؟
الشركات المُعفاة من الفاتورة الإلكترونية هي التي تتعامل مع مُستهلكين نهائيين مع عدم وجود عمليات بيع لشركات أخرى أو أي جهات حكومية، تشمل هذه الفئة:
- الأطباء واصحاب العيادات الذين يتعاملون مع مرضى أفراد فقط.
- الصيادلة ( البيع المباشر للأفراد).
- المحامون ومكاتب المحاماة.
- الحرفيون وايضاً المشاريع الصغيرة التي لا تتعامل مع شركات.
ما هي خطوات التسجيل في منظومة الفاتورة الإلكترونية في مصر؟
يمكن التسجيل في منظومة الفاتورة الإلكترونية من خلال إحدى وسيلتين:
1- التسجيل من خلال المأمورية
للتسجيل من خلال المأمورية، يجب تجهيز البيانات التالية:
- رقم تسجيل الشركة.
- البريد الإلكتروني للشركة.
- رقم هاتف - موبايل الشركة.
- اسم مفوض الشركة.
- الرقم القومي للمفوض.
- رقم موبايل المفوض.
- البريد الإلكتروني للمفوض.
بعد تجهيز البيانات اللازمة للتسجيل على المنظومة يقوم الممول بالخطوات الأتية:
- التوجه إلي المأمورية التابع لها الممول ثم تقديم التفويض و يكون معتمد من الشركة بتوقيع بنكي أو من خلال يقوم المفوض بتقديم صورة من التفويض بحيث تكون مختومة من المأمورية.
- استلام الممول صورة من التفويض ثم تكون مختومة بختم المأمورية.
- إرسال ايميل للمأمورية التابع لها الممول و يرفق به صورة التفويض المختومة من المأمورية و ايضاً صورة شهادة التسجيل الضريبي و صورة بطاقة الرقم القومي للمفوض.
- يتم إرسال الدعوة إلي البريد الإلكتروني الخاص بالمفوض وذلك من تاريخ تقديم التفويض ثم إرسال الإيميل.
- عند إرسال الإيميل، يجب أن يحتوي الموضوع في الإيميل ( subject ) على اسم الشركة - رقم التسجيل - الغرض من التسجيل.
2- التسجيل الذاتي في منظومة الفاتورة الإلكترونية
من يستطيع التسجيل الذاتي للشركة في منظومة الفاتورة الإلكترونية إما الممول (صاحب الشركة) أو المفوض، وهو شخص يوكله صاحب الشركة للقيام بالإجراءات نيابة عنه، قد يكون محاسب الشركة، أو مسئول الIT تبعًا لمسئوليات الموظفين بالمؤسسة.
لإتباع طريقة التسجيل الذاتي يتوجب أولًا الحصول على شهادة التوقيع الإلكتروني، ومن ثم اتباع الخطوات التالية:
1- الخطوة الأولى
- توجه إلى الرابط التالي: https://profile.eta.gov.eg/signUp، ولا يتاح التسجيل سوى من نظام تشغيل ويندوز.
- اضغط على زر Start Registration
- ستظهر شاشة يتوجب عليك إدخال رقم تسجيل الشركة بها.
- استكمل البيانات المطلوبة، حتى تنتقل إلى حسابك على موقع المنظومة.
إن واجهتك أي مشكلة في التسجيل، أرسلها على بريد مصلحة الضرائب التالي: einvoice@eta.gov.eg وسيساعدك الدعم الفني.
2- الخطوة الثانية
- املأ رقم تسجيل شركتك، واقرأ البنود وشروط وسياسة الخصوصية وحدد المربع "أوافق على الشروط والأحكام وسياسة الخصوصية".
- انقر فوق "متابعة" و "تسجيل".
3- الخطوة الثالثة
- ستظهر مطالبة ITIDA Web Sign Client.
- انقر فوق itidawebsignclient.
4- الخطوة الرابعة
- سيتم فتح برنامج itida web sign client وسيدرج الشهادات المثبتة التي تكون على جهاز العميل.
- ثم قم بتحديد شهادة التوقيع الإلكتروني التي تم الحصول عليها من شركة Egypt Trust أو من شركة مصر للمقاصة.
- مراجعة البيانات التي سيتم التوقيع عليها من خلال قراءة محتوى النص.
- انقر فوق "تسجيل الآن" مرة واحدة فقط.
5- الخطوة الخامسة
- سيظهر مربع لإدخال رقم التعريف الشخصي المعين للشهادة التي تم الحصول عليها، أدخل رقم التعريف الشخصي الصالح وانقر على زر "تسجيل الدخول"
- انتظر لمدة 10 ثوان تقريباً أثناء معالجة عملية التوقيع الرقمي.
6- الخطوة السادسة
- عند إكتمال عملية التوقيع الرقمي، سيتم إعادة توجيه المستخدم إلى شاشة "معلومات دافع الضرائب".
- ثم تحديد لغة تفضيل الإشعارات و البريد الإلكتروني لإخطار الشركة ورقم الهاتف الخاص بالشركة.
ملاحظة: يرجى استخدام بريد إلكتروني صالح ورقم هاتف محمول يمكنك الوصول إليهما حيث إن الخطوة التالية ستتحقق من رسائل البريد الإلكتروني ورقم الهاتف المحمول للمقدمين.
7- الخطوة السابعة
انتظر حتى يصل كود التأكيد إلى بريدك الإلكتروني وهاتفك المحمول، ثم ادخل كود التفعيل الذي استلمته في مربعات النص ثم انقر على متابعة و تسجيل الضرائب.
8- الخطوة الثامنة
يمكنك الأن دعوة أول مندوب إداري لتمثيل الشركة، من خلال تقديم المعلومات التالية:
- بطاقة الرقم القومي السارية
- الاسم الأول والأخير
- البريد الإلكتروني لتسجيل الدخول
ثم انقر فوق "إنهاء وإرسال الدعوة".
9- الخطوة التاسعة
سيتم إرسال رابط دعوة إلي هذا المستخدم المفوض المسؤول على البريد الإلكتروني وذلك لتسجيل الدخول المقدم.
تعيين المفوضين في الحساب للقيام بالتسجيل في الفاتورة الالكترونية
المقصود بالمفوضين من ينوب عنك من موظفي الشركة، وتكون لديه صلاحية الإطلاع على الفواتير وإصدارالإشعارات الدائنة والمدينة لتعديل الفواتير أو إلغاء الفاتورة الإلكترونية. لتعيين المفوضين اتبع الخطوات التالية:
- توجه إلى الملف الشخصي الخاص بالشركة على موقع الفاتورة الإلكترونية التابع لمصلحة الضرائب المصرية.
- وفي القسم الخاص بالمفوضين، اضغط على دعوة مستخدم.
- ادخل الرقم القومي الخاص بالمفوض.
- وبالضغط على البحث والتعبئة سيظهر لك رقمه القومي مكتوبًا ما لم يكن خاطئًا لتتمكن بعدها من إدخال بياناته.
- حدد الفترة التي تعطى الموظف فيها صلاحية إدارة النظام من خلال “نشط من وإلى”.
- وحدد نوع المستخدم إما أن يكون مديرًا؛ له صلاحية إضافة وحذف مفوضين آخرين، أو مندوب له كل الصلاحيات عدا إضافة أو حذف غيره.
يمكنك الاستعانة بنموذج تفويض الفاتورة الالكترونية.
تدير شركة توزيع للمستلزمات الكهربائية في القاهرة المخزون الخاص بها باستخدام أكواد داخلية تضعها لكل صنف مثل كود خاص بالكابلات، للقواطع الكهربائية عند إصدار الفواتير الإلكترونية ثم إرسالها إلي مصلحة الضرائب المصرية.
بدأ فريق الحسابات بمراجعة الأصناف ثم اكتشاف أن الأكواد الداخلية المستخدمة لتنظيم المخزون لا تكفي وحدها في بعض الحالات، بل ايضاً يجب ربط الأصناف بنظام التكويد المعتمد. وذلك سواء باستخدام أكواد EGS التي ترتبط بالتصنيف الموحد، أو أكوادGS1 المستوفية لمتطلبات المنظمة.
لذلك، الشركة قررت مراجعة أكواد الخاصة بالأصناف وتحديد التصنيف الذي يناسب كل منتج. ثم استكمال إجراءات التي تخص التسجيل و المطابقة المطلوبة.
ما هي مكونات الفاتورة الإلكترونية المصرية ؟
مكونات الفاتورة الإلكترونية في مصر يقصد بها البيانات الأساسية واللازمة والتي لن يقبل منك فواتيرك إن لم تقم باستيفاء هذه البيانات، أي أنها بمثابة معايير يجب الالتزام بها، وهي:
- الرقم الفريد للفاتورة UUID
- التوقيع الإلكتروني/ الختم الإلكتروني
- بيانات الفاتورة الإلكترونية
- الأكواد الموحدة للسلع والخدمات
إذ يتم وضع المكونات السابق ذكرها، بالإضافة إلى وضع معايير فيما يخص طريقة تحويل الفاتورة الإلكترونية وإرسالها ومعالجتها وتحليلها والتحقق من صحتها ووضعيتها القانونية؛ من خلال الإدارات المعنية في الدولة مثل الجهة المسؤولة عن الضرائب، وذلك لزيادة الكفاءة والفعالية بين الأطراف المنخرطة في هذه العملية والتدخل في حل النزاعات الناشئة إذا لزم الأمر.
شكل الفاتورة الإلكترونية
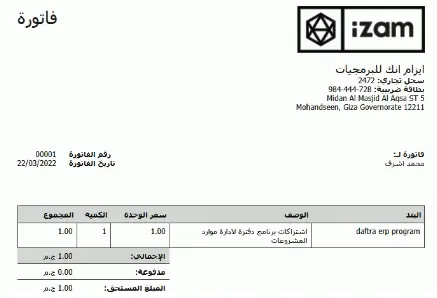
يختلف شكل الفاتورة الالكترونية من برنامج محاسبي لآخر لكنها لا تختلف كثيرًا عن الفاتورة الضريبية العادية، إذ يجب عليك فقط الالتزام بالبيانات المطلوبة من قِبل مصلحة الضرائب المصرية، دون الالتزام بتنسيق أو شكل محدد.
غرامة عدم التسجيل في نظام الفاتورة الإلكترونية
مصلحة الضرائب المصرية تلزم الممولين الخاضعين لقرارات الإلزام بإصدار الفواتير الضريبية الإلكترونية وذلك وفق لأحكام قانون الإجراءات الضريبية الموحد رقم 206 لسنة 2020. تصل غرامة مخالفة الأحكام القانونية ذات الصلة إلي 20 الف جنيه كحد أدنى وذلك وفقاً للمادة 71 من القانون.
كما بدأ اعتبارا من 1 أبريل 2023 تطبيق قاعدة عدم الاعتداد بالفواتير الورقية في إثبات التكاليف و المصروفات عند تقديم إقرار ضريبة الدخل. الإعتداد بالفواتير الإلكترونية فقط وفقاً لما اعلنته مصلحة الضرائب المصرية.
لذلك، يجب على الممولين الملزمين التأكد من التسجيل وايضاً التكامل مع مصلحة الضرائب المصرية وايضاً الالتزام بإصدار الفواتير ويكون وفق للضوابط المعتمدة لتجنب العقوبات.
كيفية تسجيل مرتجعات الفاتورة الإلكترونية
- مراجعة الفاتورة الأصلية: من خلال التحقق من رقم الفاتورة و تاريخها و بيانات العميل وكذلك الخدمات.
- إصدار إشعار دائن إلكتروني: أنشئ إشعار دائن و يوضح ايضاً سبب إصدار المرتجع و تحديد الأصناف و الكميات المرتجعة و قيمتها وايضاً الضريبة التي ترتبط بها.
- ربط الإشعار بالفاتورة الأصلية: ارسل الإشعار وفق إجراءات الإصدار المعتمدة
- ارسل الإشعار إلي المنظومة: ارسل الإشعار وذلك وفق إجراءات الإصدار المعتمدة.
- تحديث السجلات المحاسبية وايضاً المخزون: تسجيل القيمة الخاصة بالمرتجع في الحسابات المناسبة وخفض المبيعات.
خلال عملي على الحسابات في إحدى شركات التجزئة، أصدرت فاتورة إلكترونية لأحد العملاء بقيمة 10,000 جنيه قبل ضريبة القيمة المضافة، وأرسلتها إلى منظومة الفاتورة الإلكترونية بمصلحة الضرائب المصرية. وبعد إصدار الفاتورة بفترة قصيرة، أعاد العميل جزءًا من البضاعة بقيمة 2,000 جنيه قبل الضريبة.
في البداية، فكرت في تعديل الفاتورة الأصلية لتوضيح قيمة المبيعات بعد المرتجع، لكنني أدركت أن الفاتورة أُرسلت بالفعل إلى المنظومة، ولذلك كان الحل هو إصدار إشعار دائن إلكتروني مرتبط بالفاتورة الأصلية بدلًا من حذفها أو تعديلها مباشرة.
أصدرت إشعارًا دائنًا بقيمة 2,280 جنيهًا شاملًا ضريبة القيمة المضافة، منها 2,000 جنيه قيمة البضاعة المرتجعة و280 جنيهًا قيمة الضريبة. ثم ربطت الإشعار بالفاتورة الأصلية وسجلت أثر المرتجع في الحسابات والمخزون. وبذلك انخفضت قيمة المبيعات إلى 8,000 جنيه قبل الضريبة، وأصبحت ضريبة القيمة المضافة المرتبطة بصافي البيع 1,120 جنيهًا، بافتراض خضوع العملية بالكامل لمعدل 14% واستيفاء شروط المعالجة الضريبية.
من خلال هذه التجربة، أدركت أهمية إصدار إشعار دائن وربطه بالفاتورة الأصلية عند تسجيل المرتجعات، لأن ذلك يساعد على توثيق التعديلات المالية والضريبية بصورة صحيحة، مع الحفاظ على سجل واضح للمعاملات بدلًا من حذف الفاتورة الأصلية أو تعديلها في غير موضعه.
مثال على أثر المرتجع على المبيعات و ضريبة القيمة المضافة
| البيان | الفاتورة الأصلية | إشعار المرتجع | صافي القيمة بعد المرتجع |
| قيمة المبيعات قبل الضريبة | 10,000 جنيه | 2,000 جنيه | 8,000 جنيه |
| ضريبة القيمة المضافة | 1,400 جنيه | 280 جنيهًا | 1,120 جنيهًا |
| الإجمالي | 11,400 جنيه | 2,280 جنيهًا | 9,120 جنيهًا |
قد يهمك أيضًا: أهم الأسئلة الشائعة عن الفاتورة الإلكترونية
كيف يسهل عليك دفترة أعمالك من خلال التكامل مع منظومة الفاتورة الإلكترونية المصرية؟
يعد برنامج الفاتورة الإلكترونية المصرية من دفترة من أفضل برامج الفاتورة الإلكترونية المعتمدة، له سنوات عديدة من الخبرة ومئات التجارب الناجحة مع شركات مختلفة من قطاعات متنوعة، دفترة يدعم التكامل مع مصلحة الضرائب، ويعينك من خلال الدعم الفني أكثر من الممتاز لكي تتخطى مراحلك الأولى مع الفوترة الإلكترونية بسهولة، تستطيع من خلال دفترة متابعة أعمالك من إصدار الفواتير وإضافة إشعارات الخصم والإضافة ومتابعة التقارير ويمكنك التوسع للتعرف على كافة المميزات المتاحة لك، بالإضافة لإمكانية استخدام النظام من خلال جهاز الكمبيوتر أو من خلال تطبيق دفترة للجوال، لكي تعيش التكامل ما بين أنظمة المحاسبة والمخازن وإدارة العملاء والموظفين من خلال شاشة واحدة.

الأسئلة الشائعة
ما الفرق بين الفاتورة الضريبية والالكترونية؟
- الفاتورة الإلكترونية: مُستند رقمي يتم إصداره و يُراجع من خلال منظومة الفاتورة الإلكترونية.
- الفاتورة الضريبية:هو مُستند حيث يثبت عملية بيع سلعة أو من خلال تقديم خدمة كما يتضمن ايضاً البيانات المطلوبة ضريبياً.
كم تكلف الفاتورة الإلكترونية؟
من خلال مصلحة الضرائب المصرية، لا تفرض المنظومة رسوماً على الفاتورة الإلكترونية.
ما مشاكل الفاتورة الإلكترونية؟
- مشاكل التوقيع و التختيم الإلكتروني: صعوبة تنزيل شهادات التوقيع الإلكتروني وتفعيلها على أجهزة الكمبيوتر.
- عدم توافق الأنظمة المحاسبية: صعوبة ربط وتكامل البرامج الخاصة بERP أو الأنظمة المحاسبية القديمة مع منصة مصلحة الضرائب المصرية.
ما مدة صلاحية الفاتورة الإلكترونية؟
لا توجد مدة صلاحية للفاتورة الإلكترونية حسب مصلحة الضرائب المصرية.




 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون