

محتويات المقال:
- ملخص المقال
- حالات الخضوع لضريبة القيمة المضافة
- السلع المعفاة من ضريبة القيمة المضافة في السعودية
- السلع الخاضعة لضريبة القيمة المضافة
- السلع الخاضعة لضريبة 0%
- ما الفرق بين الإعفاء من الضريبة والتوريد الخاضع بنسبة 0%؟
- شروط الاستفادة من الإعفاء الضريبي في السعودية
- كيف يساعدك دفترة في حساب ضريبة القيمة المضافة؟
- الأسئلة الشائعة
ضريبة القيمة المضافة هي ضريبة غير مباشرة تسري على معظم السلع والخدمات وتم تطبيقها في عدد كبير من الدول يصل لأكثر من 160 دولة حول العالم, ومؤخراً أعلنت المملكة العربية السعودية عن إقرارها لهذه الضريبة بقيمة 15% اعتبارًا من 1 يوليو 2020، ومعها بدأ التساؤل حول ماهية السلع والخدمات التي ستخضع لتلك الضريبة و وما هو معفى منها.
حالات الخضوع لضريبة القيمة المضافة
تختلف المعاملة الضريبية للسلع والخدمات في المملكة العربية السعودية بحسب طبيعة التوريد ومدى انطباق الأحكام المنظمة لضريبة القيمة المضافة عليه. وتنقسم هذه المعاملة إلى ثلاث حالات رئيسية: التوريدات الخاضعة للنسبة الأساسية البالغة 15%، والتوريدات الخاضعة لنسبة الصفر (0%)، والتوريدات المعفاة من الضريبة. وتوضح اللائحة التنفيذية لنظام ضريبة القيمة المضافة الأحكام الخاصة بكل حالة.
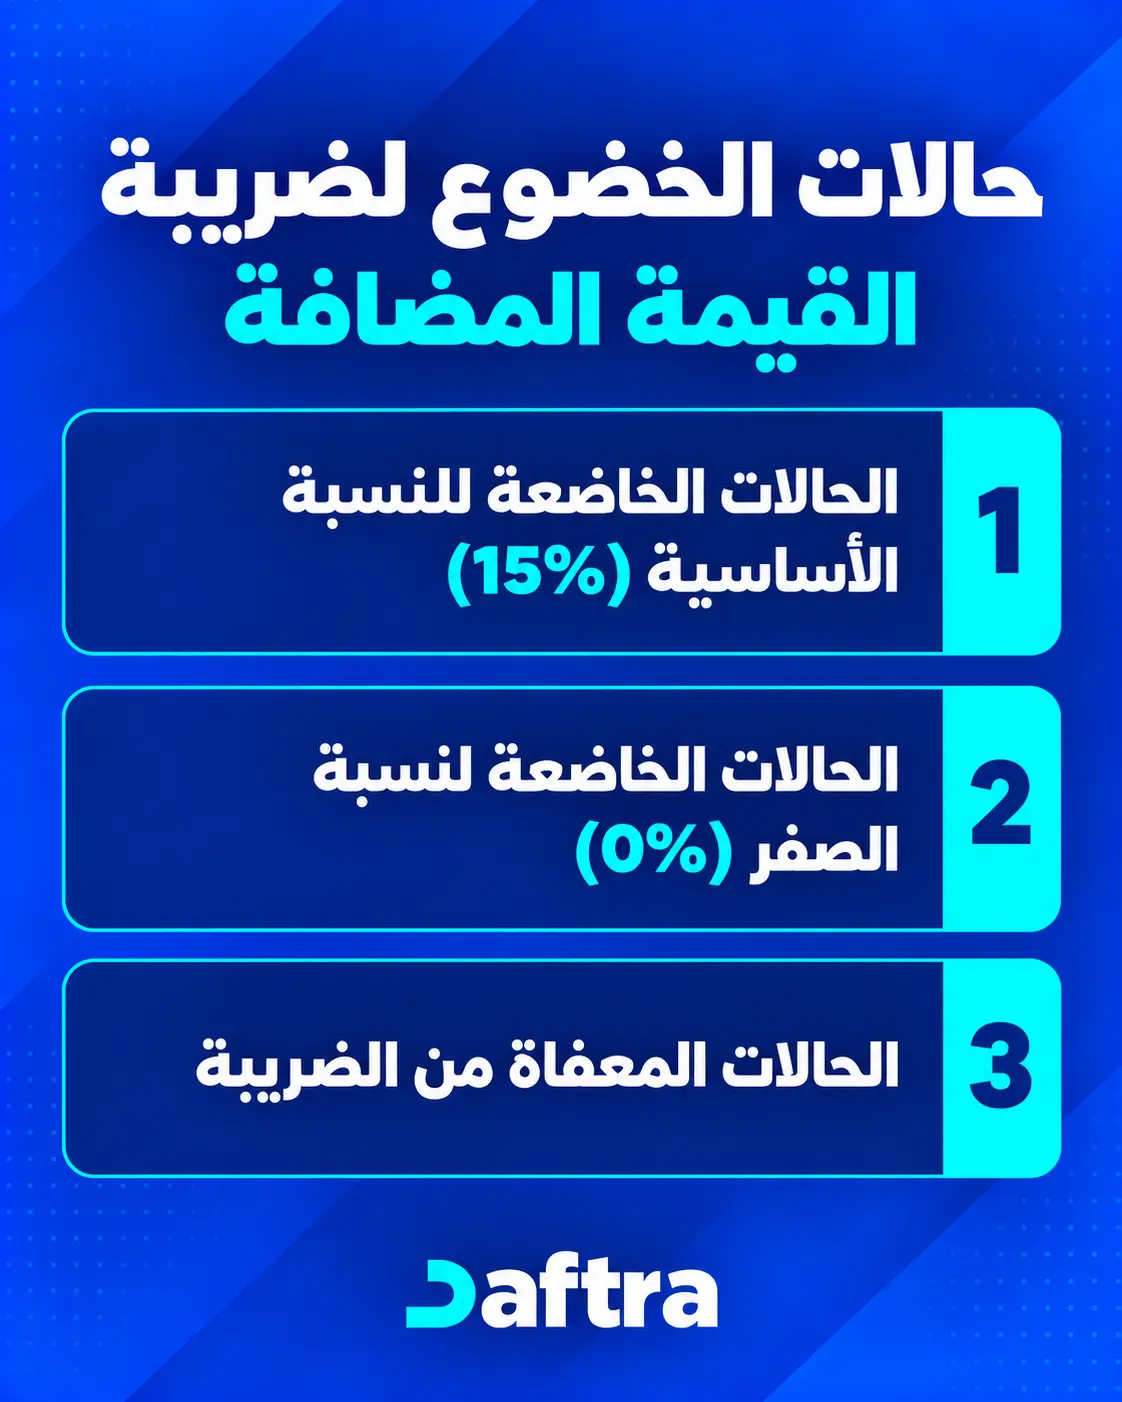
1. الحالات الخاضعة للنسبة الأساسية (15%)
تُفرض ضريبة القيمة المضافة بالنسبة الأساسية البالغة 15% على التوريدات الخاضعة للضريبة من السلع والخدمات التي يقدمها الشخص الخاضع للضريبة في المملكة ضمن ممارسته لنشاطه الاقتصادي، بالإضافة إلى استيراد السلع إلى المملكة، وفقًا للأحكام المنظمة للضريبة.
ويشمل ذلك العديد من السلع والخدمات، مثل السلع الغذائية، ومنتجات الصناعات الدوائية، والمحاصيل والمنتجات الزراعية، ووسائل النقل المحلي، وغيرها من التوريدات الخاضعة للنسبة الأساسية. وتُطبق الضريبة، سواء عند بيع السلع أو تقديم الخدمات، مع مراعاة الاستثناءات التي تشمل التوريدات الخاضعة لنسبة الصفر والتوريدات المعفاة من الضريبة.
مثال: عند بيع منشأة مسجلة في ضريبة القيمة المضافة بقيمة 1,000 ريال، تُضاف ضريبة بقيمة 150 ريالًا، ليصبح إجمالي المبلغ المستحق 1,150 ريالًا.
2. الحالات الخاضعة لنسبة الصفر (0% - التوريدات الصفرية)
تخضع بعض توريدات السلع والخدمات لضريبة القيمة المضافة بنسبة 0%، وفقًا للشروط والضوابط المحددة في اللائحة التنفيذية. ويعني ذلك تطبيق نسبة ضريبية صفرية على هذه التوريدات بدلًا من النسبة الأساسية، مع بقائها ضمن التوريدات الخاضعة للضريبة.
وتشمل أبرز الحالات الواردة في اللائحة التنفيذية ما يلي:
- صادرات السلع من المملكة: تخضع السلع المصدرة إلى خارج إقليم دول مجلس التعاون الخليجي لنسبة الصفر، بشرط توافر المستندات التي تثبت تصديرها وفقًا للمتطلبات المحددة في اللائحة.
- الخدمات المقدمة لغير المقيمين: يمكن أن تخضع بعض الخدمات المقدمة لغير المقيمين في دول مجلس التعاون الخليجي لنسبة الصفر، وفقًا للشروط المنظمة لهذا النوع من التوريدات.
- النقل الدولي: يشمل ذلك خدمات نقل السلع والركاب من المملكة وإليها، والتوريدات ذات الصلة، وفقًا للأحكام المحددة في اللائحة.
- الأدوية والمعدات الطبية المؤهلة: تخضع توريدات الأدوية والسلع الطبية المؤهلة لنسبة الصفر، وفقًا للتصنيفات المعتمدة من وزارة الصحة أو الجهات المختصة.
- المعادن الاستثمارية المؤهلة: تشمل الذهب والفضة والبلاتين، بشرط ألا تقل درجة نقائها عن 99% وأن تكون قابلة للتداول في سوق السبائك العالمية، مع مراعاة الشروط الخاصة بالتوريد.
- بعض التوريدات الأخرى: تشمل السلع العسكرية المؤهلة الموردة إلى القوات المسلحة وقوى الأمن الداخلي الحكومية، والتوريدات المؤهلة للبعثات الدبلوماسية، وفقًا للشروط والضوابط المحددة في اللائحة.
مثال: إذا صدّرت منشأة سلعة مؤهلة لتطبيق نسبة الصفر بقيمة 10,000 ريال، فإن ضريبة القيمة المضافة المستحقة على هذا التوريد تكون صفر ريال، بشرط استيفاء متطلبات التصدير والإثبات اللازمة.
3. الحالات المعفاة من الضريبة (Exempt Supplies)
تُعفى بعض التوريدات من ضريبة القيمة المضافة وفقًا لما تحدده اللائحة التنفيذية، فلا تُفرض عليها الضريبة عند تقديمها. وتحدد اللائحة فئات معينة من الخدمات المالية والتوريدات العقارية التي تستفيد من هذا الإعفاء.
وتشمل أبرز الحالات المعفاة ما يلي:
- بعض الخدمات المالية: تشمل خدمات مثل إصدار النقود أو تحويلها أو استلامها، والتعامل في الأوراق النقدية أو أوامر سداد المال، وتقديم الائتمان أو ضمانه، وتشغيل الحسابات الجارية وحسابات الإيداع والتوفير، وبعض الأدوات المالية. ويُستثنى من الإعفاء ما يكون المقابل المستحق عن الخدمة فيه مدفوعًا صراحةً على هيئة رسم أو عمولة أو خصم تجاري.
- بعض التوريدات العقارية: تتضمن اللائحة أحكامًا خاصة بالتوريدات العقارية المعفاة من الضريبة، وتُحدد المعاملة الضريبية وفقًا لطبيعة التوريد والشروط الواردة في المادة الثلاثين من اللائحة التنفيذية.
مثال: إذا قدمت مؤسسة مالية خدمة تندرج ضمن الخدمات المالية المعفاة، فإن المعاملة الضريبية لهذه الخدمة تتحدد وفقًا لشروط الإعفاء الواردة في اللائحة، مع مراعاة الاستثناءات المتعلقة بالرسوم والعمولات والخصومات التجارية.
ولا يعني الإعفاء من ضريبة القيمة المضافة تطبيق نسبة الصفر؛ فالتوريدات الخاضعة لنسبة الصفر تظل توريدات خاضعة للضريبة، بينما تُعامل التوريدات المعفاة وفقًا لأحكام الإعفاء الخاصة بها.
يمكنك تحميل نموذج فاتورة ضريبية مجانًا من دفترة.
السلع المعفاة من ضريبة القيمة المضافة في السعودية
تُعفى بعض السلع والتوريدات من ضريبة القيمة المضافة في المملكة العربية السعودية، وتشمل هذه الإعفاءات أنواعًا من الخدمات المالية والتوريدات العقارية، إلى جانب فئات أخرى. ويهدف الإعفاء إلى تحديد المعاملات التي لا تُفرض عليها ضريبة القيمة المضافة.
تشمل الأمثلة على السلع والتوريدات المعفاة أو المرتبطة بالإعفاءات الضريبية ما يلي:
- الأدوية والمنتجات الطبية المؤهلة: تشمل قائمة الأدوية والسلع الطبية التي تستوفي شروط التأهيل.
- المعادن الثمينة المخصصة للاستثمار: مثل الذهب والفضة والبلاتين، بشرط ألا تقل درجة نقائها عن 99% وأن تكون قابلة للتداول في سوق السبائك العالمية.
- الأموال والأوراق المالية: تشمل عمليات إصدار الأموال أو تحويلها، وإصدار سندات الدين والأوراق المالية أو نقلها.
- الأدوات المالية: تتضمن الأدوات المالية التي تندرج ضمن التوريدات المعفاة وفقًا للأحكام الضريبية.
كما يشمل الإعفاء الضريبي عددًا من التوريدات والخدمات، ومنها:
- الخدمات المالية: مثل تشغيل الحسابات الجارية وحسابات الودائع والتوفير، وتقديم الائتمان، وبعض خدمات التمويل الإسلامي المتوافقة مع الشريعة، والفوائد الضمنية على القروض والديون.
- التأمين على الحياة: يشمل توفير خدمات التأمين على الحياة وإعادة التأمين على الحياة.
- تأجير العقارات السكنية: يُعفى تأجير العقارات السكنية، بينما لا يشمل تعريف العقار السكني لأغراض الإعفاء الفنادق ومرافق الإقامة المؤقتة.
- النقل الدولي: النقل الدولي وخدمات نقل البضائع والركاب من المملكة ضمن الخدمات المرتبطة بالإعفاءات أو المعاملة الضريبية الخاصة.
- التعليم والرعاية الصحية: تذكر التعليم الحكومي وبعض خدمات التعليم الأهلي، إلى جانب الرعاية الصحية العامة والأدوية والسلع الطبية المؤهلة.
خلال عملنا مع إحدى الشركات العقارية في الرياض، واجهنا مشكلة في معالجة إيرادات الإيجار؛ إذ كانت الشركة تمتلك عقارات مخصصة للتأجير السكني وأخرى للتأجير التجاري، بينما كان فريق الحسابات يعامل جميع الإيرادات بالطريقة نفسها.
ولمعالجة المشكلة، راجع الفريق عقود الإيجار وصنّف العقارات حسب طبيعة استخدامها. ففصل العقود السكنية للتحقق من انطباق الإعفاء الضريبي عليها، وأبقى العقود التجارية ضمن تصنيف مستقل لتحديد المعالجة الضريبية المناسبة لها وفقًا للأحكام المنطبقة.
ساعد هذا الإجراء على التمييز بين أنواع التوريدات وتطبيق المعالجة الضريبية المناسبة لكل عقد، بدلًا من افتراض أن جميع إيرادات الإيجار تخضع للمعاملة نفسها.
السلع الخاضعة لضريبة القيمة المضافة
تُفرض ضريبة القيمة المضافة في المملكة العربية السعودية بنسبة أساسية تبلغ 15% على معظم السلع والخدمات، مع وجود استثناءات تخضع لنسبة الصفر أو الإعفاء وفقًا لطبيعة التوريد والشروط النظامية. ومن أبرز أمثلة السلع والخدمات الخاضعة للنسبة الأساسية:
- المواد الغذائية: تخضع معظم المواد الغذائية للنسبة الأساسية، ما لم ينطبق استثناء محدد.
- النقل المحلي: يخضع النقل المحلي للضريبة بالنسبة الأساسية، بخلاف بعض خدمات النقل الدولي التي قد تستفيد من نسبة الصفر عند استيفاء الشروط.
- تأجير العقارات التجارية: يخضع التأجير التجاري للضريبة وفقًا للأحكام المنطبقة، بخلاف تأجير العقارات السكنية الذي قد يكون معفى.
- التعليم الأهلي: تخضع الخدمات التعليمية الأهلية للضريبة وفقًا للأحكام ذات الصلة، مع تحمّل الدولة الضريبة عن بعض الخدمات التعليمية المؤهلة المقدمة للمواطنين السعوديين.
- الرعاية الصحية الخاصة: تخضع الخدمات الصحية المقدمة من المنشآت الصحية الخاصة للنسبة الأساسية، مع تحمّل الدولة الضريبة عن الخدمات المؤهلة المقدمة للمواطنين السعوديين وفقًا للشروط المحددة. ولا يمتد ذلك تلقائيًا إلى الأدوية والأدوات والمستلزمات الطبية.
- المشتقات النفطية والغاز المحلي: تخضع التوريدات المحلية منها للنسبة الأساسية، ما لم ينطبق حكم خاص.
- المعادن الثمينة غير المستوفية لشروط الاستثمار: لا تستفيد توريدات الذهب والفضة والبلاتين من نسبة الصفر المخصصة للمعادن الاستثمارية إلا إذا استوفت شروط النقاء والتداول المحددة نظامًا، ومنها ألا تقل درجة النقاء عن 99% وأن تكون قابلة للتداول في سوق السبائك العالمية.
- الاتصالات السلكية واللاسلكية والخدمات الإلكترونية: تخضع هذه الخدمات للنسبة الأساسية متى تحققت شروط الخضوع.
- بعض العمولات ورسوم الوساطة والسمسرة: تخضع الرسوم الصريحة والعمولات على الخدمات المالية للضريبة وفقًا لطبيعتها، مع مراعاة أن بعض الخدمات المالية التي تعتمد على هامش ربح ضمني قد تكون معفاة.
- منتجات التأمين: تخضع أنواع من التأمين، مثل التأمين الصحي والتأمين العام، للضريبة وفقًا للأحكام المنطبقة، بينما تشمل الإعفاءات التأمين على الحياة وإعادة التأمين على الحياة.
- بيع السلع المسترجعة من خلال بوليصة التأمين: تتحدد المعالجة الضريبية بحسب طبيعة التوريد وظروفه، لذلك لا يمكن اعتبار جميع هذه العمليات خاضعة للنسبة الأساسية دون التحقق من الحالة.
- الخدمات الاستشارية والإدارية المتعلقة بعمليات التوريد: تخضع هذه الخدمات للنسبة الأساسية متى استوفت شروط الخضوع ولم ينطبق عليها استثناء.
السلع الخاضعة لضريبة 0%
تختلف المعالجة الضريبية للتوريدات المعفاة من ضريبة القيمة المضافة عن التوريدات الخاضعة لنسبة الصفر (0%). ففي حالة التوريدات المعفاة، لا تُفرض ضريبة على المبيعات، ولا يحق للمنشأة عادةً خصم ضريبة المدخلات المرتبطة مباشرةً بهذه التوريدات.
أما التوريدات الخاضعة لنسبة الصفر، فتظل خاضعة لضريبة القيمة المضافة، ولكن بمعدل 0%، ما يعني عدم احتساب ضريبة على قيمة التوريد. ويجوز للمنشأة خصم ضريبة المدخلات التي تحملتها عند شراء السلع والخدمات المستخدمة في إجراء هذه التوريدات، بشرط استيفاء متطلبات الخصم المنصوص عليها في النظام واللائحة التنفيذية.
وفيما يلي أبرز السلع والخدمات الخاضعة لضريبة القيمة المضافة بنسبة الصفر:
- الصادرات: تخضع الصادرات المؤهلة إلى خارج إقليم دول مجلس التعاون لدول الخليج العربية لنسبة الصفر، بشرط استيفاء متطلبات التصدير وإثباته. أما التوريدات إلى دول المجلس، فتتحدد معاملتها وفقًا للأحكام السارية، بما فيها الأحكام الانتقالية ذات الصلة.
- النقل الدولي: يشمل النقل الدولي المؤهل للسلع والركاب، إلى جانب بعض وسائل النقل المستخدمة لهذا الغرض والخدمات المرتبطة بها، وفقًا للشروط المحددة في اللائحة التنفيذية.
- الأدوية والسلع الطبية المؤهلة: تخضع لنسبة الصفر الأدوية والسلع الطبية التي تندرج ضمن التصنيفات المعتمدة من وزارة الصحة أو الجهة المختصة في المملكة.
- المعادن الاستثمارية: تخضع المعادن المؤهلة للاستثمار، مثل الذهب والفضة والبلاتين، لنسبة الصفر عند استيفاء شروط التأهيل، ومنها ألا تقل درجة النقاء عن 99% وأن تكون قابلة للتداول في سوق السبائك العالمية. كما تحدد اللائحة الحالات التي يخضع فيها أول توريد للمعدن المؤهل، الذي يجريه منتجه أو معالجه، لنسبة الصفر.
لمعرفة قيمة ضريبة القيمة المضافة على معاملاتك، يمكنك استخدام حاسبة ضريبة القيمة المضافة لحساب قيمة الضريبة على التوريدات الخاضعة لها.
ما الفرق بين الإعفاء من الضريبة والتوريد الخاضع بنسبة 0%؟
قد يبدو الإعفاء من ضريبة القيمة المضافة والتوريد الخاضع لنسبة 0% متشابهين؛ ففي الحالتين لا تُضاف ضريبة القيمة المضافة إلى قيمة التوريد عند البيع. لكن الاختلاف الأساسي بينهما يتعلق بالمعاملة الضريبية للتوريد وحق المنشأة في خصم ضريبة المدخلات التي دفعتها عند شراء السلع والخدمات اللازمة لنشاطها.
أولًا: الإعفاء من ضريبة القيمة المضافة
يعني الإعفاء أن التوريد لا تُفرض عليه ضريبة القيمة المضافة وفقًا للأحكام النظامية المطبقة عليه. وبالرغم من عدم تحصيل الضريبة من العميل، لا يحق للمنشأة عادةً خصم ضريبة المدخلات المرتبطة مباشرة بالتوريدات المعفاة، وقد تتحول هذه الضريبة إلى جزء من تكاليفها التشغيلية.
ومن أبرز أمثلة التوريدات المعفاة في السعودية:
- بعض الخدمات المالية: مثل خدمات مالية محددة تتعلق بالإقراض والأدوات المالية، وفقًا للشروط والاستثناءات الواردة في اللائحة التنفيذية.
- تأجير العقارات السكنية: يُعفى تأجير العقارات السكنية أو الترخيص باستخدامها وفقًا للشروط المحددة نظامًا.
ثانيًا: التوريد الخاضع لضريبة القيمة المضافة بنسبة 0%
التوريد الخاضع لنسبة الصفر هو توريد يدخل ضمن نطاق ضريبة القيمة المضافة، لكن تُطبق عليه نسبة 0% بدلًا من النسبة الأساسية البالغة 15%. لذلك، لا تُحصّل المنشأة ضريبة من العميل على هذا التوريد، مع احتفاظها بحق خصم ضريبة المدخلات المرتبطة به، بشرط استيفاء متطلبات الخصم النظامية.
ومن أمثلة التوريدات التي قد تخضع لنسبة الصفر عند استيفاء الشروط:
- الصادرات المؤهلة: مثل تصدير السلع وفقًا لمتطلبات التصدير وإثباته.
- خدمات النقل الدولي المؤهلة: لنقل البضائع أو الركاب وفقًا للشروط النظامية.
- الأدوية والسلع الطبية المؤهلة: التي تستوفي التصنيفات والشروط المعتمدة.
- المعادن الاستثمارية المؤهلة: مثل الذهب والفضة والبلاتين، عند استيفاء شروط التأهيل المحددة في اللائحة.
خلال عملنا، صادفنا شركة سعودية تقدم خدمات مالية، منها منح القروض وإدارة الحسابات والاستشارات المالية. عند مراجعة الإيرادات، اكتشف المحاسب أن بعض الخدمات قد تكون معفاة من ضريبة القيمة المضافة، بينما قد تخضع خدمات أخرى للضريبة وفقًا لطبيعتها. لذلك، راجع المعالجة الضريبية لكل خدمة على حدة بدلًا من تطبيق الإعفاء على جميع الخدمات المالية.
شروط الاستفادة من الإعفاء الضريبي في السعودية
تختلف شروط الاستفادة من الإعفاء الضريبي في السعودية بحسب نوع الضريبة وطبيعة النشاط، لذلك يجب على المنشآت تحديد نوع الإعفاء الذي ينطبق عليها واستيفاء المتطلبات النظامية والإجراءات اللازمة لدى هيئة الزكاة والضريبة والجمارك (ZATCA).
ومن أبرز المتطلبات والإجراءات:
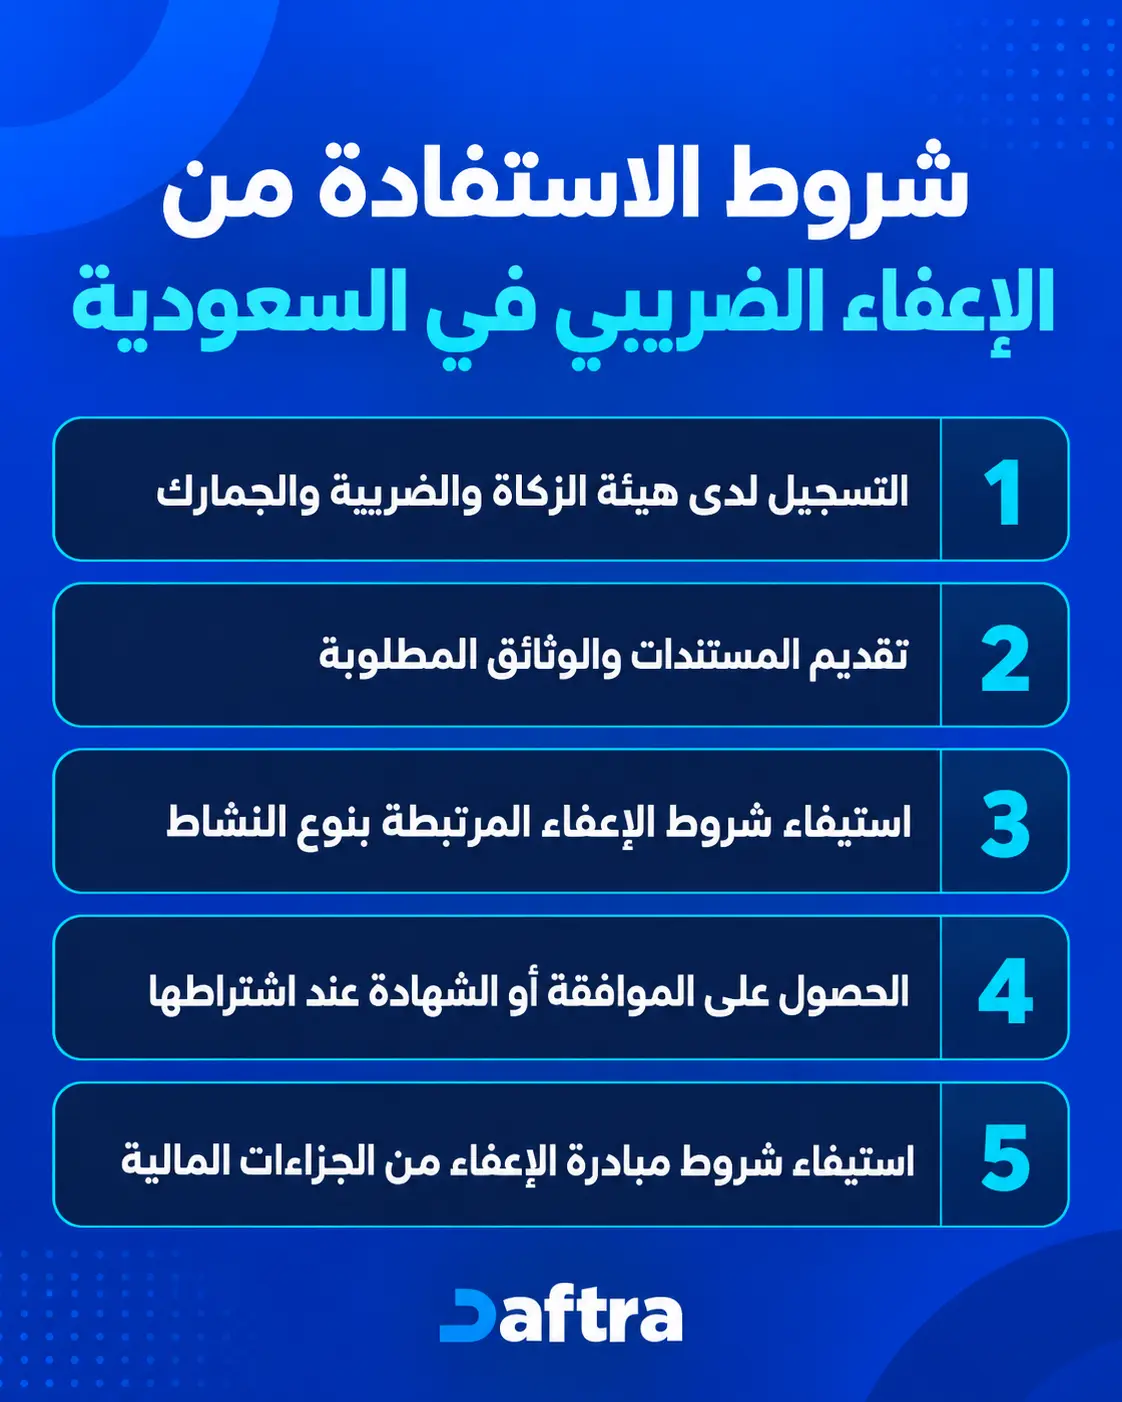
1. التسجيل لدى هيئة الزكاة والضريبة والجمارك
يجب على المنشأة التحقق من متطلبات التسجيل الضريبي المرتبطة بنشاطها، إذ قد يلزم التسجيل لأغراض تنظيمية ومحاسبية حتى في بعض حالات الإعفاء. ويمكن الاطلاع على الخدمات والمتطلبات من خلال الموقع الرسمي لهيئة الزكاة والضريبة والجمارك.
2. تقديم المستندات والوثائق المطلوبة
تختلف الوثائق بحسب طبيعة المنشأة ونوع الإعفاء المطلوب، وقد تشمل:
- التراخيص الصادرة عن الجهات المختصة.
- النظام الأساسي للمنشأة، بالنسبة إلى الجمعيات الخيرية والوقفية.
- تقريرًا يوضح الأنشطة التي تمارسها المنشأة.
- مستندات تثبت طبيعة النشاط أو استيفاء شروط الإعفاء، بحسب الحالة.
3. استيفاء شروط الإعفاء المرتبطة بنوع النشاط
لا يكفي أن تنتمي المنشأة إلى قطاع معين للاستفادة من الإعفاء؛ بل يجب التحقق من أن النشاط أو التوريد يندرج ضمن الحالات المعفاة وفقًا للقواعد المنظمة للضريبة. فعلى سبيل المثال، تُعفى بعض الخدمات المالية وإيجارات العقارات السكنية من ضريبة القيمة المضافة، وفقًا للشروط ذات الصلة.
4. الحصول على الموافقة أو الشهادة عند اشتراطها
إذا كان الإعفاء يتطلب موافقة رسمية أو شهادة، فيجب تقديم الطلب والمستندات اللازمة وانتظار مراجعتها من الجهة المختصة. ولا يُعد إصدار شهادة إعفاء هو إجراءً موحدًا لجميع أنواع الإعفاءات، لذلك ينبغي التحقق من متطلبات الحالة المحددة.
5. استيفاء شروط مبادرة الإعفاء من الجزاءات المالية
يجب التمييز بين الإعفاء من الضريبة نفسها والإعفاء من الجزاءات المالية. ووفقًا للمعلومات الواردة عن مبادرة الإعفاء من الجزاءات لعام 2025، تضمنت شروط الاستفادة منها:
- التسجيل في الضرائب المطلوبة، مثل ضريبة القيمة المضافة أو الضريبة الانتقائية.
- تقديم جميع الإقرارات الضريبية المستحقة حتى 31 ديسمبر 2024، بما فيها الإقرارات المعدلة.
- سداد أصل الضريبة المستحقة أو التقدم بخطة تقسيط معتمدة.
- الالتزام بخطة السداد المعتمدة لتجنب إعادة فرض الغرامات.
تعتمد الاستفادة من الإعفاء الضريبي في السعودية على تحديد نوع الإعفاء، والتحقق من شروطه، وتقديم المستندات المطلوبة. كما يجب التأكد مما إذا كان المقصود إعفاءً من الضريبة، أو إعفاءً من الجزاءات المالية، لأن لكل منهما أحكامًا وإجراءات مختلفة.
كيف يساعدك دفترة في حساب ضريبة القيمة المضافة؟
يساعدك برنامج المحاسبة من دفترة في إدارة ضريبة القيمة المضافة من خلال احتساب الضريبة على الفواتير، وتحديدها على المنتجات والخدمات، ومراجعة بيانات الضرائب عبر التقارير المحاسبية. وتتيح لك هذه الوظائف تنظيم العمليات الضريبية وتقليل الحاجة إلى الحساب اليدوي.
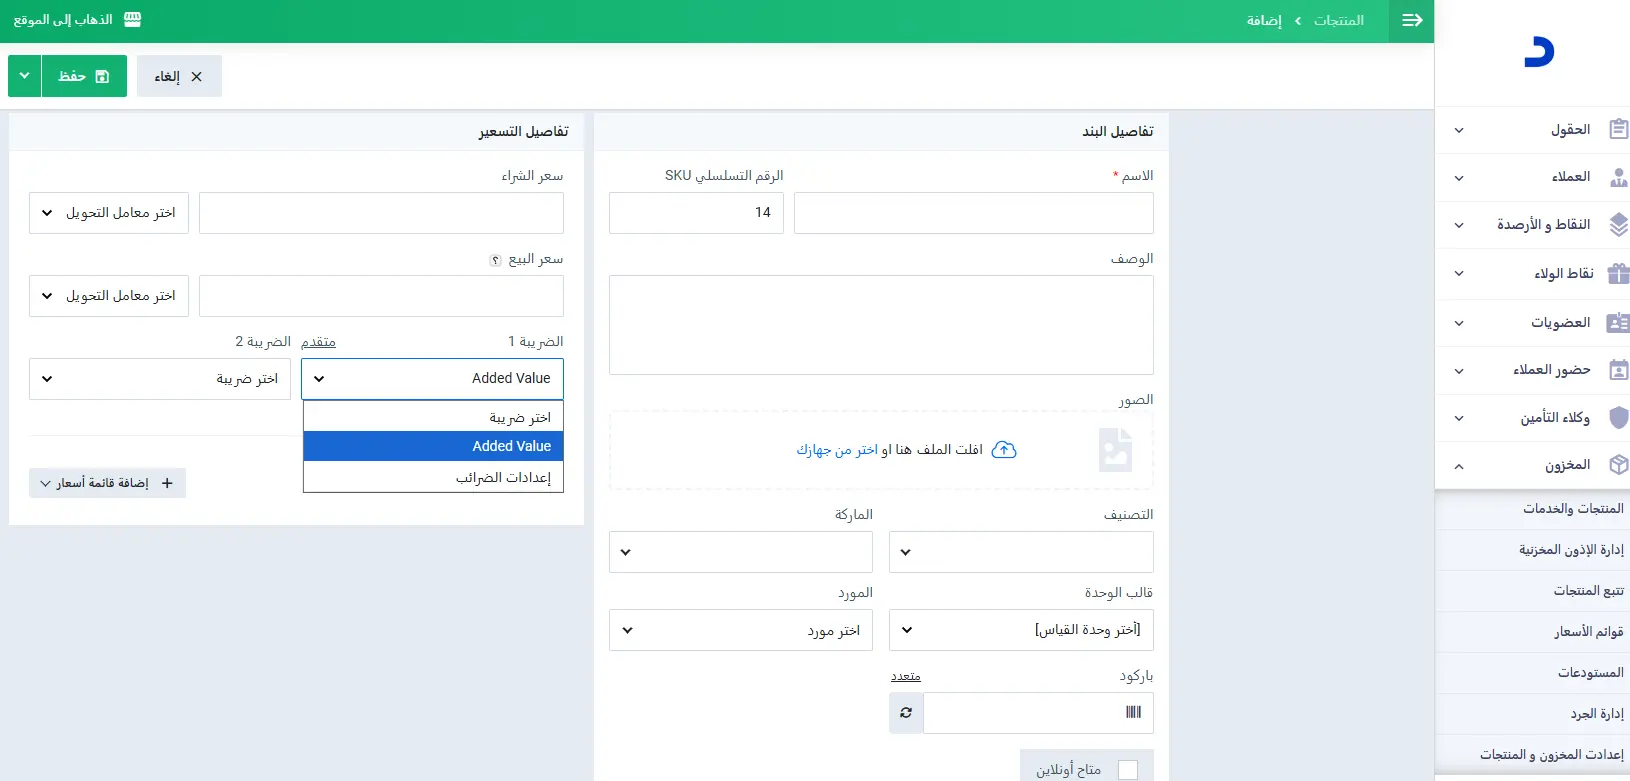
1. إضافة منتج جديد وتحديد ضريبة القيمة المضافة
عند إضافة منتج أو خدمة جديدة إلى دفترة، يمكنك تحديد الضريبة المرتبطة بها، بحيث يختار النظام الضريبة المحددة ويحتسبها تلقائيًا عند إضافة المنتج إلى فاتورة بيع.
تساعدك هذه الميزة على توحيد طريقة احتساب الضريبة على المنتجات والخدمات، وتقليل الحاجة إلى تحديدها يدويًا في كل عملية بيع. كما تسهّل إدارة المنتجات التي تختلف معاملتها الضريبية بحسب إعداداتها.
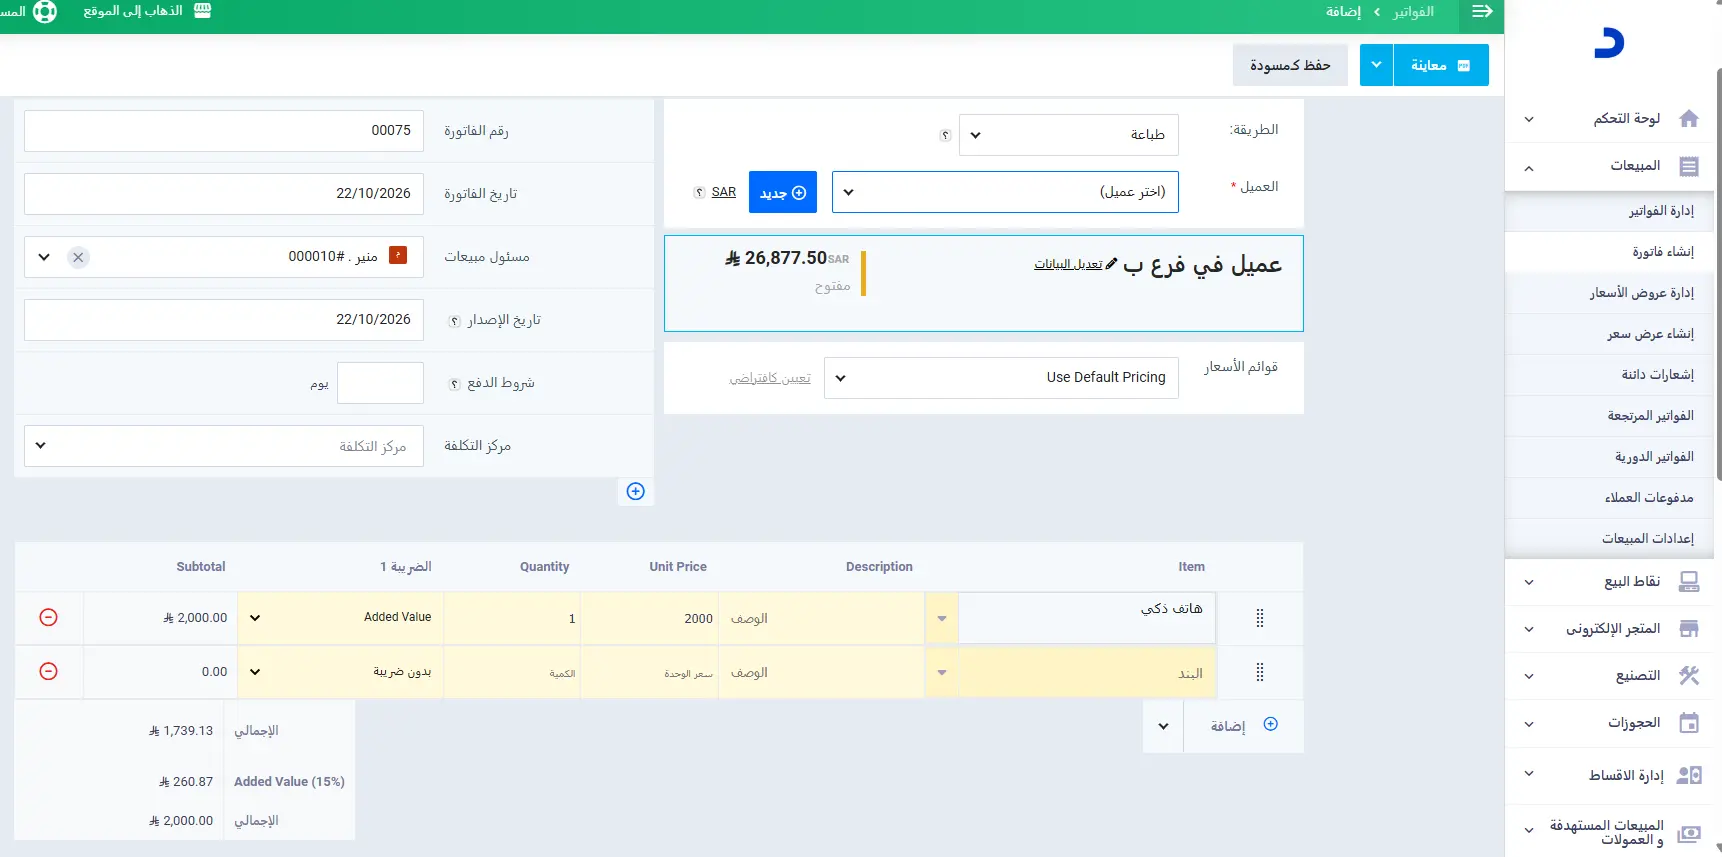
2. إنشاء فاتورة وإضافة ضريبة القيمة المضافة
يتيح لك برنامج الفاتورة الإلكترونية السعودية من دفترة إنشاء فواتير المبيعات والمشتريات وإضافة ضريبة القيمة المضافة إليها وفقًا لإعدادات الضريبة المحددة. ويمكنك ضبط الأسعار لتكون شاملة للضريبة أو غير شاملة لها؛ ففي الحالة الأولى يفصل النظام قيمة الضريبة عن السعر، وفي الثانية يضيفها إلى السعر الأساسي.
وعند تسجيل الفواتير، يساعدك النظام على توثيق قيمة المعاملة والضريبة المرتبطة بها، بما يسهل مراجعتها ضمن الحسابات.
3. إعداد تقارير الضرائب ومراجعة الإقرار الضريبي
يساعدك دفترة على متابعة بيانات ضريبة القيمة المضافة من خلال تجميع المبيعات والمشتريات والضرائب المرتبطة بها بصورة منفصلة خلال الفترة الضريبية. ويتيح لك ذلك مراجعة إجمالي الضريبة المحصلة على المبيعات والضريبة المدفوعة على المشتريات، والاستفادة من هذه البيانات في تسوية حساب الضريبة وإعداد الأرقام اللازمة للإقرار الضريبي.
كما ينشئ النظام حسابات محاسبية مخصصة للضريبة ضمن دليل الحسابات، تشمل حسابًا رئيسيًا للضريبة وحسابين فرعيين للضريبة المحصلة على المبيعات والضريبة المدفوعة على المشتريات. ويساعد هذا الفصل على تنظيم القيود ومراجعة الأرصدة المرتبطة بالضريبة.
ويتيح برنامج دفترة عرض الإقرار الضريبي بصورة مبسطة أو بشكل تفصيلي ليعرض قيم كافة فواتير البيع والشراء التي تمت خلال الفترة المراد حساب الضريبة عنها.
6. تسوية حساب ضريبة القيمة المضافة
يساعدك تسجيل الضرائب المحصلة على المبيعات والمدفوعة على المشتريات في مراجعة أرصدة الضريبة وإجراء التسوية في نهاية الفترة الضريبية. ومن خلال مقارنة هذه القيم، يمكنك تحديد صافي المبلغ الضريبي المستحق أو الرصيد الناتج عن العمليات المسجلة، وفقًا للمعالجة المحاسبية المطبقة.
7. فصل ضريبة المبيعات عن ضريبة المشتريات
يتيح دفترة تسجيل ضريبة القيمة المضافة على المبيعات وضريبة المدخلات على المشتريات في حسابات منفصلة. ويساعد ذلك على تتبع كل نوع من الضرائب، ومراجعة البيانات المحاسبية المرتبطة به، وتجميع الأرقام المطلوبة عند إعداد التقارير الضريبية.
يمكنك البدء الآن في إنشاء الفواتير الخاصة بك متضمنة ضرائب القيمة المضافة بشكل أيسر وأسرع من ذي قبل وإعداد تقرير الضرائب كاملاً في خطوة واحدة من خلال تسجيل حساب مجاني في برنامج دفتره.
الأسئلة الشائعة
ما هي النشاطات المعفاة من ضريبة القيمة المضافة؟
تشمل أبرز الأنشطة والتوريدات المعفاة من ضريبة القيمة المضافة في السعودية:
- بعض الخدمات المالية: مثل الفوائد على القروض وبعض معاملات الأسهم والسندات والتأمين على الحياة.
- تأجير العقارات السكنية: مع خضوع إيجارات العقارات التجارية للضريبة وفقًا للقواعد المطبقة.
- بعض المعاملات العقارية: تخضع لضريبة التصرفات العقارية بدلًا من ضريبة القيمة المضافة، وفقًا للأحكام المنظمة.
- بعض الخدمات الحكومية: المقدمة بصفتها سلطة عامة، وفقًا للشروط النظامية.
وتختلف المعاملة الضريبية بحسب طبيعة النشاط وشروطه، لذا لا تُعد جميع الخدمات المالية أو الصحية أو التعليمية معفاة تلقائيًا.
ما هي الإعفاءات في قانون القيمة المضافة؟
تشمل أبرز الإعفاءات من ضريبة القيمة المضافة في السعودية بعض الخدمات المالية، مثل القروض وتحويل الأموال، وتوريد وتأجير العقارات السكنية، والخدمات الصحية والتعليمية المرخصة، ووثائق التأمين على الحياة. وتختلف المعاملة الضريبية بحسب طبيعة الخدمة أو التوريد والشروط المطبقة.
ومن المهم التمييز بين التوريدات المعفاة التي لا يحق للمنشأة معها استرداد ضريبة المدخلات، والتوريدات الخاضعة لنسبة الصفر التي تتيح استردادها، مثل الصادرات والنقل الدولي.


 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون