

ما هي ضريبة التصرفات العقارية؟ ومن المعفي منها؟
محتويات المقال:
- ملخص المقال
- ما هي ضريبة التصرفات العقارية؟
- كيف تحسب ضريبة التصرفات العقارية
- من يدفع ضريبة التصرفات العقارية البائع أم المشتري؟
- من هم المعفيون من ضريبة التصرفات العقارية؟
- أمثلة عملية على حساب ضريبة التصرفات العقارية
- كيفية التسجيل في ضريبة التصرفات العقارية
- كيفية استرداد ضريبة التصرفات العقارية
- عقوبات عدم الالتزام بضريبة التصرفات العقارية
- الفرق بين ضريبة التصرفات العقارية وضريبة القيمة المضافة على العقارات
- المعالجة المحاسبية لضريبة التصرفات العقارية
- أبرز الأخطاء الشائعة عند حساب ضريبة التصرفات العقارية
- كيف يساعدك نظام "دفترة" في إدارة المعاملات العقارية والالتزام الضريبي؟
- الأسئلة الشائعة
بيع أو شراء العقار في السعودية لا يقتصر فقط على الاتفاق وتوقيع العقد، فهناك التزامات ضريبية يجب عليك معرفتها، وأبرزها تكون ضريبة التصرفات العقارية، فمتى تستحق الضريبة؟ وكم تبلغ؟ ومن المسؤول عن سدادها؟
في هذه المقالة سوف نتعرف على ما هي ضريبة التصرفات العقارية، وطريقة احتسابها، والاستثناءات وايضاً الأخطاء الشائعة التي يجب تجنبها.
ما هي ضريبة التصرفات العقارية؟
ضريبة التصرفات العقارية هي ضريبة تُفرض بنسبة 5% من قيمة العقار الذي يُراد بيعه أو نقل ملكيته بغض النظر عن نوع العقار أو حالته. والضريبة تشمل الأرض وما يتم إنشاؤه أو بناؤه عليها وتُسدد قبل أو أثناء الإفراغ العقاري أو توثيق العقود.
- متى بدأ تطبيق ضريبة التصرفات العقارية: فرضت ضريبة التصرفات العقارية في 4 أكتوبر 2020.
- متى تُسدد: تُسدد الضريبة المستحقة قبل أو أثناء الإفراغ العقاري أو توثيق العقد بحسب نوع التصرف.
ما هي التصرفات الخاضعة للضريبة؟
تخضع ضريبة التصرفات العقارية لعدد من المعاملات التي يترتب عليها نقل ملكية العقار أو منح حقوق معينة عليه، ولا يقتصر الأمر على بيع العقار فقط لذلك، من المهم التعرف على أبرز التصرفات الخاضعة للضريبة، ومنها:
- البيع: ويشمل نقل ملكية العقار من شخص إلى آخر مقابل مبلغ مالي، وهو من أكثر التصرفات العقارية شيوعا وخضوعا للضريبة.
- الوصية: تخضع بعض التصرفات الناتجة عن الوصية للضريبة وفقا للضوابط والاستثناءات المحددة في نظام ضريبة التصرفات العقارية.
- التأجير التمويلي: هو عقد تشتري فيه شركة التمويل العقار ثم تؤجره للعميل فترة مُحددة ويكون مقابل أقساط دورية مع اعطاء العميل حق تملك العقار في نهاية العقد، وهو من صور التصرفات التي تدخل ضمن نطاق ضريبة التصرفات العقارية، وفقًا للأحكام المنظمة لعقود التأجير التمويلي.
- الإجارة المنتهية بالتملك: وهي المعاملة التي تنتهي بانتقال ملكية العقار إلى المستأجر وفقًا لشروط العقد، كما تدخل ضمن التصرفات المشمولة بالضريبة وفق الضوابط المقررة.
- عقود الانتفاع طويلة الأمد التي تزيد مدتها على 50 عامًا: تتضمن عقود الانتفاع التي تزيد مدتها على 50 عامًا باعتبارها من التصرفات التي تدخل ضمن ضريبة التصرفات العقارية.
كيف تحسب ضريبة التصرفات العقارية
هيئة الزكاة والضريبة والجمارك توضح أن النسبة العقارية الخاصة بضريبة التصرفات العقارية هي 5% من إجمالي قيمة العقار مع وجود حالات أو استثناءات تخضع للإعفاءات أو الإستثناءات ويكون وفق النظام واللائحة.
من يدفع ضريبة التصرفات العقارية: البائع أم المشتري؟
البائع هو المسؤول المباشر عن سداد ضريبة التصرفات العقارية أمام هيئة الزكاة والضريبة والجمارك، ويتم السداد قبل تاريخ توثيق التصرف العقاري لدى الموثق المعتمد.
وتخضع عملية سداد ضريبة التصرفات العقارية لمجموعة من الإجراءات النظامية، وهي:
- تسجيل التصرف العقاري إلكترونياً لدى هيئة الزكاة والضريبة والجمارك قبل توثيق العقد.
- إدخال بيانات الخاصة بالعقار ونوعة و قيمة التصرف بالإضافة إلي بيانات أطراف الخاصة بالتصرف مثل البائع والمشتري.
- تحديد إذا كان التصرف خاضع للضريبة أم لا وإرفاق المُستندات التي تُثبت الإستثناء.
- في حالة استحقاق ضريبة التصرفات العقارية، يتم إصدار فاتورة سداد بقيمة الضريبة المستحقة.
- بعد السداد، يُمكن توثيق العقد لدى الجهة المختصة.
لكن عملياً يختلف الوضع حيث أن النظام يسمح للطرفين بالاتفاق ودياً على أن يتحمل المشتري قيمة الضريبة.
من هم المعفيون من ضريبة التصرفات العقارية؟
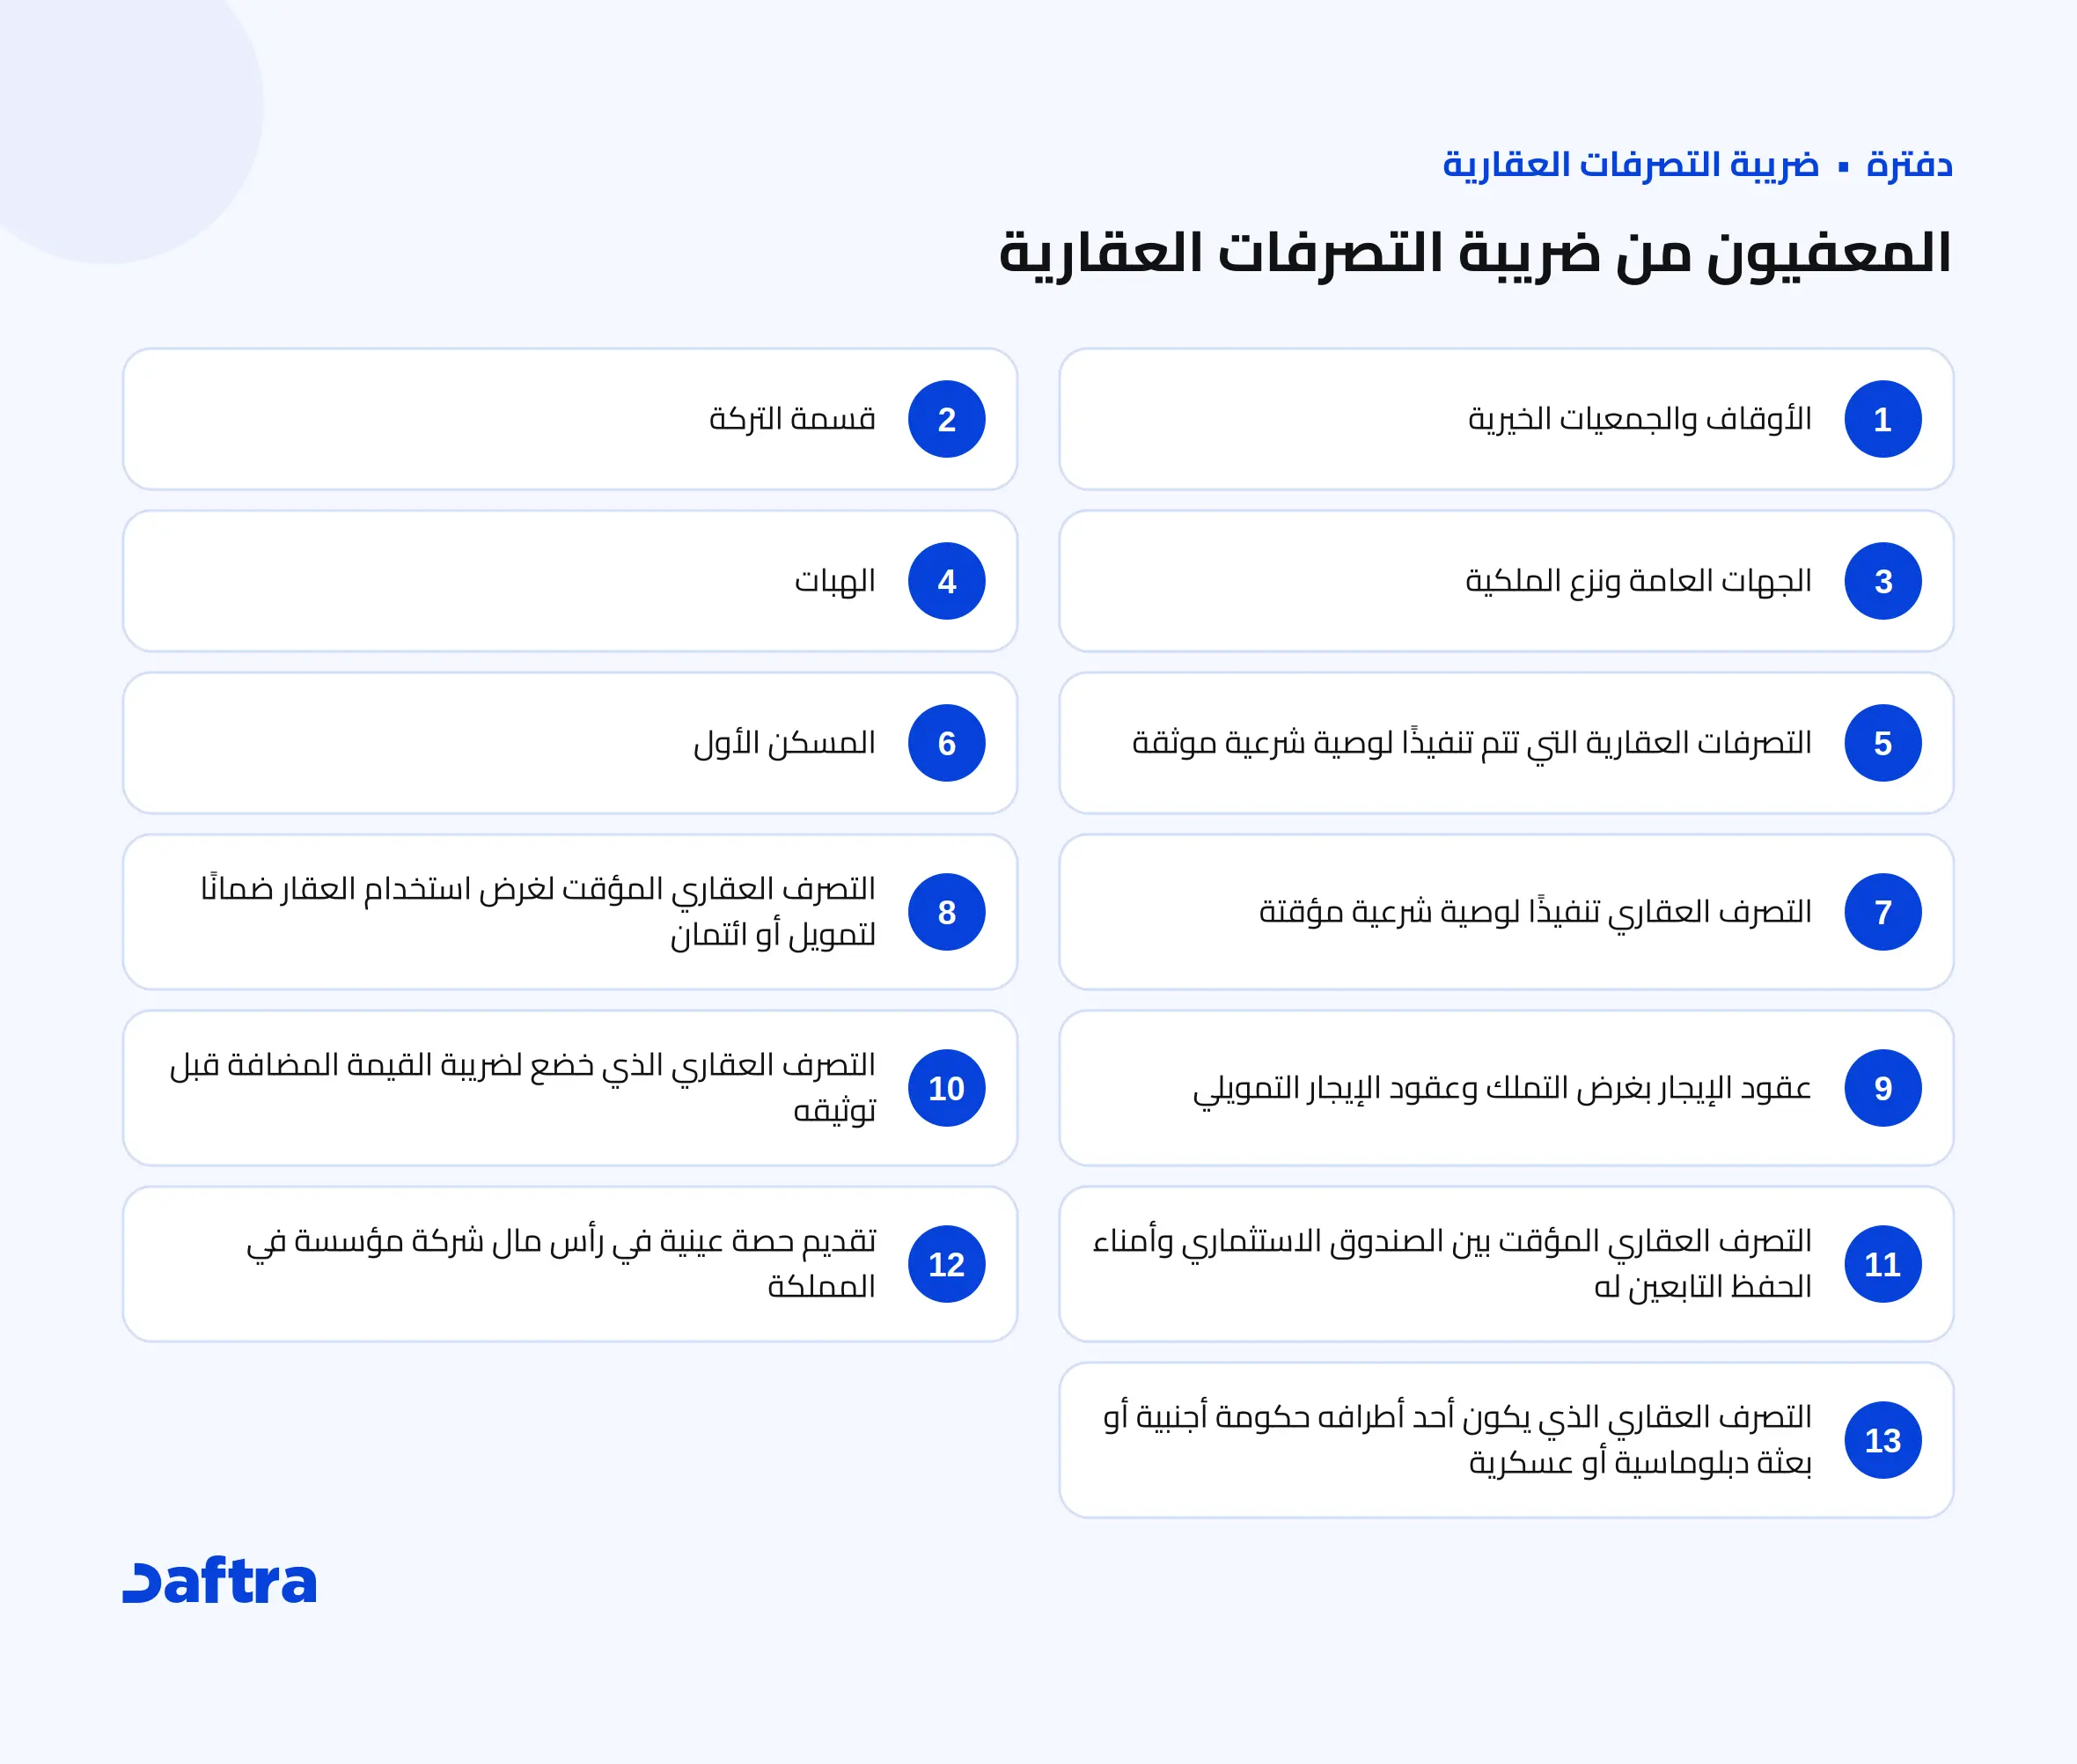
من أبرز المعفيين من ضريبة التصرفات العقارية هُم:
- الأوقاف والجمعيات الخيرية: النظام يشمل استثناءات تتعلق ببعض التصرفات العقارية التي تتم دون مقابل للجمعيات الخيرية أو للوقف.
- قسمة التركة: التصرفات العقارية الناتجة عن قسمة التركة ويكون وفق الضوابط النظامية، انتقال العقارات إلى الورثة في إطار توزيع التركة لا يُعامل بيع عقاري يخضع للضريبة لمجرد انتقال الملكية.
- الجهات العامة ونزع الملكية: توجد استثناءات لبعض الجهات العامة أو في حالات نزع الملكية للمنفعة العامة ويكون وفق الأحكام والضوابط النظامية.
- الهبات: ليس كل هبة عقارية تخضع للضريبة وأيضاً ليس كل هبة معفاة منها كما توجد حالات محددة للهبات المستثناة منها ( الهبات الموثقة للأقارب) وفق الشروط ودرجات القرابة المحددة نظامًا.
- التصرفات العقارية التي تتمتنفيذًا لوصية شرعية موثقة: وفقًا للضوابط النظامية شرط أن تكون الوصية موثقة.
- المسكن الأول: ستتحمل الدولة ضريبة التصرفات العقارية للمواطنين السعوديين حتى 1,000,000 ريال سعودي من سعر شراء المسكن الأول بدلاً من 850,000 ريال سعودي.
- التصرف العقاري تنفيذاً لوصية شرعية مؤقتة: من المعفيين من سداد ضريبة التصرفات العقارية (نقل ملكية عقار) دون مقابل لتنفيذ الوصية الشرعية.
- التصرف العقاري المؤقت لغرض استخدام العقار ضماناً لتمويل أو ائتمان: يُعفى من الضريبة، نقل ملكية العقار مؤقتاً من قبل مالكه و كجزء من منتج مالي شرعي أو كضمان مُتعلق بالتمويل.
- التصرف العقاري الذي تم تنفيذه لعقود الإيجار بغرض التملك وعقود الإيجار التمويلي: يُعفى من ضريبة التصرفات العقارية ( نقل ملكية للعقار الذي سبق وتم حيازته من قبل المُشتري.
- التصرف العقاري الذي خضع لضريبة القيمة المضافة قبل توثيقه: التصرفات التي خضعت لضريبة القيمة المضافة وذلك يكون في حال تم توثيقها بعد سريان الأحكام لنظام ضريبة التصرفات العقارية.
- التصرف العقاري المؤقت ما بين الصندوق الاستثماري و بين أمناء حفظ للصندوق نفسه: يعفى من ضريبة التصرفات العقارية نقل ملكية العقار أو إفراغه من الصندوق العقاري إلي أمين حفظ نظامي يتبع له.
- التصرف العقاري الذي يقدم حصة عينية من قبل أي شخص في رأس مال شركة مؤسسة في المملكة: يعفى من ضريبة التصرفات العقارية نقل ملكية العقار من خلال استخدامه كحصة عينية في رأس مال أي شركة مؤسسة في المملكة.
- التصرف العقاري في الحالات التي يكون أحد أطرافها حكومة أجنبية: أو بعثة دبلوماسية أو عسكرية.
أمثلة عملية على حساب ضريبة التصرفات العقارية
كيفية التسجيل في ضريبة التصرفات العقارية
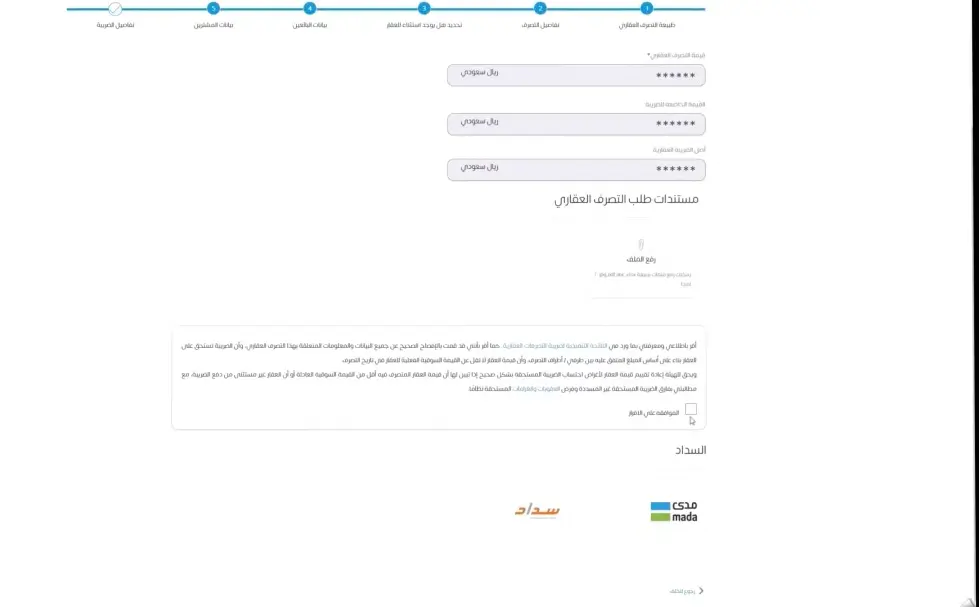
إليك خطوات كيفية التسجيل في ضريبة التصرفات العقارية:
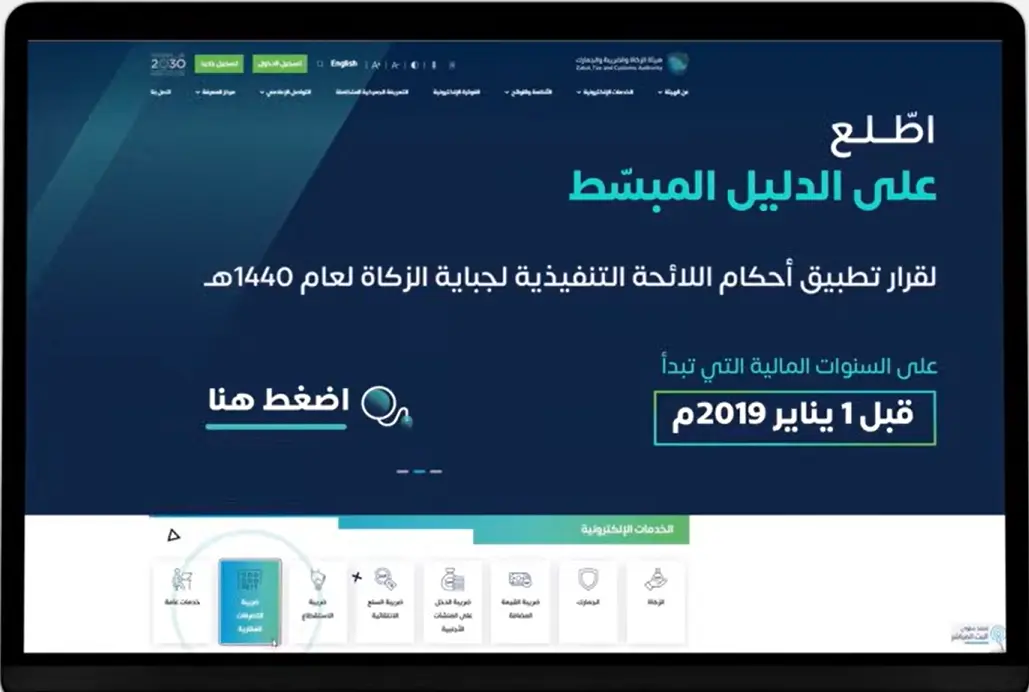
- أولاً، ادخل إلى موقع هيئة الزكاة والضريبة والجمارك من قائمة الخدمات الإلكترونية.
ثم اضغط على أيقونة الخاصة بضريبة التصرفات العقارية.
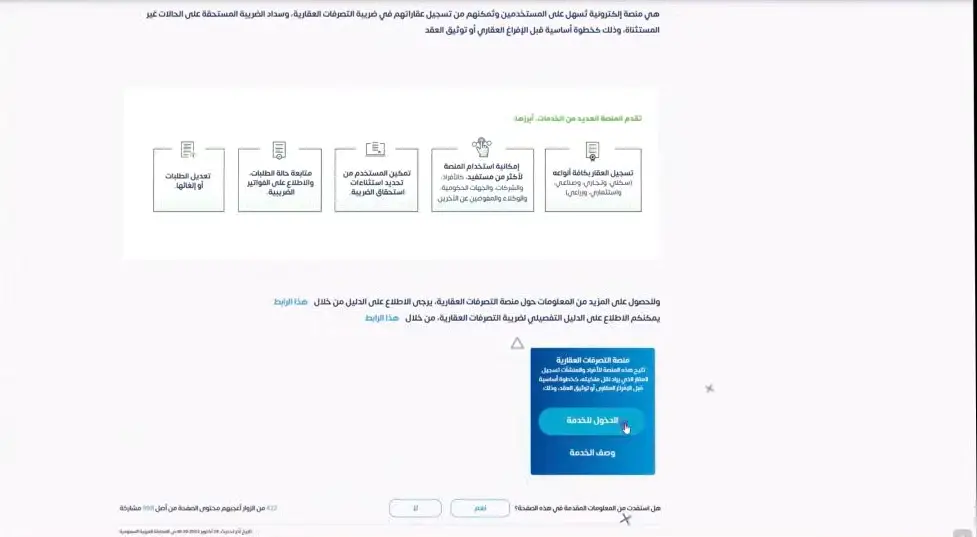
ثم توجه إلى منصة التصرفات العقارية اسفل الصفحة واضغط على الدخول في الخدمة.
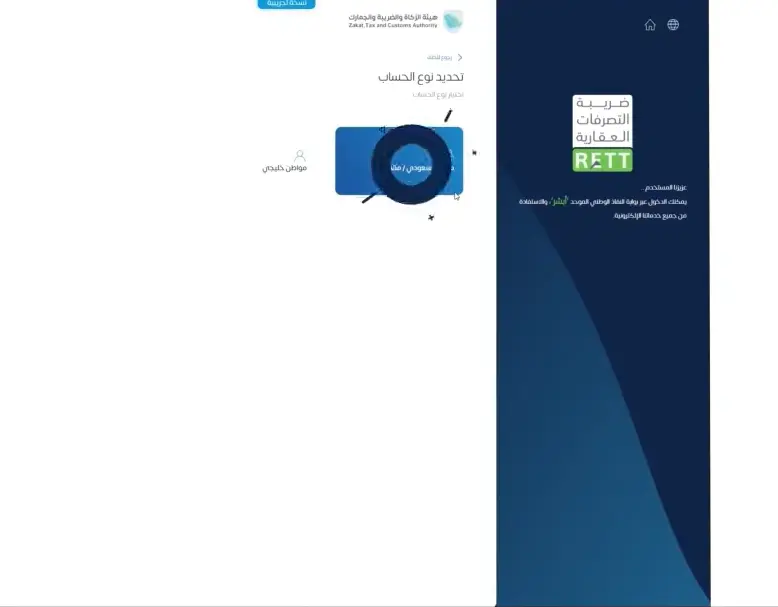
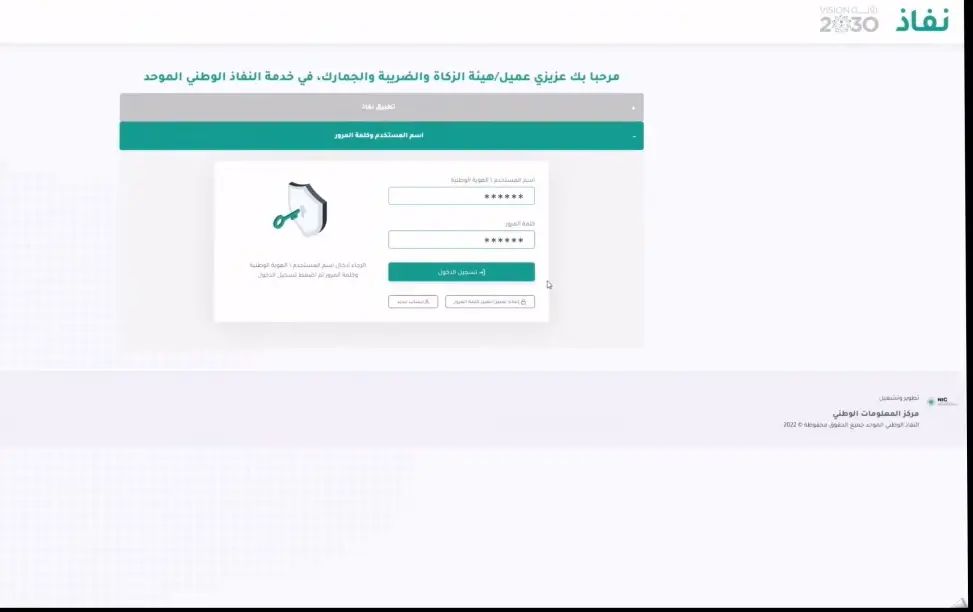
اختر نوع الحساب من الخيارات المتاحة، ثم سجل الدخول عبر منصة النفاذ الوطني الموحد، وأدخل رمز التحقق المرسل إليك في رسالة نصية و ادخل كلمة المرور المؤقتة التي وصلتك في رسالة نصية.
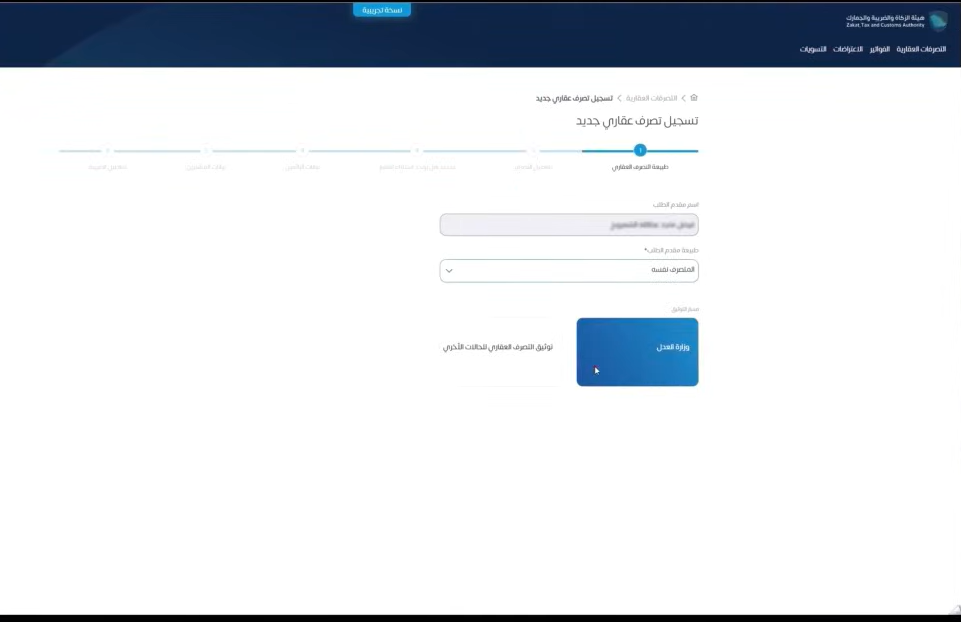
ثم اختر تسجيل تصرف عقاري جديد و حدد طبيعة مقدم الطلب ومسار التوثيق.
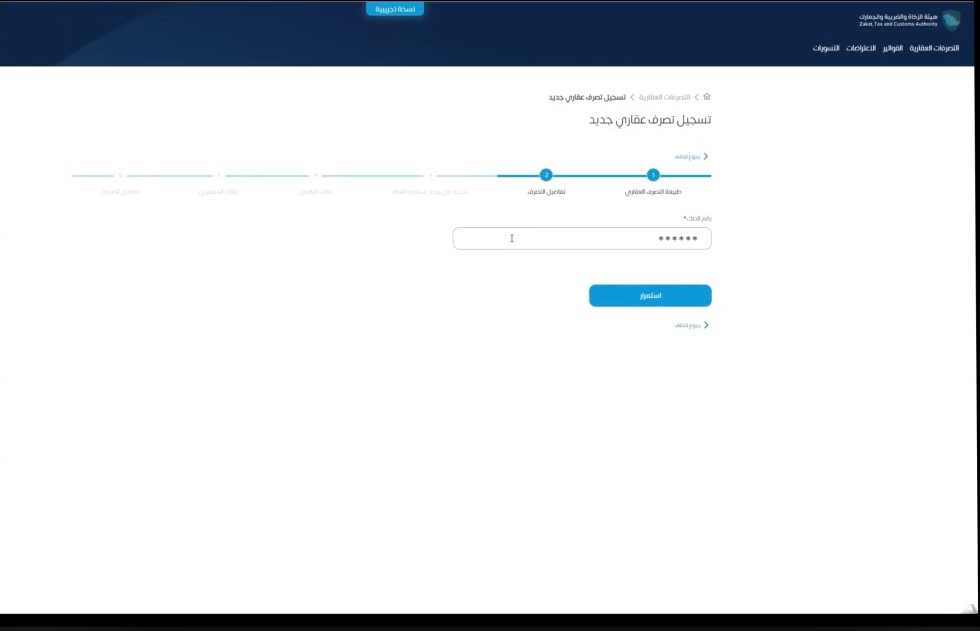
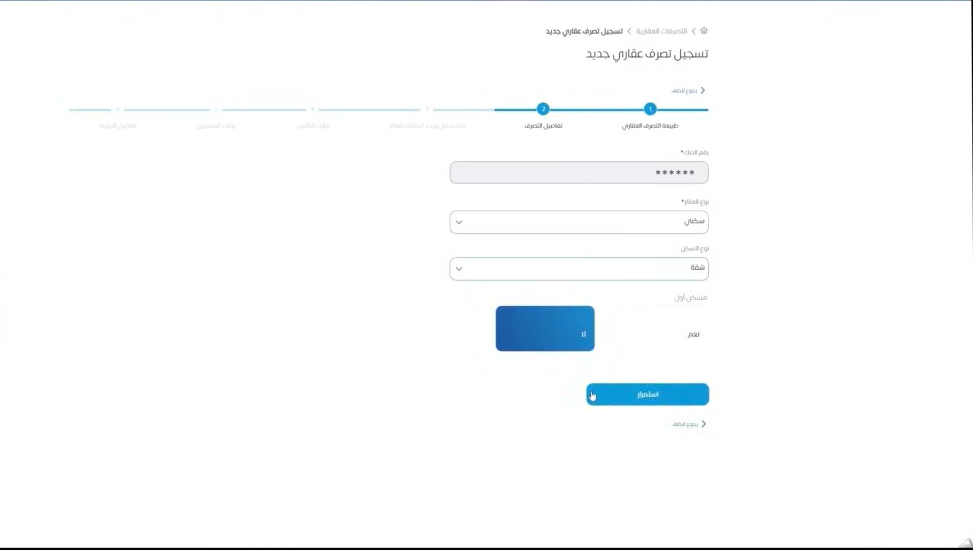
سجل رقم الصك ونوع العقار ثم حدد ما إذا كان التصرف العقاري مشمولًا بالاستثناء من الضريبة.
مراجعة البيانات التي ستظهر أمامك ثم اضغط استمرار.
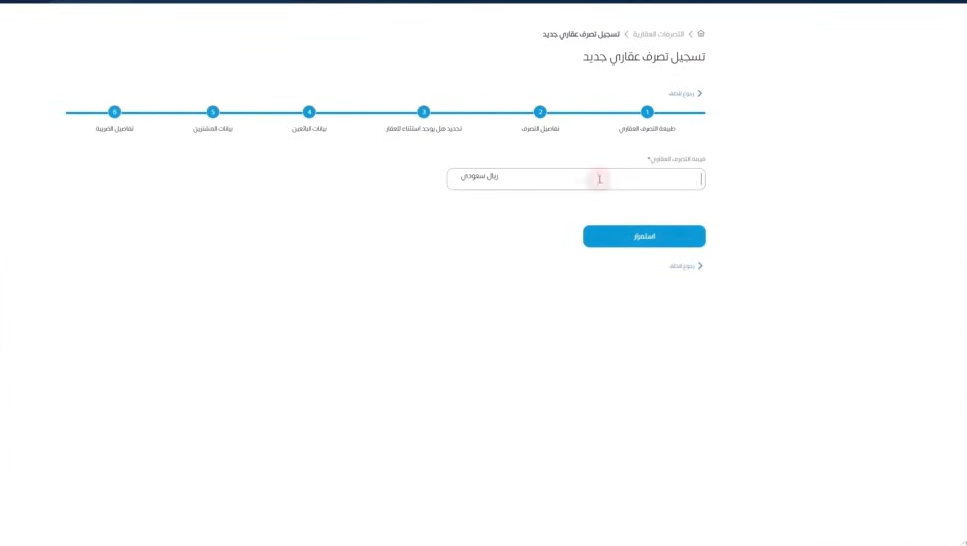
ادخل قيمة التصرف العقاري.
الموافقة على الإقرار ثم سدد مبلغ الضريبة سواء عبر خدمة مدى أو سداد لإنهاء إجراءات التصرف في العقار.
كيفية استرداد ضريبة التصرفات العقارية
يُمكن طلب استرداد ضريبة التصرفات العقارية عند سداد الضريبة بالزيادة أو بالخطأ أو الضريبة المسددة عن تصرف عقاري غير مكتمل. ويُمكن تقديم طلب الاسترداد عن طريق بوابة هيئة الزكاة و الضريبة والجمارك، من خلال الخطوات التالية:
- الدخول إلى بوابة الهيئة الزكاة والضريبة والجمارك حيث يقوم البائع بتسجيل الدخول إلى الحساب الخاص به في البوابة.
- ثم اختيار خدمة ضريبة التصرفات العقارية.
- تقديم طلب الاسترداد من خلال البحث عن اختيار طلب استرداد أو ما الذي يُماثله.
- تعبئة البيانات من حيث تحديد رقم فاتورة سداد الخاصة بالمعاملة المُراد استرداد ضريبتها.
- إرفاق المستندات الداعمة لأنه يجب أن تكون المستندات واضحة وتشمل: إثبات إلغاء، صورة من الصك العقاري الأصلي، إيصال سداد للضريبة، إيصال سداد الضريبة.
- أرسل الطلب بعد مراجعة البيانات والمرفقات والتأكد من صحتها.
عقوبات عدم الالتزام بضريبة التصرفات العقارية
الفرق بين ضريبة التصرفات العقارية وضريبة القيمة المضافة على العقارات
| وجه المقارنة | ضريبة التصرفات العقارية | ضريبة القيمة المضافة على العقارات |
| التعريف: | هي ضريبة غير مباشرة تُفرض بقيمة 5% على العقار عند بيعه أو نقل ملكيته من شخص إلى أخر. | تُطبق ضريبة القيمة المضافة على العقارات عند بيع وإيجار العقارات التجارية. |
| النسبة: | 5%. | 15%. |
| الجهة المسؤولة: | هيئة الزكاة والضريبة والجمارك. | هيئة الزكاة والضريبة والجمارك. |
| مثال | عند نقل ملكية العقار من شخص إلي أخر. | إيجار محل تجاري |
المعالجة المحاسبية لضريبة التصرفات العقارية
بعد إتمام التصرف العقاري، لا تقتصر الإجراءات على حساب ضريبة التصرفات العقارية وسدادها هيئة الزكاة والضريبة والجمارك فقط، وإنما يجب أيضًا إثبات أثرها في الدفاتر المحاسبية لكل طرف من أطراف العملية.
وتُفرض ضريبة التصرفات العقارية بنسبة 5% من إجمالي قيمة التصرف العقاري. ويكون البائع أو المتصرف هو المسؤول عن سداد الضريبة للهيئة، حتى إذا اتفق مع المشتري على أن يتحمل المشتري قيمة الضريبة.
المعالجة المحاسبية عند البائع
إذا اتفق الطرفان على أن يتحمل المشتري ضريبة التصرفات العقارية ثم قام المشتري بسداد قيمة الضريبة للبائع، فإن قيمة الضريبة المحصل لا يُعتبر دخلاً للبائع بل يُعامل على أنه مبلغ تم تحصيله وتحويله إلى الهيئة.
توضح هيئة الزكاة والضرائب والجمارك أن ضريبة المعاملات العقارية التي يستلمها البائع من المشتري لا يتم اعتبارها إيرادات للبائع حيث يقوم البائع بتحصيلها من المشتري وتحويلها إلى هيئة الزكاة والضريبة والجمارك.
إذا تحمل البائع ضريبة التصرفات العقارية ثم سددها من أمواله الخاصة، فلا تُسجل كمبلغ محصل من المشتري وإنما تتم معالجتها محاسبياً وفق طبيعة العقار والغرض منه.
المعالجة المحاسبية عند المشتري
توضح الهيئة أن ضريبة المعاملات العقارية التي يتحملها المشتري تُعتبر جزءاً من تكلفة العقار ولا يتم إثباتها كمصروف مباشر في بيان الدخل، حيث إنها تمثل تكلفة رأسمالية ضرورية ومباشرة مرتبطة بشراء الأصل.
أبرز الأخطاء الشائعة عند حساب ضريبة التصرفات العقارية
من أبرز الأخطاء الشائعة عند حساب ضريبة التصرفات العقارية التالي:
- تجاهل القيمة السوقية العادلة: الاعتماد على مبلغ منخفض تم الاتفاق عليه ما بين البائع والمشتري بشكل وهمي.
- الخلط ما بين أنواع الضرائب: خلط ما بين 5% ضريبة التصرفات العقارية و 15% ضريبة القيمة المضافة.
- التأخر في التسجيل والسداد: عدم تسجيل عملية التصرف وسداد الضريبة في تاريخ التصرف.
- عدم التحقق من الإعفاءات أو من الاستثناءات قبل السداد: من أبرز الأخطاء أن يقوم الشخص بحساب 5% ثم سدادها مُباشرة دون التأكد من أن التصرف يدخل ضمن الحالات المُستثناة أم لا.
كيف يساعدك نظام "دفترة" في إدارة المعاملات العقارية والالتزام الضريبي؟
يساعدك برنامج المحاسبة من دفترة على تنظيم وإدارة المعاملات العقارية من خلال تسجيل العمليات المالية والفواتير والمصروفات وإيرادات العقارات في نظام واحد، والذي يُسهل عليك متابعة البيانات المالية لشركتك والرجوع إليها عند إعداد التقارير وإجراء عمليات التدقيق المحاسبي، كما يساعد النظام على تقليل الاعتماد على التسجيل اليدوي وينظم المستندات والبيانات المالية المرتبطة بكل معاملة مما يضمن دقة السجلات ويسهل تتبعها.
الأسئلة الشائعة:
من عليه دفع ضريبة التصرفات العقارية؟
البائع هو المسؤول الوحيد المباشر لدفع ضريبة التصرفات العقارية أمام هيئة الزكاة والضريبة والجمارك يكون قبل الإفراغ أو بعده.
ماذا يحدث إذا لم أدفع ضريبة التصرفات العقارية؟
في حالة عدم سداد ضريبة المعاملات العقارية المستحقة في الموعد النهائي المحدد حسب القانون، يجوز فرض غرامة تأخير تساوي 5% من مبلغ الضريبة غير المسددة عن كل شهر أو جزء من الشهر تظل فيه الضريبة غير مسددة.
متى تسقط ضريبة التصرفات العقارية؟
تسقط ضريبة القيمة المضافة في عدة حالات، منها قسمة التركة، والأوقاف والجمعيات الخيرية، الهبات، المسكن الأول.




 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون