


محتويات المقال:
- مُلخص النقاط الرئيسية
- ما هو تحليل ABC للمخزون؟
- ما الفرق بين الفئات A و B و C في المخزون؟
- ما أهمية تحليل ABC في إدارة المخزون؟
- كيف يتم إجراء تحليل ABC للمخزون خطوة بخطوة؟
- مثال عملي على تحليل ABC للمخزون
- ماذا يجب أن تغيّر في إدارة مخزونك بعد تصنيف الأصناف إلى A وB وC؟
- قبل تطبيق تحليل ABC هل هو مناسب لطبيعة مخزونك؟
- ما الفرق بين تحليل ABC وتحليل XYZ للمخزون؟
- ما مزايا وعيوب تحليل ABC للمخزون؟
- ما الأخطاء الشائعة عند تطبيق تحليل ABC؟
- كيف يساعدك برنامج إدارة المخزون من دفترة على تطبيق تحليل ABC؟
- الأسئلة الأكثر شيوعًا
من أكثر العناصر الأساسية لنجاح أي نشاط تجاري أو شركة تتعامل مع عدد كبير من المنتجات هي إدارة المخزون، وتعود أهميتها إلى أن ليس جميع المنتجات في المنشأة لها ذات القيمة أو معدل البيع أو الأهمية. وبالتالي، فإنه من الصعب جدًا أن تطبق المنشأة نفس المستوى من الرقابة على كافة منتجاتها.
وهنا يأتي الدور الفعّال لتحليل ABC في تصنيف منتجات المنشأة حسب قيمتها وأهميتها.
في هذا المقال سوف نقوم بتوضيح ماهية تحليل ABC للمخزون، والفرق بين الفئات، وما هي أهميته في إدارة المخزون بالإضافة إلى مساعدتك في كيفية تطبيقه بشكل عملي مرفقًا بمثال لجعل الأمر أكثر وضوحًا وسلاسة.
ما هو تحليل ABC للمخزون؟
تحليل ABC للمخزون هو التحليل أو التصنيف الذي يتم استخدامه في المنشآت والشركات التي تمتلك عددًا كبيرًا من المنتجات، بهدف تقسيم البنود الخاصة بالمخزون إلى ثلاثة أقسام رئيسية ويتم هذا التقسيم بناءً على أهمية وقيمة الصنف. أي أنه الأصناف التي تنتمي إلى الفئة A هي المنتجات عالية القيمة وقليلة في العدد، والأصناف التي تنتمي إلى الفئة B هي منتجات ذات قيمة وعدد متوسطين، وأخيرًا الأصناف التي تنتمي إلى الفئة C هي المنتجات ذات قيمة منخفضة و عدد كبير.
ما الفرق بين الفئات A و B و C في المخزون؟
فيما يلي سوف نستعرض أهم الفروقات بين فئات A و B و C للمخزون:
الفئة A:
وتحمل المنتجات التي تنتمي إلى هذه الفئة المنتجات الحيوية أي أنها المنتجات الأكثر أهمية مالية لمخزونك، حيث إن لها دورًا فعالًا في مبيعات المنشأة أو الشركة رغم قلة عددها، ومن الممكن أن تبلغ مبيعات هذه المنتجات 80%.
وبالتالي، فإن هذه المنتجات عادةً تحتاج إلى:
- رقابة ومتابعة بشكل مستمر.
- ضرورة توفير مخزون آمن منها.
- بناء علاقات قوية مع مورديها.
- إعطائها الأولوية عند الجرد.
مثال على المنتجات التي تنتمي إلى الفئة A: إذا كنت صاحب محل هواتف نقالة،إذًا فإن أحدث إصدارت جوال الآيفون هي من فئة A
الفئة B:
وهي المنتجات متوسطة القيمة والعدد، أي أنها تمتلك أهمية مالية متوسطة بالإضافة إلى معدل طلب مستقر حيث تمثل 15% من مبيعات المنشأة.
وبالتالي، فإن منتجات الفئة B تحتاج إلى:
- متابعة شهرية أو نصف شهرية.
- مستوى مخزون متوسط
- إعادة طلب عند الحاجة
مثال على المنتجات التي تنتمي إلى الفئة B: السماعات والشواحن الأصلية
وبعيدًا عن متابعة المخزون فقط، يتيح لك برنامج إدارة محلات الجوالات من دفترة إدارة جوانب مختلفة من نشاطك من مكان واحد، بدءًا من المبيعات والفواتير والأقساط والعملاء والموردين، وصولًا إلى متابعة الموظفين والورديات، وتسجيل المصروفات، وإدارة العروض والخصومات، مع تقارير تساعدك على معرفة المبيعات والأرباح وأداء المحل.
الفئة C:
وهي الفئة ذات الأصناف كثيرة العدد قليلة القيمة، حيث تحمل منتجات هذه الفئة نسبة كبيرة من عدد المنتجات وبالرغم من ذلك فهي لا تمثل إلا نسبة بسيطة جدًا من مبيعات المنشأة تصل إلى 5% فقط.
وبالتالي، فإن منتجات الفئة C تحتاج إلى:
- إدارتها بشكل بسيط عبر الجرد الدوري.
- وإعادة طلب بشكل ثابت.
مثال على المنتجات التي تنتمي إلى الفئة C: شاشات الحماية و الاكسسورات الخاصة بالجوالات
ما أهمية تحليل ABC في إدارة المخزون؟
تكمن أهمية استخدام تحليل ABC في إدارة مخزونك فيما يلي:
- التوصل إلى الطريقة المثلى لإدارة مجهود ووقت منشأتك حيث يصبح الاهتمام الأكبر موجهًا للأصناف التي تنتمي إلى الفئة A.
- مساعدة المنشأة في اتخاذ قرارات شراء أكثر كفاءة من خلال معرفة مستويات المناسبة لإعادة الطلب.
- تخفيف الرقابة عن منتجات الفئة C وبالتالي توجيه اهتمام المنشأة بالفئة A عبر تقليل الأموال المجمدة في المخزون.
- المساهمة في تحسين عملية الجرد والرقابة حيث يتم تكرار عملية الجرد للمنتجات الأعلى أهمية،
- المساهمة في عملية تحسين إدارة رأس المال من خلال تقليل التكاليف الخاصة بالتخزين من خلال الاحتفاظ بكميات صغيرة من الفئة A.
- منح صاحب النشاط رؤية أكثر وضوحًا للمنتجات، وبالتالي دقة التنبؤ بحجم الطلب لمنع نفاذ المنتجات التي تنتمي إلى الفئة A.
- حماية المنشأة أو الشركة من خسارة العملاء نتيجة نفاذ السلع الأساسية.
يمكنك أيضًا قراءة ماهو مفهوم إدارة المخزون والمستودعات وما هي أهميتها للمنشآت
كيف يتم إجراء تحليل ABC للمخزون خطوة بخطوة؟
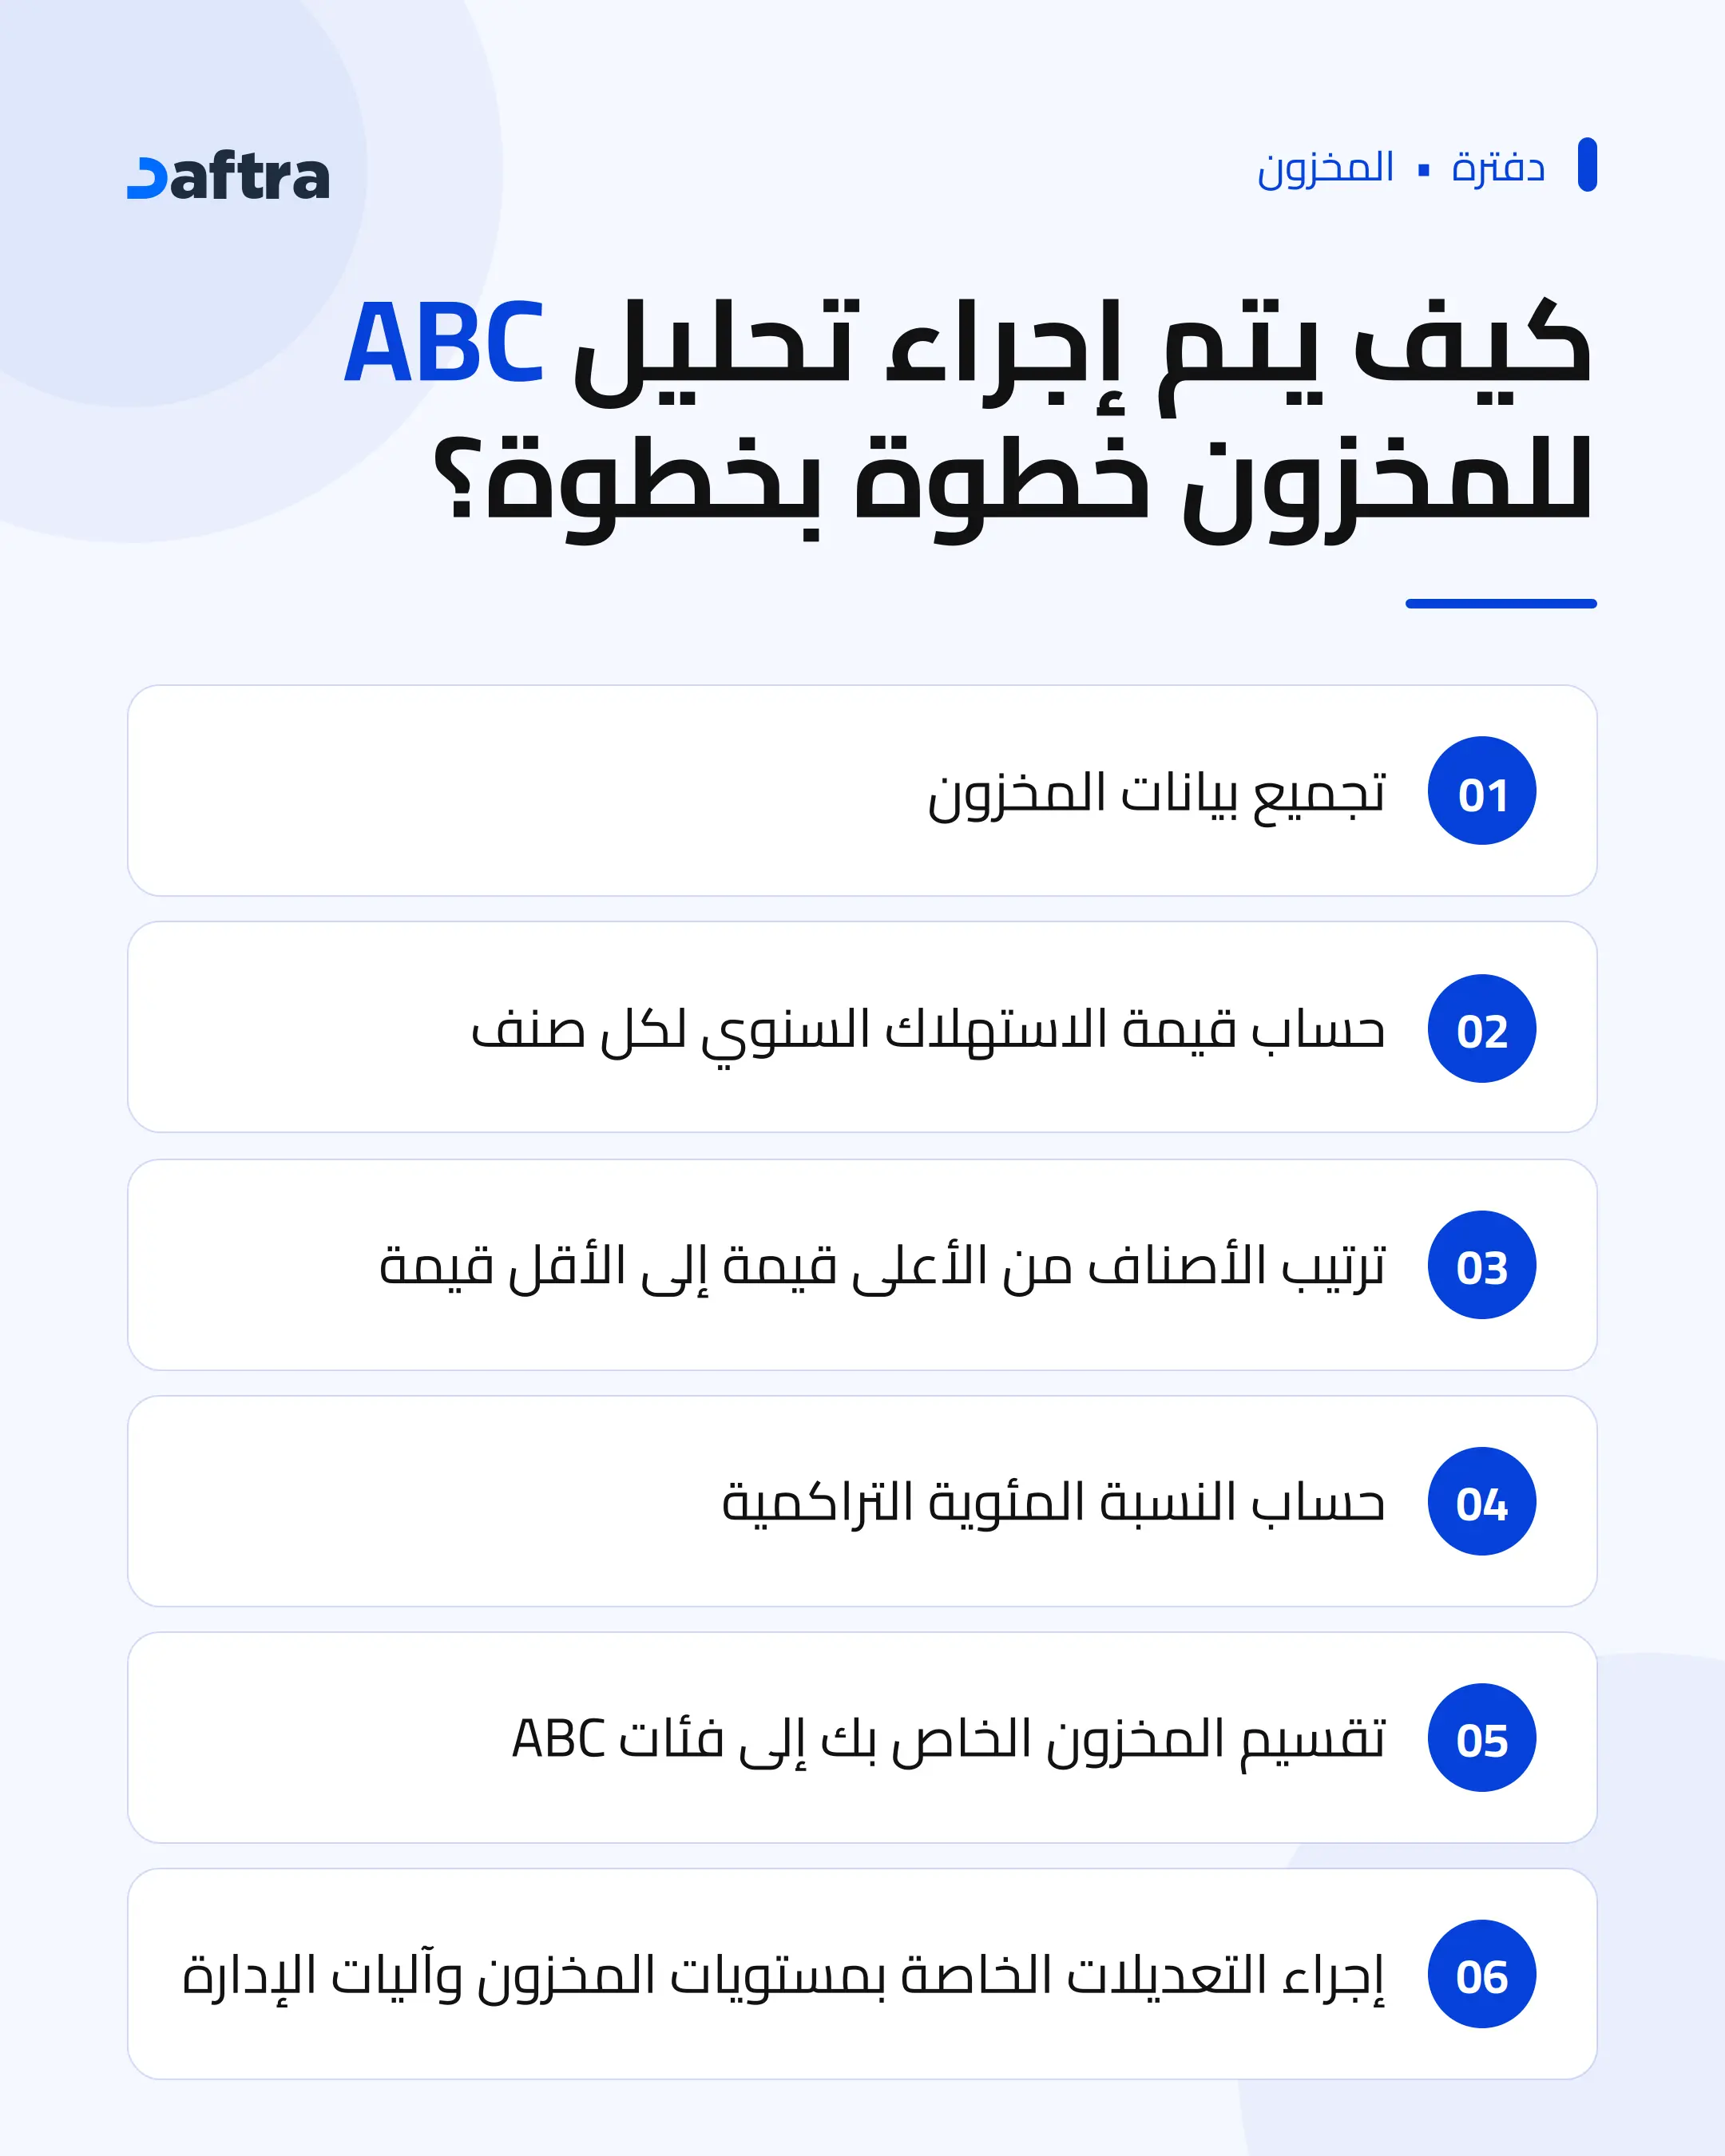
لمعرفة كيفية إجراء تحليل ABC للمخزون يجب اتباع الخطوات الآتية:
أولًا: تجميع بيانات المخزون
تعتمد الخطوة الأولى على جمع كافة بيانات الخاصة بالمخزون لدى منشأتك حيث سوف تحتاج إلى:
- تكلفة الشراء والإنتاج.
- عدد الوحدات المباعة سنويًا.
- معدل دوران المخزون ويقصد به هنا سرعة تحرك كل منتج من مخزون منشأتك.
ولتنظيم بيانات أصنافك ومتابعة كمياتها ومبيعاتها، يمكنك استخدام نموذج إدارة المخازن Excel.
ثانيًا: حساب قيمة الاستهلاك السنوي لكل صنف
وتتم هذه الخطوة عبر ضرب عدد الوحدات التي تم بيعها سنويًا في التكلفة الخاصة بالوحدة عبر المعادلة الآتية:
قيمة الاستهلاك السنوي لكل صنف= عدد الوحدات المباعة سنويًا × تكلفة الوحدة
ويتم حساب قيمة الاستهلاك السنوي لكل صنف في هذا التحليل بهدف معرفة مقدار الأموال التي يتم إنفاقها من خلال منشأتك سنويًا على كل صنف، وبالتالي ترتيب الأصناف وتحديد الأولويات في إدارتها، ويمكن الاعتماد على تقرير قيمة المخزون لمراجعة بيانات وقيم الأصناف اللازمة لإجراء هذا التحليل.
ثالثًا: ترتيب الأصناف من الأعلى قيمة إلى الأقل قيمة
وتتم هذه الخطوة من خلال جمع كافة المنتجات التي يتم بيعها من خلال منشأتك ومن ثم ترتيبها في جدول (يمكنك الاستعانة بالإكسيل) من المنتجات ذات أعلى قيمة استهلاكية إلى الأقل قيمة.
رابعًا: حساب النسبة المئوية التراكمية
بعد ترتيب الأصناف بناءً على قيمة الاستهلاك السنوي، يتم حساب نسبة قيمة كل صنف من إجمالي قيمة الاستهلاك ومن ثم القيام بجمع هذه النسب بشكل تراكمي.
ويتم حساب النسبة الخاصة بكل صنف من خلال المعاجلة الآتية:
نسبة الاستهلاك = (قيمة استهلاك الصنف ÷ إجمالي قيمة الاستهلاك) × 100
ومن ثم تٌجمع نسبة كل صنف مع النسب السابقة بهدف الحصول على النسبة المؤية التراكمية.
خامسًا: تقسيم المخزون الخاص بك إلى فئات ABC
وتعتمد هذه الخطوة بشكل كلي على الخطوة السابقة، حيث سوف يتم تقسيم الأصناف بناءً على القيمة التراكمية مما يؤدي إلى وضع المنتجات التي تساهم بنسبة 80% في الفئة A، ومن ثم المنتجات التي تساهم بنسبة 15% في الفئة B، وأخيرًا الفئة C وهي التي تشمل المنتجات التي تساهم بنسبة 5%.
يوضح الجدول التالي خطوة تقسيم المخزون إلى فئات بشكل أكثر وضوحًا:
| الفئة | النسبة من القيمة المالية | حجم الشراء |
| A | 80% | كميات صغيرة ومستمرة |
| B | 15% | كميات متوسطة ومنتظمة |
| C | 5% | كميات كبيرة ( تخزين مريح) |
سادسًا: إجراء التعديلات الخاصة بمستويات المخزون وآليات الإدارة
تٌعد هذه الخطوة من أهم الخطوات في التحليل، حيث يتم تحويل النتائج إلى إجراءت فعلية على أرض الواقع من خلال تحديد مستوى الرقابة والشراء بالإضافة إلى نقطة إعادة الطلب لكل فئة من الفئات.
الفئة A:
تحتاج المنتجات التي تنتمي إلى هذه الفئة إلى مايلي:
- متابعة دقيقة و دورية
- متابعة لمستويات المخزون
- مراجعة نقطة إعادة الطلب بشكل متكرر
- تخزين كميات كبيرة
الفئة B:
تحتاج المنتجات التي تنتمي إلى هذه الفئة إلى مايلي:
- مراجعة دورية
- الحفاظ على مستوى مخزون متوسط للمنتجات
- القيام بإعادة التقييم للمنتجات عند حدوث أي تغير في معدل الطلب.
الفئة C:
تحتاج المنتجات التي تنتمي إلى هذه الفئة إلى مايلي:
- تخزين كميات كبيرة نسبيًا في حال كانت تكلفة التخزين منخفضة لهذه المنتجات.
ولمعرفة الأصناف التي تتحرك بمعدلات مختلفة وتحديد احتياجات إعادة الطلب، يمكنك استخدام نموذج معدل دوران المخزون Excel.
مثال عملي على تحليل ABC للمخزون
لجعل تطبيق الخطوات أكثر سهولة ووضوح فيما يلي مثال عملي لتطبيق تحليل ABC للمخزون
لنفترض أن هناك شركة متخصصة في بيع المواد الغذائية بالتجزئة، ترغب في تطبيق تحليل ABC على مخزونها لذا سوف يتم اتباع الخطوات الآتية
- جمع بيانات المخزون
| الصنف | عدد الوحدات المباعة سنويًا | سعر الوحدة |
| أرز | 5000 | 40 ريال |
| زيت | 4000 | 25 ريال |
| قهوة | 1500 | 60 ريال |
| سكر | 3000 | 12 ريال |
| معلبات | 2000 | 10 ريال |
| بهارات | 1000 | 8 ريال |
- حساب قيمة الاستهلاك السنوي لكل صنف
ويتم من خلال تطبيق المعادلة:
قيمة الاستهلاك السنوي= عدد الوحدات المباعة سنويًا × تكلفة الوحدة
| الصنف | عدد الوحدات المباعة سنويًا | سعر الوحدة | قيمة الاستهلاك السنوي |
| أرز | 5000 | 40 ريال | 200,000 ريال |
| زيت | 4000 | 25 ريال | 100,000 ريال |
| قهوة | 1500 | 60 ريال | 90,000 ريال |
| سكر | 3000 | 12 ريال | 36,000 ريال |
| معلبات | 2000 | 10 ريال | 20,000 ريال |
| بهارات | 1000 | 8 ريال | 8000 ريال |
مجموع قيمة الاستهلاك السنوي= 454,000 ريال
- ترتيب الأصناف بطريقة تنازلية
| الترتيب | الصنف | قيمة الاستهلاك السنوي |
| 1 | أرز | 200,000 ريال |
| 2 | زيت | 100,000 ريال |
| 3 | قهوة | 90,000 ريال |
| 4 | سكر | 36,000 ريال |
| 5 | معلبات | 20,000 ريال |
| 6 | بهارات | 8000 ريال |
- حساب النسبة المئوية التراكمية
من خلال المعادلة الآتية: نسبة الاستهلاك = (قيمة استهلاك الصنف ÷ إجمالي قيمة الاستهلاك) × 100
| الصنف | قيمة الاستهلاك السنوي | نسبة الاستهلاك | النسبة التراكمية |
| أرز | 200,000 ريال | 44.05% | 44.05% |
| زيت | 100,000 ريال | 22.03% | 66.08% |
| قهوة | 90,000 ريال | 19.82% | 85.90% |
| سكر | 36,000 ريال | 7.93% | 93.83% |
| معلبات | 20,000 ريال | 4.41% | 98.24% |
| بهارات | 8000 ريال | 1.76% | 100% |
- تقسيم المخزون الخاص بك إلى فئات ABC
| التصنيف | الأصناف | النسبة التراكمية |
| A | أرز, زيت، قهوة | حوالي 86% |
| B | السكر | حوالي 94% |
| C | معلبات, بهارات | 100% |
وبالتالي، فإن أول 80% من القيمة التراكمية تنتمي إلى الفئة A, ومن ثم الـ15% اللاحقة أي المقدار من 80% إلى 95% فهي للفئات التي تنتمي إلى الفئة B, وأخيرًا الفئة C وهي الـ5% الأخيرة، أي المقدار المتبقي من 95% إلى 100%.
ماذا يجب أن تغيّر في إدارة مخزونك بعد تصنيف الأصناف إلى A وB وC؟
هناك عدد من التغيرات التي يجب أن تجريها المنشأة بعد تطبيق تحليل ABC لإدارة مخزونها ومن الممكن سردها كما يلي:
أولًا: فيما يخص الفئة A
- يجب إجراء جرد دوري.
- القيام بأوامر شراء صغيرة الحجم ولكن متكررة بهدف تفادي وتقليل تجميد رأس المال.
- إجراء المنشأة لحسابات دقيقة فيما يخص نقطة إعادة الطلب.
- ضرورة الاهتمام ببناء علاقات قوية مع الموردين للأصناف في هذه الفئة مع إلزامية وجود أكثر من مورد بديل لتفادي حدوث أي مشكلات.
ثانيًا: فيما يخص الفئةB
- تطبيق جرد شهري أو جرد ربع سنوي.
- عمل مراجعة دورية بهدف معرفة ما إذا كان هناك منتجات سوف يتم نقلها إلى الفئة A أو C
ثالثًا: فيما يخص الفئةC
- إجراء جرد سنوي.
- القيام بتخزين كميات كبيرة نسبيًا في حال كانت تكلفة التخزين منخفضة.
ومن المهم للمنشآت معرفة أن هناك اختلافات في نتائج تقييم المخزون والتكلفة لذا يجب الإطلاع على طرق تقييم المخزون.
دفترة — المخزون
قبل تطبيق تحليل ABC: هل هو مناسب لطبيعة مخزونك؟
للإجابة على هذا السؤال فإنه يجب أولًا أن تتحقق من طبيعة المخزون الخاص بمنشأتك وهل هي تتوافق بالفعل مع الفرضيات التي تنتمي إلى هذا التحليل أم لا. لذا فإنه من الممكن معرفة ذلك عن طريق مايلي:
أولًا: الوقت المناسب الذي يكون فيه استخدام تحليل ABC مناسبًا جدًا للمنشأة الخاصة بك:
01
عند امتلاك منشأتك لعدد كبير ومتنوع من الأصناف.
02
عند اختلاف قيمة المنتجات المتوفرة لديك وبالتالي وجود اختلاف في المنتجات التي تساهم بشكل كبير في المبيعات والمنتجات التي من الممكن أن تُعد مساهمتها صغيرة.
03
عند امتلاك مستوى مستقرًا من الطلبات وبالتالي يمكن التنبؤ به.
04
عند امتلاك منشأتك لبيانات سابقة من الممكن الاعتماد عليها للمنتجات التي تم بيعها وكميتها.
ثانيًا: متى لا يكون تحليل ABC للمخزون كافيًا لمنشأتك:
من واقع خبرتي فإن الحالات الآتية هي أكثر الحالات شيوعًا:
01
عند امتلاك منشأتك لمنتجات حرجة والمقصود هنا هو المنتجات منخفضة القيمة ولكنها تمتلك أهمية كبيرة مثل قطع الغيار الصغيرة التي من الممكن أن تسبب ضررًا كبيرًا في خط الإنتاج لشركة ما.
في هذه الحالة قد يؤدي تحليل ABC إلى وضع هذا المنتج في فئة C مما قد يؤدي إلى نفاذه والتسبب في مشاكل جمة، ويكمن الحل لهذه المشكلة في دمج المنشأة تحليل ABC مع تحليل آخر مثل تحليل VBD أو تحليل HML حيث يعتمد تحليل VBD على تصنيف المنتجات إلى حيوي، وأساسي، ومرغوب، بينما يتم تصنيف المنتجات في تحليل HML إلى مرتفع، منخفض، ومتوسط السعر.
02
عند امتلاكك لمنشأة ذات مخزون موسمي أي أن حركة البيع تعتمد على الموسم أو وقت محدد، وبالتالي فإن حركة البيع لا تُعد منتظمة عندها قد يكون تحليل ABC غير مرضي للمنشأة ويجب عليها الاستعانة بتحليل أكثر عمقًا مثل XYZ.
03
عند امتلاكك لمنشأة متخصصة في بيع منتجات غذائية أو دوائية أي أنها ترتبط ارتباطًا وثيقًا بوجود تاريخ صالحية بالإضافة إلى وجود احتمالية كبير لتعرضها للتلف.
04
عند امتلاكك لمنشأة ذات عدد محدود جدًا من الأصناف وبالتالي فإن منشأتك تستطيع إدارة جميع الأصناف دون الحاجة إلى تصنيفها حسب أهميتها.
هل تود معرفة تجربة عملائنا مع دفترة؟ اطّلع على آرائهم وتعرّف على تجربتهم بأنفسهم.
ما الفرق بين تحليل ABC وتحليل XYZ للمخزون؟
تحليل ABC: تحليل ABC هو عملية تصنيف منتجات المنشأة إلى 3 فئات بناءً على القيمة المالية لها ويساعد المنشآت على التركيز بشكل أكبر على المنتجات الأكثر مساهمة في المبيعات، وتحسين قرارات المنشأة فيما يخص قرارات الشراء، والقيام بأساليب جرد مختلفة، بالإضافة إلى أهميته في تقليل رأس المال المجمد.
تحليل XYZ: يقوم تحليل XYZ على تصنيف المنتجات في المخزون بناءً على نسبة ومدى تذبذب واستقرار الطلب عليها. ويساعد هذا التحليل المنشآت على جعل مخزون الأمان أكثر دقة، ومعرفة الأصناف التي تمتلك طلبًا غير منتظم.
ملاحظة: يُعد تحليل XYZ تحليلًا تكميليًا لتحليل ABC حيث يساعد كلاهما في إعطاء صورة أوضح للمخزون الخاص بالمنشآت.
ما مزايا وعيوب تحليل ABC للمخزون؟
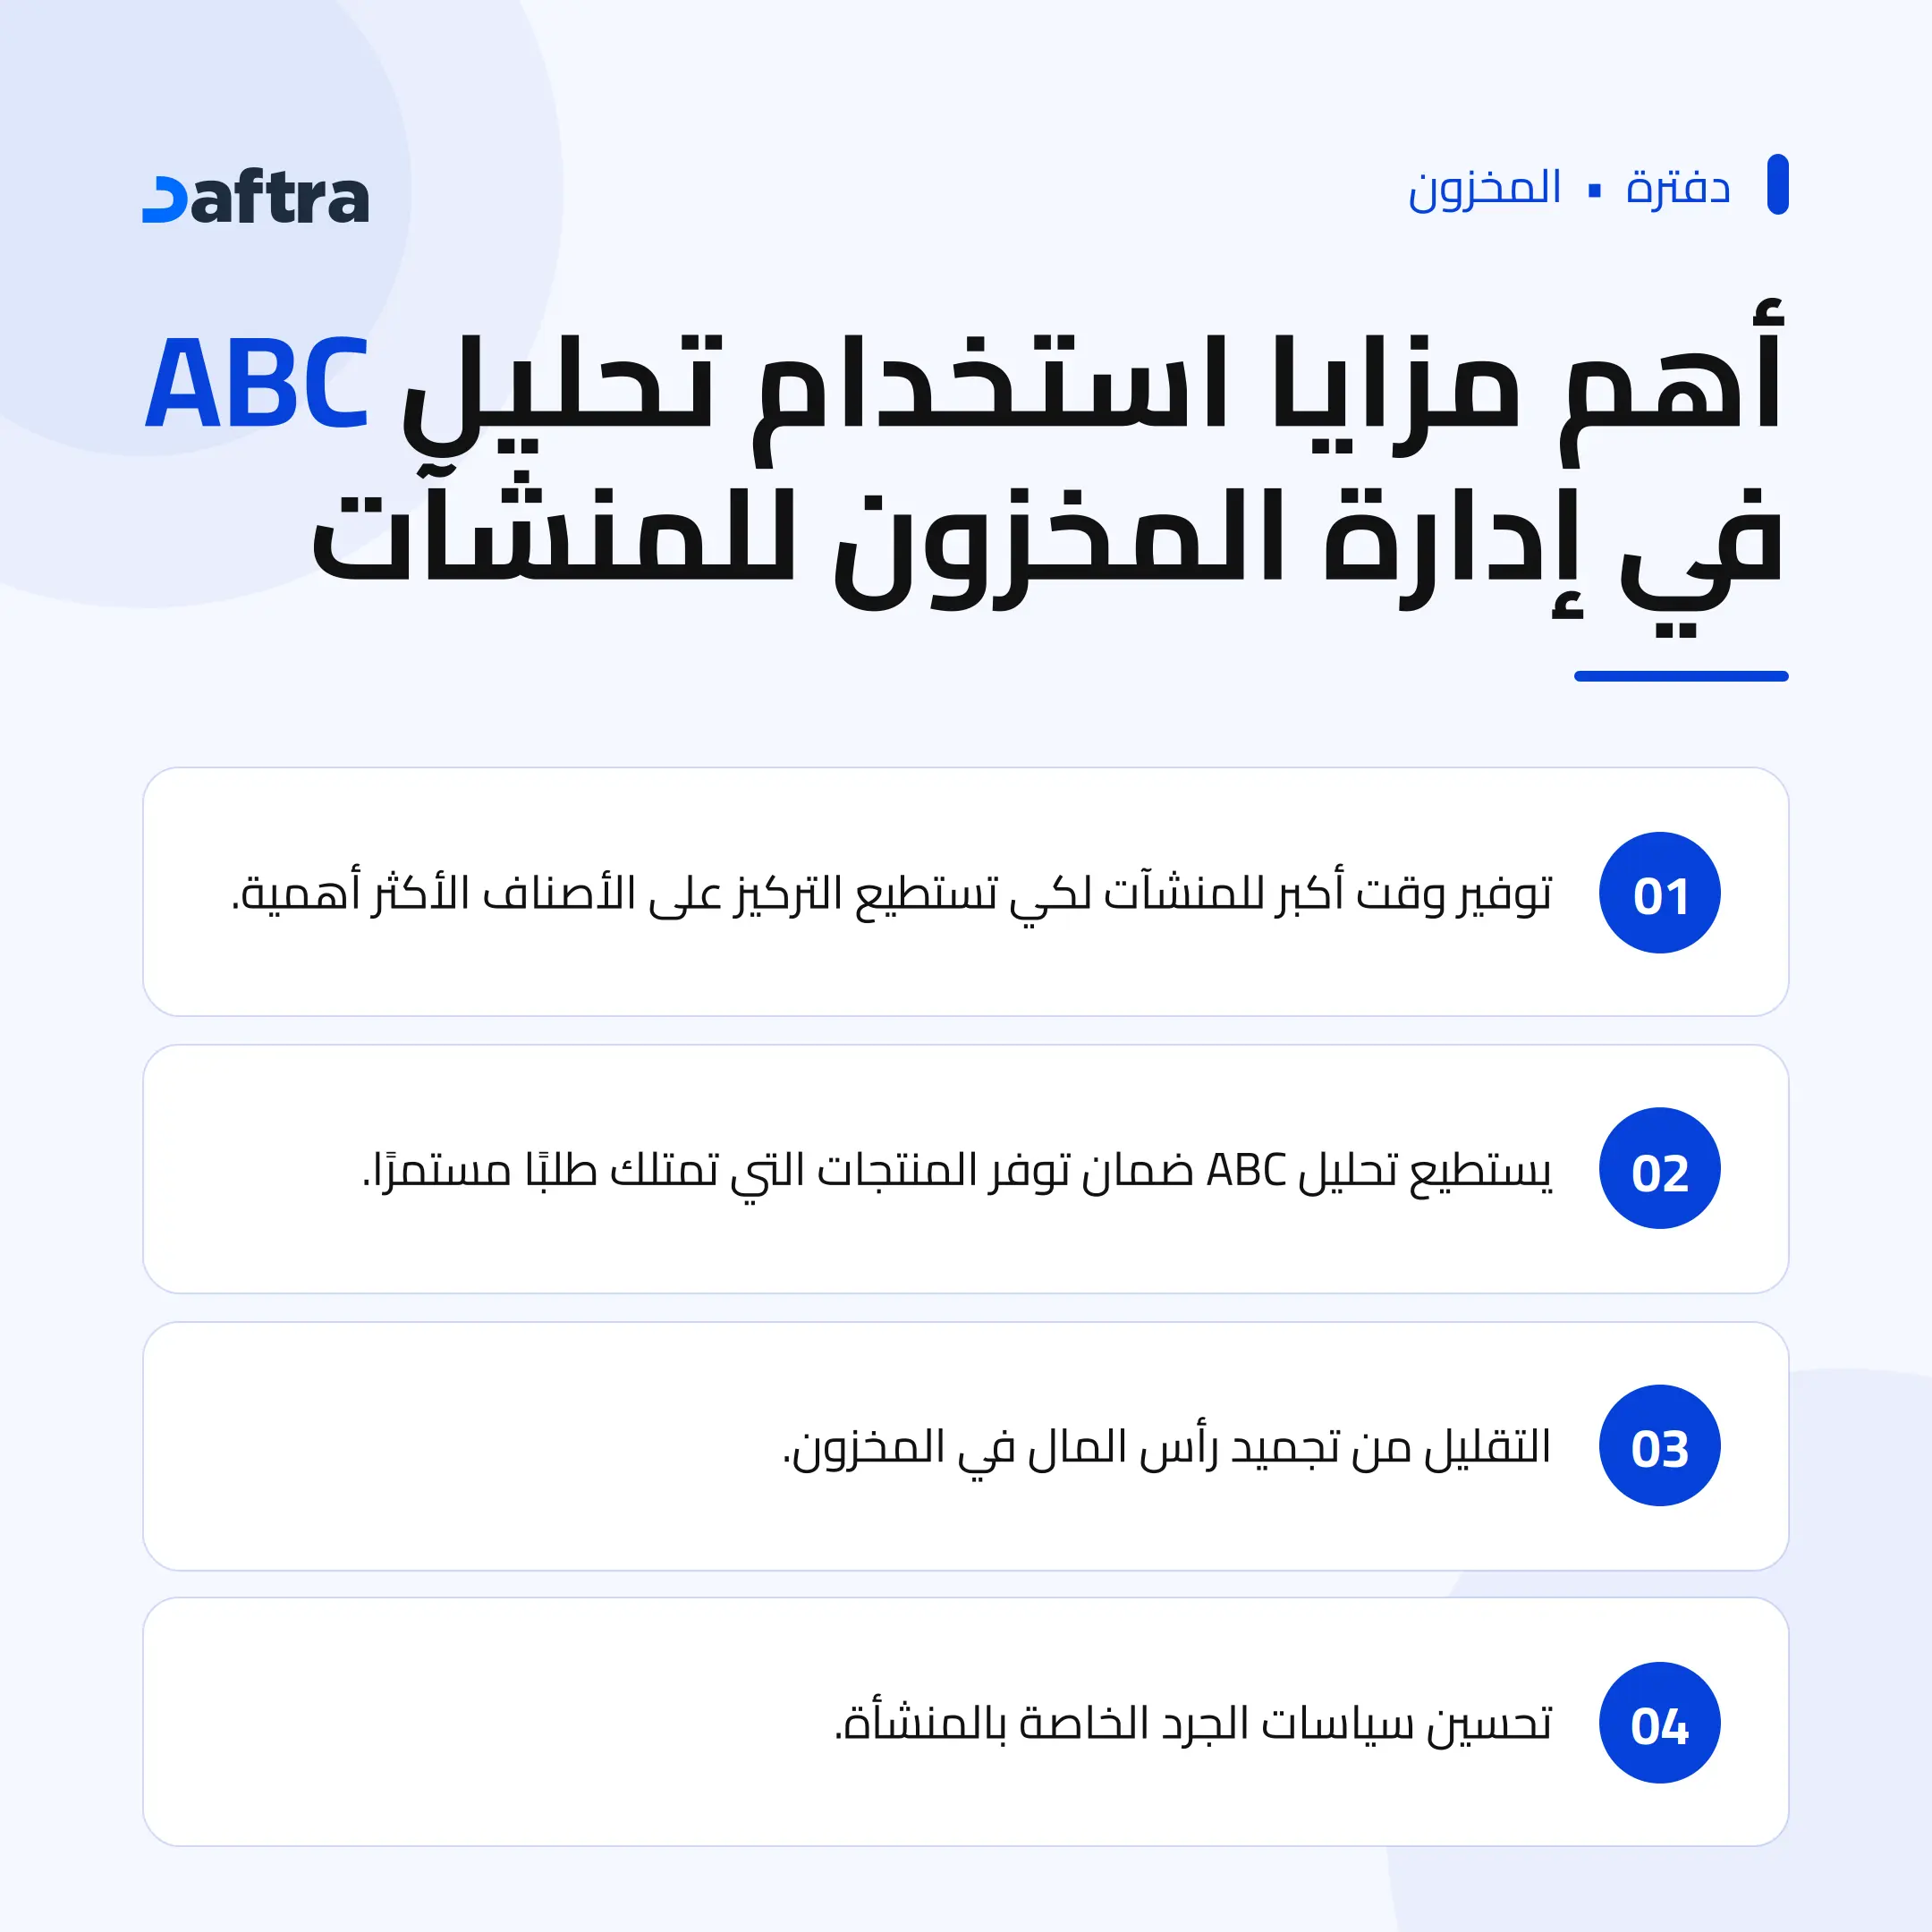
أهم مزايا استخدام تحليل ABC في إدارة المخزون للمنشآت:
- توفير وقت أكبر للمنشآت لكي تستطيع التركيز على الأصناف الأكثر أهمية، أي التي تنتمي إلى الفئة A وبالتالي تفادي التشتت بين آلاف المنتجات التي ليس لها أي مساهمة في المبيعات المنشأة.
- التقليل من تجميد رأس المال في المخزون من خلال إنشاء طلبات أصغر وذات مستوى تكرار أكبر للفئة A, وطلبات أقل تكرارًا للفئة C.
- تحسين سياسات الجرد الخاصة بالمنشأة حيث يصبح الجرد دوري ضروريًا للمنتجات في الفئة A, وجرد أقل في عدد المرات للمنتجات التي تنتمي للفئة C.
- يستطيع تحليل ABC ضمان توفر المنتجات التي تمتلك طلبًا مستمرًا وبالتالي تفادي مشكلة نفاذ الكميات.
أهم عيوب استخدام تحليل ABC في إدارة المخزون للمنشآت:
- يتجاهل تحليل ABC العديد من الأمور المهمة في التصنيف مثل الأهمية التشغيلية أو ما إذا كان الصنف حرجًا أم لا، وبالتالي قد يتم تصنيف المنتجات بشكل غير دقيق.
- يتجاهل تحليل ABC إمكانية أن يكون المنتج موسميًا وبالتالي قد يكون الطلب عليها متذبذبًا.
- اعتماد تحليل ABC على البيانات السابقة للمنشأة، مع إغفال أن هذه البيانات ذات نمط استهلاكي معين وبالتالي قد لا تستطيع هذه البيانات دعم المنشآت في الأسواق سريعة الحركة أو عند ظهور منتجات جديدة.
- يتجاهل تحليل ABC العديد من العوامل المهمة مثل مدة صلاحية المنتجات، وتكلفة التخزين.
- يحتاج تحليل ABC إلى مراجعة دورية بشكل مستمر حيث يجب على المنشأة القيام بتحديث كل 6 إلى 12 شهرًا.
ما الأخطاء الشائعة عند تطبيق تحليل ABC؟
هناك العديد من الأخطاء التي من الممكن أن تقع فيها المنشأة عند رغبتها في تطبيق تحليل ABC وهي كالآتي:
- إغفال القيام بتحديث البيانات، حيث قد تختلف أهمية المنتج من فترة إلى أخرى، وقد يؤدي إجراء التحديثات الدورية إلى نقل صنف من الفئة C إلى الفئة A.
- اعتماد المنشآت على تصنيف التحليل بشكل غير مناسب لطبيعة النشاط، حيث من الممكن أن تُنصف المنشأة منتجاتها إلى تصنيف مختلف بناءً على أهمية أصنافها أو مدى تكرار الطلب عليها.
- إهمال المنشأة القيام بالتغييرات المناسبة بعد إجراء التحليل، حيث يساعد التحليل على تغيير السياسات الخاصة بإعادة الطلب، و مخزون الأمان ومستوياته فعند عدم تطبيق هذه التغيرات يصبح التحليل إجراءً شكليًا فقط.
دفترة — المخزون
كيف يساعدك برنامج إدارة المخزون من دفترة على تطبيق تحليل ABC؟
يستطيع برنامج إدارة المخزون الذي يقوم نظام دفترة بتقديمه مساعدتك فيما يلي:
01
مساعدة منشأتك في إصدار تقارير مختلفة تشمل قيمة المخزون، ومتوسط تكلفة المنتجات، وأرصدة المخزون وبالتالي مساعدتك في حساب قيمة كل صنف وترتيبها تنازليًا لدعم تحليل ABC.
02
إصدار التقارير الخاصة بمبيعات المنتجات الدورية وتقارير الربح الخاصة بالمبيعات مما يساهم في معرفة المنتجات التي سوف تنتمي إلى كل فئة في التحليل.
03
متابعة حركة المخزون بشكل دقيق ولحظي من خلال عرض جميع الحركات الخاصة بـالوارد والمنصرف لكل منتج وبالتالي حساب قيمة الإجمالي لكل صنف.
04
يساعد أيضًا برنامج إدارة المخزون من دفترة في وضع المنتجات ضمن قوائم أسعار وبالتالي يمكنك إنشاء التصنيفات المناسبة لمنشأتك.
05
إتاحة خاصية متابعة المخزون وإرسال التنبيهات عند وصول أي منتج إلى الحد الذي يجب عنده إعادة التوريد.
06
أتمتة عد المنتجات في المخزون وتسوية المخزون الفعلي بالمخزون المسجل.
الأسئلة الأكثر شيوعًا
هل يمكن الاعتماد على تحليل ABC وحده لإدارة المخزون؟
لا يمكن للمنشآت الاعتماد على تحليل ABC فقط. حيث يهمل التحليل الترابط بين المنتجات والمقصود بها هنا المنتجات التي يجب استخدامها سويًا حيث تقوم عملية التصنيف على فصلها، وإغفال الأهمية التشغيلية والحرجة للمنتجات وتصنيفها ضمن فئة الـ C وبالتالي تعريض المنشأة لخطر نفاذ الكمية، بالإضافة إلى عدم قدرة التحليل على قياس استقرار الطلب وبالتالي معاملة جميع الأصناف التي تنتمي إلى نفس الفئة بالمعاملة ذاتها.
كم مرة يجب تحديث تحليل ABC للمخزون؟
ننصح بالقيام بعملية تحديث تحليل ABC للمخزون في المنشآت بشكل دوري أي من 6 إلى 12 شهرًا بحد أقصى. ومن الممكن تكرار التحديث بناءً على حاجة نشاطك.

 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون