

تم النشر في 14 أكتوبر 2026
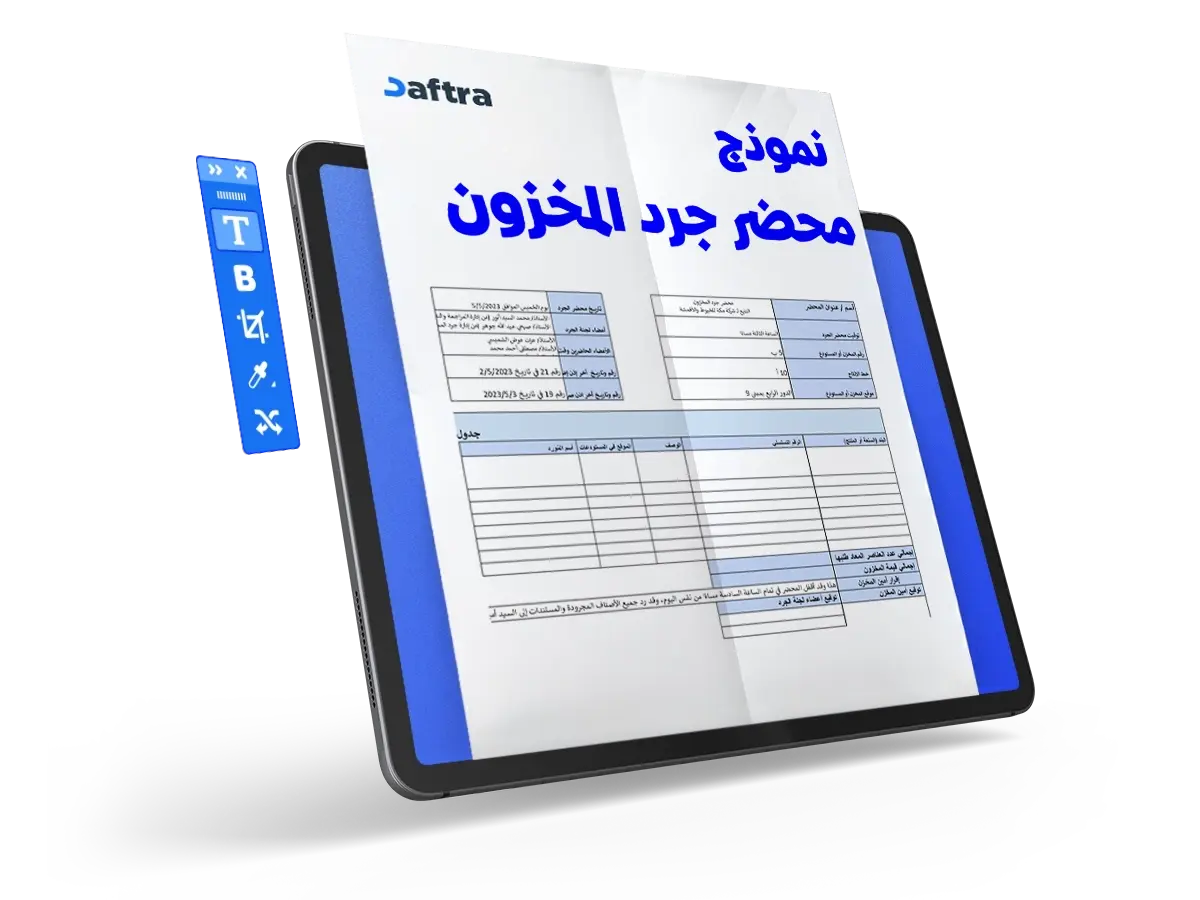
نموذج محضر جرد المخزون Word - Excel
- يهدف نموذج جرد المخزون على التأكد من دقة بيانات المخزون من خلال التحقق من تطابق الكميات الفعلية مع المسجلة في السجلات.
- يساعد نموذج جرد المخزون على اكتشاف الفروقات من خلال مساهمته في رصد العجز أو الزيادة أو التلف في المخزون بالإضافة إلى توثيق الملاحظات المتعلقة بها.
- يساهم نموذج جرد المخزون في تسهيل عملية اتخاذ القرارات من خلال توفيره لبيانات واضحة عن حالة المخزون وبالتالي المساعدة في تحديد احتياجات الشراء وتحسين إدارة المخزون.


 اشترك الآن في دفترة وأنشئ محضر جرد المخزون بكل سهولة
ما هو نموذج محضر جرد المخزون؟
نموذج محضر جرد المخزون هو مستند رسمي يتم استخدامه في عملية توثيق نتائج عملية الجرد الفعلي للمخزون في الفروع أو المخازن الخاصة بالمنشأة خلال تاريخ محدد، ويحتوي المحضر على بيانات الجرد، والأصناف التي تم فحصها، والكميات الفعلية، بالإضافة إلى أي فروقات تم اكتشافها.
ما أهمية نموذج محضر جرد المخزون؟
تتمثل أهمية محضر جرد المخزون في العناصر الآتية:
- التحقق من دقة السجلات من خلال مقارنة الكميات الفعلية للمخزون والأرصدة المسجلة بالفعل بهدف التأكد من تطابقها .
- يوفر محضر جرد المخزون معلومات دقيقة عن المخزون، مما يساعد في عملية التخطيط المالي واتخاذ القرارات الصائبة.
- يكشف محضر جرد المخزون عن أي سرعة أو تلف أو أخطاء متعلقة بالتخزين.
- توفير البيانات التي من شأنها المساعدة على تحديد احتياجات المخزون، والحد من مشكلات الشراء الزائد أو نقص الأصناف.
- اكتشاف مشكلات التخزين من خلال رصد حالات التلف أو الفقد أو سوء التخزين.
- الإفصاح والمساءلة عناصر مهمة تُبرز أهمية محضر جرد المخزون، حيث يحتوي النموذج على توقيع وإقرار رسمي من كافة الأطراف المعنية بجرد المخزون.
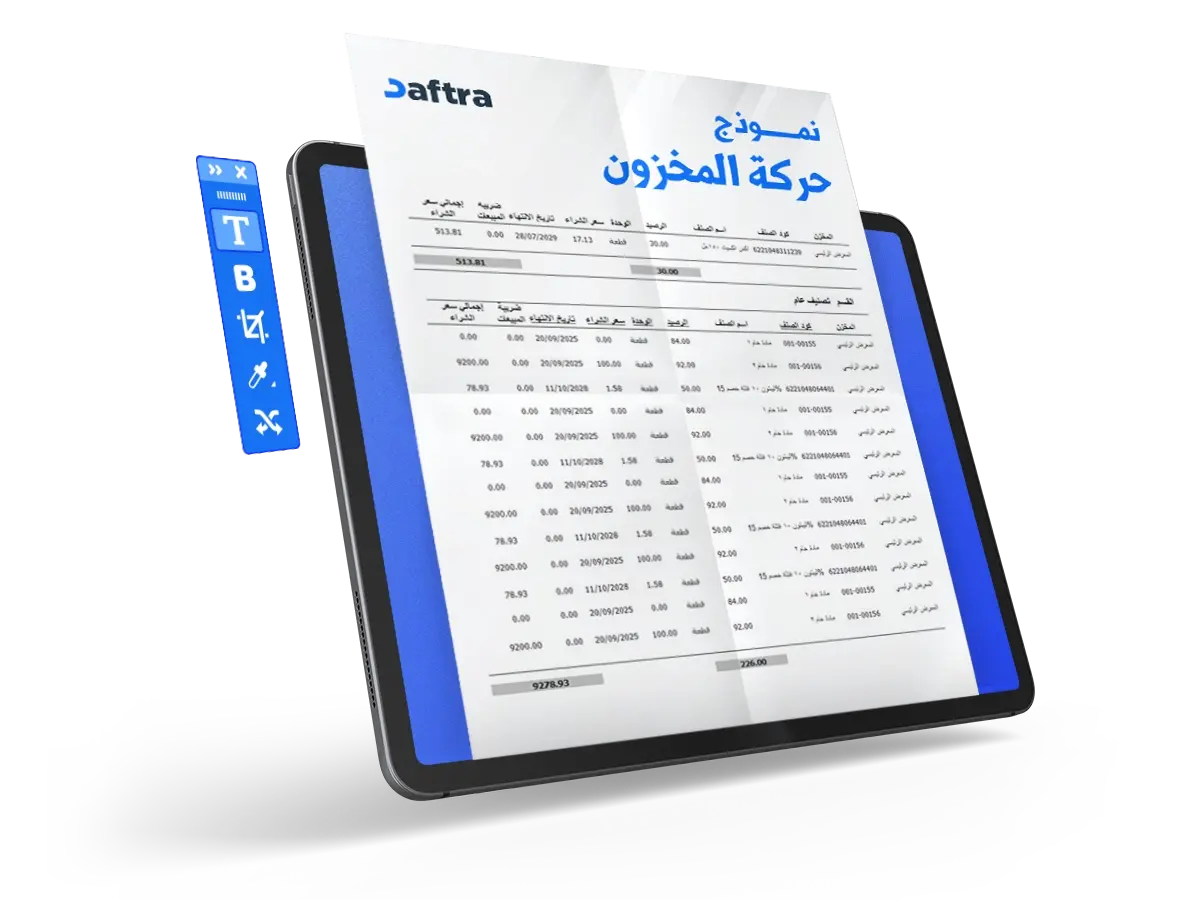
بعد توثيق نتائج الجرد، يمكنك استخدام برنامج إدارة المخازن Excel مجانا من دفترة لمتابعة الأرصدة وحركة الأصناف.
ما عناصر نموذج محضر جرد المخزون؟
تتمثل عناصر محضر جرد المخزون في العناصر الآتية:
- عنوان محضر الجرد.
- مقدمة المحضر.
- أسماء المسؤولين عن عملية الجرد.
- رقم المخزن، وخط الإنتاج التابع له، وموقعه.
- تسجيل رقم وتاريخ آخر إذن إضافة أصناف مخزنية.
- تسجيل رقم وتاريخ آخر إذن صرف أصناف مخزنية.
- جدول جرد عينات الأصناف المخزنية ويتكون من (أسم البند أو السلعة، والرقم التسلسلي، والوصف، والموقع في المستودع، واسم المورد، ووحدة قياس السلع، عدد العناصر، ومستوى إعادة الطلب، سعر الوحدة من السلعة أو المنتج، والجرد الفعلي، والفرق بالعجز أو الزيادة، والملاحظات).
- خاتمة المحضر.
- توقيع أمين المخزن.
- توقيعات لجنة الجرد.
كيف يستخدم نموذج محضر جرد المخزون؟
هناك مجموعة من الخطوات التي توضح كيفية استخدام محضر جرد المخزون بشكل منهجي وفعال وتتمثل في:
- تحديد تاريخ إجراء الجرد، والموقع المخصص الذي سيتم فيه الجرد سواء للمستودع أو المتجر.
- تشكيل فريق الجرد.
- ملء المعلومات الأساسية السابق توضيحها في عناصر محضر الجرد.
- جمع بيانات المخزون والتأكد من دقة العدد والكميات المُسجلة.
- تحليل النتائج ومراجعة الفروقات بين العجز والزيادة لتحديد الأسباب المحتملة وراء ذلك وما إذا كانت بسبب سرقة أو أخطاء في التسجيل.
- إعداد ملخص يوضح إجمالي العناصر التي تم جردها و الفروقات الناتجة.
- تدوين الملاحظات والتعليقات مهمة.
- توزيع نسخ من المحضر على الأقسام المعنية (مثل الإدارة والمخازن).
- الاحتفاظ بنسخ من المحضر في سجلات الشركة للرجوع إليها لأغراض المراجعة والتدقيق.
يمكنك تحميل أيضًا:
ماذا تفعل عند اكتشاف عجز أو زيادة في المخزون؟
في حال اكتشاف وجود عجز أو زيادة في المخزون، فإنه لا ينبغي إجراء أي تعديل مباشر بل يجب بدايةً التحقق من سبب الفروقات، ومن ثم البدء في المعالجة عبر إعادة عدّ الأصناف التي ظهرت بها أي فروقات، ثم مراجعة المستندات والسجلات المرتبطة بحركتها، مثل أذون الإضافة والصرف والتحويل والفواتير.
وفي حال التأكد من وجود عجز أو زيادة، يتم تسجيل النتيجة في محضر جرد المخزون مع توضيح الكميات والفروقات والملاحظات التي ترتبط بها. ومن ثم تُرفع إلى المسؤول المختص لتحديد المعالجة المناسبة وفقًا لسياسات المنشأة.
أخطاء شائعة عند إعداد محضر جرد المخزون
من أكثر الأخطاء شيوعًا عند إعداد محضر جرد المخزون ما يلي:
- إهمال تسجيل تاريخ ومكان إجراء الجرد: مما قد يؤدي إلى صعوبة في تحديد الفترة والمخزون الذي تشمله نتائج الجرد.
- نسيان أسماء أعضاء لجنة الجرد أو استكمال توقيعاتهم: مما قد يؤدي إلى ضعف في توثيق مسؤولية المشاركين عن نتائج الجرد.
- نقل الكميات من السجلات بدلًا من تسجيل نتائج العد الفعلي: وبالتالي تكرار الأرصدة الدفترية وإخفاء الفروقات الفعلية في المخزون.
- إهمال توضيح الفروق بين الرصيد الدفتري والرصيد الفعلي: مما قد يؤدي إلى صعوبة في تحديد العجز أو الزيادة وبالتالي معالجتها.
- عدم توثيق الأصناف التالفة أو الراكدة أو غير صالحة للبيع: مما قد يؤدي إلى عرض نتيجة غير دقيقة عن حالة المخزون وقابليته للاستخدام.
- إجراء تعديلات على الأرصدة دون توثيق سببها واعتمادها: مما قد يؤدي إلى صعوبة التحقق من صحة التسويات التي أٌجريت.
ما أسباب وجود فرق بين المخزون الفعلي والرصيد الدفتري؟
من أهم أسباب وجود فروقات بين المخزون الفعلي والرصيد الدفتري ما يلي:
- حدوث أخطاء في تسجيل المشتريات أو المبيعات: حيث قد يؤدي إلى تسجيل كمية أو صنف بصورة غير صحيحة، أو قد يؤدي عد ترحيل إحدى العمليات إلى نظام المخزون إلى اختلاف الرصيد المسجل عن الكمية الموجودة فعليًا.
- إهمال تسجيل التحويلات بين المخازن بشكل صحيح: وبالتالي قد تنتقل الأصناف من مستودع إلى آخر دون تسجيل عملية التحويل وبالتالي زيادة الرصيد الدفتري في أحد المخازن ونقصه في الآخر.
- تلف الأصناف أو فقدانها: حيث قد تتعرض بعض المنتجات للتلف أو الفقد أو الهلاك دون تسجيل الكميات المتأثرة في السجلات، بالتالي يظل الرصيد الدفتري أعلى من الكمية الموجودة فعليًا.
- أخطاء العد أثناء الجرد: حيث قد تنتج الفروقات عند إغفال عد بعض الاصناف، أو تكرار عدها، أو الخطأ في تسجيل الكمية التي تم عدها.
- إهمال مراجعة المرتجعات: حيث قد تؤدي عملية إرجاع المبيعات أو المشتريات التي لم تُسجل في النظام إلى اختلاف الرصيد
- حدوث أخطاء عند إدخال البيانات أو الترحيل: من خلال إدخال الكميات أو أسعارها بشكل غير صحيح وبالتالي حدوث عدم تطابق في الأرصدة.
من المستفيدين من نموذج محضر جرد المخزون؟
تشمل الأطراف المستفيدة من نموذج محضر جرد المخزون:
- إدارة المخزون والمستودعات: حيث تستفيد من نتائج محضر الجرد لمعرفة الكميات الفعلية، ومقارنة الأرصدة الفعلية بالمستندات، بالإضافة إلى مساهمتها في تحديد العجز أو الزيادة في المخزون.
- أمناء المخازن: من خلال توثيق المحضر للأصناف الموجودة فعليًا في عهدته، وإثبات نتائج الجرد والملاحظات والفروقات التي من الممكن اكتشافها أثناء الجرد.
- المحاسبون والإدارة المالية: حيث يساهم المحضر في مراجعة الفروقات بين السجلات والجرد الفعلي، وبالتالي الاستفادة من نتائج الجرد في عملية معالجة الأرصدة.
- لجنة الجرد والمراجعة الداخلية: من خلال توثيق المحضر لإجراءات الجرد ونتائجه والملاحظات التي توصلت إليها اللجنة.
- الإدارة العليا: حيث يساعد المحضر على معرفة حالة المخزون والفروقات المهمة، بالإضافة إلى دعم القرارات التي تتعلق بالمشتريات، والتخزين، ومعالجة العجز أو الزيادة.
- المراجعون والمدققون: حيث يٌعد محضر الجرد مستند رسمي يمكن الرجوع إليه عند فحص أرصدة المخزون والتحقق من نتائج الجرد والإجراءات المتبعة.
الأسئلة الشائعة
من المسؤول عن توقيع واعتماد محضر جرد المخزون؟
يقوم بتوقيع محضر جرد المخزون أعضاء لجنة الجرد وأمين المخزن، ويتم اعتماده من قِبل المسؤول الإداري المختص.
ما الفرق بين نموذج جرد المخزون ومحضر جرد المخزون؟
نموذج جرد المخزون: يتم استخدامه في تسجيل الكميات الفعلية للأصناف أثناء عملية العد.
محضر جرد المخزون: يتم استخدامه في توثيق عملية الجرد ونتائجها، والتي تشمل الفروقات والملاحظات وتوقيعات المسؤولين.
ما المستندات التي يجب مراجعتها مع محضر جرد المخزون؟
يجب مراجعة المستندات التي ترتبط بحركة المخزون بجانب محضر جرد المخزون وتشمل: سجل المخزون، بطاقات الأصناف، إذون الإضافة والصرف، وفواتير المشتريات والمبيعات، وسجلات التحويل بين المخازن أو الفروع بحسب طبيعة المنشأة وإجراءاتها.

 الفواتير وعروض الأسعار
 نقاط البيع
 العروض
 الأقساط
 المبيعات المستهدفة والعمولات
 الفاتورة الإلكترونية السعودية - هيئة الزكاة والدخل
 الفاتورة الإلكترونية المصرية - مصلحة الضرائب
 الفاتورة الإلكترونية الأردنية - دائرة ضريبة الدخل والمبيعات
 الفاتورة الإلكترونية الاماراتية
 متابعة العملاء
 نقاط الولاء للعملاء
 الاشتراكات والعضويات
 النقاط والأرصدة
 التأمينات
 إدارة المنتجات
 المشتريات
 إدارة الموردين
 دورة المشتريات
 الأذون المخزنية
 إدارة الجرد
 دليل الحسابات
 المصروفات
 إدارة الأصول
 مراكز التكلفة
 دورة الشيكات
 ضريبة القيمة المضافة
 الحضور والانصراف
 إدارة العقود
 إدارة المرتبات
 إدارة الطلبات
 شؤون الموظفين
 أوامر الشغل
 دورة العمل
 الحجوزات
 إدارة الإيجارات والوحدات
 عقود الإيجار
 تتبع الوقت
 إدارة التصنيع
 تطبيق دفترة الشامل – ERP
 تطبيق نقاط البيع
 تطبيق نقاط البيع لسطح المكتب – يدعم العمل بدون إنترنت
 تطبيق الحضور والانصراف والخدمة الذاتية للموظفين
 تطبيق تسجيل المصروفات بالذكاء الاصطناعي
 تطبيق قارئ الفاتورة الإلكترونية
 تطبيق جرد المخزون